
Marché des systèmes de surveillance d’héliplateforme : taille, part de marché et prévisions 2034
Rapport d'analyse du marché des systèmes de surveillance des hélisurfaces : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et opportunités de croissance. Couverture : par composant (matériel [capteurs, GPS et autres] et logiciel) ; application (défense et commerciale) ; canal de distribution (équipementiers et marché de l'après-vente) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPAD00002122
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 17, 2026


Taille du marché en 2025
338,65 millions de dollars américains
valeur de l'année de base
Prévisions pour 2034
607,01 millions de dollars US
Prévisions pour 2034
TCAC 2026-2034
6,70 %
taux de croissance
Marché adressable
4 274,51 millions de dollars US
(2026-2034)
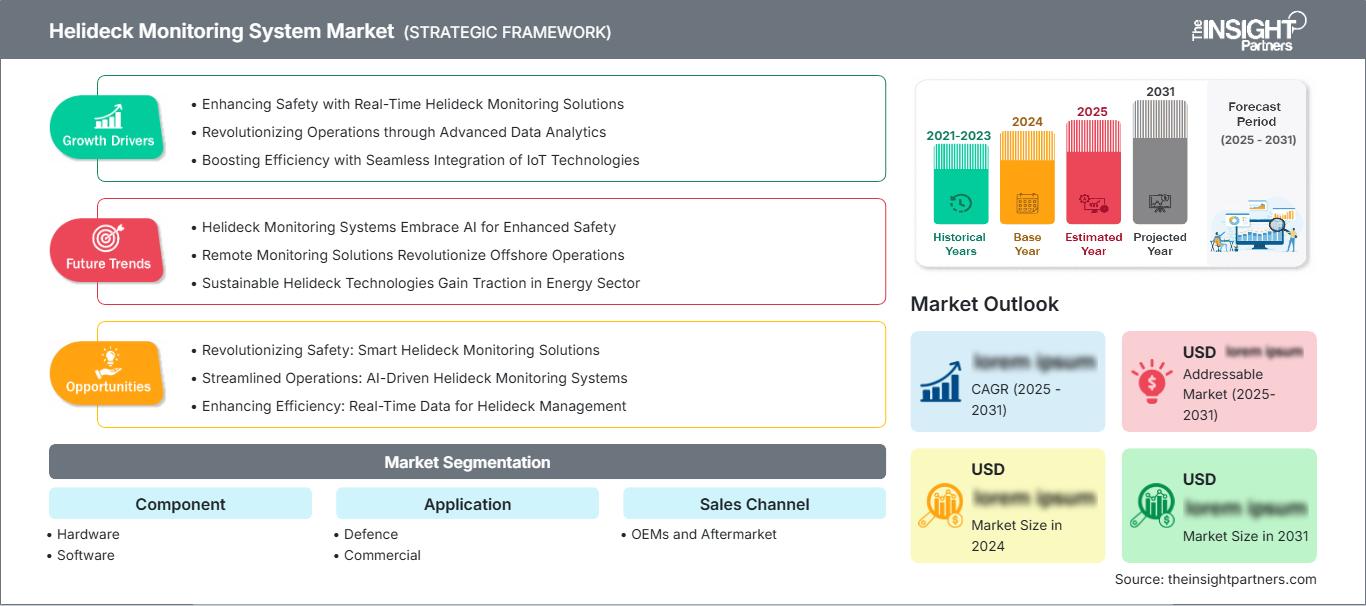
Le marché des systèmes de surveillance des hélisurfaces était évalué à 338,65 millions de dollars américains en 2025 et devrait atteindre 607,01 millions de dollars américains d'ici 2034, avec un taux de croissance annuel composé (TCAC) de 6,70 % sur la période 2026-2034. Cette demande est stimulée par la réglementation stricte de l'aviation offshore, la surveillance numérique et le développement de l'énergie offshore. Ce marché est considéré comme un marché technologique essentiel à la sécurité, car il permettra d'assurer les opérations d'hélicoptères en mer grâce à la surveillance en temps réel des mouvements de l'hélisurface, des conditions météorologiques et des limites d'exploitation.
Le marché des systèmes de surveillance des hélisurfaces en Amérique du Nord demeure une région en pleine expansion, portée par le développement des installations énergétiques offshore, la logistique héliportée et la modernisation des infrastructures de surveillance critiques pour la sécurité. Les prévisions pour cette région indiquent un TCAC (taux de croissance annuel composé) de 6,20 % à 6,80 % pour la période 2026-2034.
Analyse et perspectives du marché des systèmes de surveillance des hélisurfaces
- Amérique du Nord : On estime que l'Amérique du Nord représentera une part de 31 à 35 % en 2025 et devrait croître à un TCAC de 6,20 à 6,80 % entre 2026 et 2034, grâce aux opérations énergétiques en mer, à la modernisation des flottes et à des pratiques rigoureuses en matière de sécurité aérienne.
- États-Unis : Les États-Unis représentent environ 72 à 76 % de la demande nord-américaine en 2025 et devraient connaître une croissance annuelle composée de 6,30 à 6,90 %, soutenue par les plateformes offshore, les applications de défense et la logistique héliportée.
- Europe : On estime que l'Europe détiendra une part de marché de 27 à 31 % en 2025 et connaîtra une croissance annuelle composée de 6,50 à 7,10 % entre 2026 et 2034. La Norvège, le Royaume-Uni, le Danemark et les Pays-Bas alimentent une forte demande grâce à l'énergie offshore, la sécurité maritime et la conformité réglementaire.
- Asie-Pacifique : La région Asie-Pacifique devrait représenter une part de 20 à 24 % en 2025 et enregistrer un TCAC de 7,10 à 7,70 % entre 2026 et 2034, grâce au développement des infrastructures offshore mené par la Chine, l'Australie, le Japon, la Corée du Sud et l'Inde.
- Segment le plus important : Le matériel est modélisé comme le composant le plus important, avec une part de marché de 58 à 62 % en 2025 et un TCAC de 6,20 à 6,70 % entre 2026 et 2034, reflétant les installations à forte intensité de capteurs.
- Segment à forte croissance : Le logiciel est modélisé comme la composante à forte croissance, représentant une part de 38 à 42 % en 2025 et s'étendant à un TCAC de 7,30 à 7,90 % entre 2026 et 2034 à mesure que l'analyse et la surveillance à distance progressent.
- Principales entreprises analysées en détail : Kongsberg Gruppen ASA, Vaisala, Monitor Systems Ltd., Observator Group, Fugro NV, ASB Systems PVT. LTD., ABB Ltd., Miros AS, RIGSTAT, LP., et Dynamax Inc.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
L'évolution technologique implique que la surveillance des hélisurfaces passera des simples instruments à des systèmes de sécurité complets intégrant la détection de mouvement, l'analyse météorologique, les alarmes, l'archivage des données et l'accès à distance. Le système HMS 300 de Kongsberg, par exemple, surveille le roulis, le tangage, le pilonnement, l'inclinaison, l'accélération et les variables météorologiques, tandis que la plateforme de Vaisala intègre la détection et la prévision des conditions météorologiques et de la foudre, ainsi que la mesure du vent vertical. Ce changement est impulsé par les évolutions réglementaires.
La demande future sur le marché des systèmes de surveillance des hélisurfaces va croître en raison de la production d'énergie éolienne en mer, de la production flottante, des opérations de sécurité maritime et de la logistique en zones isolées, qui nécessitent une évaluation continue des conditions d'atterrissage. Les nouvelles exigences de la norme CAP 437 révisée et de l'Agence de certification des hélisurfaces impliquent que les opérateurs doivent évaluer leurs équipements, logiciels, formations et options de mise à niveau. Ce cycle d'investissement favorisera le développement de systèmes interopérables compatibles avec les équipages à bord et le personnel opérationnel à terre.
Rapport sur le marché des systèmes de surveillance des hélisurfaces : portée
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 338,65 millions de dollars américains |
| Taille du marché d'ici 2034 | 607,01 millions de dollars américains |
| TCAC mondial (2026 - 2034) | 6,70% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des systèmes de surveillance des hélisurfaces
La croissance des systèmes de surveillance des hélisurfaces est motivée par la nécessité de surveiller en permanence le mouvement, le vent, la visibilité, la nébulosité, la pression, l'humidité et divers autres facteurs avant et pendant les phases d'atterrissage et de décollage des hélicoptères. La chaîne de valeur comprend des capteurs, des unités de référence de mouvement, des instruments météorologiques, du matériel, des logiciels, des services d'installation, de certification et de maintenance. Les opérateurs du secteur offshore privilégient désormais les solutions intégrées aux instruments individuels, car elles simplifient les opérations et facilitent la prise de décision.
L'offre étant constamment tributaire des dernières technologies, les appareils devant fonctionner correctement malgré les vibrations, l'eau salée, les variations de température et autres facteurs, la concurrence entre les fournisseurs de matériel reposera sur la précision, la durabilité, la compatibilité et la conformité des produits. Côté logiciel, les entreprises rivaliseront pour proposer des solutions de visualisation, de notification, de stockage de données, d'accès à distance, de prévision et d'intégration avec le navire ou la plateforme.
Le rapport sur le marché des systèmes de surveillance des hélisurfaces révèle une structure sectorielle concurrentielle composée d'entreprises de technologies maritimes, de météorologues, de sociétés d'ingénierie et de fournisseurs de systèmes de surveillance spécialisés. Kongsberg Gruppen ASA occupe une position dominante grâce à son expertise en mesure de mouvement et en surveillance offshore, tandis que Vaisala se distingue par l'intégration d'instruments météorologiques et de logiciels. Fugro NV apporte son savoir-faire en matière de géospatial et d'environnement offshore, tandis qu'ABB Ltd. bénéficie d'un avantage concurrentiel grâce à ses compétences en automatisation industrielle et en infrastructures numériques.
Le positionnement concurrentiel dans ce secteur repose sur la capacité à fournir une combinaison de matériel certifié et de solutions logicielles d'intelligence opérationnelle. Monitor Systems Ltd., Observator Group, Miros AS, ASB Systems PVT. LTD., RIGSTAT, LP. et Dynamax Inc. y contribuent par le biais de services spécialisés de surveillance, d'instrumentation, de données météorologiques et de mouvement, ainsi que de services offshore. Les investissements seront donc alloués aux systèmes modulaires, à l'accès à distance, à la sécurité, à la maintenance prédictive et à l'interopérabilité avec l'infrastructure de communication offshore.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des systèmes de surveillance des hélisurfaces : Perspectives stratégiques
Perspectives régionales
Marché des systèmes de surveillance des hélisurfaces en Amérique du Nord
L'Amérique du Nord devrait représenter entre 31 et 35 % du marché des systèmes de surveillance des hélisurfaces en 2025, avec un taux de croissance annuel composé (TCAC) de 6,20 à 6,80 % jusqu'en 2034. Les États-Unis demeureront le principal marché, notamment grâce à la logistique offshore, aux activités navales, au transport par hélicoptère et à la gestion de la sécurité. Le Canada contribuera au marché par ses activités maritimes offshore et ses capacités aéronautiques uniques. La demande privilégiera les systèmes intégrés de surveillance météorologique et de mouvement aux dispositifs distincts.
Il existe dans la région un marché de l'après-vente bien établi. Les exploitants de systèmes de production flottants, de navires offshore et d'autres installations spécialisées auront besoin d'équipements capables de fonctionner dans des conditions marines difficiles. La conformité réglementaire, la gestion des risques, la surveillance à distance et les mises à niveau des équipements contribueront à la demande de remplacement. Les acheteurs nord-américains ont tendance à évaluer la gestion du cycle de vie, l'étalonnage, la cybersécurité, l'accès aux données et l'intégration aux systèmes de contrôle lors du choix d'une plateforme.
Marché américain des systèmes de surveillance des hélisurfaces
Les États-Unis représentent 72 à 76 % du marché nord-américain total en 2025, avec un TCAC estimé entre 6,30 et 6,90 % jusqu'en 2034. Le secteur de l'énergie offshore, les opérations militaires, le transport maritime et les vols d'hélicoptères spécifiques nécessitent une surveillance continue de l'environnement et des mouvements sur le pont. Les besoins diffèrent entre les plateformes fixes et les navires flottants, offrant ainsi un large éventail de solutions adaptables.
Parmi les entreprises proposant des solutions dans ce domaine figurent Kongsberg Gruppen ASA, Vaisala, Fugro NV et Dynamax Inc., qui offrent des solutions telles que la surveillance des mouvements, les équipements de mesure météorologique, les renseignements sur l'environnement offshore et même des systèmes. La visibilité des opérations à distance et la maintenance tout au long du cycle de vie sont devenues des aspects essentiels à l'adoption de cette technologie. L'intégrité des données, la redondance, la cybersécurité et l'intégration à l'infrastructure de communication navire-navire existante sont devenues des critères critiques pour les opérateurs américains.
Marché européen des systèmes de surveillance des hélisurfaces
L'Europe devrait détenir une part de marché de 27 à 31 % en 2025 et afficher un taux de croissance annuel composé (TCAC) de 6,50 à 7,10 % sur la période 2026-2034. La Norvège domine le marché, suivie du Royaume-Uni, du Danemark, des Pays-Bas et d'autres opérateurs offshore. Le développement des infrastructures énergétiques offshore, les conditions environnementales marines difficiles et les normes de sécurité aérienne élevées contribuent au remplacement et à la modernisation continus des hélisurfaces.
Le Royaume-Uni revêt une importance particulière en raison de la réglementation CAP 437, qui définit les normes relatives aux installations d'atterrissage pour hélicoptères en mer. La modification de cette réglementation en 2026 intègre la liste des équipements minimaux requis pour les hélisurfaces. La Norvège, quant à elle, combine l'industrie des hélicoptères offshore et les besoins nationaux avec son secteur des technologies maritimes. La France, l'Italie et l'Espagne constituent d'autres marchés importants, bien que plus petits.
Marché des systèmes de surveillance des hélisurfaces en Asie-Pacifique
La région Asie-Pacifique devrait représenter entre 20 et 24 % du marché en 2025 et afficher un taux de croissance annuel composé (TCAC) de 7,10 à 7,70 % jusqu'en 2034. La Chine est le principal moteur de la consommation régionale, tandis que le Japon, la Corée du Sud, l'Inde et l'Australie contribuent également au marché grâce à leur rôle dans les secteurs de l'énergie offshore, de la construction navale, de la défense et des infrastructures maritimes. L'Australie, en particulier, joue un rôle important dans les actifs offshore et la logistique en zones reculées.
Le développement des industries et des structures offshore exige des données météorologiques et de mouvement toujours plus précises. Des solutions matérielles robustes, associées à un service après-vente régional et à des services de diagnostic à distance, seront un atout majeur. Les difficultés d'installation propres à la région imposent des systèmes flexibles adaptés aux différents types de navires offshore, de structures fixes et d'équipements de défense.
Marché des systèmes de surveillance des hélisurfaces au Moyen-Orient et en Afrique
La demande au Moyen-Orient et en Afrique est tirée par les hydrocarbures offshore, le secteur maritime, les activités de défense et la logistique. L'Arabie saoudite et les Émirats arabes unis dominent l'adoption régionale de ces technologies, tandis que l'Afrique du Sud y contribue par le biais des opérations maritimes, énergétiques et de trafic aérien spécialisé. Le reste de la région MENA est assez fragmenté, mais des perspectives existent concernant les installations offshore et les opérations à distance.
La région devrait connaître une croissance annuelle composée de 5,80 % à 6,40 % d'ici 2034, l'Arabie saoudite se positionnant comme le principal marché. Les températures élevées, la poussière, les conditions maritimes et la dispersion géographique des installations accentuent les exigences en matière de capteurs environnementaux performants et de connexions à distance fiables. Investir dans les infrastructures énergétiques pourrait contribuer à moderniser les solutions de surveillance si l'utilisation d'hélicoptères reste pertinente.
Analyse de segmentation
Composant
Le segment des composants du marché des systèmes de surveillance des hélisurfaces se divise entre matériel et logiciel . Le matériel demeure central car les installations conformes nécessitent des équipements physiques de détection, de mesure, de traitement, d'affichage et de signalisation. Le logiciel prend une importance croissante, les opérateurs recherchant une visibilité centralisée, des alertes automatisées, des prévisions, la conservation des données et un accès à distance. Le segment global des composants devrait conserver un équilibre technologique, l'adoption du logiciel renforçant progressivement son importance stratégique. La croissance modélisée des composants se situe entre 6,20 % et 7,90 % entre 2026 et 2034. Le marché s'étend de plus en plus au-delà de la simple mesure pour inclure l'aide à la décision.
- Matériel : Le matériel demeure l’élément fondamental des installations de surveillance, comprenant des capteurs météorologiques, des unités de mesure de mouvement, des équipements de traitement, des écrans et des interfaces de signalisation. La fiabilité et la robustesse en milieu marin influencent fortement les décisions d’achat.
- Logiciels : Les logiciels prennent en charge la visualisation, le traitement des données, la gestion des alertes, l’accès à distance, la prévision et l’analyse historique. Leur importance stratégique s’accroît à mesure que les opérateurs consolident les informations opérationnelles de leurs actifs offshore.
Application
Le marché des systèmes de surveillance des hélisurfaces se divise en deux segments d'application : la défense et le secteur commercial . Les applications commerciales représentent actuellement la plus grande part du parc installé, car les secteurs de l'énergie offshore et de la logistique maritime utilisent les hélicoptères pour le transfert de personnel, l'inspection, la maintenance et les interventions d'urgence. La demande du secteur de la défense demeure stratégique, car les opérations navales et militaires exigent des informations fiables sur les conditions d'atterrissage dans des environnements exigeants. Ce segment d'application devrait connaître une croissance annuelle composée (TCAC) de 6,40 % à 7,20 % entre 2026 et 2034, les deux secteurs privilégiant la garantie opérationnelle et la connaissance numérique de la situation.
- Défense : Les applications de défense exigent une surveillance fiable dans des conditions spécifiques à la mission, notamment à bord de navires et sur des installations distantes. L’acquisition privilégie la robustesse, l’interopérabilité, la sécurité des communications et la fiabilité des performances lors d’opérations complexes.
- Secteur commercial : Les installations commerciales prennent en charge l’énergie offshore, la logistique maritime, la construction et les services à distance. La demande est axée sur la conformité réglementaire, la disponibilité opérationnelle, la sécurité des passagers et la planification efficace des vols d’hélicoptères.
Canal de vente
Le marché des systèmes de surveillance des hélisurfaces est segmenté en deux canaux de distribution : les équipementiers et le marché de l’après-vente . L’approvisionnement auprès des équipementiers est essentiel pour les nouvelles installations, où les systèmes de surveillance sont intégrés aux spécifications des navires ou des plateformes. La demande du marché de l’après-vente est soutenue par les mises à niveau, les cycles de remplacement, les évolutions réglementaires, la maintenance et la modernisation des systèmes installés. Ce segment devrait connaître une croissance annuelle composée (TCAC) de 6,30 % à 7,10 % entre 2026 et 2034, l’activité du marché de l’après-vente gagnant en importance à mesure que les flottes installées vieillissent.
- Fabricants d'équipement d' origine (OEM) : les canaux OEM facilitent l'approvisionnement intégré pour les nouvelles plateformes offshore, les navires et les installations spécialisées. L'implication précoce des ingénieurs permet de spécifier conjointement l'architecture de surveillance, l'emplacement des capteurs, les communications et les interfaces de sécurité.
- Marché de l'après-vente : La demande sur le marché de l'après-vente provient du remplacement d'équipements, des mises à niveau pour la conformité, de la modernisation, de l'étalonnage et de l'extension des systèmes. Les opérateurs privilégient la disponibilité du service, la compatibilité avec les installations existantes, la documentation et une interruption d'exploitation minimale.
Aperçu des opportunités
|
Application |
Contribution aux revenus (élevée/moyenne/faible) |
Journée des tendances |
Étape d'adoption |
|---|---|---|---|
|
Défense |
Moyen |
Sécurité de la mission |
Mise à l'échelle |
|
Commercial |
Haut |
Logistique offshore |
Mature |
Analyse des facteurs de croissance et de l'impact du marché des systèmes de surveillance des hélisurfaces
Expansion de l'énergie offshore et de la logistique des hélicoptères en zones isolées
Le développement de l'énergie en mer accroît la valeur opérationnelle du transport par hélicoptère, car le personnel, les équipements et les équipes de maintenance se déplacent fréquemment entre les installations isolées et les bases terrestres. L'éolien offshore ajoute une nouvelle dimension à la demande, notamment par le biais des activités de construction, d'inspection, de maintenance et de transfert d'équipage. Les systèmes de surveillance permettent aux opérateurs de vérifier que les conditions de vent, de visibilité, de foudre et de mouvements du pont restent dans les limites opérationnelles. Ceci crée une demande directe pour des plateformes de mesure intégrées sur les installations fixes et flottantes. L'impact dépasse le cadre des nouveaux projets, car les flottes existantes nécessitent une modernisation de leurs équipements au fur et à mesure de l'évolution des normes. Les fournisseurs capables de prendre en charge différents types de navires peuvent ainsi répondre aux besoins d'installation initiale et de remplacement. Ce facteur renforce également la demande d'accès aux données à distance, permettant aux équipes à terre d'évaluer les conditions avant le début des opérations aériennes.
Modernisation de la réglementation et exigences de sécurité renforcées pour les hélisurfaces
Les exigences réglementaires instaurent un mécanisme de remplacement structurel, car les opérateurs doivent assurer la maintenance des équipements critiques pour la sécurité et démontrer leur conformité aux normes applicables à l'aviation offshore. La norme CAP 437 et les exigences associées des agences de certification des hélisurfaces fournissent un cadre pour le suivi des équipements, des limitations opérationnelles et des procédures de sécurité. La mise en œuvre de la révision 9C et des mises à jour ultérieures de la norme CAP 437 a incité les opérateurs à évaluer les systèmes installés, à moderniser les équipements et à renforcer la formation. Kongsberg a spécifiquement pris en compte la transition vers les nouvelles exigences grâce à son guide de mise à niveau du HMS 300 et à ses dispositions relatives à la formation des opérateurs. Ce cycle réglementaire avantage les fournisseurs disposant d'une expertise reconnue en matière de certification et de procédures de mise à niveau, tout en renforçant l'importance de la documentation, de l'étalonnage, des essais et du support tout au long du cycle de vie.
Intégration des données météorologiques, de mouvement et d'aide à la décision numérique
L'intégration de multiples variables environnementales au sein d'une interface opérationnelle unique améliore l'utilité des plateformes de surveillance. Les systèmes traditionnels privilégiaient les mesures individuelles, tandis que les solutions modernes combinent vent, pression, visibilité, nébulosité, foudre, mouvement et prévisions. La mise à jour logicielle 2025 de Vaisala illustre cette tendance en intégrant le profilage vertical du vent, la détection de la foudre et les informations de prévision au sein de sa plateforme de surveillance des hélisurfaces. Cette intégration permet de réduire la fragmentation des processus décisionnels et d'offrir une vision opérationnelle commune aux pilotes, aux équipages de pont, aux salles de contrôle et aux équipes de maintenance. La valeur commerciale repose de plus en plus sur des informations exploitables plutôt que sur des mesures brutes, incitant les fournisseurs à investir dans les logiciels, la connectivité au cloud, les communications sécurisées et les capacités d'analyse.
Tendances futures du marché des systèmes de surveillance des hélisurfaces
Interprétation des risques opérationnels assistée par l'IA
Les tendances du marché des systèmes de surveillance des hélisurfaces devraient évoluer vers une interprétation des données environnementales et de mouvement assistée par l'IA, plutôt que vers de simples alarmes basées sur des seuils prédéfinis. Les plateformes futures pourraient combiner mesures historiques, prévisions météorologiques, mouvements du navire, calendriers opérationnels et rapports de maintenance afin d'identifier l'évolution des risques avant qu'ils ne deviennent critiques. L'apprentissage automatique peut faciliter la détection d'anomalies, l'évaluation de l'état des capteurs et la maintenance prédictive, sans pour autant remplacer les procédures opérationnelles certifiées. Cette approche pourrait réduire les alertes intempestives et améliorer la planification des mouvements d'hélicoptères en mer. Les architectures logicielles devraient également devenir plus modulaires, permettant aux opérateurs d'ajouter des analyses sans remplacer le matériel de détection principal. La cybersécurité restera essentielle à mesure que la surveillance à distance se développera. Les fournisseurs qui associent des analyses explicables à des cadres de conformité établis sont susceptibles de gagner en popularité auprès des opérateurs offshore opérant dans des environnements critiques pour la sécurité.
Surveillance multi-actifs connectée au cloud
La surveillance connectée au cloud permettra de plus en plus aux opérateurs offshore de visualiser plusieurs hélisurfaces via une interface opérationnelle centralisée. Au lieu de considérer chaque installation comme un système isolé, les architectures futures pourront consolider les données météorologiques, de mouvement, d'état, d'alertes et l'historique des informations relatives aux navires et aux plateformes. Ce modèle favorise la planification à l'échelle de la flotte, la maintenance centralisée, l'analyse comparative des performances et une assistance technique plus rapide. Kongsberg propose déjà un accès optionnel via le cloud aux informations en temps réel des navires et des hélisurfaces, tandis que Vaisala développe ses fonctionnalités logicielles en matière de veille météorologique et de transmission d'informations à distance. L'adoption de ces solutions dépendra de la fiabilité des communications, des contrôles de cybersécurité, des politiques de propriété des données et d'une séparation claire entre les technologies opérationnelles et les réseaux d'entreprise. Les plateformes les plus performantes allieront résilience locale et accessibilité à distance sécurisée.
Opportunités du marché des systèmes de surveillance des hélisurfaces
Rénovation des installations offshore vieillissantes
Il existe une opportunité considérable pour moderniser les installations de surveillance d'hélisurfaces existantes qui restent opérationnelles mais nécessitent des améliorations en matière de conformité, de connectivité, de détection ou de gestion des données. Les opérateurs peuvent souvent préserver une partie de l'infrastructure existante tout en remplaçant les processeurs, capteurs, interfaces ou logiciels obsolètes. Cette approche permet un investissement moins perturbateur qu'un remplacement complet du système. Les fournisseurs peuvent développer des solutions de modernisation standardisées couvrant la mesure de mouvement, l'instrumentation météorologique, les communications, les écrans et l'accès à distance. La formation et la certification peuvent être intégrées aux mises à niveau techniques afin de réduire les risques liés à la mise en œuvre. Les perspectives du marché des systèmes de surveillance d'hélisurfaces sont particulièrement pertinentes lorsque les évolutions réglementaires imposent des exigences de mise à niveau précises. Les fournisseurs disposant d'une connaissance approfondie du parc installé peuvent s'appuyer sur l'ingénierie de compatibilité et le support du cycle de vie pour fidéliser leurs clients et augmenter leurs revenus récurrents grâce à l'étalonnage, les mises à jour logicielles, les abonnements de surveillance et les contrats de maintenance.
Services numériques pour la surveillance au niveau de la flotte
Les prévisions concernant les systèmes de surveillance des hélisurfaces s'orientent de plus en plus vers des modèles de services connectant les installations individuelles à des plateformes opérationnelles centralisées. Ceci ouvre la voie à la fourniture de services numériques récurrents, au-delà de la simple vente de matériel. Les opérateurs gérant plusieurs navires ou installations offshore pourraient tirer profit de tableaux de bord de flotte, de bases de données historiques, de la gestion des alertes, de la surveillance de l'état des équipements, de services de cybersécurité et d'une assistance technique à distance. Les fournisseurs peuvent également intégrer des informations prévisionnelles, des données sur la foudre et des données environnementales pour optimiser la planification. Le modèle commercial pourrait combiner l'installation initiale avec des contrats annuels de licences logicielles et d'assistance. Pour réussir, ces offres nécessiteront une gouvernance des données robuste, une haute disponibilité, une connectivité sécurisée et des exigences de conformité clairement définies. De tels services peuvent générer des revenus prévisibles tout en offrant aux opérateurs une vision plus cohérente de leurs actifs géographiquement dispersés.
Développements récents
- Janvier 2026 : L’Autorité de l’aviation civile britannique (CAA) publie le premier amendement à la neuvième édition du CAP 437, introduisant la liste minimale des équipements d’hélisurface (Master Minimum Helicopter Equipment List) à l’annexe L et actualisant les exigences relatives aux aires d’atterrissage pour hélicoptères en mer. Cette révision propose un cadre actualisé pour la gestion des indisponibilités des équipements d’hélisurface critiques pour la sécurité.
- Mai 2025 : Vaisala a lancé son logiciel de surveillance des hélisurfaces Elements, intégrant à sa plateforme de surveillance offshore les technologies suivantes : profilage vertical du vent par lidar WindCube, détection de la foudre et prévisions graphiques et de données. Cette mise à jour a permis d’étendre le système, initialement conçu pour l’observation météorologique classique, à une intelligence opérationnelle intégrée pour les activités d’hélicoptères, de grues et d’installations offshore.
- Novembre 2023 : SES Energy (SES) a lancé son système d'observation météorologique évolutif pour l'aviation (SAWOS), devenant ainsi le premier fournisseur de services d'aviation offshore à disposer de son propre système de surveillance d'hélisurface approuvé par la CAA.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -