
Marché des antennes intérieures – Tendances, demande et croissance jusqu’en 2034
Taille et prévisions du marché des antennes intérieures (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : par type (antenne HDTV amplifiée, antenne HDTV non amplifiée, antenne HDTV économique) ; application (domestique, commerciale) et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00022726
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 18, 2026


Taille du marché en 2025
1,31 milliard de dollars américains
valeur de l'année de base
Prévisions pour 2034
2,37 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
6,81 %
taux de croissance
Marché adressable
16,63 milliards de dollars américains
(2026-2034)
Le marché des antennes intérieures était évalué à 1,31 milliard de dollars américains en 2025 et devrait atteindre 2,37 milliards de dollars américains d'ici 2034 ; il devrait enregistrer un TCAC de 6,81 % entre 2026 et 2034.
Analyse et perspectives du marché des antennes intérieures
- Amérique du Nord : Elle représentait 34 à 37 % des parts de marché des antennes intérieures en 2025 et devrait connaître une croissance annuelle composée de 7,1 à 7,8 % entre 2026 et 2034, soutenue par la réduction de l'abonnement aux services de télévision par câble, la maturité des canaux de vente au détail et la large disponibilité de la diffusion numérique.
- États-Unis : Ils représentaient 82 à 86 % des revenus nord-américains en 2025, avec un TCAC projeté de 7,2 à 7,9 % entre 2026 et 2034, à mesure que le visionnage hybride en streaming et par diffusion se développe.
- Europe : Elle détenait une part de marché de 25 à 28 % en 2025 et devrait croître de 6,6 à 7,3 % entre 2026 et 2034, sous l'impulsion du Royaume-Uni et de l'Allemagne, suivis de la France, de l'Italie et de l'Espagne.
- Asie-Pacifique : Elle a capté une part de marché de 23 à 26 % en 2025 et devrait enregistrer un TCAC de 8,4 à 9,2 % entre 2026 et 2034, la Chine, le Japon, la Corée du Sud, l’Inde et l’Australie étant les principaux moteurs de la demande.
- Segment le plus important : les applications domestiques détenaient 76 à 80 % de parts de marché en 2025 et devraient connaître une croissance annuelle composée de 7,4 à 8,0 % entre 2026 et 2034.
- Segment à forte croissance : Les antennes HDTV amplifiées représentaient 48 à 52 % de parts de marché en 2025 et devraient connaître une croissance annuelle composée de 8,3 à 9,0 % entre 2026 et 2034.
- Principales sociétés analysées en détail : General Electric Company, Mohu, Inc., Winegard Company, VOXX Accessories Corp., Ematic, Antennas Direct, Inc., RadioShack Online OpCo, LLC, Koninklijke Philips NV, Iskra, doo et ANTOP Antenna Inc.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
L'évolution technologique a conduit au développement des dispositifs de réception intérieure, délaissant les antennes télescopiques au profit de petits panneaux, de boucles et de systèmes d'amplification. Ces produits intègrent des fonctionnalités dans les bandes UHF et VHF haute, ainsi que des filtres LTE et 5G. La production, encore relativement simple, privilégie la qualité : câbles coaxiaux, connecteurs, composants des amplificateurs et films conducteurs sont autant d'éléments qui déterminent le bon fonctionnement des dispositifs. Le marché des antennes intérieures valorise ainsi les performances éprouvées, les instructions d'installation claires et les portées annoncées réalistes.
Les tendances futures du marché des antennes intérieures devraient inclure une croissance de la demande dans les environnements urbains en pleine transition de la télévision payante vers la télévision numérique terrestre et une augmentation du taux de pénétration des téléviseurs connectés. Les mesures réglementaires visant à améliorer les services de diffusion pourraient élargir la clientèle potentielle. Les détaillants privilégieront les appareils présentant un faible taux de retour et des instructions d'installation plus claires. Les investissements seront orientés vers le gain adaptatif, l'indicateur de signal, le boîtier recyclable et les logiciels de sélection des chaînes locales. Le Brésil, l'Inde, l'Asie du Sud-Est et certains pays du Moyen-Orient offrent des perspectives de croissance à long terme.
Portée du rapport sur le marché des antennes intérieures
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 1,31 milliard de dollars américains |
| Taille du marché d'ici 2034 | 2,37 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 6,81% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des antennes intérieures
La croissance du marché des antennes intérieures est alimentée par l'écart croissant entre le coût de la télévision par abonnement et la volonté des consommateurs de payer pour des chaînes locales d'information, de sport, de météo et d'urgence. En juillet 2025, 16,3 % des foyers américains ne disposaient que de la télévision hertzienne, contre 13,3 % un an auparavant.
Cet écosystème regroupe les diffuseurs, les concepteurs d'antennes, les fabricants de composants, les équipementiers, les détaillants, les installateurs et les propriétaires de téléviseurs. L'offre reste relativement flexible, bien qu'elle soit très sensible à des facteurs tels que la qualité des conducteurs, le bruit des amplificateurs, les pertes de câble et les performances annoncées des produits. La distribution multicanaux contribue à étendre la portée, tandis que l'emplacement et la configuration de l'émetteur permettent de réduire les taux de retour.
Le marché des antennes d'intérieur devrait se caractériser par une forte fragmentation, marquée par une concurrence féroce entre les grands noms de l'électronique, les entreprises spécialisées dans les antennes et les fournisseurs en ligne proposant des solutions à bon prix. Des sociétés comme General Electric Company, Koninklijke Philips NV et VOXX Accessories Corp. tirent profit de leur notoriété, tandis que les autres entreprises misent sur leur expertise en ingénierie de réception et leur spécialisation dans ce domaine.
L'investissement stratégique sur le marché des antennes d'intérieur évolue, passant d'une simple extension de portée à une approche plus sophistiquée : amplification contrôlée, support de montage mobile, mesure de la puissance du signal et offres expliquant la compatibilité UHF/VHF. Parmi les fournisseurs axés sur le rapport qualité-prix, on trouve Ematic et RadioShack Online OpCo, LLC, tandis que les spécialistes établis consolident leur position grâce à des tests produits rigoureux, la formation du personnel technique et une offre diversifiée.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
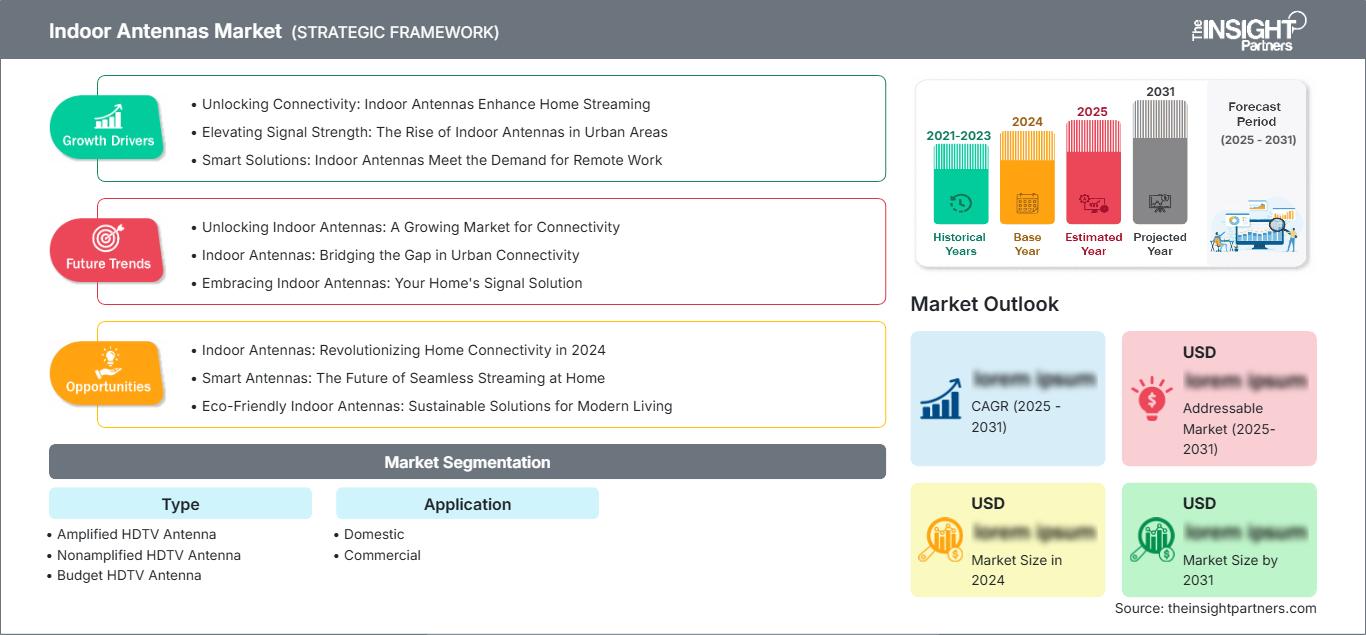
Marché des antennes intérieures : Perspectives stratégiques
Perspectives régionales
Marché des antennes intérieures en Amérique du Nord
L'Amérique du Nord représentait 34 à 37 % du chiffre d'affaires mondial en 2025 et devrait connaître une croissance annuelle composée de 7,1 à 7,8 % jusqu'en 2034. La part de marché des antennes intérieures est portée par une bonne connaissance du marché par les consommateurs, une large diffusion terrestre, un taux élevé de possession de téléviseurs et une grande disponibilité dans les magasins d'électronique, les grandes surfaces et sur Internet. Aux États-Unis, 76 % des foyers reçoivent déjà la télévision de nouvelle génération (NextGen TV), ce qui renforce l'importance des produits compatibles.
La croissance du marché dans ces régions est alimentée par la demande de remplacement du câble et par la préférence des consommateurs pour l'association d'abonnements de streaming et de chaînes gratuites. Les antennes plates amplifiées offrent de bonnes performances dans les zones périurbaines et périphériques, tandis que les antennes non amplifiées fonctionnent mieux à proximité des stations de transmission urbaines. Le Canada contribue à cette croissance grâce à ses réseaux métropolitains et aux régions éloignées où la réception peut compléter l'offre haut débit.
Marché américain des antennes intérieures
Les États-Unis représentaient 82 à 86 % des revenus nord-américains en 2025 et devraient connaître une croissance annuelle composée de 7,2 à 7,9 %. Les foyers recevant uniquement la télévision par voie hertzienne représentaient 16,3 % des foyers équipés d'un téléviseur en juillet 2025, contre 13,3 % en juillet 2024, malgré un changement de méthodologie de classification en 2024. Cette audience croissante favorise directement le remplacement des antennes intérieures, l'installation de systèmes multi-pièces et les nouveaux achats de téléviseurs par les ménages, réduisant ainsi les dépenses liées à la télévision payante traditionnelle.
L'usage est principalement domestique, mais les chambres d'hôtel, les bureaux, les salles d'attente, les établissements scolaires et les véhicules de loisirs génèrent des besoins commerciaux. Les sociétés Winegard, Antennas Direct, Inc., Mohu, Inc., General Electric Company et VOXX Accessories Corp. proposent des gammes de produits et réalisent des volumes de vente importants. Le choix du consommateur repose principalement sur la proximité de l'antenne, le matériau des murs, la bande VHF, la possibilité de contourner l'amplificateur et la longueur du câble. La généralisation de la technologie ATSC 3.0 améliore les connaissances des consommateurs ; cependant, l'efficacité de l'antenne dépend des fréquences radio et non de la résolution de l'image.
Marché européen des antennes intérieures
L'Europe représentait 25 à 28 % du chiffre d'affaires en 2025 et devrait connaître une croissance annuelle composée de 6,6 à 7,3 % jusqu'en 2034. Le Royaume-Uni domine la demande régionale grâce à une large couverture de la télévision gratuite et à la télévision terrestre traditionnelle. Les antennes compactes sont idéales pour les logements locatifs et les téléviseurs d'appoint, et les produits doivent être compatibles avec les signaux UHF et VHF pertinents. Les distributeurs privilégient un design discret, une compatibilité fiable et une recherche de chaînes simplifiée.
L'Allemagne arrive ensuite, avec sa forte densité de population en immeubles d'appartements dans les villes, son pouvoir d'achat élevé en électronique grand public et une bonne réception terrestre en ville. Iskra, doo et les distributeurs européens contribuent à garantir la disponibilité des produits spécialisés. Le potentiel du marché allemand réside dans les antennes amplifiées de haute qualité offrant une bonne réjection des interférences, car les murs renforcés, les appareils électroniques intérieurs et la forme complexe des émetteurs peuvent dégrader les performances des appareils moins chers.
L'autre source de demande provient de France, d'Italie et d'Espagne. La France bénéficie en effet d'une excellente couverture numérique terrestre, l'Italie de la télévision gratuite et l'Espagne de nombreux immeubles collectifs en milieu urbain. La croissance du marché national reste tributaire du développement des ménages, de l'acquisition d'un second téléviseur, des infrastructures touristiques et du fait que le pays n'utilise pas la télévision payante. L'adaptation des produits aux spécificités locales, le choix des connecteurs adéquats, des instructions d'installation multilingues et des réglages de gain appropriés sont essentiels pour optimiser les taux de retour.
Marché des antennes intérieures de la région Asie-Pacifique
La région Asie-Pacifique a généré entre 23 et 26 % des revenus en 2025 et devrait enregistrer un taux de croissance annuel composé (TCAC) de 8,4 à 9,2 % jusqu'en 2034, soit le rythme de croissance régional le plus rapide. La Chine domine le marché grâce à son volume de production et à l'étendue de son commerce électronique, tandis que le Japon et la Corée du Sud soutiennent les produits compacts haut de gamme. En Corée du Sud, les services ATSC 3.0 couvrent plus de 80 % de la population.
L'Inde offre un potentiel de croissance à long terme grâce à l'évaluation de la modernisation de la diffusion mobile et de la diffusion hertzienne, tandis que l'Australie soutient la demande grâce à son système de télévision gratuite bien établi. Les atouts industriels résident dans des chaînes d'approvisionnement denses en composants, une expertise en matériaux conducteurs et un assemblage à faible coût. Les transitions numériques impulsées par les politiques publiques, la pénétration des téléviseurs connectés et la croissance des appartements urbains favorisent les antennes d'intérieur amplifiées et faciles à installer.
Marché des antennes intérieures au Moyen-Orient et en Afrique
Le Moyen-Orient et l'Afrique devraient connaître une croissance annuelle composée de 6,5 % à 7,2 % jusqu'en 2034. L'Afrique du Sud est en tête grâce à son secteur de la distribution relativement développé et à son écosystème de télévision terrestre. L'Arabie saoudite et les Émirats arabes unis génèrent une demande commerciale ciblée, notamment dans les domaines de l'hôtellerie, des résidences de tourisme, du logement de personnel et de l'installation d'écrans secondaires.
Dans le reste du Moyen-Orient et de l'Afrique, la disponibilité du signal dépend de la couverture du TNT, du coût, de la fiabilité du réseau électrique et de la disponibilité des chaînes locales. Les produits d'intérieur permettent d'éviter les coûts d'installation sur les toits, mais les constructions en béton et la distance de l'émetteur peuvent limiter la réception. Les distributeurs qui proposent des conseils d'installation, un câblage durable et une amplification réglable sont mieux placés que les vendeurs qui s'appuient sur des affirmations de portée non vérifiées.
Analyse de segmentation
Taper
Le marché des antennes d'intérieur devrait connaître une croissance annuelle composée (TCAC) de 7,5 % à 8,1 % entre 2026 et 2034. Il englobe les modèles amplifiés, non amplifiés et les antennes HDTV économiques, chacun étant adapté à différentes conditions de réception et à différents niveaux de prix. Le choix de l'antenne dépend de la proximité de l'émetteur, de l'atténuation du signal par le bâtiment, de son emplacement dans la pièce, des bandes de fréquences et des interférences. Les fabricants proposent de plus en plus de systèmes de contournement d'amplificateur, de câbles coaxiaux plus longs, de circuits à faible bruit et d'instructions de positionnement plus claires afin d'améliorer la réception et de réduire les retours inutiles.
- Antenne HDTV amplifiée : répond à la demande là où les bâtiments, la distance ou les signaux partagés affaiblissent la réception. Le gain commutable, l’amplification à faible bruit et le filtrage cellulaire font de cette catégorie un outil stratégique pour les zones périurbaines et les environnements intérieurs difficiles.
- Antenne HDTV non amplifiée : Idéale pour les foyers situés à proximité d’émetteurs où un gain excessif peut saturer les tuners. Sa conception simple, son prix abordable, son fonctionnement passif et son faible risque de panne garantissent une demande stable en remplacement d’antennes en milieu urbain.
- Antenne HDTV économique : Conçue pour les primo-accédants, les téléviseurs d'occasion, les résidences étudiantes et les marchés très sensibles au prix. Son succès repose sur des spécifications transparentes, un câble de qualité acceptable, une installation facile et un faible taux de retour.
Application
L'utilisation de cette technologie devrait enregistrer un TCAC de 7,3 % à 7,9 % entre 2026 et 2034. Les installations domestiques représentent la majeure partie du volume, tandis que l'usage commercial se répartit entre l'hôtellerie, les bureaux, les loisirs, l'éducation et les établissements recevant du public. L'adoption est la plus forte là où les programmes locaux et l'accès aux informations d'urgence sont appréciés sans frais de service récurrents. Les acheteurs commerciaux privilégient la facilité d'installation, la robustesse des connecteurs, la cohérence des achats et la documentation technique, tandis que les particuliers privilégient l'esthétique, la disponibilité des chaînes et la facilité de repositionnement.
- Sur le marché domestique : la demande est principalement concentrée sur les téléviseurs principaux, les chambres à coucher, les logements locatifs, les appartements et les foyers ayant résilié leur abonnement au câble. La possession de plusieurs téléviseurs et l’accès abordable aux chaînes locales favorisent les achats réguliers de remplacement et d’extension de gamme.
- Secteur commercial : Couvre les hôtels, les bureaux, les salles d’attente, les établissements scolaires, les véhicules de loisirs et les petits espaces. Les exigences en matière d’approvisionnement privilégient une réception fiable, une installation standardisée, un câblage durable et des besoins de maintenance réduits.
Aperçu des opportunités
|
Application |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|
Domestique |
Haut |
Visionnage hybride |
Mature |
|
Commercial |
Moyen |
Rénovation hôtelière |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des antennes intérieures
Économie du désabonnement aux chaînes câblées et de la télévision hybride
Les ménages combinent de plus en plus un ou deux abonnements à des plateformes de streaming avec la télévision locale gratuite, plutôt que de conserver un abonnement complet au câble ou au satellite. Cette tendance confère aux antennes intérieures un rôle pratique en tant que points d'accès économiques à l'information, à la météo, aux sports et aux alertes d'urgence. Aux États-Unis, le taux de pénétration de la télévision hertzienne seule a atteint 16,3 % en juillet 2025, contre 13,3 % en juillet 2024, témoignant d'un regain d'intérêt pour la réception hertzienne. Cet engouement se prolonge au-delà du premier achat, car les ménages installent souvent des antennes dans les chambres, les cuisines, les logements locatifs et sur un deuxième téléviseur. Les fabricants ont tout intérêt à expliquer la disponibilité des chaînes et leur emplacement, tandis que les distributeurs profitent de la possibilité de proposer des gammes d'antennes adaptées à la distance et aux caractéristiques du bâtiment.
Expansion de la diffusion numérique avancée
La modernisation de la diffusion favorise le renouvellement des équipements en sensibilisant le public à la télévision terrestre et en valorisant les appareils de réception compatibles. Aux États-Unis, plus de 76 % des foyers bénéficient d'une couverture ATSC 3.0, et en Corée du Sud, plus de 80 % de la population. Cette norme améliore la qualité vidéo et audio, l'accessibilité, les alertes d'urgence et les fonctionnalités interactives, même si l'antenne reste un dispositif radiofréquence et non un générateur de résolution. Lors du renouvellement de leur téléviseur ou de leur récepteur, les consommateurs réévaluent fréquemment leur matériel de réception, privilégiant la compatibilité UHF/VHF et une réception stable en intérieur. Les fournisseurs peuvent tirer parti de cette évolution grâce à des informations précises sur la compatibilité, la possibilité de contourner l'amplificateur et des instructions pour la recherche de nouvelles chaînes. Des mesures réglementaires visant à faciliter la transition peuvent renforcer la confiance et assurer la visibilité des produits en magasin.
Amélioration de l'amplification et du contrôle des interférences
La densité des équipements électroniques urbains et les matériaux de construction modernes créent des conditions de réception difficiles, ce qui accroît la demande de produits techniquement performants. Les amplificateurs à faible bruit compensent les pertes dues aux câbles et aux répartiteurs, tandis que les filtres LTE et 5G contribuent à atténuer les interférences cellulaires environnantes. Les modèles les plus performants permettent de désactiver l'amplification, car un gain excessif peut saturer un tuner TV situé près d'un émetteur. Cette flexibilité étend la zone de couverture d'un même modèle et réduit les coûts de retour. Les indicateurs de puissance du signal, les câbles coaxiaux plus longs et les solutions de placement optimisées améliorent encore les résultats d'installation. Le marché s'oriente progressivement vers des modèles amplifiés plus performants, notamment dans les maisons de banlieue, les appartements avec peu de fenêtres, les chambres d'hôtel et les endroits où l'installation d'équipements extérieurs est impossible.
Tendances futures du marché des antennes intérieures
Systèmes de réception intérieure adaptatifs
Le marché des antennes d'intérieur évoluera vers une réception adaptative plutôt qu'à gain fixe. Les futures conceptions intégreront des amplificateurs adaptatifs, un retour d'information sur la qualité du signal et un positionnement assisté via des applications mobiles ou des téléviseurs. Des algorithmes permettront aux utilisateurs de comparer les emplacements, de détecter la saturation du réseau et de distinguer les problèmes de réception de l'indisponibilité des chaînes. Les fabricants pourront intégrer des câbles amovibles, des modules d'injection de puissance et un système de contournement automatique des amplificateurs afin de couvrir un plus grand nombre de foyers avec une gamme de produits plus restreinte. Cette évolution renforcera la confiance des consommateurs et réduira les retours, permettant ainsi aux fabricants de pratiquer des prix plus élevés, basés sur la performance de l'installation plutôt que sur la portée annoncée.
Plateformes de produits durables et axées sur le design
L'avenir des antennes d'intérieur réside dans une meilleure intégration au sein des intérieurs contemporains, car les utilisateurs refusent d'avoir des équipements visibles à proximité du téléviseur fixé au mur. Films conducteurs, finitions textiles, couleurs réversibles, petits supports et surfaces adhésives permettront de placer l'antenne n'importe où sans compromettre ses performances. Le développement durable sera également un critère de choix, avec une réduction de l'utilisation du plastique, des emballages en papier recyclable, des câbles coaxiaux interchangeables et des amplificateurs à faible consommation d'énergie. Les exigences européennes accéléreront ce processus, mais ces normes sont envisageables à l'échelle mondiale pour toutes les marques, y compris les marques de distributeur. Ceci représente un avantage commercial indéniable en termes de longévité et de réduction des retours pour cause de panne.
Opportunités du marché des antennes intérieures
Kits localisés pour les marchés numériques terrestres émergents
Les fabricants peuvent élaborer des stratégies d'entrée sur le marché en fonction des pays modernisant leur réseau de télévision terrestre ou élargissant l'accès aux produits électroniques grand public. Cette opportunité ne se limite pas à l'exportation d'une antenne universelle. Les investisseurs doivent financer la validation locale des fréquences, le choix des connecteurs, la documentation d'installation multilingue, la formation à la disponibilité des chaînes et les partenariats de distribution avec les détaillants de téléviseurs. L'adoption par le Brésil des technologies dérivées de l'ATSC 3.0 et l'exploration par l'Inde de la diffusion directe sur mobile illustrent comment une évolution des politiques peut favoriser la prise de conscience des besoins en matière de réception. Des modèles amplifiés abordables, dotés de câbles résistants, peuvent desservir les villes à forte densité d'immeubles, tandis que les modèles passifs conviennent aux zones à signal fort. Une stratégie progressive, s'appuyant sur des détaillants pilotes, le suivi du taux de retour et les retours des installateurs, permet de limiter les risques avant un déploiement national et de distinguer les performances réelles des promesses marketing.
Rénovation commerciale et forfaits multi-pièces
Les groupes hôteliers, les gestionnaires de résidences étudiantes, les concessionnaires de véhicules de loisirs, les bureaux et les lieux publics offrent une opportunité évolutive pour des solutions de réception standardisées. Les fournisseurs doivent proposer un accompagnement pour l'étude des sites, des options de longueur de câble, des accessoires de montage, des plans de chaînes et un service d'assistance centralisé pour les achats. Les acheteurs professionnels privilégient une installation prévisible et une maintenance réduite aux arguments marketing destinés aux particuliers. Les kits multi-pièces permettent de combiner antennes, répartiteurs, amplificateurs et câbles de remplacement, tout en préservant la flexibilité pour les établissements présentant différentes configurations d'émetteurs. Les partenariats avec les installateurs de télévision et les distributeurs de solutions de gestion d'installations peuvent raccourcir les cycles de vente et améliorer le service après-vente. Les établissements les plus susceptibles de proposer des chaînes d'information locales et d'urgence sans engendrer de coûts de service récurrents pour chaque écran ou pièce sont les clients idéaux.
Développements récents
- Juin 2025 : Ericsson a annoncé un important développement de ses capacités de fabrication et d’ingénierie d’antennes en Inde, et a dévoilé son premier modèle d’antenne fabriqué dans le pays pour l’exportation mondiale. Cette initiative renforce le rôle de l’Inde en tant que plateforme stratégique pour l’innovation, la production et la distribution mondiale d’Ericsson. La nouvelle antenne a été présentée lors d’un événement auquel a assisté Jyotiraditya M. Scindia, ministre indien des Communications et du Développement de la région du Nord-Est. Le produit devrait être commercialisé en juin 2025, les premières livraisons internationales étant prévues pour juillet.
- Février 2026 : AntennaWare a annoncé une nouvelle gamme d’antennes BodyWave conçues pour répondre aux défis de connectivité sans fil dans les applications où les appareils fonctionnent à proximité du corps humain ou de surfaces métalliques. L’entreprise a dévoilé ces nouveaux produits lors du salon Embedded World, élargissant ainsi son offre au-delà des solutions DECT, Bluetooth et UWB existantes.
- Mars 2026 : Adant Technologies a lancé une nouvelle solution d’antenne intelligente conçue pour améliorer les performances des routeurs, passerelles et nœuds Wi-Fi maillés sans engendrer de surcoût matériel significatif par rapport aux systèmes d’antennes passives classiques. Cette nouvelle technologie modifie dynamiquement le diagramme de rayonnement de l’antenne afin de sélectionner la configuration la plus efficace pour chaque connexion sans fil.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -