
Marché des systèmes d’extraction industrielle : taille et croissance 2034
Rapport d'analyse du marché des systèmes d'échappement industriels : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et opportunités de croissance. Couverture : par type (général et local) ; secteur d'utilisation finale (pétrole et gaz, chimie, métallurgie et mines, textile et automobile) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPMC00002744
- Catégorie : Fabrication et construction
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : August 28, 2026


Taille du marché en 2025
3,76 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
5,06 milliards de dollars US
Prévisions pour 2034
TCAC 2026-2034
3,35 %
taux de croissance
Marché adressable
40,05 milliards de dollars US
(2026-2034)
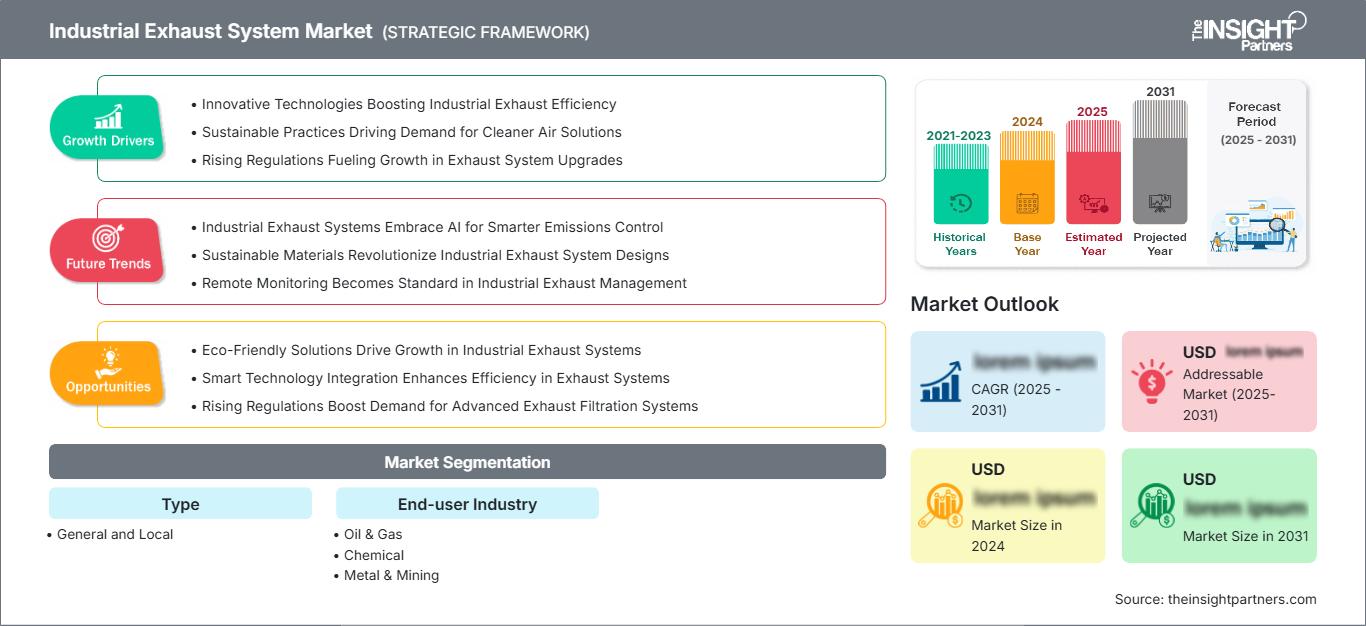
Le marché des systèmes d'extraction industrielle était évalué à 3,76 milliards de dollars américains en 2025 et devrait atteindre 5,06 milliards de dollars américains d'ici 2034, avec un taux de croissance annuel composé (TCAC) de 3,55 % sur la période 2026-2034. Cette demande reflète le remplacement continu des ventilateurs, conduits, hottes, dépoussiéreurs et systèmes de contrôle vieillissants dans les environnements de production à risques, ainsi que l'augmentation des capacités de production sur de nouveaux sites. Les acheteurs privilégient de plus en plus l'évaluation des performances globales du système (capture, transport, filtration, rejet, surveillance et maintenance) plutôt que l'achat de composants de ventilation isolés.
L'Amérique du Nord demeure un centre de demande technologiquement mature, avec un TCAC estimé entre 3,2 % et 3,8 % jusqu'en 2034. La taille du marché des systèmes d'extraction industrielle est soutenue par des exigences contraignantes en matière de captage à la source et par une modernisation constante des secteurs de l'automobile, de la métallurgie, de la chimie, de l'énergie et de la fabrication de pointe. Les investissements dans la modernisation privilégient de plus en plus les variateurs de vitesse, le contrôle du débit d'air, les moteurs à haut rendement, les collecteurs modulaires et l'équilibrage optimisé de l'air d'appoint, notamment lorsque les opérateurs doivent documenter le contrôle de l'exposition et réduire la consommation d'électricité sans compromettre la continuité des processus.
Analyse et perspectives du marché des systèmes d'échappement industriels
- Amérique du Nord : Elle représentait 30 à 34 % du marché des systèmes d'échappement industriels en 2025 et devrait enregistrer un TCAC de 3,2 à 3,8 % entre 2026 et 2034, grâce aux modernisations axées sur la conformité, aux projets de relocalisation et au remplacement des systèmes installés inefficaces.
- États-Unis : Ils représentaient 78 à 82 % de la demande nord-américaine en 2025 et devraient connaître une croissance annuelle composée de 3,3 à 3,9 % entre 2026 et 2034.
- Europe : Elle détenait une part de marché de 25 à 29 % en 2025 et devrait croître à un TCAC de 3,0 à 3,6 % entre 2026 et 2034 ; l’Allemagne, le Royaume-Uni, la France, l’Italie et l’Espagne constituent les principaux moteurs de la demande.
- Asie-Pacifique : Elle a capté une part de marché de 27 à 31 % en 2025 et devrait connaître un TCAC de 4,2 à 4,8 % entre 2026 et 2034, sous l’impulsion de la Chine, du Japon, de la Corée du Sud, de l’Inde et de l’Australie.
- Segment le plus important : Les systèmes généraux détenaient une part de marché de 54 à 58 % en 2025 et devraient progresser à un TCAC de 3,0 à 3,6 % entre 2026 et 2034.
- Segment à forte croissance : Les systèmes locaux représentaient 42 à 46 % de parts de marché en 2025 et devraient enregistrer un TCAC de 4,0 à 4,6 % entre 2026 et 2034.
- Principales entreprises analysées en détail : Greenheck Fan Corporation, Loren Cook Company, Twin City Fan Companies, Ltd., TROX GmbH, Systemair AB, Howden Group Limited, Nederman Holding AB, Donaldson Company, Inc., CECO Environmental Corp. et Camfil AB.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Les tendances du marché des systèmes d'échappement industriels privilégieront de plus en plus les réductions de carbone vérifiables plutôt que la durabilité globale. Les fabricants exploreront l'utilisation d'adhésifs biosourcés, de charges de capture du carbone, de supports recyclés, d'énergies renouvelables et de programmes de reprise des revêtements de sol installés. Les déclarations environnementales au niveau du produit s'uniformiseront, les services d'achat exigeant des données sur les processus « du berceau à la porte » et le taux de recyclage. La conception évoluera vers l'utilisation de couches séparables, l'optimisation des flux de matériaux et l'application d'adhésifs facilitant la récupération. Les acheteurs professionnels évalueront de plus en plus les fournisseurs en fonction de leur capacité à collecter et recycler les matériaux, en plus du prix et de l'esthétique.
Rapport sur le marché des systèmes d'échappement industriels
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 3,76 milliards de dollars américains |
| Taille du marché d'ici 2034 | 5,06 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 3,35% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des systèmes d'échappement industriels
La croissance du marché des systèmes d'extraction industrielle est stimulée par une gestion plus stricte des poussières, fumées, brouillards, vapeurs et gaz issus des procédés industriels. Conformément aux recommandations de l'OSHA, les systèmes d'extraction générale, les systèmes d'extraction locale, l'apport d'air neuf, le CVC et la recirculation sont considérés comme des techniques distinctes, mais souvent combinées. La chaîne de valeur qui en résulte comprend des consultants, des fabricants de ventilateurs et de hottes, des fabricants de conduits, des experts en filtration, des fabricants de moteurs et de systèmes de contrôle, ainsi que des entreprises d'installation, de test et de maintenance.
L'environnement d'approvisionnement est axé sur les applications et non sur les produits de base. Les aciers inoxydables, les métaux revêtus, les polymères spéciaux, les moteurs antidéflagrants, les capteurs et les filtres influent sur les délais de livraison et la rentabilité. Les ventilateurs peuvent être configurés rapidement, tandis que les procédés corrosifs, à haute température ou explosifs nécessitent des emballages spécifiques, des mesures sur site, un équilibrage et des tests. Les filtres, les courroies, les roulements, les amortisseurs et les services de surveillance assurent un revenu stable entre les projets.
L'analyse du marché des systèmes d'extraction industrielle met en évidence une concurrence fragmentée, caractérisée par la présence de fournisseurs de plateformes à l'échelle mondiale et de spécialistes locaux en ingénierie. Greenheck Fan Corporation, Loren Cook Company et Twin City Fan Companies, Ltd. sont des concurrents acharnés dans le domaine des équipements de ventilation. TROX GmbH et Systemair AB proposent des gammes complètes de solutions de ventilation. Howden Group Limited répond aux exigences complexes des industries lourdes, tandis que Nederman Holding AB, Donaldson Company, Inc., CECO Environmental Corp. et Camfil AB se concentrent sur la captation et la filtration des gaz d'échappement.
Les investissements actuels portent sur la surveillance numérique et l'optimisation énergétique, la modularité et les acquisitions stratégiques. Le principal avantage concurrentiel résidera dans la démonstration de l'efficacité de la captation, du rendement global du système, de la réactivité du service après-vente et d'une documentation complète, plutôt que dans la simple capacité de débit d'air. Les entreprises capables d'intégrer ventilateurs, capteurs, systèmes de contrôle et services sur site peuvent atténuer les risques d'interface pour les installations.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des systèmes d'échappement industriels : Perspectives stratégiques
Perspectives régionales
marché des systèmes d'échappement industriels en Amérique du Nord
Le marché nord-américain des systèmes d'échappement industriels représentait 30 à 34 % de la demande mondiale en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 3,2 à 3,8 % entre 2026 et 2034. La part de marché de ce fournisseur s'explique par son important parc installé dans les secteurs de l'automobile, de la chimie, de la métallurgie, des mines, de l'agroalimentaire, du pétrole et du gaz, de l'entreposage et de la fabrication. Les réglementations relatives à la capture des émissions à la source, aux inspections des compagnies d'assurance, aux programmes de santé mis en place par les syndicats et aux limites d'exposition des entreprises imposent un besoin d'équilibrage, d'inspection et de mise à niveau réguliers.
Sur le marché des systèmes d'extraction industrielle, les systèmes de remplacement intègrent souvent des capteurs de débit d'air, des variateurs de fréquence, des moteurs à haut rendement et des systèmes de surveillance de l'état aux hottes, conduits et collecteurs existants. Les investissements du Canada dans l'exploitation minière et le traitement des minerais, ainsi que ceux du Mexique dans la production automobile et électronique, complètent les investissements américains dans l'automatisation de la production. Le processus d'achat est fortement axé sur les spécifications en raison des flux corrosifs, des poussières combustibles, des températures extrêmes et des rejets extérieurs. La proximité des laboratoires d'essais, des techniciens de maintenance sur site, des produits certifiés et des composants en stock est un atout précieux pour les fournisseurs, notamment dans les délais impartis.
Marché américain des systèmes d'échappement industriels
Les prévisions du marché des systèmes d'extraction industrielle indiquent que les États-Unis représentaient 78 à 82 % des revenus nord-américains en 2025 et devraient connaître une croissance annuelle composée (TCAC) de 3,3 à 3,9 % jusqu'en 2034. Les exigences fondamentales des réglementations nationales en matière de contrôle de la ventilation, notamment la capture et l'évacuation adéquates des polluants dangereux, génèrent une demande de base. La fabrication de semi-conducteurs, les usines de batteries, les installations auxiliaires des centres de données, la métallurgie, la chimie, le raffinage et la relocalisation de la production contribuent aux projets de construction de nouvelles installations, tandis que les usines existantes font l'objet de modernisations avec des ventilateurs, des dépoussiéreurs, des conduits et des systèmes de contrôle.
Greenheck Fan Corporation, Loren Cook Company, Twin City Fan Companies, Ltd., Donaldson Company, Inc. et CECO Environmental Corp. fournissent d'importantes quantités de produits, d'ingénierie, de réseaux de distribution et de services aux particuliers. Les tendances actuelles incluent la maîtrise des émissions de fumées lors des procédés de soudage et d'usinage, le dépoussiérage pour la finition et la manutention des matériaux, ainsi que la résistance à la corrosion pour les procédés chimiques. Les clients exigent des performances élevées, mesurées par l'indice d'énergie des ventilateurs, une maintenance aisée, une alarme à distance, la mesure du débit d'air et la redondance. Le calendrier de mise en œuvre des projets dépend de l'obtention des permis, de la planification financière, des plans d'arrêt et de la disponibilité de personnel qualifié pour l'installation.
Marché européen des systèmes d'échappement industriels
L'Europe représentait 25 à 29 % des ventes mondiales en 2025 et devrait enregistrer un TCAC de 3,0 à 3,6 % entre 2026 et 2034, l'Allemagne étant en tête. La tarification de l'énergie, la sécurité des machines, la maîtrise de l'exposition des travailleurs et la décarbonation de l'industrie favorisent l'efficacité énergétique, la récupération de chaleur, la gestion des flux d'air à la demande et la prévention des fuites. Au Royaume-Uni, des opportunités de rénovation existent dans les secteurs de la métallurgie, de l'automobile, de la chimie et de l'industrie manufacturière traditionnelle, où le recours à l'ingénierie pour l'extraction locale de l'énergie permet une modernisation sans rénovation complète des bâtiments.
L'Allemagne bénéficie de conditions favorables à l'implantation de pôles industriels denses dans les secteurs de la mécanique, de l'automobile, de la chimie, de la fabrication et des technologies environnementales, ce qui favorise l'intégration et la production d'équipements de haute qualité. La France regroupe les industries aérospatiales, automobiles, chimiques et nucléaires ; l'Italie, les industries mécaniques, textiles, céramiques et métallurgiques ; et l'Espagne, les industries automobiles, agroalimentaires, chimiques et de la fabrication d'équipements pour les énergies renouvelables. Les entreprises TROX GmbH, Systemair AB, Nederman Holding AB, Howden Group Limited et Camfil AB contribuent au développement de l'ingénierie et de la distribution dans la région. Pour les clients, il est essentiel de disposer de systèmes de captation performants, d'une régulation fiable, de moteurs efficaces, d'une filtration de qualité et d'un service après-vente irréprochable.
Marché des systèmes d'échappement industriels de la région Asie-Pacifique
La région Asie-Pacifique représentait 27 à 31 % de la demande mondiale en 2025 et devrait enregistrer un taux de croissance annuel composé (TCAC) de 4,2 à 4,8 % jusqu'en 2034, soit le rythme de croissance régional le plus rapide. La Chine domine le marché grâce aux métaux, aux produits chimiques, à l'automobile, aux batteries, à l'électronique et à l'industrie en général. Les systèmes de contrôle de précision et l'efficacité énergétique sont les principaux axes de développement des marchés japonais et coréens, tandis que l'automobile, le raffinage, la chimie, la sidérurgie et le textile constituent les priorités de l'Inde.
L'Australie compte de nombreux projets d'exploitation minière et de traitement des minéraux. L'application des politiques en vigueur, les parcs industriels, la production destinée à l'exportation et les normes de sécurité internationales favorisent leur développement. La concurrence par les prix est intense ; toutefois, la complexité des projets incite les fournisseurs à proposer des solutions de prévention de la corrosion, de protection contre les explosions, d'intégration de la filtration et de mise en service à se démarquer.
Marché des systèmes d'échappement industriels au Moyen-Orient et en Afrique
Le marché du Moyen-Orient et de l'Afrique devrait connaître une croissance annuelle composée (TCAC) de 3,6 % à 4,2 % entre 2026 et 2034, l'Arabie saoudite étant en tête. Le raffinage, la pétrochimie, l'exploitation minière, la métallurgie, la cimenterie et la diversification industrielle alimentent la demande en emballages résistants aux hautes températures et à la corrosion. Les Émirats arabes unis contribuent à cette croissance grâce aux activités de transformation en aval, à la logistique et aux projets de fabrication de pointe.
L'Afrique du Sud concentre la demande dans les secteurs minier, métallurgique, automobile et chimique, tandis que le reste de la région MENA reste axé sur les projets. Les exigences de localisation et les conditions d'exploitation à distance renforcent l'importance de conceptions robustes, de la disponibilité des pièces de rechange, de la formation et du suivi de l'état des installations. Les marchés publics regroupent souvent la ventilation avec les contrats de contrôle des émissions, de traitement de l'air ou de modernisation des installations.
Analyse de segmentation
Taper
Le segment « Type » devrait connaître une croissance annuelle composée de 3,4 % à 4,0 % entre 2026 et 2034. Le marché des systèmes d’extraction industriels couvre la dilution à l’échelle de l’espace et la capture à la source, le choix étant déterminé par la toxicité des contaminants, la concentration des émissions, la mobilité des procédés, la proximité des travailleurs et l’équilibre de l’air d’appoint. Les systèmes généraux restent prédominants dans les grandes installations, tandis que les configurations locales prennent de l’importance lorsque les émissions à haut risque doivent être capturées avant dispersion.
- Généralités : Le système d’extraction General couvre des charges polluantes importantes et à faible concentration sur de vastes zones de production. Son parc installé conséquent répond à la demande de remplacement, même si la consommation d’énergie et la spécificité limitée des sources incitent à une gestion plus intelligente des flux d’air.
- Local : Le système d’aspiration localisée capte les fumées, les poussières, les brouillards, les vapeurs ou les gaz à proximité des points de production. Son importance stratégique s’accroît avec l’automatisation du soudage, la manipulation de produits chimiques, la finition et les procédés à forte exposition.
Industrie utilisatrice finale
Le segment des industries utilisatrices finales devrait connaître une croissance annuelle composée de 3,3 % à 3,9 % entre 2026 et 2034. La demande varie en fonction de la nature chimique des contaminants, de l'intensité de la production, de la réglementation et des cycles d'investissement. Les industries lourdes nécessitent des ventilateurs et des équipements de captage robustes, les industries chimiques privilégient la résistance à la corrosion et le confinement, les industries textiles gèrent les peluches et la chaleur, tandis que les usines automobiles combinent des systèmes de ventilation pour les fumées de soudage, la peinture, les brouillards d'usinage et la ventilation générale au sein d'installations intégrées.
- Pétrole et gaz : les raffineries, les terminaux, les stations de compression et les installations de traitement nécessitent une extraction fiable des vapeurs, de la chaleur et des émissions de traitement, avec une certification pour les zones dangereuses et des spécifications de conception répondant aux normes de résistance à la corrosion.
- Industrie chimique : Les installations chimiques privilégient la capture confinée, les matériaux compatibles, l’intégration d’épurateurs et le fonctionnement redondant, car les flux toxiques, corrosifs ou réactifs imposent des exigences strictes en matière d’ingénierie et de maintenance.
- Métallurgie et mines : les poussières, les fumées de soudage, les particules de meulage, la chaleur des fours et les émissions liées au transfert de matériaux alimentent la demande en systèmes robustes de captage à la source, en conduits résistants à l’abrasion, en collecteurs et en ventilateurs haute température.
- Industrie textile : Les usines utilisent des systèmes d’extraction pour gérer les peluches, les fibres, l’humidité, la chaleur et les contaminants atmosphériques, contribuant ainsi à la qualité des produits, à la réduction des risques d’incendie, à la propreté des équipements et au confort des travailleurs.
- Industrie automobile : Les ateliers de carrosserie, les chaînes de peinture, l’assemblage de batteries, l’usinage, les tests et les cellules de soudage nécessitent une extraction locale et générale coordonnée, faisant de l’industrie automobile un groupe de clients techniquement diversifié et riche en spécifications.
Aperçu des opportunités
|
Industrie utilisatrice finale |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|
Pétrole et gaz |
Haut |
Sécurité des vapeurs |
Mature |
|
Chimique |
Haut |
Contrôle de la corrosion |
Mise à l'échelle |
|
Métaux et mines |
Haut |
Capture de poussière |
Mature |
|
Textile |
Moyen |
Récupération de peluches |
Mise à l'échelle |
|
Automobile |
Haut |
Automatisation du soudage |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des systèmes d'échappement industriels
Contrôle plus strict des contaminants aéroportés sur les lieux de travail
Les opérateurs industriels doivent empêcher les poussières, fumées, brouillards, vapeurs et gaz nocifs de pénétrer dans les zones respiratoires des employés. Les réglementations et les politiques d'hygiène industrielle mettent donc l'accent sur des vitesses de captation optimisées, un positionnement adéquat des hottes, un système de convoyage approprié, une filtration efficace et une évacuation sécurisée. L'impact de ces mesures dépasse le simple cadre de l'achat initial d'équipements, car il est nécessaire d'équilibrer les flux d'air, de remplacer les filtres et de maintenir le système en fonctionnement malgré l'évolution des processus de production. Les activités dangereuses telles que le soudage, le sablage, le transfert de produits chimiques, le traitement des métaux et la manutention de matériaux poussiéreux nécessitent une ventilation locale continue. Les installations qui n'ont pas la capacité de modifier leurs procédés finissent par installer des systèmes d'extraction à la source, ce qui permet de maîtriser les coûts de mise en conformité malgré des investissements limités dans les installations.
L'efficacité énergétique devient un critère d'approvisionnement tout au long du cycle de vie
Les ventilateurs fonctionnent en continu et représentent une charge électrique importante, notamment lorsque les systèmes surdimensionnés injectent de l'air d'appoint conditionné indépendamment des besoins de production. La hausse des prix de l'électricité et les objectifs d'efficacité énergétique incitent à privilégier la conception de turbines performantes, de moteurs efficaces, de variateurs de vitesse, la régulation de pression, le zonage, l'extraction, la récupération de chaleur et la gestion automatisée des registres. Ces effets sur le marché sont particulièrement marqués lors des rénovations, où les économies réalisées peuvent justifier l'investissement, indépendamment des contraintes réglementaires. L'amélioration des systèmes de contrôle permet également de réduire le bruit, l'encrassement des filtres et les débits superflus, prolongeant ainsi la durée de vie des équipements. Par conséquent, les fournisseurs doivent désormais miser davantage sur les performances des ventilateurs (courbe de ventilation, indice d'énergie des ventilateurs, capacité de réduction de débit et points de fonctionnement validés) que sur les seules capacités nominales.
L'expansion des capacités industrielles accroît l'intensité de la ventilation artificielle
Les installations chimiques, de batteries, automobiles, métallurgiques, de raffinage et de fabrication de pointe doivent intégrer des systèmes de ventilation, au même titre que les autres systèmes de procédés, les utilités et les systèmes de protection incendie, dès leur conception. Les nouvelles installations (greenfield) présentent généralement davantage de cellules automatisées, de procédés confinés et de processus de contrôle qualité que les sites existants, ce qui engendre un plus grand nombre de points de captage et d'interfaces. Cela implique la présence de ventilateurs, hottes, conduits, collecteurs, épurateurs, registres, cheminées, capteurs et systèmes d'apport d'air neuf. La croissance dans les régions Asie-Pacifique et du Golfe accroît le nombre de projets en cours, tandis que la relocalisation en Amérique du Nord complexifie les projets et les exigences documentaires. Cependant, l'attribution des contrats est conditionnée par l'atteinte d'étapes clés et peut subir des retards liés aux permis et aux difficultés de construction.
Tendances futures du marché des systèmes d'échappement industriels
Assurance du flux d'air connecté et maintenance prédictive
Les principaux facteurs déterminants des tendances futures du secteur mondial des systèmes d'extraction industrielle seront la surveillance continue plutôt que les contrôles manuels ponctuels. Les capteurs de pression, les relevés de courant moteur, l'analyse des vibrations, le positionnement des registres et les tableaux de bord connectés au cloud permettront de détecter les colmatages de filtres, les fuites dans les conduits, l'usure des courroies ou une baisse d'efficacité de captation avant même qu'un incident ne survienne. L'enregistrement numérique aidera les opérateurs à prouver le bon fonctionnement de la ventilation lors de processus dangereux, tandis que les équipes de maintenance pourront prioriser les interventions correctives en fonction de leur niveau d'urgence. La compatibilité avec les normes de communication ouvertes deviendra essentielle à mesure que les systèmes d'extraction interagiront avec les cellules de production, la gestion des bâtiments et les solutions de reporting environnemental.
Capture de source modulaire pour des configurations de production flexibles
Les usines sont de plus en plus souvent reconfigurées en raison de l'évolution des produits, de la robotique, des batteries et des chaînes d'approvisionnement locales. Cette évolution favorisera probablement l'utilisation de hottes modulaires, de bras modulaires, de conduits prêts à l'emploi, de mini-collecteurs et de systèmes de contrôle distribués pouvant être déplacés avec les machines. Comparées aux grands systèmes statiques, les conceptions modulaires permettent des temps d'arrêt plus courts, une réduction des surdimensionnements des flux d'air et une maintenance simplifiée. Les fabricants devraient concevoir des solutions préconfigurées pour des applications telles que les postes de soudage, la fabrication additive, l'usinage, les stations de recharge et les laboratoires de chimie. Les logiciels de conception assistée par ordinateur et les jumeaux numériques faciliteront le dimensionnement et la détection des interférences avant l'installation.
Opportunités du marché des systèmes d'échappement industriels
Rénovations énergétiques des friches industrielles
Les systèmes installés vieillissants fonctionnent souvent à vitesse fixe, sans retour d'information sur le débit d'air et dépendent de registres manuels. Les investisseurs et les fournisseurs peuvent cibler les audits qui combinent tests de captation, mesure des pertes dans les conduits, évaluation du système de ventilation et analyse des utilités, puis échelonner les mises à niveau en fonction des arrêts planifiés. Les mesures prioritaires comprennent les moteurs efficaces, les variateurs de fréquence, les turbines redimensionnées, les conduits étanches, les registres automatisés, la récupération de chaleur et des systèmes de contrôle des filtres plus intelligents. Les modèles commerciaux peuvent lier les paiements du projet aux économies d'énergie vérifiées ou aux améliorations de la disponibilité, réduisant ainsi les obstacles financiers pour les clients. Cette opportunité est intéressante car les hottes et les capteurs existants peuvent rester utilisables, réduisant le risque du projet, tandis que les contrats de service génèrent des revenus récurrents. Le succès repose sur des données de référence fiables, la formation des opérateurs et des mesures post-installation.
Réseaux d'ingénierie et de service après-vente localisés dans les régions émergentes
L'Asie-Pacifique, le Moyen-Orient et l'Afrique offrent des perspectives de croissance, mais l'importation d'équipements à elle seule ne permet que rarement de lever les risques liés à leur application. Les fournisseurs peuvent investir dans des laboratoires régionaux, l'ingénierie de terrain, la fabrication certifiée, des plateformes de pièces détachées, la formation des distributeurs et des équipes mobiles de mise en service. Une expertise locale permet de réduire les délais, d'adapter les systèmes au climat et aux matériaux, et d'accompagner les exploitants d'installations après la réception. Les coentreprises avec des fabricants de conduits, des spécialistes de la filtration ou des intégrateurs de procédés peuvent faciliter l'accès au marché sans dupliquer l'ensemble des fonctions. Parmi les marchés cibles les plus intéressants figurent les pôles métallurgiques et automobiles indiens, la pétrochimie et l'exploitation minière du Golfe, l'électronique d'Asie du Sud-Est et le traitement des minéraux en Afrique. La différenciation doit mettre l'accent sur la capture mesurée, la conformité aux normes relatives aux matières dangereuses, la réactivité du service après-vente et le coût total de possession.
Développements récents
- Juin 2026 : CECO Environmental Corp. a finalisé l’acquisition de Thermon Group Holdings, créant ainsi une plateforme élargie de solutions environnementales et thermiques industrielles. Ce rapprochement accroît le potentiel de ventes croisées auprès des clients des secteurs de l’énergie, de la chimie, de l’électricité et de l’industrie, tout en renforçant l’envergure de CECO dans la conception d’équipements critiques et les services après-vente. Cette transaction consolide la capacité de CECO à proposer des technologies complémentaires pour les installations complexes.
- Juin 2026 : Nederman Holding AB – Annonce l’acquisition d’un distributeur australien de systèmes de filtration des fumées et des poussières, ce qui lui permet d’étendre sa présence directe sur le marché et sa capacité de service. Cette acquisition favorise la fourniture locale de services d’ingénierie, d’installation, de pièces détachées et d’assistance client dans une région à forte activité minière et manufacturière où la capture et la filtration fiables à la source sont essentielles.
- Juin 2025 : Greenheck Fan Corporation annonce la certification pour vents violents des modèles de ventilateurs en ligne SQ Outdoor, KSQ et RSQ, obtenue grâce à l’avis d’acceptation du comté de Miami-Dade et à l’homologation des produits de Floride. Cette validation élargit l’adéquation de ces ventilateurs aux applications de ventilation exposées aux intempéries dans les régions venteuses et aide les ingénieurs-conseils à prescrire des équipements certifiés pour les installations d’extraction industrielles et commerciales robustes.
Foire aux questions

Nivedita est un expert en recherche versierte mit über 9 Jahren Erfahrung in Marktforschung und Unternehmensberatung. Vous êtes à la recherche d'un gestionnaire de projet dans l'agence IKT de The Insight Partners qui s'occupe et s'occupe des connaissances générales dans le cadre de la lecture et de la formation des syndicats, des spécialistes, des abonnements et des programmes de formation en sous-traitance. Technologiesektoren.
Mit einer nachgewiesenen Erfolgsbilanz bei der Bereitstellung datengestützter Analysen and umsetzbarer Erkenntnisse war Nivedita maßgeblich an mehreren kritischen Projekten beteiligt. Ihre Arbeit umfasst die vollständige Projektabwicklung – vom Verständnis der Kundenziele über die Analyse von Markttrends bis hin zur Ableitung strategischer Empfehlungen. Vous avez participé à des études de formation d'entreprises IKT et à vos études de marché, ainsi qu'à des services de branche pour mes clients.
Nivedita a un MBA en gestion de l'IMS, Dehradun. Pour votre travail chez The Insight Partners, nous avons travaillé ensemble sur MarketsandMarkets et Future Market Insights à Pune, nous avons des positions de recherche approfondies et un fondement solide dans l'analyse des branches et l'élaboration des liens.
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -