
Marché des ordinateurs embarqués industriels durcis : prévisions 2034
Rapport d'analyse du marché des ordinateurs embarqués industriels durcis : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et opportunités de croissance. Couverture : par type (ordinateurs portables, tablettes, appareils fixes) ; secteur vertical (chariots élévateurs, usines de fabrication, véhicules) et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00019784
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 21, 2026


Taille du marché en 2025
2,03 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
3,71 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
6,91 %
taux de croissance
Marché adressable
25,90 milliards de dollars américains
(2026-2034)
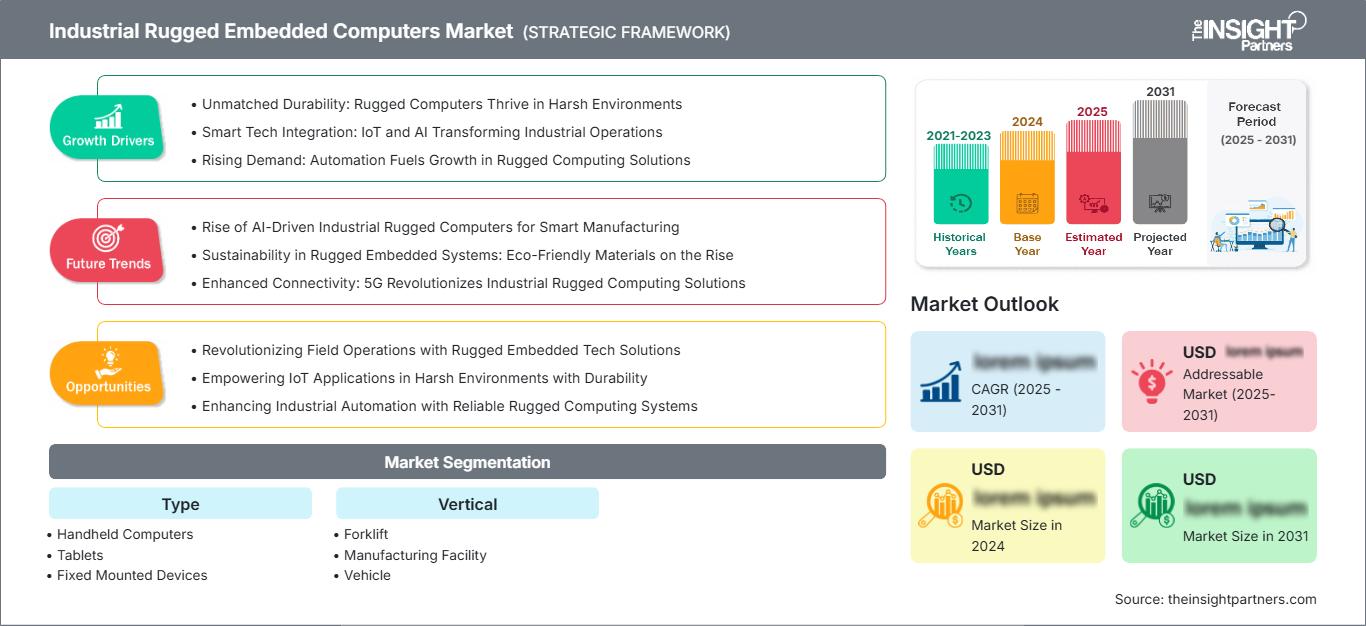
Le marché des ordinateurs embarqués industriels robustes était évalué à 2,03 milliards de dollars américains en 2025 et devrait atteindre 3,71 milliards de dollars américains d'ici 2034, enregistrant un TCAC de 6,91 % entre 2026 et 2034. Ce marché reflète une demande soutenue pour des plateformes informatiques combinant capacité de traitement et résistance aux chocs, aux vibrations, à la poussière, à l'humidité, aux variations de température et aux cycles de fonctionnement prolongés dans les environnements industriels.
L'Amérique du Nord est bien positionnée pour une expansion constante, avec un TCAC estimé entre 6,5 et 7,5 % entre 2026 et 2034. L'automatisation industrielle, la modernisation des entrepôts et les exigences en matière d'informatique de périphérie résiliente renforcent les achats, tandis que la taille du marché des ordinateurs embarqués industriels robustes est également influencée par la demande d'appareils à longue durée de vie dans les secteurs de la fabrication, de la logistique, de l'énergie et des transports.
Analyse et perspectives du marché des ordinateurs embarqués industriels durcis
- Amérique du Nord : La région devrait détenir une part de marché de 31 à 35 % sur le marché des ordinateurs embarqués industriels robustes en 2025 et connaître une croissance annuelle composée de 6,5 à 7,5 % entre 2026 et 2034, grâce à l'automatisation industrielle, la numérisation de la logistique et les déploiements de l'informatique de périphérie robuste.
- États-Unis : Les États-Unis représentent environ 75 à 80 % de la demande nord-américaine en 2025, avec un TCAC de 6,6 à 7,6 % entre 2026 et 2034, tiré par la fabrication, la logistique, les technologies liées à la défense et les infrastructures critiques.
- Europe : La part de l'Europe est estimée entre 24 et 28 % en 2025 et devrait atteindre un TCAC de 5,8 à 6,8 % jusqu'en 2034, l'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne étant soutenus par la modernisation des usines et la numérisation industrielle.
- Asie-Pacifique : La région Asie-Pacifique devrait représenter entre 25 et 29 % en 2025 et connaître une croissance annuelle composée de 7,2 à 8,2 %, tirée par la Chine, le Japon, la Corée du Sud et l'Inde, à mesure que les usines adoptent l'automatisation connectée et l'informatique de périphérie.
- Segment le plus important : les dispositifs fixes représentent une part de marché estimée à 42–46 % en 2025, avec un TCAC de 6,1–7,1 % entre 2026 et 2034, reflétant des exigences persistantes d’intégration en usine et dans les véhicules.
- Segment à forte croissance : Les tablettes devraient représenter une part de marché de 25 à 29 % en 2025 et enregistrer un TCAC de 7,8 à 8,8 % entre 2026 et 2034, à mesure que les flux de travail industriels mobiles se développent.
- Principales entreprises analysées en détail : Acura Embedded Systems Inc. ; Advantech Co., Ltd. ; ARBOR Technology Corp. ; Crystal Group Inc. ; Datalogic SpA ; Dell Inc. ; Honeywell International Inc. ; JLT Mobile Computers AB ; SINTRONES TECHNOLOGY CORP. ; Zebra Technologies Corporation.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Le développement de produits sur le marché des ordinateurs embarqués industriels robustes privilégie désormais les conceptions sans ventilateur, les hautes densités de traitement, les connexions sans fil rapides et les plateformes de calcul en périphérie conçues pour l'intelligence artificielle. Les utilisateurs finaux de produits industriels privilégient désormais le support du cycle de vie, la stabilité thermique, les boîtiers robustes et la compatibilité avec les systèmes d'automatisation existants. Parallèlement, les méthodes de fabrication adoptent des conceptions modulaires qui permettent le renouvellement du processeur sans changement de plateforme, minimisent les efforts de qualification et prolongent la durée de vie des équipements.
Les investissements se concentrent sur les usines connectées, les entrepôts intelligents, la manutention automatisée et les capacités informatiques embarquées. Les déploiements en Asie du Sud-Est et en Inde viennent compléter ceux déjà en place en Amérique du Nord et en Europe. Les besoins en cybersécurité, les normes de réseaux industriels et les programmes de modernisation des capacités de production financés par les gouvernements ont également fait de l'acquisition d'appareils dotés d'un traitement local sécurisé, de capacités de communication fiables et de mises à jour logicielles une priorité.
Rapport sur le marché des ordinateurs embarqués industriels robustes
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 2,03 milliards de dollars américains |
| Taille du marché d'ici 2034 | 3,71 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 6,91% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des ordinateurs embarqués industriels robustes
La croissance du marché des ordinateurs embarqués industriels durcis est fortement tributaire des investissements dans l'automatisation, la numérisation des entrepôts et la transition des applications industrielles vers l'informatique de périphérie. Le fabricant d'équipement d'origine (OEM) détermine les processeurs, la mémoire, les écrans, le stockage, les modules sans fil et le boîtier durci en fonction de l'environnement d'exploitation. L'intégrateur système configure les dispositifs utilisés pour les chariots élévateurs, les postes de travail de production, les engins mobiles et les véhicules industriels, avec l'aide d'éditeurs de logiciels spécialisés dans la gestion de flottes, le diagnostic, la cybersécurité et l'installation d'applications.
L'offre reste tributaire de la disponibilité des semi-conducteurs, des écrans, des prix de la mémoire et de la fabrication de boîtiers robustes. Les clients industriels ont généralement des exigences de disponibilité des produits plus élevées que les clients du secteur de l'électronique grand public, ce qui incite les fournisseurs à maîtriser l'évolution des composants et à garantir un processus de validation rigoureux. La relocalisation de la production et la diversification des sources d'approvisionnement prennent une importance croissante, les fabricants cherchant à réduire les risques de pénurie et les difficultés logistiques.
L'analyse du marché des ordinateurs industriels embarqués durcis révèle un paysage concurrentiel axé sur la différenciation par la robustesse, la puissance de calcul, la connectivité, l'engagement sur le cycle de vie et l'intégration spécifique aux applications. Advantech Co., Ltd., ARBOR Technology Corp. et Crystal Group Inc. se concentrent sur les ordinateurs industriels et embarqués, Dell Inc. sur la puissance de calcul des ordinateurs d'entreprise en environnements difficiles, et Honeywell International Inc. et Zebra Technologies Corporation sur les solutions matérielles et logicielles robustes.
Les investissements croissants concernent notamment l'intelligence artificielle, la vision par ordinateur, les connexions sans fil haut débit et les logiciels de gestion des appareils. Datalogic SpA et JLT Mobile Computers AB sont des entreprises leaders sur le marché de l'informatique mobile. Acura Embedded Systems Inc. et SINTRONES TECHNOLOGY CORP. proposent des solutions informatiques embarquées spécialisées. Toutes ces stratégies témoignent d'une tendance à délaisser les appareils séparés au profit de plateformes informatiques intégrées.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des ordinateurs embarqués industriels robustes : Perspectives stratégiques
Perspectives régionales
Marché nord-américain des ordinateurs embarqués industriels robustes
On estime que l'Amérique du Nord représentera de 31 à 35 % du marché mondial en 2025 et enregistrera un taux de croissance annuel composé (TCAC) de 6,5 à 7,5 % jusqu'en 2034. Les États-Unis demeurent le principal moteur de la demande, grâce à des technologies de production avancées, à l'automatisation de la logistique, aux infrastructures énergétiques et aux logiciels industriels. Le Canada fournit l'offre, notamment dans les secteurs des mines, des transports, des services publics et des opérations en zones isolées, qui nécessitent des capacités informatiques fiables.
On observe une demande croissante, au niveau régional, de systèmes capables de fonctionner en continu dans des conditions de température variables, de vibrations, de poussière et en déplacement. C'est pourquoi les solutions informatiques pour chariots élévateurs, les systèmes informatiques embarqués pour véhicules, les contrôleurs d'usine et les tablettes durcies sont de plus en plus utilisés par les entreprises qui digitalisent leurs opérations.
Marché américain des ordinateurs embarqués industriels robustes
Les États-Unis représentaient environ 75 à 80 % de la demande nord-américaine en 2025 et devraient connaître une croissance annuelle composée de 6,6 % à 7,6 % jusqu'en 2034. Cette demande se manifeste dans les usines de fabrication, les centres de distribution, les entrepôts, les flottes de transport, les services publics et les opérations sur le terrain. Les principaux acteurs du secteur technologique sont Advantech Co., Ltd., Dell Inc., Honeywell International Inc. et Zebra Technologies Corporation.
L'accent est de plus en plus mis sur le suivi des stocks en temps réel, le contrôle des machines, les solutions de travail mobile et les applications de manutention connectées. Aux États-Unis, le marché des ordinateurs embarqués industriels robustes s'appuie sur les réseaux Ethernet industriels et le déploiement à grande échelle des logiciels d'entreprise. Les décisions d'achat prennent de plus en plus en compte les enjeux de cybersécurité, le cycle de vie des équipements, la disponibilité des processeurs et l'intégration des systèmes avec les systèmes de gestion d'entrepôt et les systèmes d'exécution de la production.
Marché européen des ordinateurs embarqués industriels robustes
Le rapport sur le marché des ordinateurs embarqués industriels durcis indique que l'Europe devrait représenter entre 24 et 28 % du marché mondial en 2025 et connaître une croissance annuelle composée de 5,8 à 6,8 % jusqu'en 2034. L'Allemagne domine la demande régionale, suivie du Royaume-Uni, de la France, de l'Italie et de l'Espagne. L'automatisation industrielle, la production automobile, la modernisation des entrepôts et la connectivité des machines constituent une large base installée pour l'informatique embarquée durcie.
Le Royaume-Uni se concentre sur la logistique, les transports, les services publics et les services sur le terrain. L'informatique mobile y est utilisée pour la distribution et la surveillance. L'Allemagne bénéficie d'atouts grâce à ses nombreux pôles industriels et au développement de l'Industrie 4.0, qui exige une informatique de production performante. La France mise sur un tissu industriel diversifié comprenant l'aérospatiale, les transports, l'énergie et les industries de transformation. Les industries italienne et espagnole profitent également de leurs secteurs de production, automobile, logistique et agroalimentaire. L'efficacité énergétique et la gestion du cycle de vie prennent une importance croissante.
Marché des ordinateurs embarqués industriels robustes de la région Asie-Pacifique
La région Asie-Pacifique devrait représenter entre 25 et 29 % du marché mondial en 2025 et connaître une croissance annuelle composée de 7,2 à 8,2 % jusqu'en 2034. La Chine, grâce à sa production industrielle automatisée et à ses industries électroniques, stimule la demande dans la région, tandis que le Japon et la Corée du Sud misent sur la production de précision et la robotique. L'Inde et l'Australie offrent des perspectives supplémentaires dans les secteurs de la production, de la logistique, des mines et des infrastructures.
Le soutien gouvernemental à la fabrication numérique et à l'automatisation industrielle continue de stimuler les investissements. Les entreprises chinoises, japonaises et coréennes intègrent de plus en plus la technologie de l'informatique de périphérie à leurs processus de production, tandis que l'industrialisation de l'Inde favorise son adoption par les entreprises manufacturières et logistiques. En Australie, les secteurs minier et de la gestion d'actifs à distance contribuent à cette demande en raison des conditions d'exploitation difficiles qui affectent les systèmes informatiques traditionnels.
Marché des ordinateurs embarqués industriels robustes au Moyen-Orient et en Afrique
La demande au Moyen-Orient et en Afrique devrait croître à un taux de croissance annuel composé (TCAC) de 5,5 % à 6,5 % jusqu'en 2034, l'Arabie saoudite constituant un marché de premier plan. Les investissements des Émirats arabes unis dans la logistique, les infrastructures intelligentes et la diversification industrielle répondent à cette demande, tandis que l'Afrique du Sud joue un rôle clé dans les secteurs minier, manufacturier, des transports et des services publics.
Les procédés énergivores nécessiteront des ordinateurs robustes pour une utilisation en environnements isolés ou mobiles. Une infrastructure numérique est en cours d'installation en Arabie saoudite et aux Émirats arabes unis à des fins de diversification industrielle et logistique. Dans les mines sud-africaines, il sera nécessaire de disposer d'ordinateurs robustes capables de surveiller les machines et les mouvements de matériaux. Le reste du segment Moyen-Orient et Afrique est relativement petit, mais présente un fort potentiel.
Analyse de segmentation
Taper
Le segment « Type » devrait connaître une croissance annuelle composée (TCAC) de 6,4 % à 7,4 % entre 2026 et 2034. Les décisions d’achat dépendent de la mobilité, des contraintes d’installation, des exigences de traitement et de l’exposition environnementale. Le marché des ordinateurs embarqués industriels robustes s’étend de plus en plus aux plateformes capables de prendre en charge l’analyse de données en périphérie tout en conservant des dimensions compactes, une faible dissipation thermique et une durée de vie opérationnelle prolongée.
- Ordinateurs portables : Ces appareils prennent en charge les flux de travail hautement mobiles liés à la numérisation, l’inspection, la maintenance et la gestion des stocks. Leur importance stratégique s’accroît lorsque les employés ont besoin d’un accès immédiat aux applications d’entreprise sans avoir à retourner à leur poste de travail fixe.
- Tablettes : Les tablettes durcies allient grands écrans et mobilité, facilitant la supervision de la production, le service sur le terrain, la gestion des flux de travail des véhicules et l’inspection. Leur flexibilité les rend particulièrement utiles lorsque les opérateurs alternent entre tâches fixes et mobiles.
- Dispositifs fixes : Les plateformes fixes demeurent essentielles aux chariots élévateurs, aux machines, aux postes de production et aux tableaux de bord des véhicules. Leur installation stable permet un accès continu aux applications opérationnelles et une intégration fiable avec les périphériques industriels.
Verticale
Le segment vertical devrait connaître une croissance annuelle composée de 6,7 à 7,7 % entre 2026 et 2034. La demande est stimulée par la numérisation des flux de travail, la gestion des actifs mobiles et le besoin de plateformes informatiques capables de résister aux vibrations, à la poussière, aux variations de température et à une utilisation industrielle continue.
- Chariot élévateur : L’informatique embarquée sur les chariots élévateurs facilite la gestion des entrepôts, les mouvements de stock, la préparation de commandes, le réapprovisionnement et l’attribution des tâches en temps réel. Ces systèmes robustes, installés sur les véhicules, réduisent la saisie manuelle de données et aident les opérateurs à assurer la continuité du flux de travail lors de la manutention des marchandises.
- Installations de production : Les applications en usine incluent la surveillance de la production, le contrôle qualité, la maintenance, la traçabilité et l’interaction avec les machines. Les ordinateurs durcis offrent des interfaces fiables à proximité des équipements, là où le matériel de bureau classique peut subir des vibrations excessives, des contaminations ou des variations de température.
- Véhicules : Les systèmes embarqués prennent en charge le transport, les interventions sur le terrain, la gestion de flottes et les machines industrielles spécialisées. Leur intérêt s’accroît lorsqu’une connectivité continue, la navigation, le diagnostic et l’accès aux données en temps réel sont nécessaires en déplacement.
Aperçu des opportunités
|
Verticale |
Contribution aux recettes |
Étiquette tendance |
Étape d'adoption |
|---|---|---|---|
|
Chariot élévateur |
Haut |
Mobilité de la flotte |
Mature |
|
usine de fabrication |
Haut |
Automatisation périphérique |
Mise à l'échelle |
|
Véhicule |
Moyen |
Mobile Edge |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des ordinateurs embarqués industriels durcis
Expansion de l'automatisation industrielle et du traitement en périphérie
Le traitement des données, gage d'efficacité et de réduction de la latence, se rapproche des machines. L'avantage est particulièrement visible pour les ordinateurs embarqués durcis, car les sites de production nécessitent des machines capables de résister aux vibrations, à la poussière, aux variations de température et à une utilisation continue. L'informatique de périphérie permet de traiter localement les données issues des machines avant de transmettre les informations pertinentes aux centres de calcul. Cet effet sera maximal dans les installations équipées de systèmes de vision industrielle, de maintenance prédictive, d'inspection automatisée et de contrôleurs connectés. Autre atout de l'informatique durcie : la facilité de connexion entre les machines traditionnelles et numériques, grâce à l'intégration des processeurs, des capacités de communication et des protocoles industriels sur un seul système.
Croissance de l'entreposage et de la manutention numérisés
Des financements accrus sont disponibles pour connecter les chariots élévateurs, les terminaux portables, les ordinateurs embarqués et les solutions d'inventaire en temps réel dans les entrepôts. L'investissement dans ces technologies est motivé par la nécessité d'améliorer la précision de la préparation de commandes, de réduire les cycles de déplacement et d'accéder instantanément aux informations de localisation des stocks. L'importance de l'informatique durcie est manifeste, car les équipements d'entrepôt fonctionnent dans un environnement caractérisé par de nombreux chocs, vibrations, poussière, variations de température et une charge de travail élevée. Dans ce contexte, le choix des appareils prend en compte des facteurs tels que la flexibilité de montage, l'autonomie de la batterie, la connectivité sans fil, les capacités de numérisation et la compatibilité logicielle. Par conséquent, les besoins vont bien au-delà de l'achat de nouveaux équipements, car les entreprises tendent à standardiser leurs parcs d'appareils sur plusieurs sites.
Exigences en matière de cybersécurité industrielle et de cycle de vie
Les ordinateurs industriels connectés s'intègrent de plus en plus aux environnements technologiques opérationnels, faisant de la cybersécurité et du support tout au long du cycle de vie des critères d'achat essentiels. Les entreprises recherchent des plateformes capables de recevoir des mises à jour de sécurité, de restreindre les accès non autorisés, de gérer les permissions des applications et de maintenir des configurations logicielles prévisibles sur le long terme. Ces exigences favorisent les fournisseurs capables d'associer du matériel robuste à des fonctionnalités de gestion et de sécurité des appareils. La planification du cycle de vie influence également le choix des composants, car les clients industriels ne peuvent pas facilement remplacer leurs équipements lorsque les processeurs ou les systèmes d'exploitation évoluent. Les fournisseurs se différencient donc par des révisions de produits contrôlées, des engagements de disponibilité à long terme et des tests de compatibilité. Le marché évolue progressivement vers une évaluation du coût total de possession plutôt que vers une simple comparaison des prix d'achat. Pour les intégrateurs de systèmes, les plateformes sécurisées et standardisées peuvent également simplifier la gestion des parcs informatiques répartis géographiquement (usines, entrepôts, véhicules et opérations sur le terrain).
Tendances futures du marché des ordinateurs embarqués industriels robustes
Plateformes Edge robustes compatibles avec l'IA
La prochaine phase du marché des ordinateurs embarqués industriels durcis s'articulera autour de processeurs dotés d'une accélération IA dédiée, notamment pour la vision industrielle, la détection d'anomalies, l'assistance aux opérateurs et la prise de décision locale. Au lieu d'envoyer tous les flux de données vers une infrastructure centralisée, les systèmes industriels effectueront de plus en plus de tâches d'inférence spécifiques directement sur le lieu d'exploitation. Cette approche permet de réduire la latence et d'améliorer la résilience en cas d'instabilité du réseau. Les plateformes durcies évolueront donc au-delà de la simple durabilité pour intégrer une densité de calcul plus élevée, des accélérateurs intégrés et une conception thermique optimisée. Les fournisseurs proposeront probablement des configurations modulaires permettant aux clients de choisir les capacités du processeur et de la carte graphique en fonction de leur charge de travail. Les meilleures opportunités se présenteront dans les domaines de l'inspection en production, de la manutention autonome, des véhicules industriels et des équipements distants, où la rapidité des décisions locales a un impact opérationnel direct.
Convergence de l'informatique industrielle mobile et fixe
Une seconde tendance sera la convergence des expériences informatiques sur appareils portables, tablettes, systèmes embarqués et fixes grâce à des environnements d'exploitation communs et une gestion centralisée des périphériques. Les entreprises industrielles attendent de plus en plus de leurs employés qu'ils se déplacent entre entrepôts, zones de production, véhicules et sites d'intervention sans interrompre leurs flux de travail applicatifs. Les plateformes futures mettront donc l'accent sur l'authentification commune, les modèles de données partagés, les applications synchronisées et les écosystèmes d'accessoires. Le matériel restera différencié par son niveau de robustesse et son format d'installation, tandis que les logiciels assureront une continuité croissante entre les différentes catégories d'appareils. Cette convergence peut réduire les besoins en formation et simplifier la gestion des parcs informatiques. Elle offre également des opportunités aux fournisseurs capables de proposer des politiques de sécurité cohérentes, le déploiement d'applications, des outils de diagnostic et un support tout au long du cycle de vie pour diverses configurations matérielles, notamment au sein des grandes entreprises industrielles multisites.
Opportunités du marché des ordinateurs embarqués industriels robustes
Résilience de la production locale et de la chaîne d'approvisionnement
Les fabricants peuvent saisir de nouvelles opportunités en établissant des capacités régionales d'assemblage, de validation et de maintenance pour les plateformes informatiques durcies. Les perturbations des chaînes d'approvisionnement ont démontré l'importance de la flexibilité des composants, des sources d'approvisionnement alternatives et de la disponibilité prévisible des produits pour les acheteurs industriels. La production régionale permet de raccourcir les cycles de réapprovisionnement tout en facilitant la certification locale et le service après-vente. Les fournisseurs qui conçoivent des systèmes modulaires autour de processeurs, de mémoire, de stockage et de modules de communication couramment disponibles peuvent réduire leur exposition aux changements de composants sans compromettre la continuité de production. Les prévisions du marché des ordinateurs embarqués durcis pour l'industrie privilégient également les fournisseurs qui nouent des partenariats avec des intégrateurs de systèmes industriels, des fournisseurs de solutions d'automatisation et des entreprises de technologies logistiques. De tels partenariats peuvent générer des revenus récurrents grâce à la configuration, la maintenance, le support logiciel, les accessoires et les services de cycle de vie, au lieu de dépendre uniquement des ventes initiales de matériel.
Plateformes verticales spécifiques pour les flux de travail industriels
Une autre opportunité réside dans le développement de plateformes dédiées aux applications pour chariots élévateurs, lignes de production et véhicules industriels, plutôt que dans la vente d'ordinateurs durcis génériques. Les acheteurs accordent une importance croissante aux scanners intégrés, aux stations d'accueil pour véhicules, aux interfaces spécialisées, à la connectivité sans fil, aux configurations d'affichage et à la compatibilité logicielle, car ces fonctionnalités simplifient l'intégration. Les fournisseurs peuvent se différencier en combinant du matériel validé avec des systèmes de montage spécifiques à l'industrie et un support applicatif adapté. Les clients du secteur manufacturier peuvent privilégier les interfaces machine et les charges de travail d'inspection, tandis que les opérateurs de chariots élévateurs ont besoin de visibilité, de numérisation et d'intégration au véhicule. Les applications pour véhicules peuvent mettre l'accent sur la navigation, la télémétrie et la connectivité continue. Des solutions sur mesure peuvent ainsi favoriser une meilleure fidélisation client tout en proposant des offres à forte valeur ajoutée. Les partenariats avec les fournisseurs de solutions de gestion d'entrepôt, d'exécution de la production, de gestion de flotte et de logiciels industriels peuvent renforcer les opportunités de déploiement.
Développements récents
- Juin 2026 : Datalogic, leader mondial de la capture automatique de données et de l'automatisation industrielle, a annoncé le lancement du Falcon X60/65, son nouvel ordinateur mobile ultra-robuste conçu pour réduire les temps d'arrêt en première ligne et protéger le débit dans les environnements d'entrepôt les plus exigeants dans les secteurs du commerce de détail, de la fabrication et du transport et de la logistique (T&L).
- Mai 2026 : WINSYSTEMS, leader des solutions informatiques embarquées robustes, annonce le SYS-480, un PC industriel sans ventilateur conçu pour les applications mobiles, distantes et en périphérie de réseau sans surveillance. Basé sur le processeur Intel Atom Amston Lake x7433RE, le SYS-480 offre des performances fiables et une faible consommation d’énergie, associées à une connectivité étendue, un support à long terme et une robustesse adaptée aux environnements difficiles.
- Août 2025 : Axiomtek, leader mondial reconnu et entièrement dédié à la recherche, au développement et à la fabrication de produits informatiques industriels innovants, performants et fiables, est fier de présenter l’eBOX630B, un système d’IA embarqué sans ventilateur haute performance, conçu pour l’avenir de l’intelligence en périphérie. Doté de processeurs Intel Core Ultra 7 155H et Intel Core Ultra 5 125H, ce système offre une puissance de calcul hybride de nouvelle génération grâce à une architecture à trois niveaux intégrant un CPU, un GPU Intel Arc (série H) et un NPU (Intel AI Boost). Son alimentation CC de 9 à 60 V garantit un déploiement flexible dans divers environnements industriels et d’IA.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -