
Marché des tests de thermographie infrarouge : taille et demande en 2034
Rapport d'analyse du marché des tests de thermographie infrarouge : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et opportunités de croissance. Couverture : par offre (matériel, logiciel) ; application (surveillance des équipements et des systèmes, analyse et performance des bâtiments, audits et inspections énergétiques, autres) ; secteur d'activité (santé et industrie pharmaceutique, industrie manufacturière, métaux et mines, équipements et machines lourds, autres) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00005944
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 21, 2026


Taille du marché en 2025
484,16 millions de dollars américains
valeur de l'année de base
Prévisions pour 2034
725,45 millions de dollars américains
Prévisions pour 2034
TCAC 2026-2034
4,6 %
taux de croissance
Marché adressable
5 493,05 millions de dollars américains
(2026-2034)
Le marché mondial des tests de thermographie infrarouge était évalué à 484,16 millions de dollars américains en 2025 et devrait atteindre 725,45 millions de dollars américains d'ici 2034 ; il devrait enregistrer un TCAC de 4,6 % entre 2026 et 2034.
Analyse et perspectives du marché des tests de thermographie infrarouge
- Amérique du Nord : L'Amérique du Nord devrait conserver une position importante, avec une part de marché de 27 à 30 % pour les tests de thermographie infrarouge en 2025 et un TCAC de 4,7 à 5,3 % entre 2026 et 2034 , grâce à la maintenance industrielle, aux services publics, au diagnostic des bâtiments et à des pratiques d'inspection éprouvées.
- États-Unis : Les États-Unis représentent le principal marché nord-américain, avec une part de 82 à 86 % en Amérique du Nord en 2025 et un TCAC de 4,6 à 5,2 % entre 2026 et 2034 , tiré par l'inspection industrielle et électrique.
- Europe : La part de l'Europe est estimée entre 24 et 27 % en 2025 , avec un taux de croissance annuel composé (TCAC) de 4,8 à 5,4 % entre 2026 et 2034. L'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne contribuent à cette croissance grâce à l'automatisation industrielle, aux programmes d'efficacité énergétique et au diagnostic des bâtiments.
- Asie-Pacifique : La part de marché de l'Asie-Pacifique est estimée à 35-38 % en 2025 , avec un taux de croissance annuel composé (TCAC) de 6,1-6,7 % entre 2026 et 2034. La Chine, le Japon, l'Inde et la Corée du Sud sont les principaux centres de demande dans les secteurs de la fabrication et des infrastructures.
- Segment le plus important : le matériel occupe la première place, avec une part de marché de 70 à 75 % en 2025 et un TCAC de 4,4 à 5,0 % entre 2026 et 2034 , reflétant des flux de travail d'inspection toujours plus gourmands en équipements.
- Segment à forte croissance : Les logiciels représentent une part de marché de 25 à 30 % en 2025 et connaissent un TCAC de 9,0 à 10,0 % entre 2026 et 2034 , grâce à l'analyse et aux rapports connectés.
- Principales entreprises analysées en détail : Future Electronics, Honeywell International Inc., LITE-ON Technology Corporation, Murata Manufacturing Co., Ltd., ams-OSRAM AG, Infratec GmbH, JENOPTIK AG, Keysight Technologies, Inc., Optris GmbH, Raytek Corporation, SKF AB et Testo SE & Co. KGaA.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
D'un point de vue technologique, le marché actuel des tests de thermographie infrarouge a connu une évolution : l'imagerie thermique individuelle a laissé place à des systèmes d'inspection intégrés comprenant des imageurs haute résolution, la radiométrie, la génération de rapports automatisés et l'intégration aux flux de travail. Les usines utilisent aujourd'hui des imageurs fixes et portables pour détecter la résistance électrique, les frottements mécaniques, les défauts d'isolation et les écarts de processus, sans aucun contact physique.
Durant la période de prévision, les investissements sur le marché des tests de thermographie infrarouge devraient se concentrer sur les capteurs de plus petite taille, l'inspection logicielle et le développement d'applications facilitant les inspections régulières des actifs. Les nouveaux pôles de production en Asie-Pacifique bénéficieront d'une croissance grâce à l'industrialisation, tandis que les politiques d'efficacité énergétique stimuleront la demande d'inspections de bâtiments en Europe et en Amérique du Nord.
Rapport sur le marché des tests de thermographie infrarouge : portée
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 484,16 millions de dollars américains |
| Taille du marché d'ici 2034 | 725,45 millions de dollars américains |
| TCAC mondial (2026 - 2034) | 4,6% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des tests de thermographie infrarouge
La demande sur le marché des tests de thermographie infrarouge est liée à la transition d'une maintenance corrective à une maintenance conditionnelle. Grâce à l'imagerie thermique, les techniciens peuvent détecter les anomalies de surchauffe avant une panne complète et inspecter les connexions électriques, les moteurs, les roulements, les appareillages de commutation, les fours et les enveloppes de bâtiments. Cette chaîne de valeur comprend les fournisseurs de détecteurs et d'optiques, les fabricants de caméras, les éditeurs de logiciels, les sociétés d'étalonnage, les distributeurs et les prestataires de services d'inspection. Le matériel est le principal moteur de revenus, car la précision de la détection et de l'imagerie est essentielle à tous les tests effectués dans ce secteur.
Du côté de l'offre, les fournisseurs se différencient davantage par la sensibilité des détecteurs, l'optique, la portabilité, les fonctionnalités logicielles et les analyses pour des applications spécifiques que par le seul matériel. L'approvisionnement en semi-conducteurs, les matériaux infrarouges, les besoins d'étalonnage et la qualité des composants optiques influent sur les coûts de production. Les imageurs sont de plus en plus connectés à des applications mobiles et à des bases de données, générant ainsi des revenus récurrents supplémentaires. Ces tendances profitent aux fournisseurs qui proposent à la fois une grande précision de mesure et des flux de travail efficaces.
Le rapport sur le marché des tests de thermographie infrarouge décrit un marché modérément fragmenté, où la concurrence entre les fabricants d'instruments traditionnels repose sur la gamme de produits, l'expertise dans les domaines d'application, la distribution et les logiciels. Teledyne FLIR, via FLIR, est un acteur majeur de l'imagerie thermique, tandis que Fluke Corporation se concentre sur le dépannage industriel et les processus d'inspection. Testo SE & Co. KGaA se distingue par ses instruments orientés application, et Optris GmbH est spécialisée dans la thermographie des procédés industriels et la conception optique.
Future Electronics, Honeywell International Inc., LITE-ON Technology Corporation, Murata Manufacturing Co., Ltd., ams-OSRAM AG, Infratec GmbH, JENOPTIK AG, Keysight Technologies, Inc., Raytek Corporation et SKF AB jouent un rôle complémentaire dans les domaines des composants, de la mesure, de la détection, du diagnostic industriel et de la distribution. Les investissements futurs se concentrent de plus en plus sur la miniaturisation, l'interprétation logicielle des données, la connectivité sans fil et l'intégration à des systèmes de surveillance de l'état des équipements plus vastes, plutôt que sur la seule amélioration de la résolution des détecteurs.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
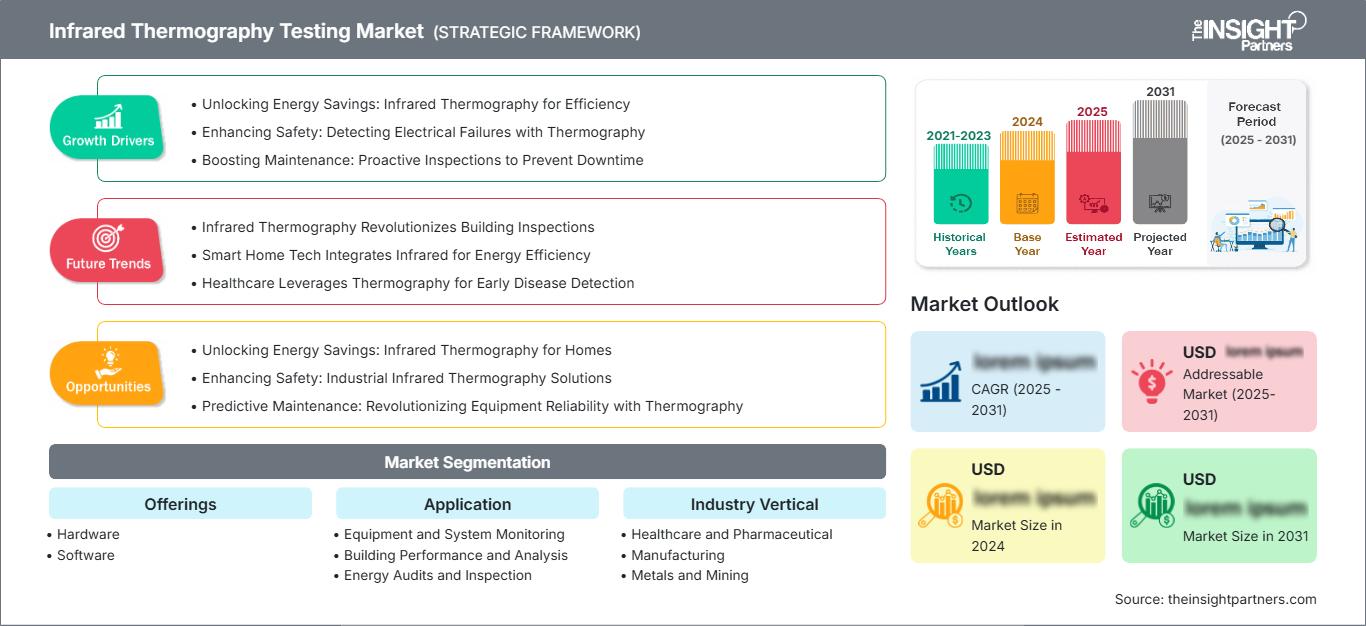
Marché des tests de thermographie infrarouge : perspectives stratégiques
Perspectives régionales
Marché des tests de thermographie infrarouge en Amérique du Nord
On estime que l'Amérique du Nord représentera entre 27 et 30 % du marché en 2025, avec une croissance régionale projetée à un TCAC de 4,7 à 5,3 % jusqu'en 2034. Cette demande est alimentée par les systèmes de maintenance prédictive existants, les infrastructures électriques bien établies, les installations industrielles et les bâtiments commerciaux nécessitant des inspections périodiques. Les entreprises de services publics et les fabricants utilisent de plus en plus la thermographie pour prioriser la maintenance sans perturber leurs opérations.
Les États-Unis s'imposent comme le principal centre de demande régional grâce à leurs installations industrielles, leurs infrastructures énergétiques, leurs activités aérospatiales et les audits énergétiques des bâtiments. Le Canada contribue par ses activités minières, ses services publics, son secteur manufacturier et l'entretien de ses infrastructures, tandis que le Mexique bénéficie des investissements dans la production industrielle et la chaîne d'approvisionnement automobile. De plus en plus, les achats régionaux privilégient les équipements offrant des capacités de mesure radiométrique, de communication sans fil, d'identification des actifs et de production de rapports automatisés.
Marché américain des tests de thermographie infrarouge
Les États-Unis représenteront environ 82 à 86 % du marché nord-américain en 2025, avec une croissance annuelle composée (TCAC) de 4,6 à 5,2 % jusqu'en 2034. La demande est liée à l'inspection électrique, la maintenance industrielle, le diagnostic des bâtiments, les services publics et les équipements industriels. Les entreprises Fluke Corporation, Honeywell International Inc., Keysight Technologies, Inc. et FLIR se sont implantées sur ce marché grâce à des applications de mesure complémentaires.
Les développements actuels du marché des tests de thermographie infrarouge incluent les parcours d'inspection répétitifs, la numérisation des rapports et l'intégration aux logiciels de gestion de la maintenance. Les caméras thermiques sont utilisées pour les appareillages de commutation, les moteurs, les assemblages mécaniques, les systèmes CVC et les enveloppes de bâtiments, où une température excessive peut signaler des défauts. Les clients industriels privilégient également les plateformes connectées permettant l'analyse à distance et la génération de rapports standardisés. Ceci facilite la transition entre l'achat de caméras individuelles et les processus et services d'inspection.
Marché européen des tests de thermographie infrarouge
On estime que l'Europe détiendra une part de marché de 24 à 27 % en 2025, avec un taux de croissance annuel composé (TCAC) de 4,8 à 5,4 % jusqu'en 2034. L'Allemagne est le principal moteur de la demande régionale pour ce produit, grâce à ses secteurs de production, d'automatisation industrielle, de fabrication de machines et d'efficacité énergétique. Le Royaume-Uni, la France, l'Italie et l'Espagne contribuent également à la demande dans la région par le biais de projets d'infrastructure, de la gestion des installations, de la production et des inspections de bâtiments.
Le Royaume-Uni tire profit de l'évaluation des performances des bâtiments et de la maintenance électrique des installations commerciales, tandis que l'Allemagne bénéficie d'applications pour les procédés industriels et la surveillance de l'état des machines. La France profite de la combinaison des exigences en matière d'efficacité énergétique et des besoins d'inspection des secteurs aérospatial et industriel. L'Italie et l'Espagne, avec leurs activités de production et d'infrastructures, leurs services publics et leurs diagnostics de bâtiments, contribuent à la demande dans la région. La traçabilité des mesures, l'étalonnage des instruments, les logiciels de reporting et la maintenance deviennent essentiels pour les acheteurs régionaux.
Marché des tests de thermographie infrarouge en Asie-Pacifique
La région Asie-Pacifique devrait représenter entre 35 et 38 % du marché en 2025, avec un taux de croissance annuel composé (TCAC) de 6,1 à 6,7 %. La Chine est le principal moteur de la demande régionale, suivie du Japon, de la Corée du Sud, de l'Inde et de l'Australie. L'échelle de production, la production de semi-conducteurs, les infrastructures énergétiques et la modernisation industrielle sont les principaux facteurs d'adoption.
Les exigences chinoises en matière d'inspection industrielle et les programmes de fabrication intelligente favorisent le déploiement de ces technologies, tandis que le Japon et la Corée du Sud privilégient la fabrication de précision et l'électronique. L'Inde étend leurs applications aux services publics, à l'industrie manufacturière, au bâtiment et aux infrastructures, et l'Australie soutient les opérations minières et énergétiques. L'accent mis par les politiques publiques sur la modernisation industrielle et l'efficacité énergétique devrait soutenir les investissements, faisant de la zone Asie-Pacifique le principal pôle de croissance régional.
Marché des tests de thermographie infrarouge au Moyen-Orient et en Afrique
La demande au Moyen-Orient et en Afrique est soutenue par les infrastructures énergétiques, les installations industrielles, les services publics et les grands programmes de construction. L'Arabie saoudite est le principal marché régional, suivie des Émirats arabes unis et de l'Afrique du Sud. La région devrait connaître une croissance annuelle composée de 5,0 à 5,8 % jusqu'en 2034, l'inspection des infrastructures critiques prenant une importance croissante.
L’Arabie saoudite et les Émirats arabes unis intensifient le déploiement de technologies dans leurs programmes de diversification énergétique, d’infrastructures et industrielle, tandis que l’Afrique du Sud y contribue par le biais des mines, des services publics et des équipements lourds. Dans le reste du Moyen-Orient et de l’Afrique, l’adoption reste spécifique à certaines applications, se concentrant sur la production d’électricité, le pétrole et le gaz, la maintenance industrielle et les grandes installations. L’inspection thermique offre des capacités d’évaluation à distance adaptées aux environnements à haute température et critiques en matière de sécurité.
Analyse de segmentation
Offres
Le matériel reste la principale catégorie d'achat, car les détecteurs, les caméras, les systèmes optiques, les composants d'étalonnage et les interfaces de mesure sont indispensables aux tests thermiques. Ce segment devrait connaître une croissance annuelle composée de 4,4 % à 5,0 % entre 2026 et 2034. Les logiciels prennent une importance croissante, les utilisateurs recherchant des solutions automatisées d'analyse, de reporting, de suivi des actifs et de comparaison historique.
- Matériel : Le matériel conserve sa position dominante sur le marché car les caméras thermiques et les capteurs permettent une inspection directe. La demande se concentre dans la maintenance industrielle, les tests électriques, le diagnostic des bâtiments et la surveillance des processus.
- Logiciels : L’adoption des logiciels se renforce à mesure que les organisations recherchent des solutions automatisées d’analyse thermographique, de génération de rapports, d’historique des actifs et d’intégration aux plateformes de maintenance. Leur valeur stratégique s’accroît avec l’augmentation des volumes d’inspection et de la complexité des données.
Application
La demande d'applications est diversifiée et couvre la surveillance des actifs, le diagnostic des bâtiments et les inspections énergétiques. Ce segment devrait progresser à un TCAC de 5,0 à 6,0 % entre 2026 et 2034 , les décisions d'achat étant de plus en plus dictées par la fréquence des inspections, les exigences de sécurité et le coût économique des défauts non détectés.
- Surveillance des équipements et des systèmes : Cette fonction demeure une application industrielle majeure, permettant la détection précoce des températures anormales dans les équipements électriques, mécaniques et de process. Elle facilite la maintenance prédictive sans nécessiter l’arrêt des équipements.
- Analyse et performance des bâtiments : les applications liées aux bâtiments utilisent les profils thermiques pour identifier les défauts d’isolation, les anomalies liées à l’humidité, les problèmes de chauffage, ventilation et climatisation, ainsi que les faiblesses de l’enveloppe du bâtiment. Cette demande est renforcée par les évaluations d’efficacité énergétique et les exigences de gestion des installations.
- Audits et inspections énergétiques : les tests axés sur l’énergie permettent de localiser les pertes thermiques et les anomalies de fonctionnement dans les installations. Leur importance stratégique s’accroît à mesure que les organisations recherchent des améliorations mesurables de leur efficacité et des évaluations plus systématiques de leurs bâtiments et équipements.
Secteur d'activité vertical
La demande sectorielle devrait croître à un TCAC de 5,5 % à 6,5 % entre 2026 et 2034 , reflétant une utilisation accrue des diagnostics sans contact dans les opérations à forte intensité capitalistique. Le secteur manufacturier demeure stratégique, tandis que les secteurs de la santé, des métaux et des mines, ainsi que des machines lourdes, engendrent des exigences d'inspection spécialisées.
- Secteur de la santé et de l'industrie pharmaceutique : l'inspection thermique facilite la maintenance des installations, les contrôles électriques, l'évaluation des systèmes de chauffage, ventilation et climatisation, ainsi que la surveillance des équipements. En environnement contrôlé, la visualisation fiable de la température est essentielle pour les équipes de maintenance qui gèrent des infrastructures opérationnelles sensibles.
- Industrie manufacturière : Les usines utilisent la thermographie pour les systèmes électriques, les moteurs, les équipements de production, le suivi des processus et les contrôles qualité. La forte densité d’actifs et les opérations continues engendrent des exigences élevées en matière d’inspections régulières.
- Métaux et mines : Les procédés à haute température, les convoyeurs, les infrastructures électriques et les machines lourdes offrent de multiples applications en thermographie. L’évaluation à distance de la température peut améliorer la planification de la maintenance dans des environnements d’exploitation exigeants.
- Équipements et machines lourdes : Les opérateurs d’engins lourds utilisent le diagnostic thermique pour contrôler les roulements, les systèmes hydrauliques, les moteurs, les ensembles électriques et les composants mécaniques. Les tests sans contact permettent de détecter les anomalies de température avant que les pannes n’entraînent des dysfonctionnements.
Aperçu des opportunités
|
Secteur d'activité vertical |
Contribution aux revenus (élevée/moyenne/faible) |
Étiquette tendance (2 mots maximum) |
Stade d'adoption (Émergent/En expansion/Mature) |
|---|---|---|---|
|
Santé et produits pharmaceutiques |
Moyen |
Sécurité des installations |
Mise à l'échelle |
|
Fabrication |
Haut |
Maintenance prédictive |
Mature |
|
Métaux et exploitation minière |
Moyen |
Surveillance des actifs |
Mise à l'échelle |
|
Équipements et machines lourds |
Haut |
Diagnostic de flotte |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des tests de thermographie infrarouge
Extension de la maintenance prédictive aux opérations à forte intensité d'actifs
La maintenance prédictive modifie les critères d'approvisionnement en liant les dépenses d'inspection à la disponibilité des équipements, à la planification de la maintenance et à la prévention des pannes. La technologie infrarouge est particulièrement utile lorsque des anomalies de température indiquent des défaillances électriques, mécaniques ou de processus. L'inspection peut être réalisée sur des équipements sous tension sans contact physique, ce qui permet au personnel de maintenance d'inspecter rapidement un grand nombre d'équipements. Pour les engins miniers et les machines lourdes, les images thermiques peuvent être utilisées conjointement avec l'analyse vibratoire, la lubrification et les tests acoustiques afin d'améliorer la prise de décision basée sur l'état des équipements. Les implications économiques de l'utilisation de caméras ne se limitent pas à leur simple vente ; les entreprises ont également besoin d'étalonnage, de logiciels, de formations, de rapports et de services d'inspection réguliers. Avec la standardisation des cycles d'inspection de maintenance, la demande en unités d'inspection et en processus de mesure robustes ne cesse de croître.
Importance croissante accordée à l'efficacité énergétique et au diagnostic des bâtiments
La hausse du coût de l'énergie et les objectifs d'efficacité énergétique suscitent un intérêt croissant pour les déperditions thermiques dans les bâtiments, les industries et les équipements. L'utilisation de la technologie infrarouge permet de détecter les défauts d'isolation, les anomalies des transferts de chaleur, la surchauffe des équipements électriques et autres problèmes liés au CVC (chauffage, ventilation et climatisation) sans intervention dommageable. Les gestionnaires d'installations disposent ainsi d'un outil de diagnostic supplémentaire leur permettant d'anticiper les actions nécessaires avant tout travail d'ingénierie. Par conséquent, les bâtiments commerciaux, les industries, les entrepôts et autres établissements institutionnels sont considérés comme des environnements récurrents importants pour ce produit. De plus, ce besoin croissant est lié à la généralisation des systèmes de gestion de l'énergie documentés, qui nécessitent le stockage et la comparaison des résultats d'inspection. Les fournisseurs peuvent répondre à ce besoin en proposant des caméras dotées de logiciels spécifiques, des équipements de mesure environnementale et des applications adaptées à différents environnements.
Intégration des données thermiques aux écosystèmes de maintenance numérique
L'intégration des processus d'inspection accroît l'utilité de la thermographie en convertissant les données d'images non structurées en informations de maintenance. Grâce à la communication sans fil, aux applications mobiles, au stockage cloud, au marquage des équipements et à l'automatisation de la génération de rapports, les inspections thermiques sont plus efficaces et peuvent être facilement transmises des techniciens de terrain aux équipes d'ingénierie et de maintenance. Cela permet de gagner du temps de transcription et de garantir l'uniformité des inspections lors d'inspections répétées d'une même machine. L'intégration permet d'analyser les inspections thermiques conjointement aux inspections électriques, vibratoires, de procédés ou environnementales. Pour les fabricants de systèmes de thermographie, l'intégration devient un facteur de compétitivité, car les acheteurs industriels utilisent souvent plusieurs systèmes pour la maintenance. Par conséquent, l'impact de cette tendance à l'intégration sur le marché se traduira par des améliorations logicielles, des interfaces optimisées et une meilleure intégration des flux de travail avec la technologie d'imagerie. À l'avenir, les acheteurs pourraient évaluer les solutions de thermographie en fonction de leurs capacités de gestion des processus d'inspection.
Tendances futures du marché des tests de thermographie infrarouge
Interprétation assistée par l'IA et classification automatisée des anomalies thermiques
La prochaine phase des tendances du marché des tests de thermographie infrarouge s'articulera autour des logiciels d'analyse d'images thermiques, réduisant ainsi le recours à l'interprétation manuelle. Les algorithmes d'apprentissage automatique compareront les images thermiques actuelles aux données d'inspection antérieures et identifieront les anomalies récurrentes afin de cibler des équipements spécifiques. Les systèmes futurs incluront probablement des applications dédiées aux systèmes électriques, aux équipements rotatifs, aux structures et aux lignes de production. L'informatique de périphérie permettra d'effectuer des classifications directement sur les caméras et les appareils mobiles, sans connexion permanente. Les fournisseurs proposeront vraisemblablement une combinaison de données thermiques, d'images et de données non thermiques. Cette évolution impliquera une attention accrue portée aux logiciels, aux données d'apprentissage, à la cybersécurité et à la validation de la technologie.
Plateformes multisensorielles compactes pour l'inspection continue et à distance
Les systèmes futurs devraient combiner la détection infrarouge avec des caméras visibles, des capteurs environnementaux, des communications sans fil et des dispositifs de surveillance fixes. Des plateformes multisensorielles compactes permettront une observation continue des équipements difficiles ou dangereux à inspecter manuellement, notamment les procédés à haute température et les infrastructures distantes. Les progrès réalisés en matière d'optique et de conditionnement des détecteurs devraient permettre de concevoir des appareils plus petits sans compromettre les performances de mesure requises. Les installations fixes viendront de plus en plus compléter les instruments portables, permettant aux opérateurs d'alterner entre surveillance générale et inspection diagnostique ciblée. L'accès à distance permettra de réduire davantage les déplacements et d'améliorer la fréquence des inspections sur des sites géographiquement dispersés. Pour les acheteurs industriels, la valeur stratégique résidera dans la combinaison d'une surveillance continue et d'une intervention humaine ciblée. Les fournisseurs proposant des plateformes modulaires, des solutions optiques adaptées aux applications et une transmission de données fiable pourront répondre aux nouveaux besoins sans contraindre leurs clients à remplacer leur infrastructure d'inspection existante.
Opportunités du marché des tests de thermographie infrarouge
Développement des modèles d'inspection et de services récurrents pilotés par logiciel
Les solutions logicielles représentent une opportunité d'investissement intéressante car elles permettent de prolonger la valeur des équipements thermiques installés au-delà de leur coût d'achat initial. Les fournisseurs peuvent développer des analyses par abonnement, des rapports centralisés, la gestion de l'historique des actifs, la planification des inspections et l'expertise à distance. Les prestataires de services peuvent utiliser des flux de travail standardisés pour réaliser des inspections régulières dans les usines, les bâtiments commerciaux, les entreprises de services publics et les exploitants d'engins lourds. Cette opportunité est particulièrement pertinente pour les organisations qui, bien que ne disposant pas de thermographes spécialisés, ont besoin de résultats d'inspection documentés. Les fournisseurs doivent privilégier l'interopérabilité avec les systèmes de gestion de la maintenance et la prise en charge des pratiques de reporting établies. Les prévisions du marché des tests de thermographie infrarouge indiquent un potentiel de migration de la valeur vers les logiciels et les services, à mesure que les utilisateurs accumulent des bibliothèques d'images plus importantes et exigent une interprétation automatisée. Les partenariats entre les fabricants de matériel, les développeurs de logiciels, les fournisseurs d'étalonnage et les spécialistes de l'inspection pourraient accélérer cette transition.
Expansion industrielle en Asie-Pacifique et applications spécialisées
La région Asie-Pacifique offre une opportunité stratégique : l’expansion du secteur manufacturier, le développement des infrastructures et les industries énergivores génèrent un grand nombre d’actifs inspectables. Les fournisseurs peuvent cibler les usines de semi-conducteurs, la fabrication de produits électroniques, les usines automobiles, les exploitations minières, les services publics et les infrastructures commerciales avec des solutions thermiques adaptées à leurs applications. Des partenariats de distribution locaux et des formations techniques peuvent lever les obstacles à l’adoption, notamment là où l’expertise en thermographie reste inégale. L’adaptation des produits aux spécificités environnementales, linguistiques et aux pratiques d’étalonnage, ainsi qu’aux préférences d’approvisionnement, est essentielle. Les solutions spécialisées pour les procédés à haute température, l’inspection électrique et la surveillance des machines offrent un avantage concurrentiel plus marqué que les dispositifs d’imagerie génériques. Les investissements doivent donc se concentrer sur les capacités de service régionales, en plus des ventes d’équipements. Cette opportunité est renforcée par la possibilité de nouer des relations de maintenance régulières autour des systèmes installés, créant ainsi un parcours client complet, de l’équipement d’inspection initial aux logiciels, à l’étalonnage, à la formation et aux services de diagnostic gérés.
Développements récents
- Août 2026 : Guide lance MobIR 3.0, une nouvelle génération de caméras thermiques compatibles avec les smartphones, conçue pour offrir des capacités d’inspection infrarouge professionnelles aux appareils iOS et Android. Grâce à la technologie d’imagerie ultra-claire ApexVision et une NETD ≤ 15 mK, le système détecte les différences de température et les anomalies thermiques les plus subtiles, tandis que sa technologie de super résolution en temps réel améliore la netteté des images sur les trois modèles.
- Août 2026 : L’American Society for Nondestructive Testing (ASNT) a annoncé une collaboration stratégique avec IRISS Inc. pour proposer une formation complète en thermographie infrarouge via sa plateforme d’apprentissage en ligne. Le programme comprend des cours de niveaux I, II et III couvrant la physique infrarouge, l’imagerie thermique, les équipements et les techniques de mesure, le diagnostic, la maintenance prédictive et la rédaction de rapports professionnels. La formation est conforme aux principales normes du secteur, notamment ASNT SNT-TC-1A, ANSI/ASNT CP-105 et ANSI/ASNT CP-189.
- Août 2026 : ASTEC Industries a lancé un nouveau service d’inspection électrique par imagerie thermique afin d’aider les producteurs d’asphalte à améliorer la sécurité de leurs installations, à réduire les arrêts imprévus et à prolonger la durée de vie de leurs équipements électriques critiques. Ce service de maintenance préventive utilise l’imagerie infrarouge pour analyser les systèmes sous tension et identifier les anomalies thermiques liées aux connexions desserrées, à la corrosion, aux surcharges et aux composants défectueux, avant qu’elles ne provoquent des incendies, des pannes d’équipement ou des arrêts de production.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -