
Marché du soufre insoluble : taille, part de marché et prévisions 2034
Taille et prévisions du marché du soufre insoluble (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : par qualité (dispersion élevée, stabilité élevée, qualité standard) ; application (fabrication de pneumatiques, applications industrielles, chaussures, autres) et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00016536
- Catégorie : Produits chimiques et matériaux
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : August 19, 2026


Taille du marché en 2025
1,13 milliard de dollars américains
valeur de l'année de base
Prévisions pour 2034
2,05 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
6,84 %
taux de croissance
Marché adressable
14,37 milliards de dollars américains
(2026-2034)
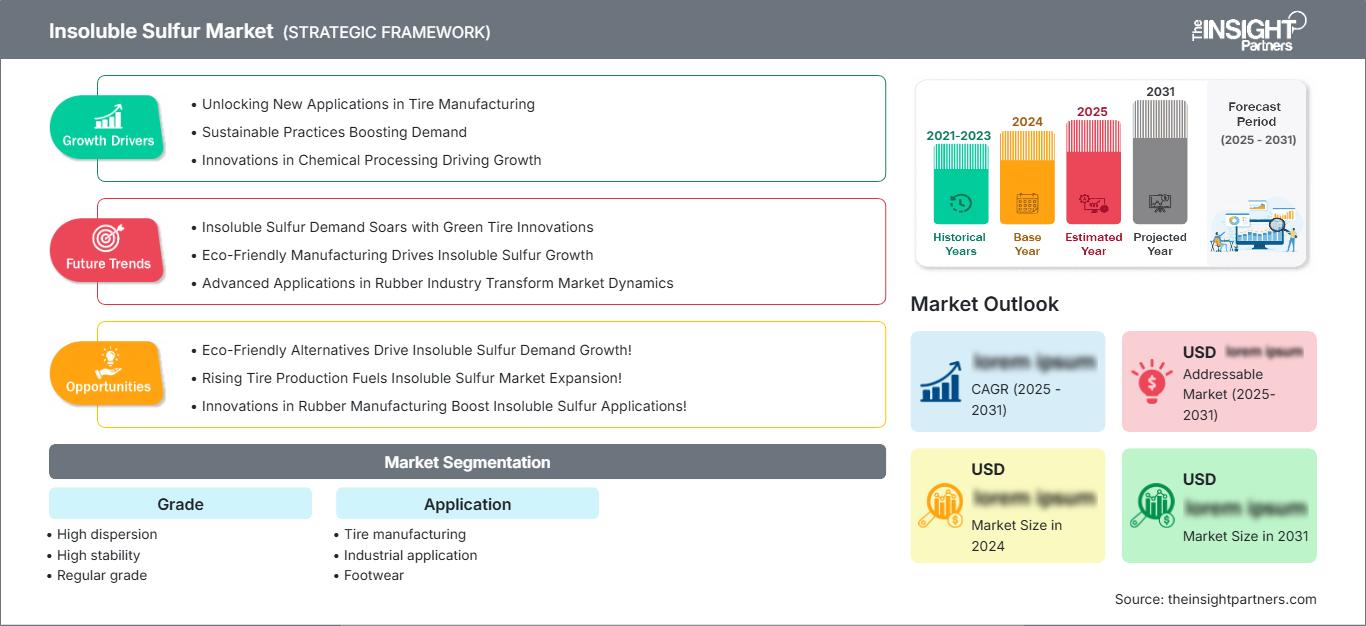
Le marché du soufre insoluble était évalué à 1,13 milliard de dollars américains en 2025 et devrait atteindre 2,05 milliards de dollars américains d'ici 2034, avec un taux de croissance annuel composé (TCAC) de 6,84 % sur la période 2026-2034. La demande est principalement tirée par la fabrication de pneumatiques, où le soufre insoluble favorise une vulcanisation uniforme, limite la migration du soufre et améliore la stabilité des composés. L'augmentation de la production de pneumatiques radiaux, les exigences techniques croissantes en matière de caoutchouc et l'adoption plus large de qualités axées sur la performance devraient soutenir la croissance du marché dans les principales économies manufacturières.
L'Amérique du Nord devrait maintenir une croissance soutenue, portée par la demande de pneus de remplacement, la production nationale de produits en caoutchouc et les investissements dans les chaînes d'approvisionnement en produits chimiques de spécialité. La région bénéficie également d'exigences de performance strictes pour les composés de pneumatiques, incitant les fabricants à utiliser des agents de vulcanisation plus stables. La croissance du marché du soufre insoluble est par ailleurs favorisée par les initiatives de relocalisation, la diversification des fournisseurs et la demande continue des secteurs de l'automobile, du caoutchouc industriel, des convoyeurs, des tuyaux et des applications en caoutchouc technique.
Analyse et perspectives du marché du soufre insoluble
- Amérique du Nord : On estime que l'Amérique du Nord représentera une part de 18 à 22 % en 2025 et connaîtra une croissance annuelle composée de 5,8 à 6,5 % entre 2026 et 2034 , soutenue par la demande de pneus de remplacement, de produits en caoutchouc technique et de produits chimiques spécialisés.
- États-Unis : Les États-Unis représentent environ 82 à 86 % du marché nord-américain en 2025 , avec un TCAC de 5,7 à 6,4 % entre 2026 et 2034 , tiré par le remplacement des pneus et les applications industrielles du caoutchouc.
- Europe : La part de l'Europe est estimée à 20-24 % en 2025 et devrait croître à un TCAC de 5,2 à 6,0 % entre 2026 et 2034 , sous l'impulsion de l'Allemagne, de la France, de l'Italie et de la Pologne.
- Asie-Pacifique : L'Asie-Pacifique représente environ 47 à 51 % du marché en 2025 et devrait connaître une croissance annuelle composée de 7,4 à 8,2 % entre 2026 et 2034 , sous l'impulsion de la Chine, du Japon, de l'Inde et de la Corée du Sud.
- Segment le plus important : La fabrication de pneumatiques détient une part de marché de 68 à 72 % en 2025 et devrait croître à un TCAC de 6,8 à 7,5 % entre 2026 et 2034 , reflétant sa base de consommation dominante.
- Segment à forte croissance : La forte stabilité est estimée à une part de marché de 20 à 24 % en 2025 et devrait croître à un TCAC de 7,4 à 8,2 % entre 2026 et 2034 , grâce aux composés de pneus axés sur la performance.
- Principales entreprises analysées en détail : Shandong Sunsine Chemical Co., Ltd. ; Grupa Azoty Kopalnie i Zakłady Chemiczne Siarki Siarkopol SA ; Henan Kailun Chemical Co., Ltd. ; Lions Industries sro ; Oriental Carbon & Chemicals Limited ; Shikoku Chemicals Corporation ; Schill + Seilacher « Struktol » GmbH ; Shandong Yanggu Huatai Chemical Co., Ltd. ; Dongying Xinglong New Material Technology Co., Ltd. ; Global Rubber Industries (Pvt.) Ltd.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Les marchés ont évolué, passant d'une utilisation courante du soufre dans les formulations de caoutchouc à une utilisation plus contrôlée de polymères de soufre spécifiquement développés pour les caoutchoucs difficiles à traiter. La maîtrise des procédés, une meilleure dispersibilité, les qualités traitées à l'huile et une stabilité thermique accrue ont contribué à améliorer la constance de la transformation. Par ailleurs, les fabricants vont automatiser davantage leurs procédés afin de minimiser la variabilité. Les nouvelles capacités reflètent cette tendance : China Sunsine conserve une capacité annuelle de 60 000 tonnes de soufre insoluble, tandis que Shikoku met en place de nouvelles capacités de production.
À l'avenir, les principaux enjeux pour les fabricants seront le développement de qualités à haute stabilité, le renforcement de la résilience des chaînes d'approvisionnement régionales et la réduction de la consommation d'énergie lors de la production. La région Asie-Pacifique sera cruciale pour les investissements dans les capacités de production. L'Amérique du Nord et l'Europe devront privilégier la sécurité de leurs chaînes d'approvisionnement et la différenciation technologique. Les considérations environnementales joueront un rôle déterminant dans la modernisation des installations grâce à l'efficacité énergétique, la réduction des déchets et l'adoption de procédés propres.
Portée du rapport sur le marché du soufre insoluble
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 1,13 milliard de dollars américains |
| Taille du marché d'ici 2034 | 2,05 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 6,84% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché du soufre insoluble
La demande pour ce produit est principalement tirée par l'industrie du pneumatique, en raison de son rôle dans la prévention du blanchiment, la prévention de la migration du caoutchouc et la vulcanisation contrôlée sur le marché du soufre insoluble. Les pneus radiaux demeurent une application essentielle, car la qualité du composé et l'adhérence des différents composants influent sur leur durée de vie et leur efficacité. Les articles en caoutchouc industriel, tels que les bandes transporteuses, les tuyaux, les joints et les moules, constituent une source de demande secondaire.
L'approvisionnement de ce produit dépend du savoir-faire industriel, de la disponibilité des matières premières, des procédés thermiques et de la capacité à qualifier les clients. La production de soufre insoluble, qui comprend une polymérisation et une stabilisation contrôlées, est plus complexe que la fabrication d'autres produits soufrés. La concurrence repose sur des critères tels que la constance, les propriétés de dispersion, la stabilité, la personnalisation et la fiabilité des livraisons. Le stockage régional devient un facteur clé, car la fabrication de pneumatiques exige un approvisionnement en produits chimiques stable et fiable.
Le rapport sur le marché du soufre insoluble révèle une forte concurrence entre les grands fabricants asiatiques et les fournisseurs européens et japonais spécialisés. Shandong Sunsine Chemical Co., Ltd. bénéficie d'une production intégrée de produits chimiques pour le caoutchouc et d'une capacité de production à grande échelle, tandis que Shandong Yanggu Huatai Chemical Co., Ltd. associe le soufre insoluble à d'autres technologies d'additifs pour le caoutchouc. Shikoku Chemicals Corporation se concentre sur les pneumatiques radiaux et les qualités spécifiques, tandis qu'Oriental Carbon & Chemicals Limited s'est spécialisée dans les produits à base de soufre insoluble sur mesure.
En matière d'investissement, l'industrie privilégie l'efficacité des capacités, la qualité des produits et la performance environnementale, plutôt que la simple augmentation des capacités de production. La Shikoku Chemicals Corporation a accru ses capacités de fabrication de soufre insoluble, tandis que China Sunsine a automatisé sa production et développé son processus de production en continu. L'avantage géographique, la spécialisation des produits et la qualité des relations clients constituent les atouts des fournisseurs européens Grupa Azoty Kopalnie i Zakłady Chemiczne Siarki Siarkopol SA, Lions Industries s.r.o. et Schill + Seilacher « Struktol » GmbH.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché du soufre insoluble : perspectives stratégiques
Perspectives régionales
Marché du soufre insoluble en Amérique du Nord
La part de marché nord-américaine du soufre insoluble devrait représenter entre 18 % et 22 % de la demande mondiale en 2025 et croître à un TCAC de 5,8 % à 6,5 % jusqu'en 2034. Les États-Unis représentent la part prépondérante de la consommation régionale grâce à leurs importants stocks de pneus de remplacement, à l'industrie automobile, aux bandes transporteuses, aux tuyaux, aux joints et aux autres applications techniques du caoutchouc. Le Canada bénéficie de ses secteurs de la fabrication automobile et industrielle, tandis que le Mexique contribue à stimuler la demande régionale de produits chimiques pour le caoutchouc grâce à sa production croissante de pneus et de caoutchouc. Les consommateurs de la région privilégient la fiabilité des performances, la régularité de l'approvisionnement et le respect des exigences spécifiques de formulation.
La diversification des chaînes d'approvisionnement et une plus grande importance accordée aux sources locales ou de proximité contribuent également à la croissance régionale. Aujourd'hui, les fabricants de pneumatiques privilégient les fournisseurs capables de garantir la constance des spécifications, la résolution des problèmes et des services logistiques performants. La croissance sera modérée et non axée sur les volumes, tandis que les pneumatiques haut de gamme et à haute stabilité gagneront en importance. Les applications de caoutchouc spécial généreront une demande supplémentaire, du fait du besoin d'un meilleur contrôle des procédés et d'une réduction du blanchiment. La concurrence dans la région reposera probablement sur les fournisseurs, notamment les fabricants asiatiques, les distributeurs et les acteurs nord-américains de la chimie de spécialité.
Marché américain du soufre insoluble
Les États-Unis représentent 82 à 86 % de la consommation nord-américaine en 2025 et devraient connaître une croissance annuelle composée (TCAC) de 5,7 à 6,4 % jusqu'en 2034. La fabrication de pneumatiques est le principal secteur d'application, portée par la demande de pièces de rechange et un marché de l'après-vente automobile bien développé dans la région. Les applications industrielles liées aux bandes transporteuses, aux tuyaux, aux joints d'étanchéité et aux pièces en caoutchouc moulé contribuent également à la consommation. Les clients privilégient la stabilité, la dispersion, l'emballage, les informations techniques et la fiabilité du transport plutôt que le seul prix. Par conséquent, les fournisseurs qualifiés et ceux possédant une expérience pratique sont en position de force.
De plus, les États-Unis sont la région où les producteurs ont investi dans une infrastructure logistique et de production de produits chimiques robuste. Les fabricants et les distributeurs vont stocker leurs produits à proximité des centres de production de pneumatiques et de caoutchouc afin de minimiser les risques liés aux retards de transport international. Les composés à haute stabilité et à forte dispersion gagneront des parts de marché, les formulateurs cherchant à améliorer la stabilité des procédés. La coopération avec les fabricants de pneumatiques en matière de développement d'applications contribuera à établir des relations plus étroites avec les fournisseurs, car toute modification de formulation implique généralement des essais et des qualifications de production.
Marché européen du soufre insoluble
L'Europe devrait représenter entre 20 et 24 % de la consommation mondiale totale en 2025 et poursuivre sa croissance à un taux de croissance annuel composé (TCAC) de 5,2 à 6 % jusqu'en 2034. L'Allemagne est en tête dans cette région, suivie de la France, de l'Italie, du Royaume-Uni, de l'Espagne et d'autres économies manufacturières d'Europe centrale. Un parc de pneumatiques et de caoutchouc technique existant, conjugué aux normes environnementales et aux exigences d'efficacité énergétique, contribuera à stimuler la croissance tout en incitant les fabricants à améliorer leurs processus. Les consommateurs européens sont particulièrement attentifs à la documentation, à la traçabilité et à la conformité réglementaire.
La contribution du Royaume-Uni se traduit par la fabrication de caoutchouc pour les secteurs automobile et industriel, tandis que celle de l'Allemagne s'explique par la présence de ses industries automobile, du pneumatique et de la mécanique. La France et l'Italie contribuent quant à elles par la fabrication de pneumatiques, de composants automobiles et de caoutchouc industriel. En Espagne, la solide base de production de pneumatiques et l'écosystème automobile dynamique stimuleront la demande. L'Europe devrait continuer de privilégier les caoutchoucs à haute performance et stabilité, à mesure que les entreprises optimisent l'utilisation des composés.
Marché du soufre insoluble en Asie-Pacifique
La région Asie-Pacifique représente environ 47 à 51 % de la demande mondiale en 2025 et devrait connaître un taux de croissance annuel composé (TCAC) de 7,4 à 8,2 % jusqu'en 2034. La Chine est le pays leader grâce à sa production développée de pneumatiques et de produits chimiques de spécialité pour le caoutchouc. Le Japon, la Corée du Sud, l'Inde et l'Australie contribuent également à la demande mondiale par le biais du caoutchouc automobile et industriel, ainsi que par l'utilisation de produits chimiques de spécialité.
La base de production pleinement développée de la Chine lui permet de bénéficier d'économies d'échelle et de coûts avantageux, tandis que le Japon privilégie les qualités supérieures et la performance. L'Inde offre de fortes perspectives de croissance grâce au développement de sa production de pneumatiques et d'automobiles. La Corée du Sud s'appuie sur des fabricants de pneumatiques performants, tandis que l'Australie contribue au secteur par le biais du caoutchouc industriel.
Marché du soufre insoluble au Moyen-Orient et en Afrique
La région MENA devrait connaître une croissance annuelle composée d'environ 5,0 à 5,8 % jusqu'en 2034. L'Arabie saoudite et les Émirats arabes unis ont bénéficié de la diversification industrielle, de l'intégration de l'industrie pétrochimique et des investissements dans les infrastructures, tandis que l'Afrique du Sud se distingue par sa forte présence dans les secteurs du caoutchouc industriel et automobile. Le marché RoMEA est moins important, mais il est soutenu par les produits en caoutchouc destinés à la construction, aux mines, aux transports et à la maintenance.
L’Arabie saoudite sera le principal moteur de la croissance régionale grâce à son activité de transformation, tandis que les Émirats arabes unis bénéficieront de leurs infrastructures logistiques et de distribution. L’Afrique du Sud continuera de jouer un rôle important dans la production de pneumatiques, de bandes transporteuses minières, de tuyaux et de produits en caoutchouc industriel. Le marché régional restera tributaire des investissements dans les infrastructures, des véhicules, de l’industrie et de la disponibilité de produits chimiques de spécialité importés.
Analyse de segmentation
Grade
Le choix de la qualité du soufre insoluble sur le marché est déterminé par les exigences de formulation du caoutchouc, les conditions de transformation, la stabilité au stockage, le comportement de dispersion et les performances du produit fini. Les qualités standard restent essentielles pour les applications sensibles aux coûts, tandis que les produits à haute dispersion favorisent une incorporation uniforme dans les composés complexes. Les qualités à haute stabilité acquièrent une importance stratégique croissante, car les fabricants de pneumatiques et de caoutchouc technique recherchent de plus en plus un comportement de transformation constant, une réduction du blanchiment et une vulcanisation fiable. Ce segment devrait connaître une croissance annuelle composée ( TCAC) de 6,4 % à 7,1 % entre 2026 et 2034 , les qualités premium contribuant à cette croissance.
- Dispersion élevée : Les grades à dispersion élevée sont destinés aux formulations exigeant une distribution uniforme du soufre et un traitement contrôlé du composé. Leur importance s’accroît lorsque la complexité du composé, la productivité et la constance du produit fini justifient une plus grande attention portée à la performance de dispersion.
- Haute stabilité : Les grades à haute stabilité répondent aux exigences élevées en matière de stockage et de transformation, notamment pour les composés destinés aux pneumatiques. Leur rôle stratégique se renforce à mesure que les fabricants recherchent un comportement prévisible lors de la vulcanisation, une migration de soufre réduite et des caractéristiques de produit stables.
- Qualité standard : Les qualités standard restent largement utilisées lorsque les formulations établies et la rentabilité sont prioritaires. Leur grande compatibilité avec les composés de caoutchouc conventionnels assure une demande de base fiable pour les pneumatiques et les applications industrielles.
Application
La demande d'applications est dominée par la fabrication de pneumatiques, car les composés de caoutchouc pour pneus radiaux exigent un comportement maîtrisé du soufre et une résistance au blanchiment. Les applications industrielles constituent un débouché secondaire diversifié, incluant les bandes transporteuses, les tuyaux, les joints d'étanchéité, les câbles et les produits moulés. La chaussure représente un débouché plus modeste mais bien établi, où les composés de caoutchouc requièrent une vulcanisation contrôlée. Le segment des applications du marché du soufre insoluble devrait connaître une croissance annuelle composée (TCAC) de 6,7 % à 7,4 % entre 2026 et 2034 , soutenue par la demande de pneus de remplacement et de caoutchouc technique.
- Fabrication de pneumatiques : La fabrication de pneumatiques constitue le principal secteur de consommation. Le soufre insoluble y contribue à la stabilité du composé, à l’adhérence et à une vulcanisation contrôlée. La production de pneumatiques radiaux bénéficie particulièrement de la réduction de la migration du soufre entre les couches de caoutchouc adjacentes.
- Applications industrielles : Le caoutchouc est utilisé dans l’industrie pour la fabrication de courroies, de tuyaux, de joints d’étanchéité, de fils, de câbles et de pièces moulées. La demande est diversifiée et s’étend à différents secteurs manufacturiers. Elle bénéficie d’exigences en matière de durabilité, de constance de fabrication et de résistance au vieillissement.
- Chaussures : Les applications dans le domaine de la chaussure utilisent du soufre insoluble lorsque la vulcanisation contrôlée et la consistance du composé sont essentielles. La demande se concentre sur les chaussures en caoutchouc et les produits spécialisés, ce qui rend ce segment plus restreint mais techniquement important.
Aperçu des opportunités
|
Application |
Contribution aux recettes |
Journée des tendances |
Étape d'adoption |
|---|---|---|---|
|
fabrication de pneus |
Haut |
Pneus radiaux |
Mature |
|
application industrielle |
Moyen |
Caoutchouc technique |
Mise à l'échelle |
|
Chaussure |
Faible |
Semelles en caoutchouc |
Mature |
Analyse des facteurs de croissance et de l'impact du marché du soufre insoluble
Expansion de la production de pneus radiaux et de performance
Le principal facteur structurel est l'exigence constante d'un comportement maîtrisé du soufre dans les pneumatiques radiaux et hautes performances. Le soufre insoluble réduit le blanchiment et la migration, permettant aux formulateurs de maintenir une répartition plus homogène du soufre entre les couches de caoutchouc adjacentes. Ceci est d'autant plus important que la conception des pneumatiques intègre de multiples composés spécialisés pour la bande de roulement, les flancs, la ceinture et les composants internes. Les exigences de performance accrues incitent également les fabricants à utiliser des qualités de gomme aux spécifications plus strictes et à la stabilité améliorée. L'impact sur le marché dépasse le simple volume de pneumatiques, car les formulations haut de gamme peuvent accroître la valeur technique de chaque kilogramme consommé. Les producteurs capables de fournir des qualités homogènes dans leurs usines internationales peuvent ainsi fidéliser leur clientèle. Cet effet est particulièrement significatif en Asie-Pacifique, où d'importants pôles de production de pneumatiques permettent de réaliser des économies d'échelle, tandis que les marchés matures soutiennent de plus en plus la demande de pneumatiques de remplacement et de pneus haut de gamme.
Demande croissante de traitement homogène des composés de caoutchouc
Les fabricants de produits en caoutchouc technique privilégient de plus en plus la reproductibilité des procédés, la prévisibilité de la vulcanisation et la réduction des variations de formulation. Le soufre insoluble contribue à atteindre ces objectifs en restant dispersé au sein des composés et en limitant la migration associée au soufre conventionnel. Cet impact est visible sur les bandes transporteuses, les tuyaux, les joints d'étanchéité, les pièces moulées et autres produits où la stabilité dimensionnelle et la durabilité sont essentielles. Avec l'adoption croissante de systèmes de mélange et de production automatisés par les clients industriels, la constance des matières premières devient primordiale, car les variations peuvent engendrer des pertes de qualité ou des interruptions de production. Cette tendance crée des opportunités pour les fournisseurs proposant des caractéristiques particulaires contrôlées, des produits traités à l'huile, des grades à haute dispersion et une assistance technique. La demande qui en résulte est moins dépendante de la seule production de véhicules particuliers, assurant ainsi une base de croissance diversifiée. Les fournisseurs disposant de laboratoires d'application et d'un accompagnement personnalisé en matière de formulation sont bien placés pour conquérir des marchés industriels à plus forte valeur ajoutée.
Investissement dans les technologies de production continue et plus propre
L'investissement dans la production en continu, l'automatisation des procédés, l'efficacité énergétique et la maîtrise de l'environnement devient un facteur de compétitivité majeur. La production de soufre insoluble exige une maîtrise précise des étapes de réaction, de trempe, de stabilisation et de finition ; les améliorations apportées aux procédés peuvent donc influer sur la constance du produit et la rentabilité. Les producteurs modernisent de plus en plus leurs installations afin de réduire la consommation d'énergie, les déchets et la variabilité de la production, tout en maintenant une grande fiabilité. De tels investissements peuvent réduire les coûts unitaires à terme et renforcer la capacité à fabriquer des qualités spécifiques. Ils peuvent également faciliter la qualification des produits par les clients, car les fabricants de pneumatiques exigent généralement des spécifications stables pour des livraisons répétées. L'impact dépasse donc le simple cadre de l'efficacité de la production. Les fournisseurs axés sur la technologie peuvent améliorer leurs marges, élargir leur gamme de produits haut de gamme et répondre plus rapidement à l'évolution des exigences en matière de composés. La capacité de production en continu devrait rester particulièrement importante pour les grands fabricants asiatiques en lice pour les marchés mondiaux du pneumatique.
Tendances futures du marché du soufre insoluble
Pénétration accrue des formulations à haute stabilité
Les formulations à haute stabilité devraient gagner en importance à mesure que les fabricants de pneumatiques et de caoutchouc recherchent des durées de conservation plus longues et un comportement plus prévisible des composés. Le développement futur des produits devrait se concentrer davantage sur le contrôle de la stabilité thermique, de la dispersion, des caractéristiques des particules et du traitement à l'huile. Ces améliorations peuvent réduire les pertes de transformation et aider les formulateurs à maintenir une activité du soufre constante dans différents environnements de production. Les fournisseurs devraient également développer des qualités adaptées à des systèmes de caoutchouc spécifiques plutôt que de s'appuyer exclusivement sur de larges gammes de produits. La collaboration technique avec les fabricants de pneumatiques pourrait devenir plus importante car les exigences de qualification peuvent différer selon l'architecture du composé et le procédé de fabrication. À terme, les qualités premium devraient capter une part plus importante de la valeur ajoutée, même si les qualités standard continuent de représenter une demande physique substantielle. Les tendances du marché du soufre insoluble pourraient progressivement faire évoluer le positionnement concurrentiel, passant d'une simple concurrence par les prix à une approche basée sur les performances techniques documentées, les spécifications personnalisées et l'ingénierie d'application.
Régionalisation des chaînes d'approvisionnement en produits chimiques de spécialité
La régionalisation des chaînes d'approvisionnement devrait prendre une importance croissante, les fabricants de pneumatiques cherchant à réduire leur exposition aux perturbations du transport de marchandises, à l'incertitude géopolitique et aux longs délais de livraison internationaux. Les entrepôts régionaux, le double approvisionnement et la qualification des fournisseurs sur plusieurs sites de production peuvent améliorer la résilience sans nécessiter une relocalisation complète de la production chimique. Les fabricants asiatiques resteront des fournisseurs mondiaux importants grâce à leur taille et à leurs capacités de production intégrées, mais les clients européens et nord-américains privilégieront probablement une distribution locale fiable et un support technique adéquat. Cette tendance peut inciter les producteurs à établir des points de stockage régionaux, à renforcer leurs réseaux de distribution et à maintenir des stocks de sécurité stratégiquement positionnés. Elle peut également créer des opportunités pour les fournisseurs capables de qualifier des qualités équivalentes sur différentes usines. Sur le marché du soufre insoluble, la compétitivité commerciale devra de plus en plus allier rentabilité du produit, fiabilité des livraisons, réactivité technique et continuité de l'approvisionnement.
Opportunités du marché du soufre insoluble
Développement de qualité supérieure pour les composés de pneus avancés
Il existe une opportunité intéressante dans le développement de qualités de soufre insoluble de haute qualité pour les composés de pneumatiques de pointe exigeant une dispersion plus fine, une stabilité thermique accrue et une vulcanisation plus prévisible. L'architecture des pneumatiques se complexifie, chaque composé remplissant des fonctions spécifiques au sein d'un même produit. Cette complexité engendre une demande pour des systèmes soufrés performants dans des conditions de traitement variées. Les fabricants peuvent générer une valeur ajoutée en développant des qualités personnalisées, en soutenant les essais en laboratoire et en fournissant des données techniques simplifiant la qualification client. Cette opportunité est particulièrement intéressante pour les fournisseurs établis, forts d'une expertise des procédés et d'un accès privilégié aux clients, car les nouvelles formulations nécessitent généralement des essais avant leur commercialisation. Les partenariats avec les formulateurs de pneumatiques, les centres techniques et les distributeurs d'additifs pour caoutchouc peuvent accélérer la qualification. À terme, le développement de qualités supérieures peut renforcer la différenciation des fournisseurs et réduire leur exposition à la concurrence purement axée sur les prix dans les catégories de produits standard.
Expansion des réseaux locaux d'approvisionnement et de services techniques
Les réseaux d'approvisionnement localisés offrent une nouvelle opportunité, car les clients accordent une importance croissante aux délais de livraison plus courts, à la stabilité des stocks et à une assistance technique rapide. Les producteurs peuvent établir des plateformes de distribution régionales à proximité des pôles de production de pneumatiques, tout en préservant les économies d'échelle d'une production centralisée. La localisation des stocks permet de réduire l'impact opérationnel des retards de livraison et d'offrir aux clients une plus grande flexibilité face aux fluctuations de la demande. Les équipes d'assistance technique peuvent compléter ces réseaux en apportant leur aide pour le choix des qualités de pneumatiques, l'optimisation des formulations, les bonnes pratiques de stockage et le dépannage. Ce modèle est particulièrement pertinent en Amérique du Nord et en Europe, où les clients peuvent privilégier la sécurité d'approvisionnement autant que la performance des produits. En Asie-Pacifique, un service localisé peut aider les fournisseurs à pénétrer les nouveaux pôles de production de pneumatiques et de caoutchouc industriel. Les entreprises qui associent une logistique fiable à une assistance technique peuvent renforcer leurs relations clients et accroître leurs chances d'obtenir des certifications multisites.
Développements récents
- Avril 2026 : Flexsys a annoncé avoir reçu le prix de l’innovation chimique et de formulation de l’année, dans le cadre des Tire Technology International Awards for Innovation and Excellence, en reconnaissance de son travail de développement d’une alternative au 6PPD pour une utilisation dans les pneumatiques.
Foire aux questions

- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -