
Marché des détecteurs de mammographie : taille, part de marché et prévisions 2034
Taille et prévisions du marché des détecteurs de mammographie (2021-2034), part de marché mondiale et régionale, tendances et analyse des opportunités de croissance : Couverture du rapport : Par types de détecteurs (détecteurs de radiographie informatisée, détecteurs à écran plat, détecteurs plats CMOS, autres), utilisateurs finaux (hôpitaux et cliniques, centres de diagnostic) et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Moyen-Orient et Afrique, Amérique du Sud et centrale et Asie-Pacifique)
- Statut : Publié
- Code du rapport : TIPRE00025153
- Catégorie : Sciences de la vie
- Nombre de pages : 255
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 09, 2026


Taille du marché en 2025
178,49 millions de dollars américains
valeur de l'année de base
Prévisions pour 2034
304,22 millions de dollars américains
Prévisions pour 2034
TCAC 2026-2034
6,1 %
taux de croissance
Marché adressable
2 185,23 millions de dollars américains
(2026-2034)
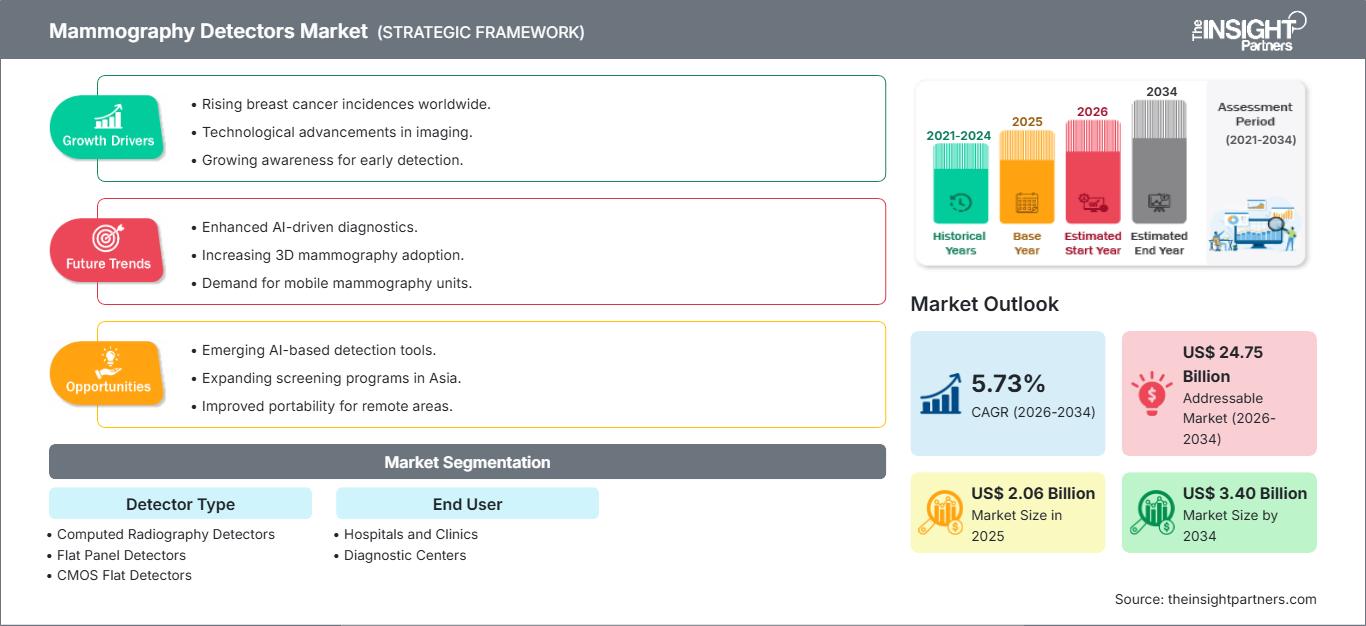
Le marché des détecteurs de mammographie était évalué à 178,49 millions de dollars américains en 2025 et devrait atteindre 304,22 millions de dollars américains d'ici 2034 ; il devrait enregistrer un TCAC de 6,1 % entre 2026 et 2034. Cette croissance est alimentée par l'adoption de la technologie de tomosynthèse numérique du sein, les mises à niveau des systèmes de capture d'images et le besoin accru d'une sensibilité de détecteur améliorée.
En Amérique du Nord, la taille du marché des détecteurs de mammographie est déterminée par les programmes de dépistage organisés, la forte pénétration de la mammographie numérique et la modernisation constante des services d'imagerie mammaire. La région devrait connaître une croissance annuelle composée (TCAC) de 6,0 à 6,4 % entre 2026 et 2034, portée par la stabilité des remboursements, les solutions d'imagerie basées sur l'intelligence artificielle et les possibilités de modernisation pour les hôpitaux et les centres de sénologie ambulatoires.
Analyse et perspectives du marché des détecteurs de mammographie
- Amérique du Nord : La région représentait 40 à 42 % du marché en 2025 et connaît une croissance annuelle composée de 6,0 à 6,4 % entre 2026 et 2034, grâce à un réseau de systèmes installés performant, au respect des procédures de dépistage et au remplacement des technologies.
- Les États -Unis représentaient 82 à 86 % de l'Amérique du Nord en 2025 et connaissent une croissance annuelle composée de 6,1 à 6,5 % entre 2026 et 2034, principalement grâce aux améliorations apportées à la tomosynthèse.
- L'Europe détenait une part de marché de 20 à 22 % en 2025 et connaît une croissance annuelle composée de 5,3 à 5,7 % entre 2026 et 2034, l'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne étant les principaux moteurs de l'activité d'achat.
- La région Asie-Pacifique a capté une part de marché de 26 à 28 % en 2025 et connaît une croissance annuelle composée (TCAC) de 6,7 à 7,1 % entre 2026 et 2034, tirée par la Chine, le Japon, la Corée du Sud, l'Inde et l'Australie.
- Le segment le plus important, celui des détecteurs à écran plat, détenait une part de marché de 44 à 46 % en 2025, avec un TCAC compris entre 5,1 et 5,5 % entre 2026 et 2034, reflétant une large acceptation clinique.
- Le segment à forte croissance des détecteurs plats CMOS détenait une part de marché de 24 à 26 % en 2025, avec un TCAC compris entre 7,7 et 8,1 % entre 2026 et 2034, soutenu par les systèmes compacts.
- Principales entreprises analysées en détail : Hologic, Inc. ; GE HealthCare Technologies Inc. ; Siemens Healthineers AG ; Agfa-Gevaert NV ; FUJIFILM Holdings Corporation ; DRTECH Corporation ; Varex Imaging Corporation ; Teledyne DALSA, Inc. ; Vieworks Co., Ltd. ; et Rayence Co., Ltd.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
L'évolution technologique implique le passage de l'imagerie mammaire de l'analogique au numérique, avec à la fois une réduction du bruit et une amélioration de la résolution. La fabrication des détecteurs est soumise à des contraintes de rendement, d'uniformité du revêtement des scintillateurs et de durée de vie, notamment dans l'environnement exigeant du secteur de la santé. Les concepteurs ont mis au point des modules de détection qui faciliteront la tomosynthèse et la mammographie avec injection de produit de contraste.
Au cours des cinq prochaines années, les achats d'équipements de diagnostic médical augmenteront dans les régions en développement grâce à la mise en place de programmes publics de dépistage du cancer et de services de diagnostic gynécologique proposés par les chaînes privées. L'accent mis par la réglementation sur le dépistage précoce du cancer, l'optimisation de l'exposition aux rayonnements et l'analyse d'images assistée par logiciel accroît la nécessité de remplacer les détecteurs du parc existant. Les investissements se concentreront vraisemblablement sur les détecteurs CMOS, les panneaux d'imagerie et les programmes de remplacement de détecteurs basés sur la maintenance.
Rapport sur le marché des détecteurs de mammographie : étendue
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 178,49 millions de dollars américains |
| Taille du marché d'ici 2034 | 304,22 millions de dollars américains |
| TCAC mondial (2026 - 2034) | 6,1% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des détecteurs de mammographie
Les perspectives de croissance du marché des détecteurs de mammographie dépendent du taux de dépistage du cancer du sein, de la sensibilité des détecteurs et du coût de leur remplacement. On observe une demande croissante pour des technologies de détection offrant une meilleure résolution tout en minimisant l'exposition des patientes aux radiations. Les centres de diagnostic exigent de plus en plus des détecteurs permettant une acquisition plus rapide, un taux de réacquisition réduit et compatibles avec les stations de travail de tomosynthèse.
La dynamique des fournisseurs demeure unique car la fabrication des détecteurs requiert une électronique de pointe, une technologie de scintillateurs, l'étalonnage des panneaux et des tests fiables de qualité médicale. Les fabricants d'équipement d'origine (OEM) s'appuient sur un écosystème composé d'experts en fabrication de détecteurs, de systèmes d'imagerie, de logiciels et de services. Cette dynamique favorise les fournisseurs capables d'assurer une production constante et une expertise technique pointue.
L'étude de marché des détecteurs de mammographie révèle un environnement hautement concurrentiel, caractérisé par une forte intégration verticale des entreprises d'imagerie et des fabricants de détecteurs. Hologic, Inc., GE HealthCare Technologies Inc. et Siemens Healthineers AG proposent des systèmes de mammographie complets, tandis que Varex Imaging Corporation, Teledyne DALSA, Inc., Vieworks Co., Ltd., Rayence Co., Ltd. et DRTECH Corporation offrent des avancées technologiques au niveau des détecteurs.
Le positionnement stratégique est désormais fortement influencé par la maturité de l'IA, la compatibilité avec la tomosynthèse, les services de cycle de vie et les capacités d'accès aux canaux. FUJIFILM Holdings Corporation et Agfa-Gevaert NV bénéficient d'un avantage grâce à leurs solutions de flux de travail d'imagerie, tandis que les fabricants de détecteurs coréens et nord-américains misent sur la technologie CMOS et la fiabilité des écrans plats. Les investissements se concentrent actuellement sur l'extensibilité de la production et les modules de détecteurs pour la mammographie compacte.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des détecteurs de mammographie : Perspectives stratégiques
Perspectives régionales
Marché des détecteurs de mammographie en Amérique du Nord
L'Amérique du Nord représentait 40 à 42 % du marché des détecteurs de mammographie en 2025 et devrait connaître une croissance annuelle composée de 6,0 à 6,4 % entre 2026 et 2034. La forte participation au dépistage, les mécanismes de remboursement établis et la présence de systèmes de tomosynthèse au sein des hôpitaux et des centres d'imagerie ambulatoires stimulent la demande. La modernisation des détecteurs est particulièrement cruciale pour les établissements souhaitant réduire la durée des examens.
L'adoption de technologies certifiées par la FDA, la promotion active des programmes de santé des femmes et la fiabilité des services offerts par les fournisseurs constituent les principaux atouts de la région. Les centres d'imagerie mammaire modernisent leurs anciens systèmes numériques en les remplaçant par des panneaux qui garantissent une meilleure homogénéité des images, des doses efficaces et des examens plus rapides. La croissance en Amérique du Nord est portée par la popularité croissante de la mammographie avec injection de produit de contraste et par l'intelligence artificielle dans l'interprétation des images.
Marché américain des détecteurs de mammographie
Les États-Unis représentaient 82 à 86 % de l'Amérique du Nord en 2025 et devraient connaître une croissance annuelle composée de 6,1 à 6,5 % entre 2026 et 2034. La demande du pays dépend d'un système de notification des cancers du sein performant, d'une couverture d'assurance étendue et du remplacement régulier des systèmes d'échographie 2D et 3D de première génération. Les grandes entreprises disposent généralement de détecteurs fonctionnant selon des protocoles standardisés.
La présence de ces entreprises est essentielle et comprend des sociétés telles que Hologic, Inc., GE HealthCare Technologies Inc., Siemens Healthineers AG, Varex Imaging Corporation et Teledyne DALSA, Inc. Le champ d'application s'étend des examens de dépistage standard aux diagnostics et biopsies. Les critères d'achat incluent la disponibilité du système, sa sécurité, ses capacités d'intelligence artificielle et son coût total de possession.
Marché européen des détecteurs de mammographie
L'Europe détenait une part de marché de 20 à 22 % en 2025 et devrait connaître une croissance annuelle composée de 5,3 à 5,7 % entre 2026 et 2034. Le Royaume-Uni bénéficie d'un programme structuré de dépistage et de remplacement des équipements au sein des réseaux publics d'imagerie médicale, malgré des cycles d'acquisition toujours soumis à des contraintes budgétaires. En termes de demande, la fiabilité, la maîtrise des doses et la conformité à la norme nationale de qualité pour le dépistage du cancer du sein sont des facteurs clés.
L'Allemagne est leader du marché grâce à ses infrastructures radiologiques performantes, son secteur du diagnostic solide et la mise en œuvre de la mammographie numérique par tomosynthèse dans des centres spécialisés. La France, l'Italie et l'Espagne modernisent constamment leurs capacités de dépistage par étapes, en accordant une attention particulière à la qualité des images et aux flux de travail.
Marché des détecteurs de mammographie en Asie-Pacifique
La région Asie-Pacifique représentait 26 à 28 % du marché en 2025 et devrait connaître une croissance annuelle composée de 6,7 à 7,1 % entre 2026 et 2034. La Chine occupe la première place grâce au développement de ses hôpitaux, à la production locale d'équipements et à ses programmes de dépistage du cancer. Le Japon et la Corée du Sud, forts de leur niveau d'adoption technologique élevé, facilitent l'utilisation de détecteurs de haute qualité.
L'Inde et l'Australie contribuent à la croissance du marché grâce à leurs politiques de diagnostic privé et de dépistage du cancer. Le secteur industriel de la région comprend la fabrication de détecteurs, les technologies des semi-conducteurs et l'assemblage de systèmes. L'approvisionnement à valeur ajoutée gagne du terrain, les panels cherchant à concilier qualité et prix.
Marché des détecteurs de mammographie au Moyen-Orient et en Afrique
La région Moyen-Orient et Afrique devrait connaître une croissance annuelle composée de 3,6 % à 4,0 % entre 2026 et 2034. L’Arabie saoudite est le pays leader, grâce à ses investissements dans les infrastructures de santé et à ses initiatives de dépistage de la santé des femmes. Tandis que les Émirats arabes unis renforcent leurs capacités en matière de diagnostics de pointe, l’Afrique du Sud est le pays d’Afrique subsaharienne le mieux équipé en équipements d’imagerie mammaire avancée.
Au Moyen-Orient et en Afrique (hors pays), la demande est irrégulière en raison des disparités de financement, du nombre de radiologues et de la disponibilité des services. Dans les pays du Golfe, les investissements dans les infrastructures énergétiques des hôpitaux favorisent le développement d'unités de radiographie numérique. Toutefois, l'installation de détecteurs dépend des possibilités de maintenance, de formation et de financement.
Analyse de segmentation
Types de détecteurs
Le marché des détecteurs de mammographie devrait enregistrer un TCAC de 5,8 % à 6,2 % entre 2026 et 2034. Ce marché, qui englobe différentes technologies, est défini par le compromis entre la sensibilité de l'image, le temps d'acquisition, le coût de l'équipement et le flux de travail clinique. Les solutions numériques directes et CMOS attirent les investissements, les fournisseurs privilégiant une résolution plus élevée, un bruit plus faible et des formats de panneaux adaptés aux plateformes de mammographie par tomosynthèse.
- Les détecteurs de radiographie numérique présentent un intérêt certain dans les contextes où les coûts sont un facteur déterminant et dans les scénarios d'imagerie transitoires qui nécessitent une conversion au format numérique mais qui ne peuvent pas se permettre des détecteurs numériques haut de gamme.
- Les détecteurs à écran plat sont privilégiés lors des achats en raison de leur capacité d'acquisition d'images numériques garantie, de la disponibilité du service après-vente et de leur compatibilité avec les systèmes de mammographie numérique plein champ et de tomosynthèse.
- Les détecteurs plans CMOS ont acquis une importance stratégique en raison de leur capacité de lecture rapide, de leur taille compacte, de leurs faibles besoins en énergie et de leur application dans les études d'imagerie mammaire avancées.
Utilisateurs finaux
Les utilisateurs finaux devraient enregistrer un TCAC de 5,9 % à 6,3 % entre 2026 et 2034. Les hôpitaux et les cliniques disposent d'un parc installé plus important car ils gèrent le dépistage, l'évaluation diagnostique, le soutien aux biopsies et les parcours de soins multidisciplinaires en cancérologie. Les centres de diagnostic se développent à mesure que les réseaux de soins ambulatoires s'étendent pour un accès plus rapide, mais ils restent plus sensibles à l'utilisation des équipements, à la certitude des remboursements et aux délais d'amortissement des investissements.
- Les hôpitaux et les cliniques sont parmi les premiers à adopter ces technologies en raison de leur besoin d'un débit plus élevé, de fonctionnalités cliniques plus nombreuses et de capacités d'imagerie nécessaires au dépistage, au diagnostic et à l'intervention dans le domaine du cancer du sein.
- Les centres de diagnostic continuent de connaître une forte adoption à mesure que le marché élargit l'accès grâce au développement de réseaux d'imagerie ambulatoire, de services de dépistage du cancer du sein et à des investissements sélectifs dans des systèmes moins complexes.
Aperçu des opportunités
|
Nom du segment |
Contribution aux recettes |
Étiquette tendance |
Étape d'adoption |
|
Hôpitaux et cliniques |
Haut |
Soins intégrés |
Mature |
|
Centres de diagnostic |
Moyen |
Accès aux soins ambulatoires |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des détecteurs de mammographie
Augmentation du nombre de dépistages du cancer du sein et objectifs de détection plus précoce
L'augmentation du nombre de dépistages demeure le principal facteur structurel déterminant les besoins en détecteurs. Le cancer du sein figure parmi les cancers les plus fréquents chez les femmes dans le monde, selon l'Organisation mondiale de la Santé, ce qui place le dépistage précoce au cœur des priorités de la planification des soins de santé. Parallèlement à cette augmentation du nombre de dépistages, les services de radiologie ont besoin de détecteurs capables de produire des images d'une qualité constante, avec un temps de cycle court et une grande fiabilité, même en cas de forte activité. Ce facteur est particulièrement crucial dans les hôpitaux et les filières de diagnostic lors du remplacement des équipements anciens, notamment pour la tomosynthèse, le diagnostic des seins denses et les examens de suivi.
Passer des plateformes de capture traditionnelles aux plateformes d'imagerie numérique directe
Le passage de la radiographie informatisée et des premières technologies numériques aux détecteurs à écran plat et CMOS de pointe a un impact sur les achats. Ces derniers permettent de réduire le nombre d'examens, d'accroître la disponibilité des images et de mettre en place des processus de contrôle qualité supérieurs à ceux des cassettes. Dans les hôpitaux équipés de plusieurs mammographes, il est évident que ces progrès permettent de réduire les délais d'exécution et les interruptions de service. L'influence sur le marché est due à la fois au remplacement et à la mise à niveau des équipements, qui incluent la tomosynthèse numérique du sein, la mammographie avec injection de produit de contraste et l'analyse par intelligence artificielle.
Pression sur la charge de travail due à la pénurie de radiologues et à la complexité accrue des examens
L'augmentation du nombre d'examens d'imagerie et la limitation du personnel constituent deux défis majeurs pour les services de radiologie réalisant des examens mammaires. La tomosynthèse génère une base de données d'images plus importante que la mammographie 2D, ce qui rend la rapidité, la constance du signal du détecteur et la qualité d'image, prête pour le traitement logiciel, encore plus cruciales. Les détecteurs minimisant le nombre de reprises et facilitant la reconstruction des images peuvent aider les établissements à maintenir leur efficacité tout en préservant les critères diagnostiques. Le second facteur déterminant pour l'acquisition est non seulement la qualité, mais aussi d'autres caractéristiques des détecteurs essentielles à la productivité, telles que la fiabilité, l'automatisation et la compatibilité avec le système PACS.
Tendances futures du marché des détecteurs de mammographie
Intégration CMOS dans les systèmes d'imagerie mammaire compacts et spécialisés
Les tendances du marché des détecteurs de mammographie indiquent une adoption croissante des technologies de détection CMOS dans les appareils d'imagerie mammaire compacts et spécialisés. Les détecteurs CMOS offrent une lecture rapide, une électronique à faible bruit et des formats flexibles, permettant aux fabricants de concevoir des systèmes adaptés aux petites cliniques, voire aux centres de soins ambulatoires. À long terme, ces évolutions pourraient réduire la dépendance aux machines volumineuses et coûteuses et faciliter l'accès à l'imagerie avancée. La miniaturisation des panneaux, la gestion thermique et la robustesse de l'électronique seront probablement des axes prioritaires pour les fabricants.
Optimisation du détecteur pour l'IA et la mammographie à contraste amélioré
Dans le développement futur des détecteurs, l'accent sera davantage mis sur l'intégration avec l'IA et la mammographie à contraste amélioré. Le succès de ces deux applications repose sur un signal de haute qualité, des artefacts minimaux et un étalonnage fiable, car l'image elle-même constitue une donnée d'entrée essentielle pour l'algorithme. Les fabricants de détecteurs pourraient collaborer de plus en plus avec les équipementiers et les fournisseurs de logiciels afin de garantir que les données acquises puissent être utilisées pour la détection automatisée des lésions, l'analyse de la densité et la reconstruction d'images.
Opportunités du marché des détecteurs de mammographie
Programmes de remplacement des installations de mammographie numérique vieillissantes
La demande de remplacement offre une réelle opportunité aux fournisseurs qui s'adressent aux hôpitaux, cliniques et chaînes d'imagerie équipés d'anciens systèmes de mammographie. De nombreux équipements installés sont encore fonctionnels, mais présentent des limitations en termes d'efficacité des détecteurs, de maintenance et de compatibilité logicielle. Les fournisseurs peuvent tirer parti de cette situation en proposant à leurs clients des solutions de mise à niveau, de remplacement des détecteurs, ainsi que des services de maintenance et des solutions de financement permettant de réduire le coût d'acquisition. Les prévisions du marché des détecteurs de mammographie indiquent une demande croissante dans les établissements souhaitant optimiser leurs flux de travail sans modifier l'aménagement des salles.
Accès aux marchés émergents grâce aux plateformes de détection basées sur la valeur
Le marché émergent présente un fort potentiel pour les détecteurs reposant sur un modèle économique, durable et facile d'entretien. Dans de nombreuses régions, les besoins en dépistage augmentent plus rapidement que les fonds disponibles pour les technologies de pointe, ce qui ouvre la voie à des mammographes numériques abordables. Il est dans l'intérêt des fournisseurs de nouer des partenariats avec des distributeurs locaux, des hôpitaux publics et des réseaux de diagnostic privés pour la fourniture de détecteurs adaptés. La réussite de ces projets nécessitera un juste compromis entre la performance d'imagerie, la facilité d'entretien et les homologations réglementaires.
Développements récents
- Juin 2026 : Hologic remporte une victoire en matière de propriété intellectuelle contre Siemens Healthineers suite à une décision défavorable rendue par la Juridiction unifiée des brevets (JUB). Cette décision a été favorable à Hologic car les systèmes de mammographie MAMMOMAT B.brilliant de Siemens violaient la technologie de focalisation brevetée par Hologic (brevet européen EP 2 352 431) dans son système Envision™.
- Juin 2026 : Installation du premier système de mammographie numérique à intelligence artificielle de FUJIFILM India chez NM Medical, en Inde. Le système AMULET SOPHINITY de FUJIFILM utilise l’intelligence artificielle et la mammographie à faible dose pour une visualisation et un diagnostic efficaces. Cette installation représente une avancée majeure pour la prestation de soins de santé aux femmes grâce à une technologie d’imagerie mammaire de pointe et de haute précision.
- Avril 2026 : GE HealthCare a également annoncé l’extension de son partenariat avec DeepHealth, Inc., expert mondial en informatique de santé basée sur l’IA et filiale de RadNet, Inc., pour le développement et la promotion de solutions de mammographie s’appuyant sur l’intelligence artificielle. Cette annonce a été faite lors du symposium annuel de SBI, où GE HealthCare présente ses dernières innovations en imagerie mammaire et santé des femmes.
Foire aux questions

- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -