
Marché de la sécurité d’applications mobiles : croissance et prévisions du marché 2034
Taille et prévisions du marché de la sécurité des applications mobiles (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : Couverture du rapport : Par solution (logiciel, service) ; Déploiement (cloud, sur site) ; Taille de l’entreprise (PME, grandes entreprises) ; Secteur vertical (banque, finance et assurance, informatique et télécommunications, commerce de détail, santé, éducation, transport et logistique, industrie manufacturière, secteur public, autres)
- Statut : Données publiées
- Code du rapport : TIPRE00039532
- Catégorie : Technologie, médias et télécommunications
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : August 04, 2026


Taille du marché en 2025
12,68 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
64,85 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
19,88 %
taux de croissance
Marché adressable
314,53 milliards de dollars américains
(2026-2034)
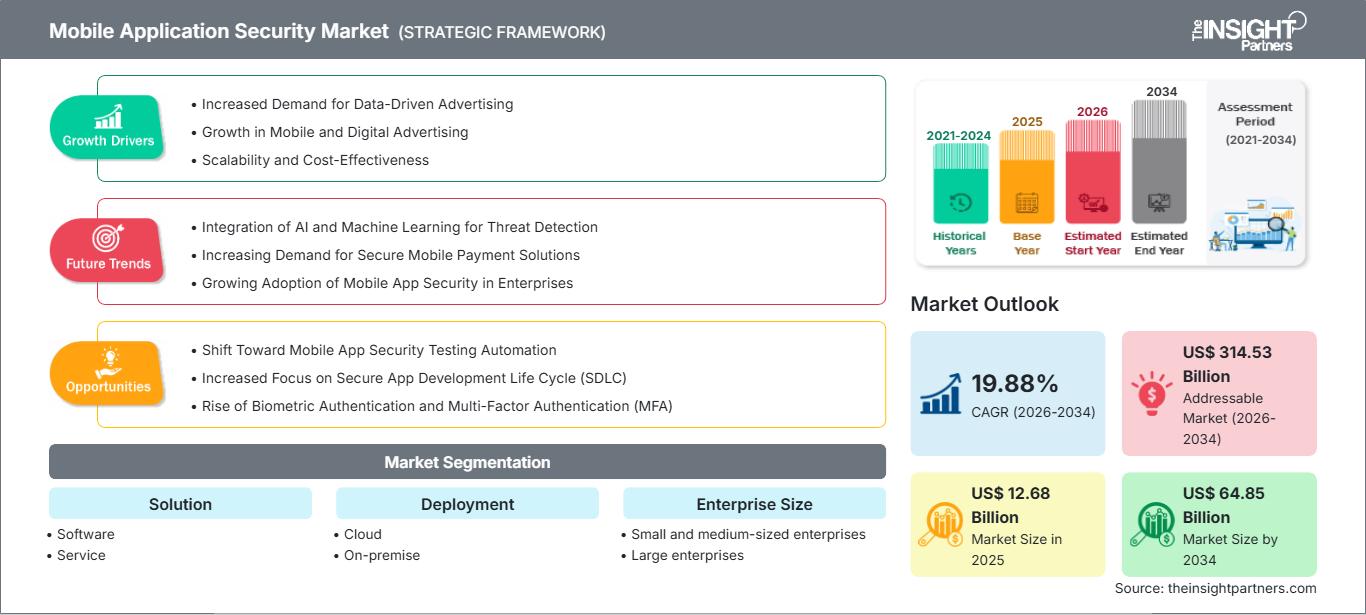
Le marché de la sécurité des applications mobiles était évalué à 12,68 milliards de dollars américains en 2025 et devrait atteindre 64,85 milliards de dollars américains d'ici 2034 , avec un taux de croissance annuel composé (TCAC) de 19,88 % entre 2026 et 2034. Ce marché est façonné par l'essor des modèles commerciaux axés sur le mobile, la recrudescence des cyberattaques ciblant la couche applicative et le renforcement des exigences des entreprises en matière de développement logiciel sécurisé. La dépendance croissante aux applications mobiles dans les secteurs de la banque, de la santé, du commerce de détail et des services publics continue de soutenir la demande à long terme de cadres de protection avancés.
En Amérique du Nord, les programmes de transformation numérique, le déploiement croissant des équipes mobiles et une gouvernance plus rigoureuse en matière de cybersécurité favorisent des investissements soutenus dans les technologies de protection des applications. Le marché de la sécurité des applications mobiles dans la région bénéficie de l'adoption généralisée des pratiques DevSecOps et des architectures natives du cloud. Les entreprises intègrent de plus en plus la protection en temps réel, les tests d'applications et les capacités de veille sur les menaces, ce qui contribue à un taux de croissance annuel composé (TCAC) régional estimé entre 17 et 19 % d'ici 2034.
Évaluation et perspectives du marché de la sécurité des applications mobiles
- Amérique du Nord : Elle représentait 34 à 38 % du marché en 2025 et devrait connaître une croissance annuelle composée de 17 à 19 % entre 2026 et 2034. La forte croissance des dépenses en cybersécurité, la maturité des écosystèmes de mobilité d’entreprise et les exigences de conformité réglementaire continuent de soutenir la demande.
- États-Unis : Ce marché représentait 78 à 82 % de l’Amérique du Nord en 2025 et devrait connaître une croissance annuelle composée de 17 à 19 % entre 2026 et 2034. L’utilisation importante des applications mobiles et les investissements massifs dans la sécurité des entreprises demeurent des facteurs clés de cette croissance.
- Europe : Elle détenait une part de marché de 24 à 28 % en 2025 et devrait enregistrer un TCAC de 17 à 18 % entre 2026 et 2034. L’Allemagne, le Royaume-Uni et la France sont à la pointe de l’adoption grâce à des initiatives de résilience numérique et des normes de protection des données plus strictes.
- Asie-Pacifique : Cette région a capté 26 à 30 % du marché en 2025 et devrait enregistrer un TCAC de 22 à 24 % entre 2026 et 2034. La Chine, l’Inde, le Japon et la Corée du Sud sont les moteurs de cette expansion régionale, grâce à la croissance rapide de leurs écosystèmes mobiles.
- Segment le plus important : Les solutions représentaient environ 62 à 66 % de parts de marché en 2025 et devraient croître à un TCAC de 19 à 21 % entre 2026 et 2034 , soutenues par la demande d'outils de test d'applications et de protection en temps réel.
- Segment à forte croissance : Le déploiement dans le cloud représentait 54 à 58 % de parts de marché en 2025 et devrait progresser à un TCAC de 21 à 23 % entre 2026 et 2034 , grâce aux environnements de développement d'applications natives du cloud.
- Principales entreprises analysées en détail : Google LLC, NowSecure, Inc., VMware, LLC, Ivanti, Inc., Sophos Ltd., Cisco Systems, Inc., Broadcom Inc., OpenText Corporation, Indusface Pvt. Ltd., Data Theorem, Inc.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
La sécurité des applications mobiles a évolué, passant d'une simple analyse de code à des cadres de protection intégrés couvrant les environnements de développement, de test, de déploiement et d'exécution, ce qui stimule la croissance du marché de la sécurité des applications mobiles . L'adoption croissante du DevSecOps, des API, des architectures conteneurisées et des modèles de distribution basés sur le cloud a accru la complexité de la sécurisation des écosystèmes mobiles. Les entreprises délaissent les approches de sécurité réactives au profit d'une surveillance continue des risques, tandis que les éditeurs de logiciels intègrent de plus en plus le renseignement sur les menaces, l'analyse comportementale et les capacités de remédiation automatisée dans les plateformes de sécurité d'entreprise afin d'améliorer la résilience face à l'évolution des vecteurs d'attaque.
L'expansion future devrait être soutenue par des investissements croissants en Asie du Sud-Est, au Moyen-Orient et sur certains marchés d'Amérique latine où la pénétration des smartphones et l'adoption des services numériques continuent de progresser. Les initiatives réglementaires relatives à la protection de la vie privée des consommateurs, à la protection de l'identité numérique et à la sécurité des infrastructures critiques créent un contexte favorable à l'adoption. L'augmentation des investissements dans l'analyse de sécurité basée sur l'intelligence artificielle et les pratiques de développement logiciel sécurisées devrait renforcer la dynamique du marché à long terme.
Rapport sur le marché de la sécurité des applications mobiles : étendue
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 12,68 milliards de dollars américains |
| Taille du marché d'ici 2034 | 64,85 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 19,88% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché de la sécurité des applications mobiles
Le principal facteur de croissance du marché de la sécurité des applications mobiles est l'utilisation croissante de ces applications pour les transactions financières, les services de santé, le commerce de détail et la collaboration en entreprise. À mesure que les organisations développent leurs canaux mobiles, leur exposition aux logiciels malveillants, au vol d'identifiants, à l'utilisation abusive des API et à la falsification d'applications augmente considérablement. Les fournisseurs de solutions de sécurité renforcent donc leurs capacités en matière d'analyse statique, de tests dynamiques, d'autoprotection des applications en cours d'exécution et de surveillance des menaces.
La chaîne de valeur continue de s'étendre au-delà des fournisseurs traditionnels de logiciels de sécurité. Les fournisseurs de cloud, les éditeurs de plateformes de développement, les sociétés de services de sécurité gérés et les spécialistes des tests d'applications contribuent de plus en plus à la fourniture de solutions. La complexité croissante des logiciels et la réduction des cycles de publication ont incité les entreprises à intégrer la sécurité plus tôt dans leurs processus de développement, améliorant ainsi la gestion des vulnérabilités et la conformité.
Une analyse approfondie du marché de la sécurité des applications mobiles révèle que la différenciation concurrentielle repose de plus en plus sur l'intégration des plateformes, les capacités d'automatisation et la prise en charge du déploiement natif du cloud. Les fournisseurs investissent dans la détection des menaces assistée par l'intelligence artificielle, la sécurité des API et la surveillance continue des applications. Les partenariats stratégiques entre spécialistes de la cybersécurité et éditeurs de logiciels d'entreprise renforcent le positionnement sur le marché tout en élargissant la clientèle.
Sur le marché de la sécurité des applications mobiles , la concurrence reste concentrée entre les entreprises technologiques établies et les fournisseurs spécialisés en sécurité applicative . Google LLC tire parti des avantages de son écosystème Android, tandis que Cisco Systems, Inc., Broadcom Inc., Sophos Ltd. et Ivanti, Inc. continuent de renforcer leurs offres de sécurité pour entreprises. Des fournisseurs spécialisés tels que NowSecure, Inc., Indusface Pvt. Ltd. et Data Theorem, Inc. se concentrent sur les tests d'applications mobiles, le renseignement sur les menaces et la gestion des vulnérabilités. Les investissements continus soutiennent l'innovation produit et la consolidation des plateformes.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché de la sécurité des applications mobiles : Perspectives stratégiques
Perspectives régionales
Marché de la sécurité des applications mobiles en Amérique du Nord
L'Amérique du Nord représentait 34 à 38 % du marché de la sécurité des applications mobiles en 2025 et devrait connaître une croissance annuelle composée de 17 à 19 % jusqu'en 2034. La région bénéficie d'une infrastructure de cybersécurité avancée, d'une forte adoption de la mobilité en entreprise et d'investissements importants dans la transformation numérique. Les institutions financières, les établissements de santé et les entreprises technologiques figurent parmi les principaux utilisateurs des technologies de protection des applications mobiles.
L'attention croissante des autorités de réglementation à l'égard de la protection des données et de la cybersécurité continue de favoriser les investissements dans les pratiques de développement logiciel sécurisées. Les entreprises déploient de plus en plus de solutions de tests intégrés, de surveillance en temps réel et de veille sur les menaces afin de protéger les environnements mobiles. Les taux élevés d'adoption du cloud et l'expansion des pratiques DevSecOps renforcent encore la demande régionale.
Marché américain de la sécurité des applications mobiles
Les États-Unis représentaient environ 78 à 82 % du chiffre d'affaires nord-américain du marché de la sécurité des applications mobiles en 2025 et devraient enregistrer un taux de croissance annuel composé (TCAC) de 17 à 19 % entre 2026 et 2034. Des investissements importants dans la cybersécurité, une communauté de développeurs conséquente et l'utilisation accrue de la mobilité en entreprise ont contribué à la croissance de ce marché. Les banques, les détaillants, les établissements de santé et les agences gouvernementales figurent parmi les principaux utilisateurs de solutions de sécurité applicative sophistiquées.
Les grandes entreprises informatiques et les fournisseurs de solutions de cybersécurité sont présents sur l'ensemble du territoire, favorisant l'innovation et la commercialisation. La demande en applications de paiement mobile sécurisées, en services de santé numériques et en logiciels d'entreprise est en constante augmentation. Les entreprises investissent massivement dans les tests continus de leurs applications.
Marché européen de la sécurité des applications mobiles
L'Europe détenait entre 24 et 28 % du marché de la sécurité des applications mobiles en 2025 et devrait connaître une croissance annuelle composée de 17 à 18 % jusqu'en 2034. L'Allemagne demeure le principal marché national, grâce à sa numérisation industrielle et à ses investissements importants en cybersécurité. Le Royaume-Uni bénéficie d'infrastructures financières avancées et d'un taux d'adoption élevé des applications bancaires mobiles sécurisées.
La France, l'Italie et l'Espagne investissent de plus en plus dans la sécurisation de leurs services publics, de leurs plateformes de commerce numérique et de leurs programmes de mobilité pour les entreprises. Les cadres réglementaires relatifs à la protection de la vie privée, à la cybersécurité et à la résilience numérique continuent de favoriser l'adoption de solutions technologiques avancées de protection des applications.
Marché de la sécurité des applications mobiles en Asie-Pacifique
La région Asie-Pacifique a capté 26 à 30 % du marché de la sécurité des applications mobiles en 2025 et devrait atteindre un TCAC de 22 à 24 % entre 2026 et 2034. La Chine et l'Inde restent des contributeurs majeurs en raison de leurs importantes populations d'utilisateurs mobiles, de leurs écosystèmes de services numériques en expansion et de leurs investissements croissants dans les infrastructures de cybersécurité et le développement d'applications mobiles sécurisées.
Le Japon, la Corée du Sud et l'Australie continuent d'investir dans des cadres de cybersécurité avancés et des initiatives de développement d'applications sécurisées. La pénétration croissante des smartphones, l'adoption grandissante des paiements numériques et les programmes de transformation numérique soutenus par les gouvernements devraient maintenir cette dynamique régionale.
Marché de la sécurité des applications mobiles au Moyen-Orient et en Afrique
La région Moyen-Orient et Afrique devrait enregistrer un TCAC de 20 à 22 % sur le marché de la sécurité des applications mobiles jusqu'en 2034. L'Arabie saoudite et les Émirats arabes unis continuent d'investir massivement dans les plateformes de gouvernement numérique, les programmes de villes intelligentes et les initiatives de modernisation de la cybersécurité, favorisant ainsi l'adoption accrue de solutions de sécurité avancées pour les applications mobiles dans les secteurs public et privé.
L’Afrique du Sud demeure un marché clé en Afrique, portée par l’adoption croissante de la mobilité en entreprise. L’augmentation des investissements dans les infrastructures numériques, les services cloud et les programmes de cybersécurité des secteurs critiques crée un contexte favorable à la généralisation des technologies de protection des applications mobiles.
Analyse de segmentation
Solution
Le segment des solutions devrait connaître une croissance annuelle composée de 19 à 21 % entre 2026 et 2034 et représentait la plus grande part de marché en 2025. La demande croissante en matière de tests continus, de protection en temps réel, de détection des menaces et de gestion de la conformité favorise son adoption. Le marché de la sécurité des applications mobiles continue de s'étendre à mesure que les entreprises intègrent des contrôles de sécurité dans leurs environnements de développement et de déploiement logiciels.
- Logiciels : Les plateformes logicielles de sécurité demeurent essentielles pour l’évaluation des vulnérabilités, l’analyse du code, la surveillance des menaces et l’application des politiques de sécurité. La demande est soutenue par la complexité croissante des applications et les exigences en matière de flux de travail de sécurité automatisés.
- Services : Les services professionnels et gérés aident les organisations à mettre en œuvre des cadres de sécurité, à réaliser des évaluations et à renforcer leurs programmes de conformité. Les entreprises s'appuient de plus en plus sur une expertise externe pour faire face à l'évolution des cybermenaces.
Déploiement
Le segment du déploiement devrait connaître une croissance annuelle composée de 20 à 22 % entre 2026 et 2034. Les entreprises doivent trouver un équilibre entre évolutivité, exigences réglementaires et flexibilité opérationnelle lorsqu'elles choisissent leurs environnements de déploiement. L'adoption du cloud continue de s'accélérer, tandis que certains secteurs réglementés conservent des infrastructures sur site pour leurs charges de travail sensibles.
- Le cloud offre une grande évolutivité, une gestion centralisée et une intégration facilitée avec les chaînes de développement modernes. Le développement croissant d'applications natives du cloud accroît la demande en architectures de sécurité flexibles.
- Sur site : Les environnements sur site demeurent importants pour les organisations soumises à des obligations de conformité strictes et à des exigences de souveraineté des données. Les institutions financières et les agences gouvernementales restent parmi les principaux utilisateurs.
Taille de l'entreprise
Le segment des grandes entreprises devrait connaître une croissance annuelle composée de 19 à 21 % entre 2026 et 2034. La hausse des cyber-risques et l'essor des applications mobiles incitent les organisations de toutes tailles à renforcer leurs investissements en sécurité. Les modalités d'adoption varient selon le budget, la complexité et l'exposition réglementaire.
- Les petites et moyennes entreprises (PME) adoptent de plus en plus les services de sécurité basés sur le cloud en raison de coûts de mise en œuvre réduits et de ressources internes limitées en cybersécurité. La sensibilisation aux menaces pesant sur les applications mobiles continue de progresser.
- Grandes entreprises : Les grandes organisations investissent massivement dans des plateformes de sécurité intégrées, des capacités de test avancées et des solutions de surveillance continue. La complexité de leurs portefeuilles d’applications engendre une demande constante de protection de niveau entreprise.
Verticale
Le segment vertical devrait enregistrer un TCAC de 20 à 22 % entre 2026 et 2034. Les exigences spécifiques à l'industrie en matière de confidentialité, de conformité, de sécurité des transactions et de continuité opérationnelle continuent d'influencer les décisions d'achat et les stratégies de déploiement.
- Secteur BFSI : Les volumes de transactions élevés et les exigences réglementaires strictes font de la sécurité des applications une priorité stratégique. Les institutions déploient de plus en plus de solutions de protection avancées contre la fraude et le vol d’identifiants.
- Informatique et télécommunications : Les cycles de développement d'applications rapides et les vastes portefeuilles de services numériques alimentent une forte demande en matière de tests automatisés et de capacités de surveillance des menaces.
- Commerce de détail : La croissance du commerce mobile encourage les investissements dans la sécurité des expériences client, la protection des paiements et la gestion de l'intégrité des applications.
- Santé : La protection des informations des patients et des applications de santé connectées demeure un facteur majeur d'adoption dans les hôpitaux et les fournisseurs de soins de santé numériques.
- Éducation : Le développement des environnements d'apprentissage numériques et des plateformes d'engagement mobile accroît l'attention portée à la sécurité des applications et à la protection des données des utilisateurs.
- Transport et logistique : Les applications mobiles de suivi, de gestion de flotte et opérationnelles nécessitent une sécurité renforcée pour garantir la continuité du service et l'intégrité des données.
- Industrie manufacturière : Les solutions de mobilité industrielle et les opérations connectées encouragent une mise en œuvre plus large des pratiques de développement et de surveillance sécurisées des applications.
- Gouvernement : Les services numériques du secteur public nécessitent de plus en plus des technologies de protection des applications avancées pour renforcer la résilience en matière de cybersécurité et la confiance des citoyens.
Aperçu des opportunités
|
Verticale |
Contribution aux recettes |
Étiquette tendance |
Étape d'adoption |
|
BFSI |
Haut |
Défense contre la fraude |
Mature |
|
Technologies de l'information et télécommunications |
Haut |
Sécurité des API |
Mature |
|
Vente au détail |
Moyen |
Commerce sécurisé |
Mise à l'échelle |
|
Soins de santé |
Haut |
Applications pour patients |
Mise à l'échelle |
|
Éducation |
Moyen |
Accès à l'apprentissage |
Mise à l'échelle |
|
Transport et logistique |
Moyen |
Mobilité de la flotte |
Mise à l'échelle |
|
Fabrication |
Moyen |
Applications industrielles |
Émergent |
|
Gouvernement |
Haut |
Identité numérique |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché de la sécurité des applications mobiles
Expansion des écosystèmes de services bancaires mobiles et de paiements numériques
La croissance rapide des services bancaires numériques, des portefeuilles mobiles et des applications de paiement engendre un besoin accru de protection avancée de la couche applicative dans le secteur financier. Les institutions financières traitent des volumes de transactions toujours plus importants via les applications mobiles, tout en faisant face à des attaques plus sophistiquées telles que le phishing, les logiciels malveillants et la prise de contrôle de comptes. De ce fait, les budgets de sécurité se réorientent vers le développement sécurisé, la protection des applications en cours d'exécution, la veille sur les menaces et l'analyse des vulnérabilités. Les exigences réglementaires relatives à l'authentification sécurisée des clients et à la surveillance des transactions accentuent encore cette tendance. L'importance croissante des applications bancaires et de paiement dans l'interaction client incite les entreprises à privilégier les mesures de sécurité.
Adoption croissante du DevSecOps et du développement logiciel sécurisé par les entreprises
Aujourd'hui, dans de nombreuses organisations, la sécurité n'est plus seulement un contrôle post-déploiement, mais une intégration complète au cycle de vie du développement logiciel. L'adoption massive des pratiques DevSecOps a engendré un besoin accru de tests automatisés, d'analyse de code, de gestion des vulnérabilités et de surveillance de la conformité. Les écosystèmes d'applications mobiles, caractérisés par des mises à jour logicielles régulières, une infrastructure native du cloud et une forte intégration de solutions tierces, renforcent la nécessité d'une détection précoce des risques. On observe une collaboration renforcée entre les équipes de sécurité et de développement, visant à garantir la résilience des systèmes sans pour autant freiner l'innovation.
L'attention réglementaire croissante portée à la protection des données et à la résilience numérique
Le renforcement des réglementations gouvernementales et industrielles en matière de cybersécurité pour les organisations traitant des données de consommateurs et d'entreprises rend la protection des applications essentielle. Les programmes d'identification numérique, les réformes du système de santé et les cadres de cybersécurité pour le secteur financier stimulent l'utilisation des technologies de protection des applications. Les exigences réglementaires mettent de plus en plus l'accent sur le développement de logiciels sécurisés, la gestion des vulnérabilités, la préparation aux incidents et la protection des données. Les entreprises soucieuses d'éviter les pertes financières et d'atteinte à leur réputation optent pour des mesures de sécurité leur permettant de se conformer aux exigences réglementaires et opérationnelles. Face à la croissance continue des lois sur la protection de la vie privée dans les pays développés et en développement, la demande de solutions de sécurité pour applications mobiles devrait rester élevée au cours de la période prévisionnelle.
Tendances futures du marché de la sécurité des applications mobiles
Plateformes de détection des menaces basées sur l'intelligence artificielle
L'émergence de plateformes de sécurité basées sur l'intelligence artificielle devrait transformer la manière dont les organisations identifient et atténuent les risques liés aux applications mobiles. Les fournisseurs intègrent des modèles d'apprentissage automatique pour détecter les comportements anormaux, hiérarchiser les vulnérabilités et automatiser les processus de remédiation. Ces fonctionnalités permettent de réduire considérablement les délais de réponse tout en améliorant la précision de l'identification des menaces. Les tendances du marché de la sécurité des applications mobiles indiquent une évolution croissante vers des modèles de sécurité prédictifs capables d'identifier les nouveaux schémas d'attaque avant même leur exploitation. À mesure que les écosystèmes d'applications se complexifient et se distribuent, l'intelligence artificielle devrait devenir un élément central des futures architectures de sécurité, améliorant ainsi l'efficacité opérationnelle et renforçant la cyber-résilience dans tous les secteurs.
Convergence de la sécurité des applications et de la protection des API
On prévoit que les futures stratégies de sécurité intégreront la protection des applications à la gestion des API. Les applications mobiles modernes nécessitent des API pour le transfert de données, l'autorisation et d'autres services, ce qui en fait des cibles privilégiées pour les attaques. C'est pourquoi les organisations adoptent des stratégies de sécurité permettant de surveiller simultanément les actions des applications et les communications API. Au cours de la prochaine décennie, cette tendance devrait favoriser une meilleure visibilité des écosystèmes numériques et réduire la complexité opérationnelle. Il est fort probable que les fournisseurs qui développeront des solutions pour ces deux aspects de la cybersécurité bénéficieront d'un avantage concurrentiel.
Opportunités du marché de la sécurité des applications mobiles
Opportunités d'expansion dans les économies numériques émergentes
L'adoption rapide des smartphones et l'expansion des écosystèmes de services numériques en Asie du Sud-Est, au Moyen-Orient et sur certains marchés africains créent d'importantes opportunités d'investissement. Les gouvernements et les entreprises accélèrent leurs programmes de transformation numérique, notamment dans les secteurs des services financiers, de la santé, de l'éducation et des applications d'administration publique. Ces évolutions accroissent la demande d'environnements applicatifs sécurisés, capables de protéger des volumes croissants de données utilisateur. Les prévisions du marché de la sécurité des applications mobiles indiquent que les économies émergentes contribueront de manière croissante aux revenus mondiaux à mesure que leur niveau de maturité en matière de cybersécurité s'améliorera. Les fournisseurs capables de proposer des solutions évolutives, basées sur le cloud et adaptées aux exigences réglementaires et opérationnelles locales devraient bénéficier de l'expansion des marchés potentiels et de l'augmentation des dépenses des entreprises en matière de cybersécurité.
Intégration de la sécurité au sein des plateformes low-code et no-code
L'adoption croissante des environnements de développement low-code et no-code offre une opportunité stratégique aux entreprises de sécurité. Ces dernières utilisent ces outils pour déployer des applications plus rapidement ; cependant, leurs équipes de développement ne disposent pas toujours d'experts en sécurité. Les entreprises de sécurité peuvent combler cette lacune en intégrant les tests automatisés, la gestion des politiques de sécurité, l'analyse des vulnérabilités et la conformité directement dans le processus de développement. À mesure que les acteurs métiers s'impliquent davantage dans le développement d'applications, il est essentiel d'intégrer la sécurité à ce processus. Les entreprises de sécurité qui parviennent à intégrer leurs solutions de sécurité aux environnements de développement low-code pourraient ainsi conquérir de nouveaux marchés.
Foire aux questions

Ankita est une professionnelle dynamique des études de marché et du conseil, forte de plus de 8 ans d'expérience dans les secteurs des technologies, des médias, des TIC, de l'électronique et des semi-conducteurs. Elle a dirigé et réalisé avec succès plus de 100 missions de conseil et d'études pour des clients internationaux tels que Microsoft, Oracle, NEC Corporation, SAP, KPMG et Expeditors International. Ses compétences clés incluent l'analyse de marché, l'analyse de données, la prévision, la formulation de stratégies, la veille concurrentielle et la rédaction de rapports.
Ankita maîtrise parfaitement la gestion de cycles de projet complets, de la conception de propositions avant-vente et des discussions avec les clients jusqu'à la fourniture d'informations exploitables après-vente. Elle maîtrise la gestion d'équipes transverses, la structuration de modules d'études complexes et l'alignement des solutions sur les objectifs commerciaux spécifiques de chaque client. Ses excellentes compétences en communication, leadership et présentation lui ont permis de fournir systématiquement des résultats à forte valeur ajoutée dans des environnements de marché dynamiques et en constante évolution.
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -