
モバイル用途セキュリティ市場:動向・需要と2034年までの予測
モバイルアプリケーションセキュリティ市場規模と予測(2021~2034年)、世界および地域別シェア、トレンド、成長機会分析レポート 対象範囲:ソリューション別(ソフトウェア、サービス)、展開形態別(クラウド、オンプレミス)、企業規模別(中小企業、大企業)、業種別(金融サービス、IT・通信、小売、ヘルスケア、教育、運輸・物流、製造、政府、その他)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00039532
- カテゴリー : テクノロジー、メディア、通信
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : August 04, 2026


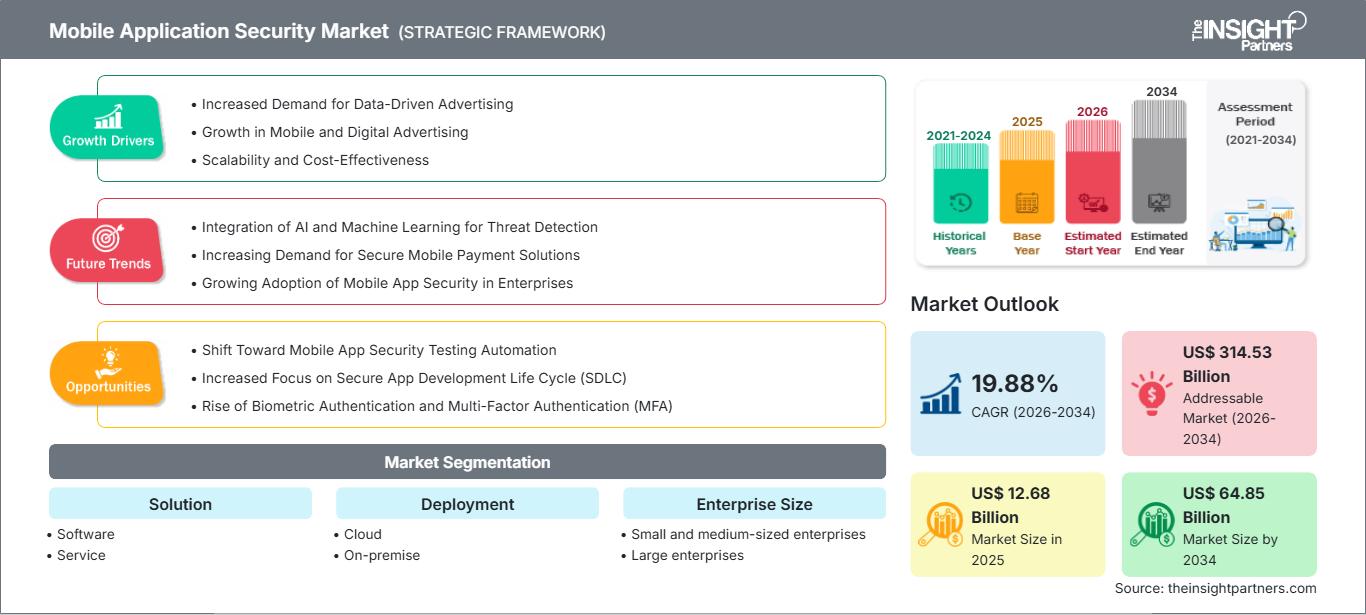
2025年の市場規模
126億8000 万米ドル
基準年値
2034年の予測
648億5000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
19.88 %
成長率
対象市場
3145億3000 万米ドル
(2026年~2034年)
モバイルアプリケーションセキュリティ市場は、2025年には126億8,000万米ドルと評価され、 2034年には648億5,000万米ドルに達すると予測されており、 2026年から2034年にかけて年平均成長率(CAGR)19.88%で拡大すると見込まれています。この市場は、モバイルファーストのビジネスモデルの台頭、アプリケーション層へのサイバー攻撃の増加、そして安全なソフトウェア開発に対する企業の要求の高まりによって形成されています。銀行、医療、小売、公共サービスなど、あらゆる分野でモバイルアプリケーションへの依存度が高まっていることも、高度な保護フレームワークに対する長期的な需要を強めています。
北米全域において、デジタルトランスフォーメーションプログラム、モバイルワークフォースの導入拡大、そしてより厳格なサイバーセキュリティガバナンスが、アプリケーション保護技術への継続的な投資を支えています。この地域におけるモバイルアプリケーションセキュリティ市場の規模は、 DevSecOpsプラクティスとクラウドネイティブアーキテクチャの普及によって拡大しています。企業はランタイム保護、アプリケーションテスト、脅威インテリジェンス機能をますます統合しており、2034年までの地域全体の年平均成長率(CAGR)は17~19%と予測されています。
モバイルアプリケーションセキュリティ市場の評価と洞察
- 北米: 2025年には34~38%のシェアを占め、 2026~2034年には年平均成長率(CAGR)17~19%で拡大すると予測されています。サイバーセキュリティへの多額の投資、成熟したエンタープライズモビリティのエコシステム、および規制遵守要件が引き続き需要を支えています。
- 米国:2025年には北米の78~82%を占め、 2026~2034年には年平均成長率(CAGR)17~19%で成長すると予測されている。モバイルアプリケーションの高い利用率と、企業におけるセキュリティへの大規模な投資が、引き続き成長の主要因となっている。
- 欧州:2025年には24~28%のシェアを占め、 2026~2034年には年平均成長率(CAGR)17~18%を記録すると予測されている。ドイツ、英国、フランスは、デジタルレジリエンスへの取り組みとより厳格なデータ保護基準を通じて、導入をリードしている。
- アジア太平洋地域:2025年には26~30%のシェアを獲得し、 2026~2034年には年平均成長率(CAGR)22~24%を記録すると予測されている。中国、インド、日本、韓国が、モバイルエコシステムの急速な成長を通じて地域拡大を牽引している。
- 最大のセグメントであるソリューションは、2025年には市場シェアの約62~66%を占め、アプリケーションテストおよびランタイム保護ツールの需要に支えられ、 2026年から2034年にかけて年平均成長率(CAGR)19~21%で成長すると予測されています。
- 高成長分野:クラウド導入は2025年には市場シェアの54~58%を占め、クラウドネイティブなアプリケーション開発環境の普及により、 2026~2034年には年平均成長率(CAGR)21~23%で成長すると予測されています。
- 詳細に分析された主要企業:Google LLC、NowSecure, Inc.、VMware, LLC、Ivanti, Inc.、Sophos Ltd.、Cisco Systems, Inc.、Broadcom Inc.、OpenText Corporation、Indusface Pvt. Ltd.、Data Theorem, Inc.
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
モバイルアプリケーションのセキュリティは、基本的なコードスキャンから、開発、テスト、デプロイ、ランタイム環境を網羅する統合的な保護フレームワークへと進化し、モバイルアプリケーションセキュリティ市場の成長を牽引しています。DevSecOps、アプリケーションプログラミングインターフェース(API)、コンテナ化されたアーキテクチャ、クラウドベースの配信モデルの採用が進むにつれ、モバイルエコシステムのセキュリティ確保はますます複雑化しています。企業は、事後対応型のセキュリティアプローチから継続的なリスク監視へと移行しつつあり、ソフトウェアベンダーは、進化する攻撃ベクトルに対する耐性を向上させるため、脅威インテリジェンス、行動分析、自動修復機能をエンタープライズセキュリティプラットフォームに統合する動きを強めています。
今後の事業拡大は、スマートフォン普及率とデジタルサービス利用率が上昇を続ける東南アジア、中東、および一部のラテンアメリカ市場における投資増加によって支えられると予想されます。消費者のプライバシー、デジタルID保護、重要インフラのセキュリティに関する規制措置は、導入に有利な環境を作り出しています。人工知能を活用したセキュリティ分析とセキュアなソフトウェア開発手法への投資拡大は、長期的な市場成長の勢いをさらに強めるでしょう。
モバイルアプリケーションセキュリティ市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 126億8000万米ドル |
| 2034年までの市場規模 | 648億5000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 19.88% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
モバイルアプリケーションセキュリティ市場分析
モバイルアプリケーションセキュリティ市場の成長を支える主な要因は、金融取引、医療サービス、小売業、企業間連携などにおけるモバイルアプリケーションの利用拡大です。組織がモバイルチャネルを拡大するにつれ、マルウェア、認証情報の盗難、APIの悪用、アプリケーションの改ざんといったリスクが大幅に増加します。そのため、セキュリティベンダーは静的解析、動的テスト、ランタイムアプリケーションの自己保護、脅威監視といった機能を強化しています。
セキュリティのバリューチェーンは、従来のセキュリティソフトウェアプロバイダーの枠を超えて拡大を続けています。クラウドプロバイダー、開発プラットフォームベンダー、マネージドセキュリティサービス企業、アプリケーションテスト専門企業などが、ソリューション提供にますます貢献するようになっています。ソフトウェアの複雑化とリリースサイクルの短縮化に伴い、企業は開発プロセスのより早い段階でセキュリティを統合するようになり、脆弱性管理とコンプライアンスのパフォーマンス向上につながっています。
包括的なモバイルアプリケーションセキュリティ市場分析によると、競争上の差別化は、プラットフォーム統合、自動化機能、クラウドネイティブ展開のサポートにますます依存するようになっている。ベンダー各社は、人工知能を活用した脅威検出、APIセキュリティ、継続的なアプリケーション監視に投資している。サイバーセキュリティ専門家とエンタープライズソフトウェアプロバイダー間の戦略的パートナーシップは、市場における地位を強化すると同時に、顧客基盤の拡大にも貢献している。
モバイルアプリケーションセキュリティ市場における競争は、既存のテクノロジー企業と専門のアプリケーションセキュリティベンダーの間で依然として集中している。Google LLCはAndroidエコシステムの優位性を活用する一方、Cisco Systems, Inc.、Broadcom Inc.、Sophos Ltd.、Ivanti, Inc.はエンタープライズセキュリティポートフォリオの強化を続けている。NowSecure, Inc.、Indusface Pvt. Ltd.、Data Theorem, Inc.などの専門プロバイダーは、モバイルアプリケーションのテスト、脅威インテリジェンス、脆弱性管理に注力している。継続的な投資活動は、製品イノベーションとプラットフォーム統合を支え続けている。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
モバイルアプリケーションセキュリティ市場:戦略的洞察
地域別分析
北米モバイルアプリケーションセキュリティ市場
北米は2025年にはモバイルアプリケーションセキュリティ市場の34~38%を占め、 2034年まで年平均成長率(CAGR)17~19%で成長すると予測されている。この地域は、高度なサイバーセキュリティインフラ、広範なエンタープライズモビリティの導入、そしてデジタルトランスフォーメーションへの積極的な投資といった恩恵を受けている。金融機関、医療機関、テクノロジー企業は、モバイルアプリケーション保護技術の最大の導入企業であり続けている。
データプライバシーとサイバーレジリエンスに対する規制当局の注目度の高まりは、セキュアなソフトウェア開発手法への投資を後押しし続けている。企業はモバイル環境を保護するために、統合テスト、ランタイム監視、脅威インテリジェンスソリューションの導入をますます進めている。クラウド導入率の高さとDevSecOpsの実装拡大も、地域における需要をさらに高めている。
米国モバイルアプリケーションセキュリティ市場
2025年には、北米のモバイルアプリケーションセキュリティ市場における収益の約78~82%を米国が占め、2026~2034年には年平均成長率(CAGR)17~19%を記録すると予測されています。サイバーセキュリティへの多額の投資、活発な開発者コミュニティ、そしてエンタープライズモビリティの利用拡大が市場成長に貢献しています。銀行、小売業者、医療機関、政府機関などは、高度なアプリケーションセキュリティソリューションを最も積極的に導入している企業です。
大手IT企業やサイバーセキュリティソリューションプロバイダーは全国各地で幅広く事業を展開し、イノベーションと商業化を促進している。安全なモバイル決済アプリ、デジタルヘルスケアサービス、企業向けソフトウェアアプリケーションへの需要は絶えず増加しており、企業はアプリケーションの継続的なテストに多額の投資を行っている。
欧州モバイルアプリケーションセキュリティ市場
欧州は2025年時点でモバイルアプリケーションセキュリティ市場の24~28%のシェアを占め、2034年まで年平均成長率(CAGR)17~18%で拡大すると予測されている。ドイツは産業のデジタル化とサイバーセキュリティへの投資により、引き続き主要国市場としての地位を維持している。英国は金融分野における高度なインフラと、安全なモバイルバンキングアプリケーションの普及率の高さが強みとなっている。
フランス、イタリア、スペインは、公共サービス、デジタルコマースプラットフォーム、企業向けモビリティプログラムのセキュリティ確保への投資をますます強化している。プライバシー、サイバーセキュリティ、デジタルレジリエンスに関する規制枠組みは、高度なアプリケーション保護技術ソリューションの導入を促進し続けている。
アジア太平洋地域のモバイルアプリケーションセキュリティ市場
アジア太平洋地域は、2025年にはモバイルアプリケーションセキュリティ市場の26~30%のシェアを獲得し、2026年から2034年にかけて年平均成長率(CAGR)22~24%を達成すると予測されている。中国とインドは、モバイルユーザー数の多さ、拡大するデジタルサービスエコシステム、サイバーセキュリティインフラとセキュアなモバイルアプリケーション開発への投資増加により、引き続き主要な貢献国となる。
日本、韓国、オーストラリアは、高度なサイバーセキュリティフレームワークとセキュアなアプリケーション開発イニシアチブへの投資を継続している。スマートフォンの普及率の上昇、デジタル決済の拡大、そして政府支援によるデジタル変革プログラムが、地域におけるこうした勢いを維持すると予想される。
中東・アフリカのモバイルアプリケーションセキュリティ市場
中東・アフリカ地域におけるモバイルアプリケーションセキュリティ市場は、2034年まで年平均成長率(CAGR)20~22%を記録すると予測されています。サウジアラビアとアラブ首長国連邦は、デジタル政府プラットフォーム、スマートシティプログラム、サイバーセキュリティ近代化イニシアチブへの投資を継続しており、公共部門と民間部門の両方で高度なモバイルアプリケーションセキュリティソリューションの導入拡大を後押ししています。
南アフリカは、企業におけるモバイルモビリティの普及拡大に支えられ、アフリカ地域における重要な市場であり続けている。デジタルインフラ、クラウドサービス、そして重要産業におけるサイバーセキュリティプログラムへの投資増加は、モバイルアプリケーション保護技術の普及拡大にとって好ましい環境を作り出している。
セグメンテーション分析
解決
ソリューション分野は、2026年から2034年にかけて年平均成長率(CAGR)19~21%で成長すると予測されており、2025年には市場最大のシェアを占めました。継続的テスト、ランタイム保護、脅威検出、コンプライアンス管理に対する需要の高まりが、導入を後押ししています。組織がソフトウェア開発および展開環境全体にセキュリティ制御を統合するにつれて、モバイルアプリケーションセキュリティ市場の範囲は拡大し続けています。
- ソフトウェア:セキュリティソフトウェアプラットフォームは、脆弱性評価、コード分析、脅威監視、ポリシー適用において依然として不可欠です。アプリケーションの複雑化と自動化されたセキュリティワークフローへの要求の高まりが、需要を支えています。
- サービス:プロフェッショナルサービスおよびマネージドサービスは、組織がセキュリティフレームワークを導入し、評価を実施し、コンプライアンスプログラムを強化するのに役立ちます。企業は、進化するサイバー脅威に対処するために、外部の専門知識にますます頼るようになっています。
デプロイメント
導入セグメントは、2026年から2034年にかけて年平均成長率(CAGR)20~22%で拡大すると予測されています。企業は、導入環境を選択する際に、拡張性、規制要件、運用上の柔軟性のバランスを取っています。クラウドの導入は加速し続けていますが、一部の規制対象業界では、機密性の高いワークロードのためにオンプレミス環境を維持しています。
- クラウド:クラウド導入は、拡張性、集中管理、最新の開発パイプラインとの統合をサポートします。クラウドネイティブアプリケーション開発の拡大に伴い、柔軟なセキュリティアーキテクチャへの需要が高まっています。
- オンプレミス:オンプレミス環境は、厳格なコンプライアンス義務とデータ主権要件を持つ組織にとって依然として重要です。金融機関や政府機関は、引き続き主要な導入企業となっています。
企業規模
エンタープライズ規模のセグメントは、2026年から2034年にかけて年平均成長率(CAGR)19~21%で成長すると予測されています。サイバーリスクの高まりとモバイルアプリケーションの利用拡大により、あらゆる規模の組織がセキュリティ投資の強化を迫られています。導入パターンは、予算、複雑さ、規制への対応状況によって異なります。
- 中小企業:中小企業は、導入コストの低さや社内のサイバーセキュリティリソースの制約から、クラウドベースのセキュリティサービスをますます導入するようになっている。モバイルアプリケーションの脅威に対する認識も向上し続けている。
- 大企業:大企業は、統合セキュリティプラットフォーム、高度なテスト機能、継続的な監視ソリューションに多額の投資を行っています。複雑なアプリケーションポートフォリオは、エンタープライズグレードの保護に対する継続的な需要を生み出します。
垂直
垂直市場セグメントは、2026年から2034年にかけて年平均成長率(CAGR)20~22%を記録すると予測されています。プライバシー、コンプライアンス、取引セキュリティ、および事業継続性に関する業界固有の要件は、引き続き購買決定と導入戦略に影響を与えています。
- 金融サービス業界(BFSI):取引量の多さと厳格な規制要件により、アプリケーションセキュリティは戦略的な最優先事項となっています。金融機関は、不正行為や認証情報の盗難に対する高度な保護対策をますます導入しています。
- ITおよび通信分野:迅速なアプリケーション開発サイクルと広範なデジタルサービスポートフォリオにより、自動テストおよび脅威監視機能に対する強い需要が生まれています。
- 小売業:モバイルコマースの成長は、安全な顧客体験、決済保護、およびアプリケーションの整合性管理への投資を促進します。
- 医療分野:患者情報の保護と連携型医療アプリケーションの導入は、病院やデジタルヘルスプロバイダー全体で依然として大きな推進力となっている。
- 教育:デジタル学習環境とモバイルエンゲージメントプラットフォームの拡大に伴い、アプリケーションのセキュリティとユーザーデータの保護への注目が高まっている。
- 運輸・物流:モバイル対応の追跡、車両管理、および運用アプリケーションには、サービスの継続性とデータの完全性を確保するために、強化されたセキュリティが必要です。
- 製造業:産業用モビリティソリューションとコネクテッドオペレーションは、安全なアプリケーション開発および監視手法のより広範な導入を促進している。
- 政府:公共部門のデジタルサービスでは、サイバーセキュリティの回復力と市民の信頼を強化するために、高度なアプリケーション保護技術がますます必要とされている。
機会の概要
|
垂直 |
収益貢献 |
トレンドタグ |
導入段階 |
|
金融サービス業界 |
高い |
詐欺対策 |
成熟した |
|
ITおよび通信 |
高い |
APIセキュリティ |
成熟した |
|
小売り |
中くらい |
安全な商取引 |
スケーリング |
|
健康管理 |
高い |
患者向けアプリ |
スケーリング |
|
教育 |
中くらい |
学習アクセス |
スケーリング |
|
輸送と物流 |
中くらい |
車両モビリティ |
スケーリング |
|
製造業 |
中くらい |
産業用途 |
新興 |
|
政府 |
高い |
デジタルアイデンティティ |
スケーリング |
モバイルアプリケーションセキュリティ市場の成長要因と影響分析
モバイルバンキングとデジタル決済エコシステムの拡大
デジタルバンキング、モバイルウォレット、決済アプリケーションの急速な普及に伴い、金融分野における高度なアプリケーション層保護の必要性が高まっています。金融機関はモバイルアプリケーションを介して大量の取引を処理する一方で、フィッシング、マルウェア、アカウント乗っ取りといった高度な攻撃にも対処しています。そのため、セキュリティ予算はセキュアな開発、アプリケーションランタイム保護、脅威インテリジェンス、脆弱性スキャンへとシフトしています。顧客認証と取引監視に関する規制要件も、この傾向をさらに加速させています。顧客とのやり取りにおいて銀行や決済アプリケーションの重要性が高まっていることも、企業がセキュリティ対策に注力する理由となっています。
DevSecOpsとセキュアソフトウェア開発の企業における導入拡大
セキュリティの実装は、多くの組織において、導入後の管理からソフトウェア開発ライフサイクルへの統合へと移行しています。DevSecOpsの実践が広く普及したことで、自動テスト、コード分析、脆弱性管理、コンプライアンス監視の必要性が高まっています。モバイルアプリケーションのエコシステムは、定期的なソフトウェアアップグレード、クラウドネイティブなインフラストラクチャ、そして多くのサードパーティ統合を特徴としており、そのため早期のリスク検出の必要性が高まっています。システムの回復力を高めつつイノベーションを損なわないことを目指し、セキュリティチームと開発チーム間の連携が強化されています。
データプライバシーとデジタルレジリエンスに対する規制当局の注目度の高まり
消費者データや企業データを扱う組織に対するサイバーセキュリティに関する政府および業界の規制強化に伴い、アプリケーション保護は不可欠なものとなっています。デジタルIDプログラム、医療制度改革、金融業界向けのサイバーセキュリティフレームワークなどが、アプリケーション保護技術の利用を促進しています。規制要件は、セキュアなソフトウェア開発、脆弱性管理、インシデント対応への備え、データ保護にますます重点を置いています。金銭的損失や評判の低下を回避しようとする企業は、規制要件と運用要件の両方を満たすセキュリティ対策を選択しています。先進国と発展途上国におけるプライバシー法の継続的な発展に伴い、モバイルアプリケーションセキュリティソリューションの需要は予測期間中も高い水準を維持すると予想されます。
モバイルアプリケーションセキュリティ市場の将来動向
人工知能を活用した脅威検知プラットフォーム
人工知能を活用したセキュリティプラットフォームの登場により、組織がモバイルアプリケーションのリスクを特定し、軽減する方法が大きく変わると予想されています。ベンダー各社は、機械学習モデルを統合して異常な動作を検出し、脆弱性の優先順位付けを行い、修復プロセスを自動化しています。これらの機能により、脅威の特定精度を高めながら、対応時間を大幅に短縮できます。モバイルアプリケーションセキュリティ市場の動向は、攻撃が発生する前に新たな攻撃パターンを特定できる予測型セキュリティモデルへの移行をますます示唆しています。アプリケーションのエコシステムがより複雑化し、分散化するにつれて、人工知能は将来のセキュリティアーキテクチャの中核となる要素となり、業界全体の運用効率を向上させ、サイバーレジリエンスを強化することが期待されます。
アプリケーションセキュリティとAPI保護の融合
将来のセキュリティ戦略では、アプリケーション保護とAPI管理が統合されると予測されています。現代のモバイルアプリケーションは、データ転送、認証、その他のサービスにAPIを必要とするため、攻撃の標的になりやすい状況にあります。そのため、組織はアプリケーションの動作とAPI通信を同時に監視できるセキュリティ戦略を採用するようになっています。今後10年間で、この傾向はデジタルエコシステムにおける可視性の向上と運用上の複雑さの軽減を促進すると予測されています。サイバーセキュリティのこれら2つの側面に対応するソリューションを開発するベンダーは、競争上の優位性を獲得する可能性が高いでしょう。
モバイルアプリケーションセキュリティ市場の機会
新興デジタル経済圏における事業拡大の機会
東南アジア、中東、および一部のアフリカ市場におけるスマートフォンの急速な普及とデジタルサービスエコシステムの拡大は、大きな投資機会を生み出しています。政府や企業は、金融サービス、医療提供、教育プラットフォーム、および行政アプリケーションを含むデジタル変革プログラムを加速させています。これらの進展により、増加するユーザーデータを保護できる安全なアプリケーション環境への需要が高まっています。モバイルアプリケーションセキュリティ市場の予測では、サイバーセキュリティの成熟度が向上するにつれて、新興国が世界の収益に占める割合が増加するとされています。現地の規制および運用要件に合わせてカスタマイズされた拡張可能なクラウドベースのソリューションを提供できるベンダーは、対象市場の拡大と企業のサイバーセキュリティ支出の増加から恩恵を受けると予想されます。
ローコードおよびノーコードプラットフォームにおけるセキュリティ統合
ローコードおよびノーコード開発環境の普及拡大は、セキュリティ企業にとって戦略的な新たな機会をもたらします。企業はこうしたツールを活用してアプリケーションの迅速な展開を実現していますが、開発チームにセキュリティの専門家がいないのが現状です。セキュリティ企業は、自動テスト、ポリシー管理、脆弱性スキャン、コンプライアンスを開発プロセス自体に組み込むことで、このギャップを埋めることができます。ビジネスパーソンがアプリケーション開発に関わる機会が増えるにつれ、開発プロセス自体にセキュリティを組み込むことが不可欠になります。ローコード開発環境にセキュリティソリューションを統合することに成功したセキュリティ企業は、新たな顧客層を開拓できる可能性があります。
よくある質問

アンキタは、テクノロジー、メディア、ICT、エレクトロニクス・半導体の各分野で8年以上の経験を持つ、ダイナミックな市場調査およびコンサルティングのプロフェッショナルです。Microsoft、Oracle、NEC、SAP、KPMG、Expeditors Internationalといったグローバルクライアントに対し、100件以上のコンサルティングおよび調査案件を主導・遂行してきました。彼女のコアコンピテンシーは、市場評価、データ分析、予測、戦略策定、競合情報、レポート作成です。
アンキタは、販売前の提案書作成やクライアントとの協議から、販売後の実用的なインサイトの提供まで、プロジェクトサイクル全体を巧みに管理することに長けています。彼女は、部門横断的なチームの管理、複雑な調査モジュールの構築、そしてクライアント固有のビジネス目標に合わせたソリューションの調整に長けています。優れたコミュニケーション能力、リーダーシップ、そしてプレゼンテーション能力により、急速に変化する市場環境において、常に価値主導の成果を生み出しています。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -