
Marché des amortisseurs de pulsations : taille, part de marché et prévisions 2034
Taille et prévisions du marché des amortisseurs de pulsations (2021-2034), part de marché mondiale et régionale, tendances et analyse des opportunités de croissance : par type (à membrane, à vessie) ; utilisateur final (pétrole et gaz, secteur maritime, production d’énergie, chimie et pétrochimie, eau et eaux usées, autres) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00010628
- Catégorie : Fabrication et construction
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 01, 2026


Taille du marché en 2025
2,95 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
4,31 milliards de dollars US
Prévisions pour 2034
TCAC 2026-2034
4,29 %
taux de croissance
Marché adressable
32,95 milliards de dollars américains
(2026-2034)
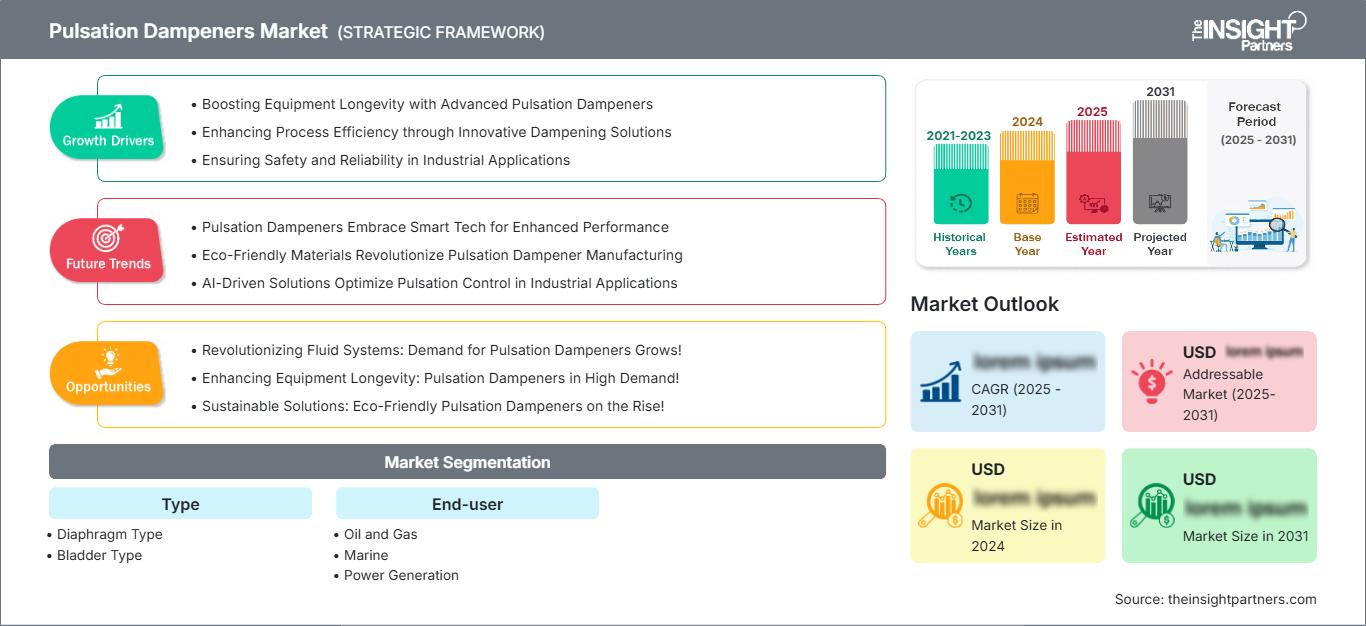
Le marché des amortisseurs de pulsations était évalué à 2,95 milliards de dollars américains en 2025 et devrait atteindre 4,31 milliards de dollars américains d'ici 2034, enregistrant un taux de croissance annuel composé (TCAC) de 4,29 % sur la période 2026-2034. Cette demande est soutenue par la nécessité de stabiliser les systèmes de pompage volumétrique, de protéger les équipements en aval et de maintenir des profils de pression contrôlés dans les applications exigeantes de manutention des fluides industriels. Ce marché englobe les équipements de gestion de la pression utilisés dans les procédés industriels et les services publics.
En Amérique du Nord, la taille du marché des amortisseurs de pulsations est déterminée par la demande de remplacement, la modernisation des procédés et les exigences strictes en matière de fiabilité dans les secteurs du pétrole et du gaz, de la chimie, de la production d'énergie et des infrastructures hydrauliques. La région devrait connaître une croissance annuelle composée (TCAC) de 4,0 à 4,8 %, soutenue par la modernisation des installations existantes. Des pratiques de maintenance rigoureuses, un parc de pompage important et des réseaux de distribution bien établis contribuent également à dynamiser l'activité d'achat régionale.
Analyse et perspectives du marché des amortisseurs de pulsations
- Amérique du Nord : La région devrait détenir une part de marché de 30 à 34 % en 2025 et connaître une croissance annuelle composée de 4,0 à 4,8 % entre 2026 et 2034, grâce à des industries de transformation matures, au remplacement des équipements et aux programmes de fiabilité des systèmes fluidiques.
- États-Unis : On estime que les États-Unis représenteront 74 à 78 % de la demande nord-américaine en 2025 et connaîtront une croissance annuelle composée de 4,0 à 4,7 % entre 2026 et 2034, tirée par les applications pétrolières, gazières et chimiques.
- Europe : La part de l'Europe est estimée entre 24 et 28 % en 2025 et son TCAC entre 3,7 et 4,5 % entre 2026 et 2034, l'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne soutenant la demande grâce à la modernisation des processus et aux infrastructures de transition énergétique.
- Asie-Pacifique : La région Asie-Pacifique devrait représenter une part de marché de 25 à 29 % en 2025 et un TCAC de 5,0 à 5,8 % entre 2026 et 2034, grâce à la Chine, l'Inde, le Japon, la Corée du Sud et l'Australie, dans le secteur en pleine expansion des systèmes de traitement des fluides industriels.
- Segment le plus important : le type à membrane devrait représenter une part de marché de 58 à 63 % en 2025 et un TCAC de 4,4 à 5,1 % entre 2026 et 2034, reflétant une large compatibilité avec les systèmes de pompage alternatifs.
- Segment à forte croissance : Le secteur de l'eau et des eaux usées devrait connaître une croissance annuelle composée de 5,2 à 6,0 % entre 2026 et 2034, avec une part de marché de 17 à 21 % en 2025, en raison de l'augmentation des exigences en matière de capacité de traitement et de fiabilité.
- Principales sociétés analysées en détail : Ashcroft Inc. ; Cat Pumps ; Flo-Dyne Controls Ltd. ; FOX srl ; IMI plc ; Ingersoll Rand Inc. ; LEWA GmbH ; NUCCORP, Inc. ; Parker-Hannifin Corporation ; Tapflo Group.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Les progrès technologiques font évoluer l'amortissement, passant d'une simple régulation pression-volume à des systèmes spécifiques à l'application utilisant des membranes ou des vessies, une précharge optimisée, des matériaux en contact avec le fluide améliorés et une installation compacte. Les pompes volumétriques demeurent une source importante de pulsations, tandis que la sensibilité des instruments, les vibrations, le risque de cavitation et la constance du processus influencent de plus en plus les spécifications. Les fabricants différencient leurs produits par leurs pressions nominales, leur résistance à la corrosion, leurs configurations hygiéniques et leur facilité d'entretien.
Au cours de la période prévisionnelle, les investissements devraient privilégier les amortisseurs adaptables, les systèmes de pompage surveillés et les conceptions adaptées au traitement de l'eau, à la chimie, aux systèmes maritimes et aux infrastructures énergétiques. La demande devrait s'accroître en Asie-Pacifique et sur certains marchés du Moyen-Orient, tandis que la conformité aux normes relatives aux équipements sous pression et aux zones dangereuses favorisera les études techniques et les certifications.
Portée du rapport sur le marché des amortisseurs de pulsations
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 2,95 milliards de dollars américains |
| Taille du marché d'ici 2034 | 4,31 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 4,29% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des amortisseurs de pulsations
La croissance de la demande est étroitement liée au parc installé de pompes alternatives et à membrane, car les amortisseurs de pulsations stabilisent le débit de refoulement, réduisent les vibrations et protègent les vannes, les instruments, la tuyauterie et les équipements en aval. La croissance de ce marché des amortisseurs de pulsations est conditionnée par les besoins de maintenance et de projets. Les chaînes d'approvisionnement comprennent les fabricants de pompes, les fabricants d'amortisseurs, les fournisseurs de réservoirs sous pression et d'élastomères, les entrepreneurs, les distributeurs et les prestataires de maintenance.
La dynamique d'approvisionnement est déterminée par la pression nominale, le choix des matériaux, les normes de raccordement, les exigences de précharge et la compatibilité avec les fluides. L'acier inoxydable et les élastomères spéciaux sont essentiels pour les applications corrosives ou hygiéniques, tandis que les configurations en acier au carbone de haute précision restent pertinentes pour les applications industrielles générales. Les achats prennent de plus en plus en compte le coût du cycle de vie, les intervalles de remplacement, l'assistance à la mise en service et la compatibilité avec les pompes existantes, plutôt que le seul prix d'achat.
L'analyse du marché des amortisseurs de pulsations met en évidence un positionnement concurrentiel combinant les amortisseurs autonomes à des gammes plus étendues de pompes, compresseurs, instruments et systèmes de contrôle des fluides. Parker-Hannifin Corporation tire parti de son expertise pointue en élastomères et produits pour l'industrie pétrolière, tandis qu'IMI plc privilégie les solutions de contrôle des fluides sur mesure. Ingersoll Rand Inc. développe sa gamme de produits ARO pour la manutention des fluides, et Tapflo Group se concentre sur l'amortissement intégré pour les systèmes de pompes à membrane et à tuyaux. LEWA GmbH se distingue par sa capacité à synchroniser les pompes et à concevoir des systèmes de pulsations performants.
Des entreprises spécialisées, telles qu'Ashcroft Inc., Cat Pumps, Flo-Dyne Controls Ltd., FOX srl et NUCCORP, Inc., se distinguent par leur expertise des applications, leurs composants de gestion de la pression et leurs configurations personnalisées. Les investissements privilégient les conceptions compactes, le réglage automatisé, les matériaux résistants à la corrosion et l'installation modulaire, renforçant ainsi les fournisseurs grâce à un support technique et un réseau de service après-vente étendu.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des amortisseurs de pulsations : Perspectives stratégiques
Perspectives régionales
Marché des amortisseurs de pulsations en Amérique du Nord
On estime que l'Amérique du Nord représentera 30 à 34 % du marché des amortisseurs de pulsations en 2025 et connaîtra une croissance annuelle composée de 4,0 à 4,8 % jusqu'en 2034. Les États-Unis sont le premier consommateur régional, grâce à leurs infrastructures pétrolières et gazières matures, leurs raffineries, leurs industries pétrochimiques, leurs centrales électriques et leurs réseaux d'adduction d'eau potable. Le remplacement des pompes anciennes et les programmes de maintenance axés sur la fiabilité offrent des perspectives de croissance stables.
La production pétrolière au Canada, l'exploitation minière, le traitement de l'eau et la transformation industrielle au Canada et au Mexique contribuent à répondre aux besoins des secteurs manufacturier, énergétique et municipal. Les acheteurs sélectionnent les amortisseurs en fonction de leur classe de pression, de leur composition chimique, de leur température et de leur capacité à protéger les instruments. La modernisation des installations existantes est essentielle, car la mise en place de petites améliorations peut contribuer à atténuer les pulsations sans nécessiter la refonte des pipelines.
Marché américain des amortisseurs de pulsations
Les États-Unis représentent environ 74 à 78 % de la demande nord-américaine en 2025 et devraient connaître une croissance annuelle composée de 4,0 à 4,7 %. Les secteurs du pétrole et du gaz, du raffinage, de la chimie, du traitement de l'eau et des procédés industriels constituent la principale base d'utilisateurs finaux pour lesquels la protection des équipements et la gestion de la pression deviennent des critères essentiels dans les décisions d'achat.
Le marché local est composé d'Ashcroft Inc., Cat Pumps, Parker-Hannifin Corporation et Ingersoll Rand Inc. Les applications dans les champs pétrolifères et le dosage chimique privilégient les équipements conçus pour fonctionner à haute pression et résistants à la corrosion, tandis que les applications pour l'eau municipale et industrielle exigent fiabilité et facilité d'entretien.
Marché européen des amortisseurs de pulsations
On estime que l'Europe détiendra entre 24 et 28 % du marché des amortisseurs de pulsations en 2025 et connaîtra une croissance annuelle composée de 3,7 à 4,5 %, l'Allemagne étant le pays leader. Les secteurs du pétrole et du gaz, du raffinage, de la chimie, du traitement de l'eau et des procédés industriels constituent la principale clientèle pour laquelle la protection des équipements et la gestion de la pression sont des critères essentiels dans les décisions d'achat.
Le marché local est composé d'Ashcroft Inc., Cat Pumps, Parker-Hannifin Corporation et Ingersoll Rand Inc. Les applications dans les champs pétrolifères et le dosage chimique privilégient les équipements conçus pour fonctionner à haute pression et résistants à la corrosion, tandis que les applications pour l'eau municipale et industrielle exigent fiabilité et facilité d'entretien.
Marché des amortisseurs de pulsations en Asie-Pacifique
La région Asie-Pacifique devrait représenter entre 25 et 29 % du marché des amortisseurs de pulsations en 2025 et devrait connaître une croissance annuelle composée de 5,0 à 5,8 %, ce qui en fait une région à forte croissance. La Chine est le principal moteur de la demande régionale, suivie du Japon, de la Corée du Sud, de l'Inde et de l'Australie, grâce à la production industrielle, à l'énergie, à la chimie et aux infrastructures hydrauliques.
L'expansion industrielle et les investissements publics dans le traitement de l'eau élargissent le marché potentiel. La Chine bénéficie de ses importantes industries de transformation, l'Inde du développement de ses secteurs manufacturier et des services publics, et le Japon et la Corée du Sud de ses systèmes industriels de pointe. L'Australie ajoute à cela les applications minières et liées à l'eau. Le soutien politique à la modernisation des infrastructures renforce la demande en équipements de gestion de la pression.
Marché des amortisseurs de pulsations au Moyen-Orient et en Afrique
Le marché des amortisseurs de pulsations au Moyen-Orient et en Afrique devrait connaître une croissance annuelle composée de 4,2 % à 5,0 %, l'Arabie saoudite étant le principal moteur de la demande régionale, suivie des Émirats arabes unis et de l'Afrique du Sud. La production d'énergie, le dessalement, la réutilisation de l'eau et les infrastructures industrielles engendrent des besoins constants en matière de contrôle fiable de la pression.
L’Arabie saoudite et les Émirats arabes unis soutiennent la demande grâce au traitement des hydrocarbures, aux projets hydrauliques et à la diversification industrielle, tandis que l’Afrique du Sud y contribue par le biais des mines et des services publics. Le reste de la région MENA reste axé sur les projets, les achats étant influencés par des conditions difficiles, l’accès aux services, l’exposition à la corrosion et les infrastructures énergétiques. Des matériaux robustes et un soutien technique local renforcent la position des fournisseurs.
Analyse de segmentation
Puissance nominale
La segmentation par puissance nominale définit le périmètre du marché des amortisseurs de pulsations en fonction de la capacité de la pompe et du profil de service de chaque configuration d'amortisseur. La demande est liée aux équipements supportant les charges de pompage industrielles courantes, tandis que les installations haute puissance exigent un confinement de pression plus important, des volumes effectifs plus élevés et des connexions soigneusement conçues. Ce segment devrait connaître une croissance annuelle composée (TCAC) de 4,1 % à 4,9 % entre 2026 et 2034.
- Jusqu'à 50 CV : Idéal pour les systèmes de pompage compacts où la simplicité d'installation, la maîtrise des coûts et la facilité de remplacement sont essentielles. Convient aux applications dans les secteurs de l'eau, de l'industrie légère, de la chimie et des petits procédés industriels.
- 51 à 150 CV : Conçue pour les applications de pompage industriel de moyenne puissance, elle offre un équilibre optimal entre capacité et complexité des équipements. Elle est particulièrement adaptée aux secteurs de la chimie, de l’eau, de l’agroalimentaire et aux procédés industriels en général.
- Puissance supérieure à 150 CV : Conçu pour les systèmes à haut débit et haute pression, notamment dans les secteurs de l’énergie et de l’industrie lourde. La sélection privilégie la résistance à la pression, l’intégrité des connexions et une longue durée de vie.
Utilisateur final
La segmentation par utilisateur final tient compte des différences de caractéristiques des fluides, de pression de service, de cycle de fonctionnement, d'exigences réglementaires et de criticité des actifs. Les projets d'eau et d'eaux usées privilégient la fiabilité et la facilité d'entretien, tandis que les installations pétrolières, gazières et pétrochimiques mettent l'accent sur le confinement de la pression et la compatibilité des matériaux. Ce segment devrait connaître une croissance annuelle composée (TCAC) de 4,5 % à 5,3 % entre 2026 et 2034, la diversification industrielle favorisant son adoption.
- Pétrole et gaz : Ce secteur exige des composants robustes de gestion de la pression pour la production, le transfert, le raffinage et les systèmes de procédés associés. Les acheteurs privilégient la performance à haute pression, la résistance à la corrosion, l’aptitude à une utilisation en zone dangereuse et un service après-vente fiable.
- Secteur maritime : Utilise des solutions d’amortissement pour contrôler les fluctuations de pression dans les systèmes fluidiques compacts où les vibrations, les contraintes d’espace et la fiabilité sont essentielles. Les matériaux résistants à la corrosion et les conceptions faciles à entretenir sont d’une importance stratégique.
- Production d'énergie : Assure le fonctionnement stable des systèmes d'alimentation en eau, de dosage chimique, de refroidissement et de pompage auxiliaire. Le choix des équipements privilégie un comportement prévisible de la pression, des intervalles d'entretien prolongés et la compatibilité avec les conditions exigeantes de l'usine.
- Industrie chimique et pétrochimique : exige des matériaux et des configurations adaptés aux fluides agressifs, dangereux ou visqueux. L’étanchéité, la compatibilité avec les procédés et la stabilité sous pression sont des facteurs déterminants dans les décisions d’achat et de remplacement.
- Eau et eaux usées : Bénéfices d’un débit stable et de contraintes mécaniques réduites dans les systèmes de traitement et de distribution. Les améliorations municipales, la réutilisation industrielle et le traitement décentralisé alimentent une demande récurrente en composants d’amortissement fiables.
Aperçu des opportunités
|
Industrie |
Contribution des utilisateurs finaux aux revenus |
Étiquette de tendance |
Étape d'adoption |
|---|---|---|---|
|
Pétrole et gaz |
Haut |
Haute pression |
Mature |
|
Marin |
Faible |
Contrôle de la corrosion |
Mise à l'échelle |
|
Production d'énergie |
Moyen |
Stabilité du flux |
Mature |
|
Chimie et pétrochimie |
Haut |
Compatibilité chimique |
Mature |
|
Eau et eaux usées |
Haut |
Réutilisation de l'eau |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des amortisseurs de pulsations
Extension du traitement des eaux municipales et industrielles
La pénurie d'eau, les normes de rejet et le remplacement des systèmes entraînent une augmentation des besoins en pompage dans les stations d'épuration et les installations de réutilisation. La réduction des pulsations est essentielle lors de l'utilisation de pompes volumétriques pour le dosage, la gestion des boues, la filtration ou le transport de produits chimiques, car les variations de débit accroissent l'usure et perturbent l'instrumentation. Cet investissement n'est pas réservé aux nouvelles installations. Les installations plus anciennes doivent acquérir des systèmes de modernisation permettant de stabiliser l'hydraulique sans remplacer l'intégralité du système de pompage. Il en résulte un marché de l'après-vente permanent pour les amortisseurs et leurs fournisseurs. Les fabricants proposant des solutions compactes, compatibles avec divers élastomères, résistantes à la corrosion des pièces en contact avec le fluide et faciles à installer répondent aux exigences des secteurs municipal et industriel.
Exigences de fiabilité plus élevées dans le pompage du pétrole et du gaz
Les équipements pétroliers et gaziers fonctionnent sous haute pression, avec des fluides complexes, et les défaillances système peuvent avoir des conséquences importantes. L'amortissement de la pression est donc un facteur crucial en ingénierie. Les pompes, notamment les pompes alternatives et à membrane, sont utilisées pour la production, l'injection de produits chimiques, le dosage et divers procédés, susceptibles de générer des pulsations transmises par les canalisations et l'instrumentation. Les amortisseurs constituent ainsi un élément de protection essentiel, et non un simple accessoire, pour prévenir les problèmes d'équipement liés à la dynamique des systèmes. Cet investissement est particulièrement important pour les installations existantes, car les entreprises privilégient la modernisation sélective de leurs pompes plutôt que leur remplacement complet. Cela inclut les cuves, les élastomères, les joints et les services associés. Les entreprises proposant des matériaux éprouvés, des pressions nominales fiables et un service après-vente performant ont de meilleures chances de remporter les appels d'offres.
Adoption accrue de systèmes intégrés de gestion de la pression
La tendance croissante chez les acheteurs d'équipements est d'évaluer les pompes, les amortisseurs, l'instrumentation, les systèmes de contrôle et la tuyauterie comme des systèmes, et non comme des éléments individuels. Cette approche présente l'avantage supplémentaire de réduire les risques liés à la mise en service, car les pulsations sont déterminées par la fréquence de la pompe, le débit refoulé, la précharge, la configuration de la tuyauterie, les caractéristiques du fluide et d'autres facteurs opérationnels. Une approche systémique intégrée simplifie la répartition des responsabilités en termes de performance et de maintenance. Les fournisseurs disposant d'une gamme de produits plus étendue peuvent tirer parti de cette tendance en proposant des amortisseurs associés à des pompes, des instruments de mesure de pression, des systèmes de contrôle ou des contrats de service. Les utilisateurs finaux bénéficient ainsi d'une interface d'ingénierie simplifiée et d'un risque réduit sur l'ensemble du cycle de vie. Cet avantage est particulièrement pertinent pour les équipements montés sur châssis, les systèmes d'injection de produits chimiques et les petites stations d'épuration.
Tendances futures du marché des amortisseurs de pulsations
Architectures d'amortissement autorégulé
Les conceptions futures privilégieront probablement les amortisseurs qui s'adaptent automatiquement aux variations des conditions de pompage, plutôt que de s'appuyer uniquement sur une précharge fixe ou un réglage manuel. Les architectures à membrane active démontrent déjà comment l'air comprimé et la pression de process peuvent être gérés dynamiquement pour stabiliser le débit de refoulement. La prochaine étape de développement devra combiner la détection de pression, une logique de contrôle adaptative et la surveillance de l'état afin de maintenir les performances d'amortissement malgré les variations de vitesse de pompe et de charge de process. De tels systèmes peuvent s'avérer utiles lorsque les recettes de production changent fréquemment ou que les pompes fonctionnent dans une large plage de régimes. L'intégration avec les systèmes de contrôle de l'installation permettra d'identifier la détérioration de la membrane, les anomalies de pression ou les problèmes de charge avant toute panne. Les tendances du marché des amortisseurs de pulsations évolueront vers des critères d'achat privilégiant la contrôlabilité, le diagnostic, la compatibilité et la mesure des performances.
Ingénierie des matériaux pour fluides agressifs et hygiéniques
Le choix des matériaux deviendra probablement un facteur de différenciation de plus en plus important à mesure que les amortisseurs seront utilisés dans des applications spécialisées telles que la chimie, l'agroalimentaire, la pharmacie et le traitement de l'eau. Les fabricants peuvent élargir leur marché cible en concevant des amortisseurs dotés de boîtiers résistants à la corrosion et d'une conception optimisée des membranes, des vessies, des joints et des systèmes de connexion hygiéniques. Des composés élastomères plus performants peuvent améliorer la compatibilité avec les solvants, les acides, les produits de nettoyage et les cycles thermiques, tandis que la construction en acier inoxydable est idéale pour les conditions de process exigeantes. De plus, les applications hygiéniques nécessiteront des conceptions et des matériaux nettoyables, adaptés au contact avec les fluides. Les fournisseurs peuvent concevoir des parties en contact avec le fluide modulaires afin d'adapter une même plateforme à différents fluides.
Opportunités du marché des amortisseurs de pulsations
Solutions de modernisation pour les installations de pompage vieillissantes
Le marché des amortisseurs de pulsations présente un potentiel considérable. Les prévisions se concentrent sur les kits de modernisation destinés aux pompes volumétriques installées, lorsque des pulsations de pression, des vibrations ou une instabilité des instruments apparaissent après des années de fonctionnement. Au lieu de remplacer l'ensemble de la pompe, les opérateurs peuvent ajouter des amortisseurs de taille adaptée, des raccords améliorés, des manomètres et des composants en élastomère compatibles. Les fournisseurs peuvent développer des kits d'application organisés par modèle de pompe, plage de pression et fluide de process, réduisant ainsi les efforts d'ingénierie pour les équipes de maintenance. Les programmes de stock des distributeurs pourraient réduire les temps d'arrêt en proposant des unités de remplacement courantes et des pièces de rechange. Les outils de dimensionnement numérique peuvent améliorer la sélection en intégrant le débit, la fréquence de course, la pression, les propriétés du fluide et les caractéristiques de la tuyauterie. Ce potentiel s'étend au-delà de la vente d'équipements et englobe les membranes, l'inspection et la mise en service. Les fournisseurs proposant des solutions de modernisation et des services d'ingénierie sur site peuvent conquérir ce marché de l'après-vente.
Solutions spécifiques aux applications pour les industries de procédés émergentes
De nouvelles opportunités d'investissement émergent dans des domaines où la stabilité des procédés, grâce à la régulation de la pression, devient cruciale à mesure que les processus se miniaturisent, s'automatisent et deviennent plus exigeants chimiquement. Des procédés tels que le recyclage de l'eau, la production de produits chimiques spécialisés, le traitement des matériaux pour batteries et la fabrication de haute technologie peuvent nécessiter une grande précision dans le mouvement des liquides, même dans des conditions de fonctionnement fluctuantes. Les fabricants peuvent y parvenir en concevant des systèmes d'amortissement sur mesure, adaptés au type de liquide, à la plage de températures, aux spécifications de raccordement et aux exigences sanitaires. La fabrication ou l'assemblage local des amortisseurs peut contribuer à réduire les délais de réalisation des projets. La solution la plus prometteuse réside dans l'adaptation des technologies d'amortissement aux différents procédés. Les fabricants de pompes, les constructeurs de skids et les bureaux d'études leur faciliteront la tâche.
Foire aux questions

Nivedita est un expert en recherche versierte mit über 9 Jahren Erfahrung in Marktforschung und Unternehmensberatung. Vous êtes à la recherche d'un gestionnaire de projet dans l'agence IKT de The Insight Partners qui s'occupe et s'occupe des connaissances générales dans le cadre de la lecture et de la formation des syndicats, des spécialistes, des abonnements et des programmes de formation en sous-traitance. Technologiesektoren.
Mit einer nachgewiesenen Erfolgsbilanz bei der Bereitstellung datengestützter Analysen and umsetzbarer Erkenntnisse war Nivedita maßgeblich an mehreren kritischen Projekten beteiligt. Ihre Arbeit umfasst die vollständige Projektabwicklung – vom Verständnis der Kundenziele über die Analyse von Markttrends bis hin zur Ableitung strategischer Empfehlungen. Vous avez participé à des études de formation d'entreprises IKT et à vos études de marché, ainsi qu'à des services de branche pour mes clients.
Nivedita a un MBA en gestion de l'IMS, Dehradun. Pour votre travail chez The Insight Partners, nous avons travaillé ensemble sur MarketsandMarkets et Future Market Insights à Pune, nous avons des positions de recherche approfondies et un fondement solide dans l'analyse des branches et l'élaboration des liens.
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -