
Marché des soufflantes régénératives : taille, part de marché et prévisions 2034
Taille et prévisions du marché des surpresseurs régénératifs (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : Couverture du rapport : Par étape (monophasé, biphasé, triphasé) ; Utilisateur final (traitement de l’eau et des eaux usées, agroalimentaire, chimie, pétrole et gaz, santé, autres) et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale)
- Statut : Données publiées
- Code du rapport : TIPRE00014565
- Catégorie : Fabrication et construction
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 01, 2026


Taille du marché en 2025
1 053,94 millions de dollars américains
valeur de l'année de base
Prévisions pour 2034
1 430,57 millions de dollars américains
Prévisions pour 2034
TCAC 2026-2034
3,45 %
taux de croissance
Marché adressable
11 281,71 millions de dollars US
(2026-2034)
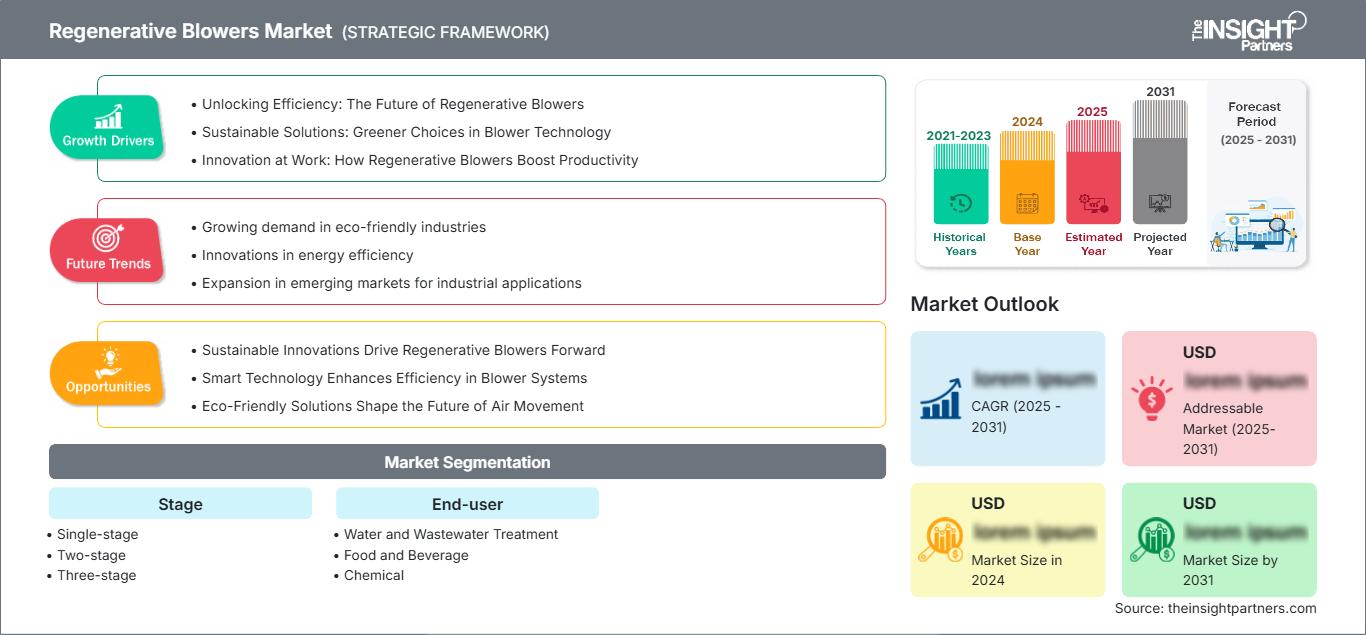
Le marché des surpresseurs régénératifs était évalué à 1 053,94 millions de dollars américains en 2025 et devrait atteindre 1 430,57 millions de dollars américains d'ici 2034, enregistrant un taux de croissance annuel composé (TCAC) de 3,45 % sur la période 2026-2034. Cette demande est soutenue par les besoins continus en air comprimé basse pression pour l'aération des eaux usées, le transport pneumatique, l'industrie agroalimentaire, la manipulation de produits chimiques et les équipements médicaux. Le développement de ces produits privilégie de plus en plus le fonctionnement sans huile, la conception compacte, la gestion thermique, la variation de vitesse et une performance fiable en fonctionnement continu.
La demande nord-américaine est bien positionnée pour une expansion constante, avec un TCAC estimé entre 3,6 et 4,0 % jusqu'en 2034. La taille du marché des souffleurs régénératifs est soutenue par la modernisation des installations de traitement des eaux usées, des exigences plus strictes en matière d'efficacité énergétique industrielle, le remplacement des équipements pneumatiques vieillissants et la demande de systèmes de vide et de pression compacts dans les installations de fabrication, de soins de santé et de transformation alimentaire.
Analyse et perspectives du marché des souffleurs régénératifs
- Amérique du Nord : L'Amérique du Nord devrait représenter une part de 29 à 33 % en 2025 et croître à un TCAC de 3,6 à 4,0 % entre 2026 et 2034, grâce au renouvellement des infrastructures d'eaux usées, à l'automatisation industrielle et au remplacement des équipements de traitement de l'air obsolètes et inefficaces.
- États-Unis : On estime que les États-Unis contribueront à hauteur de 74 à 78 % à la valeur de l'Amérique du Nord en 2025 et connaîtront une croissance annuelle composée de 3,7 à 4,1 % entre 2026 et 2034, grâce à la modernisation des stations d'épuration municipales et aux programmes d'efficacité industrielle.
- Europe : L'Europe devrait détenir une part de marché de 24 à 28 % en 2025 et enregistrer un TCAC de 3,2 à 3,6 % jusqu'en 2034. L'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne constituent une base de demande diversifiée grâce à la conformité environnementale, la modernisation des processus et les investissements dans l'efficacité énergétique.
- Asie-Pacifique : La part de marché de l'Asie-Pacifique est estimée entre 27 et 31 % en 2025 et devrait croître à un TCAC de 4,0 à 4,5 % jusqu'en 2034. La Chine, le Japon, la Corée du Sud, l'Inde et l'Australie sont des marchés importants, tirés par l'expansion industrielle et les investissements dans le traitement des eaux usées.
- Le segment le plus important : le traitement de l'eau et des eaux usées devrait représenter une part de marché de 33 à 37 % en 2025, avec un TCAC de 3,8 à 4,2 % entre 2026 et 2034, reflétant des besoins d'aération récurrents.
- Segment à forte croissance : Les souffleurs à trois étages représentent une part de marché estimée entre 10 et 14 % en 2025 et devraient croître à un TCAC de 4,2 à 4,7 % jusqu'en 2034, soutenus par des applications à pression différentielle plus élevée.
- Principales entreprises analysées en détail : AMETEK, Inc. ; Atlantic Blowers ; Becker Pumps Corporation ; Busch Group ; Chuan Fan Electric Co., Ltd. ; Elektror airsystems gmbh ; Ingersoll Rand Inc. ; Hitachi, Ltd. ; KNB Corporation ; Spencer Turbine Company.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Les surpresseurs régénératifs, initialement des équipements de ventilation relativement standardisés, sont devenus des systèmes adaptés à des applications spécifiques, se distinguant par la géométrie de leur turbine, le rendement de leur moteur, leur traitement acoustique, leur gestion thermique et leur contrôlabilité. Les architectures mono-étagées et multi-étagées répondent désormais à des exigences de pression distinctes, tandis que la compatibilité avec les convertisseurs de fréquence permet d'ajuster le point de fonctionnement. Le fonctionnement sans huile demeure particulièrement pertinent lorsque la contamination est inacceptable, notamment dans l'industrie agroalimentaire, les équipements médicaux et certains procédés chimiques.
La demande future devrait se concentrer sur des systèmes alliant compacité et efficacité énergétique sur l'ensemble de leur cycle de vie. Les nouvelles installations en Asie-Pacifique et dans les économies en voie d'industrialisation devraient élargir la clientèle, tandis que les marchés matures privilégieront la rentabilité des rénovations et l'optimisation énergétique. Le traitement des eaux usées demeure stratégique car l'aération est énergivore, ce qui incite les exploitants à évaluer conjointement le choix du surpresseur, les commandes et les points de fonctionnement, plutôt que de considérer le surpresseur comme un composant isolé.
Portée du rapport sur le marché des souffleurs régénératifs
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 1 053,94 millions de dollars américains |
| Taille du marché d'ici 2034 | 1 430,57 millions de dollars américains |
| TCAC mondial (2026 - 2034) | 3,45% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des souffleurs régénératifs
La croissance du marché des surpresseurs régénératifs est étroitement liée à la demande en air comprimé basse pression dans le traitement des eaux usées, le transport pneumatique, la manutention, l'industrie agroalimentaire et les systèmes de vide spécialisés. Cette demande se propage à travers un écosystème comprenant les fournisseurs de moteurs et de composants électriques, les fabricants de turbines et de carters, les intégrateurs de systèmes, les bureaux d'études, les distributeurs et les utilisateurs finaux. Les stations d'épuration accordent une importance particulière à un débit d'air prévisible, à une maintenance réduite et à un fonctionnement sans huile, car les performances des surpresseurs influent directement sur les processus d'aération.
L'évolution du marché favorise de plus en plus les fabricants capables de configurer moteurs, commandes, revêtements, matériaux et systèmes de montage en fonction des exigences des applications. Les systèmes à canal latéral peuvent fonctionner sous vide ou en surpression, tandis que les architectures à deux étages offrent une pression différentielle supérieure à celle des systèmes à un seul étage. Ceci permet de proposer des gammes de produits différenciées plutôt que des équipements standardisés. La disponibilité d'un service après-vente local, de pièces de rechange, d'une assistance en ingénierie d'application et d'une mise en service du système devient également un critère important dans les décisions d'achat.
L'analyse du marché des surpresseurs régénératifs révèle un environnement concurrentiel fragmenté, où des fabricants de surpresseurs spécialisés côtoient des groupes technologiques industriels diversifiés. AMETEK, Inc. propose sa gamme de produits sous la marque ROTRON, tandis que Busch Group associe ses surpresseurs à canal latéral à des systèmes de vide et de traitement de l'air. Elektror met en avant les options de configuration de ses surpresseurs à canal latéral, notamment des modèles compatibles avec les convertisseurs de fréquence, faisant de la gestion de l'énergie une composante essentielle de la conception.
Le positionnement dépend de plus en plus de l'ingénierie d'application, de la distribution mondiale et de la gamme de produits. Des entreprises comme Becker Pumps Corporation, Chuan Fan Electric Co., Ltd., KNB Corporation et Spencer Turbine Company répondent aux besoins spécifiques des applications industrielles, tandis que des environnements industriels plus diversifiés sont privilégiés par Ingersoll Rand Inc. et Hitachi, Ltd. Par conséquent, les investissements se concentrent sur les moteurs et les commandes performants, les systèmes de surveillance, la robustesse des conceptions et la configurabilité.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des souffleurs régénératifs : Perspectives stratégiques
Perspectives régionales
marché des souffleurs régénératifs en Amérique du Nord
On estime que l'Amérique du Nord représentera de 29 à 33 % de la demande mondiale de surpresseurs régénératifs en 2025, avec un taux de croissance annuel composé (TCAC) projeté de 3,6 à 4,0 % jusqu'en 2034. Cette prédominance de la consommation régionale s'explique par le grand nombre d'installations dans les municipalités, les industries et les entreprises manufacturières qui ont besoin d'air comprimé basse pression fiable. Au Canada, les compresseurs d'air sont également utilisés dans le traitement de l'eau, l'agroalimentaire, l'exploitation minière et d'autres applications liées aux ressources naturelles.
Les cycles de remplacement sont désormais dictés par les coûts d'exploitation, et non plus seulement par les pannes. Lors du renouvellement des équipements, l'efficacité des moteurs, la vitesse variable, la pression requise, le niveau sonore et la facilité d'entretien sont pris en compte. L'aération dans le traitement des eaux usées constitue l'une des principales applications, car l'énergie consommée par les surpresseurs influe considérablement sur le coût du procédé.
Marché américain des souffleurs régénératifs
On estime que les États-Unis représenteront 74 à 78 % de la valeur du marché nord-américain des surpresseurs régénératifs en 2025 et devraient connaître une croissance annuelle composée de 3,7 à 4,1 %. La demande se répartit entre le traitement des eaux municipales, les procédés industriels, la production agroalimentaire, les équipements médicaux et les systèmes pneumatiques. Les fabricants et intégrateurs, tels qu'AMETEK, Ingersoll Rand, Hitachi et Spencer Turbine, proposent des solutions adaptées aux exigences spécifiques de chaque application.
La modernisation des stations d'épuration municipales offre des opportunités régulières pour les équipements d'aération, tandis que les installations industrielles comparent de plus en plus les coûts du cycle de vie lors du remplacement des surpresseurs à fonctionnement continu. Les industries agroalimentaires privilégient un flux d'air sans huile pour les applications où le risque de contamination doit être minimisé. Les équipements de santé utilisent des surpresseurs compacts pour l'aspiration, l'évacuation et le traitement de l'air. Les décisions d'achat privilégient donc la fiabilité, la facilité d'entretien, l'efficacité opérationnelle, la réduction du bruit et la compatibilité avec l'infrastructure électrique et de contrôle existante.
Marché européen des souffleurs régénératifs
On estime que l'Europe détiendra entre 24 et 28 % de la valeur du marché mondial des surpresseurs régénératifs en 2025 et connaîtra une croissance annuelle composée de 3,2 à 3,6 %. L'Allemagne est le pays leader, grâce à son expertise dans la fabrication de machines industrielles et les technologies environnementales. Le Royaume-Uni et la France représentent une part importante de la demande dans le secteur du traitement des eaux usées et l'industrie de transformation, tandis que l'Italie et l'Espagne contribuent aux applications dans les secteurs de la fabrication, de l'agroalimentaire et des infrastructures municipales.
Le marché britannique est soutenu par les investissements dans les réseaux d'assainissement et les priorités en matière de gestion de l'énergie industrielle. L'Allemagne bénéficie d'un écosystème de machines dense et d'une forte demande en systèmes de traitement d'air. La France conjugue les exigences du traitement des eaux municipales avec les industries agroalimentaires et chimiques. L'Italie présente une grande diversité d'applications industrielles pour les PME, tandis que l'Espagne est influencée par les besoins en gestion de l'eau et les industries de transformation. Dans toute la région, l'efficacité énergétique, la fiabilité des équipements et les pratiques de production respectueuses de l'environnement sont des facteurs de plus en plus déterminants dans les décisions de remplacement.
Marché des souffleurs régénératifs de la région Asie-Pacifique
La région Asie-Pacifique devrait représenter entre 27 et 31 % du marché des surpresseurs régénératifs en 2025 et connaître une croissance annuelle de 4,0 à 4,5 % jusqu'en 2034, ce qui en fait la région majeure affichant la croissance la plus rapide. La Chine est le principal moteur de la demande régionale, suivie du Japon, de la Corée du Sud, de l'Inde et de l'Australie. La production industrielle, les investissements dans le traitement des eaux usées et la modernisation des équipements de process favorisent l'adoption de ces technologies.
La Chine allie une production à grande échelle à d'importantes exigences en matière d'infrastructures environnementales. Le Japon et la Corée du Sud privilégient les équipements fiables et performants, tandis que l'Inde propose des applications croissantes dans le traitement des eaux usées municipales et industrielles. L'Australie contribue à la demande par le biais de projets de gestion de l'eau et de valorisation des ressources. Les fabricants régionaux et les fournisseurs internationaux proposent de plus en plus d'équipements compatibles avec les convertisseurs de fréquence et adaptés à des applications spécifiques, permettant ainsi d'optimiser les performances des surpresseurs en fonction des conditions de fonctionnement variables.
Marché des souffleurs régénératifs au Moyen-Orient et en Afrique
Le marché des surpresseurs régénératifs au Moyen-Orient et en Afrique (région Asie-Pacifique) représente une base de demande plus restreinte mais de plus en plus importante, soutenue par les secteurs du traitement de l'eau, des infrastructures industrielles, de l'agroalimentaire et des ressources naturelles. La région devrait connaître une croissance annuelle composée (TCAC) de 3,0 à 3,5 %, l'Arabie saoudite étant en tête des investissements régionaux, suivie des Émirats arabes unis et de l'Afrique du Sud.
L’Arabie saoudite et les Émirats arabes unis privilégient les infrastructures de sécurité hydrique et la diversification industrielle, ce qui crée des applications pour les systèmes d’air comprimé basse pression. En Afrique du Sud, la demande se concentre sur le traitement des eaux municipales, l’exploitation minière et la production manufacturière. Dans le reste de la région MENA, le choix des équipements reste davantage axé sur les projets, influencé par des conditions d’exploitation difficiles, la disponibilité des services et le coût de l’énergie. Les matériaux résistants à la corrosion et une gestion thermique fiable peuvent donc avoir un impact significatif sur les décisions d’achat.
Analyse de segmentation
Scène
La segmentation des étages est déterminée par les exigences de pression, la continuité du flux d'air, l'encombrement et les considérations énergétiques. Les systèmes mono-étagés restent largement adaptés aux applications de puissance modérée, tandis que les configurations à deux et trois étages répondent aux exigences de pression différentielle plus élevées. Ce segment devrait connaître une croissance annuelle composée (TCAC) de 3,2 % à 3,9 % entre 2026 et 2034, selon les prévisions du marché des surpresseurs régénératifs. Les conceptions multi-étagées prennent toute leur importance lorsque les utilisateurs ont besoin d'une pression plus élevée sans pour autant opter pour des technologies de surpresseurs plus volumineuses ou plus complexes.
- Monobloc : Largement choisi pour les applications à pression modérée en raison de sa construction simple, du nombre réduit de composants et de sa facilité d'intégration dans les systèmes de traitement des eaux usées, de transport et les systèmes industriels compacts.
- À deux étages : Convient aux applications nécessitant une pression différentielle plus élevée tout en conservant la simplicité de fonctionnement associée aux architectures à canal latéral et régénératives.
- À trois étages : répond aux exigences spécifiques de haute pression où les contraintes de processus justifient des étages de compression supplémentaires, notamment dans les applications exigeantes sous vide et pneumatiques.
Utilisateur final
La demande des utilisateurs finaux reflète les différences en matière d'exigences de débit d'air, de tolérance à la contamination, de calendriers d'exploitation et de rentabilité des procédés. Ce segment devrait croître à un TCAC de 3,5 % à 4,1 % entre 2026 et 2034, reflétant les principales tendances du marché des surpresseurs régénératifs. Le traitement de l'eau et des eaux usées représente le principal secteur d'application, tandis que les industries agroalimentaires et de la santé privilégient un flux d'air propre. Les utilisateurs des secteurs de la chimie et du pétrole et du gaz accordent une importance accrue à la compatibilité des matériaux, à la sécurité des procédés et à l'ingénierie spécifique à l'application.
- Traitement de l'eau et des eaux usées : Nécessite un débit d'air d'aération fiable pour les processus de traitement biologique, créant une demande récurrente de la part des installations de traitement municipales et industrielles à la recherche de systèmes d'air basse pression fiables.
- Agroalimentaire : Utilise un flux d'air sans huile pour les applications de convoyage, de séchage, d'emballage et de manutention où l'intégrité du produit et les conditions d'exploitation hygiéniques influencent le choix de l'équipement.
- Industrie chimique : Nécessite des capacités de contrôle du flux d’air et du vide pour la manutention, l’agitation, le séchage et le déplacement des matériaux, la résistance à la corrosion et la compatibilité avec l’application étant des considérations essentielles.
- Pétrole et gaz : Prend en charge les applications pneumatiques et de procédés spécialisées où la robustesse des équipements, leur fiabilité de fonctionnement et leur adéquation aux environnements exigeants influencent les décisions d’achat.
- Secteur de la santé : Utilise des technologies de soufflerie compactes dans les équipements médicaux et de laboratoire, où le faible risque de contamination, les performances acoustiques, la fiabilité et le fonctionnement continu sont des critères de sélection importants.
Aperçu des opportunités
|
Utilisateur final |
Contribution aux revenus (élevée/moyenne/faible) |
Étiquette de tendance |
Étape d'adoption |
|
Traitement de l'eau et des eaux usées |
Haut |
Systèmes d'aération |
Mature |
|
Nourriture et boissons |
Moyen |
Flux d'air hygiénique |
Mise à l'échelle |
|
Chimique |
Moyen |
Procédé sous vide |
Mise à l'échelle |
|
Pétrole et gaz |
Moyen |
Air de procédé |
Mature |
|
Soins de santé |
Faible |
Aspirateur médical |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des souffleurs régénératifs
modernisation des infrastructures d'assainissement
Le traitement des eaux usées municipales et industrielles représente un besoin constant en énergie, car les procédés biologiques requièrent un apport d'oxygène contrôlé. Actuellement, le choix des surpresseurs repose sur des critères tels que l'efficacité énergétique, la stabilité de la pression, la plage de modulation, la redondance, les besoins de maintenance et le prix. Des études scientifiques publiées en 2025 montrent que la consommation énergétique des surpresseurs demeure un facteur important à prendre en compte dans les stations d'épuration, ce qui souligne l'intérêt commercial des améliorations en termes d'efficacité. Ceci engendre des besoins de remplacement, même si l'équipement fonctionne encore correctement. L'investissement se justifie par une consommation énergétique réduite et une meilleure maîtrise des procédés, ainsi que par une fiabilité accrue.
Demande industrielle d'air de procédé exempt d'huile
L'aération sans huile devient cruciale pour les procédés de transformation et de conditionnement des aliments, la fabrication de produits pharmaceutiques, l'assemblage et la production de composants électroniques, ainsi que pour certains procédés chimiques. Les surpresseurs d'air régénératifs fonctionnent à l'air sec et sans huile, sans nécessiter de lubrification traditionnelle à l'extrémité de compression ; ils sont donc idéaux lorsque la contamination est un facteur critique. Les acheteurs exigent également un appareil compact, capable de générer un vide ou une surpression avec le même mécanisme. Cette polyvalence élargit le champ d'application, permettant ainsi aux fabricants d'utiliser des composants similaires dans différents types de surpresseurs. L'automatisation industrielle engendre un besoin croissant de systèmes d'aération et de manutention fiables.
exigences en matière d'efficacité énergétique et de contrôlabilité
Dans le secteur industriel, les clients évaluent désormais les ventilateurs en fonction de leurs performances tout au long de leur cycle de vie. Les ventilateurs fonctionnant en continu peuvent engendrer des factures d'électricité élevées ; le dimensionnement et la maîtrise du point de fonctionnement sont donc des critères essentiels lors de l'achat. L'utilisation de variateurs de fréquence permet d'adapter le débit aux besoins des processus, évitant ainsi un fonctionnement continu à capacité constante. Par exemple, Elektror met en avant la compatibilité avec les variateurs de fréquence et l'efficacité énergétique IE3 parmi les différentes options disponibles pour les ventilateurs à canal latéral. Cet avantage s'étend bien au-delà des nouvelles installations, puisqu'il est également possible de moderniser des systèmes existants fonctionnant à vitesse fixe et peu efficaces.
Tendances futures du marché des souffleurs régénératifs
Architectures de soufflerie à vitesse variable intelligentes
Les futurs systèmes de soufflerie intégreront probablement des variateurs de vitesse, des capteurs et des logiciels de pilotage directement au sein même du système. Il ne sera plus nécessaire de choisir un point de fonctionnement fixe à charge maximale, mais plutôt d'ajuster le débit d'air en fonction des exigences du procédé. Ceci permettra de réaliser des économies d'énergie et de stabiliser les procédés dans des applications telles que l'aération, le convoyage et le vide. Par exemple, Busch produit déjà des systèmes de soufflerie qui mettent l'accent sur la contrôlabilité et l'efficacité. À l'avenir, les fabricants qui proposeront, en plus du système mécanique, des systèmes de surveillance, des indicateurs d'état et des outils de maintenance seront mieux positionnés dans les projets de modernisation grâce aux avantages mesurables qu'ils apportent tout au long du cycle de vie.
Matériaux spécifiques à l'application et configurations modulaires
Le développement des produits s'orientera probablement vers des conceptions modulaires, permettant d'adapter les matériaux du ventilateur, le revêtement, le moteur, les fixations et les connexions électriques à un environnement d'exploitation spécifique. Les installations industrielles, notamment celles des secteurs de la chimie, du pétrole et du gaz, de l'agroalimentaire et du traitement des eaux usées, peuvent présenter des exigences très différentes en matière de résistance à la corrosion, d'hygiène, de températures, de contamination et d'atmosphères dangereuses. Les fabricants ont ainsi la possibilité de proposer des plateformes de conception interne standardisées, tout en offrant des conceptions externes configurables. Elektror a déjà différencié ses ventilateurs à canal latéral en fonction de leurs revêtements spéciaux, de la protection des enroulements du moteur, de la compatibilité avec les convertisseurs de fréquence et des certifications.
Opportunités du marché des souffleurs régénératifs
Écosystèmes de production et de services localisés en Asie-Pacifique
La localisation de la production, de la distribution, de la mise en service et du service après-vente constitue un atout majeur pour les fabricants de la région Asie-Pacifique. Les marchés chinois, indiens, japonais et d'Asie du Sud-Est connaissent une expansion du secteur, conjuguée à une demande croissante en matière de traitement des eaux usées, ce qui stimule la demande de surpresseurs, qu'ils soient standardisés ou conçus sur mesure, dans cette région. La localisation de la production permet de réduire les délais de livraison, d'améliorer la disponibilité des pièces détachées et de limiter les besoins en service après-vente pour les équipements importés. La nomination par Elektror, en 2025, d'un représentant commercial au Japon et aux Philippines témoigne de la pertinence continue de la localisation des canaux de distribution dans cette région.
Solutions de rénovation intégrées pour l'optimisation énergétique
Un potentiel important réside dans le remplacement des systèmes de surpression à vitesse fixe existants par une solution système complète. Plutôt que de se contenter de remplacer le seul élément mécanique, le fournisseur peut proposer des surpresseurs de taille adaptée, ainsi que des moteurs, des variateurs de fréquence, des capteurs, une logique de contrôle et des services de mise en service. Le client pourra ainsi résoudre simultanément les problèmes de surdimensionnement, de pertes de charge, de variations de la demande et de planification inefficace. Cette approche commerciale est particulièrement pertinente pour les stations d'épuration et les industries où les équipements fonctionnent en continu. Busch a constaté des économies d'énergie considérables grâce à l'optimisation de ses systèmes de vide, illustrant parfaitement les gains possibles grâce à une analyse spécifique à l'application. Les fournisseurs de services peuvent créer un potentiel de mise à niveau récurrente grâce à des audits et des analyses de modernisation.
Foire aux questions

Nivedita est un expert en recherche versierte mit über 9 Jahren Erfahrung in Marktforschung und Unternehmensberatung. Vous êtes à la recherche d'un gestionnaire de projet dans l'agence IKT de The Insight Partners qui s'occupe et s'occupe des connaissances générales dans le cadre de la lecture et de la formation des syndicats, des spécialistes, des abonnements et des programmes de formation en sous-traitance. Technologiesektoren.
Mit einer nachgewiesenen Erfolgsbilanz bei der Bereitstellung datengestützter Analysen and umsetzbarer Erkenntnisse war Nivedita maßgeblich an mehreren kritischen Projekten beteiligt. Ihre Arbeit umfasst die vollständige Projektabwicklung – vom Verständnis der Kundenziele über die Analyse von Markttrends bis hin zur Ableitung strategischer Empfehlungen. Vous avez participé à des études de formation d'entreprises IKT et à vos études de marché, ainsi qu'à des services de branche pour mes clients.
Nivedita a un MBA en gestion de l'IMS, Dehradun. Pour votre travail chez The Insight Partners, nous avons travaillé ensemble sur MarketsandMarkets et Future Market Insights à Pune, nous avons des positions de recherche approfondies et un fondement solide dans l'analyse des branches et l'élaboration des liens.
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -