
Marché de la surveillance à distance et contrôle : taille et tendances 2034
Taille et prévisions du marché de la surveillance et du contrôle à distance (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : Couverture du rapport : Par solutions (SCADA, surveillance des vibrations) ; Instruments de terrain (transmetteurs de niveau, transmetteurs de pression, transmetteurs de température, débitmètres intelligents) ; Industrie (pétrole et gaz, chimie, traitement de l’eau et des eaux usées, métaux et mines, agroalimentaire, énergie, automobile, autres)
- Statut : Données publiées
- Code du rapport : TIPRE00039598
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 02, 2026


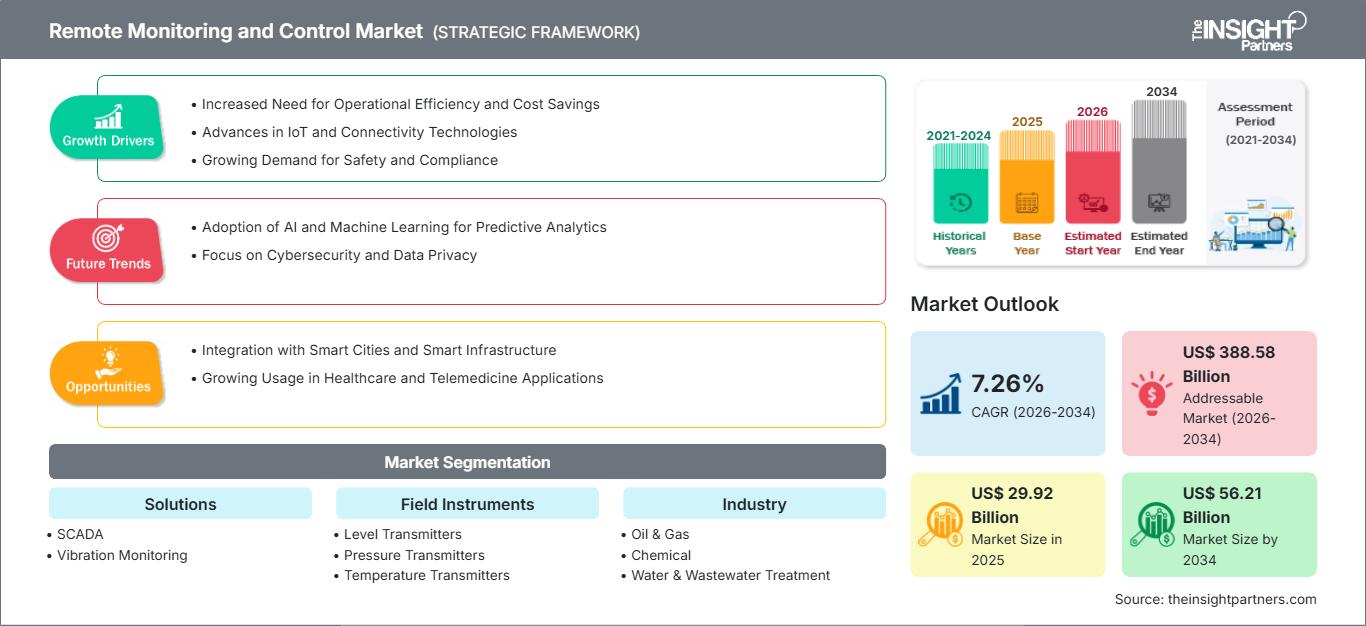
Taille du marché en 2025
29,92 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
56,21 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
7,26 %
taux de croissance
Marché adressable
388,58 milliards de dollars américains
(2026-2034)
Le marché de la surveillance et du contrôle à distance devrait passer de 29,92 milliards de dollars US en 2025 à 56,21 milliards de dollars US d'ici 2034, enregistrant un TCAC de 7,26 % entre 2026 et 2034. Ce marché englobe les plateformes de contrôle et de supervision, la surveillance des vibrations, les transmetteurs intelligents et l'instrumentation industrielle connectée qui permettent d'observer, de diagnostiquer et de contrôler des actifs distribués, réduisant ainsi la dépendance aux interventions sur site dans les industries de process et de production discrète.
L'Amérique du Nord demeure un centre d'adoption technologiquement avancé, grâce à la modernisation des infrastructures industrielles vieillissantes, au déploiement accru d'instruments de terrain connectés et à la demande croissante de visibilité opérationnelle centralisée. Le marché de la surveillance et du contrôle à distance devrait croître à un TCAC estimé entre 6,8 % et 7,4 % entre 2026 et 2034, les entreprises de services publics, les exploitants pétroliers et gaziers et les installations de fabrication de pointe renforçant leurs investissements dans des opérations à distance sécurisées.
Analyse et perspectives du marché de la surveillance et du contrôle à distance
- Amérique du Nord : L'Amérique du Nord devrait représenter une part de marché de 27 à 31 % en 2025 et connaître une croissance annuelle composée de 6,8 à 7,4 % entre 2026 et 2034 , grâce à la modernisation industrielle, aux actifs énergétiques distribués et aux mises à niveau des systèmes de contrôle axées sur la cybersécurité.
- États-Unis : Les États-Unis devraient représenter 72 à 76 % de l'Amérique du Nord en 2025 , avec une croissance annuelle composée de 6,9 à 7,5 % entre 2026 et 2034 , tirée par les services publics, les infrastructures énergétiques et les industries de transformation.
- Europe : La part de l'Europe devrait se situer entre 22 et 25 % en 2025 , avec une croissance annuelle composée estimée entre 6,2 et 6,9 % entre 2026 et 2034. L'Allemagne, le Royaume-Uni, la France et l'Italie soutiennent les initiatives de modernisation de l'automatisation et d'efficacité énergétique.
- Asie-Pacifique : La région Asie-Pacifique devrait détenir une part de marché de 32 à 36 % en 2025 et enregistrer un TCAC de 7,8 à 8,6 % entre 2026 et 2034 , sous l'impulsion de la Chine, du Japon, de la Corée du Sud et de l'Inde, grâce à la numérisation du secteur manufacturier et aux investissements dans les infrastructures.
- Le segment le plus important : les solutions devraient détenir une part de marché de 58 à 62 % en 2025 , avec un TCAC de 7,1 à 7,8 % entre 2026 et 2034 , reflétant un déploiement SCADA généralisé dans les opérations à forte intensité d'actifs.
- Segment à forte croissance : Les instruments de terrain devraient représenter une part de marché de 38 à 42 % en 2025 , avec un TCAC de 7,6 à 8,3 % entre 2026 et 2034 , grâce à la détection intelligente et au remplacement des instruments.
- Principales entreprises analysées en détail : Emerson Electric Co., Honeywell International Inc., Siemens AG, Schneider Electric SE, ABB Ltd, General Electric Co., Rockwell Automation, Inc., Yokogawa Electric Corporation, Endress+Hauser AG et Fuji Electric Co., Ltd.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Les salles de contrôle individuelles cèdent progressivement la place à des systèmes connectés intégrant des systèmes SCADA, des passerelles périphériques, des instruments intelligents et des outils d'analyse. L'accès à distance permettra la dispersion géographique des équipements, tandis que l'instrumentation sans fil simplifiera l'installation dans les zones difficiles d'accès. Les systèmes SCADA développés par Emerson illustrent cette évolution vers un système cloud connecté, une interface mobile et des dispositifs de terrain interopérables.
Durant la période de prévision, les investissements seront de plus en plus axés sur la modernisation plutôt que sur le remplacement complet. Les systèmes interopérables, l'accès distant sécurisé et les instruments d'analyse de données devraient être prioritaires pour les services publics, les entreprises minières, les organismes de gestion de l'eau et les processus de fabrication. Les économies industrielles émergentes y contribueront le plus, notamment grâce à l'adoption d'un système de contrôle connecté lors des nouvelles constructions.
Portée du rapport sur le marché de la surveillance et du contrôle à distance
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 29,92 milliards de dollars américains |
| Taille du marché d'ici 2034 | 56,21 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 7,26% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché de la surveillance et du contrôle à distance
La numérisation industrielle contribue fortement à la croissance du marché de la surveillance et du contrôle à distance, notamment pour les opérateurs gérant des actifs géographiquement dispersés ou présentant des risques. Cet écosystème englobe les capteurs et transmetteurs, l'infrastructure de communication, les unités terminales distantes (RTU), les logiciels SCADA, l'informatique de périphérie, les plateformes de contrôle, l'analyse de données, la cybersécurité, l'intégration de systèmes et les services de gestion du cycle de vie. La demande est la plus forte lorsque les temps d'arrêt, les risques pour la sécurité ou les inspections manuelles engendrent des coûts opérationnels significatifs.
La dynamique de l'offre favorise de plus en plus les fournisseurs capables d'intégrer des équipements hétérogènes existants aux environnements cloud et edge modernes, reflétant ainsi les principales tendances du marché de la surveillance et du contrôle à distance. Les instruments intelligents de pression, de température, de niveau et de débit fournissent des données de meilleure qualité pour une prise de décision centralisée, tandis que la surveillance des vibrations facilite la maintenance conditionnelle. Les protocoles industriels standardisés réduisent également les obstacles à l'intégration, permettant aux opérateurs de préserver leurs actifs installés tout en bénéficiant d'une visibilité à distance et d'analyses avancées sans nécessiter de refonte majeure de leurs installations.
Le positionnement concurrentiel est de plus en plus déterminé par l'étendue de la plateforme, la compatibilité avec la base installée, la cybersécurité et les capacités logicielles, plutôt que par les seules spécifications matérielles. L'analyse du marché de la surveillance et du contrôle à distance considère donc les offres intégrées comme particulièrement pertinentes, car Emerson, Honeywell, Siemens, Schneider Electric, ABB et Rockwell Automation combinent plateformes d'automatisation et technologies de terrain. Yokogawa, Endress+Hauser et Fuji Electric renforcent la concurrence par leur spécialisation dans l'instrumentation et le contrôle des processus.
Les investissements stratégiques s'orientent vers les systèmes SCADA basés sur le cloud, l'informatique de périphérie, les diagnostics basés sur l'intelligence artificielle et les logiciels de gestion du cycle de vie. Honeywell a intégré des fonctionnalités d'IA générative à sa suite Production Intelligence en 2025, illustrant ainsi la tendance à utiliser le langage naturel pour l'analyse opérationnelle et le dépannage. Les fournisseurs considèrent désormais la cybersécurité, l'interopérabilité et l'analyse de données comme des composantes essentielles de l'architecture des systèmes d'automatisation.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché de la surveillance et du contrôle à distance : Perspectives stratégiques
Perspectives régionales
Marché nord-américain de la surveillance et du contrôle à distance
On estime que l'Amérique du Nord représentera entre 27 et 31 % du marché de la surveillance et du contrôle à distance en 2025 et connaîtra une croissance annuelle composée de 6,8 à 7,4 % jusqu'en 2034. Les États-Unis représentent une part importante de la demande régionale, tandis que le Canada y contribue par le biais de la modernisation des infrastructures, des secteurs de l'énergie, des mines et des services publics. Les installations industrielles plus anciennes nécessitent la mise à niveau de leurs instruments, de leur sécurité, de leur connectivité et de leur contrôle centralisé. La production d'énergie renouvelable distribuée engendre également le besoin de coordonner les opérations à distance sur des sites géographiquement dispersés.
L'utilisation croissante de passerelles périphériques et de systèmes SCADA basés sur le cloud par les entreprises industrielles pour connecter les anciens instruments aux nouvelles couches analytiques constitue une tendance majeure. L'importance grandissante de la cybersécurité privilégie une approche par couches avec accès distant, plutôt qu'une connexion ouverte des réseaux opérationnels. De ce fait, les secteurs des services publics, du pétrole et du gaz, de la chimie et de la fabrication sont des acheteurs clés, leurs dépenses étant axées sur l'extension du cycle de vie, la gestion des actifs, les alarmes et la maintenance prédictive.
Marché américain de la surveillance et du contrôle à distance
Les États-Unis représentaient environ 72 à 76 % de la demande du marché nord-américain de la surveillance et du contrôle à distance en 2025 et devraient connaître une croissance annuelle composée de 6,9 à 7,5 % jusqu'en 2034. Cette demande est principalement portée par les secteurs de la production d'électricité, du pétrole et du gaz, des infrastructures hydrauliques, de la chimie, des mines et de la fabrication de haute technologie. Les programmes d'infrastructure fédéraux et étatiques stimuleront également la modernisation des réseaux de distribution d'énergie et des installations industrielles nécessitant une meilleure visibilité de leurs opérations.
Aux États-Unis, plusieurs entreprises sont actives dans le domaine des technologies d'automatisation industrielle, notamment Emerson, Honeywell, Siemens, Schneider Electric, ABB, Rockwell Automation et General Electric Co. Les fournisseurs d'énergie déploient des systèmes de surveillance centralisée pour leurs installations de production d'énergie renouvelable distribuées, tandis que les fabricants adoptent des instruments connectés afin de réduire les arrêts de production imprévus. Le traitement de l'eau et des eaux usées représente un autre domaine d'application crucial, en particulier en période de pénurie de main-d'œuvre.
Marché européen de la surveillance et du contrôle à distance
L'Europe devrait détenir entre 22 et 25 % des parts de marché de la surveillance et du contrôle à distance en 2025 , avec une croissance annuelle composée de 6,2 à 6,9 % , l'Allemagne étant le principal moteur de la demande régionale. La décarbonation industrielle, les exigences en matière d'efficacité énergétique, l'automatisation des processus et le remplacement des infrastructures de contrôle vieillissantes favorisent l'adoption de ces technologies. La région accorde également une grande importance à la cybersécurité, à l'interopérabilité et à la résilience des communications industrielles.
Le Royaume-Uni et l'Allemagne constituent d'importants pôles d'adoption, le Royaume-Uni privilégiant la modernisation des services publics, la gestion décentralisée de l'énergie et les infrastructures hydrauliques. L'Allemagne bénéficie de son important parc d'automatisation industrielle et de la concentration de ses industries automobile, chimique, mécanique et de transformation. La France, l'Italie et l'Espagne contribuent à la demande par le biais des services publics, de l'industrie manufacturière, des systèmes d'approvisionnement en eau et des industries énergivores, tandis que les fournisseurs européens renforcent la disponibilité régionale des technologies.
Marché de la surveillance et du contrôle à distance en Asie-Pacifique
La région Asie-Pacifique devrait représenter 32 à 36 % de la demande du marché de la surveillance et du contrôle à distance en 2025 et connaître une croissance annuelle composée de 7,8 à 8,6 % , ce qui en fait le principal pôle de croissance régional. La Chine demeure le premier contributeur, suivie du Japon, de la Corée du Sud, de l'Inde et de l'Australie. L'expansion du secteur manufacturier et l'automatisation industrielle soutiennent la demande en instruments de mesure.
La Chine tire profit de la numérisation de ses usines, le Japon du remplacement automatisé des processus existants, et la Corée du Sud de ses industries électroniques et de procédés de pointe. L'Inde investit de plus en plus dans les infrastructures intelligentes, les systèmes d'approvisionnement en eau, l'énergie et la production manufacturière, tandis que l'Australie dispose d'un secteur minier dynamique. Les programmes gouvernementaux de numérisation industrielle et d'infrastructures favorisent l'adoption régionale de ces technologies.
Marché de la surveillance et du contrôle à distance au Moyen-Orient et en Afrique
Le marché de la surveillance et du contrôle à distance au Moyen-Orient et en Afrique devrait croître à un TCAC de 6,6 % à 7,4 % , l'Arabie saoudite étant le principal moteur de la demande régionale grâce à la diversification de ses secteurs de l'énergie, des services publics et de l'industrie. Les Émirats arabes unis favorisent l'adoption de ces technologies grâce à leurs infrastructures intelligentes et leurs installations gérées numériquement, tandis que l'Afrique du Sud contribue avec ses applications dans les secteurs minier et énergétique. Les opérations à distance sont particulièrement précieuses lorsque les sites sont géographiquement dispersés ou exposés à des conditions d'exploitation difficiles.
L'énergie demeure le principal secteur d'application régional, mais les infrastructures hydrauliques et la diversification industrielle élargissent la demande. L'Arabie saoudite et les Émirats arabes unis investissent dans des installations industrielles numérisées, tandis que l'Afrique du Sud a besoin de moderniser ses actifs miniers et énergétiques. Le reste du Moyen-Orient et de l'Afrique offre des opportunités ciblées où la supervision à distance permet de pallier les contraintes liées à la main-d'œuvre, à la distance et à la fiabilité.
Analyse de segmentation
Solutions
Les solutions représentent la principale catégorie de composants et devraient connaître une croissance annuelle composée de 7,1 % à 7,8 % entre 2026 et 2034. Les systèmes SCADA demeurent essentiels à la visibilité et à la supervision, tandis que la surveillance des vibrations élargit le champ des diagnostics. Le marché de la surveillance et du contrôle à distance intègre de plus en plus de logiciels capables d'intégrer les systèmes existants, les données périphériques, les alarmes, les analyses et les flux de travail opérationnels à distance au sein d'une architecture unique.
- SCADA : Le système SCADA demeure essentiel à la supervision centralisée, à la gestion des alarmes, à la visualisation de l’historique et au contrôle à distance. Son importance stratégique s’accroît à mesure que les opérateurs industriels connectent des actifs distribués tout en préservant les contrôleurs, les unités terminales distantes (RTU) et les réseaux de terrain existants.
- Surveillance des vibrations : La surveillance des vibrations facilite la maintenance conditionnelle des équipements rotatifs, notamment les pompes, les compresseurs, les turbines, les moteurs et les machines de production. L’intégration avec des outils d’analyse améliore la détection précoce des pannes et la priorisation des interventions de maintenance.
Instruments de terrain
Le marché des instruments de terrain devrait connaître une croissance annuelle composée de 7,6 % à 8,3 % entre 2026 et 2034 , reflétant la demande croissante de mesures précises et connectées au niveau des équipements. Les transmetteurs et compteurs intelligents génèrent des ensembles de données plus riches, permettant le diagnostic à distance, la visibilité de l'étalonnage, l'évaluation de l'état des équipements et une meilleure optimisation des processus.
- Transmetteurs de niveau : Les transmetteurs de niveau permettent une surveillance continue des stocks et des processus dans les réservoirs, les cuves, les systèmes d’eaux usées et les équipements de production, aidant ainsi les opérateurs à détecter les anomalies sans inspections fréquentes sur site.
- Transmetteurs de pression : Les transmetteurs de pression demeurent essentiels à la sécurité des procédés et aux performances des équipements, les diagnostics intelligents améliorant la fiabilité des mesures et permettant une identification plus précoce des écarts de processus.
- Transmetteurs de température : Les transmetteurs de température fournissent des mesures de processus essentielles dans les secteurs de la chimie, de l’énergie, de l’agroalimentaire et de la fabrication, assurant la stabilité des boucles de régulation et l’évaluation à distance de l’état des équipements.
- Débitmètres intelligents : Les débitmètres intelligents combinent mesure, diagnostic et communication numérique, permettant une comptabilisation précise des matériaux, l’optimisation des processus, la détection des fuites et une visibilité opérationnelle centralisée.
Industrie
La demande industrielle devrait croître à un TCAC de 7,0 à 7,8 % entre 2026 et 2034. L’adoption varie selon la criticité des actifs, l’exposition réglementaire, la répartition de la main-d’œuvre et le niveau de maturité de l’automatisation. Les secteurs du pétrole, du gaz et de l’énergie demeurent des utilisateurs importants, tandis que les secteurs de l’eau, des mines, de la chimie et de l’agroalimentaire élargissent le champ d’application.
- Pétrole et gaz : La surveillance à distance prend en charge les pipelines, les sites de production, les terminaux, les compresseurs et les installations de traitement où la distance et les exigences de sécurité rendent la supervision centralisée stratégiquement importante.
- Industrie chimique : Les usines chimiques utilisent une surveillance connectée pour maintenir des conditions de processus précises, améliorer la réactivité en matière de sécurité et renforcer la visibilité dans les environnements de production dangereux.
- Traitement de l'eau et des eaux usées : les instruments connectés et le système SCADA aident les opérateurs à gérer les installations de pompage, de traitement, les réservoirs et les réseaux de distribution tout en réduisant la dépendance à l'égard d'une présence permanente de personnel sur site.
- Métaux et mines : Les exploitants miniers utilisent la surveillance à distance des convoyeurs, des pompes, des concasseurs, des équipements de traitement et des sites géographiquement dispersés pour améliorer la coordination de la maintenance et la continuité des opérations.
- Industrie agroalimentaire : Les entreprises de transformation alimentaire utilisent des instruments connectés pour contrôler la température, la pression, le débit et les processus de production, où la constance, l’hygiène, la traçabilité et l’utilisation efficace des équipements sont des priorités.
- Énergie : Les exploitants du secteur de l'énergie ont besoin d'une surveillance continue de la production, des sous-stations et des actifs distribués, le contrôle à distance permettant une réponse plus rapide et une gestion centralisée du parc de véhicules.
- Industrie automobile : Les usines automobiles intègrent la surveillance dans des environnements de production hautement automatisés, en utilisant l’instrumentation et l’analyse de données pour améliorer la disponibilité des équipements et la cohérence des processus.
Aperçu des opportunités
|
Industrie |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|
Pétrole et gaz |
Haut |
Visibilité des actifs |
Mature |
|
Chimique |
Haut |
Sécurité des procédés |
Mature |
|
Traitement de l'eau et des eaux usées |
Moyen |
Numérisation des services publics |
Mise à l'échelle |
|
Métaux et mines |
Moyen |
Exploitation minière à distance |
Mise à l'échelle |
|
Restauration |
Moyen |
Traçabilité des processus |
Mise à l'échelle |
|
Pouvoir |
Haut |
Contrôle de flotte |
Mature |
|
Automobile |
Moyen |
Usine intelligente |
Mature |
Analyse des facteurs de croissance et de l'impact du marché de la surveillance et du contrôle à distance
Les actifs distribués nécessitent une visibilité opérationnelle centralisée.
La dispersion géographique accrue des actifs a renforcé la valeur commerciale de la surveillance centralisée. La production d'énergies renouvelables, les pipelines, les stations de pompage distantes, les installations minières et les usines de fabrication décentralisées ont souvent nécessité la gestion de différents sites par les opérateurs via des centres de contrôle centralisés. La conception à distance réduit la dépendance aux inspections physiques et améliore la coordination des interventions et de la maintenance. Cet avantage est particulièrement marqué lorsque le temps de trajet est important ou que les conditions d'accès sont difficiles. La connectivité via le cloud computing et les passerelles périphériques permet également aux entreprises de collecter des données provenant de systèmes hétérogènes sans avoir à remplacer l'ensemble de leurs contrôleurs existants. Cette approche offre une solution efficace pour moderniser les actifs d'une entreprise et améliorer concrètement ses performances.
La cybersécurité industrielle redéfinit l'architecture d'accès à distance
La cybersécurité évolue : d’une caractéristique post-installation, elle devient un critère de conception pour l’exploitation à distance. De plus en plus, les entreprises industrielles exigent la mise en œuvre de certaines fonctionnalités, telles que l’authentification, la segmentation du réseau, le chiffrement, la surveillance des activités privilégiées et la résilience, avant d’autoriser tout accès à distance à leurs technologies opérationnelles. La dynamique des décisions d’achat s’en trouve donc modifiée, car les clients potentiels souhaiteront de plus en plus évaluer les fournisseurs d’automatisation sur leur capacité à intégrer des fonctionnalités de cybersécurité à leurs solutions SCADA, edge computing, d’instrumentation et de communication. Les implications commerciales dépassent la simple vente de logiciels de cybersécurité. Elles incluent également la capacité à fournir des passerelles sécurisées, des services gérés, des équipements renforcés et une modernisation architecturale. Les opérateurs sont ainsi confrontés à des défis croissants en matière de gouvernance de leur infrastructure industrielle.
L'intelligence des instruments améliore la rentabilité de la maintenance
Les appareils de terrain intelligents transforment la surveillance, passant de simples mesures à une véritable analyse des actifs. Les appareils modernes fournissent, outre les mesures primaires, des informations de diagnostic, de configuration, d'état et de processus. Ils permettent ainsi aux équipes de maintenance d'anticiper les problèmes avant même l'intervention d'un technicien. Cet avantage est particulièrement marqué dans les installations où les dysfonctionnements d'instruments peuvent perturber la production ou engendrer des problèmes de sécurité. L'association de la surveillance et de l'analyse des vibrations facilite la mise en œuvre de programmes de maintenance conditionnelle. Ainsi, au lieu d'une maintenance basée uniquement sur le temps, les entreprises peuvent adapter leurs interventions à l'état des équipements.
Tendances futures du marché de la surveillance et du contrôle à distance
L'intelligence en périphérie rapprochera la prise de décision des actifs.
L'intelligence en périphérie prendra une valeur accrue à l'avenir, lorsque les industries rechercheront des réactions rapides sans avoir à transmettre constamment leurs données brutes à des systèmes centraux. Le traitement local permettra d'identifier les anomalies, de classifier l'état des machines et de déclencher des actions préplanifiées, tout en maintenant la connexion avec le reste des systèmes informatiques de l'entreprise. Cette approche sera particulièrement utile pour les zones reculées à faible bande passante et les situations critiques en matière de sécurité. La collaboration entre Emerson et SiMa.ai, initiée en 2026, illustre l'évolution de l'informatique industrielle vers des capacités d'IA physique directement dans les ateliers et les installations distantes.
Les opérations mobiles deviendront un niveau de supervision standard
On s'attend à ce que les interfaces mobiles deviennent une extension inévitable des applications de supervision et ne soient plus une option. À terme, les opérateurs de terrain auront besoin d'accéder aux alarmes, aux données des équipements, aux instructions de travail, aux données d'itinéraire et à certaines fonctionnalités de contrôle sans être contraints d'utiliser des consoles fixes. Cette tendance est illustrée par la récente mise à jour de l'interface mobile DeltaV SaaS SCADA d'Emerson, lancée en janvier 2026. L'avenir de l'accès mobile pourrait bien inclure un accès basé sur les rôles, la possibilité de travailler hors ligne, des flux de travail géolocalisés et des alertes de maintenance.
Opportunités du marché de la surveillance et du contrôle à distance
Modernisation des sites existants grâce à des passerelles périphériques interopérables
Il existe une opportunité considérable pour les installations existantes dont le remplacement des contrôleurs, capteurs et systèmes de communication installés n'est pas économiquement viable. Les fournisseurs peuvent créer de la valeur en déployant des passerelles interopérables capables de collecter des informations provenant de multiples protocoles industriels et de transmettre en toute sécurité des ensembles de données sélectionnés vers des plateformes SCADA, d'analyse ou d'entreprise modernes. Cette approche réduit les interruptions et permet aux clients de moderniser progressivement. Les prévisions du marché de la surveillance et du contrôle à distance devraient donc considérer l'intégration des installations existantes comme une voie commerciale importante, car les clients industriels privilégient souvent la continuité de la production au remplacement complet du système. Les investissements devraient se concentrer sur la prise en charge des protocoles, la cybersécurité, le stockage en périphérie, la gestion des périphériques et les outils d'intégration. Les fournisseurs qui simplifient le déploiement dans des environnements d'équipements hétérogènes peuvent répondre aux besoins des clients souhaitant une modernisation numérique tout en protégeant leurs investissements existants.
Centres d'opérations à distance pour l'infrastructure distribuée
Pour les organisations disposant d'un parc d'actifs dispersé, les centres d'opérations à distance représentent une opportunité d'investissement intéressante. Les entreprises de services publics, les compagnies des eaux, les acteurs des énergies renouvelables, les sociétés de pipelines et les entreprises minières peuvent centraliser leurs alarmes, leurs données d'actifs, leurs indicateurs de performance et leurs problématiques de maintenance dans un environnement opérationnel unique. Dans certains cas, ces centres facilitent la gestion des compétences spécialisées sur différents sites, minimisant ainsi les doublons au niveau local. Le potentiel est maximal lorsque la concentration des actifs dépasse le nombre d'experts techniques. Pour réussir, ces initiatives nécessitent une segmentation adéquate de la surveillance et du contrôle, une communication fiable, une gouvernance de la cybersécurité et une procédure d'escalade appropriée. Les fournisseurs pourront se démarquer en proposant des offres groupées incluant logiciels de salle de contrôle, analyses, équipements de terrain, solutions de mobilité et services de cycle de vie.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -