
Marché des talocheuses mécaniques autoportées : taille et prévisions 2034
Rapport d'analyse du marché des truelles autoportées : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et opportunités de croissance. Couverture : par type de produit (truelle autoportée hydrostatique, truelle autoportée mécanique) ; diamètre de lissage (36 pouces, 48 à 49 pouces, 59 à 60 pouces) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00021343
- Catégorie : Fabrication et construction
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 10, 2026


Taille du marché en 2025
153,5 millions de dollars américains
valeur de l'année de base
Prévisions pour 2034
205,11 millions de dollars américains
Prévisions pour 2034
TCAC 2026-2034
3,27 %
taux de croissance
Marché adressable
1 628,24 millions de dollars américains
(2026-2034)
Le marché des talocheuses autoportées est promis à une croissance soutenue, les entreprises de finition de béton privilégiant une productivité accrue des dalles, une réduction des travaux de finition manuels et un meilleur contrôle par l'opérateur. Ce marché, évalué à 153,5 millions de dollars américains en 2025, devrait atteindre 205,11 millions de dollars américains d'ici 2034, soit une croissance annuelle composée de 3,27 % sur la période 2026-2034. La demande est principalement tirée par la construction commerciale, les revêtements de sol industriels, le développement des infrastructures, la location de matériel et le remplacement progressif des équipements de finition conventionnels.
La demande nord-américaine est soutenue par des projets d'envergure dans les secteurs de l'entreposage, de la logistique, de la fabrication et des revêtements de sol commerciaux, ainsi que par des circuits de location de matériel bien établis. Le marché des talocheuses autoportées devrait croître à un TCAC estimé entre 3,0 et 3,8 % jusqu'en 2034, leur adoption étant favorisée par les exigences de productivité de la main-d'œuvre, la préférence des entrepreneurs pour la finition mécanisée et la conception d'équipements réduisant la fatigue des opérateurs.
Analyse et perspectives du marché des talocheuses autoportées
- Amérique du Nord : L'Amérique du Nord devrait représenter une part de 34 à 38 % en 2025 et croître à un TCAC de 3,2 à 3,8 % entre 2026 et 2034, soutenue par la construction commerciale en béton, la pénétration de la location d'équipements et la demande de remplacement de machines de finition axées sur la productivité.
- États-Unis : On estime que les États-Unis représenteront 27 à 31 % de la demande mondiale en 2025 et connaîtront une croissance annuelle composée de 3,3 à 3,9 % entre 2026 et 2034, grâce aux entrepôts, aux dalles industrielles et aux entreprises spécialisées dans le béton.
- Europe : L'Europe devrait détenir une part de marché de 24 à 28 % en 2025 et connaître une croissance annuelle composée de 2,8 à 3,5 % entre 2026 et 2034, tirée par l'Allemagne, le Royaume-Uni, la France, l'Italie et la modernisation des équipements de construction.
- Asie-Pacifique : La part de marché de l'Asie-Pacifique est estimée entre 25 et 29 % en 2025 et devrait croître à un TCAC de 3,8 à 4,6 % entre 2026 et 2034, la Chine, le Japon, l'Inde et la Corée du Sud étant les principaux moteurs de la mécanisation de la construction et de la demande de revêtements de sol industriels.
- Segment le plus important : Les truelles mécaniques autoportées hydrostatiques devraient détenir une part de marché de 58 à 63 % en 2025 et connaître une croissance annuelle composée de 3,6 à 4,2 % entre 2026 et 2034, reflétant leurs avantages en matière de productivité et de contrôle.
- Segment à forte croissance : Les configurations électriques au sein de l'écosystème plus large des équipements bénéficient d'une attention stratégique, bien que les systèmes hydrostatiques restent dominants ; le segment de produits à forte croissance sélectionné est celui des truelles motorisées autoportées hydrostatiques, avec un TCAC de 3,6 à 4,2 %.
- Principales entreprises analysées en détail : Multiquip Inc., Wacker Neuson SE, Allen Engineering Corporation, Atlas Copco AB, Dragon Construction Equipment, Parchem Construction Supplies Pty Ltd., Bartell Global Inc., Dynamic Construction Machinery Co., Ltd., MBW Inc., Shandong Shenhua Machinery Manufacturing Co., Ltd.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
La technologie de finition du béton a évolué des systèmes mécaniques vers les systèmes hydrostatiques, offrant un meilleur contrôle de la direction, de l'inclinaison, du diagnostic, de l'éclairage et de l'ergonomie. La stabilité du rotor, la facilité d'entretien, la réduction des points de maintenance et l'équilibrage sont des facteurs de plus en plus mis en avant par les fabricants. Les dernières nouveautés témoignent d'une tendance vers des systèmes autoportés à haut rendement, capables de pénétrer rapidement dans les dalles tout en garantissant une finition de qualité.
Dans les années à venir, l'utilisation de ces machines devrait augmenter sur les marchés de la construction émergents, où les entreprises de construction mécaniseront les opérations de coulage et de finition du béton. Le rôle des parcs de location devrait se maintenir, car les systèmes autoportés représentent des investissements importants pour les petites entreprises. Les réglementations relatives aux émissions et au travail en intérieur contraindront les fabricants à concevoir des moteurs moins polluants, puis des machines à batterie.
Portée du rapport sur le marché des truelles mécaniques autoportées
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 153,5 millions de dollars américains |
| Taille du marché d'ici 2034 | 205,11 millions de dollars américains |
| TCAC mondial (2026 - 2034) | 3,27% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des truelles autoportées
La demande croissante de talocheuses autoportées est étroitement liée à la taille et à la complexité des dalles de béton nécessitant une finition rapide et uniforme. Les grands entrepôts, centres de distribution, usines, parkings, aéroports et complexes commerciaux privilégient les machines autoportées car elles augmentent la surface couverte et réduisent la pénibilité du travail. La chaîne de valeur comprend les fournisseurs de moteurs et de systèmes hydrauliques, les fabricants de réducteurs et de rotors, les assembleurs de machines, les fournisseurs de lames, les concessionnaires, les sociétés de location, les entrepreneurs et les prestataires de maintenance.
La technologie hydrostatique mérite d'être soulignée grâce à la capacité de sa commande hydraulique variable à assurer une direction efficace et un contrôle précis de la vitesse du rotor en fonction des variations de la dalle. La technologie mécanique conserve toute sa pertinence lorsque le coût initial, la simplicité et la facilité d'entretien sont des critères essentiels. L'approvisionnement est influencé par la disponibilité des moteurs, le coût de l'acier et des pièces hydrauliques, les niveaux de stock des concessionnaires et les réseaux de service après-vente locaux.
Dans le secteur des talocheuses autoportées, le positionnement concurrentiel repose de plus en plus sur la productivité de la machine, l'ergonomie pour l'opérateur, la facilité d'entretien et la polyvalence d'application, plutôt que sur la seule puissance. Multiquip Inc. propose une vaste gamme de modèles hydrostatiques et mécaniques, tandis que Wacker Neuson SE dispose d'un solide portefeuille de solutions pour le béton. Allen Engineering Corporation se distingue par ses talocheuses autoportées mécaniques et entièrement hydrauliques, et Atlas Copco AB apporte son expertise en matière d'équipements de construction ainsi qu'un réseau de distribution mondial.
Des entreprises spécialisées comme Bartell Global Inc., MBW Inc., Dynamic Construction Machinery Co., Ltd., Dragon Construction Equipment, Parchem Construction Supplies Pty Ltd. et Shandong Shenhua Machinery Manufacturing Co., Ltd. se démarquent par l'étendue de leur gamme de produits, leur réseau de distribution régional, leur positionnement prix ou leurs partenariats avec des entrepreneurs spécialisés. Comme le souligne l' étude de marché sur les talocheuses autoportées , les investissements sont de plus en plus orientés vers l'efficacité hydraulique, les commandes de l'opérateur, la réduction des coûts de maintenance et les configurations de produits adaptées aux flottes de location. Cette structure concurrentielle offre des opportunités aux fabricants capables d'allier durabilité et gains de productivité mesurables.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des talocheuses autoportées : Perspectives stratégiques
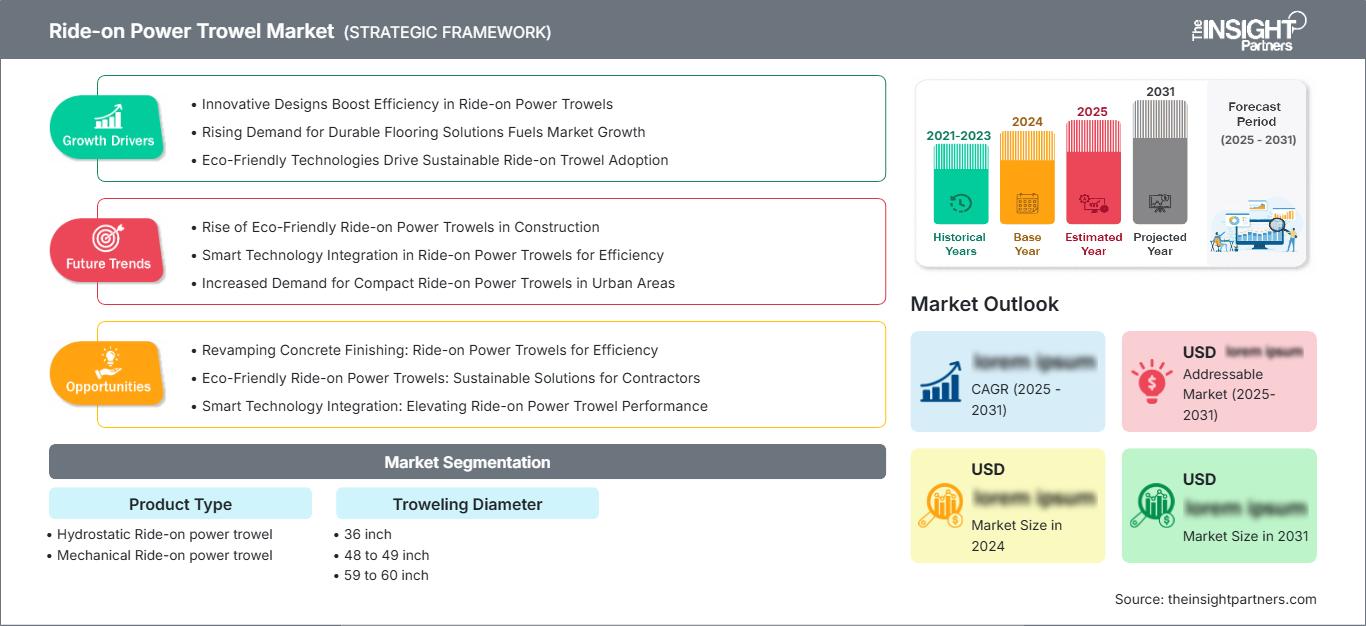
Perspectives régionales
Marché nord-américain des truelles mécaniques autoportées
On estime que l'Amérique du Nord représentera de 34 à 38 % du chiffre d'affaires mondial du marché des talocheuses autoportées en 2025, avec un taux de croissance annuel composé (TCAC) projeté de 3,2 à 3,8 % jusqu'en 2034. L'Amérique du Nord devrait demeurer le principal moteur de la demande, soutenue par les constructions industrielles, les centres de distribution, la construction commerciale et les entreprises de finition du béton. La contribution du Canada à ce marché se fera sentir dans les secteurs des infrastructures et de la construction commerciale, tandis que les sociétés de location faciliteront l'accès à des machines de finition coûteuses.
L'évaluation des machines par les entrepreneurs tiendra compte de facteurs tels que la surface de coulée, la fatigue de l'opérateur, les besoins en maintenance et en entretien, ainsi que la disponibilité des pièces de rechange. Les machines à grande capacité de coulage utilisent des autoportées multirotors, tandis que les machines plus compactes seront adaptées aux chantiers d'accès difficile et aux immeubles de plusieurs étages. L'existence de concessionnaires et de services de location dynamisera le marché du remplacement de ces machines. En Amérique du Nord, l'utilisation restera relativement stable en raison de la mécanisation du traitement du béton.
marché américain des truelles mécaniques autoportées
On estime que les États-Unis représenteront 27 à 31 % du chiffre d'affaires mondial du marché des talocheuses autoportées et environ 78 à 82 % de la demande nord-américaine en 2025. Leur TCAC devrait se situer entre 3,3 et 3,9 % jusqu'en 2034. Multiquip Inc., Allen Engineering Corporation, MBW Inc. et d'autres fournisseurs établis bénéficient d'une visibilité importante auprès des entrepreneurs et des entreprises de location.
La demande se manifeste dans les usines, les entrepôts, les centres de distribution, les parkings, les bâtiments commerciaux et les grands ensembles résidentiels. Les machines hydrostatiques sont privilégiées lorsque la précision et la productivité sont essentielles, tandis que les machines mécaniques restent plus avantageuses pour les entreprises qui privilégient la simplicité d'entretien. La possibilité de louer le matériel influence également la décision d'achat, car elle permet aux entreprises d'adapter la machine au volume de béton à couler.
Marché européen des truelles mécaniques autoportées
L'Europe devrait détenir entre 24 et 28 % des parts de marché des talocheuses autoportées en 2025 et connaître une croissance annuelle composée de 2,8 à 3,5 % jusqu'en 2034. Ce marché se concentre principalement en Allemagne, au Royaume-Uni, en France, en Italie et en Espagne, par ordre décroissant. La demande est stimulée par le besoin de nouveaux entrepôts, la modernisation de l'industrie, le développement des infrastructures et l'accent mis sur l'efficacité et la réduction des émissions des machines.
Au Royaume-Uni, le marché offre des opportunités dans la logistique et la construction commerciale, où le volume de finitions en béton est très important. En Allemagne, l'accent est mis sur la construction de bâtiments industriels et l'ingénierie d'engins de chantier, d'où une forte demande en systèmes hydrauliques performants. En France et en Italie, le marché présente des perspectives intéressantes dans la construction commerciale et les projets d'infrastructure, tandis qu'en Espagne, il se concentre sur la logistique, le tourisme et la construction industrielle.
Marché des truelles mécaniques autoportées en Asie-Pacifique
La région Asie-Pacifique devrait représenter entre 25 et 29 % du chiffre d'affaires du marché des talocheuses autoportées en 2025 et connaître une croissance annuelle composée de 3,8 à 4,6 %. La Chine est le principal moteur de la demande régionale, suivie par le Japon, la Corée du Sud, l'Inde et l'Australie. Les parcs industriels, les plateformes logistiques, les infrastructures urbaines et les grands projets commerciaux favorisent la mécanisation de ces équipements.
La Chine bénéficie d'une activité de construction intense et de capacités de production nationales. L'Inde gagne en importance grâce au développement de ses infrastructures industrielles et logistiques, tandis que le Japon et la Corée du Sud privilégient la précision et la fiabilité des équipements. L'Australie soutient la demande par le biais de projets commerciaux, miniers et d'infrastructures. L'accent mis par les politiques publiques sur la productivité de la construction et l'utilisation d'équipements plus propres devrait progressivement influencer les spécifications d'achat.
Marché des truelles mécaniques autoportées au Moyen-Orient et en Afrique
Le marché des talocheuses autoportées au Moyen-Orient et en Afrique représente une part plus modeste de la demande mondiale, mais offre des opportunités grâce aux grands projets d'infrastructure, industriels, hôteliers et d'aménagement urbain. L'Arabie saoudite et les Émirats arabes unis sont les principaux marchés du Golfe, tandis que l'Afrique du Sud constitue le principal pôle de demande en Afrique subsaharienne.
Le taux de croissance annuel composé (TCAC) régional est estimé entre 2,8 % et 3,6 % jusqu'en 2034. Les grands programmes de construction, les installations logistiques, les aéroports et les infrastructures énergétiques nécessitent des finitions de béton à haute productivité. L'Arabie saoudite bénéficie de programmes de développement de grande envergure, tandis que les Émirats arabes unis maintiennent une forte activité commerciale et d'infrastructures. L'Afrique du Sud et le reste du Moyen-Orient et de l'Afrique restent plus sensibles aux prix, ce qui renforce l'importance des équipements mécaniques durables et des achats axés sur la location.
Analyse de segmentation
Type de produit
Le type de produit demeure un critère d'achat essentiel, car les entrepreneurs doivent trouver un équilibre entre le contrôle de la machine, le coût d'acquisition, la complexité de la maintenance et la productivité de finition. Les plateformes hydrostatiques devraient connaître une croissance annuelle composée (TCAC) de 3,6 % à 4,2 % entre 2026 et 2034, tandis que les configurations mécaniques devraient afficher une TCAC de 2,5 % à 3,2 %. L'évolution vers la direction hydraulique, les commandes électroniques et la gestion variable du rotor favorise l'adoption d'équipements haut de gamme.
- Truelle autoportée hydrostatique : Les systèmes hydrostatiques offrent une direction souple et un fonctionnement contrôlable du rotor, ce qui les rend particulièrement adaptés aux grandes dalles, aux délais de finition exigeants et aux entrepreneurs qui privilégient la productivité et le contrôle de l’opérateur.
- Truelle mécanique autoportée : les plateformes mécaniques conservent leur demande lorsque le coût d’acquisition, la simplicité mécanique, l’accessibilité pour l’entretien et la familiarité établie de l’opérateur l’emportent sur les capacités de contrôle supplémentaires offertes par les systèmes hydrauliques.
Diamètre de la truelle
Le diamètre de la truelle influe sur la surface couverte, la maniabilité, les besoins en transport et l'adéquation aux différentes géométries de dalles. La catégorie des truelles de 122 à 124 cm (48 à 49 pouces) devrait connaître une croissance annuelle composée de 3,2 à 3,8 % entre 2026 et 2034, grâce à son bon compromis entre productivité et maniabilité. Les machines de grande taille restent indispensables pour les dalles de grande dimension, tandis que les modèles plus compacts conviennent aux applications nécessitant un accès restreint.
- 36 pouces : Les configurations compactes sont stratégiquement importantes pour les entrepreneurs travaillant autour de colonnes, de murs, de pénétrations et de zones d’accès restreint où la maniabilité est plus précieuse qu’une couverture maximale.
- 48 à 49 pouces : Les machines de taille moyenne offrent un équilibre pratique entre la couverture de finition, la transportabilité, le contrôle par l’opérateur et la flexibilité d’application, ce qui permet une large utilisation par les entrepreneurs et les flottes de location.
- 59 à 60 pouces : Les systèmes de plus grand diamètre ciblent la finition de dalles à grand volume, où une couverture et une efficacité de production accrues justifient des investissements plus importants en équipement ainsi que des exigences plus importantes en matière de transport et d’accès.
Aperçu des opportunités
|
Segments |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|
Truelle mécanique autoportée hydrostatique |
Haut |
Commande hydraulique |
Mature |
|
Truelle mécanique autoportée |
Moyen |
Service simple |
Mature |
|
36 pouces |
Moyen |
Accès restreint |
Mise à l'échelle |
|
48 à 49 pouces |
Haut |
Couverture équilibrée |
Mature |
|
59 à 60 pouces |
Moyen |
Grandes dalles |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des truelles mécaniques autoportées
Les dalles de béton de grande taille nécessitent une productivité de finition plus élevée
L'augmentation de la taille des entrepôts, des centres logistiques, des bâtiments industriels, des parkings et des complexes commerciaux contribue à la demande croissante en finition mécanique du béton. Le traitement manuel des surfaces s'avère moins efficace, les entreprises devant obtenir une finition uniforme dans des délais restreints. Les machines autoportées permettent aux opérateurs de couvrir de plus grandes surfaces à vitesse de rotor et angle de lame contrôlés. Ce gain de productivité est particulièrement pertinent lorsque la main-d'œuvre est limitée ou que les travaux doivent être réalisés dans des délais serrés. De plus, les entreprises peuvent ainsi réduire leur effort physique par rapport à l'utilisation d'une machine à conducteur marchant. Face à l'augmentation de la taille des projets et à la standardisation des processus, l'achat d'équipements prend en compte, outre le prix, la productivité au mètre carré, l'utilisation par l'opérateur et les temps d'arrêt.
Les contraintes de main-d'œuvre dans le secteur de la construction favorisent la mécanisation des équipements.
La finition du béton est un art qui exige pratique et précision, ce qui la rend vulnérable aux pénuries de main-d'œuvre et au vieillissement de la population active. Si les machines autoportées ne dispensent pas de l'expertise d'opérateurs qualifiés, elles permettent d'accroître le nombre de surfaces finies par opérateur. Ainsi, les besoins en main-d'œuvre des chantiers évoluent : d'une forte dépendance à la main-d'œuvre, on privilégie le savoir-faire dans la conduite des machines plutôt que dans l'exécution de tâches répétitives. L'utilisation de ces machines par les entreprises de construction devient donc possible sans compromettre le niveau de qualité attendu.
La location de matériel élargit l'accès à des machines de finition haut de gamme.
L'une des principales fonctions des entreprises de location est de réduire les coûts d'investissement liés à l'utilisation d'équipements spécialisés pour les travaux de finition du béton. Par exemple, un entrepreneur n'a besoin d'utiliser une grande machine autoportée que quelques fois par an, lors de coulages de béton importants, et posséder un tel engin n'est pas toujours judicieux. Autre avantage : la location permet aux entrepreneurs de tester des machines de différentes tailles et avec différentes configurations de moteurs avant de les acheter. Le fabricant, quant à lui, bénéficie de la possibilité de déployer ses machines dans différentes agences régionales et d'en accroître la visibilité, ce qui favorise leurs ventes.
Tendances futures du marché des truelles mécaniques autoportées
Les commandes hydrauliques seront davantage intégrées.
Les architectures des machines futures intégreront probablement la direction hydraulique, la gestion du rotor, le réglage électrique du pas, les diagnostics et les écrans opérateur dans des systèmes de commande de plus en plus unifiés. Le marché des talocheuses autoportées évoluera donc au-delà de la simple assistance hydraulique vers des systèmes optimisant en continu la réponse de la machine en fonction des conditions d'utilisation. Les capteurs pourraient faciliter les alertes de maintenance, l'enregistrement des heures d'utilisation et le diagnostic des pannes, permettant ainsi aux entreprises et aux loueurs de gérer l'équipement de manière systématique. Les fabricants utiliseront des interfaces électroniques pour simplifier la formation des opérateurs novices tout en évitant le recours aux commandes manuelles par les opérateurs expérimentés.
Les groupes motopropulseurs à faibles émissions seront utilisés dans un plus grand nombre d'applications.
Les exigences environnementales et les applications de construction en intérieur favoriseront progressivement le recours à des alternatives aux motorisations essence et diesel classiques. La technologie des batteries est déjà utilisée dans les équipements pour le béton, bien que le cycle d'utilisation intensif des grandes machines autoportées pose des défis en matière de densité énergétique, de temps de charge, de poids et de gestion thermique. Le marché des talocheuses autoportées connaîtra probablement une électrification progressive plutôt qu'un remplacement immédiat des équipements à combustion interne. Les concepts hybrides, l'amélioration du rendement des moteurs, les configurations GPL et les machines compactes électriques à batterie pourront coexister selon l'application. Les chantiers de construction en intérieur, les projets sensibles aux émissions et les chantiers urbains devraient être les premiers à adopter ces solutions, car l'absence d'émissions à l'échappement y représente un avantage opérationnel concret.
Opportunités du marché des truelles mécaniques autoportées
Partenariats régionaux de fabrication et de concessionnaires
Les fabricants peuvent élargir leur accès au marché en développant des partenariats régionaux d'assemblage, d'approvisionnement en composants et de distribution en Asie-Pacifique, en Amérique latine et au Moyen-Orient. Les prévisions du marché des talocheuses autoportées indiquent que la demande dépendra de plus en plus de la disponibilité des services locaux plutôt que des seules spécifications du produit. Les entreprises qui achètent des équipements spécialisés ont besoin d'avoir l'assurance que les composants hydrauliques, les lames, les courroies, les réducteurs et les composants électroniques pourront être livrés rapidement. Une chaîne d'approvisionnement locale peut également faciliter l'accès aux parcs de location en réduisant les temps d'arrêt et les coûts de stockage. Un partenariat avec des distributeurs d'équipements de construction peut donc constituer une voie d'entrée à faible risque par rapport à l'investissement dans un réseau dédié. Les fournisseurs capables de proposer une combinaison d'une base standardisée et d'une configuration moteur, carburant et réglementaire adaptée aux spécificités régionales peuvent répondre aux besoins plus larges des entrepreneurs.
Machines à haute productivité pour les flottes de location
La conception de produits axés sur la location représente une autre possibilité, car les gestionnaires de flottes accordent une grande importance à l'utilisation, la durabilité, la facilité d'entretien, le transport et la valeur résiduelle. Les concepteurs peuvent concevoir des machines standardisées offrant un accès aisé pour la maintenance, des panneaux amovibles, des châssis renforcés et des pièces d'usure interchangeables. L'opportunité présentée dans le rapport sur les talocheuses autoportées semble particulièrement intéressante pour les machines de taille moyenne, capables de convenir à une variété d'entrepreneurs et non spécialisées. Les compteurs horaires, les alertes de maintenance, la télématique et les kits de pièces détachées standard faciliteraient également la gestion de la flotte. Les sociétés de location pourraient avoir besoin de machines performantes pour diverses applications de finition de surfaces en béton, permettant ainsi de générer des revenus simultanément.
Foire aux questions

Nivedita est un expert en recherche versierte mit über 9 Jahren Erfahrung in Marktforschung und Unternehmensberatung. Vous êtes à la recherche d'un gestionnaire de projet dans l'agence IKT de The Insight Partners qui s'occupe et s'occupe des connaissances générales dans le cadre de la lecture et de la formation des syndicats, des spécialistes, des abonnements et des programmes de formation en sous-traitance. Technologiesektoren.
Mit einer nachgewiesenen Erfolgsbilanz bei der Bereitstellung datengestützter Analysen and umsetzbarer Erkenntnisse war Nivedita maßgeblich an mehreren kritischen Projekten beteiligt. Ihre Arbeit umfasst die vollständige Projektabwicklung – vom Verständnis der Kundenziele über die Analyse von Markttrends bis hin zur Ableitung strategischer Empfehlungen. Vous avez participé à des études de formation d'entreprises IKT et à vos études de marché, ainsi qu'à des services de branche pour mes clients.
Nivedita a un MBA en gestion de l'IMS, Dehradun. Pour votre travail chez The Insight Partners, nous avons travaillé ensemble sur MarketsandMarkets et Future Market Insights à Pune, nous avons des positions de recherche approfondies et un fondement solide dans l'analyse des branches et l'élaboration des liens.
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -