
Marché des palettiseurs robotisés : taille, part de marché et prévisions 2034
Rapport d'analyse du marché des palettiseurs robotisés : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et opportunités de croissance. Ce rapport couvre les segments suivants : par vitesse (plus de 30 cycles par minute, 20 à 30 cycles par minute, 10 à 20 cycles par minute, jusqu’à 10 cycles par minute) ; par secteur d’activité (agroalimentaire, industrie pharmaceutique, électronique et semi-conducteurs, ciment, autres) ; et par zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00006992
- Catégorie : Fabrication et construction
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 07, 2026


Taille du marché en 2025
2,85 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
4,05 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
4,49 %
taux de croissance
Marché adressable
32,16 milliards de dollars américains
(2026-2034)
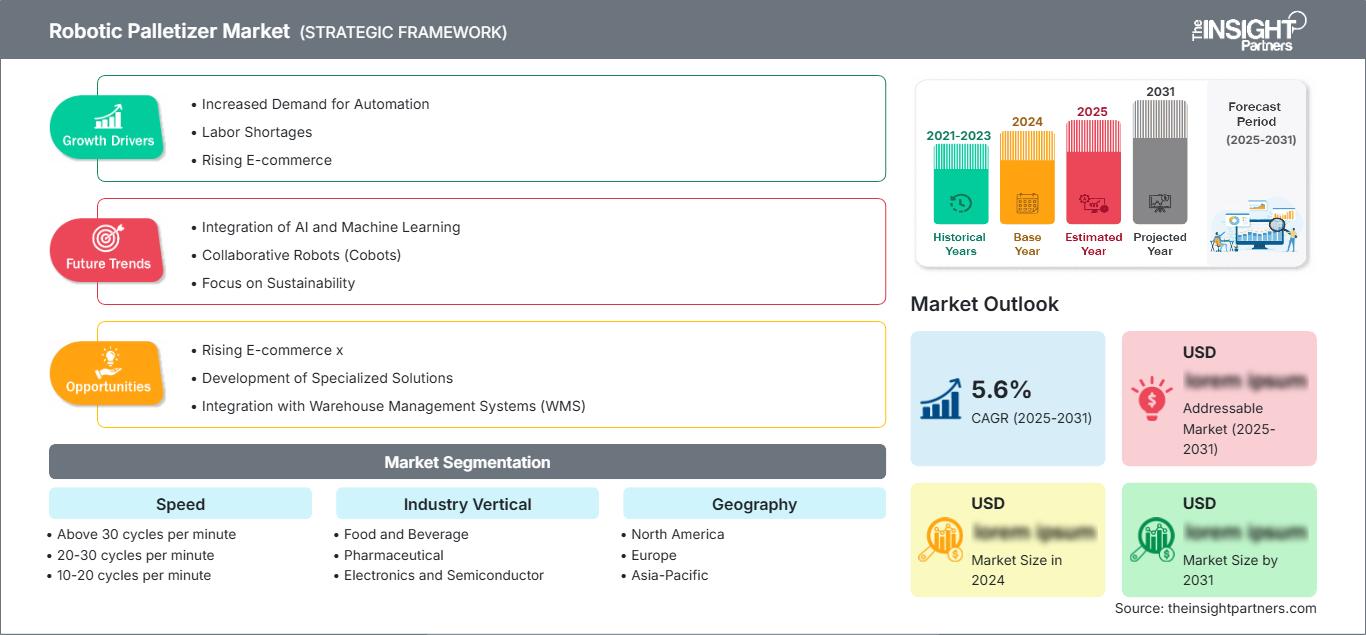
Le marché des palettiseurs robotisés devrait passer de 2,85 milliards de dollars US en 2025 à 4,05 milliards de dollars US d'ici 2034, enregistrant un TCAC de 4,49 % entre 2026 et 2034. L'adoption de ces systèmes est en hausse, les fabricants automatisant la manutention en fin de ligne, réduisant les risques liés au levage manuel, améliorant la régularité des palettisations et favorisant un débit d'emballage plus élevé dans les secteurs de l'agroalimentaire, de la pharmacie, de l'électronique, du ciment et autres environnements industriels.
Le marché nord-américain des palettiseurs robotisés est porté par la pénurie de main-d'œuvre, la modernisation des entrepôts et une demande accrue en matière d'automatisation des emballages flexibles. La région devrait connaître une croissance annuelle composée (TCAC) de 4,1 % à 4,7 % entre 2026 et 2034, les entreprises agroalimentaires, les fabricants de biens de consommation et les centres de distribution modernisant leurs stations de palettisation classiques grâce à des cellules robotisées compactes, des systèmes collaboratifs et des solutions de dépalettisation assistées par vision.
Analyse et perspectives du marché des palettiseurs robotisés
- L'Amérique du Nord détenait une part estimée entre 27 et 30 % en 2025 et devrait croître à un TCAC de 4,1 à 4,7 % entre 2026 et 2034, soutenue par les investissements dans l'automatisation de l'emballage, de la logistique et de la transformation des aliments.
- Les États-Unis représentaient environ 78 à 82 % de l'Amérique du Nord en 2025 et devraient croître à un TCAC de 4,2 à 4,8 % à mesure que les fabricants privilégient des opérations de fin de chaîne plus sûres.
- L'Europe représentait une part de 24 à 27 % en 2025 et devrait croître à un TCAC de 3,9 à 4,5 %, tirée par l'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne.
- La région Asie-Pacifique détenait une part de marché de 32 à 35 % en 2025 et devrait connaître une croissance annuelle composée de 5,0 à 5,7 %, la Chine, le Japon, la Corée du Sud, l'Inde et l'Australie étant les principaux moteurs de cette adoption.
- Segment le plus important : L'alimentation et les boissons représentaient 39 à 43 % de la part de marché en 2025 et devraient croître à un TCAC de 4,6 à 5,2 % car les usines traitent des volumes importants de caisses, de cartons, de sacs et de bouteilles.
- Segment à forte croissance : Les cycles supérieurs à 30 par minute représentaient une part de marché de 20 à 23 % en 2025 et devraient croître à un TCAC de 5,4 à 6,1 % à mesure que les lignes d'emballage à grande vitesse exigent des cellules de palettisation plus rapides.
- Principales entreprises analysées en détail : ABB Ltd., American-Newlong, Inc., Brenton, LLC, Chantland MHS Co., Columbia Machine, Inc., FANUC Corporation, Fuji Yusoki Kogyo Co., Ltd., Kawasaki Heavy Industries, Ltd., KUKA AG et Yaskawa Electric Corporation.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
L'automatisation en fin de ligne a évolué, passant des palettiseurs mécaniques aux robots capables de gérer une grande variété de produits, des changements rapides de références et des espaces réduits. Les progrès réalisés dans ce domaine incluent des avancées au niveau des préhenseurs, de la vision, des bras robotisés plus légers, des systèmes de sécurité et de la programmation des schémas de production, contribuant ainsi à réduire les tâches de manutention répétitives et à garantir des cadences de production constantes.
L'avenir des palettiseurs robotisés devrait susciter un intérêt croissant, les nouveaux centres de production modernisant leurs lignes d'emballage et les installations existantes remplaçant leurs machines plus anciennes. Les principaux axes d'investissement concerneront la conception de cellules modulaires, les convoyeurs, les outils de préhension intelligents et les logiciels permettant des changements de format rapides. Le renforcement des réglementations en matière de sécurité et de propreté sur les lieux de travail stimulera également cet intérêt.
Rapport sur le marché des palettiseurs robotisés
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 2,85 milliards de dollars américains |
| Taille du marché d'ici 2034 | 4,05 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 4,49% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des palettiseurs robotisés
La croissance du marché des palettiseurs robotisés est portée par les fabricants qui ont besoin d'un débit fiable malgré la pénurie de main-d'œuvre et la multiplication des références. La palettisation se situe à un maillon essentiel de la chaîne entre la production et la distribution ; les temps d'arrêt impactent donc directement les expéditions. La demande est la plus forte lorsque sacs, boîtes, cartons, seaux et caisses doivent être empilés de manière uniforme pour le transport. La chaîne de valeur comprend les fabricants de robots, les fournisseurs de préhenseurs, les fabricants de convoyeurs, les fournisseurs de systèmes de sécurité, les intégrateurs, les éditeurs de logiciels et les réseaux de services après-vente.
L'analyse du marché des palettiseurs robotisés révèle que les acheteurs comparent la charge utile, la portée, la cadence de cycle, l'encombrement, la polyvalence des outils, la simplicité de programmation et l'accessibilité pour la maintenance avant de faire leur choix. Les systèmes d'ensachage pour le ciment et l'agroalimentaire nécessitent des bras robustes et des pinces résistantes. Les applications pharmaceutiques et électroniques requièrent une manutention propre, un suivi précis et un empilage en douceur. Le rôle des intégrateurs devient de plus en plus crucial, car les performances sont influencées par le fonctionnement des systèmes d'emballage en amont, la disponibilité des palettes, la sécurité et la conception de l'interface d'entrepôt.
Les principaux acteurs du marché mondial des robots et des équipements de palettisation sont les fabricants de robots et les spécialistes des systèmes de palettisation. ABB Ltd., FANUC Corporation, Kawasaki Heavy Industries, Ltd., KUKA AG et Yaskawa Electric Corporation proposent des plateformes robotiques polyvalentes, des contrôleurs et des services de maintenance. Fuji Yusoki Kogyo Co., Ltd., Columbia Machine, Inc., American-Newlong, Inc., Brenton, LLC et Chantland MHS Co. enrichissent le marché en offrant des systèmes de palettisation adaptés à des applications spécifiques, des solutions de manutention de sacs et de caisses, ainsi que des systèmes de fin de ligne clés en main.
Les investissements se concentrent sur les robots à forte charge utile, les cellules de palettisation collaboratives, la perception par l'IA et le déploiement piloté par simulation. Les fabricants bénéficiant de délais d'installation réduits et de la possibilité de modifier les processus grâce à des modèles prédéfinis peuvent préserver leurs marges. Le marché est fragmenté en raison des besoins de configurations personnalisées de nombreux clients, mais les fabricants d'équipement d'origine (OEM) disposant de robots fiables et d'une expertise en matière d'emballage, ainsi que les intégrateurs, en tireront profit.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des palettiseurs robotisés : Perspectives stratégiques
Perspectives régionales
marché des palettiseurs robotisés en Amérique du Nord
L'Amérique du Nord détenait environ 27 à 30 % du marché des palettiseurs robotisés en 2025. La région bénéficie de la production d'aliments emballés, de la distribution en ligne et des investissements en automatisation des fabricants soucieux de la sécurité de la manutention. La disponibilité de la main-d'œuvre demeure un facteur structurel important, notamment pour les tâches répétitives de manutention en fin de chaîne, physiquement exigeantes et difficiles à pourvoir.
La région devrait connaître une croissance annuelle composée de 4,1 % à 4,7 % entre 2026 et 2034. L’adoption est la plus forte aux États-Unis, au Canada et au Mexique, où les industries agroalimentaires, des biens de consommation, du ciment et pharmaceutiques ont besoin de cellules de palettisation flexibles. La demande est également soutenue par des réseaux d’intégrateurs capables d’adapter des robots aux halls de conditionnement existants.
Marché américain des palettiseurs robotisés
Les États-Unis représentaient environ 78 à 82 % de l'Amérique du Nord en 2025 et devraient connaître une croissance annuelle composée de 4,2 à 4,8 % jusqu'en 2034. Les grands opérateurs de produits alimentaires, de boissons, de soins personnels et de logistique emballés sont des acheteurs clés, car la palettisation influe directement sur les délais de livraison et la sécurité au travail.
Les sociétés FANUC Corporation, ABB Ltd., Yaskawa Electric Corporation, Columbia Machine, Inc., American-Newlong, Inc., Brenton, LLC et Chantland MHS Co. répondent à la demande intérieure grâce à des plateformes robotisées, des palettiseurs spécialisés, l'intégration de systèmes et des services d'entretien. Les utilisateurs privilégient de plus en plus les cellules compactes dotées d'outillage à changement rapide, capables de gérer caisses, plateaux, sacs et palettisations mixtes.
Marché européen des palettiseurs robotisés
L'Europe représentait environ 24 à 27 % du marché des palettiseurs robotisés en 2025 et devrait connaître une croissance annuelle composée de 3,9 à 4,5 % entre 2026 et 2034. L'Allemagne est le principal moteur de la demande, notamment grâce à l'automatisation des secteurs des machines, de l'agroalimentaire, de la chimie et de l'emballage. Au Royaume-Uni, l'automatisation est particulièrement recherchée dans les entrepôts et la production de biens de consommation, où les contraintes de main-d'œuvre et de sécurité la favorisent.
La France, l'Italie et l'Espagne contribuent à la demande dans les secteurs des boissons, des produits laitiers, de la boulangerie, de la pharmacie et des matériaux de construction. Les acheteurs européens privilégient la conformité aux normes de sécurité, la compacité, l'efficacité énergétique et l'intégration aux lignes de production existantes. ABB Ltd., KUKA AG, FANUC Corporation et Yaskawa Electric Corporation demeurent des acteurs majeurs, leurs plateformes robotisées bénéficiant d'un large soutien des intégrateurs régionaux.
Marché des palettiseurs robotisés de la région Asie-Pacifique
La région Asie-Pacifique détenait environ 32 à 35 % de parts de marché en 2025 et devrait connaître une croissance annuelle composée de 5,0 à 5,7 % jusqu'en 2034. La Chine tire la demande régionale grâce à son importante production manufacturière, l'automatisation de ses emballages et la modernisation de sa logistique. Le Japon et la Corée du Sud contribuent également à cette demande grâce à leurs écosystèmes robotiques avancés et à leur haut niveau de maturité en matière d'automatisation industrielle.
L'Inde s'impose comme un acteur majeur de l'automatisation des opérations de fin de chaîne dans les secteurs de l'agroalimentaire, de la pharmacie, du ciment et des biens de consommation. L'Australie, quant à elle, contribue à la demande grâce aux applications liées aux boissons, aux produits alimentaires emballés et à l'entreposage, où les coûts de main-d'œuvre demeurent élevés. Fuji Yusoki Kogyo Co., Ltd., Kawasaki Heavy Industries, Ltd., FANUC Corporation et Yaskawa Electric Corporation bénéficient de solides chaînes d'approvisionnement régionales en robotique.
Marché des palettiseurs robotisés au Moyen-Orient et en Afrique
Le marché des palettiseurs robotisés au Moyen-Orient et en Afrique devrait croître à un TCAC de 3,5 % à 4,2 % entre 2026 et 2034. L’Arabie saoudite et les Émirats arabes unis sont les principaux moteurs de la demande, notamment grâce aux secteurs de l’agroalimentaire, du ciment, de la chimie, de la logistique et aux projets de diversification industrielle. L’Afrique du Sud demeure le principal pôle d’automatisation de la région.
La croissance est plus faible qu'en Asie-Pacifique, en Europe et en Amérique du Nord, mais des opportunités existent dans la palettisation de sacs lourds, les lignes de conditionnement de boissons et les centres de distribution. Les installations chaudes, poussiéreuses ou à espace restreint nécessitent des conceptions robustes, des pinces fiables et un service de maintenance local. Les fournisseurs qui s'associent à des intégrateurs régionaux peuvent favoriser l'adoption de ces solutions.
Analyse de segmentation
Vitesse
La vitesse de production devrait croître à un TCAC de 4,4 % à 5,0 % entre 2026 et 2034. Le marché des palettiseurs robotisés, selon les différentes vitesses, dépend du débit de la ligne, du format d'emballage, de la charge utile et de la complexité de l'empilage. Les opérations à haute vitesse nécessitent des robots robustes, un outillage de pointe et une planification de mouvement optimisée, tandis que les catégories à plus basse vitesse conviennent aux usines compactes et aux utilisateurs soucieux de leur budget.
- Les systèmes fonctionnant à plus de 30 cycles par minute desservent les lignes de production à haut rendement de boissons, d'aliments et de biens de consommation où le déplacement rapide des caisses, la préhension précise et le flux synchronisé du convoyeur sont essentiels.
- Les systèmes de 20 à 30 cycles par minute conviennent aux usines d'emballage courantes qui exigent un équilibre entre vitesse, flexibilité et coût d'équipement pour la palettisation des cartons, des plateaux et des sacs.
- Les systèmes de 10 à 20 cycles par minute prennent en charge les environnements de production modérés où la fiabilité, la facilité de programmation et la faible complexité d'intégration importent plus que le débit maximal.
- Les systèmes jusqu'à 10 cycles par minute s'adressent aux petites usines, aux produits de spécialité et aux lignes à faible volume où l'automatisation réduit la manutention manuelle sans nécessiter d'équipement à haute vitesse.
Secteur d'activité vertical
Le secteur vertical devrait connaître une croissance annuelle composée de 4,5 % à 5,1 % entre 2026 et 2034. La demande varie selon le format d'emballage, les exigences d'hygiène, le poids du produit et la continuité de la ligne de production. L'agroalimentaire demeure le principal secteur d'activité, tandis que les industries pharmaceutique, électronique et du ciment imposent des exigences spécifiques en matière de propreté, de traçabilité, de manipulation délicate et de résistance aux charges lourdes.
- Le secteur agroalimentaire est à l'avant-garde de cette adoption car les usines ont besoin d'une palettisation continue des cartons, plateaux, sacs et bouteilles, ce qui permet de réduire le levage manuel et d'améliorer l'hygiène.
- Les utilisateurs du secteur pharmaceutique privilégient un fonctionnement propre, une manipulation validée, la traçabilité et une réduction des dommages aux produits lors de l'automatisation des flux de cartons, de caisses et d'emballages secondaires.
- Les usines d'électronique et de semi-conducteurs utilisent l'automatisation de la palettisation pour les composants en boîte et les produits finis, où la manutention délicate et la traçabilité protègent les expéditions de grande valeur.
- Les cimenteries nécessitent des systèmes de palettisation de sacs robustes capables de résister à la poussière, aux charges utiles élevées, aux environnements abrasifs et aux cadences de production continues.
Aperçu des opportunités
|
Secteur d'activité vertical |
Contribution aux recettes |
Étiquette tendance |
Étape d'adoption |
|
Nourriture et boissons |
Haut |
Empilement de cas |
Mature |
|
Pharmaceutique |
Moyen |
Manipulation validée |
Mise à l'échelle |
|
Électronique et semi-conducteurs |
Moyen |
Charges douces |
Mise à l'échelle |
|
Ciment |
Moyen |
Sacs lourds |
Mature |
Analyse des facteurs de croissance et de l'impact du marché des palettiseurs robotisés
Pénuries persistantes de main-d'œuvre dans les opérations de fin de chaîne
La palettisation manuelle est une tâche pénible et répétitive, difficile à effectuer sur de longues périodes. C'est pourquoi elle figure parmi les premières activités automatisées dans les entrepôts et les usines. L'automatisation par cellules robotisées réduit considérablement le recours à la main-d'œuvre tout en garantissant la constance et la sécurité des opérations. Ce facteur influence des secteurs comme l'agroalimentaire, le ciment et la fabrication de biens de consommation, où il est nécessaire d'empiler des cartons ou des sacs volumineux et lourds.
Complexité croissante des références et variabilité des emballages
Les fabricants ont diversifié leurs formats d'emballage, leurs supports promotionnels et leurs exigences en matière de conditionnement mixte, ce qui rend les palettiseurs fixes moins flexibles. Les solutions robotisées permettent de modifier les schémas de palettisation par logiciel, de changer les préhenseurs et de gérer des formats de caisse variés avec un minimum de modifications mécaniques. Cet atout représente une valeur ajoutée pour les usines travaillant avec des détaillants, des vendeurs en ligne et des consommateurs régionaux exigeant des emballages personnalisés. L'impact sera particulièrement visible dans les centres de conditionnement nécessitant de nombreux changements de format, car les palettiseurs robotisés leur permettront de maintenir leurs niveaux de production sans les coûts d'une automatisation lourde.
Intégration de la vision, de la simulation et des outils intelligents
Les progrès réalisés dans les domaines de la vision 2D et 3D, des technologies de simulation et des outils de manutention intelligents contribuent à renforcer la confiance dans le déploiement. Les intégrateurs peuvent ainsi vérifier la portée, les temps de cycle, la configuration des palettes et les risques de collision avant la mise en service, tandis que les outils intelligents garantissent une meilleure préhension des cartons, sacs, paquets et couches. De cette manière, les risques liés aux projets sont minimisés pour les nouveaux clients et les clients expérimentés peuvent plus facilement justifier leurs investissements de modernisation dans des espaces restreints. Il en résulte une productivité accrue des robots et un meilleur retour sur investissement.
Tendances futures du marché des palettiseurs robotisés
Développement des cellules de palettisation collaboratives
Les tendances du marché des palettiseurs robotisés indiquent une utilisation croissante des cellules de palettisation collaboratives et compactes par les petites et moyennes entreprises manufacturières. Leur faible encombrement, leur conception de sécurité optimisée et leur fonctionnement programmé permettent de réduire les coûts d'entrée. Elles sont idéales pour les systèmes à cadence modérée où la réduction des coûts de main-d'œuvre prime sur la capacité de charge. À mesure que les cellules collaboratives gagneront en maturité, elles trouveront de plus en plus d'applications dans les boulangeries, les entreprises agroalimentaires spécialisées, les entreprises de conditionnement à façon et les fabricants locaux recherchant des solutions automatisées sans investissement dans la réorganisation de leurs équipements.
Dépalettisation assistée par l'IA et manutention de charges mixtes
Les solutions d'avenir verront une convergence accrue des opérations de palettisation et de dépalettisation grâce à l'intelligence artificielle, permettant de détecter les variations de charge, les dommages sur les cartons et les empilements de palettes irréguliers. Ces systèmes deviendront essentiels dans les centres de distribution, le traitement des retours et la logistique, où les charges sont variables. L'amélioration des capacités de perception permettra aux robots de corriger les erreurs de présentation des palettes et de réduire l'intervention humaine. Cette évolution incitera les fournisseurs à intégrer leurs systèmes de caméra, de contrôle de mouvement, de préhension et d'analyse dans une solution de manutention unique.
Opportunités du marché des palettiseurs robotisés
Solutions de modernisation pour les lignes de conditionnement existantes
Les prévisions du marché des palettiseurs robotisés indiquent une opportunité significative pour les projets de modernisation, notamment pour les usines souhaitant automatiser leurs opérations sans reconstruire l'intégralité de leurs halls de conditionnement. L'espace disponible en atelier, les convoyeurs existants et les machines de conditionnement constituent les principaux freins à l'automatisation pour de nombreuses usines. Les systèmes de palettisation modulaires, grâce à leurs solutions d'alimentation flexibles, peuvent répondre à cette demande. Leur principal atout réside dans leurs modules préfabriqués, leur installation facile et les simulations permettant de valider la conception. Ils seront particulièrement attractifs pour les industries agroalimentaires, pharmaceutiques et de biens de consommation.
Palettisation de sacs robustes pour le ciment et les matériaux
Les palettiseurs robustes utilisés pour le ciment, les produits chimiques, les engrais, les aliments pour animaux et les matériaux de construction sont conçus pour fonctionner dans des environnements poussiéreux ou accidentés, du fait du déchargement des matériaux ensachés. Les acheteurs exigent un fonctionnement fiable, une capacité de charge élevée, une pince robuste et des empilages de qualité, car les sacs déchirés entraînent des pertes et des accidents. Un haut de gamme peut être atteint grâce à des produits étanches à la poussière, dotés d'options d'aplatissement des sacs et bénéficiant d'un service après-vente local.
Foire aux questions

Nivedita est un expert en recherche versierte mit über 9 Jahren Erfahrung in Marktforschung und Unternehmensberatung. Vous êtes à la recherche d'un gestionnaire de projet dans l'agence IKT de The Insight Partners qui s'occupe et s'occupe des connaissances générales dans le cadre de la lecture et de la formation des syndicats, des spécialistes, des abonnements et des programmes de formation en sous-traitance. Technologiesektoren.
Mit einer nachgewiesenen Erfolgsbilanz bei der Bereitstellung datengestützter Analysen and umsetzbarer Erkenntnisse war Nivedita maßgeblich an mehreren kritischen Projekten beteiligt. Ihre Arbeit umfasst die vollständige Projektabwicklung – vom Verständnis der Kundenziele über die Analyse von Markttrends bis hin zur Ableitung strategischer Empfehlungen. Vous avez participé à des études de formation d'entreprises IKT et à vos études de marché, ainsi qu'à des services de branche pour mes clients.
Nivedita a un MBA en gestion de l'IMS, Dehradun. Pour votre travail chez The Insight Partners, nous avons travaillé ensemble sur MarketsandMarkets et Future Market Insights à Pune, nous avons des positions de recherche approfondies et un fondement solide dans l'analyse des branches et l'élaboration des liens.
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -