
Marché des adoucisseurs d’eau intelligents : taille, part de marché et prévisions 2034
Rapport d'analyse du marché des adoucisseurs d'eau intelligents : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et opportunités de croissance. Couverture : par connectivité (Bluetooth, Wi-Fi, autres) ; type (mural, sur pied) ; utilisateur final (commercial, résidentiel) et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00019797
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 07, 2026


Taille du marché en 2025
824,22 millions de dollars américains
valeur de l'année de base
Prévisions pour 2034
2 556 millions de dollars américains
Prévisions pour 2034
TCAC 2026-2034
13,40 %
taux de croissance
Marché adressable
14 655,50 millions de dollars américains
(2026-2034)
Le marché des adoucisseurs d'eau intelligents était évalué à 824,22 millions de dollars américains en 2025 et devrait atteindre 2 556 millions de dollars américains d'ici 2034, enregistrant un taux de croissance annuel composé (TCAC) de 13,40 % sur la période 2026-2034. Ce marché reflète la convergence du traitement conventionnel par échange d'ions avec des systèmes de contrôle connectés, la régénération automatisée, le suivi de la consommation d'eau et les alertes à distance. L'intérêt croissant pour la qualité de l'eau domestique et l'efficacité des ressources accélère la transition des équipements à minuterie vers des systèmes d'adoucissement gérés numériquement.
L'Amérique du Nord demeure un marché structurellement important pour les adoucisseurs d'eau intelligents, grâce à une forte exposition à l'eau dure, des réseaux de distributeurs et d'installateurs bien établis et une forte pénétration des maisons connectées. Les perspectives régionales indiquent un TCAC d'environ 12,5 % à 14,0 % jusqu'en 2034. La demande de remplacement, les installations de rénovation haut de gamme et l'intégration avec la détection des fuites et la gestion de l'eau à l'échelle de la maison renforcent les opportunités offertes par ce marché, tant pour les applications résidentielles que pour les petits commerces.
Analyse et perspectives du marché des adoucisseurs d'eau intelligents
- Amérique du Nord : L’Amérique du Nord devrait conserver une position de leader, soutenue par une infrastructure de traitement établie et l’adoption des maisons connectées, avec une part de marché de 34 à 38 % pour les adoucisseurs d’eau intelligents en 2025 et un TCAC de 12,5 à 14,0 % entre 2026 et 2034 .
- États-Unis : Les États-Unis représentent le marché nord-américain dominant, bénéficiant de l'exposition à l'eau dure et de canaux d'installation matures, avec une part de 76 à 80 % de l'Amérique du Nord en 2025 et un TCAC de 12,8 à 14,2 % entre 2026 et 2034 .
- Europe : L’Europe bénéficie du soutien de priorités en matière d’efficacité de l’eau et d’une demande de traitement établie, notamment en Allemagne, au Royaume-Uni, en France, en Italie et en Espagne, avec une part de 24 à 28 % en 2025 et un TCAC de 12,0 à 13,5 % entre 2026 et 2034 .
- Asie-Pacifique : La région Asie-Pacifique est bien placée pour une adoption rapide, les ménages urbains et les propriétés commerciales investissant dans le traitement automatisé, sous l'impulsion de la Chine, du Japon, de l'Inde, de la Corée du Sud et de l'Australie, avec une part de 21 à 25 % en 2025 et un TCAC de 14,0 à 15,5 % entre 2026 et 2034 .
- Segment le plus important : Les systèmes de plancher représentent le segment le plus important, soutenu par des installations de plus grande capacité et une demande de remplacement, détenant une part de marché de 55 à 60 % en 2025 et affichant un TCAC de 12,0 à 13,5 % de 2026 à 2034 .
- Segment à forte croissance : La connectivité Wi-Fi est le segment à forte croissance à mesure que la surveillance du cloud et le contrôle des applications se développent, représentant une part de marché de 50 à 55 % en 2025 et un TCAC de 14,5 à 16,0 % de 2026 à 2034 .
- Principales entreprises analysées en détail : Advanced Water Treatment Inc. ; BWT Holding GmbH ; Drop ; EcoWater Systems LLC ; General Electric Company ; HART Water Ltd. ; Pentair plc ; US Water Systems, Inc. ; Water-Right, Inc. ; AO Smith Corporation ; Culligan International Company.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Le marché des adoucisseurs d'eau intelligents a évolué, passant des adoucisseurs à commande mécanique à des systèmes intégrant la gestion de la dureté, la régénération à la demande, le diagnostic et les notifications mobiles. Les fabricants ajoutent désormais des vannes, des compteurs, des capteurs et une connexion au cloud aux systèmes de traitement d'eau traditionnels à base de résine. Ces avancées technologiques transforment les processus de fabrication : la fiabilité du matériel devient primordiale, tandis que les logiciels, les composants de connectivité, la cybersécurité et la maintenance à distance constituent des facteurs clés de différenciation des produits.
À l'avenir, la croissance du marché des adoucisseurs d'eau intelligents devrait s'étendre au-delà des marchés nord-américains et européens bien établis, pour atteindre les zones urbaines d'Asie-Pacifique et certains pays du Moyen-Orient. Les investissements seront axés sur la régénération économe en eau, la surveillance connectée, la formation des installateurs et les solutions complètes de traitement de l'eau domestique. La gestion de l'eau et de la saumure sera un élément clé de ces systèmes, qui optimiseront les cycles de régénération et minimiseront le gaspillage d'eau et de sel.
Portée du rapport sur le marché des adoucisseurs d'eau intelligents
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 824,22 millions de dollars américains |
| Taille du marché d'ici 2034 | 2 556 millions de dollars américains |
| TCAC mondial (2026 - 2034) | 13,40% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des adoucisseurs d'eau intelligents
La demande sera stimulée par les effets de l'eau dure sur la plomberie, les appareils électroménagers, les installations sanitaires et l'entretien de la maison, ainsi que par l'intérêt croissant des consommateurs pour la gestion automatisée de l'eau. L'écosystème comprend les fournisseurs de résines et de médias filtrants, les fabricants de vannes et de capteurs, les fournisseurs de composants électroniques, les plateformes logicielles, les installateurs, les distributeurs et les sociétés de services après-vente. L'offre tend à privilégier les fournisseurs capables de proposer des solutions de traitement fiables, dotées d'une infrastructure de connectivité et de services performante.
Tout au long de la chaîne de valeur du marché des adoucisseurs d'eau intelligents, l'installation et la maintenance restent essentielles, car les paramètres de régénération, le calibrage de la dureté et l'entretien influent sur les performances. Les ménages représentent la majeure partie du marché, tandis que les bâtiments commerciaux offrent des opportunités pour la fourniture de systèmes et de services à haute capacité. Aux États-Unis, le taux de pénétration du traitement de l'eau a considérablement augmenté : selon une étude de la Water Quality Association, 54 % des foyers américains utilisaient des produits de traitement de l'eau en 2025.
La concurrence sur le marché des adoucisseurs d'eau intelligents sera de plus en plus déterminée par la capacité à associer l'efficacité du traitement à l'information. General Electric Company s'est concentrée sur la surveillance du débit via une application, la détection des fuites, l'arrêt à distance et les alarmes de faible concentration en sel, tandis que Pentair plc, EcoWater Systems LLC, BWT Holding GmbH et Culligan International Company proposent des solutions et des services de traitement existants. AO Smith Corporation et US Water Systems, Inc. offrent une gamme diversifiée de produits sur les marchés résidentiel et professionnel, tandis que des entreprises spécialisées telles que Advanced Water Treatment Inc., Drop, HART Water Ltd. et Water-Right, Inc. renforcent leur positionnement grâce à la spécialisation.
Le marché des adoucisseurs d'eau intelligents a évolué, passant de l'expansion matérielle aux vannes intelligentes, à l'analyse prédictive, à la régénération à la demande et aux partenariats de distribution. Les facteurs de différenciation reposeront de plus en plus sur le coût total de possession, incluant la consommation de sel et d'eau, la maintenance, la facilité d'installation et le dépannage à distance. Les réseaux de distributeurs existants permettent une mise en œuvre plus rapide des systèmes intelligents dans le cadre de programmes de remplacement, tandis que les nouveaux acteurs, axés sur la technologie, peuvent se démarquer grâce à des systèmes conviviaux et des solutions de modernisation.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
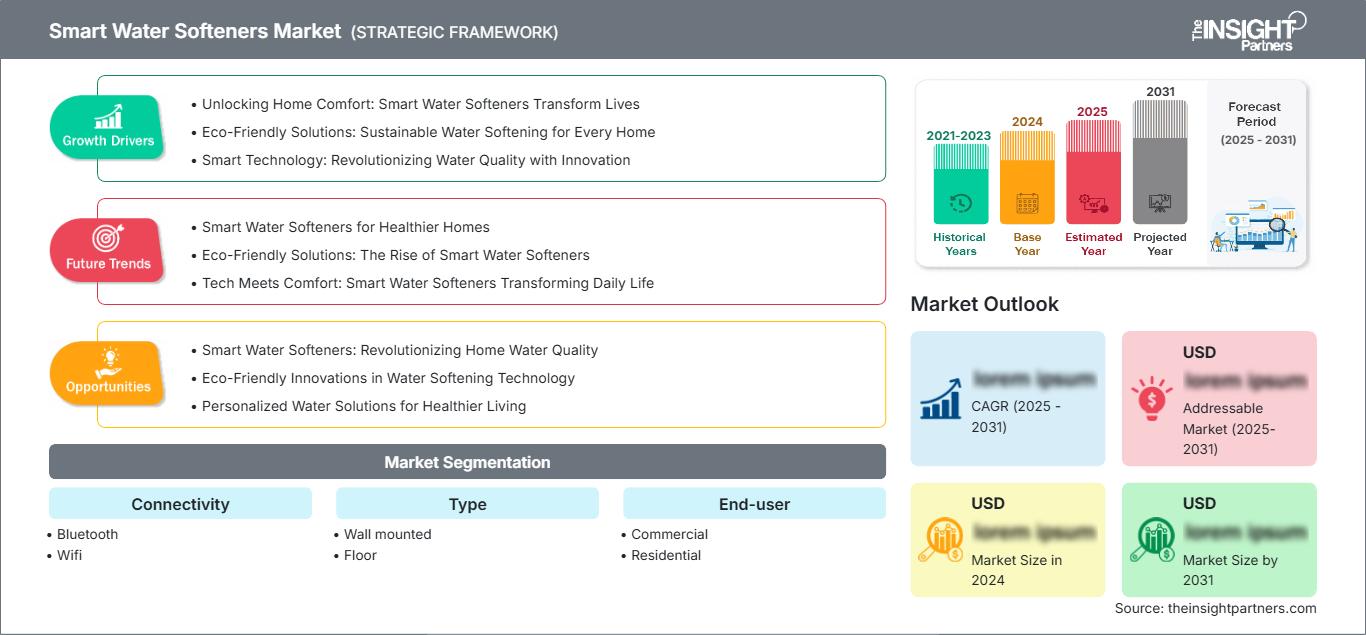
Marché des adoucisseurs d'eau intelligents : Perspectives stratégiques
Perspectives régionales
Marché des adoucisseurs d'eau intelligents en Amérique du Nord
L'Amérique du Nord devrait détenir une part de marché de 34 à 38 % en 2025, grâce à des infrastructures de traitement de l'eau bien établies, une forte exposition à l'eau dure et des réseaux d'installation professionnels bien implantés. La région devrait connaître une croissance annuelle composée de 12,5 % à 14 % entre 2026 et 2034. La demande de remplacement des systèmes résidentiels est stimulée par l'intérêt croissant pour les systèmes domotiques, tandis que les entreprises privilégient de plus en plus les capacités de surveillance qui réduisent les inspections manuelles et les interventions d'urgence.
D'après les prévisions du marché des adoucisseurs d'eau intelligents, l'écosystème régional bénéficie de réseaux performants de fournisseurs et de distributeurs, notamment aux États-Unis et au Canada. La technologie de contrôle intelligent est désormais commercialisée conjointement avec les technologies de filtration, les détecteurs de fuites et les systèmes de gestion de l'eau pour l'ensemble du domicile. La législation relative à l'efficacité de l'utilisation de l'eau et au rejet de saumure favorise également une plus grande efficacité opérationnelle pour les fabricants, qui s'attacheront à perfectionner l'intelligence de leurs technologies de régénération et de surveillance.
Marché américain des adoucisseurs d'eau intelligents
Les États-Unis représentent 76 à 80 % du marché nord-américain en 2025, ce qui s'explique par l'important parc d'adoucisseurs installés et la forte prévalence de l'eau dure. Ce marché devrait croître à un TCAC de 12,8 % à 14,2 % entre 2026 et 2034. Selon la Water Quality Association, 54 % des foyers américains utilisaient au moins un produit de traitement de l'eau en 2025. Par ailleurs, les ventes de systèmes de traitement d'eau pour toute la maison et d'adoucisseurs d'eau ont progressé de 16 %.
L'entreprise opère dans différents segments tels que les appareils électroménagers, les produits de traitement de l'eau et la distribution spécialisée. General Electric a lancé ses produits intelligents de traitement de l'eau, intégrant une application de surveillance et une fonction d'arrêt à distance. Ces applications se concentrent sur les installations résidentielles haut de gamme, les constructions neuves et les bâtiments commerciaux légers, compte tenu de l'utilité des fonctionnalités mentionnées.
Marché européen des adoucisseurs d'eau intelligents
On estime que l'Europe représentera 24 à 28 % du marché en 2025 et devrait connaître une croissance annuelle composée de 12,0 à 13,5 % entre 2026 et 2034. L'Allemagne constitue un marché de référence important, notamment en raison de ses pratiques et exigences en matière de traitement de l'eau dans l'industrie. Le Royaume-Uni se distingue également par une demande soutenue, alimentée par la dureté de l'eau dans les zones à forte densité de population et par le réseau de traitement domestique. Ainsi, l'Allemagne et le Royaume-Uni demeureront des marchés de référence importants pour les appareils électroménagers connectés.
D'autres marchés potentiels offrent des perspectives de développement, notamment la France, l'Italie et l'Espagne, où la croissance sera possible grâce au renouvellement des logements, à l'hôtellerie et à l'amélioration de l'efficacité hydrique. En France, la demande en traitement des eaux dures est déjà présente, tandis qu'en Italie et en Espagne, les opportunités se situent au niveau de la gestion de l'eau à domicile et en entreprise. En Europe, des sociétés comme BWT Holding GmbH et d'autres entreprises spécialisées dans le traitement de l'eau tireront parti des réseaux de distribution existants.
Marché des adoucisseurs d'eau intelligents de la région Asie-Pacifique
Le rapport sur le marché des adoucisseurs d'eau intelligents indique que la région Asie-Pacifique devrait représenter une part de marché de 21 à 25 % en 2025 et connaître une croissance annuelle composée (TCAC) de 14,0 à 15,5 % entre 2026 et 2034, ce qui en fait l'une des régions à la croissance la plus rapide. La Chine domine le marché régional, tandis que le Japon, la Corée du Sud, l'Inde et l'Australie offrent des opportunités distinctes pour les secteurs résidentiel et commercial. L'urbanisation et la sensibilisation croissante à la qualité de l'eau élargissent la clientèle potentielle.
Les besoins en eau de l'industrie, l'adoption des maisons intelligentes et l'attention portée par les pouvoirs publics à l'efficacité de l'utilisation de l'eau soutiennent les investissements. L'Inde présente un potentiel particulièrement important, porté par le développement de la distribution organisée et la demande croissante de maisons connectées ; le sud du pays représentait 32 % du marché indien des adoucisseurs d'eau en 2025, témoignant d'une forte demande liée à la dureté de l'eau.
Marché des adoucisseurs d'eau intelligents au Moyen-Orient et en Afrique
La région Moyen-Orient et Afrique devrait connaître une croissance annuelle composée de 10,5 % à 12,5 % entre 2026 et 2034, soutenue par la rareté de l'eau, les infrastructures liées au dessalement, le développement du secteur hôtelier et la construction de logements haut de gamme. L'Arabie saoudite et les Émirats arabes unis représentent des opportunités majeures dans le Golfe, tandis que l'Afrique du Sud constitue un marché subsaharien important, doté de capacités établies en matière de traitement et de distribution de l'eau.
La demande régionale sur le marché des adoucisseurs d'eau intelligents est de plus en plus liée à l'efficacité des infrastructures plutôt qu'au simple remplacement des appareils. Les hôtels, les bâtiments commerciaux et les complexes résidentiels peuvent tirer profit d'un système de surveillance permettant de contrôler la consommation d'eau et d'optimiser la maintenance. L'Arabie saoudite se positionne comme le principal marché régional, tandis que les Émirats arabes unis offrent un fort potentiel pour les applications haut de gamme. Les infrastructures hydrauliques énergivores renforcent également l'intérêt stratégique d'une régénération efficace et de cycles de traitement gérés numériquement.
Analyse de segmentation
Connectivité
La connectivité devrait connaître une croissance annuelle composée de 14,0 à 16,0 % entre 2026 et 2034, les utilisateurs exigeant de plus en plus la surveillance à distance, les alertes et les commandes automatisées. Les systèmes Wi-Fi offrent une intégration plus poussée avec les plateformes cloud et les écosystèmes de maison connectée, tandis que le Bluetooth permet un contrôle local direct. L'importance stratégique de ce segment s'accroît car la connectivité transforme les adoucisseurs d'eau, d'appareils autonomes, en véritables systèmes de gestion de l'eau surveillés.
- Bluetooth : Les systèmes Bluetooth permettent une communication directe entre l’appareil et le téléphone et peuvent simplifier la mise en service, les diagnostics et la surveillance locale. Leur moindre dépendance à l’infrastructure cloud les rend particulièrement utiles lorsque les utilisateurs privilégient un contrôle simple, la confidentialité ou des besoins de connectivité limités.
- Wi-Fi : Les systèmes Wi-Fi offrent un accès distant étendu, une connectivité au cloud, des alertes, un suivi de l’utilisation et une intégration aux plateformes domotiques. Leur capacité à assurer une surveillance continue les rend de plus en plus importants pour les modèles de services résidentiels et professionnels haut de gamme.
Taper
Le marché des systèmes connectés devrait enregistrer un TCAC de 12,0 à 13,5 % entre 2026 et 2034. Les systèmes au sol restent la configuration principale car ils permettent des capacités plus importantes et des configurations d'installation classiques, notamment dans les locaux techniques. Les produits muraux répondent aux besoins des espaces restreints et peuvent tirer parti des contraintes liées à la compacité des boîtiers. Lors de la conception de leurs nouveaux modèles connectés, les fabricants s'attachent à optimiser la capacité, l'encombrement, la flexibilité d'installation et l'accessibilité pour la maintenance.
- Installation murale : Les systèmes muraux sont particulièrement adaptés aux espaces restreints où l’équipement compact est privilégié. Leur intérêt stratégique est maximal dans les appartements urbains, les projets de rénovation et les installations nécessitant une utilisation optimale de l’espace des locaux techniques ou des cloisons techniques.
- Les systèmes au sol bénéficient d'une large acceptation sur le marché car les installations résidentielles et commerciales classiques prévoient souvent des zones dédiées aux équipements. Leur capacité et leur accessibilité pour la maintenance les rendent particulièrement adaptés aux applications à haut débit et au remplacement des adoucisseurs existants.
Utilisateur final
La demande des utilisateurs finaux devrait croître à un TCAC de 13,0 à 15,0 % entre 2026 et 2034 , l'adoption par les particuliers assurant l'échelle du marché et les bâtiments commerciaux favorisant les installations à plus forte valeur ajoutée. Les fonctionnalités connectées permettent de réduire les contrôles manuels et de soutenir un service proactif, ce qui les rend pertinentes tant pour les propriétaires que pour les exploitants d'installations. La demande est de plus en plus influencée par le coût global du cycle de vie plutôt que par le seul prix d'achat, notamment lorsque l'efficacité de la consommation d'eau et de sel permet de réduire les coûts d'exploitation.
- Secteur commercial : Les utilisateurs commerciaux comprennent les établissements hôteliers, les hôpitaux, les bureaux et autres propriétés exigeant une qualité d’eau constante. Leurs besoins mettent l’accent sur la capacité, la fiabilité, la réactivité du service et le suivi opérationnel, créant ainsi des opportunités pour les systèmes connectés qui facilitent la planification de la maintenance et la gestion des ressources.
- Secteur résidentiel : Les particuliers demeurent un moteur essentiel de la croissance du marché, car les adoucisseurs connectés répondent aux problèmes quotidiens liés à l’eau dure tout en offrant un confort accru grâce aux alertes, aux informations sur la consommation et à la commande à distance. L’intégration à la domotique peut favoriser l’adoption par les foyers haut de gamme et connectés.
Aperçu des opportunités
|
Utilisateurs finaux |
Contribution aux revenus (élevée/moyenne/faible) |
Étiquette tendance (2 mots maximum) |
Stade d'adoption (Émergent/En expansion/Mature) |
|---|---|---|---|
|
Commercial |
Moyen |
Surveillance des installations |
Mise à l'échelle |
|
Résidentiel |
Haut |
Maisons intelligentes |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des adoucisseurs d'eau intelligents
Adoption d'un traitement contre les dommages causés par l'eau dure et d'un traitement pour toute la maison
La présence de minéraux dans l'eau justifie économiquement la filtration, car la formation de tartre peut endommager les canalisations, les chauffe-eau, les appareils électroménagers, et impacter leur nettoyage et leur entretien. Cet avantage va au-delà de la simple amélioration de la qualité de l'eau : les adoucisseurs intelligents peuvent être commercialisés comme des dispositifs de protection du logement. Aux États-Unis, 85 % des foyers sont exposés à une eau dure, ce qui représente une opportunité importante pour le remplacement et la modernisation de ces appareils. Les commandes intelligentes renforcent cet avantage, car elles permettent aux consommateurs de contrôler le débit, de détecter toute consommation d'eau anormale et de recevoir des rappels d'entretien. Avec la multiplication des appareils connectés contrôlés par smartphone, les adoucisseurs intelligents dotés d'une interface similaire pourraient être plus facilement adoptés lors de leur remplacement.
Les exigences en matière d'efficacité hydrique favorisent la régénération en fonction de la demande
La rareté de l'eau et l'importance accrue accordée à la gestion des ressources influencent l'analyse des systèmes de traitement. La régénération programmée traditionnelle ne tient pas compte de la consommation exacte des ménages, contrairement aux systèmes de régénération à la demande. Il existe donc une incitation technique à développer les technologies liées aux capteurs, aux méthodes de contrôle et aux vannes. De ce fait, les fabricants considèrent l'efficacité comme une composante essentielle de leur processus de développement, et non comme un élément supplémentaire. Cela permettra également une surveillance intelligente, générant des informations utiles pour identifier les problèmes de consommation ou de fonctionnement du système. À terme, ces technologies pourraient impacter les décisions des entreprises clientes gérant des installations à forte consommation d'eau et soucieuses de la prévisibilité de leurs coûts d'exploitation.
Intégration du traitement de l'eau à la gestion immobilière connectée
Les frontières entre les appareils de traitement d'eau individuels et les systèmes de gestion immobilière s'estompent. Les vannes intelligentes, la détection des fuites, l'arrêt à distance, l'analyse de la consommation et les notifications mobiles permettent à un adoucisseur de s'intégrer à une architecture de gestion des risques plus globale. Cette intégration accroît la valeur potentielle des équipements connectés, car un simple événement détecté par un capteur peut déclencher une action allant au-delà de la régénération ou de la gestion du sel. L'adoucisseur connecté de GE Appliances, par exemple, combine la surveillance du débit d'eau, la détection des fuites, l'arrêt à distance et les alertes sur smartphone. À mesure que des fonctionnalités similaires se généralisent, les acheteurs seront de plus en plus enclins à comparer les systèmes en fonction de l'interopérabilité, de la visibilité des données et de la réactivité du service. Les fournisseurs capables d'intégrer les équipements de traitement aux écosystèmes domotiques ou de surveillance professionnelle existants peuvent ainsi renforcer leur position stratégique sans se reposer uniquement sur la différenciation matérielle.
Tendances futures du marché des adoucisseurs d'eau intelligents
Gestion prédictive des traitements et différenciation par logiciel
La gestion prédictive devrait devenir un axe majeur à mesure que les adoucisseurs connectés accumuleront des données de fonctionnement (débit, régénération, niveau de sel et diagnostics système). Au lieu de se contenter de signaler l'occurrence de certaines conditions, les plateformes futures seront capables de détecter les tendances associées à une consommation anormale, une régénération inefficace ou un besoin de maintenance. Ceci ouvre la voie à la création de modèles commerciaux de maintenance et de développement logiciel continus pour les équipements déjà installés. Ce changement d'orientation impliquera une redéfinition des priorités en matière de développement produit, avec une importance accrue accordée à la robustesse du micrologiciel, à l'infrastructure de données, à la cybersécurité et aux mises à jour. L'intégration du traitement de l'eau connecté aux systèmes de bâtiments intelligents incitera les entreprises à se démarquer par leurs algorithmes et leurs processus de service, plutôt que par leurs seuls équipements de vannes.
Plateformes d'eau modulaires pour toute la maison
La conception architecturale future des produits impliquera l'intégration de fonctionnalités telles que l'adoucissement, la filtration, la prévention des fuites, la surveillance et d'autres fonctions de gestion au sein d'une architecture cohérente. L'approche modulaire de cette architecture facilitera l'installation du système, tout en permettant aux clients de choisir les fonctionnalités en fonction des besoins et du budget de leur propriété. Cette architecture favorisera également l'établissement de relations plus durables entre fabricants, distributeurs et utilisateurs finaux, grâce à l'intégration des consommables, de la maintenance, des logiciels et autres composants dans un processus de cycle de vie cohérent. Pour les constructeurs et les installateurs, les modules simplifieront la configuration lors de différentes installations. Enfin, pour les utilisateurs finaux, une interface unique de gestion des systèmes de traitement de l'eau simplifiera leur utilisation.
Opportunités du marché des adoucisseurs d'eau intelligents
Programmes de rénovation connectés via des réseaux d'installateurs professionnels
Une opportunité majeure réside dans la conversion du parc installé d'adoucisseurs conventionnels grâce à des programmes de rénovation structurés. Les distributeurs et les plombiers disposent déjà d'une relation client, d'une expertise en installation et d'un historique de maintenance qui peuvent faciliter des mises à niveau ciblées. Plutôt que d'exiger un remplacement complet à chaque fois, les fabricants peuvent développer des modules de contrôle, des vannes, des capteurs ou des systèmes intégrés compatibles, offrant des fonctionnalités de surveillance lors des interventions de maintenance régulières. Cette approche permet de réduire les coûts d'acquisition client tout en assurant une transition fluide des équipements conventionnels vers un traitement connecté. Les fournisseurs peuvent accompagner l'adoption de ces technologies grâce à la formation des installateurs, des procédures de mise en service standardisées, des options de financement et des abonnements de service. Cette opportunité est particulièrement intéressante sur les marchés matures où la demande de remplacement est stable et où les consommateurs attendent de plus en plus de fonctionnalités connectées de leurs équipements domestiques. Une stratégie de rénovation peut ainsi favoriser l'adoption des systèmes intelligents sans dépendre exclusivement de la construction de logements neufs.
partenariats commerciaux de gestion de l'eau
Les bâtiments commerciaux offrent l'opportunité d'intégrer les adoucisseurs d'eau intelligents à des programmes d'efficacité énergétique plus vastes. Hôtels, établissements de santé, logements collectifs, restauration et bureaux peuvent tirer profit d'une surveillance centralisée, car les performances des équipements influent sur la planification de la maintenance, l'expérience client et la fiabilité de la plomberie. Les fournisseurs peuvent nouer des partenariats avec les gestionnaires d'installations, les promoteurs immobiliers, les sociétés de traitement des eaux et les intégrateurs de systèmes de gestion technique du bâtiment afin d'établir des spécifications de traitement standardisées pour l'ensemble des parcs immobiliers. Les données générées par les équipements connectés peuvent également servir de base à des contrats de service basés sur l'état des équipements plutôt que sur des intervalles d'inspection fixes. Pour les investisseurs et les fabricants, ce modèle génère des revenus récurrents potentiels grâce à la maintenance, aux consommables, aux logiciels et aux équipements de remplacement. Le déploiement commercial peut en outre générer des ensembles de données opérationnelles qui améliorent la conception des produits et les algorithmes de service prédictif, renforçant ainsi la rentabilité des plateformes connectées à mesure que leur adoption se généralise.
Développements récents
- Juillet 2026 : American Home Water & Air a annoncé aujourd’hui le lancement de The Governor, un nouvel adoucisseur d’eau intelligent alliant traitement de l’eau et détection intégrée des fuites. Ce lancement marque l’élargissement de la gamme de solutions de traitement de l’eau résidentielles de l’entreprise et témoigne de son intérêt croissant pour les solutions qui améliorent à la fois la qualité de l’eau et la gestion de l’eau domestique.
- Juillet 2026 : Le groupe ANGEL lance deux nouvelles solutions de traitement de l’eau en Thaïlande : l’adoucisseur d’eau domestique ANGEL Mini et le purificateur d’eau sur robinet ANGEL. Conçus pour répondre aux problèmes d’eau courants en Thaïlande, tels que la dureté et les impuretés, ces produits offrent aux foyers thaïlandais des solutions pratiques, efficaces et fiables. Disponibles séparément chez HomePro, ils bénéficient d’un service d’installation et d’un service après-vente assurés par Mazuma, partenaire local de confiance d’ANGEL. Le système combine le système d’adoucissement doublement amélioré d’ANGEL avec une structure de distribution d’eau plate exclusive, atteignant une efficacité d’adoucissement jusqu’à 99,8 % tout en réduisant la consommation d’eau et de sel. Une vanne de régulation intelligente brevetée optimise automatiquement la régénération en fonction de la consommation d’eau du foyer, tandis que la résine haute performance DuPont garantit une performance stable et durable. En réduisant la dureté de l’eau, le système contribue à adoucir la peau et les cheveux, protège les appareils électroménagers du tartre et améliore le confort au quotidien.
- Février 2025 : GE Appliances Air & Water Solutions a annoncé le lancement de son nouvel adoucisseur d’eau GE Profile Professional Smart Valve. Cette solution tout-en-un est conçue pour les plombiers professionnels afin d’aider les particuliers à bénéficier d’une eau de meilleure qualité en luttant contre la dureté de l’eau, un problème qui touche 85 % des foyers américains, selon l’Institut d’études géologiques des États-Unis (USGS).
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -