
Marché des planches d’outillage : taille, part de marché et prévisions 2034
Taille et prévisions du marché des panneaux d'outillage (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : Couverture du rapport : Par matériau (polyuréthane, époxy, autres) ; application (aérospatiale, automobile, marine, énergie éolienne, autres) et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale)
- Statut : Données publiées
- Code du rapport : TIPRE00017210
- Catégorie : Fabrication et construction
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : August 06, 2026


Taille du marché en 2025
1,61 milliard de dollars américains
valeur de l'année de base
Prévisions pour 2034
2,79 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
6,31 %
taux de croissance
Marché adressable
19,92 milliards de dollars américains
(2026-2034)
Le marché mondial des plaques d'outillage devrait passer de 1,61 milliard de dollars US en 2025 à 2,79 milliards de dollars US d'ici 2034, enregistrant un TCAC de 6,31 % entre 2026 et 2034. Cette expansion reflète l'utilisation croissante de plaques usinables de précision dans la validation de prototypes, la production de moules composites, le contrôle des dispositifs de montage et l'outillage en petites séries dans les programmes de fabrication des secteurs de l'aérospatiale, de l'automobile, du maritime et de l'énergie éolienne.
En Amérique du Nord, la demande devrait progresser à un TCAC de 5,8 % à 6,4 %, portée par l'adoption de matériaux haut de gamme dans les secteurs de l'outillage composite aérospatial, du prototypage de véhicules électriques et du développement des pales d'éoliennes. La taille du marché des panneaux d'outillage dans la région est soutenue par les capacités locales d'usinage CNC, la stabilité des achats de défense et la transition des fabricants des matrices métalliques vers des panneaux plus légers en polyuréthane et en époxy, permettant une itération d'ingénierie plus rapide.
Évaluation et perspectives du marché des plateaux d'outillage
- L’Amérique du Nord représentait une part de 31 à 34 % en 2025 et devrait croître à un TCAC de 5,8 à 6,4 % entre 2026 et 2034, soutenue par le renouvellement des outillages aérospatiaux, les lancements de modèles de véhicules électriques et la demande de dispositifs de fixation composites.
- Les États-Unis représentaient 78 à 82 % de l'Amérique du Nord en 2025 et devraient connaître une croissance annuelle composée de 5,9 à 6,5 % entre 2026 et 2034, tirée par les secteurs de l'aérospatiale, de la défense et du prototypage dans le sport automobile.
- L'Europe détenait une part de marché de 26 à 29 % en 2025 et devrait connaître une croissance annuelle composée de 5,4 à 6,0 % entre 2026 et 2034, l'Allemagne, la France, le Royaume-Uni, l'Italie et l'Espagne étant les principaux moteurs de la demande d'outillage composite.
- La région Asie-Pacifique a capté une part de marché de 24 à 27 % en 2025 et devrait connaître une croissance annuelle composée de 6,7 à 7,3 % entre 2026 et 2034, la Chine, le Japon, la Corée du Sud, l'Inde et l'Australie développant leurs activités dans les secteurs aérospatial et éolien.
- Le polyuréthane, segment le plus important, détenait une part de marché de 62 à 66 % en 2025 et devrait croître à un TCAC de 5,9 à 6,5 % entre 2026 et 2034, car il offre un bon équilibre entre usinabilité, coût et stabilité dimensionnelle.
- Le segment à forte croissance de l'énergie éolienne détenait une part de marché de 13 à 16 % en 2025 et devrait croître à un TCAC de 7,1 à 7,7 % entre 2026 et 2034, grâce à des moules de pales plus grands et des cycles de réparation plus rapides.
- Principales sociétés analysées en détail : Alchemie Ltd., Alro Steel Corporation, Base Materials Ltd., Coastal Enterprises, Inc., Curbell Plastics, Inc., General Plastics Manufacturing Company, Inc., Goldenwest Manufacturing, Inc., Huntsman International LLC, RAMPF Group, Inc. et Trelleborg AB.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
L'évolution technologique influence la production du marché des plaques d'outillage, les utilisateurs recherchant des tolérances plus strictes, une meilleure usinage et une tolérance accrue aux températures de polymérisation. Cette évolution conduit les fournisseurs à proposer des produits en polyuréthane à densité spécifique, des plaques époxy, des résines recyclées chimiquement et des adhésifs adaptés. Le processus de fabrication évoluera vers la production de blocs quasi-finis et d'ébauches profilées afin de minimiser les pertes d'usinage, tout en améliorant l'efficacité de la fabrication des moules composites et des modèles maîtres.
À l'avenir, des investissements seront réalisés dans des pôles aérospatiaux, des centres de conception de véhicules électriques, la fabrication d'éoliennes offshore et des centres de production de composites marins. Le besoin de véhicules légers, de réduction des déchets de production et d'une efficacité énergétique élevée favorise l'adoption de ces technologies. On prévoit que les nouveaux corridors de production en Asie émergente et les programmes de diversification au Moyen-Orient généreront une demande supplémentaire.
Portée du rapport sur le marché des plateaux d'outillage
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 1,61 milliard de dollars américains |
| Taille du marché d'ici 2034 | 2,79 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 6,31% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des plateaux d'outillage
La croissance du marché des panneaux d'outillage est alimentée par le développement rapide de pièces aéronautiques, de composants de véhicules électriques, de coques de bateaux à grande vitesse et d'aubes de turbines. Les ingénieurs ont besoin de substrats usinés rapidement, directement utilisables à partir d'un fichier CAO et pouvant être transformés en gabarits CNC sans attendre des semaines pour la fabrication d'outillages métalliques. La demande sera la plus forte dans les applications où la géométrie évolue fréquemment et où la finition influe sur la qualité du stratifié composite.
La chaîne de valeur comprend la formulation de la résine, le moulage des cartes, la stratification des blocs, la distribution, l'usinage CNC et la validation des outils. Les facteurs d'approvisionnement favoriseront les fournisseurs capables de maîtriser la densité, la dilatation thermique et l'adhérence. Pour les marchés de l'aérospatiale et de l'éolien, la traçabilité des lots est essentielle, tandis que les acheteurs du secteur automobile privilégient le prototypage rapide et l'usinabilité des cartes.
L'analyse du marché des panneaux d'outillage révèle un secteur concurrentiel où les experts en chimie et les fournisseurs de matériaux d'usinage opèrent de manière complémentaire. Huntsman International LLC, RAMPF Group, Inc., Base Materials Ltd., General Plastics Manufacturing Company, Inc. et Trelleborg AB se distinguent par leur expertise en résine, tandis qu'Alro Steel Corporation et Curbell Plastics, Inc. élargissent la portée du marché en proposant des services de stockage et de fabrication.
Le nouveau positionnement met l'accent sur la durabilité, la résistance à la chaleur, le profilage et la réduction des pertes de matière. Alchemie Ltd., Coastal Enterprises, Inc. et Goldenwest Manufacturing, Inc. proposent des produits de niche nécessitant une personnalisation. Leurs stratégies d'investissement comprennent la constitution de stocks régionaux, la commande en ligne, l'assistance technique aux ateliers de composites et des qualités adaptées à l'usinage automatisé et à une production minimisant les déchets.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
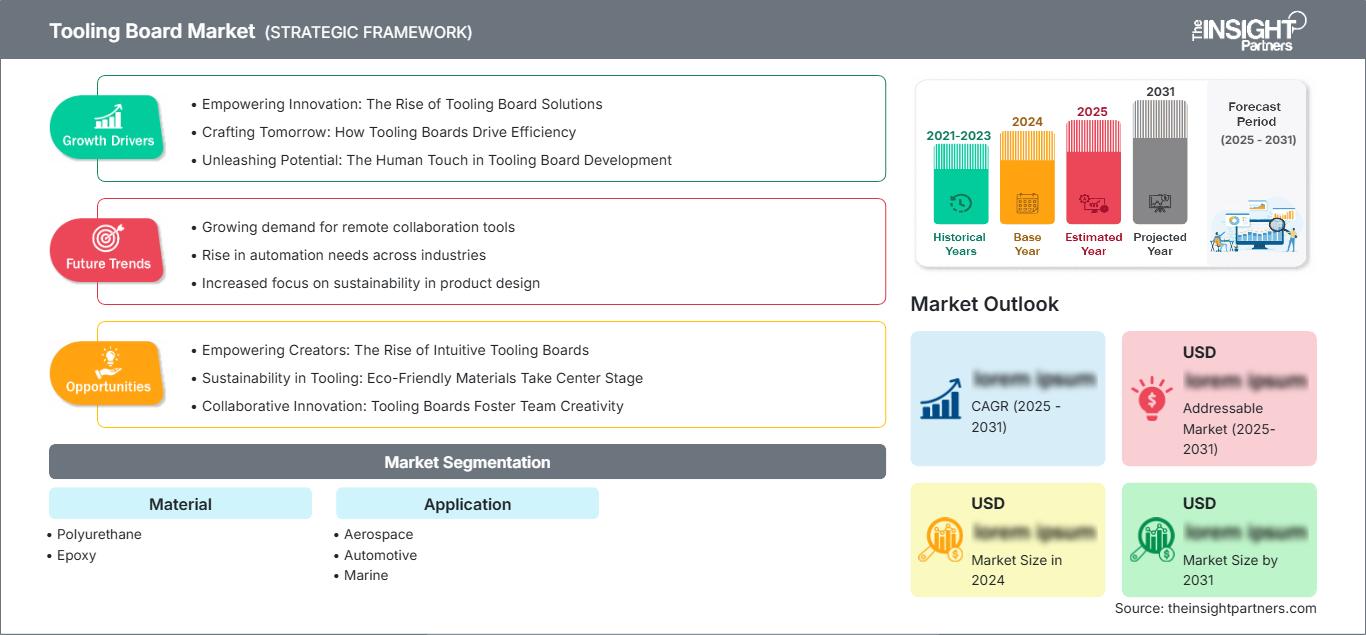
Marché des plateaux d'outillage : Perspectives stratégiques
Perspectives régionales
Tableau d'outillage Amérique du Nord
L'Amérique du Nord détenait 31 à 34 % des parts de marché des plateaux d'outillage en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 5,8 à 6,4 %. La demande reste stable dans les secteurs des composites aérospatiaux, de la remise à neuf d'outillages de défense, de la fabrication de plateformes de batteries pour véhicules électriques et du prototypage pour le sport automobile. Les clients de la région privilégient les produits disponibles localement, assortis de services techniques, car l'absence de ces plateaux peut impacter les délais de qualification.
Des ateliers d'usinage aux États-Unis et au Canada assureront la production de petites séries d'intérieurs d'avions, de conduits composites, de bouchons marins et d'outils pour embases de pales d'éoliennes. Les fournisseurs sont RAMPF Group, Inc., General Plastics Manufacturing Company, Inc., Curbell Plastics, Inc., Alro Steel Corporation et Coastal Enterprises, Inc. La demande de matériaux durables, tels que des panneaux contenant des matières recyclées, générant moins de déchets d'usinage et n'utilisant pas de matrices en aluminium, est croissante.
Marché américain des panneaux d'outillage
Le marché américain des panneaux d'outillage représentait 78 à 82 % du marché nord-américain en 2025 et devrait croître à un TCAC de 5,9 à 6,5 % jusqu'en 2034. La demande est principalement concentrée autour des fournisseurs de rang 1 de l'aérospatiale, des programmes de composites pour la défense, de l'ingénierie des plateformes de véhicules électriques, du sport automobile et de la fabrication navale de haute précision. Les délais de livraison nationaux favorisent les distributeurs disposant de stocks de différentes densités et proposant un service de découpe rapide sur mesure.
L'entreprise est particulièrement présente dans les pôles d'outillage de Washington, de Californie, du Michigan, du Texas et du Sud-Est des États-Unis. General Plastics Manufacturing Company, Inc. fournit des mousses et des panneaux pour l'aérospatiale, tandis que RAMPF Group, Inc. propose des outillages composites depuis ses sites américains. La demande sur le marché des panneaux d'outillage bénéficie également de la validation par fabrication additive, les panneaux usinés restant utiles pour une vérification précise de la qualité de surface.
Marché européen des panneaux d'outillage
L'Europe représentait 26 à 29 % du marché des panneaux d'outillage en 2025 et devrait connaître une croissance annuelle composée de 5,4 à 6,0 % . L'Allemagne excelle dans l'ingénierie automobile, les composites aérospatiaux et l'outillage de machines, tandis que la France bénéficie de son expertise dans les composites pour l'aéronautique et le secteur naval. Le Royaume-Uni conserve un rôle important dans le sport automobile, les essais de matériaux et l'outillage composite en petites séries.
L'Italie et l'Espagne contribuent à la construction navale, à la fabrication de composants éoliens et aux services de design industriel. De plus en plus, les clients européens exigent des matériaux générant moins de déchets et issus d'une gestion responsable des produits chimiques, ce qui incite les fournisseurs à privilégier les résines recyclées et les ébauches aux contours précis. L'adoption de la technologie des panneaux d'outillage a également été favorisée par le coût élevé de la main-d'œuvre, simplifiant ainsi l'usinage.
Marché des plateaux d'outillage de la région Asie-Pacifique
La région Asie-Pacifique détenait une part de marché de 24 à 27 % en 2025 et devrait afficher un TCAC de 6,7 à 7,3 %, soit le rythme de croissance régional le plus rapide. La Chine est en tête pour l'outillage des pales d'éoliennes, le développement de modèles de véhicules électriques et les composites industriels, tandis que le Japon et la Corée du Sud soutiennent les applications de précision dans les secteurs automobile et aérospatial. L'Inde et l'Australie contribuent à la demande grâce à leurs programmes dans les domaines de la défense, du ferroviaire, du maritime et des énergies renouvelables.
Le soutien politique aux chaînes d'approvisionnement aérospatiales locales et à la production d'énergie renouvelable stimule la demande de panneaux usinables. Les fabricants du marché des panneaux usinables peuvent tirer profit de cette situation en combinant distribution régionale et formation technique pour les ateliers d'usinage CNC qui abandonnent l'outillage en bois, en métal ou en polymères de moindre qualité.
Marché des panneaux d'outillage du Moyen-Orient et de l'Afrique
Le marché des panneaux d'outillage au Moyen-Orient et en Afrique devrait croître à un TCAC de 5,2 % à 5,8 % , l'Arabie saoudite et les Émirats arabes unis étant les principaux moteurs de la demande, grâce à la localisation de la production aérospatiale, la fabrication navale, les infrastructures énergétiques et la diversification industrielle. L'Afrique du Sud contribue également à l'utilisation régionale de ces panneaux par le biais de l'outillage automobile, des composants ferroviaires et des réseaux de réparation de composites.
Le reste de la demande en panneaux MEA demeure lié à des projets spécifiques, mais les secteurs de l'éolien, de la maintenance de la défense et du nautisme de luxe créent des opportunités spécialisées. Les fournisseurs de panneaux d'outillage qui offrent un accompagnement technique, des importations stables et des qualités résistantes à l'humidité peuvent favoriser leur adoption dans les climats chauds où le stockage et la stabilité dimensionnelle sont essentiels.
Analyse de segmentation
Matériel
Selon les matériaux, le marché de l'époxy devrait connaître une croissance annuelle composée (TCAC) de 6,0 à 6,6 % entre 2026 et 2034. Le périmètre du marché des panneaux d'outillage, tous matériaux confondus, est défini par la densité, la résistance à la température, l'usinabilité et les exigences de finition de surface. Le polyuréthane demeure la norme pour de nombreuses applications de prototypage et de montage, tandis que l'époxy est privilégié lorsque des performances élevées en matière de stabilité thermique et de polymérisation des composites sont requises.
- Le polyuréthane domine le marché en termes de volume car il s'usine facilement, offre un large choix de densités et permet la fabrication de bouchons, de dispositifs de contrôle, de modèles de style et d'outils composites basse température économiques.
- L'époxy revêt une importance stratégique dans les outils de stratification à haute température, les moules compatibles avec les préimprégnés et les applications nécessitant une dilatation thermique plus faible, des bords plus résistants et une durabilité accrue lors de traitements répétés.
Application
Par application, la demande dans le secteur aérospatial devrait croître à un TCAC de 6,2 % à 6,8 % entre 2026 et 2034. Le marché des matrices d'outillage révèle que l'aérospatiale exige une grande précision dimensionnelle, l'automobile privilégie des cycles de conception plus rapides, le secteur naval valorise les matrices grand format et l'éolien a besoin d'un support efficace pour les moules de pales. L'adoption est la plus forte lorsque les structures composites sont complexes, coûteuses à retoucher et nécessitent une reproduction précise de leur surface.
- L'aérospatiale demeure une application de premier plan car les conduits composites, les intérieurs, les carénages et les matrices d'outillage exigent des tolérances serrées, une traçabilité, des surfaces stables et des performances fiables lors de la qualification.
- L'industrie automobile utilise des plaques pour les modèles conceptuels, les dispositifs de contrôle, les prototypes de batteries pour véhicules électriques, les outils de finition et les moules en petites séries où les modifications rapides de conception favorisent les substrats polymères usinables.
- La demande dans le secteur maritime concerne les bouchons pour yachts, les sections de coque, les moules de pont et les outils de réparation, les utilisateurs privilégiant la résistance à l'humidité, la disponibilité de blocs de grande taille et une finition lisse.
- L'énergie éolienne est stratégiquement importante car les pales plus longues et les programmes de fabrication régionaux nécessitent des modèles maîtres efficaces, des outils de base, des moules de réparation et des flux de travail d'usinage à moindres déchets.
Aperçu des opportunités
|
Application |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|
Aérospatial |
Haut |
Outils composites |
Mature |
|
Automobile |
Haut |
Prototypes de véhicules électriques |
Mise à l'échelle |
|
Marin |
Moyen |
Bouchons de coque |
Mise à l'échelle |
|
Énergie éolienne |
Moyen |
Moules à lames |
Émergent |
Analyse des facteurs de croissance et de l'impact du marché des panneaux d'outillage
La fabrication de composites évolue vers des outils plus rapides
Les prévisions du marché des panneaux d'outillage indiquent que les fabricants de composites sont soumis à une forte pression pour raccourcir les cycles d'outillage, les programmes aéronautiques, de véhicules électriques, navals et éoliens connaissant des itérations de conception fréquentes. Les panneaux d'outillage réduisent la dépendance aux outils métalliques lourds lors des premières phases de validation, car ils peuvent être usinés rapidement, collés en grandes ébauches, réparés et finis avec une grande précision. L'impact est particulièrement marqué pour les prototypes et les petites séries, où éviter un outillage métallique retardé permet de respecter les calendriers de lancement. Les fournisseurs proposant des adhésifs, des pâtes de réparation et une assistance technique adaptés peuvent générer une plus grande valeur ajoutée, car les utilisateurs évaluent de plus en plus l'ensemble du processus d'outillage, et non plus seulement le prix du panneau.
Les véhicules électriques augmentent la demande de prototypes et d'outillages
La validation de la conception des plateformes de véhicules électriques comprend plusieurs phases de validation du boîtier de batterie, des composants de gestion thermique, de la structure intérieure et des surfaces aérodynamiques. Les constructeurs automobiles et leurs équipementiers utilisent des plaques usinables pour développer les gabarits de contrôle, les outils d'ébavurage, les maquettes de style et les moulages en petites séries avant l'approbation de l'outillage de production final. Cette tendance engendre une demande accrue de plaques en polyuréthane offrant un rapport prix/coût d'usinage optimal, tandis que le marché des plaques en époxy prend de l'importance en raison des exigences élevées en matière de résistance à la chaleur. Il en résulte un élargissement de la clientèle.
L'échelle Wind Blade augmente les exigences de précision des moules
L'augmentation de la taille des pales rend la précision dimensionnelle encore plus cruciale, car toute modification de leur surface peut avoir un impact négatif sur l'aérodynamisme, le collage et les réparations. Les matériaux de panneaux d'outillage permettent de créer des modèles maîtres, des segments d'embase, des moules de réparation et d'autres outils de développement de pales nécessitant de grands segments collés et un usinage CNC de précision. Avec la généralisation des pales plus longues dans les projets offshore, l'intérêt pour les matériaux d'outillage offrant une stabilité dimensionnelle sur de grandes surfaces et permettant de réduire les temps de finition s'accroît.
Tendances futures du marché des panneaux d'outillage
La teneur en résine recyclée devient un facteur d'approvisionnement
Le marché des panneaux d'outillage s'oriente vers des formulations générant moins de déchets, les équipementiers et leurs fournisseurs de rang 1 intégrant de plus en plus d'exigences de développement durable à leurs achats de prototypes et d'outillage. L'utilisation de polyuréthane recyclé, la valorisation des résidus en circuit fermé et l'emploi de pièces découpées aux contours précis permettent de réduire les pertes de matière par rapport aux blocs rectangulaires entièrement usinés. Cette tendance ne remplacera pas les exigences de performance, mais influencera le choix des fournisseurs lorsque deux produits présentent des caractéristiques d'usinage et de stabilité similaires. Au cours de la période prévisionnelle, les services d'approvisionnement devraient exiger, lors de la qualification des produits, une documentation environnementale, des informations sur le contenu recyclé et une quantification des gains en matière de réduction des déchets.
Les résines époxy haute température se dilatent dans les composites.
On prévoit que les programmes de fabrication de composites favoriseront l'adoption croissante des panneaux époxy haute température, à mesure que les procédés de fabrication des préimprégnés, les tests en autoclave et l'outillage de stratification spécialisé se complexifient. Ces matériaux offrent un coefficient de dilatation thermique réduit, une meilleure stabilité des bords et une durabilité accrue lors d'expositions répétées à des températures élevées, comparativement à la plupart des panneaux polyuréthanes standard. Leur adoption restera toutefois limitée en raison de leur coût plus élevé. Cependant, les utilisateurs reconnaîtront l'intérêt de cet investissement supplémentaire, notamment pour éviter des réparations coûteuses dues à des outillages défectueux.
Opportunités du marché des panneaux d'outillage
Services régionaux de stockage et de découpe sur mesure
L'opportunité d'accroître les parts de marché réside dans l'expansion régionale des stocks de matériaux, des capacités de découpe sur mesure et du support technique. Les clients auront besoin d'utiliser les panneaux dès la validation du design ; tout retard pourrait entraîner une perte de capacité sur les machines CNC ou un retard dans la qualification des outils. Disposer d'un stock de différentes densités, d'adhésifs et de produits de réparation offrira un avantage concurrentiel, particulièrement précieux pour les petits ateliers de composites ne possédant pas une grande expertise en matériaux.
Ingénierie d'application pour les grands outils composites
Les outillages composites de grande taille offrent des opportunités aux fournisseurs capables de proposer une assistance à la conception, des conseils en matière d'adhérence, des techniques d'usinage et des services de réparation, au lieu de se contenter de vendre des panneaux. Les moules pour pales d'éoliennes, les bouchons pour bateaux et les pièces d'aéronefs exigent des performances prévisibles des blocs collés, car toute incompatibilité de la colle ou contrainte interne peut affecter la précision. Les fournisseurs de panneaux d'outillage qui associent leurs produits à des services d'ingénierie peuvent réduire les risques pour l'acheteur et justifier des prix élevés. Cette approche proactive leur permet de mettre en place une équipe de service, de fournir des données d'usinage et de collaborer avec des ateliers d'usinage CNC.
Développements récents
- Juin 2026 : RAMPF Group, Inc. a annoncé au salon international de l’aéronautique de Farnborough des matériaux d’outillage haute performance et une expertise en ingénierie intégrée pour la fabrication de composites aérospatiaux et de défense, mettant l’accent sur la réduction des délais et des coûts pour les programmes de composites avancés.
- Avril 2023 : Joby Aviation, Inc. (NYSE : JOBY), une société développant des avions entièrement électriques pour le transport commercial de passagers, a annoncé aujourd'hui avoir signé un accord à long terme avec Toyota Motor Corporation Inc. (NYSE : TM) pour fournir des composants clés de groupe motopropulseur et d'actionnement pour la production des avions de la société.
Foire aux questions

Nivedita est un expert en recherche versierte mit über 9 Jahren Erfahrung in Marktforschung und Unternehmensberatung. Vous êtes à la recherche d'un gestionnaire de projet dans l'agence IKT de The Insight Partners qui s'occupe et s'occupe des connaissances générales dans le cadre de la lecture et de la formation des syndicats, des spécialistes, des abonnements et des programmes de formation en sous-traitance. Technologiesektoren.
Mit einer nachgewiesenen Erfolgsbilanz bei der Bereitstellung datengestützter Analysen and umsetzbarer Erkenntnisse war Nivedita maßgeblich an mehreren kritischen Projekten beteiligt. Ihre Arbeit umfasst die vollständige Projektabwicklung – vom Verständnis der Kundenziele über die Analyse von Markttrends bis hin zur Ableitung strategischer Empfehlungen. Vous avez participé à des études de formation d'entreprises IKT et à vos études de marché, ainsi qu'à des services de branche pour mes clients.
Nivedita a un MBA en gestion de l'IMS, Dehradun. Pour votre travail chez The Insight Partners, nous avons travaillé ensemble sur MarketsandMarkets et Future Market Insights à Pune, nous avons des positions de recherche approfondies et un fondement solide dans l'analyse des branches et l'élaboration des liens.
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -