
Marché des systèmes de distribution d’air par plancher : taille, part de marché et prévisions 2034
Rapport d'analyse du marché des systèmes de distribution d'air par le sol : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et opportunités de croissance. Couverture : par composant (plénums de soufflage d'air par le sol, diffuseur, unité de commande électronique, bornes de ventilation par le sol) ; application (bureaux, espaces commerciaux, centres de données, salles communautaires et autres lieux de rassemblement publics, expositions et constructions temporaires, autres) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00009151
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 18, 2026


Taille du marché en 2025
292,77 millions de dollars américains
valeur de l'année de base
Prévisions pour 2034
465,87 millions de dollars américains
Prévisions pour 2034
TCAC 2026-2034
5,30 %
taux de croissance
Marché adressable
3 441,64 millions de dollars américains
(2026-2034)
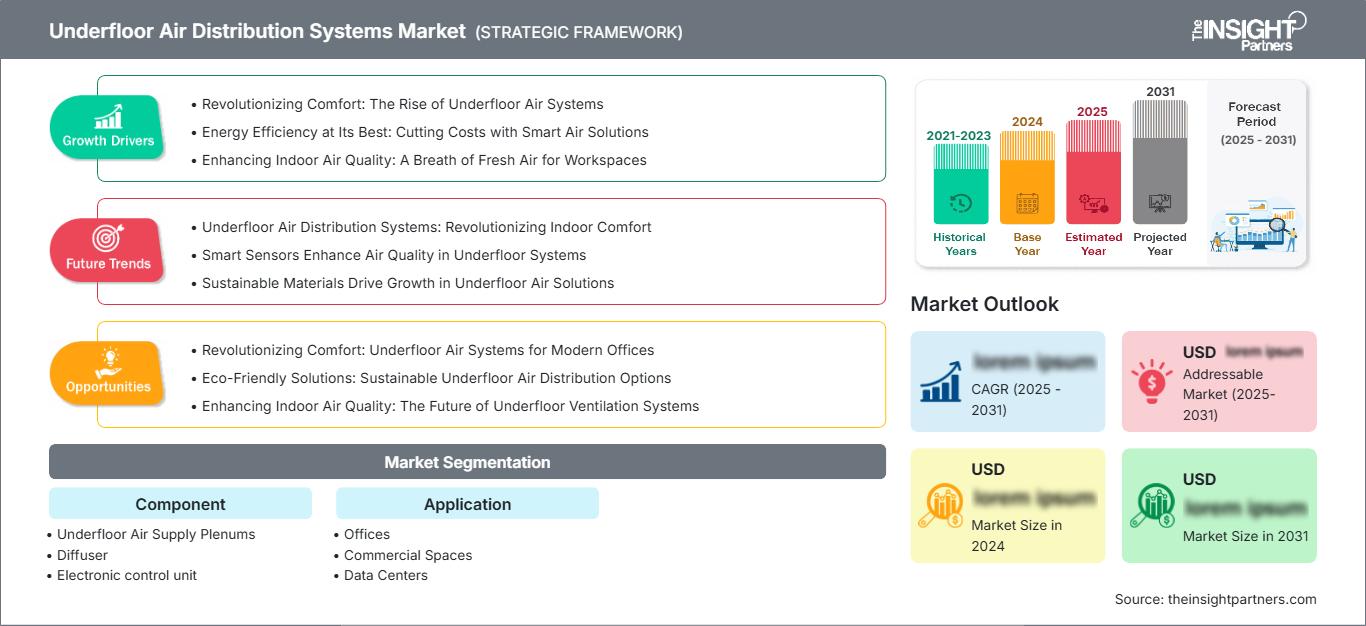
Le marché des systèmes de distribution d'air par le sol devrait passer de 292,77 millions de dollars US en 2025 à 465,87 millions de dollars US d'ici 2034, enregistrant un TCAC de 5,30 % entre 2026 et 2034. Cette croissance est influencée par l'évolution vers une architecture CVC commerciale écoénergétique, la flexibilité des planchers surélevés, la distribution d'air au niveau des occupants et l'utilisation croissante d'aménagements intérieurs modulaires dans les bureaux, les centres de données, les salles communautaires, les expositions et les environnements de construction temporaires.
L'Amérique du Nord demeure un important centre de demande, les rénovations commerciales, les réaménagements de bureaux haut de gamme et les mises à niveau des systèmes de refroidissement des centres de données contribuant à la croissance du marché des systèmes de distribution d'air par le sol. L'adoption régionale devrait progresser à un TCAC moyen entre 2026 et 2034, soutenue par les normes de construction écologique, les priorités en matière de qualité de l'air intérieur et l'utilisation croissante d'aménagements d'étage flexibles dans les entreprises et les institutions.
Analyse et perspectives du marché des systèmes de distribution d'air par le sol
- L'Amérique du Nord détenait une part de marché estimée entre 31 et 34 % en 2025 et devrait connaître une croissance annuelle composée de 5,1 à 5,6 % entre 2026 et 2034, soutenue par les projets de rénovation, la conception flexible des bureaux et la demande de distribution d'air à basse pression.
- Les États-Unis représentaient 72 à 76 % de l'Amérique du Nord en 2025 et devraient connaître une croissance annuelle composée de 5,2 à 5,7 % entre 2026 et 2034, tirée par les bureaux et les centres de données.
- L'Europe représentait une part de 27 à 30 % en 2025 et devrait croître à un TCAC de 4,8 à 5,3 % entre 2026 et 2034, l'Allemagne, le Royaume-Uni et la France étant les principaux moteurs de la demande.
- La région Asie-Pacifique détenait une part de marché de 24 à 27 % en 2025 et devrait connaître une croissance annuelle composée de 5,8 à 6,4 % entre 2026 et 2034, tirée par la Chine, le Japon, l'Inde, la Corée du Sud et l'Australie.
- Segment le plus important : Les bureaux détenaient 38 à 42 % de parts de marché en 2025 et devraient croître à un TCAC de 4,9 à 5,4 % entre 2026 et 2034 grâce à la planification flexible des lieux de travail.
- Segment à forte croissance : Les centres de données détenaient une part de marché de 16 à 19 % en 2025 et devraient croître à un TCAC de 6,2 à 6,8 % entre 2026 et 2034 à mesure que les exigences en matière de gestion thermique s'intensifient.
- Principales entreprises analysées en détail : Advanced Ergonomic Technologies Ltd, Air System Components, Inc., AirFixture, LLC, Carrier Global Corporation, DuctSox Corporation, Johnson Controls International plc, Kingspan Group plc, Longden, Price Industries Limited et TROX USA, Inc.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
La dynamique actuelle du marché indique une transition des systèmes de distribution d'air classiques vers des solutions de climatisation, qui favorisent la stratification thermique, réduisent la pression sur les ventilateurs et facilitent les aménagements intérieurs. La croissance du marché est directement liée au développement des planchers techniques, des diffuseurs, des plénums, des processus de mise en service et de l'automatisation des contrôles par zone grâce aux systèmes de gestion technique du bâtiment.
L'adoption de solutions novatrices devrait se généraliser dans les bâtiments où les coûts d'exploitation, le confort des occupants et la flexibilité intérieure sont des facteurs déterminants dans les choix en matière de CVC. Cette tendance se confirme dans les régions Asie-Pacifique et Moyen-Orient, où la demande croissante d'immobilier commercial, la mise en œuvre de projets de bâtiments intelligents et les investissements dans les centres de données accentuent le besoin de systèmes à faible dépendance aux gaines et dotés de commandes évolutives.
Rapport sur le marché des systèmes de distribution d'air par le sol : étendue
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 292,77 millions de dollars américains |
| Taille du marché d'ici 2034 | 465,87 millions de dollars américains |
| TCAC mondial (2026 - 2034) | 5,30% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des systèmes de distribution d'air par le sol
La croissance du marché des systèmes de distribution d'air par le sol est soutenue par la demande de configurations CVC qui distribuent l'air conditionné au plus près des occupants tout en permettant à l'air chaud et aux polluants de remonter vers les conduits de reprise. Cette tendance s'inscrit dans les aménagements de bureaux modernes, où la rotation des employés et la modularité des postes de travail nécessitent des bouches d'aération flexibles, en remplacement des conduits de plafond fixes.
La dynamique de l'approvisionnement dépend de la production synchronisée des plénums, diffuseurs, terminaux de ventilation, dispositifs de commande électroniques et équipements de plancher technique. La précision de l'installation, l'étanchéité, le positionnement des diffuseurs et la mise en service sont des éléments clés qui influent sur les performances du système ; par conséquent, les fournisseurs possédant des compétences en ingénierie et une expérience en rénovation bénéficient d'un avantage concurrentiel.
L'analyse de marché révèle un paysage concurrentiel relativement concentré, où les fabricants de systèmes de chauffage, ventilation et climatisation (CVC) rivalisent avec ceux des systèmes et composants de ventilation par ultrasons (UFAD) et des planchers techniques. Parmi les principaux acteurs figurent Johnson Controls International plc, Carrier Global Corporation, Price Industries Limited, TROX USA, Inc. et AirFixture, LLC, positionnés sur les marchés du CVC résidentiel et commercial.
Les investissements se concentrent sur l'adoption de diffuseurs intelligents, de plénums à profil réduit, de terminaux de ventilation périphériques et de systèmes de contrôle qui améliorent l'équilibrage et le confort des occupants. Des entreprises telles que Kingspan Group plc, DuctSox Corporation, Air System Components, Inc., Longden et Advanced Ergonomic Technologies Ltd proposent des solutions pour les bureaux, les expositions et les chantiers.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des systèmes de distribution d'air par le sol : Perspectives stratégiques
Perspectives régionales
marché des systèmes de distribution d'air sous plancher en Amérique du Nord
L'Amérique du Nord représentait environ 31 à 34 % du marché des systèmes de distribution d'air par le sol en 2025. La demande est concentrée aux États-Unis et au Canada, où les rénovations de bureaux haut de gamme, les bâtiments institutionnels et les infrastructures numériques à haute densité exigent un meilleur confort thermique et une plus grande adaptabilité des aménagements. Le taux de croissance annuel composé (TCAC) régional est estimé entre 5,1 et 5,6 % pour la période 2026-2034.
L'adoption de ces solutions est favorisée par les certifications de bâtiments durables, la conformité aux normes énergétiques et les stratégies immobilières d'entreprise qui privilégient la circulation d'air à basse pression et la flexibilité des postes de travail. Les exploitants de centres de données évaluent également la ventilation par le sol, où les planchers techniques, la gestion des allées et les stratégies d'évacuation de la chaleur peuvent être intégrés à la conception du refroidissement des installations.
Marché américain des systèmes de distribution d'air sous plancher
Les États-Unis représentaient 72 à 76 % de l'Amérique du Nord en 2025 et devraient afficher un TCAC de 5,2 à 5,7 % entre 2026 et 2034. La demande est la plus forte dans les bureaux, les salles de contrôle, les campus technologiques et les centres de données, où le déplacement des diffuseurs et le contrôle individualisé du flux d'air améliorent l'adaptabilité des installations.
La présence d'entreprises telles que Johnson Controls International plc, Carrier Global Corporation, AirFixture, LLC, Price Industries Limited et TROX USA, Inc. témoigne de la maturité du marché. Les propriétaires d'immeubles comparent de plus en plus les systèmes de ventilation par le bas (UFAD) aux conduits aériens en termes de coût du cycle de vie, de qualité de l'air intérieur, de rapidité de reconfiguration et de performance énergétique dans les bâtiments de grande surface.
Marché européen des systèmes de distribution d'air par le sol
L'Europe détenait une part estimée entre 27 et 30 % en 2025 et devrait connaître une croissance annuelle composée de 4,8 à 5,3 % entre 2026 et 2034. L'Allemagne tire la demande grâce aux bâtiments commerciaux à haute efficacité énergétique, tandis que le Royaume-Uni bénéficie de la rénovation des bureaux et que la France affiche une adoption constante dans les projets institutionnels et à usage mixte.
L'Italie et l'Espagne développent des opportunités dans les secteurs de l'hôtellerie, des équipements publics et des espaces d'exposition qui nécessitent une distribution d'air adaptable. L'accent mis par l'Europe sur la décarbonation des bâtiments, la qualité de l'air intérieur et les espaces de travail flexibles favorise le maintien des spécifications relatives aux systèmes de ventilation à flux pulsé (UFAD), même si des exigences de coordination initiales plus élevées peuvent ralentir leur adoption dans les projets sensibles aux coûts.
Marché des systèmes de distribution d'air sous plancher en Asie-Pacifique
La région Asie-Pacifique représentait une part de 24 à 27 % en 2025 et devrait connaître une croissance annuelle composée de 5,8 à 6,4 % entre 2026 et 2034. La Chine reste le pays leader, soutenue par la construction commerciale et l'expansion des centres de données, tandis que le Japon et la Corée du Sud privilégient les systèmes de construction compacts et efficaces.
L'Inde et l'Australie gagnent du terrain, les campus d'entreprises, les parcs informatiques et les bâtiments institutionnels recherchant un meilleur confort et des aménagements flexibles. Le soutien politique aux bâtiments économes en énergie, la hausse des besoins en climatisation et les investissements dans les infrastructures numériques devraient maintenir la région Asie-Pacifique comme le marché régional offrant les opportunités de croissance les plus rapides.
Marché des systèmes de distribution d'air par le sol au Moyen-Orient et en Afrique
La région Moyen-Orient et Afrique devrait connaître une croissance annuelle composée de 4,6 à 5,1 % entre 2026 et 2034. L’Arabie saoudite et les Émirats arabes unis sont à la pointe de l’adoption de cette technologie grâce à des projets d’infrastructures, d’hôtellerie et de grands développements commerciaux où l’efficacité du refroidissement et la flexibilité intérieure sont essentielles dans des environnements d’exploitation à haute température.
L'Afrique du Sud et le reste de la région MENA affichent une adoption sélective dans les bureaux haut de gamme, les lieux publics et les espaces d'exposition temporaires. La croissance régionale est influencée par les priorités en matière de gestion de l'énergie, le développement immobilier à grande échelle et le besoin de systèmes CVC performants dans des conditions de forte charge énergétique.
Analyse de segmentation
Composant
Le segment des composants devrait connaître une croissance annuelle composée de 5,0 % à 5,5 % entre 2026 et 2034. Le marché des systèmes de distribution d'air par le sol comprend les plénums de soufflage d'air, les diffuseurs, les unités de contrôle électroniques et les terminaux de ventilation par le sol. Cette croissance est portée par les solutions intégrées qui réduisent les risques liés à la coordination sur site et améliorent la constance du flux d'air.
- Les plénums d'alimentation en air sous les planchers constituent le circuit de distribution sous les planchers surélevés et sont d'une importance stratégique car le contrôle des fuites, la hauteur du plancher et la gestion de la pression influencent directement le confort et l'efficacité du système.
- La demande en diffuseurs est modulée en fonction du confort des occupants, de la flexibilité des postes de travail et de la nécessité d'une ventilation à basse vitesse. Les unités réglables permettent d'adapter le flux d'air aux variations d'aménagement et aux besoins thermiques.
- L'adoption des unités de contrôle électroniques est en hausse, car les propriétaires d'immeubles recherchent une surveillance au niveau des zones, une intégration de l'automatisation et des résultats de mise en service plus prévisibles dans les intérieurs commerciaux complexes.
- Les terminaux pour ventilateurs de plancher sont utilisés lorsque les charges périphériques, les zones à haute densité ou l'occupation variable nécessitent un mouvement d'air supplémentaire et un contrôle plus précis du confort local.
Application
Le segment des applications devrait connaître une croissance annuelle composée de 5,4 % à 5,9 % entre 2026 et 2034. Les bureaux demeurent le principal cas d'utilisation, tandis que les centres de données représentent l'application dont la croissance est la plus rapide. Les espaces commerciaux, les salles communautaires, les rassemblements publics, les expositions et les constructions temporaires bénéficient d'une alimentation flexible par le sol, les modifications des conduits de plafond étant coûteuses.
- Les bureaux représentent le principal domaine d'application, car la rotation des postes de travail, les aménagements en espace ouvert et les attentes des occupants en matière de confort favorisent les diffuseurs mobiles et la distribution d'air adaptable au sol.
- Les espaces commerciaux utilisent l'UFAD pour prendre en charge les intérieurs haut de gamme des commerces de détail, des espaces à usage mixte et des institutions, où l'ouverture architecturale et la flexibilité du système CVC doivent coexister.
- Les centres de données prennent de l'importance car les planchers surélevés, l'optimisation du flux d'air et le zonage thermique deviennent essentiels à la fiabilité des serveurs et à l'efficacité du refroidissement.
- Les salles communautaires et autres lieux de rassemblement public nécessitent un confort constant dans les zones à forte fréquentation, ce qui rend la diffusion d'air à basse altitude utile lorsque la chaleur dégagée par la foule varie selon l'événement.
- Les expositions et les constructions temporaires bénéficient d'une distribution d'air modulaire car les configurations changent fréquemment et un déploiement rapide est plus précieux qu'une canalisation fixe en hauteur.
Aperçu des opportunités
|
Application |
Contribution aux recettes |
Journée des tendances |
Étape d'adoption |
|---|---|---|---|
|
Bureaux |
Haut |
Lieux de travail flexibles |
Mature |
|
Espaces commerciaux |
Moyen |
Intérieurs haut de gamme |
Mise à l'échelle |
|
Centres de données |
Moyen |
Zonage thermique |
Mise à l'échelle |
|
Salles communautaires et rassemblements publics |
Faible |
Event Comfort |
Émergent |
|
Expositions et constructions temporaires |
Faible |
Déploiement modulaire |
Émergent |
Analyse des facteurs de croissance et de l'impact du marché des systèmes de distribution d'air par le sol
Demande croissante de systèmes CVC commerciaux écoénergétiques
Les systèmes de chauffage, ventilation et climatisation (CVC) à faible consommation d'énergie, faciles à installer et performants en matière de distribution d'air conditionné sont désormais plébiscités par les propriétaires d'immeubles. La technologie UFAD utilise une alimentation au niveau du sol et la stratification thermique pour climatiser uniquement la zone occupée, et non l'ensemble de la pièce. Ce type de système est parfaitement adapté aux immeubles de bureaux, aux établissements institutionnels et aux bâtiments publics, et permet de réaliser des économies substantielles sur les coûts d'exploitation. Ses avantages seront particulièrement marqués dans les applications présentant de grandes surfaces, des taux d'occupation variables et des objectifs de développement durable.
Croissance des espaces de travail flexibles et des projets de rénovation
Les aménagements intérieurs commerciaux évoluent constamment, notamment en termes de capacité d'accueil, d'espaces de collaboration et d'équipements technologiques. Comparées aux modifications apportées aux conduits de ventilation aériens, les modifications des diffuseurs et terminaux utilisant des systèmes de plancher technique sont plus faciles à mettre en œuvre. L'adoption de ces systèmes se justifie donc par les besoins de flexibilité des propriétaires, des locataires et des gestionnaires d'immeubles. Par ailleurs, la demande de rénovation des immeubles de bureaux anciens, qui nécessitent une meilleure qualité de l'air intérieur, est en hausse.
Refroidissement des centres de données et gestion des charges haute densité
Le système de refroidissement des centres de données doit assurer une gestion optimale des flux d'air autour des serveurs, des équipements réseau et des systèmes de production d'énergie. Les planchers techniques, le confinement des allées et la gestion localisée des flux d'air facilitent la mise en place d'une stratégie de distribution d'air sous le plancher, à condition que le processus soit bien planifié et mis en service. Les composants de cette stratégie permettent de diriger l'air refroidi vers les zones critiques, de réduire le mélange d'air chaud et d'air froid et d'améliorer la fiabilité. Bien que toutes les installations n'adoptent pas la même conception, le développement du edge computing et des salles de données d'entreprise engendre un besoin d'évolutivité des systèmes de refroidissement.
Tendances futures du marché des systèmes de distribution d'air par le sol
Diffuseurs intelligents et optimisation du flux d'air par capteurs
Le marché des systèmes de distribution d'air par le sol s'oriente de plus en plus vers des diffuseurs intelligents, des commandes connectées et un équilibrage basé sur des capteurs. Les équipes de gestion d'installations recherchent des systèmes capables de détecter en temps réel l'occupation, les variations de température et les besoins locaux en flux d'air, plutôt que de se fier uniquement à une mise en service statique. Cette évolution permet d'améliorer le confort de manière constante, de réduire le gaspillage d'énergie et de rendre les systèmes de distribution d'air par le sol plus prévisibles pour les exploitants. Au cours de la période prévisionnelle, l'intégration aux systèmes de gestion technique du bâtiment (GTB) devrait devenir un facteur de différenciation clé, notamment pour les bureaux haut de gamme, les campus universitaires et les immeubles à usage mixte nécessitant un suivi continu des performances.
Systèmes modulaires discrets pour répondre à la demande liée à la rénovation
Les projets de rénovation se heurtent souvent à des contraintes de hauteur sous plafond, aux préoccupations liées aux perturbations pour les occupants et aux difficultés de coordination entre les équipes mécaniques, électriques et d'aménagement intérieur. Selon les prévisions du marché des systèmes de distribution d'air par le sol, les développements futurs devraient privilégier les plénums extra-plats, les terminaux de ventilation modulaires, les commandes compactes et les diffuseurs préfabriqués. Ces systèmes peuvent étendre l'adoption de la distribution d'air par le sol au-delà des nouveaux immeubles de bureaux haut de gamme, pour inclure les bâtiments commerciaux plus anciens et les installations temporaires. Les fournisseurs capables de simplifier l'installation et de réduire les incertitudes liées à la mise en service seront bien positionnés, car les propriétaires d'immeubles recherchent des améliorations de confort sans intervention majeure sur les plafonds ou la structure.
Opportunités du marché des systèmes de distribution d'air par le sol
Programmes de rénovation commerciale sur les marchés de bureaux matures
Dans les marchés matures, les propriétaires d'espaces de bureaux doivent relever le défi d'améliorer le confort, l'efficacité et l'attractivité de leurs locaux sans remplacer intégralement les systèmes mécaniques. Le plancher technique surélevé offre une solution idéale : il permet d'intégrer la distribution d'air, le câblage et offre une grande flexibilité de configuration. Les fournisseurs peuvent ainsi proposer des services d'audit, des solutions de conception et des contrats de maintenance couvrant la mise en service et la maintenance. C'est particulièrement vrai pour les immeubles haut de gamme, où la qualité de l'air intérieur est primordiale pour les locataires et où une meilleure gestion des locations permet de réduire les coûts liés à la rotation des locataires.
Extension des applications dans les centres de données et les installations temporaires
Les centres de données, les expositions et les bâtiments temporaires offrent des opportunités concrètes grâce à l'évolution rapide des infrastructures et aux exigences de contrôle thermique propres à chacun. Les fournisseurs peuvent proposer des kits adaptés à chaque application, comprenant plénums, diffuseurs, systèmes de contrôle et bornes de ventilation, pour des installations reproductibles. Pour les centres de données, l'avantage réside dans une gestion précise des flux d'air et de la densité. Pour les expositions, l'avantage est une installation et un redéploiement rapides. Les fournisseurs qui adaptent leurs offres à ces différents modèles économiques élargiront leurs débouchés tout en étant moins dépendants des constructions de bureaux traditionnelles.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -