
Marché des aérateurs pour traitement de l’eau : taille, part de marché et prévisions 2034
Taille et prévisions du marché des aérateurs pour le traitement de l'eau (2021-2034), part de marché mondiale et régionale, tendances et analyse des opportunités de croissance : par type (aérateurs submersibles, aérateurs de surface) ; utilisateur final (municipalités, industrie, aquaculture) et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale)
- Statut : Données publiées
- Code du rapport : TIPRE00010642
- Catégorie : Fabrication et construction
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 28, 2026


Taille du marché en 2025
1,35 milliard de dollars américains
valeur de l'année de base
Prévisions pour 2034
2,14 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
5,21 %
taux de croissance
Marché adressable
15,80 milliards de dollars américains
(2026-2034)
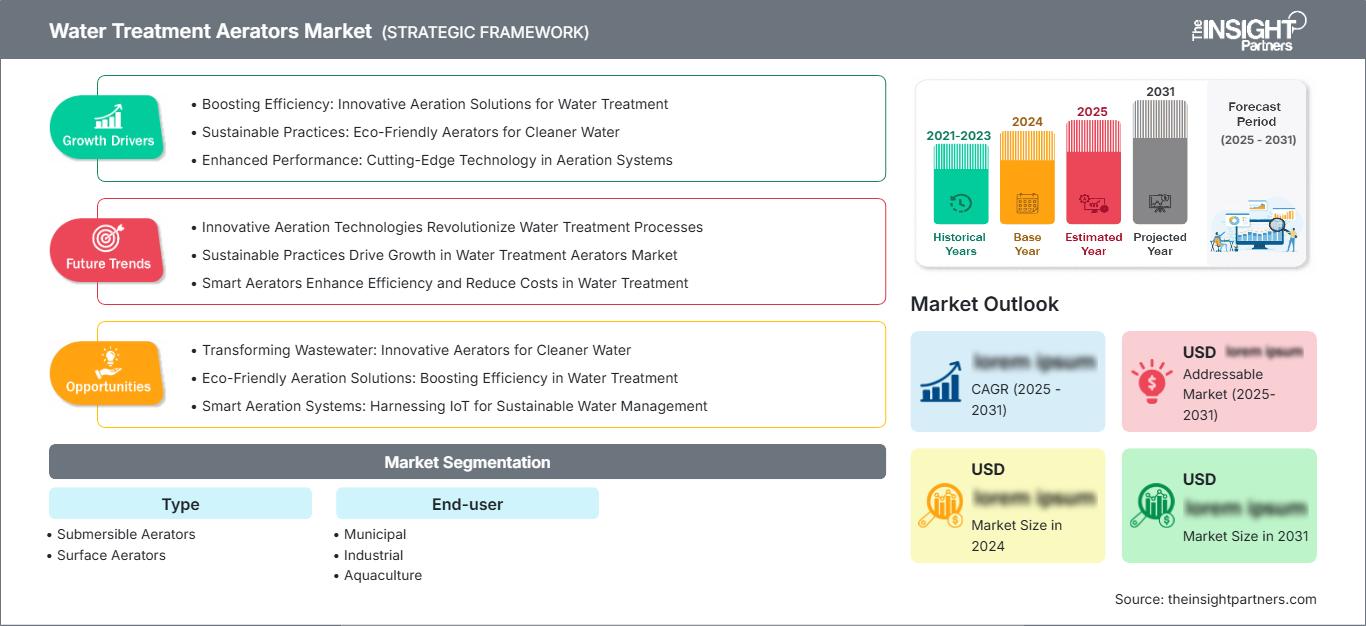
Le marché des aérateurs pour le traitement de l'eau était évalué à 1,35 milliard de dollars américains en 2025 et devrait atteindre 2,14 milliards de dollars américains d'ici 2034, avec un taux de croissance annuel composé (TCAC) de 5,21 % sur la période 2026-2034. Ce marché englobe les équipements mécaniques utilisés pour oxygéner l'eau, optimiser le traitement biologique et maintenir des conditions de mélange homogènes dans les systèmes de traitement des eaux usées et d'aquaculture. La demande est de plus en plus liée à l'augmentation des capacités de traitement, au durcissement des normes de rejet, à l'optimisation énergétique et à la modernisation des infrastructures municipales et industrielles vieillissantes.
L'Amérique du Nord devrait enregistrer un TCAC estimé entre 4,7 % et 5,3 % entre 2026 et 2034, grâce au remplacement des infrastructures de traitement des eaux usées, aux exigences en matière d'élimination des nutriments et à l'importance croissante accordée aux traitements biologiques écoénergétiques. La croissance du marché régional des aérateurs pour le traitement de l'eau est également soutenue par la modernisation des installations municipales, les projets de réutilisation des eaux industrielles et l'adoption accrue du contrôle automatisé de l'oxygène dissous dans les stations d'épuration.
Analyse et perspectives du marché des aérateurs pour le traitement de l'eau
- Amérique du Nord : On estime que l'Amérique du Nord représentera une part de 31 à 35 % en 2025 et devrait croître à un TCAC de 4,7 à 5,3 % entre 2026 et 2034, grâce à la réhabilitation municipale et à la modernisation du traitement industriel.
- États-Unis : Les États-Unis représentent environ 82 à 86 % du marché nord-américain en 2025 et devraient connaître une croissance annuelle composée de 4,8 à 5,4 % entre 2026 et 2034, grâce aux investissements dans le renouvellement des infrastructures et le contrôle des nutriments.
- Europe : On estime que l'Europe détiendra une part de marché de 27 à 31 % en 2025 et connaîtra une croissance annuelle composée de 4,9 à 5,5 % jusqu'en 2034, l'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne étant soutenus par des normes plus strictes en matière d'eaux usées et des objectifs d'efficacité énergétique.
- Asie-Pacifique : La part de l'Asie-Pacifique est estimée entre 25 et 29 % en 2025 et devrait croître à un TCAC de 6,0 à 6,7 % entre 2026 et 2034, sous l'impulsion de la Chine, de l'Inde, du Japon, de la Corée du Sud et de l'Australie, à mesure que les capacités de traitement augmentent.
- Segment le plus important : les aérateurs de surface devraient représenter 58 à 62 % des parts de marché en 2025, avec un TCAC de 4,8 à 5,4 % jusqu’en 2034, reflétant les applications municipales et lagunaires établies.
- Segment à forte croissance : L'aquaculture devrait représenter une part de marché de 18 à 22 % en 2025 et se développer à un TCAC de 6,5 à 7,2 %, soutenue par l'intensification et les exigences en matière de gestion de l'oxygène.
- Principales entreprises analysées en détail : Aeration Industries International, LLC ; Aqua-Aerobic Systems, Inc. ; Fluence Corporation Limited ; Otterbine Barebo, Inc. ; Philadelphia Mixing Solutions, Ltd. ; Rain Bird Corporation ; SUEZ ; Sulzer Ltd ; VaraCorp, LLC ; Xylem Inc.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Le marché des aérateurs pour le traitement de l'eau a évolué, passant d'équipements mécaniquement simples de transfert d'oxygène à des systèmes intégrés combinant aération, mélange hydraulique, contrôle et surveillance des procédés. Toutefois, les aérateurs de surface restent appréciés pour leur durabilité et leur capacité à la fois à mélanger et à transférer l'oxygène ; les modèles submersibles, quant à eux, sont de plus en plus privilégiés en raison de leur faible encombrement, des besoins de modernisation et de la variabilité des paramètres de fonctionnement. Aujourd'hui, le choix d'un équipement repose davantage sur l'efficacité du transfert d'oxygène, la conception du réservoir, la mise en suspension des particules solides, l'accessibilité pour la maintenance, le rendement du moteur et la compatibilité avec le contrôle des procédés que sur le seul transfert d'oxygène.
Les tendances futures incluent les investissements dans des équipements modernisables, l'aération à commande numérique et les systèmes capables de maintenir les performances biologiques malgré les variations de charge hydraulique et de polluants. Les marchés émergents d'Asie du Sud et du Sud-Est, du Moyen-Orient et d'Amérique latine sont prometteurs en raison du développement des infrastructures de collecte et de traitement des eaux usées municipales. La pression réglementaire exercée sur les rejets de nutriments et la réutilisation de l'eau renforce la rentabilité d'une aération efficace, tandis que le coût de l'électricité incite les services publics à privilégier les équipements capables de fonctionner sur une large plage de charges, selon le rapport sur le marché des aérateurs pour le traitement de l'eau .
Rapport sur le marché des aérateurs pour le traitement de l'eau : portée
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 1,35 milliard de dollars américains |
| Taille du marché d'ici 2034 | 2,14 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 5,21% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des aérateurs pour le traitement de l'eau
La demande est fortement liée au traitement biologique des eaux usées, car un apport adéquat d'oxygène et un brassage optimal sont essentiels à la dégradation microbienne des matières organiques et des nutriments. Les services publics municipaux représentent un important pouvoir d'achat, les aérateurs étant utilisés dans les procédés à boues activées, les lagunes, les bassins d'oxydation et autres procédés similaires. Une demande supplémentaire provient des utilisateurs industriels, dont les exigences spécifiques en matière de caractéristiques des eaux usées nécessitent une solution sur mesure pour le transfert d'oxygène et le brassage.
La chaîne de valeur comprend les fabricants d'équipements, les fournisseurs de moteurs, les systèmes de contrôle, les intégrateurs de systèmes, les bureaux d'études, les fournisseurs d'énergie, les utilisateurs industriels et les producteurs aquacoles. L'offre dépend du prix de l'acier inoxydable et des autres matériaux d'ingénierie, du coût des moteurs, des composants électriques et des spécificités de fabrication. Les fournisseurs d'équipements misent de plus en plus sur la performance tout au long du cycle de vie plutôt que sur le prix initial. L'assistance à l'installation, l'intégration des systèmes de contrôle, les contrats de service et la possibilité de modernisation deviennent ainsi des critères d'achat importants, comme le soulignent les prévisions du marché des aérateurs pour le traitement de l'eau .
La concurrence au sein du secteur se joue entre les acteurs mondiaux des technologies de l'eau et les entreprises produisant des systèmes d'aération. Xylem Inc. propose des solutions intégrant les technologies d'aération, les pompes, les procédés biologiques, le contrôle et la maintenance ; SUEZ, quant à elle, offre des solutions d'optimisation des procédés d'aération et d'optimisation globale des performances des installations. Aqua-Aerobic Systems, Inc. est un acteur majeur de l'aération de surface et des procédés biologiques, tandis qu'Aeration Industries International, LLC et Otterbine Barebo, Inc. sont spécialisées dans l'aération mécanique.
Le positionnement des entreprises repose de plus en plus sur la performance énergétique, l'ingénierie des applications spécifiques et l'intégration des aérateurs dans les processus de traitement automatisés. Philadelphia Mixing Solutions, Ltd., Sulzer Ltd, VaraCorp, LLC et Rain Bird Corporation proposent des services spécialisés de mélange, de pompage, d'aération ou de gestion de l'eau à divers clients. Les investissements sont généralement orientés vers des moteurs performants, la vitesse variable, une conception hydraulique optimisée, la télécommande et la modularité.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des aérateurs pour le traitement de l'eau : Perspectives stratégiques
Perspectives régionales
marché des aérateurs de traitement de l'eau en Amérique du Nord
On estime que l'Amérique du Nord détiendra entre 31 et 35 % du marché mondial des aérateurs pour le traitement de l'eau en 2025, avec un taux de croissance annuel composé (TCAC) projeté de 4,7 à 5,3 % jusqu'en 2034. Ce marché est alimenté par des installations d'aération plus anciennes, des normes plus strictes en matière de nutriments, le recyclage de l'eau par les industries et des initiatives municipales visant à réduire la consommation d'énergie. Les nouveaux projets d'installation font généralement appel à des technologies d'aération intégrables au système de bassin existant ainsi qu'à l'infrastructure électrique.
La majeure partie de la demande régionale provient des États-Unis, bien que le Canada y contribue également grâce à ses investissements municipaux et à ses installations de gestion des eaux industrielles. Les services publics envisagent désormais fréquemment l'utilisation de l'aération combinée à des sondes à oxygène dissous, des variateurs de vitesse et des systèmes de contrôle des procédés. Cette solution s'avère particulièrement intéressante lorsqu'il est nécessaire d'accroître l'efficacité ou la capacité sans construire de nouveaux bassins.
Marché américain des aérateurs pour le traitement de l'eau
Les États-Unis représentent environ 82 à 86 % du marché nord-américain des aérateurs pour le traitement de l'eau en 2025 et devraient connaître une croissance annuelle composée de 4,8 à 5,4 % entre 2026 et 2034. Les exigences fédérales et étatiques en matière de traitement des eaux usées, le vieillissement des infrastructures municipales, l'expansion industrielle et les initiatives de réutilisation de l'eau favorisent le remplacement des équipements et l'augmentation des capacités. Les grandes entreprises de services publics accordent une importance croissante aux coûts énergétiques du cycle de vie lorsqu'elles évaluent les projets d'aération.
Xylem Inc., Aqua-Aerobic Systems, Inc., SUEZ, Aeration Industries International, LLC et d'autres fournisseurs assurent l'application et le service de leurs solutions sur l'ensemble du territoire. La demande couvre les installations à boues activées, les lagunes, les systèmes de traitement industriel et les installations décentralisées. Le contrôle automatisé de l'oxygène et les équipements conçus pour une maintenance simplifiée suscitent un intérêt croissant, car les opérateurs doivent gérer les contraintes de main-d'œuvre tout en garantissant la conformité des rejets et la stabilité des procédés.
Marché européen des aérateurs pour le traitement de l'eau
On estime que l'Europe représentera 27 à 31 % du marché des aérateurs pour le traitement de l'eau en 2025 et devrait connaître une croissance annuelle composée de 4,9 à 5,5 % jusqu'en 2034. L'Allemagne est en tête de la demande régionale, suivie du Royaume-Uni, de la France, de l'Italie et de l'Espagne, où la modernisation des eaux usées et la gestion de l'énergie sont de plus en plus liées à la politique environnementale.
Le Royaume-Uni privilégie l'efficacité et la résilience de ses infrastructures de traitement des eaux usées vieillissantes, ce qui ouvre la voie à la modernisation des systèmes d'aération et à l'amélioration des systèmes de contrôle. L'Allemagne bénéficie d'infrastructures de traitement des eaux usées bien établies et de pratiques avancées d'élimination des nutriments. La France s'appuie sur des initiatives municipales de modernisation et de réutilisation des eaux usées, tandis que l'Italie et l'Espagne investissent dans les capacités de traitement et les mesures d'économie d'eau face au stress hydrique régional.
Marché des aérateurs pour le traitement de l'eau en Asie-Pacifique
La région Asie-Pacifique devrait représenter entre 25 et 29 % du marché des aérateurs pour le traitement de l'eau en 2025 et connaître une croissance annuelle composée de 6,0 à 6,7 % jusqu'en 2034. La Chine domine la demande régionale, suivie du Japon, de la Corée du Sud, de l'Inde et de l'Australie. L'industrialisation, l'expansion urbaine, la réutilisation des eaux usées et les politiques environnementales renforcent les besoins d'investissement.
La Chine et l'Inde offrent les plus grandes perspectives de croissance, grâce à l'augmentation constante des capacités de traitement municipales et industrielles. Le Japon et la Corée du Sud privilégient un traitement performant et écoénergétique, tandis que l'Australie associe la gestion des eaux usées à une planification face à la rareté de l'eau. Les pôles industriels et la production aquacole alimentent également la demande en systèmes d'aération compacts et fiables.
Marché des aérateurs pour le traitement de l'eau au Moyen-Orient et en Afrique
Le marché des aérateurs pour le traitement de l'eau au Moyen-Orient et en Afrique devrait connaître une croissance annuelle composée de 5,2 % à 5,9 % entre 2026 et 2034. L'Arabie saoudite, suivie des Émirats arabes unis et de l'Afrique du Sud, offre les plus grandes opportunités régionales. La rareté de l'eau, la réutilisation des eaux usées, le développement des infrastructures urbaines et la diversification industrielle sont autant de facteurs qui soutiennent les investissements dans le traitement de l'eau.
L’Arabie saoudite et les Émirats arabes unis privilégient la réutilisation de l’eau et son traitement avancé dans le cadre de stratégies plus larges d’utilisation efficace des ressources. L’Afrique du Sud a besoin d’infrastructures de traitement municipales et industrielles fiables, tandis que le reste du Moyen-Orient et de l’Afrique offre des opportunités grâce aux nouveaux développements urbains, à l’exploitation minière, à la production alimentaire et aux systèmes décentralisés. L’efficacité énergétique demeure essentielle, car l’aération peut représenter un coût d’exploitation important.
Analyse de segmentation
Taper
La segmentation par type reflète les différents besoins en transfert d'oxygène et en mélange des bassins de traitement. Les aérateurs submersibles conviennent aux installations nécessitant un transfert d'oxygène immergé, des configurations compactes et une grande flexibilité de modernisation, tandis que les aérateurs de surface restent largement utilisés lorsque le mélange hydraulique, l'accessibilité et un fonctionnement mécanique éprouvé sont prioritaires. Ce segment devrait connaître une croissance annuelle composée (TCAC) de 5,0 à 5,6 % entre 2026 et 2034, les opérateurs devant trouver un équilibre entre efficacité, maintenance et contraintes d'investissement, conformément aux principales tendances du marché des aérateurs pour le traitement de l'eau .
- Aérateurs submersibles : Ces systèmes prennent en charge les applications nécessitant un transfert et un mélange localisés d’oxygène, en particulier lorsque la configuration du bassin, la profondeur ou les limitations de modernisation rendent les équipements de surface conventionnels moins pratiques pour les opérateurs.
- Aérateurs de surface : Les équipements de surface restent d’une importance stratégique pour les lagunes municipales, les bassins d’oxydation et les systèmes de traitement des eaux usées industrielles, car ils combinent le transfert et le mélange d’oxygène avec une installation et une maintenance accessibles.
Utilisateur final
La demande des utilisateurs finaux varie selon les objectifs de traitement, les caractéristiques d'écoulement, les exigences réglementaires et la rentabilité. Les installations municipales constituent une clientèle importante et régulière, car les systèmes de collecte des eaux usées nécessitent un traitement biologique continu. Les clients industriels exigent des solutions adaptées à leurs applications pour gérer la variabilité de la composition des eaux usées, tandis que les aquaculteurs privilégient la gestion de l'oxygène dissous et un mélange fiable. Ce segment devrait connaître une croissance annuelle composée (TCAC) de 5,3 % à 5,9 % entre 2026 et 2034.
- Secteur municipal : Les opérateurs municipaux privilégient un traitement fiable, la conformité réglementaire, la gestion de l’énergie et la compatibilité avec les installations de rénovation, créant ainsi une demande constante d’aérateurs intégrés aux systèmes de traitement biologique et de contrôle des plantes.
- Secteur industriel : Les utilisateurs industriels ont besoin d’équipements adaptés à la chimie des eaux usées, à la charge en solides, à la température et aux cycles de production, ce qui fait de l’ingénierie d’application et de la flexibilité d’exploitation des considérations d’achat importantes.
- Aquaculture : Les aquaculteurs ont besoin d'un approvisionnement et d'une circulation d'oxygène fiables pour maintenir la santé des stocks et la densité de production, ce qui encourage l'adoption d'une aération efficace dans les bassins et de systèmes de recirculation intensifs.
Aperçu des opportunités
|
Utilisateur final |
Contribution aux revenus (élevée/moyenne/faible) |
Étiquette tendance (2 mots maximum) |
Stade d'adoption (Émergent/En expansion/Mature) |
|
Municipal |
Haut |
Contrôle des nutriments |
Mature |
|
Industriel |
Haut |
Réutilisation de l'eau |
Mise à l'échelle |
|
Aquaculture |
Moyen |
Gestion de l'oxygène |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des aérateurs pour le traitement de l'eau
Exigences croissantes en matière d'optimisation énergétique
L'électricité représente un coût important pour le traitement biologique des eaux usées, ce qui rend l'efficacité du transfert d'oxygène cruciale. Le choix d'un système d'aération doit prendre en compte cette efficacité, le rendement du moteur, la variation de vitesse et l'adaptabilité aux fluctuations de la demande biologique en oxygène. SUEZ souligne que l'aération peut représenter une part significative de la consommation électrique des stations d'épuration et que ses solutions numériques démontrent comment le pilotage des procédés permet de réduire l'aération sans compromettre le traitement. L'acquisition d'un tel système dépasse ainsi le simple achat d'équipements : il s'agit d'un investissement dans une solution performante. Les fournisseurs qui intègrent l'aération mécanique à des capteurs et au pilotage des procédés peuvent tirer profit de ces projets à forte valeur ajoutée, notamment dans les stations d'épuration municipales établies.
Exigences plus strictes en matière de nutriments et de qualité des effluents
Des critères plus stricts concernant l'azote, le phosphore, les contaminants organiques et la réutilisation de l'eau imposent des exigences accrues aux technologies de traitement biologique. Les équipements d'aération doivent garantir des niveaux d'oxygène dissous stables tout en favorisant l'activité microbienne, même en conditions de charge variables. Ceci devrait privilégier les technologies capables d'oxygéner efficacement, de maintenir les matières en suspension en douceur et de fonctionner en phases aérobie et anoxique. L'évolution de la réglementation en Europe revêt une importance particulière, compte tenu de la nécessité d'améliorer l'efficacité des traitements et le bilan énergétique des installations. Des besoins similaires se développent en Amérique du Nord et en Asie-Pacifique. Pour les fabricants, la complexité de la réglementation représente une opportunité de se démarquer par leur expertise des procédés et des applications, plutôt que par leur seul prix.
Développement de la réutilisation des eaux usées et du traitement décentralisé
Les pénuries d'eau et les impératifs de sécurité hydrique industrielle incitent à un traitement plus proche du lieu de consommation. Le traitement en vue de la réutilisation exige un processus biologique constant, car les variations de la qualité des effluents peuvent impacter les étapes suivantes, telles que la filtration, la désinfection ou le traitement membranaire. Les technologies modulaires d'aération peuvent faciliter le traitement décentralisé, car les contraintes d'espace, les problèmes d'organisation ou l'augmentation progressive des capacités limitent l'expansion des installations conventionnelles. Les stations d'épuration se généralisent dans les entreprises industrielles, permettant ainsi le recyclage de l'eau dans les processus industriels. Cette tendance au traitement circulaire des eaux industrielles, observée par Fluence, inclut des systèmes modulaires basés sur la technologie MABR (réacteur à biofilm aéré par membrane). Son impact sur le marché se traduit par une clientèle plus large, comprenant les installations industrielles, les sites isolés, les complexes touristiques et les entreprises aquacoles.
Tendances futures du marché des aérateurs pour le traitement de l'eau
Optimisation du processus d'aération par l'IA
À mesure que nous progressons dans le développement de l'aération, l'intégration entre les équipements mécaniques et l'intelligence des procédés en continu se renforcera. Des capteurs pourraient surveiller les niveaux d'oxygène dissous, d'ammoniac, le potentiel d'oxydoréduction, le débit et d'autres indicateurs. Ces informations seraient transmises à une plateforme de contrôle permettant d'ajuster l'aération en temps réel en fonction des besoins biologiques. Au lieu de faire fonctionner les équipements à des débits fixes, nous pourrions adapter l'apport d'oxygène à la demande du procédé. Cette technologie nous permettrait non seulement de réaliser des économies d'énergie, mais aussi de préserver la qualité des eaux usées malgré les variations de charge hydraulique et organique.
Aération hybride pour des conditions de traitement variables
Les futures stations d'épuration combineront probablement des technologies d'oxygénation de surface, immergée, diffuse et spécifiques au procédé, en fonction de la géométrie du bassin et des exigences de traitement. Les configurations hybrides peuvent assurer une efficacité de transfert d'oxygène élevée lors des pics de demande biologique, tout en préservant la qualité du mélange pendant les périodes de faible charge. Cette flexibilité est particulièrement pertinente pour les installations municipales confrontées à des débits saisonniers et les sites industriels soumis à des cycles de production variables. L'aquaculture peut également tirer profit de la combinaison de la circulation de surface et d'une oxygénation plus profonde lorsque la stratification limite la distribution de l'oxygène. La conception des équipements privilégiera de plus en plus la capacité de modulation, les configurations de moteurs modulaires, la résistance à la corrosion et la simplification de la maintenance. Les fournisseurs capables de concevoir des systèmes d'aération complets plutôt que des unités individuelles seront mieux placés pour répondre aux besoins des projets complexes. Cette tendance favorise l'ingénierie des systèmes à plus forte valeur ajoutée et les opportunités de services tout au long du cycle de vie.
Opportunités du marché des aérateurs pour le traitement de l'eau
Programmes de modernisation des infrastructures de soins pour personnes âgées
Il existe une opportunité considérable de moderniser les bassins de traitement existants sans entreprendre de grands travaux de génie civil. De nombreuses stations d'épuration exploitent des équipements installés il y a plusieurs décennies, ce qui permet de remplacer les moteurs inefficaces, d'améliorer les performances hydrauliques, d'introduire des variateurs de vitesse et d'intégrer des systèmes de surveillance modernes. Les projets de rénovation sont intéressants car ils préservent les bassins existants tout en améliorant la rentabilité et la fiabilité du traitement. Les fournisseurs peuvent développer des solutions de modernisation standardisées comprenant des aérateurs, des variateurs, des panneaux de commande, des capteurs, une assistance à l'installation et la mise en service. Les bureaux d'études et les stations d'épuration peuvent également opter pour des stratégies de remplacement progressif afin de minimiser les temps d'arrêt. L'opportunité commerciale dépasse le simple cadre de la vente d'équipements, car les contrats de service, les diagnostics, les pièces détachées et l'optimisation des performances génèrent des revenus récurrents. Les fournisseurs disposant d'une large base installée bénéficient d'un avantage concurrentiel, car les relations existantes peuvent accélérer les décisions de modernisation.
Projets de circulation de l'eau pour l'industrie et l'aquaculture
La réutilisation des eaux industrielles et l'aquaculture intensive offrent des opportunités pour des solutions d'aération spécialisées, conçues pour une gestion de l'eau en circuit fermé. Les industries agroalimentaires, manufacturières, chimiques et autres cherchent de plus en plus à réduire leurs prélèvements d'eau douce et leurs rejets d'eaux usées en traitant l'eau à proximité de leurs sites de production. L'aération peut devenir un élément clé lorsque le traitement biologique précède la filtration, la désinfection ou les procédés membranaires. De même, les aquaculteurs ont besoin d'une oxygénation fiable à mesure que les densités d'élevage augmentent et que la circulation de l'eau est mieux maîtrisée. Les fournisseurs peuvent cibler ces applications avec des systèmes modulaires, la télésurveillance, la redondance et des contrats de service adaptés à la continuité d'exploitation. Des partenariats avec des bureaux d'études, des intégrateurs de systèmes aquacoles et des spécialistes de l'eau industrielle pourraient étendre la distribution sans nécessiter d'importantes forces de vente directe. Les meilleures opportunités associeront performance des procédés et résultats mesurables en matière d'eau et d'énergie.
Foire aux questions

Nivedita est un expert en recherche versierte mit über 9 Jahren Erfahrung in Marktforschung und Unternehmensberatung. Vous êtes à la recherche d'un gestionnaire de projet dans l'agence IKT de The Insight Partners qui s'occupe et s'occupe des connaissances générales dans le cadre de la lecture et de la formation des syndicats, des spécialistes, des abonnements et des programmes de formation en sous-traitance. Technologiesektoren.
Mit einer nachgewiesenen Erfolgsbilanz bei der Bereitstellung datengestützter Analysen and umsetzbarer Erkenntnisse war Nivedita maßgeblich an mehreren kritischen Projekten beteiligt. Ihre Arbeit umfasst die vollständige Projektabwicklung – vom Verständnis der Kundenziele über die Analyse von Markttrends bis hin zur Ableitung strategischer Empfehlungen. Vous avez participé à des études de formation d'entreprises IKT et à vos études de marché, ainsi qu'à des services de branche pour mes clients.
Nivedita a un MBA en gestion de l'IMS, Dehradun. Pour votre travail chez The Insight Partners, nous avons travaillé ensemble sur MarketsandMarkets et Future Market Insights à Pune, nous avons des positions de recherche approfondies et un fondement solide dans l'analyse des branches et l'élaboration des liens.
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -