
Marché des circulateurs à guide d’ondes : taille, part de marché et prévisions 2034
Rapport d'analyse du marché des circulateurs à guide d'ondes : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et opportunités de croissance. Couverture : par type (inférieur à 5 GHz, 5-10 GHz, 10-15 GHz, 15-20 GHz, supérieur à 20 GHz) ; application (civile, militaire, aérospatiale, autres) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPTE100001298
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 28, 2026


Taille du marché en 2025
133,45 millions de dollars américains
valeur de l'année de base
Prévisions pour 2034
267,17 millions de dollars américains
Prévisions pour 2034
TCAC 2026-2034
8,02 %
taux de croissance
Marché adressable
1 801,62 millions de dollars américains
(2026-2034)
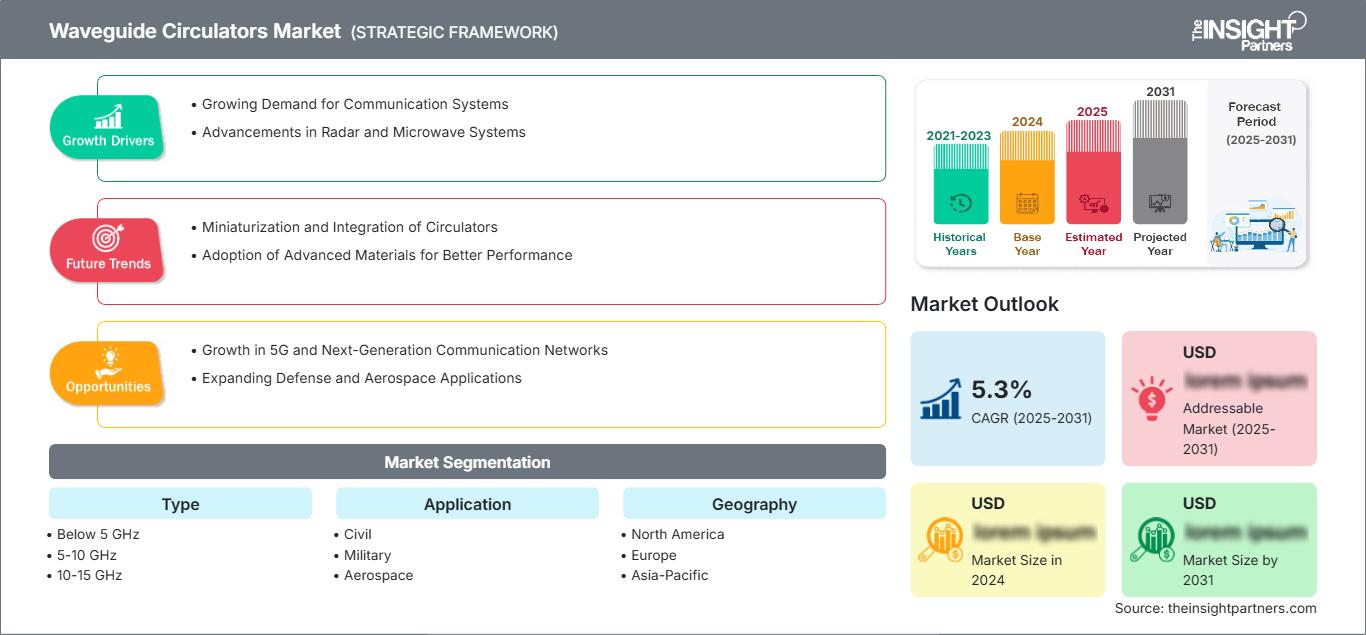
Le marché des circulateurs à guide d'ondes devrait passer de 133,45 millions de dollars US en 2025 à 267,17 millions de dollars US d'ici 2034, enregistrant un TCAC de 8,02 % entre 2026 et 2034. Cette demande est soutenue par un déploiement accru de composants de routage de signaux micro-ondes dans les radars, les communications par satellite, les charges utiles aérospatiales, les liaisons de télécommunications et les systèmes de test haute fréquence, où l'isolation, la gestion de la puissance et le contrôle des pertes d'insertion restent essentiels à la fiabilité du système.
L'Amérique du Nord demeure un important moteur de croissance pour le marché des circulateurs à guide d'ondes, grâce à la modernisation des radars de défense, aux infrastructures terrestres satellitaires et à la production nationale de composants micro-ondes. La demande régionale devrait progresser à un taux de croissance annuel composé (TCAC) élevé jusqu'en 2034, les systèmes électroniques militaires, les plateformes aérospatiales et les systèmes de communication sécurisés nécessitant des circulateurs compacts et adaptés à des fréquences spécifiques, dans les bandes de fréquences allant de moins de 5 GHz à plus de 20 GHz.
Analyse et perspectives du marché des circulateurs à guide d'ondes
- Amérique du Nord : La région devrait représenter une part de 34 à 38 % en 2025 et devrait croître à un TCAC de 7,6 à 8,4 % entre 2026 et 2034, grâce aux programmes de radars, de satellites et d'électronique de défense.
- États-Unis : Les États-Unis devraient représenter 72 à 78 % de l'Amérique du Nord en 2025, grâce notamment aux entreprises aérospatiales, aux fournisseurs de composants RF et à la demande en communications militaires.
- Europe : L'Europe devrait détenir une part de marché de 22 à 26 % en 2025 et connaître une croissance annuelle composée de 7,0 à 7,8 %, tirée par le Royaume-Uni, l'Allemagne, la France, l'Italie et l'Espagne.
- Asie-Pacifique : La région Asie-Pacifique devrait représenter une part de marché de 26 à 30 % en 2025 et connaître une croissance annuelle composée de 8,5 à 9,4 %, tirée par la Chine, le Japon, la Corée du Sud, l'Inde et l'Australie.
- Segment le plus important : les applications militaires devraient représenter entre 38 et 42 % des parts de marché en 2025 et connaître une croissance annuelle composée de 7,7 à 8,5 % grâce aux programmes de radar et de guerre électronique.
- Segment à forte croissance : Les applications aérospatiales devraient représenter une part de marché de 20 à 24 % en 2025 et croître à un TCAC de 8,8 à 9,6 %, grâce aux améliorations apportées aux charges utiles des satellites et à l'avionique.
- Principales sociétés analysées en détail : Corry Micronics Inc., Ducommun Incorporated, ETG Canada Inc., M2 Global Technology Ltd., Microwave Communications Laboratories Inc., Raditek Inc., Renaissance Electronics & Communications LLC, Richardson Electronics Ltd., ERAVANT et UTE Microwave Inc.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
L'évolution technologique du marché des circulateurs à guide d'ondes s'est orientée des composants d'isolation standard vers des dispositifs haute puissance optimisés en fréquence pour les systèmes micro-ondes critiques. Les fabricants perfectionnent le choix des matériaux en ferrite, la dissipation thermique et la géométrie des guides d'ondes afin de garantir un fonctionnement sur les bandes de fréquences 5-10 GHz, 10-15 GHz, 15-20 GHz et supérieures à 20 GHz. La dynamique de production évolue également, les clients exigeant des délais de livraison plus courts, des assemblages personnalisés et un meilleur accompagnement en matière de qualification pour les applications de défense, de satellites et d'aérospatiale.
La croissance future sera déterminée par l'émergence de nouvelles zones géographiques, les investissements dans les communications par satellite et l'adoption accrue des architectures radar à balayage électronique. Le rapport sur le marché des circulateurs à guide d'ondes souligne que les perspectives de croissance sont également liées à des stratégies d'approvisionnement robustes, les clients privilégiant de plus en plus les fournisseurs capables d'assurer un usinage de précision, des tests RF, une documentation complète et un support technique adapté aux applications spécifiques. Les facteurs réglementaires et d'approvisionnement favorables dans les programmes de défense et spatiaux devraient maintenir une demande stable dans les économies avancées et sur certains marchés de la région Asie-Pacifique.
Portée du rapport sur le marché des circulateurs à guide d'ondes
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 133,45 millions de dollars américains |
| Taille du marché d'ici 2034 | 267,17 millions de dollars américains |
| TCAC mondial (2026 - 2034) | 8,02% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des circulateurs à guide d'ondes
La demande sur le marché des circulateurs à guide d'ondes est étroitement liée aux systèmes nécessitant une direction de signal contrôlée, une protection de l'émetteur et une isolation du récepteur. Les plateformes radar, de communication par satellite, de liaison micro-ondes et d'équipements de test utilisent des circulateurs pour réduire la puissance réfléchie et préserver l'intégrité du signal. La chaîne de valeur comprend les fournisseurs de ferrite, les entreprises d'usinage de précision, les spécialistes de la conception RF, les fabricants de composants, les intégrateurs de systèmes et les clients des secteurs de la défense et de l'aérospatiale.
L'offre de circulateurs à guide d'ondes reste spécialisée car elle exige des tolérances mécaniques strictes, une expertise en polarisation magnétique et des performances validées dans diverses conditions de température, de vibrations et de puissance. Les prévisions du marché des circulateurs à guide d'ondes indiquent que les fournisseurs proposant des solutions sur mesure sont mieux positionnés que ceux qui ne proposent que des produits sur catalogue, notamment lorsque les clients exigent une faible perte d'insertion, une isolation élevée et une optimisation de la bande de fréquence.
Le marché se compose de fournisseurs spécialisés en micro-ondes ainsi que de fabricants d'équipements électroniques diversifiés. Corry Micronics Inc., M2 Global Technology Ltd., Microwave Communications Laboratories Inc., Raditek Inc., ERAVANT et UTE Microwave Inc. se disputent l'ingénierie RF sur mesure, tandis que Ducommun Incorporated et Richardson Electronics Ltd. offrent des services dans les secteurs de l'aérospatiale et de la fabrication électronique. La concurrence est renforcée par la présence d'ETG Canada Inc. et de Renaissance Electronics & Communications LLC sur le marché des systèmes micro-ondes dédiés à des missions spécifiques.
Les acteurs du marché devront s'appuyer sur une couverture de fréquence étendue, un support technique rapide, des systèmes de qualité performants et des relations clients solides pour les secteurs de la défense et de l'aérospatiale. Les investissements se concentreront sur les produits fonctionnant au-delà de 20 GHz, ainsi que sur les composants RF spatiaux et les assemblages robustes haute puissance. Les entreprises proposant à la fois une gamme de produits étendue et des solutions de personnalisation tireront profit de la volonté des clients d'accélérer la mise sur le marché.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des circulateurs à guide d'ondes : Perspectives stratégiques
Perspectives régionales
marché des circulateurs à guide d'ondes en Amérique du Nord
L’Amérique du Nord devrait conserver une part de marché de 34 à 38 % pour les circulateurs à guide d’ondes en 2025, grâce à la modernisation de la défense, aux systèmes au sol pour satellites, à l’électronique aérospatiale et à la fabrication de composants RF spécialisés. La région devrait connaître une croissance annuelle composée (TCAC) de 7,6 % à 8,4 % entre 2026 et 2034, les améliorations apportées aux radars, les communications sécurisées et la gestion du spectre électromagnétique demeurant des priorités de financement.
Les fournisseurs et les entreprises de défense américains alimentent un vaste écosystème de composants haute fréquence. La demande se concentre dans les domaines des radars militaires, des communications par satellite, des charges utiles aérospatiales et des laboratoires d'essais, où les normes de qualification et la fiabilité de l'approvisionnement sont essentielles. Le Canada contribue par l'intermédiaire de ses spécialistes en ingénierie micro-ondes et pour certaines applications aérospatiales, tandis que le Mexique demeure plus important dans l'assemblage électronique et le soutien de la chaîne d'approvisionnement régionale.
Marché américain des circulateurs à guide d'ondes
Les États-Unis devraient représenter entre 72 et 78 % de la demande nord-américaine en 2025 et connaître une croissance annuelle composée de 7,8 à 8,6 % jusqu'en 2034. Cette demande est soutenue par l'acquisition de radars militaires, de terminaux de communication par satellite, de systèmes de guerre électronique et par la fabrication de produits aérospatiaux. Les fournisseurs nationaux sont par ailleurs privilégiés en raison de la demande en matière de traçabilité, d'expertise en matière de contrôle des exportations et de délais de retour d'information technique plus courts.
Plusieurs entreprises, telles que Corry Micronics Inc., Ducommun Incorporated, M2 Global Technology Ltd., Microwave Communications Laboratories Inc., Raditek Inc., Renaissance Electronics & Communications LLC, ERAVANT et UTE Microwave Inc., proposent des solutions sur mesure ou standard. Les terminaisons de guides d'ondes trouvent de nouvelles applications, notamment pour les bandes X et Ku, ainsi que pour les produits à haute fréquence offrant une isolation fiable.
Marché européen des circulateurs à guide d'ondes
L'Europe devrait représenter entre 22 et 26 % du marché en 2025 et progresser à un taux de croissance annuel composé (TCAC) de 7,0 à 7,8 % entre 2026 et 2034. Le Royaume-Uni est le principal moteur de la demande grâce à l'électronique de défense, aux charges utiles satellitaires et aux infrastructures de recherche. L'Allemagne suit avec les applications industrielles micro-ondes, l'aérospatiale et les tests, tandis que la France bénéficie des programmes spatiaux, de communication de défense et d'avionique.
L'Italie et l'Espagne contribuent à l'économie mondiale par le biais de leurs chaînes d'approvisionnement aérospatiales, de leurs radars navals et de leurs projets de segments sol satellitaires. La demande européenne se caractérise par des exigences élevées en matière de qualification, des cycles de programme longs et une préférence pour des fournisseurs stables capables de prendre en charge la documentation, les tests et la continuité des systèmes existants. La croissance régionale demeure modérée par rapport à la région Asie-Pacifique, mais reste soutenue car les programmes de défense et spatiaux nécessitent des composants micro-ondes de haute fiabilité et reproductibles.
Marché des circulateurs à guide d'ondes de la région Asie-Pacifique
La région Asie-Pacifique devrait détenir une part de marché de 26 à 30 % en 2025 et connaître une croissance annuelle composée de 8,5 à 9,4 % jusqu'en 2034. La Chine est le principal moteur de la consommation régionale grâce à ses programmes de télécommunications, de radars et de satellites, tandis que le Japon et la Corée du Sud soutiennent la demande grâce à l'électronique de pointe, aux activités spatiales et aux infrastructures de test à haute fréquence.
L'Inde et l'Australie devraient accroître leurs achats, portées par la modernisation de leur défense, le développement des communications par satellite et l'essor de leur production électronique locale. La politique industrielle, les objectifs d'approvisionnement national et une localisation accrue des composants micro-ondes devraient favoriser les fournisseurs régionaux. La croissance en Asie-Pacifique devrait être plus rapide qu'en Europe, car le développement de nouvelles plateformes et les investissements dans les infrastructures de communication continuent de progresser dans de nombreux pays.
Marché des circulateurs à guide d'ondes du Moyen-Orient et de l'Afrique
Le marché du Moyen-Orient et de l'Afrique devrait croître à un TCAC de 6,8 % à 7,6 % entre 2026 et 2034. L'Arabie saoudite et les Émirats arabes unis tirent la demande régionale grâce à leurs acquisitions dans le domaine de la défense, leurs systèmes de surveillance aérienne, leurs réseaux de communication par satellite et leurs investissements dans les infrastructures critiques. L'Afrique du Sud contribue à cette croissance par ses capacités dans les secteurs de l'aérospatiale, de la recherche et de l'électronique de défense.
Le reste de la demande au Moyen-Orient et en Afrique (MEA) demeure lié à des projets spécifiques et dépend des importations de systèmes radar, de télécommunications et de satellites. La croissance est soutenue par la sécurité des infrastructures énergétiques, la modernisation des aéroports et les programmes nationaux de résilience des communications. Cependant, la région est fortement dépendante des fournisseurs internationaux, car la production locale de composants de guides d'ondes reste limitée par rapport à l'Amérique du Nord, à l'Europe et à la région Asie-Pacifique.
Analyse de segmentation
Taper
La segmentation par type couvre les produits fonctionnant en dessous de 5 GHz, de 5 à 10 GHz, de 10 à 15 GHz, de 15 à 20 GHz et au-dessus de 20 GHz. Ce segment devrait connaître une croissance annuelle composée (TCAC) de 7,9 % à 8,7 % jusqu'en 2034, les clients exigeant des conceptions adaptées à des fréquences spécifiques pour les systèmes radar, satellitaires, de télécommunications et de laboratoire. Le marché des circulateurs à guide d'ondes s'étend aux bandes de fréquences plus élevées avec la maturation des applications millimétriques, spatiales et de défense avancées.
- En dessous de 5 GHz : Ces circulateurs sont destinés aux anciens systèmes radar, aux systèmes micro-ondes industriels et à certains systèmes de communication où la gestion de la puissance et la durabilité sont plus importantes qu’une conception compacte à haute fréquence.
- 5–10 GHz : La demande est soutenue par les radars, les systèmes de test et les équipements de communication qui nécessitent une isolation stable et un coût des composants gérable sur les bandes de fréquences établies.
- 10–15 GHz : Cette bande reste stratégiquement importante pour les communications radar et par satellite, répondant à une forte demande de la part des plateformes de défense et aérospatiales qui nécessitent un comportement RF prévisible.
- 15–20 GHz : Les produits de cette bande prennent en charge les radars à haute résolution, les charges utiles satellitaires et les liaisons micro-ondes spécialisées où la faible perte d’insertion et la stabilité thermique sont importantes.
- Au-dessus de 20 GHz : Les dispositifs fonctionnant au-dessus de 20 GHz gagnent en importance dans les applications mmWave, les satellites avancés et les tests haute fréquence qui nécessitent des composants compacts et de précision.
Application
La segmentation des applications comprend les secteurs civil, militaire, aérospatial et autres. Le segment des applications devrait croître à un TCAC de 8,0 à 8,8 % entre 2026 et 2034, les applications militaires et aérospatiales représentant la plus forte demande stratégique. Les applications civiles contribuent à un volume stable grâce aux systèmes de télécommunications, de recherche et industriels à micro-ondes, tandis que les applications critiques imposent des exigences de performance et de qualification plus élevées.
- Secteur civil : La demande civile est liée aux liaisons de télécommunications, aux systèmes de laboratoire, aux plateformes micro-ondes industrielles et aux équipements de recherche, où un routage fiable des signaux assure des performances système reproductibles.
- Secteur militaire : Les applications militaires dominent en raison des systèmes radar, de guerre électronique, de communications sécurisées et de surveillance qui nécessitent une isolation robuste et une protection des émetteurs.
- Aérospatiale : La demande dans le secteur aérospatial est en hausse, notamment pour les charges utiles satellitaires, l'avionique, les liaisons de communication spatiale et les systèmes d'aéronefs nécessitant des composants micro-ondes haute fréquence qualifiés.
Aperçu des opportunités
|
Application |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|
Radar aéroporté |
Haut |
Mise à niveau AESA |
Mise à l'échelle |
|
charges utiles satellitaires |
Haut |
Liens LEO |
Mise à l'échelle |
|
Liaison de télécommunications |
Moyen |
Routage des ondes millimétriques |
Émergent |
|
Équipement de test |
Moyen |
Laboratoires de précision |
Mature |
|
Micro-ondes industriel |
Faible |
Contrôle des processus |
Mature |
Analyse des facteurs de croissance et de l'impact du marché des circulateurs à guide d'ondes
Modernisation des radars de défense
La modernisation des radars de défense sera le principal moteur de croissance, car les circulateurs contribuent à isoler les émetteurs, à diriger le signal et à assurer le fonctionnement fiable des chaînes d'alimentation micro-ondes. Les systèmes radar modernes reposent sur des antennes à balayage électronique, des fréquences plus élevées et une conception multifonctionnelle exigeant une isolation même dans des environnements difficiles. Ceci entraînera une demande croissante d'assemblages de guides d'ondes spécialisés, notamment dans les bandes X et Ku et au-delà de 20 GHz. Les fournisseurs qualifiés capables de personnaliser les guides d'ondes en petites séries devraient tirer profit des programmes d'acquisition axés sur la fiabilité plutôt que sur la réduction des coûts.
Expansion des communications par satellite
L'essor des communications par satellite engendre un besoin accru de circulateurs à guide d'ondes plus compacts et robustes pour les stations terrestres, les charges utiles, les passerelles et les bancs d'essai. La nécessité de gérer des débits plus élevés, l'utilisation des bandes Ku et Ka et les constellations en orbite basse rendent indispensable le choix de composants capables de contrôler le flux du signal sans perte. Cette évolution favorise les fabricants de dispositifs répondant aux exigences de fonctionnement à haute fréquence, de gestion thermique et de testabilité.
Transition vers des systèmes à plus haute fréquence
L'évolution vers des systèmes à plus haute fréquence redéfinit le développement des produits sur le marché des circulateurs à guide d'ondes. La demande au-delà de 20 GHz est en hausse dans les communications millimétriques, les radars avancés, les charges utiles satellitaires et les applications de mesure de précision. Les hautes fréquences impliquent des tolérances plus strictes, des matériaux spécifiques et une conception magnétique avancée, autant d'éléments qui représentent des défis pour les fabricants. Par conséquent, les fournisseurs qui disposent d'ingénieurs RF en interne et qui maîtrisent les processus d'usinage et de test bénéficient d'un avantage concurrentiel significatif. De plus, cela leur permet de proposer des prix plus élevés.
Tendances futures du marché des circulateurs à guide d'ondes
Intégration plus poussée dans les modules RF compacts
Les tendances du marché des circulateurs à guide d'ondes indiquent une intégration accrue de ces composants dans des modules RF compacts, plutôt que leur utilisation comme composants autonomes. Les concepteurs de systèmes recherchent un encombrement réduit, une diminution des risques liés à l'assemblage et une qualification simplifiée pour les plateformes aérospatiales, de défense et satellitaires. À terme, les fabricants de sous-systèmes proposeront des sous-ensembles comprenant non seulement des circulateurs, mais aussi des transitions, des adaptateurs, des filtres ou des isolateurs.
Exigences de qualification croissantes pour le secteur spatial et la défense
Des normes de qualification plus strictes seront nécessaires en raison de l'utilisation accrue des circulateurs dans les applications de défense et spatiales, plus onéreuses. Les clients exigeront probablement des tests environnementaux supplémentaires, la traçabilité des matériaux, des études thermiques et une documentation exhaustive. Ces tendances pourraient compliquer l'accès au marché pour les petites entreprises dépourvues de capacités d'assurance qualité, mais pourraient avantager celles qui possèdent une expertise reconnue dans l'aérospatiale et la défense. À terme, le processus d'acquisition pourrait intégrer le support tout au long du cycle de vie et la reproductibilité des tests, en plus de l'évaluation des performances RF et du prix.
Opportunités du marché des circulateurs à guide d'ondes
Conceptions sur mesure haute puissance pour plateformes critiques
Il existe d'excellentes perspectives pour les dispositifs sur mesure de haute puissance, car de nombreux programmes de défense, d'aérospatiale et de satellites nécessitent des circulateurs à fréquence variable ainsi que des circulateurs conçus pour répondre à des exigences spécifiques en matière de puissance, de taille et d'environnement. Les dispositifs standard disponibles sur catalogue peuvent ne pas satisfaire aux exigences d'isolation, de perte d'insertion, thermiques ou mécaniques de ces systèmes. Les entreprises capables de fournir des services de co-ingénierie, de prototypage rapide et de qualification de composants créeront une valeur ajoutée qui va bien au-delà de la simple vente de pièces. Prévisions concernant les circulateurs à guide d'ondes
Diversification régionale de la chaîne d'approvisionnement
La diversification régionale des chaînes d'approvisionnement offre une nouvelle opportunité, les clients recherchant un approvisionnement sûr en composants RF critiques. Les acheteurs des secteurs de la défense et de l'aérospatiale privilégient de plus en plus les fournisseurs disposant d'une production nationale ou de pays alliés, d'une bonne connaissance des réglementations en matière de contrôle des exportations et d'une documentation fiable. Cela permet aux fabricants d'Amérique du Nord, d'Europe et de certains pays de la région Asie-Pacifique d'accroître leurs capacités et de renforcer leurs relations clients. Les entreprises capables de réduire les délais de livraison, de garantir une qualité constante et de prendre en charge les exigences des plateformes existantes peuvent consolider leur position, même face à la concurrence de fournisseurs internationaux à bas prix.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -