
Mercato dell’apoptosis: dimensioni, quota e previsioni 2034
Dimensioni e previsioni del mercato dell'apoptosi (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per classe di farmaci e materiali di consumo (apoptogeni diretti, apoptogeni indiretti di prima generazione, apoptogeni indiretti di seconda generazione, reagenti e kit); indicazioni (cancro, malattie cardiovascolari, malattie neurodegenerative) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00018005
- Categoria : Scienze della vita
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : August 24, 2026


Dimensioni del mercato nel 2025
7,38 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
14,96 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
8,16 %
Tasso di crescita
Mercato di riferimento
100,35 miliardi di dollari USA
(2026-2034)
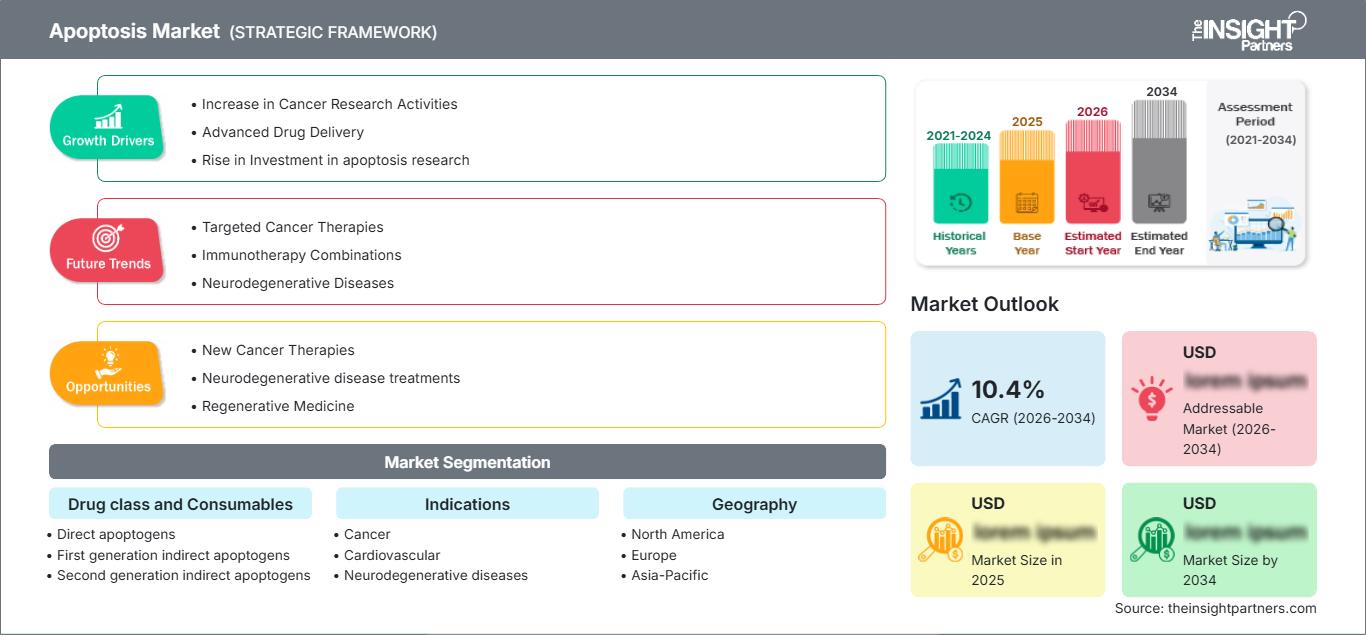
Il mercato dell'apoptosi si colloca all'intersezione tra ricerca in biologia cellulare, scoperta di farmaci, medicina traslazionale e sviluppo terapeutico. Il mercato, valutato a 7,38 miliardi di dollari nel 2025, dovrebbe raggiungere i 14,96 miliardi di dollari entro il 2034, con un tasso di crescita annuo composto (CAGR) dell'8,16% nel periodo 2026-2034. Tale crescita riflette il crescente utilizzo della modulazione e del rilevamento dell'apoptosi in ambito oncologico, nella ricerca cardiovascolare e negli studi sulle malattie neurodegenerative, supportato dall'ampliamento del portfolio di test e dallo sviluppo di farmaci mirati a specifici pathway.
Il Nord America rimane un mercato strutturalmente attraente, supportato da un'ampia infrastruttura di ricerca e sviluppo farmaceutico, capacità avanzate di analisi cellulare e una considerevole attività di ricerca accademica. Si prevede che il mercato dell'apoptosi crescerà a un tasso annuo composto (CAGR) stimato tra l'8,5% e il 9,2% fino al 2034. La domanda è rafforzata dall'adozione di tecniche di imaging ad alto contenuto, citometria a flusso, test multiplex e ricerca mirata sull'apoptosi nell'ambito dell'oncologia e dei programmi di sviluppo preclinico di farmaci.
Analisi e approfondimenti sul mercato dell'apoptosi
- Nord America: Il Nord America rappresenta una quota stimata tra il 34% e il 38% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) dell'8,6-9,2% tra il 2026 e il 2034, grazie alla consolidata ricerca farmaceutica, a sofisticate infrastrutture per l'analisi cellulare e all'elevata adozione di test specifici per le vie metaboliche.
- USA: Gli Stati Uniti rappresentano circa l'88-92% del fatturato nordamericano nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) dell'8,5-9,1% tra il 2026 e il 2034, trainati dalle applicazioni in oncologia e nella scoperta di farmaci.
- Europa: Si stima che l'Europa deterrà una quota di mercato compresa tra il 28% e il 32% nel 2025 e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 7,6-8,3% tra il 2026 e il 2034. Germania, Regno Unito, Francia, Italia e Spagna sostengono la domanda attraverso la ricerca biofarmaceutica, i laboratori accademici e i programmi di medicina traslazionale.
- Asia-Pacifico: si stima che la regione Asia-Pacifico rappresenterà una quota del 22-26% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 9,4-10,2% tra il 2026 e il 2034, con Cina, Giappone, Corea del Sud, India e Australia che beneficeranno dell'espansione della capacità biotecnologica.
- Il segmento più ampio, quello dei farmaci e dei materiali di consumo, detiene una quota di mercato stimata tra il 65% e il 69% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) dell'8,0-8,6% fino al 2034, grazie alla domanda ricorrente di reagenti.
- Segmento in forte crescita: le malattie neurodegenerative rappresentano una quota stimata tra il 14% e il 18% nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 9,8-10,6%, a seguito del crescente interesse per i meccanismi di morte cellulare neuronale.
- Aziende chiave analizzate nel dettaglio: Abbott Laboratories, Inc., Thermo Fisher Scientific Inc., Amgen Inc., Pfizer Inc., Novartis AG, Bio-Rad Laboratories, Inc., Merck KGaA, Becton, Dickinson and Company, Abcam plc. e Sartorius AG.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Dai metodi tradizionali di misurazione dei punti finali dei processi di morte cellulare al rilevamento multiparametrico del percorso apoptotico, il mercato ha fatto molta strada. La valutazione dell'attività delle caspasi, del potenziale di membrana mitocondriale, della traslocazione della fosfatidilserina e della frammentazione del DNA sta diventando una pratica comune per differenziare l'apoptosi dalla necrosi o da altre forme di morte cellulare. Di conseguenza, i produttori hanno introdotto una maggiore varietà di reagenti per citometria a flusso, imaging, analisi su piastra e multiplexing.
In futuro, è probabile che gli investimenti si concentreranno sull'automazione e sull'analisi longitudinale, soprattutto nell'ambito degli screening ad alto rendimento e dei modelli cellulari più complessi. I centri biotecnologici della regione Asia-Pacifico incrementeranno il consumo di reagenti, grazie allo sviluppo di maggiori capacità traslazionali. Le normative incentrate sulla riproducibilità e sulle metodologie validate potrebbero ulteriormente favorire l'adozione di test standardizzati. Si sta inoltre affermando la tendenza a valutare modelli cellulari organoidi e tridimensionali, il che richiede la capacità di misurare l'apoptosi in modo longitudinale e in grado di gestire l'eterogeneità cellulare.
Ambito del rapporto di mercato sull'apoptosi
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 7,38 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 14,96 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 8,16% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato dell'apoptosi
La crescita del mercato dell'apoptosi è trainata dalla crescente necessità di caratterizzare la morte cellulare programmata durante la scoperta di farmaci, la valutazione della tossicità, la modellizzazione delle malattie e gli studi di risposta terapeutica. L'ecosistema comprende produttori di reagenti, fornitori di anticorpi, sviluppatori di test, fornitori di strumenti, aziende farmaceutiche, aziende biotecnologiche, organizzazioni di ricerca a contratto, ospedali e laboratori accademici. I materiali di consumo generano una domanda ricorrente poiché gli esperimenti sull'apoptosi richiedono spesso colorazioni ripetute, conferma del pathway e misurazioni di controllo. Le dinamiche dell'offerta favoriscono sempre più flussi di lavoro integrati che combinano reagenti, software, imaging e citometria, mentre i laboratori cercano di ridurre i tempi di manipolazione e di ottenere una maggiore uniformità dei test.
A monte della filiera, la specificità degli anticorpi, la disponibilità di fluorofori, le proteine ricombinanti, la chimica del substrato e la validazione del test influenzano la differenziazione del prodotto. La domanda a valle dipende dall'intensità della ricerca e dal numero di esperimenti condotti nei programmi di scoperta e preclinici. La ricerca sul cancro rimane il principale ambito di applicazione, poiché l'apoptosi è fondamentale per valutare la morte cellulare indotta dal trattamento e i meccanismi di resistenza. Le ricerche in ambito cardiovascolare e neurodegenerativo ampliano la domanda, esaminando l'apoptosi inappropriata o insufficiente nelle lesioni tissutali e nella degenerazione neuronale.
Il posizionamento competitivo è sempre più determinato dall'ampiezza del portafoglio di test e dalla compatibilità con le piattaforme di laboratorio consolidate. Thermo Fisher Scientific Inc., Bio-Rad Laboratories, Inc., Becton, Dickinson and Company, Abcam plc. e Sartorius AG affrontano i flussi di lavoro di rilevamento attraverso anticorpi, kit, citometria a flusso, imaging e analisi ad alto rendimento. L'analisi del mercato dell'apoptosi, pertanto, si estende oltre i singoli reagenti all'integrazione dei flussi di lavoro, alla riproducibilità dei test, all'automazione e alle capacità di interpretazione dei dati.
Le dinamiche competitive delle aziende farmaceutiche sono influenzate non solo dalle piattaforme di ricerca interne, ma anche da quelle esterne. Abbott Laboratories, Inc., Amgen Inc., Pfizer Inc. e Novartis AG partecipano allo sviluppo di farmaci per diverse patologie, dove l'utilizzo della modulazione o del rilevamento dell'apoptosi contribuisce alla comprensione del meccanismo d'azione o alla valutazione della risposta al trattamento. Gli strumenti di ricerca sono forniti da Merck KGaA, nell'ambito delle sue altre iniziative nel settore delle scienze biologiche, mentre Sartorius AG integra sempre più l'analisi cellulare con i processi di bioingegneria e i flussi di lavoro basati su modelli cellulari.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dell'apoptosi: approfondimenti strategici
Approfondimenti regionali
Mercato dell'apoptosi in Nord America
Nel 2025, il Nord America deteneva una quota di mercato stimata tra il 34% e il 38%, con una crescita prevista a un tasso annuo composto (CAGR) dell'8,6-9,2% fino al 2034. Gli Stati Uniti sono leader nella domanda regionale grazie a un'infrastruttura per la biologia cellulare ben sviluppata tra aziende farmaceutiche, biotecnologiche, università e ospedali di ricerca. L'utilizzo regolare di metodi analitici come la citometria a flusso, l'imaging ad alto contenuto e il multiplexing fa sì che i laboratori utilizzino ripetutamente reagenti e kit per l'analisi dell'apoptosi.
Il Canada contribuisce a soddisfare la domanda regionale attraverso la ricerca accademica, lo sviluppo delle biotecnologie e la medicina traslazionale. La ricerca oncologica nella regione è altamente sviluppata e utilizza test di apoptosi per lo studio della citotossicità e della risposta alla terapia. La presenza di Abbott Laboratories, Inc., Thermo Fisher Scientific Inc., Becton, Dickinson and Company, Bio-Rad Laboratories, Inc. e Abcam plc. consente l'accesso a piattaforme analitiche specializzate.
Mercato statunitense dell'apoptosi
Nel 2025, gli Stati Uniti rappresentavano circa l'88-92% del fatturato nordamericano e si prevede che cresceranno a un tasso annuo composto (CAGR) dell'8,5-9,1% fino al 2034. Questa area geografica ospita una vasta rete di aziende farmaceutiche e biotecnologiche, una solida rete di ricercatori governativi e accademici e un'elevata densità di laboratori specializzati. Gli studi sul cancro continuano a rappresentare un'applicazione significativa, ma anche i programmi sulle malattie cardiovascolari e neurodegenerative contribuiscono ad ampliare l'utilizzo dei test.
Thermo Fisher Scientific Inc., Abbott Laboratories, Inc., Becton, Dickinson and Company, Bio-Rad Laboratories, Inc., Sartorius AG e Abcam plc. offrono strumenti di ricerca, reagenti, anticorpi e soluzioni analitiche utilizzati nei laboratori statunitensi. Le applicazioni attuali si avvalgono sempre più spesso di saggi multiparametrici che incorporano marcatori di annessina V, caspasi, mitocondri e vitalità cellulare. La domanda è inoltre trainata dalle applicazioni di screening che richiedono processi scalabili per piastre a 96 e 384 pozzetti.
Mercato europeo dell'apoptosi
Si stima che nel 2025 l'Europa rappresenterà il 28-32% della quota di mercato dell'apoptosi e si prevede che crescerà a un tasso annuo composto (CAGR) del 7,6-8,3% fino al 2034. La Germania è il paese leader, grazie alla ricerca farmaceutica, agli istituti accademici e alla produzione nel settore delle scienze biologiche. Anche il Regno Unito mantiene una domanda considerevole grazie alle biotecnologie, alla ricerca oncologica e alla scienza traslazionale.
La Germania beneficia di un ecosistema delle scienze biologiche ben sviluppato e di una solida infrastruttura strumentale per la ricerca. Il Regno Unito coniuga la ricerca biomedica universitaria con la commercializzazione delle biotecnologie, mentre Francia, Italia e Spagna contribuiscono attraverso programmi di ricerca in oncologia, cardiologia e neuroscienze. La domanda privilegia sempre più kit standardizzati, anticorpi validati e flussi di lavoro di imaging automatizzati che migliorano la riproducibilità. Merck KGaA e Sartorius AG rafforzano le capacità dei fornitori europei, affiancando i fornitori globali che servono i laboratori regionali.
Mercato dell'apoptosi nella regione Asia-Pacifico
Si stima che la regione Asia-Pacifico (APAC) rappresenterà una quota del mercato dell'apoptosi compresa tra il 22% e il 26% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 9,4-10,2% fino al 2034. La Cina è il paese leader, seguita da Giappone, Corea del Sud, India e Australia. L'espansione della produzione biotecnologica, della ricerca accademica e della localizzazione farmaceutica stanno incrementando la domanda di laboratori.
La Cina beneficia dell'espansione degli investimenti nel settore delle scienze biologiche e della scoperta di nuovi farmaci a livello nazionale, mentre Giappone e Corea del Sud mantengono infrastrutture di ricerca avanzate. L'India sta sviluppando capacità biotecnologiche e servizi di ricerca, e l'Australia contribuisce attraverso programmi universitari e di ricerca traslazionale. L'espansione industriale, le iniziative biotecnologiche sostenute dal governo e la crescente esternalizzazione delle attività di ricerca favoriscono il consumo di reagenti e test in tutta la regione.
Mercato dell'apoptosi in Medio Oriente e Africa
Si prevede che il mercato dell'apoptosi in Medio Oriente e Africa crescerà a un tasso annuo composto (CAGR) del 7,0-7,8% fino al 2034. L'Arabia Saudita e gli Emirati Arabi Uniti stanno sviluppando infrastrutture sanitarie e di ricerca all'avanguardia, mentre il Sudafrica rimane un importante centro regionale per la ricerca biomedica. Il resto della regione contribuisce attraverso la graduale espansione delle capacità ospedaliere e dei laboratori accademici.
L'Arabia Saudita e gli Emirati Arabi Uniti stanno utilizzando programmi di diversificazione economica più ampi per sviluppare le biotecnologie e le capacità sanitarie avanzate. Il Sudafrica beneficia di università consolidate e reti di ricerca clinica. Le entrate energetiche nelle economie del Golfo possono sostenere gli investimenti nelle infrastrutture di laboratorio, mentre altri mercati del Medio Oriente e dell'Africa rimangono limitati dai costi delle apparecchiature e dalla disponibilità di personale specializzato. L'adozione a livello regionale dovrebbe quindi privilegiare test modulari e capacità di analisi centralizzate.
Analisi di segmentazione
Classe di farmaci e materiali di consumo
Si stima che il segmento dei farmaci e dei materiali di consumo del mercato dell'apoptosi crescerà a un CAGR dell'8,0-8,6% tra il 2026 e il 2034. Questo segmento beneficia del consumo ricorrente di reagenti per i test, composti specifici per le vie metaboliche, anticorpi e kit. L'ambito del mercato dell'apoptosi all'interno di questa categoria comprende sempre più prodotti multiplex standardizzati che riducono la complessità dei protocolli e supportano lo screening ad alto rendimento.
- Agenti apoptogeni diretti: Gli agenti apoptogeni diretti vengono utilizzati per indurre la morte cellulare programmata attraverso meccanismi cellulari consolidati e rimangono importanti controlli sperimentali per la validazione dei test di apoptosi e per lo studio dei percorsi di risposta ai farmaci.
- Apoptogeni indiretti di prima generazione: questi composti influenzano le vie di segnalazione a monte o i percorsi di stress cellulare e supportano studi meccanicistici in cui i ricercatori devono valutare gli eventi intermedi che precedono l'esecuzione dell'apoptosi.
- Apoptogeni indiretti di seconda generazione: gli agenti di seconda generazione consentono un'indagine più selettiva dei percorsi e sono strategicamente rilevanti per la ricerca terapeutica mirata che coinvolge meccanismi di resistenza e risposte cellulari differenziate.
- Reagenti e kit: I reagenti e i kit supportano il rilevamento di routine dell'attivazione delle caspasi, dell'esposizione della fosfatidilserina, della frammentazione del DNA e delle alterazioni mitocondriali, risultando quindi fondamentali per i flussi di lavoro di laboratorio ricorrenti.
Indicazioni
Si prevede che il segmento delle indicazioni del mercato dell'apoptosi si espanderà a un CAGR dell'8,4-9,0% tra il 2026 e il 2034. Il cancro rimane l'applicazione dominante poiché l'induzione dell'apoptosi è fondamentale per valutare l'efficacia terapeutica. La ricerca cardiovascolare e neurodegenerativa esamina sempre più la sopravvivenza cellulare anomala o la morte cellulare eccessiva, ampliando la domanda sperimentale.
- Cancro: La ricerca sul cancro rappresenta l'applicazione principale, poiché la misurazione dell'apoptosi supporta la valutazione della citotossicità, della risposta al trattamento, della resistenza e del meccanismo d'azione negli studi di sviluppo dei farmaci.
- Cardiovascolare: La ricerca cardiovascolare utilizza l'analisi dell'apoptosi per studiare il danno miocardico, la disfunzione vascolare, il danno ischemico e le risposte cellulari associate all'intervento terapeutico e al rimodellamento tissutale.
- Malattie neurodegenerative: la ricerca sulle malattie neurodegenerative esamina l'apoptosi neuronale e la disfunzione mitocondriale, supportando lo studio dei meccanismi della malattia, lo sviluppo di biomarcatori e i potenziali trattamenti per le patologie neurologiche progressive.
Panoramica dell'opportunità
|
Nome del segmento |
Contributo al fatturato (Alto/Medio/Basso) |
Etichetta di tendenza |
Fase di adozione |
|
Cancro |
Alto |
Uccisioni mirate |
Maturo |
|
Cardiovascolare |
Mezzo |
Danno cellulare |
Scalatura |
|
Malattie neurodegenerative |
Mezzo |
Morte neuronale |
Scalatura |
Fattori trainanti della crescita del mercato dell'apoptosi e analisi del loro impatto
Espansione della scoperta di farmaci oncologici e dello screening basato sui meccanismi d'azione
La crescente complessità del percorso di sviluppo oncologico aumenta l'importanza della misurazione della morte cellulare conseguente al trattamento. Diventa sempre più necessario determinare se il fenomeno analizzato sia apoptosi o semplice citotossicità, soprattutto nel caso dell'analisi di farmaci mirati, terapie di combinazione e meccanismi di resistenza. Ciò crea una domanda di test in grado di misurare più di un processo biologico, anziché utilizzare un solo parametro. Le aziende produttrici di reagenti e kit saranno le più colpite da questa tendenza, poiché ogni campagna di screening richiederà l'acquisto di ulteriori materiali di consumo. Aumenterà anche il valore di anticorpi, coloranti, substrati e software di analisi compatibili con processi multiparametrici.
Uso crescente della caratterizzazione multiparametrica della morte cellulare
I ricercatori sono sempre più consapevoli del fatto che nessuno dei marcatori attualmente disponibili può fungere da indicatore di tutti gli aspetti della morte cellulare programmata. La colorazione con annessina V, l'attività delle caspasi, il potenziale di membrana mitocondriale, la frammentazione del DNA e l'integrità della membrana potrebbero essere indicativi di fasi distinte del processo. Pertanto, si sta diffondendo l'utilizzo di tecnologie multiplex, che consentono di acquisire dati complementari nel corso di un singolo esperimento. Questa tendenza crea opportunità commerciali per i fornitori di reagenti che permettono di effettuare analisi multiplex in modo pratico. Inoltre, incentiva i clienti a passare dall'utilizzo di singoli reagenti a pannelli e kit preconfigurati. L'effetto avrà un impatto positivo sia sul mercato farmaceutico che su quello della ricerca accademica, poiché un approccio multiparametrico consente di ottenere conclusioni più affidabili riguardo al meccanismo d'azione.
Aumento degli investimenti nella ricerca traslazionale e nei modelli cellulari avanzati
L'aumento degli investimenti in organoidi, colture 3D, cellule primarie e modelli di malattia più complessi sta complicando il processo di misurazione dell'apoptosi. Questa tecnologia è in grado di ricreare interazioni e comportamenti biologici difficilmente riproducibili con le colture 2D standard; tuttavia, richiede anche metodi e tecniche di imaging in grado di identificare l'eterogeneità della risposta. Le implicazioni di mercato di tale sviluppo includono una transizione graduale verso test su cellule vive, automatizzati e longitudinali. I fornitori potrebbero trarre vantaggio dallo sviluppo di reagenti compatibili con tempi di monitoraggio prolungati e strumenti in grado di misurare popolazioni cellulari complesse. Le aziende farmaceutiche e biotecnologiche cercheranno con ogni probabilità flussi di lavoro che colleghino l'analisi del fenotipo alla quantificazione delle vie metaboliche.
Tendenze future del mercato dell'apoptosi
Misurazione longitudinale dell'apoptosi in tempo reale
È probabile che il mercato dell'apoptosi si orienti verso la misurazione continua piuttosto che verso test a endpoint isolati. Le tecnologie di imaging longitudinale di cellule vive consentono di osservare cambiamenti morfologici, attivazione delle caspasi, alterazioni della membrana e vitalità cellulare per lunghi periodi di tempo, offrendo agli scienziati la possibilità di sviluppare profili di risposta al trattamento. Grazie a questa tecnologia è possibile distinguere tra danno cellulare reversibile e irreversibile, una differenza che non sempre è rilevabile con le analisi a endpoint. L'integrazione di questa tecnologia con l'analisi automatizzata delle immagini contribuirà a ridurre i tempi di interpretazione e ad aumentare la produttività sperimentale. Nello sviluppo di farmaci, questa tecnologia potrebbe inoltre consentire di determinare la durata dell'attività farmacologica e di differenziare tra risposte citostatiche e citotossiche.
Interpretazione di complessi set di dati sulla morte cellulare tramite intelligenza artificiale
L'applicazione dell'intelligenza artificiale è destinata ad aumentare nella comprensione dei dati ad alta dimensionalità sull'apoptosi derivanti da immagini, analisi citometriche ed esperimenti multiplex. Gli algoritmi di apprendimento automatico possono essere utilizzati per classificare diversi fenotipi e analizzarne la morfologia, nonché per collegare molteplici marcatori alle condizioni di trattamento. È possibile che questo approccio contribuisca a ridurre i costi del gating manuale e dell'analisi delle immagini, e a migliorare la ripetibilità di questi processi in esperimenti di screening su larga scala. La maggiore opportunità per un tale approccio si presenta quando l'analisi dell'apoptosi viene combinata con la proliferazione, la vitalità, la morfologia e i marcatori molecolari. I fornitori di reagenti e le aziende produttrici di strumenti potrebbero competere offrendo funzionalità avanzate di analisi dei dati insieme alle loro tecnologie di rilevamento. L'interoperabilità dei dati diventa un importante fattore strategico.
Opportunità di mercato nell'ambito dell'apoptosi
Produzione localizzata di test diagnostici in centri emergenti di biotecnologia.
I centri biotecnologici emergenti in Asia offrono opportunità per la produzione, la distribuzione e l'assistenza tecnica localizzate di reagenti e kit per l'apoptosi. La produzione nazionale può ridurre i tempi di consegna e migliorare la disponibilità per istituti accademici, aziende biotecnologiche e organizzazioni di ricerca a contratto. I fornitori che entrano in questi mercati possono dare priorità ai test comunemente utilizzati per l'annessina V, la caspasi, il TUNEL e i test mitocondriali, prima di espandersi a prodotti specifici per determinate vie di segnalazione. Le partnership con distributori regionali, istituti di ricerca e aziende farmaceutiche possono fornire accesso al mercato senza richiedere infrastrutture fisse estese. Le previsioni di mercato sull'apoptosi dovrebbero quindi considerare le dinamiche economiche degli approvvigionamenti regionali, la dipendenza dalle importazioni, i requisiti di supporto tecnico e le pratiche di validazione locali nella valutazione delle priorità di investimento. Le aziende che combinano la fornitura localizzata con una formazione specifica per l'applicazione possono rafforzare l'adozione nei laboratori che stanno passando a flussi di lavoro più sofisticati per lo studio della morte cellulare.
Flussi di lavoro integrati per l'apoptosi nello sviluppo di farmaci di precisione
Una seconda opportunità risiede nella combinazione di induzione, rilevamento, imaging e analisi dei dati dell'apoptosi all'interno di flussi di lavoro di ricerca integrati. Le aziende farmaceutiche necessitano sempre più di prove riproducibili che colleghino un composto candidato a un meccanismo biologico definito. I fornitori possono rispondere collegando composti specifici per via metabolica a pannelli di rilevamento validati, strumenti automatizzati e software analitici. Tali combinazioni possono abbreviare lo sviluppo dei test e ridurre la variabilità tra i laboratori. Partnership strategiche tra produttori di reagenti e fornitori di strumenti potrebbero creare soluzioni specifiche per applicazioni in oncologia, neuroscienze e ricerca cardiovascolare. Gli investimenti dovrebbero dare priorità a sistemi interoperabili che supportino sia lo screening su scala di scoperta sia gli esperimenti di conferma. I fornitori in grado di dimostrare la continuità del flusso di lavoro dal trattamento all'analisi quantitativa potrebbero ottenere una maggiore fidelizzazione dei clienti rispetto ai fornitori che competono principalmente sul prezzo dei singoli reagenti.
Sviluppi recenti
- Luglio 2026: Sartorius AG ha riportato un andamento positivo nel primo semestre del 2026, con un fatturato di gruppo operativo, escluse le compensazioni tariffarie, in crescita del 7,7% a valuta costante. L'azienda ha inoltre evidenziato i nuovi lanci nel settore della terapia cellulare e della bioanalisi, tra cui il sistema Ambr 250 HT Cell Therapies Vessel, e l'ampliamento delle capacità di processo digitale, rafforzando la propria attenzione ai flussi di lavoro automatizzati per la terapia cellulare e le scienze biologiche.
- Giugno 2026: Abcam plc. ha annunciato una partnership con EpiCypher per combinare anticorpi validati con la tecnologia ChIC/CUT&RUN al fine di ottenere analisi epigenomiche più affidabili. La collaborazione mira a una ricerca molecolare riproducibile e illustra la più ampia tendenza verso flussi di lavoro di analisi integrati e specifici per l'applicazione, a supporto delle indagini sui biomarcatori e sui bersagli terapeutici.
- Marzo 2026: Sartorius AG ha lanciato Eveo Cell Therapy Platform, un sistema integrato che combina materie prime, apparecchiature di produzione, software e test di controllo qualità per la produzione di terapie cellulari autologhe. La piattaforma è progettata per aumentare l'efficienza produttiva e superare i colli di bottiglia della produzione, a dimostrazione del continuo investimento in flussi di lavoro automatizzati e infrastrutture avanzate per l'analisi cellulare, rilevanti per la ricerca traslazionale.
Domande frequenti

- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -