
Mercato dell’anticongelantes automobilistici: dimensioni, crescita e previsioni 2034
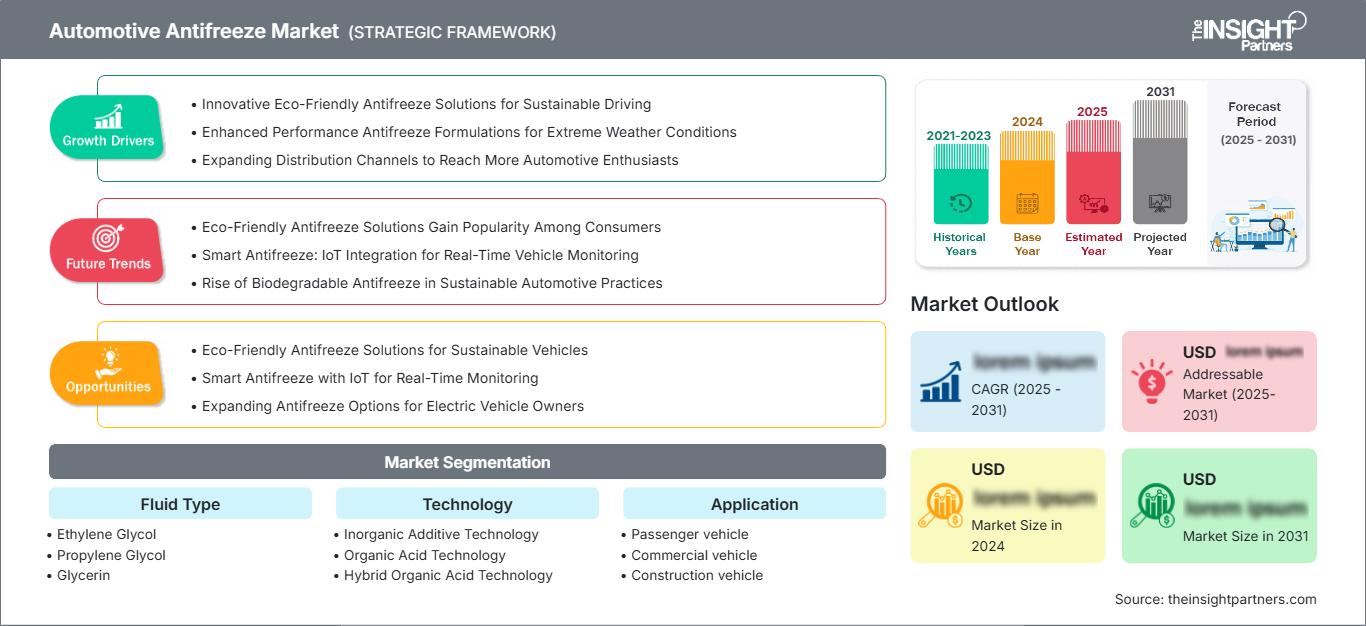
Dimensioni e previsioni del mercato degli antigelo per autoveicoli (2021-2034), quota globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipo di fluido (glicole etilenico, glicole propilenico, glicerina); tecnologia (tecnologia con additivi inorganici, tecnologia con acidi organici, tecnologia ibrida con acidi organici); applicazione (veicoli passeggeri, veicoli commerciali, veicoli da costruzione) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00021955
- Categoria : Automotive e trasporti
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : August 27, 2026


Dimensioni del mercato nel 2025
4,66 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
6,31 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
3,86 %
Tasso di crescita
Mercato di riferimento
50,93 miliardi di dollari USA
(2026-2034)
Il mercato degli antigelo per autoveicoli valeva 4,66 miliardi di dollari nel 2025 e si prevede che raggiungerà i 6,31 miliardi di dollari entro il 2034, registrando un tasso di crescita annuo composto (CAGR) del 3,86% nel periodo 2026-2034. La domanda è sostenuta dalle esigenze di gestione termica dei motori di autovetture, veicoli commerciali e veicoli da costruzione, con formulazioni a base di glicole etilenico, glicole propilenico e glicerina che soddisfano diverse esigenze in termini di prestazioni, tossicità e resistenza alle variazioni climatiche.
Il Nord America rimane un importante centro di domanda grazie agli inverni rigidi, all'utilizzo di veicoli su lunghe distanze e ai cicli di sostituzione consolidati nel mercato dei ricambi, che mantengono elevato il consumo di liquido refrigerante. Si prevede che il mercato degli antigelo per autoveicoli nella regione crescerà a un tasso annuo composto (CAGR) compreso tra il 3,4% e il 3,8% nel periodo 2026-2034, grazie all'adozione di liquidi refrigeranti di alta qualità, alla crescita del parco veicoli ibridi e al maggiore utilizzo di formulazioni a lunga durata.
Analisi e approfondimenti sul mercato degli antigelo per autoveicoli
- Nel 2025 il Nord America rappresentava una quota di mercato compresa tra il 24% e il 27% e si prevede che crescerà a un tasso annuo composto (CAGR) del 3,4-3,8% nel periodo 2026-2034, trainata dalla domanda di sostituzione stagionale e dall'utilizzo di refrigeranti di alta qualità.
- Nel 2025 gli Stati Uniti rappresentavano il 72-76% della domanda nordamericana e si prevede che cresceranno a un tasso annuo composto (CAGR) del 3,3-3,7% fino al 2034.
- Nel 2025 l'Europa deteneva una quota di mercato compresa tra il 21% e il 24% e si prevede che crescerà a un tasso annuo composto (CAGR) del 3,1-3,5%, trainata da Germania, Regno Unito, Francia, Italia e Spagna.
- Nel 2025 la regione Asia-Pacifico ha conquistato una quota di mercato compresa tra il 34% e il 38%, con una previsione di crescita a un tasso annuo composto (CAGR) del 4,1-4,6%, trainata da Cina, India, Giappone e Corea del Sud.
- Segmento più ampio: il glicole etilenico deteneva una quota di mercato del 58-62% nel 2025 e si prevede che crescerà a un CAGR del 3,4-3,8% grazie alla sua economicità e all'ampia compatibilità.
- Segmento ad alta crescita: il glicole propilenico deteneva una quota di mercato del 16-19% nel 2025 e si prevede che crescerà a un CAGR del 4,4-4,9% grazie al suo posizionamento a bassa tossicità.
- Aziende chiave analizzate nel dettaglio: Castrol Limited, Chevron Corporation, Exxon Mobil Corporation, Halfords Group plc, Motul SA, Prestone Products Corporation, Riverstone Energy Limited, Shell plc, TotalEnergies SE e Valvoline Global Operations.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
L'evoluzione dei prodotti si sta spostando dalla tecnologia convenzionale degli additivi inorganici verso la tecnologia degli acidi organici e la tecnologia ibrida degli acidi organici, poiché i produttori di veicoli cercano intervalli di manutenzione più lunghi, una migliore protezione dalla corrosione e la compatibilità con i motori ad alto contenuto di alluminio. La crescita del mercato degli antigelo per autoveicoli è inoltre influenzata dal riciclo del liquido di raffreddamento, dalle formulazioni concentrate e dalla maggiore domanda di fluidi che garantiscano prestazioni affidabili in condizioni ambientali estreme.
La domanda futura del settore dipenderà dai cicli di sostituzione nei mercati maturi e dalla crescente diffusione delle automobili nelle economie in via di sviluppo. Sebbene i veicoli elettrici a batteria riducano il consumo di liquido refrigerante, i veicoli ibridi e le tecnologie di gestione termica garantiscono una domanda di prodotti specializzati. Questo scenario positivo per il settore favorisce le aziende che possiedono competenze nella formulazione, nelle certificazioni OEM e nei canali di distribuzione.
Ambito del rapporto sul mercato degli antigelo per autoveicoli
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 4,66 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 6,31 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 3,86% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi del mercato degli antigelo per autoveicoli
La domanda si basa sul parco veicoli globale, dove il liquido di raffreddamento deve essere sostituito per proteggere dal gelo, prevenire l'ebollizione e resistere alla corrosione. La domanda di ricambi per autovetture è costante, mentre i camion commerciali e le macchine edili necessitano di un liquido di raffreddamento a lunga durata, poiché i costi per i veicoli fermi sono elevati. L'offerta dipende dalla disponibilità di glicole, additivi, imballaggi e dalla vendita al dettaglio con marchio del distributore.
L'analisi del mercato degli antigelo per autoveicoli indica che la tendenza alla premiumizzazione è graduale piuttosto che improvvisa. Le officine prediligono sempre più i liquidi di raffreddamento a lunga durata che riducono la frequenza degli interventi di manutenzione e proteggono i sistemi con componenti in metallo misto. Allo stesso tempo, i mercati sensibili al prezzo continuano a consumare prodotti convenzionali a base di glicole etilenico, creando un modello di domanda a due velocità tra i canali aftermarket consolidati e i segmenti emergenti del fai-da-te al dettaglio.
La concorrenza in questo settore proviene da lubrificanti prodotti da multinazionali, produttori di liquidi refrigeranti, rivenditori e miscelatori regionali. Tra i principali concorrenti figurano Castrol Limited, Chevron Corporation, Exxon Mobil Corporation, Shell plc, TotalEnergies SE, Motul SA, Prestone Products Corporation, Valvoline Global Operations, Halfords Group plc e Riverstone Energy Limited.
Gli investimenti sono orientati verso liquidi di raffreddamento a bassa tossicità, sistemi di additivi a lunga durata e fluidi per veicoli con piattaforme ibride/elettriche. Il posizionamento strategico prevede una più stretta collaborazione tra validazione, imballaggi sostenibili e canali di distribuzione. I fornitori che sapranno bilanciare la produzione su scala globale con le approvazioni locali per i propri prodotti potranno salvaguardare i propri margini, soddisfacendo al contempo le diverse esigenze climatiche e dei veicoli.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato degli antigelo per autoveicoli: approfondimenti strategici
Approfondimenti regionali
Mercato nordamericano degli antigelo per autoveicoli
Nel 2025, il Nord America deteneva una quota di mercato del 24-27% nel settore degli antigelo per autoveicoli e si prevede che crescerà a un tasso annuo composto (CAGR) del 3,4-3,8% nel periodo 2026-2034. La domanda è sostenuta dagli stati con clima freddo, dall'elevato chilometraggio percorso dai veicoli, dalla diffusione di pickup e SUV e dalla forte disponibilità al dettaglio di prodotti refrigeranti premiscelati e concentrati.
In quest'area si prediligono prodotti con una durata superiore, data l'importanza della compatibilità con i motori moderni e la necessità di una manutenzione minima. Anche gli operatori di flotte di veicoli nei settori della logistica, dell'edilizia, dell'agricoltura e delle amministrazioni comunali promuovono la domanda di liquidi refrigeranti che offrano protezione contro la corrosione e il surriscaldamento.
Mercato statunitense degli antigelo per autoveicoli
Nel 2025, gli Stati Uniti rappresentavano il 72-76% della domanda di antigelo per autoveicoli in Nord America e si prevede che cresceranno a un tasso annuo composto (CAGR) del 3,3-3,7% fino al 2034. La proprietà di veicoli, l'ampio mercato dei servizi post-vendita e la capillare copertura assicurativa garantiscono che la sostituzione del liquido di raffreddamento diventi una procedura di manutenzione standard sia per le autovetture che per i veicoli commerciali leggeri.
L'azienda vanta una presenza significativa attraverso rivenditori nazionali, officine di cambio olio rapido, centri di assistenza per concessionari e servizi di manutenzione per flotte aziendali. Le applicazioni principali riguardano autovetture, pick-up, furgoni e flotte commerciali, mentre l'utilizzo in ambito ibrido contribuisce allo sviluppo di nuove formulazioni di liquido refrigerante per il motore, gli inverter e il sistema di raffreddamento delle batterie.
Mercato europeo degli antigelo per autoveicoli
Nel 2025, l'Europa rappresentava una quota del 21-24% del mercato degli antigelo per autoveicoli e si prevede che crescerà a un tasso annuo composto (CAGR) del 3,1-3,5% fino al 2034. La Germania è leader nella domanda grazie alla sua base produttiva automobilistica, al parco veicoli di alta gamma e alle rigorose specifiche di manutenzione, mentre il Regno Unito e la Francia mantengono elevati volumi di ricambi nel mercato aftermarket.
Italia e Spagna contribuiscono attraverso la manutenzione dei veicoli passeggeri, le flotte di veicoli commerciali leggeri e la domanda, dovuta ai climi più caldi, di protezione contro il surriscaldamento. Le normative ambientali e la professionalità delle officine favoriscono l'adozione dei liquidi di raffreddamento OAT e HOAT, soprattutto laddove le approvazioni dei produttori di apparecchiature originali (OEM), gli intervalli di cambio olio più lunghi e la compatibilità con i motori in alluminio influenzano le decisioni di acquisto.
Mercato degli antigelo per autoveicoli nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico deteneva una quota di mercato degli antigelo per autoveicoli compresa tra il 34% e il 38%, e si prevede che crescerà a un tasso annuo composto (CAGR) del 4,1-4,6% nel periodo 2026-2034. La Cina rimane il principale contributore, grazie alla produzione di veicoli, alle dimensioni del mercato dei ricambi e alle catene di fornitura per la mobilità elettrica.
India, Giappone, Corea del Sud e Australia presentano una domanda differenziata derivante da autovetture, veicoli commerciali, macchine edili e specifiche esigenze di raffreddamento legate al clima. L'industrializzazione, le attività infrastrutturali e l'espansione delle reti di assistenza favoriscono una maggiore diffusione dei liquidi refrigeranti, mentre i produttori locali competono sul prezzo e sulla disponibilità regionale.
Mercato degli antigelo per autoveicoli in Medio Oriente e Africa
Si prevede che il mercato degli antigelo per autoveicoli in Medio Oriente e Africa crescerà a un tasso annuo composto (CAGR) del 3,6-4,1% fino al 2034, sostenuto dal funzionamento di veicoli ad alte temperature, progetti infrastrutturali, attività minerarie, logistica e flotte del settore energetico. Arabia Saudita ed Emirati Arabi Uniti prediligono liquidi di raffreddamento ad alte prestazioni per la dissipazione del calore.
Il Sudafrica contribuisce attraverso veicoli passeggeri, trasporti commerciali e manutenzione post-vendita, mentre il resto del Medio Oriente e dell'Africa rimane frammentato. La domanda è influenzata meno dalla protezione antigelo e più dal controllo della corrosione, dalla resistenza al riflusso e dalla durata in ambienti operativi polverosi e ad alto carico.
Analisi di segmentazione
Tipo di fluido
Il tipo di fluido è fondamentale per il mercato degli antigelo per autoveicoli, poiché la composizione chimica di base determina il profilo di tossicità, l'efficienza del trasferimento di calore, il prezzo e l'idoneità all'uso. Si prevede che il segmento crescerà a un CAGR del 3,7-4,1% nel periodo 2026-2034, in quanto gli utenti cercano un equilibrio tra prestazioni, sicurezza e aspettative ambientali.
- Il glicole etilenico rimane la scelta predominante perché è economico, ampiamente disponibile e garantisce prestazioni affidabili sia a temperature fredde che calde, il che lo rende la soluzione preferita per i sistemi di raffreddamento di veicoli passeggeri e commerciali.
- Il glicole propilenico sta guadagnando terreno laddove la minore tossicità è un valore aggiunto, soprattutto in contesti di servizio con standard di manipolazione più rigorosi, politiche di sicurezza della flotta o preferenze di approvvigionamento orientate alla sostenibilità.
- La glicerina occupa una nicchia di mercato più ristretta, sostenuta dall'interesse per i prodotti di origine biologica e il ridotto impatto ambientale, sebbene considerazioni relative a prestazioni, disponibilità e costi ne limitino una più ampia adozione.
Tecnologia
Secondo il rapporto sul mercato degli antigelo per autoveicoli, si prevede che il segmento tecnologico crescerà a un CAGR del 3,8-4,2% nel periodo 2026-2034, grazie all'evoluzione delle formulazioni dei liquidi di raffreddamento verso intervalli di manutenzione più lunghi, una maggiore stabilità termica e una migliore protezione per componenti in alluminio, parti in gomma, guarnizioni e circuiti di raffreddamento in metalli misti. La crescente domanda di soluzioni antigelo ad alte prestazioni e di lunga durata sta incoraggiando i produttori a sviluppare tecnologie avanzate che migliorino l'efficienza del motore, la resistenza alla corrosione e la durata complessiva del sistema di raffreddamento.
- La tecnologia degli additivi inorganici rimane rilevante nei veicoli più datati e nei mercati sensibili al prezzo, dove le pratiche di manutenzione convenzionali e i bassi costi iniziali continuano a influenzare la scelta del liquido di raffreddamento.
- La tecnologia a base di acidi organici è leader nell'adozione di prodotti di alta gamma perché consente intervalli di cambio olio più lunghi, una migliore protezione dalla corrosione e la compatibilità con i materiali dei motori moderni, sia per autovetture che per veicoli commerciali leggeri.
- La tecnologia ibrida a base di acidi organici coniuga i requisiti convenzionali e quelli a lunga durata, offrendo prestazioni di inibizione bilanciate per flotte miste composte da veicoli di età, tipologie di motore e specifiche di servizio diverse.
Applicazione
Si prevede che il segmento applicativo del mercato degli antigelo per autoveicoli crescerà a un CAGR del 3,6-4,0% nel periodo 2026-2034, grazie alla sostituzione periodica del liquido di raffreddamento in veicoli privati, flotte aziendali e macchinari fuoristrada operanti in diverse condizioni climatiche e di carico.
- La domanda di autovetture è trainata dall'elevato numero di veicoli in circolazione, dalla manutenzione programmata, dagli acquisti fai-da-te al dettaglio e dalla crescente consapevolezza della prevenzione del surriscaldamento e della durata dei sistemi di raffreddamento.
- La domanda di veicoli commerciali è sostenuta dai requisiti di operatività della flotta, dalle lunghe ore di funzionamento, dai carichi utili elevati e dai programmi di manutenzione che privilegiano la stabilità termica e il controllo della corrosione.
- La domanda di veicoli da costruzione riflette operazioni ad alto carico, cantieri polverosi e stress continuo del motore, rendendo le prestazioni durature del liquido di raffreddamento importanti per escavatori, pale caricatrici, gru e attrezzature correlate.
Panoramica dell'opportunità
|
Applicazione |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|---|---|---|---|
|
veicolo passeggeri |
Alto |
Vita prolungata |
Maturo |
|
Veicolo commerciale |
Mezzo |
Tempo di attività della flotta |
Scalatura |
|
Veicolo da costruzione |
Mezzo |
Resistente |
Scalatura |
Fattori di crescita e analisi dell'impatto sul mercato degli antigelo per autoveicoli
Ampliamento del parco veicoli e sostituzione ordinaria del liquido di raffreddamento
Il parco veicoli installato rappresenta il fattore di domanda più stabile, poiché ogni veicolo con motore a combustione interna e ibrido necessita della sostituzione del liquido di raffreddamento. La produzione di nuovi veicoli è meno variabile rispetto alla sostituzione del liquido di raffreddamento, che si deteriora a causa dei cicli termici, della perdita di additivi, della contaminazione e della corrosione. Le officine meccaniche, i rivenditori e le flotte aziendali generano un consumo ripetuto indipendentemente dalle vendite di nuovi veicoli. Questo fattore di domanda è più rilevante nelle aree geografiche caratterizzate da veicoli più vecchi, un elevato chilometraggio annuo e variazioni climatiche. Inoltre, questo fattore di domanda è favorevole ai prodotti di marca, poiché una scelta errata del liquido di raffreddamento può causare danni a guarnizioni, radiatori, pompe dell'acqua e componenti in alluminio.
Passaggio a tecnologie di raffreddamento a lunga durata
La tecnologia degli acidi organici e la tecnologia ibrida degli acidi organici si stanno affermando nel settore automobilistico grazie alla crescente richiesta da parte dei produttori di auto e dei gestori di flotte di intervalli di cambio olio più lunghi e di una maggiore protezione per i loro moderni sistemi di raffreddamento. La tecnologia degli acidi organici consente di ridurre gli intervalli di manutenzione, armonizzare le garanzie e proteggere meglio i motori con componenti in metalli misti rispetto ai liquidi di raffreddamento convenzionali. Ciò si traduce in una crescita di valore indipendentemente dall'aumento dei volumi di vendita, poiché i prodotti di qualità superiore hanno generalmente un prezzo più elevato.
Crescita nell'utilizzo di veicoli commerciali e da costruzione
I veicoli sono sottoposti a operazioni gravose, il che rende indispensabile la qualità del liquido di raffreddamento. La crescita del settore logistico, lo sviluppo delle infrastrutture, le attività minerarie e le operazioni comunali genereranno una maggiore domanda di prodotti termofluidici affidabili. I veicoli commerciali e da costruzione potrebbero richiedere maggiori quantità di liquido di raffreddamento rispetto alle autovetture; pertanto, qualsiasi aumento del parco veicoli può comportare livelli di domanda significativi. Anche la manutenzione preventiva contribuirà a sostenere la domanda di antigelo che soddisfino i requisiti specificati e che riducano corrosione, cavitazione, incrostazioni e surriscaldamento.
Tendenze future del mercato degli antigelo per autoveicoli
Liquidi refrigeranti specifici per sistemi termici ibridi ed elettrici
Le tendenze del mercato degli antigelo per autoveicoli rifletteranno sempre più la transizione dal raffreddamento del solo motore a una gestione termica più ampia. Il raffreddamento dei motori dei veicoli ibridi non è diverso da quello dei motori tradizionali. Tuttavia, aumenterà la necessità di fluidi a bassa conduttività a causa della presenza di pacchi batteria, inverter ed elettronica di potenza. Ci si aspetta che i fornitori si impegnino a migliorare le formulazioni in termini di capacità dielettrica, compatibilità dei materiali e durata. Il processo di adozione sarà lento a causa delle differenze strutturali dei veicoli tra i vari produttori.
Sviluppo di formulazioni sostenibili e a bassa tossicità
Le pressioni ambientali stanno spingendo i produttori a migliorare il packaging, la riciclabilità, le istruzioni per lo smaltimento e la disponibilità di fluidi a bassa tossicità. Il glicole etilenico potrebbe essere utilizzato per la produzione di glicerina di origine biologica, e il glicole propilenico potrebbe essere adottato selettivamente in determinate condizioni. Tuttavia, è probabile che i requisiti di economicità e prestazioni mantengano il glicole etilenico come materiale predominante nella maggior parte delle applicazioni. Ciò significa che la tendenza attuale dovrebbe essere vista piuttosto come un tentativo di offrire una gamma più diversificata di tipologie di prodotti per i diversi consumatori.
Opportunità di mercato per gli antigelo per autoveicoli
Premiumizzazione del mercato post-vendita nelle economie emergenti
Le previsioni sul mercato degli antigelo per autoveicoli indicano un'importante opportunità nei canali aftermarket emergenti, in quanto i proprietari di veicoli si stanno spostando dai liquidi di raffreddamento generici ed economici verso prodotti di marca e con specifiche precise. La crescente complessità dei veicoli, una migliore connettività delle reti di officine e una maggiore consapevolezza dei problemi relativi al sistema di raffreddamento rendono possibile questo cambiamento. I fornitori saranno in grado di generare valore aggiunto attraverso il confezionamento in formati più piccoli, la formazione dei tecnici, le tabelle di compatibilità e le etichette in lingua locale. Ciò è particolarmente vero per India, Sud-est asiatico, America Latina e alcune aree del Medio Oriente e Africa, dove si registra una crescita del parco veicoli, ma le pratiche professionali di selezione dei liquidi di raffreddamento sono ancora in fase di sviluppo.
Partnership per la manutenzione della flotta e programmi tecnici
Il gestore della flotta rappresenta un target redditizio, poiché un guasto al liquido di raffreddamento può causare fermi macchina, danni al motore e un aumento dei costi operativi. I fornitori possono trarre vantaggio da test del liquido di raffreddamento, programmazione degli intervalli di sostituzione, formazione e standardizzazione dei prodotti nelle flotte miste. I veicoli commerciali, le macchine edili, gli autobus e le flotte municipali sono candidati ideali, in quanto le condizioni operative sono gravose e le decisioni sulla manutenzione vengono prese in un'unica sede centrale. I servizi a lungo termine possono aumentare la fidelizzazione del marchio e contribuire a evitare guerre di prezzo.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -