
Mercato dei sistemi di rilevamento di punto ciego automobilistici: dimensioni, crescita e previsioni 2034
Dimensioni e previsioni del mercato dei sistemi di rilevamento dell'angolo cieco per autoveicoli (2021-2034), quota globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipo di veicolo (autovetture, veicoli commerciali); tecnologia (sensore radar, sensore a ultrasuoni, sensore LIDAR, altri); utente finale (produttori di apparecchiature originali (OEM), mercato dei ricambi) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00020867
- Categoria : Automotive e trasporti
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : August 11, 2026


Dimensioni del mercato nel 2025
4,84 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
14,75 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
13,17 %
Tasso di crescita
Mercato di riferimento
85,05 miliardi di dollari USA
(2026-2034)
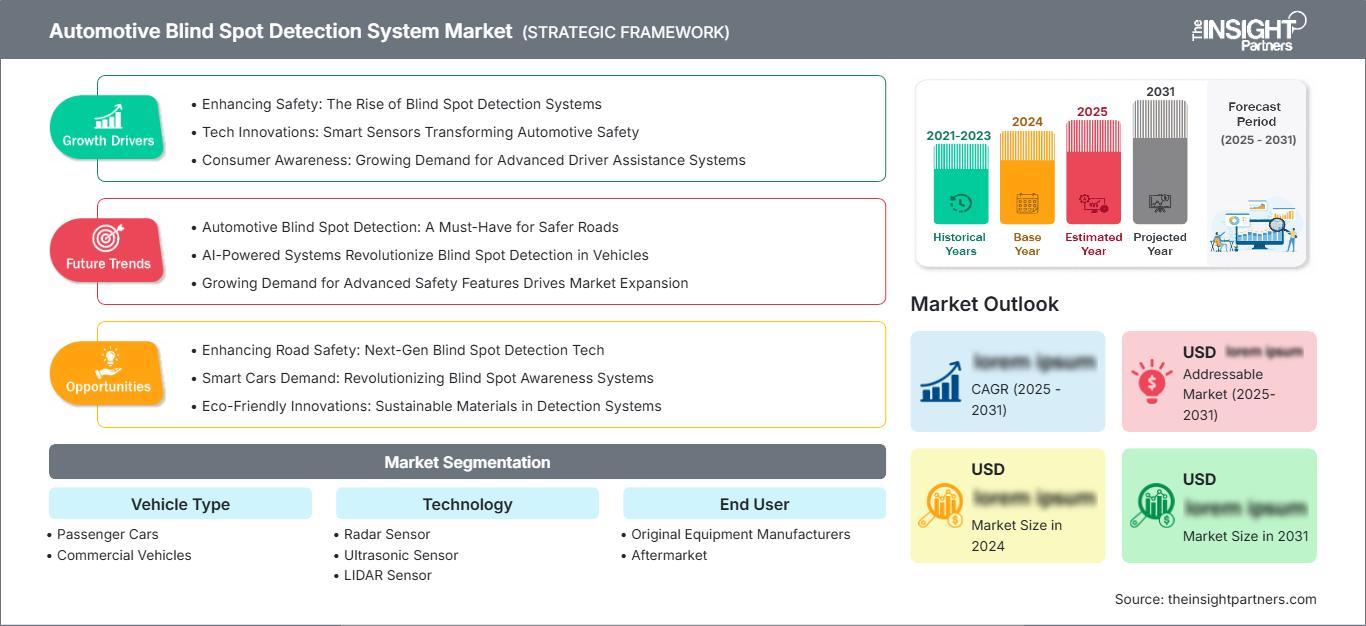
Il mercato dei sistemi di rilevamento dell'angolo cieco per autoveicoli valeva 4,84 miliardi di dollari nel 2025 e si prevede che raggiungerà i 14,75 miliardi di dollari entro il 2034, registrando un tasso di crescita annuo composto (CAGR) del 13,17% nel periodo 2026-2034. L'espansione del mercato è trainata dalla crescente integrazione dei sistemi avanzati di assistenza alla guida (ADAS), dalle normative più severe in materia di sicurezza dei veicoli e dalla crescente domanda dei consumatori di tecnologie che migliorino la consapevolezza del conducente e riducano il rischio di collisioni. I continui progressi nelle tecnologie dei sensori e nei sistemi di controllo elettronico stanno ulteriormente accelerando l'adozione di questi prodotti nei veicoli passeggeri e commerciali.
Il Nord America continua a rappresentare uno dei principali mercati regionali grazie alla precoce adozione delle tecnologie ADAS, ai rigorosi standard di sicurezza dei veicoli e alla forte preferenza dei consumatori per le dotazioni di sicurezza premium. Si prevede che il mercato dei sistemi di rilevamento dell'angolo cieco per autoveicoli nella regione crescerà a un tasso di crescita annuo composto (CAGR) stimato tra il 12,5% e il 13,2% durante il periodo di previsione. La crescente diffusione di soluzioni di mobilità intelligenti, la produzione in aumento di veicoli tecnologicamente avanzati e i crescenti investimenti nelle tecnologie di guida autonoma continuano a rafforzare la crescita regionale a lungo termine.
Analisi e approfondimenti sul mercato dei sistemi di rilevamento dell'angolo cieco per autoveicoli.
- Nord America: ha rappresentato una quota di mercato del 33%-37% nel 2025 e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 12,5%-13,2% nel periodo 2026-2034, grazie all'elevata diffusione dei sistemi avanzati di assistenza alla guida (ADAS), alle vendite di veicoli premium e all'evoluzione delle normative sulla sicurezza automobilistica.
- USA: Nel 2025 rappresentavano circa il 76%-81% del mercato nordamericano e si prevede che cresceranno a un tasso annuo composto (CAGR) del 12,7%-13,4%, trainati dalla crescente produzione di veicoli connessi e dalla maggiore consapevolezza dei consumatori in merito ai sistemi di sicurezza attiva.
- Europa: nel 2025 deteneva una quota di mercato compresa tra il 27% e il 31% e si prevede che crescerà a un tasso annuo composto (CAGR) del 13,0%-13,8%, trainata da Germania, Francia, Regno Unito, Italia e Spagna grazie a rigorose normative sulla sicurezza dei veicoli e a solide capacità produttive nel settore automobilistico.
- Asia-Pacifico: ha rappresentato una quota del 25%-29% nel 2025 e si prevede che registrerà la crescita regionale più rapida, con un CAGR del 14,2%-15,0%, sostenuta dall'aumento della produzione di veicoli, dalla crescente adozione di sistemi ADAS e dall'espansione degli investimenti in tecnologie di trasporto intelligenti in Cina, Giappone, Corea del Sud e India.
- Segmento più ampio: le autovetture rappresentavano circa il 72%-76% della quota di mercato nel 2025 e si prevede che cresceranno a un CAGR del 13,0%-13,7%, grazie alla crescente integrazione di tecnologie di sicurezza avanzate nelle categorie di veicoli di fascia media e premium.
- Segmento ad alta crescita: la tecnologia dei sensori radar rappresentava circa il 46%-50% della quota di mercato nel 2025 e si prevede che registrerà un CAGR del 14,0%-14,8%, grazie alla precisione di rilevamento superiore, alle prestazioni affidabili in condizioni meteorologiche avverse e all'ampia adozione da parte degli OEM.
- Aziende chiave analizzate nel dettaglio: Continental AG, DENSO Corporation, Robert Bosch GmbH, Aptiv PLC (precedentemente Delphi Automotive), Autoliv Inc., ZF Friedrichshafen AG (ZF TRW), Xiamen Autostar Electronics Co., Ltd., Auto-i Corporation, Valeo SA, Ficosa International SA, Preco Electronics LLC.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Il mercato dei sistemi di rilevamento dell'angolo cieco per autoveicoli ha subito una sostanziale trasformazione tecnologica grazie alla rapida evoluzione dei sistemi avanzati di assistenza alla guida, delle piattaforme di rilevamento intelligenti e dell'elettronica di bordo. I produttori automobilistici stanno integrando sempre più tecnologie radar, a ultrasuoni e LiDAR con sistemi di percezione basati su telecamere per migliorare la precisione del rilevamento e ridurre i falsi allarmi. I continui miglioramenti nelle prestazioni dei semiconduttori, nella miniaturizzazione dei sensori e negli algoritmi software hanno permesso ai sistemi di rilevamento dell'angolo cieco di diventare dotazioni di sicurezza standard su una gamma sempre più ampia di veicoli passeggeri e commerciali.
Si prevede che lo sviluppo futuro del mercato dei sistemi di rilevamento dell'angolo cieco per autoveicoli sarà supportato da crescenti investimenti nella mobilità connessa, nelle tecnologie di guida autonoma e nell'elettrificazione dei veicoli. Le iniziative normative che promuovono l'obbligo di equipaggiamento di sicurezza, unite alla crescente preferenza dei consumatori per le funzionalità intelligenti di assistenza alla guida, stanno incoraggiando i produttori di apparecchiature originali (OEM) ad ampliare l'integrazione dei sistemi ADAS in diversi segmenti di veicoli. Anche i mercati automobilistici emergenti stanno assistendo a una crescente domanda, poiché i produttori di veicoli nazionali adottano tecnologie di sicurezza avanzate per migliorare la competitività sui mercati globali, supportando la crescita a lungo termine del mercato.
Analisi
Ambito del rapporto di mercato sui sistemi di rilevamento dell'angolo cieco nel settore automobilistico
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 4,84 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 14,75 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 13,17% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato dei sistemi di rilevamento dell'angolo cieco nel settore automobilistico
La crescente implementazione di normative obbligatorie in materia di sicurezza dei veicoli, unitamente alla crescente domanda dei consumatori di sistemi intelligenti di assistenza alla guida, continua ad accelerare la crescita del mercato dei sistemi di rilevamento dell'angolo cieco per autoveicoli. I produttori automobilistici stanno incrementando l'installazione di sistemi di avviso per l'angolo cieco sia su auto di lusso che economiche, al fine di garantire condizioni di guida più sicure e una maggiore fiducia del conducente. Il numero crescente di veicoli elettrici e di soluzioni di connettività contribuisce ad aumentare la domanda di sensori di fascia alta in grado di offrire un rilevamento affidabile degli ostacoli in diversi scenari di guida.
Lungo tutta la catena di fornitura, i produttori di componenti continuano a investire in componenti radar all'avanguardia, sensori a ultrasuoni, soluzioni LiDAR, centraline elettroniche e piattaforme software. Le innovazioni nella tecnologia di produzione dei semiconduttori, negli algoritmi di intelligenza artificiale e nel calcolo ad alte prestazioni consentono un'elaborazione del segnale più rapida e una maggiore precisione di rilevamento. La collaborazione tra produttori di sensori, costruttori di apparecchiature originali per l'industria automobilistica e sviluppatori di software alimenta l'innovazione e migliora l'efficienza di integrazione nelle piattaforme automobilistiche di nuova generazione.
L'intensità competitiva continua ad aumentare, poiché i fornitori globali di tecnologie automobilistiche si concentrano sull'espansione dei loro portafogli ADAS attraverso investimenti in ricerca, partnership strategiche e sviluppo di prodotti avanzati. L'analisi del mercato dei sistemi di rilevamento dell'angolo cieco per autoveicoli indica che Continental AG, Robert Bosch GmbH, DENSO Corporation, Valeo SA, ZF Friedrichshafen AG, Aptiv PLC e Autoliv Inc. continuano a rafforzare la propria posizione competitiva attraverso innovazioni nel rilevamento radar, nell'architettura del veicolo definita dal software e nelle piattaforme di sicurezza integrate. Anche i produttori regionali stanno investendo in soluzioni economicamente vantaggiose per soddisfare la crescente domanda degli OEM nei mercati automobilistici emergenti.
Oggigiorno, i produttori stanno prestando sempre maggiore attenzione alle piattaforme di sensori scalabili, ai sistemi di percezione basati sull'intelligenza artificiale e agli ecosistemi di sicurezza dei veicoli, che consentiranno una maggiore automazione della guida. In termini di investimenti, gli sforzi si concentrano sul rendere i sistemi più affidabili, ridurre i costi dell'hardware e semplificare l'integrazione con i sistemi di assistenza al cambio di corsia, il cruise control adattivo, i sistemi anticollisione e i sistemi di guida autonoma.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei sistemi di rilevamento dell'angolo cieco nel settore automobilistico: approfondimenti strategici
Approfondimenti regionali
Mercato nordamericano dei sistemi di rilevamento dell'angolo cieco nel settore automobilistico
Nel 2025, il Nord America rappresentava una quota stimata tra il 33% e il 37% del mercato globale dei sistemi di rilevamento dell'angolo cieco per autoveicoli, e si prevede che crescerà a un tasso annuo composto (CAGR) del 12,5%-13,2% nel periodo 2026-2034. La quota di mercato dei sistemi di rilevamento dell'angolo cieco per autoveicoli nella regione rimane significativa grazie alla precoce commercializzazione di sistemi avanzati di assistenza alla guida, alla forte enfasi normativa sulla sicurezza dei veicoli e alla crescente preferenza dei consumatori per i veicoli dotati di tecnologie intelligenti per la prevenzione delle collisioni. Gli elevati tassi di penetrazione delle autovetture di fascia alta e dei veicoli commerciali leggeri aumenteranno la domanda regionale di sistemi di rilevamento dell'angolo cieco.
Sia gli Stati Uniti che il Canada continuano a impegnarsi nella ricerca sulla mobilità connessa e sull'elettronica automobilistica di nuova generazione, incrementando così l'utilizzo di sistemi di sicurezza basati su radar e sensori. Molti produttori automobilistici includono i sistemi di rilevamento dell'angolo cieco come equipaggiamento standard su molti modelli di auto, mentre altre applicazioni troveranno maggiore diffusione nel segmento aftermarket.
Mercato statunitense dei sistemi di rilevamento dell'angolo cieco nel settore automobilistico
Nel 2025, gli Stati Uniti rappresentavano circa il 76%-81% del mercato nordamericano dei sistemi di rilevamento dell'angolo cieco per autoveicoli e si prevede che registreranno un tasso di crescita annuo composto (CAGR) del 12,7%-13,4% fino al 2034. La crescente consapevolezza dei consumatori in merito alle tecnologie di sicurezza attiva, l'aumento della produzione di veicoli connessi e la crescente diffusione delle funzioni di assistenza alla guida di livello 2 e 3 continuano a sostenere l'espansione del mercato dei sistemi di rilevamento dell'angolo cieco per autoveicoli. I forti investimenti nello sviluppo di software per autoveicoli e nell'innovazione dei semiconduttori migliorano ulteriormente la competitività dei produttori automobilistici nazionali e supportano la continua adozione di tecnologie avanzate per il rilevamento dell'angolo cieco.
Fornitori leader del settore, tra cui Continental AG, Robert Bosch GmbH, Aptiv PLC, Autoliv Inc., Valeo SA e DENSO Corporation, mantengono una solida attività operativa e ingegneristica all'interno dell'ecosistema automobilistico statunitense. La continua collaborazione tra i produttori di apparecchiature originali (OEM) e le aziende tecnologiche sta accelerando l'integrazione dei sensori, l'ottimizzazione del software e la convalida della sicurezza funzionale, favorendo l'adozione di queste tecnologie nei veicoli passeggeri e nelle flotte di trasporto commerciale.
Mercato europeo dei sistemi di rilevamento dell'angolo cieco per autoveicoli
Nel 2025, l'Europa deteneva circa il 27%-31% del mercato globale e si prevede che crescerà a un tasso annuo composto (CAGR) del 13,0%-13,8% durante il periodo di previsione. La Germania rimane il principale contributore grazie alle sue avanzate capacità di produzione automobilistica, alla forte produzione di veicoli premium e ai continui investimenti in tecnologie di sicurezza intelligenti. I produttori di veicoli continuano a integrare sofisticate soluzioni ADAS per conformarsi alle normative di sicurezza in continua evoluzione, migliorando al contempo il comfort di guida e le prestazioni del veicolo, supportando così una crescita sostenuta del mercato dei sistemi di rilevamento dell'angolo cieco per autoveicoli.
Il Regno Unito continua a registrare una crescente domanda di veicoli connessi e tecnologie di sicurezza intelligenti, supportata da una maggiore consapevolezza dei consumatori e da iniziative normative che promuovono una mobilità più sicura. Anche Francia, Italia e Spagna stanno rafforzando la domanda regionale grazie all'espansione della produzione automobilistica, all'aumento della produzione di veicoli elettrici e a una più ampia implementazione di sistemi avanzati di assistenza alla guida. Si prevede che i continui investimenti nell'elettronica dei veicoli e nelle tecnologie dei sensori sosterranno la competitività regionale per tutto il periodo di previsione.
Mercato dei sistemi di rilevamento dell'angolo cieco nel settore automobilistico nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico rappresentava una quota stimata tra il 25% e il 29% del mercato globale e si prevede che registrerà il tasso di crescita annuo composto (CAGR) regionale più rapido, pari al 14,2%-15,0% nel periodo 2026-2034. La Cina rimane il mercato regionale leader grazie alla rapida produzione di veicoli, alla crescente diffusione dei veicoli elettrici e ai significativi investimenti nelle tecnologie di trasporto intelligenti.
Giappone, Corea del Sud, India e Australia continuano a contribuire all'espansione regionale attraverso una crescente integrazione dei sistemi ADAS, iniziative governative di supporto, lo sviluppo di capacità produttive di semiconduttori e l'espansione della produzione di veicoli passeggeri connessi. I consistenti investimenti nella ricerca sulla guida autonoma continuano a sostenere la crescita regionale a lungo termine.
Mercato dei sistemi di rilevamento dell'angolo cieco per autoveicoli in Medio Oriente e Africa
Si prevede che il mercato del Medio Oriente e dell'Africa crescerà a un tasso annuo composto (CAGR) compreso tra l'11,2% e l'11,9% durante il periodo di previsione. L'Arabia Saudita rimane il mercato regionale più grande grazie all'aumento delle vendite di veicoli premium, all'espansione delle infrastrutture di trasporto e alla crescente adozione di tecnologie automobilistiche intelligenti.
Gli Emirati Arabi Uniti, il Sudafrica e il resto del Medio Oriente e dell'Africa stanno gradualmente incrementando l'implementazione di sistemi avanzati di sicurezza per veicoli (ADAS), poiché i consumatori danno priorità alle caratteristiche premium delle automobili. Si prevede che gli investimenti governativi in iniziative di mobilità intelligente e la modernizzazione delle infrastrutture di trasporto incoraggeranno un'ulteriore adozione delle tecnologie ADAS in tutta la regione.
Analisi di segmentazione
Tipo di veicolo
Si prevede che il segmento "Tipo di veicolo" crescerà a un CAGR del 13,0%-13,7% nel periodo 2026-2034. Il mercato dei sistemi di rilevamento dell'angolo cieco per autoveicoli continua ad ampliarsi, poiché i produttori di veicoli integrano sempre più sistemi di sicurezza avanzati nelle piattaforme di veicoli passeggeri e commerciali. I crescenti requisiti normativi, la maggiore consapevolezza dei consumatori e i continui miglioramenti nelle tecnologie dei sensori stanno incoraggiando gli OEM a standardizzare i sistemi di rilevamento dell'angolo cieco su una gamma più ampia di modelli di veicoli.
- Autovetture – Continuano a rappresentare la categoria di domanda più elevata grazie agli alti volumi di produzione, alla crescente diffusione delle funzionalità ADAS, alla maggiore preferenza dei consumatori per le tecnologie di sicurezza avanzate e alla crescente adozione nei segmenti di veicoli di fascia media e premium.
- Veicoli commerciali – L'adozione di questi sistemi continua ad aumentare, poiché gli operatori di flotte danno priorità alla prevenzione delle collisioni, alla sicurezza dei conducenti e alla conformità normativa. I sistemi di monitoraggio dell'angolo cieco migliorano la sicurezza operativa di camion, autobus e veicoli per le consegne che operano in ambienti urbani.
Tecnologia
Si prevede che il segmento tecnologico registrerà un CAGR (tasso di crescita annuale composto) del 13,8%-14,5% durante il periodo di previsione. La continua innovazione nelle tecnologie di rilevamento sta migliorando la precisione del rilevamento degli oggetti, riducendo i falsi allarmi e favorendo la perfetta integrazione con i sistemi di assistenza al cambio di corsia e le funzioni di guida autonoma. I produttori continuano a investire in tecnologie di percezione avanzate per migliorare l'affidabilità operativa in diverse condizioni ambientali.
- Sensore radar – Rimane la tecnologia di rilevamento dominante grazie alle prestazioni superiori in condizioni meteorologiche avverse, al lungo raggio di rilevamento e all'ampia integrazione nei sistemi avanzati di assistenza alla guida da parte dei principali produttori automobilistici.
- Sensore a ultrasuoni: ampiamente utilizzato in piattaforme veicolari sensibili ai costi, dove il rilevamento di oggetti a corto raggio supporta l'assistenza al parcheggio e le applicazioni complementari di monitoraggio dell'angolo cieco, mantenendo al contempo costi contenuti e facilità di integrazione.
- Sensore LIDAR – Sempre più utilizzato nei veicoli intelligenti di nuova generazione che richiedono una percezione ambientale ad alta risoluzione. Sebbene attualmente concentrato su piattaforme premium, si prevede che i progressi tecnologici ne favoriranno l'adozione commerciale nel tempo.
Utente finale
Si prevede che il segmento degli utenti finali crescerà a un CAGR del 12,8%-13,5% durante il periodo di previsione. I produttori di apparecchiature originali continuano a rappresentare la maggior parte delle installazioni grazie all'integrazione in fabbrica di tecnologie di sicurezza avanzate, mentre la domanda del mercato post-vendita si espande attraverso soluzioni di retrofit per le flotte di veicoli esistenti che cercano prestazioni di sicurezza migliorate.
- Produttori di apparecchiature originali (OEM) – Continuano a generare il maggior contributo in termini di fatturato, poiché le case automobilistiche integrano sempre più sistemi di rilevamento dell'angolo cieco durante la produzione dei veicoli per soddisfare i requisiti normativi e le mutevoli aspettative dei consumatori in materia di sicurezza.
- Mercato dei ricambi – Continua ad espandersi costantemente grazie alle installazioni di retrofit, supportate dalla crescente consapevolezza in materia di sicurezza dei veicoli, dalla maggiore disponibilità di prodotti e dalla crescente domanda da parte dei proprietari di veicoli passeggeri e commerciali più datati.
Panoramica dell'opportunità
|
Utente finale |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|---|---|---|---|
|
Produttori di apparecchiature originali (OEM) |
Alto |
Integrazione in fabbrica |
Maturo |
|
Mercato dei ricambi |
Mezzo |
Ammodernamento della flotta |
Scalatura |
Analisi dei fattori di crescita e dell'impatto sul mercato dei sistemi di rilevamento dell'angolo cieco per autoveicoli.
Normative più severe in materia di sicurezza dei veicoli accelerano l'integrazione dei sistemi avanzati di assistenza alla guida (ADAS).
Nei principali mercati automobilistici di tutto il mondo vengono introdotte normative sempre più rigorose al fine di ridurre la mortalità stradale e garantire la sicurezza degli occupanti dei veicoli. La tecnologia di rilevamento dell'angolo cieco è diventata parte integrante dei sistemi avanzati di assistenza alla guida installati su molti veicoli passeggeri e commerciali moderni. I produttori di automobili stanno adottando sempre più questa tecnologia per conformarsi ai requisiti normativi in continua evoluzione, migliorando al contempo gli standard di sicurezza dei veicoli. Grazie alle normative in evoluzione, alla maggiore consapevolezza dei consumatori e ai continui progressi tecnologici, l'adozione della tecnologia di rilevamento dell'angolo cieco è aumentata sia nelle auto di lusso che in quelle di fascia media.
Rapida crescita dei veicoli connessi ed elettrici
La rapida diffusione di auto connesse e veicoli elettrici a batteria (BEV) offre numerose opportunità per soluzioni di rilevamento avanzate. La progettazione automobilistica contemporanea integra un utilizzo sempre maggiore di sensori radar, telecamere, centraline elettroniche e piattaforme software-defined, consentendo funzionalità di assistenza alla guida multifunzionali. La tecnologia di rilevamento dell'angolo cieco diventerà parte integrante dei sistemi di sicurezza intelligenti, aiutando i conducenti a essere consapevoli dell'ambiente circostante durante i cambi di corsia e in condizioni di guida difficili. I produttori si stanno concentrando sullo sviluppo di sistemi avanzati di assistenza alla guida (ADAS) che integrano il rilevamento dell'angolo cieco con il mantenimento della corsia, il cruise control adattivo e le tecnologie anticollisione. Pertanto, l'elettrificazione e la connettività stimoleranno la domanda di soluzioni di rilevamento avanzate in futuro.
Progressi nelle tecnologie radar e di fusione dei sensori
I continui progressi nei settori delle tecnologie radar, degli algoritmi per la fusione di sensori, dei materiali semiconduttori e dell'intelligenza artificiale hanno portato a notevoli miglioramenti in termini di precisione e affidabilità dei sistemi di rilevamento dell'angolo cieco. I prodotti moderni integrano tecnologie come radar, sensori a ultrasuoni, telecamere e LiDAR per una migliore percezione dell'ambiente in diverse condizioni meteorologiche e di traffico. L'utilizzo di queste tecnologie garantisce la riduzione dei falsi allarmi e consente una reazione più rapida e un funzionamento affidabile. Lo sviluppo di software, la miniaturizzazione dell'elettronica e i processori potenti assicurano l'efficienza del sistema e la riduzione dei costi di produzione. Con la diminuzione dei costi delle tecnologie di rilevamento, questi prodotti troveranno ampia applicazione nelle automobili di diverse fasce di prezzo.
Mercato dei sistemi di rilevamento dell'angolo cieco per autoveicoli: tendenze future
Piattaforme software-defined per veicoli che migliorano le funzionalità ADAS
L'industria automobilistica sta passando ad architetture di veicoli definite via software, in grado di supportare continui aggiornamenti funzionali durante l'intero ciclo di vita di un veicolo. I produttori integrano sempre più i sistemi di rilevamento dell'angolo cieco con piattaforme di elaborazione centralizzate che consentono aggiornamenti software over-the-air e una maggiore espansione delle funzionalità. L'intelligenza artificiale e i software di percezione avanzati migliorano la classificazione degli oggetti, la precisione del rilevamento e le capacità di notifica al conducente, riducendo al contempo la complessità del sistema. Di conseguenza, le tendenze del mercato dei sistemi di rilevamento dell'angolo cieco per autoveicoli indicano una crescente adozione di piattaforme software scalabili che supportano livelli più elevati di intelligenza del veicolo e capacità di guida automatizzata nella produzione automobilistica globale.
Espansione dei sistemi di percezione multisensoriale
In futuro, si prevede che la tecnologia dei sistemi di rilevamento dell'angolo cieco coinvolgerà piattaforme di percezione multisensore più ampie, che integreranno radar, sensori a ultrasuoni, telecamere e tecnologia LiDAR per formare un sistema di rilevamento completo. Questa tecnologia migliora la comprensione dell'ambiente circostante, riduce gli angoli ciechi di rilevamento e garantisce elevati livelli di sicurezza durante il funzionamento in situazioni difficili. I progressi tecnologici nei semiconduttori e lo sviluppo di nuovi algoritmi di intelligenza artificiale dovrebbero migliorare le prestazioni e ridurre i costi di produzione. Pertanto, le case automobilistiche si stanno concentrando sulla tecnologia di fusione dei sensori, che consentirà lo sviluppo di tecnologie di assistenza alla guida e di guida autonoma di nuova generazione.
Opportunità di mercato per i sistemi di rilevamento dell'angolo cieco nel settore automobilistico
Espansione nei nuovi centri di produzione automobilistica
La rapida crescita della produzione automobilistica in Asia Pacifico, Europa orientale, America Latina e in alcune economie del Medio Oriente offre notevoli opportunità ai produttori di sistemi di rilevamento dell'angolo cieco. L'espansione della capacità produttiva automobilistica nazionale, la crescente attenzione normativa alla sicurezza dei veicoli e la crescente domanda dei consumatori di tecnologie di sicurezza intelligenti continuano a sostenere l'espansione del mercato a lungo termine. Le previsioni del mercato dei sistemi di rilevamento dell'angolo cieco per autoveicoli indicano che i produttori che creano impianti di produzione regionali, centri di ingegneria e partnership strategiche con gli OEM locali saranno ben posizionati per intercettare la crescente domanda, migliorando al contempo la resilienza della catena di approvvigionamento e riducendo i costi di produzione.
Sviluppo di soluzioni ADAS economicamente vantaggiose per veicoli di massa
Le case automobilistiche stanno cercando sistemi di assistenza alla guida economici, adatti alla produzione di massa. Questo apre immense possibilità per le aziende in grado di progettare unità radar di piccole dimensioni, piattaforme software e tecnologie di rilevamento efficienti anche a prezzi contenuti. L'efficienza in termini di costi di questi sistemi è ulteriormente migliorata grazie ai progressi nella produzione di semiconduttori, intelligenza artificiale ed elettronica. Le aziende che si concentrano su piattaforme tecnologiche scalabili, produzione localizzata e sviluppo collaborativo di prodotti con le case automobilistiche aumenteranno la propria competitività in futuro.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -