
Mercato dei tubi flessibili automobilistici: dimensioni, quota e previsioni 2034
Dimensioni e previsioni del mercato dei tubi flessibili per autoveicoli (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipologia (tubi flessibili in nylon, tubi flessibili in Tygon e tubi flessibili in neoprene); tipologia di veicolo (autovetture, veicoli commerciali pesanti e veicoli commerciali leggeri); applicazione (turbocompressore, raffreddamento/riscaldamento, alimentazione carburante, frenatura, sterzo) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPAT00002484
- Categoria : Automotive e trasporti
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : August 06, 2026


Dimensioni del mercato nel 2025
2,91 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
4,96 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
6,11 %
Tasso di crescita
Mercato di riferimento
35,64 miliardi di dollari USA
(2026-2034)
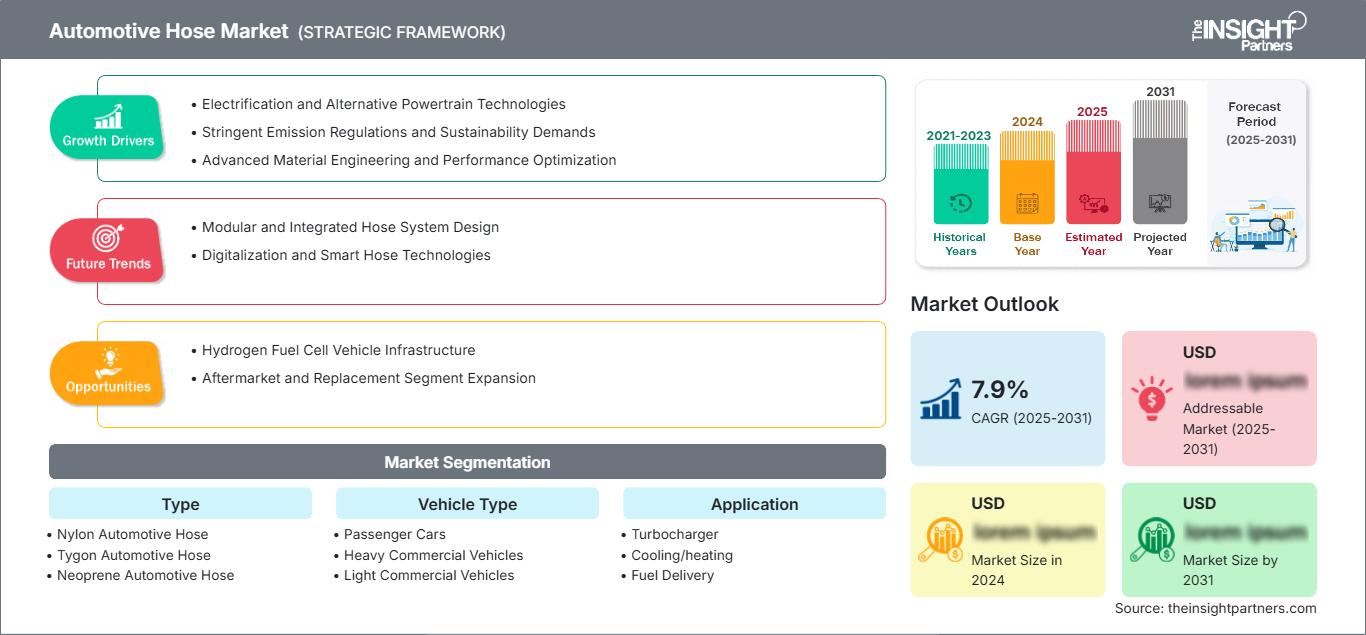
Si prevede che il mercato dei tubi flessibili per autoveicoli crescerà da 2,91 miliardi di dollari nel 2025 a 4,96 miliardi di dollari entro il 2034, registrando un tasso di crescita annuo composto (CAGR) del 6,11% nel periodo 2026-2034. La domanda è sostenuta dall'aumento della produzione di veicoli, dalle crescenti esigenze di gestione termica, dai requisiti più stringenti in materia di emissioni e dall'espansione dei sistemi di trasferimento dei fluidi su piattaforme di veicoli a combustione interna, ibridi ed elettrici.
Il Nord America rimane una regione guidata dalle specifiche, dove le dimensioni del mercato dei tubi flessibili per autoveicoli sono sostenute da pickup, SUV, flotte commerciali e dai sistemi termici in crescita dei veicoli elettrici. Si stima che la regione deterrà una quota di mercato del 22-25% nel 2025 e si espanderà a un CAGR del 5,5-6,0% nel periodo 2026-2034, grazie agli aggiornamenti dei circuiti di raffreddamento, alla sostituzione dei sistemi frenanti e alla localizzazione dei fornitori.
Analisi e approfondimenti sul mercato dei tubi flessibili per autoveicoli.
- Nord America: nel 2025 deteneva una quota di mercato stimata tra il 22% e il 25% e si prevede che crescerà a un tasso annuo composto (CAGR) del 5,5-6,0% tra il 2026 e il 2034, grazie al parco veicoli, ai circuiti di raffreddamento per veicoli elettrici e alla sostituzione delle flotte.
- USA: Nel 2025 rappresentavano il 78-82% della domanda nordamericana e si prevede che cresceranno a un tasso annuo composto (CAGR) del 5,6-6,1% tra il 2026 e il 2034, trainati da camion, SUV e servizi post-vendita.
- Nel 2025 l'Europa rappresentava una quota di mercato compresa tra il 24% e il 27% e si prevede che crescerà a un tasso annuo composto (CAGR) del 5,2-5,8%, con Germania, Regno Unito, Francia, Italia e Spagna a sostenere l'adozione di tubi flessibili di ultima generazione.
- Asia-Pacifico: ha rappresentato una quota del 39-43% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 6,6-7,2% nel periodo 2026-2034, trainata da Cina, Giappone, Corea del Sud, India e Australia.
- Il segmento più ampio: il raffreddamento/riscaldamento deteneva una quota di mercato del 34-38% nel 2025 e si prevede che crescerà a un CAGR del 6,2-6,8% poiché il controllo termico rimane essenziale per tutti i sistemi di propulsione.
- Segmento ad alta crescita: i turbocompressori detenevano una quota di mercato del 12-15% nel 2025 e si prevede che cresceranno a un CAGR del 7,1-7,8% a causa dei motori di dimensioni ridotte e delle piattaforme ibride che aumentano i carichi termici.
- Aziende chiave analizzate nel dettaglio : Continental AG; Parker Hannifin Corporation; DuPont de Nemours, Inc.; Manuli Hydraulics India Pvt. Ltd.; Gates Corporation; Toyoda Gosei Co., Ltd.; Sumitomo Riko Company Limited; Codan Rubber Danmark A/S; Hutchinson SA; Tianjin Pengling Group Co., Ltd.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
La progettazione dei tubi flessibili per autoveicoli si è evoluta dai semplici condotti in gomma verso assemblaggi multistrato, rinforzati, resistenti agli agenti chimici e al calore. Il mercato dei tubi flessibili per autoveicoli è legata a ingombri più compatti, temperature di esercizio più elevate, sistemi di controllo delle emissioni e raffreddamento delle batterie dei veicoli elettrici. I fornitori stanno migliorando le mescole elastomeriche, le strutture in nylon e i raccordi rapidi per garantire stabilità della pressione, flessibilità di instradamento e maggiore durata.
La domanda futura sarà plasmata dall'elettrificazione, dalle reti di produzione regionali e dai cicli di sostituzione del mercato post-vendita. L'Asia-Pacifico rimarrà la principale base di volume, mentre Europa e Nord America punteranno su materiali validati, controllo dei vapori di carburante e resistenza alle alte temperature. Gli investimenti favoriranno i fornitori che combinano scienza dei materiali, precisione di formatura, design a bassa permeabilità e capacità di test approvate dagli OEM.
Ambito del rapporto sul mercato dei tubi flessibili per autoveicoli
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 2,91 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 4,96 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 6,11% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi del mercato dei tubi flessibili per autoveicoli
L'affidabilità del trasferimento dei fluidi rimane fondamentale per la crescita del mercato dei tubi flessibili per autoveicoli, poiché i veicoli utilizzano circuiti di raffreddamento, alimentazione, frenatura, sterzo e turbocompressore sempre più complessi. I tubi flessibili devono resistere a impulsi di pressione, alla composizione chimica del liquido di raffreddamento, alle miscele di carburante, alle vibrazioni e ai cicli termici, pur essendo compatibili con vani motore compatti e piattaforme per batterie.
La catena del valore comprende produttori di polimeri, fornitori di filati di rinforzo, produttori di compound, specialisti nell'estrusione, produttori di raccordi, assemblatori di primo livello, team di ingegneri OEM e distributori del mercato post-vendita. Le dinamiche di fornitura sono influenzate dai costi della gomma, del nylon e dei polimeri speciali, dai tempi di consegna per la qualificazione e dalla copertura regionale delle scorte di prodotti di ricambio.
L' analisi del mercato dei tubi flessibili per autoveicoli mostra un panorama competitivo dominato dalle capacità dei materiali e dalla validazione dei sistemi. Continental AG, Gates Corporation, Parker Hannifin Corporation, Toyoda Gosei Co., Ltd., Sumitomo Riko Company Limited, Hutchinson SA, Codan Rubber Danmark A/S, Manuli Hydraulics India Pvt. Ltd., DuPont de Nemours, Inc. e Tianjin Pengling Group Co., Ltd. competono attraverso le mescole dei tubi flessibili, l'ingegneria applicativa e la fornitura globale.
Le tendenze di investimento si stanno orientando verso tubi flessibili per la gestione termica dei veicoli elettrici, linee di alimentazione a bassa permeabilità, assemblaggi modulari e controllo qualità automatizzato dell'estrusione. Il posizionamento strategico favorisce i fornitori con produzione regionale, ampia copertura applicativa ed esperienza su piattaforme per autovetture e veicoli commerciali.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei tubi flessibili per autoveicoli: approfondimenti strategici
Approfondimenti regionali
Mercato nordamericano dei tubi flessibili per autoveicoli
Nel 2025, il Nord America rappresentava una quota di mercato stimata tra il 22% e il 25% nel settore dei tubi flessibili per autoveicoli , con una previsione di crescita annua composta (CAGR) del 5,5-6,0% nel periodo 2026-2034. La domanda è concentrata negli Stati Uniti e in Messico, dove autocarri leggeri, SUV, flotte commerciali e programmi per veicoli elettrici richiedono tubi flessibili per liquido di raffreddamento, freni, carburante, sterzo e turbocompressore.
La domanda regionale beneficia dell'elevato parco veicoli, dell'attività di riparazione e della localizzazione della produzione OEM. I sistemi termici delle batterie dei veicoli elettrici aumentano la complessità dei tubi del liquido di raffreddamento, mentre gli operatori delle flotte sostituiscono i tubi per ridurre i tempi di fermo. Il Messico rafforza l'offerta attraverso le esportazioni di veicoli assemblati e il Canada registra una domanda costante di servizi per veicoli passeggeri e commerciali.
Mercato statunitense dei tubi flessibili per autoveicoli
Nel 2025 gli Stati Uniti rappresentavano il 78-82% della domanda nordamericana e si prevede una crescita annua composta (CAGR) del 5,6-6,1% fino al 2034. I grandi volumi di pick-up, SUV e veicoli commerciali alimentano la domanda di sostituzione, mentre i programmi per veicoli elettrici aumentano la necessità di tubi flessibili per il raffreddamento e il controllo termico delle batterie.
Continental AG, Gates Corporation, Parker Hannifin Corporation, DuPont de Nemours, Inc. e Hutchinson SA supportano il Paese attraverso programmi OEM, tecnologie dei materiali, distribuzione o canali di assistenza post-vendita. Le tendenze applicative privilegiano tubi flessibili per il liquido di raffreddamento resistenti, tubi del carburante con permeabilità inferiore e tubi flessibili per i freni progettati per intervalli di manutenzione più lunghi.
Mercato europeo dei tubi flessibili per autoveicoli
Nel 2025, l'Europa deteneva una quota di mercato stimata tra il 24% e il 27%, con una crescita prevista a un tasso annuo composto (CAGR) del 5,2-5,8% nel periodo 2026-2034. La Germania è leader nella domanda regionale grazie a piattaforme veicolari di alta gamma, motori turbocompressi e rigorosi processi di validazione dei materiali. Il Regno Unito supporta le applicazioni di tubi flessibili di ricambio e ad alte prestazioni.
Francia, Italia e Spagna contribuiscono attraverso la produzione di autovetture, l'assemblaggio di veicoli commerciali leggeri e l'esportazione di componenti. I programmi europei si concentrano su sistemi di alimentazione a bassa permeabilità, circuiti di raffreddamento compatti e conformità ai requisiti in materia di emissioni e sicurezza. Continental AG, Hutchinson SA, Parker Hannifin Corporation e Gates Corporation supportano l'ingegneria avanzata dei tubi flessibili nella regione.
Mercato dei tubi flessibili per autoveicoli nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico (APAC) rappresentava una quota di mercato compresa tra il 39% e il 43%, con una crescita prevista a un tasso annuo composto (CAGR) del 6,6-7,2% fino al 2034. La Cina è leader grazie alla sua elevata capacità produttiva di veicoli e alla domanda di sistemi di raffreddamento per batterie di veicoli elettrici, mentre Giappone e Corea del Sud contribuiscono con la loro ingegneria di precisione nel settore della gomma e dei polimeri.
L'India si espande nella produzione di veicoli a due ruote, autovetture e veicoli commerciali leggeri, mentre l'Australia contribuisce con la domanda del mercato dei ricambi. La localizzazione dei fornitori regionali, i programmi governativi per i veicoli elettrici e la produzione per l'esportazione supportano l'aumento dei volumi di tubi flessibili per applicazioni di raffreddamento/riscaldamento, frenatura, alimentazione del carburante, sterzo e turbocompressore.
Mercato dei tubi flessibili per autoveicoli in Medio Oriente e Africa
Si prevede che il mercato del Medio Oriente e dell'Africa crescerà a un tasso annuo composto (CAGR) del 4,7-5,3% nel periodo 2026-2034. L'Arabia Saudita e gli Emirati Arabi Uniti sono i principali motori della domanda grazie alle importazioni di SUV, ai servizi per le flotte aziendali e alle difficili condizioni operative in climi rigidi, mentre il Sudafrica supporta i canali di assemblaggio e sostituzione.
Le alte temperature ambientali aumentano lo stress sui tubi flessibili del liquido di raffreddamento, del carburante e dello sterzo. Il resto della domanda in Medio Oriente e Africa è legato alle flotte commerciali, ai veicoli usati e alla distribuzione di ricambi. La crescita migliora man mano che i distributori danno priorità ai tubi flessibili resistenti al calore e a una più ampia copertura del mercato dei ricambi.
Analisi di segmentazione
Tipo
Si prevede che questo segmento crescerà a un CAGR del 5,9-6,5% nel periodo 2026-2034. L' ambito del mercato dei tubi flessibili per autoveicoli, suddiviso per tipologia, riflette le differenze in termini di resistenza chimica, flessibilità, intervallo di temperatura e costo. I tubi flessibili in nylon, Tygon e neoprene soddisfano esigenze specifiche nei sistemi di alimentazione del carburante, raffreddamento/riscaldamento, frenatura, sterzo e turbocompressore.
- I tubi flessibili in nylon per autoveicoli sono apprezzati per il loro peso ridotto, la stabilità dimensionale e la resistenza a carburanti e agenti chimici, caratteristiche che li rendono importanti per l'alimentazione del carburante, le linee di vapore e le applicazioni con percorsi compatti.
- I tubi flessibili Tygon Automotive garantiscono visibilità, flessibilità e compatibilità controllata dei fluidi in determinati sistemi automobilistici in cui tubi trasparenti o speciali possono migliorare la precisione di ispezione, manutenzione e assemblaggio.
- I tubi flessibili in neoprene per uso automobilistico rimangono una soluzione valida per durata, resistenza all'olio, resistenza agli agenti atmosferici e tolleranza alle vibrazioni in applicazioni esposte a calore, fluidi motore e sollecitazioni meccaniche ripetute.
Tipo di veicolo
Si prevede che il segmento dei veicoli crescerà a un tasso annuo composto (CAGR) del 6,0-6,6% nel periodo 2026-2034. Le autovetture genereranno il volume maggiore, mentre i veicoli commerciali pesanti e leggeri richiederanno tubi flessibili con maggiore durata, intervalli di manutenzione più lunghi e resistenza a vibrazioni, pressione e calore.
- Le autovetture generano la maggiore domanda perché gli elevati volumi di produzione, l'ibridazione, i sistemi termici dei veicoli elettrici e i vani motore compatti aumentano il numero e la complessità dei raccordi per tubi flessibili.
- Veicoli commerciali pesanti richiedono tubi flessibili robusti per i circuiti di frenatura, sterzo, raffreddamento e turbocompressore, poiché i lunghi cicli di lavoro, i carichi elevati e le esigenze di operatività della flotta aumentano le aspettative in termini di prestazioni.
- I veicoli commerciali leggeri supportano una domanda costante grazie alla crescita delle consegne urbane, delle flotte di assistenza e della logistica, con cicli di sostituzione incentrati sull'affidabilità del liquido di raffreddamento, dei freni, del carburante e dei tubi dello sterzo.
Applicazione
Si prevede che il settore delle applicazioni crescerà a un tasso annuo composto (CAGR) del 6,1-6,7% nel periodo 2026-2034. Il raffreddamento/riscaldamento è il settore più richiesto, poiché ogni sistema di propulsione necessita di controllo termico, mentre le applicazioni per turbocompressori e freni stanno acquisendo importanza strategica, dato che i motori generano sempre più calore e i sistemi di sicurezza richiedono prestazioni idrauliche costanti.
- I tubi flessibili del turbocompressore gestiscono il flusso di aria compressa, liquido di raffreddamento o olio in prossimità di componenti ad alta temperatura, contribuendo alla riduzione delle dimensioni dei motori, al miglioramento della densità di potenza e alla maggiore durata in configurazioni compatte.
- I tubi flessibili di raffreddamento/riscaldamento trasportano il liquido refrigerante attraverso motori, batterie, radiatori, riscaldatori e moduli termici, risultando fondamentali per l'affidabilità, il comfort dell'abitacolo e la stabilità della temperatura della batteria dei veicoli elettrici.
- I tubi flessibili per l'alimentazione del carburante richiedono bassa permeabilità, resistenza chimica e prestazioni stabili con benzina, diesel, miscele di etanolo e architetture ibride, dove il rispetto delle normative sulle emissioni rimane fondamentale.
- I tubi flessibili dei freni trasmettono la pressione idraulica in condizioni di sicurezza estreme, richiedendo resistenza allo scoppio, flessibilità, resistenza all'abrasione e prestazioni affidabili in un ampio intervallo di temperature e vibrazioni.
- I tubi flessibili per lo sterzo sono utilizzati nei sistemi di sterzo idraulici e in alcune piattaforme commerciali, dove la resistenza alla pressione, la prevenzione delle perdite e la durata nel tempo rimangono fattori importanti nonostante la tendenza all'elettrificazione.
Panoramica dell'opportunità
|
Applicazione |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|
Turbocompressore |
Mezzo |
Raffreddamento potenziato |
Scalatura |
|
Raffreddamento/Riscaldamento |
Alto |
Batteria termica |
Scalatura |
|
Consegna di carburante |
Mezzo |
Bassa permeabilità |
Maturo |
|
Frenata |
Alto |
Idraulica di sicurezza |
Maturo |
|
Sterzo |
Mezzo |
Servizio di gestione della flotta |
Maturo |
Fattori di crescita e analisi dell'impatto sul mercato dei tubi flessibili per autoveicoli
I sistemi termici dei veicoli elettrici aumentano il contenuto dei tubi flessibili
I veicoli elettrici e ibridi richiedono sistemi di raffreddamento più sofisticati per controllare pacchi batteria, inverter, motori, sistemi di ricarica, pompe di calore e sistemi di climatizzazione dell'abitacolo. Ciò si traduce in una maggiore lunghezza dei tubi, un maggior numero di connessioni e requisiti prestazionali dei materiali più stringenti rispetto ai sistemi di raffreddamento convenzionali. I produttori devono affrontare problematiche quali la compatibilità del liquido di raffreddamento, la bassa permeabilità, il mantenimento della pressione e la flessibilità durante i cicli di riscaldamento ripetuti. L'effetto sarà più evidente nei veicoli per il mercato consumer e nei piccoli veicoli commerciali elettrici, a causa delle economie di scala che trasformano i collaudati progetti di assemblaggio dei tubi in processi di acquisto ripetibili.
Le normative sulle emissioni impongono l'utilizzo di tubi del carburante a bassa permeabilità.
I sistemi di alimentazione del carburante devono rispettare requisiti più severi in materia di emissioni evaporative, soprattutto nelle regioni che inaspriscono gli standard ambientali per i veicoli. I tubi flessibili devono ridurre al minimo la perdita di vapori anche in presenza di miscele di etanolo, trattamenti del diesel, pressioni variabili e temperature del vano motore. Le tecnologie dei tubi flessibili in nylon, multistrato ed elastomeri specializzati sono fondamentali per consentire alle case automobilistiche di soddisfare i requisiti sulle emissioni senza dover sostituire l'intero sistema di alimentazione. Questa opportunità di business si concretizza negli acquisti OEM, nelle vendite aftermarket e nel settore delle auto ibride, che sono dotate di motori a combustione. I fornitori che validano i materiali, unitamente a un'estrusione costante, otterranno programmi incentrati sulla conformità e sulla durata.
Il mercato dei ricambi aftermarket supporta una domanda resiliente
I tubi flessibili per autoveicoli si deteriorano a causa del calore, della pressione, della composizione chimica del liquido di raffreddamento, dell'esposizione al carburante, delle vibrazioni e dell'età. Poiché si prevede che le flotte di veicoli rimangano in circolazione più a lungo, la necessità di sostituzione aumenta nelle officine di riparazione, nei centri di distribuzione e nei programmi di manutenzione delle flotte. Perdite dai tubi del liquido di raffreddamento, deterioramento dei tubi dei freni, guasti ai tubi dello sterzo e deterioramento delle linee del carburante comportano acquisti ripetuti che non sono influenzati in modo significativo dalla produzione di nuove auto. Questa motivazione diventa fondamentale in Nord America, Europa, India, Medio Oriente e Africa, dove le auto più vecchie e le flotte con elevato chilometraggio necessitano di essere sostituite per evitare guasti e richieste di garanzia.
Tendenze future del mercato dei tubi flessibili per autoveicoli
Assemblaggi integrati di tubi termici
Le tendenze del mercato dei tubi flessibili per autoveicoli indicano una propensione verso circuiti termici preassemblati che combinano tubi flessibili, raccordi, valvole, sensori e connettori rapidi per un assemblaggio più veloce dei veicoli. Le piattaforme per veicoli elettrici (EV) contribuiranno a questa transizione grazie alla necessità di un percorso uniforme dei tubi flessibili e di prestazioni comprovate in termini di tenuta stagna nei sistemi di raffreddamento delle batterie. I fornitori di componenti offriranno sempre più spesso componenti modulari e i tubi flessibili non saranno più forniti singolarmente. Questo rappresenta un vantaggio per le aziende che possiedono la tecnologia per l'estrusione dei tubi flessibili, la progettazione dei connettori, i test e l'ingegneria dei sistemi.
Polimeri avanzati per fluidi aggressivi
Le future specifiche per i tubi flessibili si baseranno maggiormente su nylon, strati di fluoropolimeri, elastomeri termoplastici e mescole di gomma avanzate per gestire biocarburanti, liquidi di raffreddamento, refrigeranti e percorsi d'aria ad alta temperatura. Questo materiale contribuirebbe a ridurre la permeazione, aumentare la resistenza all'invecchiamento e consentire un instradamento più leggero rispetto ai tradizionali tubi flessibili in gomma. Le migliori applicazioni per questo materiale includerebbero i sistemi di alimentazione del carburante, i turbocompressori e i sistemi di raffreddamento delle batterie, dove si verificano esposizioni a sostanze chimiche aggressive e cicli di temperatura. I fornitori che otterranno l'approvazione del loro materiale e lo utilizzeranno ripetutamente avranno un vantaggio competitivo.
Opportunità di mercato per i tubi flessibili per autoveicoli
Piattaforme di raffreddamento per batterie
Mercato dei tubi flessibili per autoveicoli mostrano una forte opportunità nelle piattaforme di raffreddamento delle batterie per veicoli elettrici, poiché le case automobilistiche puntano a una ricarica più rapida, a una maggiore autonomia e a una maggiore durata delle batterie. I tubi flessibili dovranno garantire un flusso costante del liquido di raffreddamento, una buona tenuta e la compatibilità con i fluidi termici per molti anni di utilizzo. I fornitori potrebbero trarre vantaggio dall'offerta di linee di raffreddamento modulari per facilitare l'assemblaggio e supportare pacchi batteria di diverse dimensioni. È importante investire in test di tenuta, connettori e materiali resistenti al calore.
Distribuzione locale di ricambi
La crescita del mercato dei ricambi offre un'opportunità concreta per i fornitori di tubi flessibili con cataloghi ampi, dati di compatibilità e magazzini regionali. Chi acquista ricambi necessita di tubi flessibili perfettamente compatibili con applicazioni come sistemi di raffreddamento, alimentazione, freni, sterzo e turbocompressori, spesso con tempi limitati a disposizione per eseguire il lavoro. Le aziende possono incrementare i propri margini di profitto rifornendo officine indipendenti, gestori di flotte e siti di e-commerce con kit specifici per ogni applicazione. Ciò è particolarmente vero nelle aree con veicoli più datati e condizioni climatiche difficili.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -