
Marché des durites automobiles : taille, part de marché et prévisions 2034
Rapport d'analyse du marché des flexibles automobiles : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et opportunités de croissance. Couverture : par type (flexibles automobiles en nylon, en Tygon et en néoprène) ; type de véhicule (voitures particulières, véhicules utilitaires lourds et véhicules utilitaires légers) ; application (turbocompresseur, refroidissement/chauffage, alimentation en carburant, freinage, direction) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPAT00002484
- Catégorie : Automobile et transport
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : August 06, 2026


Taille du marché en 2025
2,91 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
4,96 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
6,11 %
taux de croissance
Marché adressable
35,64 milliards de dollars américains
(2026-2034)
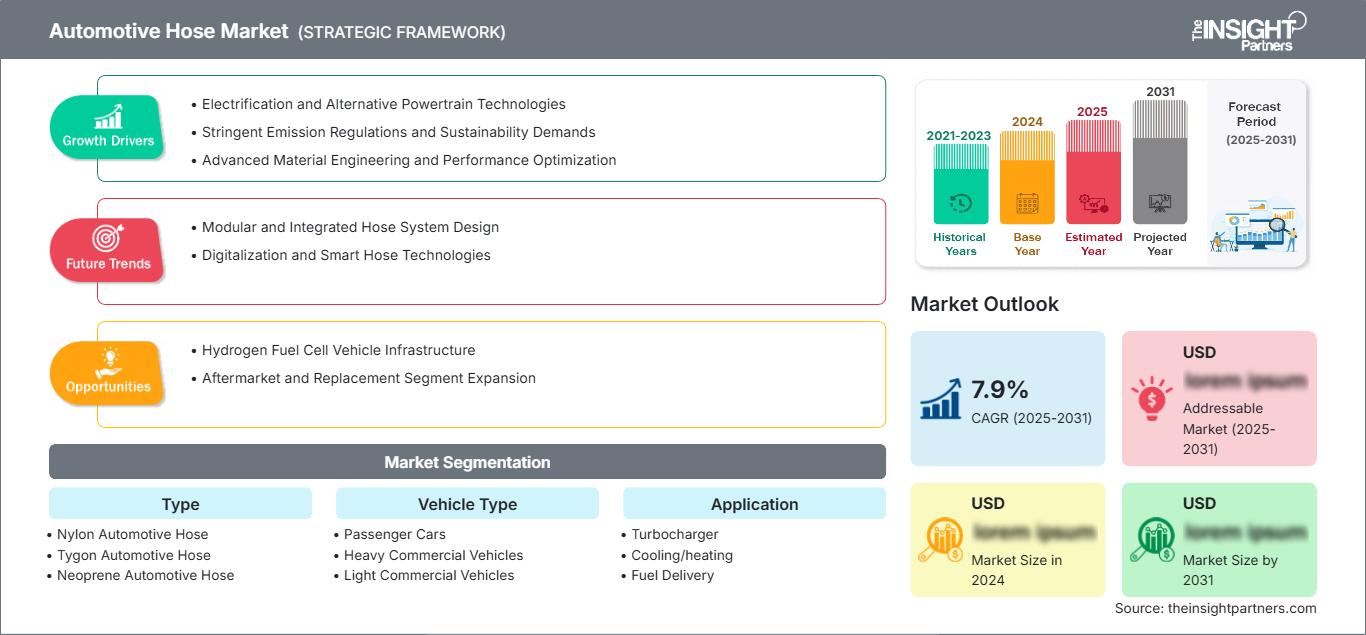
Le marché des tuyaux automobiles devrait passer de 2,91 milliards de dollars US en 2025 à 4,96 milliards de dollars US d'ici 2034, enregistrant un TCAC de 6,11 % entre 2026 et 2034. La demande est soutenue par une production automobile accrue, des besoins croissants en matière de gestion thermique, des exigences plus strictes en matière d'émissions et l'expansion des systèmes de transfert de fluides sur les plateformes de véhicules à combustion interne, hybrides et électriques.
L'Amérique du Nord demeure une région où les spécifications techniques sont primordiales et où le marché des flexibles automobiles est soutenu par les pick-ups, les SUV, les flottes commerciales et les systèmes thermiques en pleine expansion des véhicules électriques. On estime que cette région détiendra une part de marché de 22 à 25 % en 2025 et connaîtra une croissance annuelle composée de 5,5 à 6 % entre 2026 et 2034, grâce à la modernisation des circuits de refroidissement, au remplacement des systèmes de freinage et à la localisation des fournisseurs.
Analyse et perspectives du marché des flexibles automobiles
- Amérique du Nord : Détenait une part de marché estimée entre 22 et 25 % en 2025 et devrait croître à un TCAC de 5,5 à 6,0 % entre 2026 et 2034, soutenue par le parc automobile, les boucles de refroidissement des véhicules électriques et le renouvellement des flottes.
- États-Unis : Ils représentaient 78 à 82 % de la demande nord-américaine en 2025 et devraient croître à un TCAC de 5,6 à 6,1 % entre 2026 et 2034, tirés par les camions, les VUS et les services après-vente.
- L'Europe représentait une part de 24 à 27 % en 2025 et devrait croître à un TCAC de 5,2 à 5,8 %, l'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne soutenant l'adoption de tuyaux avancés.
- Asie-Pacifique : Elle représentait 39 à 43 % du marché en 2025 et devrait connaître une croissance annuelle composée de 6,6 à 7,2 % entre 2026 et 2034, tirée par la Chine, le Japon, la Corée du Sud, l’Inde et l’Australie.
- Segment le plus important : le refroidissement/chauffage détenait une part de marché de 34 à 38 % en 2025 et devrait croître à un TCAC de 6,2 à 6,8 % car le contrôle thermique reste essentiel dans tous les groupes motopropulseurs.
- Segment à forte croissance : Le turbocompresseur détenait une part de marché de 12 à 15 % en 2025 et devrait croître à un TCAC de 7,1 à 7,8 % à mesure que les moteurs de plus petite cylindrée et les plateformes hybrides augmentent les charges thermiques.
- Principales entreprises analysées en détail : Continental AG ; Parker Hannifin Corporation ; DuPont de Nemours, Inc. ; Manuli Hydraulics India Pvt. Ltd. ; Gates Corporation ; Toyoda Gosei Co., Ltd. ; Sumitomo Riko Company Limited ; Codan Rubber Danmark A/S ; Hutchinson SA ; Tianjin Pengling Group Co., Ltd.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
La conception des flexibles automobiles a évolué, passant de simples conduits en caoutchouc à des assemblages multicouches renforcés, résistants aux produits chimiques et à la chaleur. La croissance du marché des flexibles automobiles est liée à la miniaturisation des composants, à l'augmentation des températures de fonctionnement, aux systèmes de contrôle des émissions et au refroidissement des batteries des véhicules électriques. Les fournisseurs améliorent les composés élastomères, les structures en nylon et les systèmes de connexion rapide afin d'optimiser la stabilité de la pression, la flexibilité d'installation et la durée de vie.
La demande future sera déterminée par l'électrification, les réseaux de production régionaux et les cycles de remplacement après-vente. La région Asie-Pacifique restera le principal marché en termes de volume, tandis que l'Europe et l'Amérique du Nord privilégieront les matériaux validés, la maîtrise des vapeurs de carburant et la résistance aux hautes températures. Les investissements favoriseront les fournisseurs qui combinent expertise en science des matériaux, précision de formage, conception à faible perméabilité et capacités de test homologuées par les constructeurs automobiles.
Rapport sur le marché des flexibles automobiles
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 2,91 milliards de dollars américains |
| Taille du marché d'ici 2034 | 4,96 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 6,11% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des tuyaux automobiles
La fiabilité du transfert des fluides demeure un facteur clé de la croissance du marché des flexibles automobiles , les véhicules utilisant des circuits de refroidissement, d'alimentation, de freinage, de direction et de turbocompresseur de plus en plus complexes. Les flexibles doivent résister aux variations de pression, à la composition chimique du liquide de refroidissement, aux mélanges de carburant, aux vibrations et aux cycles thermiques, tout en s'adaptant aux compartiments moteur et aux plateformes de batterie compacts.
La chaîne de valeur comprend les producteurs de polymères, les fournisseurs de fils de renforcement, les compoundeurs, les spécialistes de l'extrusion, les fabricants de raccords, les assembleurs de premier rang, les équipes d'ingénierie des équipementiers et les distributeurs de pièces de rechange. La dynamique de l'offre est influencée par les coûts du caoutchouc, du nylon et des polymères spéciaux, les délais de qualification et la couverture régionale des stocks de produits de remplacement.
L' analyse du marché des flexibles automobiles révèle un paysage concurrentiel dominé par la maîtrise des matériaux et la validation des systèmes. Continental AG, Gates Corporation, Parker Hannifin Corporation, Toyoda Gosei Co., Ltd., Sumitomo Riko Company Limited, Hutchinson SA, Codan Rubber Danmark A/S, Manuli Hydraulics India Pvt. Ltd., DuPont de Nemours, Inc. et Tianjin Pengling Group Co., Ltd. se disputent la concurrence grâce à leurs composés de flexibles, leur ingénierie d'application et leur réseau de distribution mondial.
Les investissements se tournent désormais vers les flexibles de gestion thermique pour véhicules électriques, les conduites de carburant à faible perméabilité, les assemblages modulaires et le contrôle qualité automatisé de l'extrusion. Un positionnement stratégique favorise les fournisseurs disposant d'une production régionale, d'une large gamme d'applications et d'une expérience sur les plateformes de véhicules particuliers et utilitaires.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des flexibles automobiles : Perspectives stratégiques
Perspectives régionales
Marché des tuyaux automobiles en Amérique du Nord
L'Amérique du Nord représentait environ 22 à 25 % du marché des tuyaux automobiles en 2025 et devrait connaître une croissance annuelle composée de 5,5 à 6 % entre 2026 et 2034. La demande est concentrée aux États-Unis et au Mexique, où les camions légers, les VUS, les flottes commerciales et les programmes de véhicules électriques nécessitent des tuyaux de liquide de refroidissement, de frein, de carburant, de direction et de turbocompresseur.
La demande régionale bénéficie d'un parc automobile important, d'une activité de réparation soutenue et de la production locale des constructeurs. Les systèmes thermiques des batteries des véhicules électriques complexifient les durites de refroidissement, tandis que les gestionnaires de flottes les remplacent pour réduire les temps d'immobilisation. Le Mexique renforce l'offre grâce à ses exportations d'assemblage, et le Canada contribue à une demande de services constante pour les véhicules particuliers et utilitaires.
Marché américain des tuyaux automobiles
Les États-Unis représentaient 78 à 82 % de la demande nord-américaine en 2025 et devraient croître à un TCAC de 5,6 à 6,1 % jusqu'en 2034. Les volumes importants de camionnettes, de VUS et de flottes de livraison soutiennent la demande de remplacement, tandis que les programmes de véhicules électriques augmentent le besoin en tuyaux de refroidissement et de contrôle thermique des batteries.
Continental AG, Gates Corporation, Parker Hannifin Corporation, DuPont de Nemours, Inc. et Hutchinson SA contribuent au développement du pays par le biais de programmes OEM, de technologies de matériaux, de réseaux de distribution ou de circuits de rechange. Les tendances actuelles privilégient les durites de refroidissement durables, les conduites de carburant à faible perméabilité et les flexibles de frein conçus pour des intervalles d'entretien plus longs.
Marché européen des tuyaux automobiles
L'Europe détenait une part de marché estimée entre 24 et 27 % en 2025 et devrait connaître une croissance annuelle composée de 5,2 à 5,8 % entre 2026 et 2034. L'Allemagne est le moteur de la demande régionale grâce à ses plateformes de véhicules haut de gamme, ses moteurs turbocompressés et une validation rigoureuse des matériaux. Le Royaume-Uni soutient les applications de remplacement et de performance des flexibles.
La France, l'Italie et l'Espagne contribuent à l'économie régionale par la production de voitures particulières, l'assemblage de véhicules utilitaires légers et l'exportation de composants. Les programmes européens privilégient les systèmes d'alimentation en carburant à faible perméation, les circuits de refroidissement compacts et le respect des normes d'émissions et de sécurité. Continental AG, Hutchinson SA, Parker Hannifin Corporation et Gates Corporation soutiennent l'ingénierie de pointe des flexibles dans la région.
Marché des tuyaux automobiles de la région Asie-Pacifique
La région Asie-Pacifique représentait une part de marché de 39 à 43 % en 2025 et devrait connaître une croissance annuelle composée de 6,6 à 7,2 % jusqu'en 2034. La Chine est en tête grâce à son volume de production automobile et à la demande de refroidissement des batteries de véhicules électriques, tandis que le Japon et la Corée du Sud contribuent à l'ingénierie de précision du caoutchouc et des polymères.
L'Inde développe sa production de deux-roues, de voitures particulières et de véhicules utilitaires légers, tandis que l'Australie stimule la demande sur le marché de l'après-vente. La localisation des fournisseurs régionaux, les programmes gouvernementaux pour les véhicules électriques et la production destinée à l'exportation contribuent à la hausse des volumes de flexibles pour les applications de refroidissement/chauffage, de freinage, d'alimentation en carburant, de direction et de turbocompresseurs.
Marché des tuyaux automobiles du Moyen-Orient et de l'Afrique
Le marché du Moyen-Orient et de l'Afrique devrait croître à un TCAC de 4,7 à 5,3 % entre 2026 et 2034. L'Arabie saoudite et les Émirats arabes unis tirent la demande grâce aux importations de SUV, aux services de flottes et aux conditions d'exploitation en climat difficile, tandis que l'Afrique du Sud soutient les circuits d'assemblage et de remplacement.
Les températures ambiantes élevées accentuent les contraintes sur les flexibles de refroidissement, de carburant et de direction. Le reste de la demande de MEA est lié aux flottes commerciales, aux véhicules d'occasion et à la distribution de pièces de rechange. La croissance s'améliore à mesure que les distributeurs privilégient les flexibles résistants à la chaleur et une couverture plus étendue du marché de l'après-vente.
Analyse de segmentation
Taper
Le marché des flexibles automobiles devrait connaître une croissance annuelle composée (TCAC) de 5,9 % à 6,5 % entre 2026 et 2034. Sa segmentation par type reflète les différences de résistance chimique, de flexibilité, de plage de températures et de coût. Les flexibles en nylon, Tygon et néoprène répondent à des besoins spécifiques en matière d'alimentation en carburant, de refroidissement/chauffage, de freinage, de direction et de turbocompresseurs.
- Le tuyau automobile en nylon est apprécié pour sa légèreté, sa stabilité dimensionnelle et sa résistance aux carburants et aux produits chimiques, ce qui le rend important pour l'acheminement du carburant, les conduites de vapeur et les applications de routage compact.
- Le tuyau automobile Tygon offre une visibilité, une flexibilité et une compatibilité contrôlée des fluides dans certains systèmes automobiles où les tubes transparents ou spéciaux peuvent améliorer la précision de l'inspection, de l'entretien et de l'assemblage.
- Le tuyau automobile en néoprène reste pertinent pour sa durabilité, sa résistance à l'huile, sa résistance aux intempéries et sa tolérance aux vibrations dans les applications exposées à la chaleur, aux fluides moteur et aux contraintes mécaniques répétées.
Type de véhicule
Le segment des véhicules devrait connaître une croissance annuelle composée de 6,0 à 6,6 % entre 2026 et 2034. Les voitures particulières représentent le plus grand volume, tandis que les véhicules utilitaires lourds et légers nécessitent des tuyaux plus résistants, avec des intervalles d'entretien plus longs et une résistance aux vibrations, à la pression et à la chaleur.
- Les voitures particulières génèrent la plus forte demande car les volumes de production élevés, l'hybridation, les systèmes thermiques des véhicules électriques et les compartiments moteur compacts augmentent le nombre et la complexité des ensembles de tuyaux.
- Les véhicules utilitaires lourds nécessitent des flexibles robustes pour les circuits de freinage, de direction, de refroidissement et de turbocompresseur, car les longs cycles de service, les charges élevées et les exigences de disponibilité des flottes augmentent les attentes en matière de performance.
- Les véhicules utilitaires légers répondent à une demande constante grâce à la livraison urbaine, aux flottes de service et à la croissance logistique, avec des cycles de remplacement axés sur la fiabilité des flexibles de liquide de refroidissement, de frein, de carburant et de direction.
Application
On prévoit que les applications connaîtront une croissance annuelle composée de 6,1 à 6,7 % entre 2026 et 2034. Le refroidissement/chauffage est le principal moteur de la demande, car chaque groupe motopropulseur nécessite un contrôle thermique, tandis que les applications de turbocompresseur et de freinage acquièrent une importance stratégique à mesure que les moteurs deviennent plus denses en chaleur et que les systèmes de sécurité exigent des performances hydrauliques constantes.
- Les durites du turbocompresseur gèrent l'acheminement de l'air sous pression, du liquide de refroidissement ou de l'huile à proximité des composants à haute température, permettant ainsi de réduire la taille des moteurs, d'améliorer la densité de puissance et la durabilité dans les configurations de moteurs compactes.
- Les durites de refroidissement/chauffage transportent le liquide de refroidissement à travers les moteurs, les batteries, les radiateurs, les réchauffeurs et les modules thermiques, ce qui les rend essentielles à la fiabilité, au confort de l'habitacle et à la stabilité de la température de la batterie du véhicule électrique.
- Les tuyaux d'alimentation en carburant doivent présenter une faible perméabilité, une résistance chimique et des performances stables avec l'essence, le diesel, les mélanges d'éthanol et les architectures hybrides où le respect des normes d'émissions reste essentiel.
- Les flexibles de freinage transmettent la pression hydraulique dans des conditions de sécurité exigeantes, nécessitant une résistance à l'éclatement, une flexibilité, une résistance à l'abrasion et des performances fiables tout au long des cycles de température et de vibration.
- Les flexibles de direction sont utilisés dans les systèmes de direction hydraulique et certaines plateformes commerciales, où la résistance à la pression, la prévention des fuites et la durabilité restent importantes malgré les tendances à l'électrification.
Aperçu des opportunités
|
Application |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|
turbocompresseur |
Moyen |
Refroidissement boosté |
Mise à l'échelle |
|
Refroidissement/Chauffage |
Haut |
Batterie thermique |
Mise à l'échelle |
|
Livraison de carburant |
Moyen |
Faible perméabilité |
Mature |
|
Freinage |
Haut |
Hydraulique de sécurité |
Mature |
|
Pilotage |
Moyen |
Service de flotte |
Mature |
Analyse des facteurs de croissance et de l'impact du marché des flexibles automobiles
Les systèmes thermiques pour véhicules électriques augmentent le contenu des tuyaux
Les véhicules électriques et hybrides nécessitent des circuits de refroidissement plus sophistiqués pour alimenter les batteries, les onduleurs, les moteurs, les systèmes de charge, les pompes à chaleur et le système de climatisation de l'habitacle. Il en résulte des exigences plus élevées en matière de longueur de durites, de raccords et de performances des matériaux que pour les systèmes de refroidissement conventionnels. Les fabricants doivent composer avec des problématiques telles que la compatibilité des liquides de refroidissement, la faible teneur en substances extractibles, le maintien de la pression et la flexibilité lors de cycles de chauffe répétés. Cet impact sera plus marqué pour les véhicules particuliers et les petits véhicules utilitaires électriques, grâce aux économies d'échelle qui permettent de généraliser les processus d'achat à partir de conceptions de durites éprouvées.
Les normes d'émission imposent des tuyaux de carburant à faible perméabilité
Les systèmes d'alimentation en carburant sont soumis à des exigences plus strictes en matière d'émissions par évaporation, notamment dans les régions où les normes environnementales relatives aux véhicules se durcissent. Les flexibles doivent minimiser les pertes de vapeurs, même avec les mélanges d'éthanol, les additifs pour diesel, les variations de pression et la chaleur du compartiment moteur. Les technologies de flexibles à base de nylon, multicouches et en élastomères spécialisés sont essentielles pour permettre aux constructeurs automobiles de respecter leurs normes d'émissions sans avoir à remplacer l'ensemble du système d'alimentation. Cette opportunité commerciale se manifeste dans les achats des équipementiers, le marché de l'après-vente et les véhicules hybrides, qui sont équipés de moteurs à combustion. Les fournisseurs qui valident les matériaux et assurent une extrusion constante bénéficieront de programmes axés sur la conformité et la durabilité.
Le marché de la rechange soutient une demande soutenue
Les durites automobiles se dégradent sous l'effet de la chaleur, de la pression, de la composition chimique du liquide de refroidissement, du carburant, des vibrations et du vieillissement. La durée de vie des parcs automobiles s'allongeant, le besoin de remplacement augmente dans les ateliers de réparation, les centres de distribution et les programmes d'entretien des flottes. Les fuites de durites de liquide de refroidissement, la détérioration des flexibles de frein, la défaillance des flexibles de direction et la détérioration des conduites de carburant entraînent des achats répétés, peu influencés par la production de véhicules neufs. Ce besoin est crucial en Amérique du Nord, en Europe, en Inde, au Moyen-Orient et en Afrique, où les véhicules anciens et les parcs automobiles à kilométrage élevé nécessitent un remplacement régulier pour éviter les pannes et les demandes de prise en charge sous garantie.
Tendances futures du marché des tuyaux automobiles
Ensembles de tuyaux thermiques intégrés
Les tendances du marché des flexibles automobiles indiquent une évolution vers des circuits thermiques pré-assemblés, intégrant flexibles, raccords, vannes, capteurs et connecteurs rapides, pour un assemblage plus rapide des véhicules. Les plateformes de véhicules électriques (VE) contribueront à cette transition en raison de la nécessité d'un acheminement cohérent des flexibles et d'une étanchéité éprouvée des systèmes de refroidissement des batteries. Les fournisseurs de composants proposeront de plus en plus de composants modulaires, et les flexibles ne seront plus fournis en vrac. Cette évolution est avantageuse pour les entreprises maîtrisant les technologies d'extrusion, de conception et de test des raccords, ainsi que l'ingénierie des systèmes.
Polymères avancés pour fluides agressifs
Les futures spécifications des flexibles s'appuieront davantage sur le nylon, les couches de fluoropolymères, les élastomères thermoplastiques et les composés de caoutchouc de pointe pour la circulation des biocarburants, des liquides de refroidissement, des fluides frigorigènes et de l'air à haute température. Ce matériau contribuerait à réduire la perméabilité, à accroître la résistance au vieillissement et à simplifier le câblage par rapport aux flexibles en caoutchouc traditionnels. Il serait particulièrement adapté aux systèmes d'alimentation en carburant, aux turbocompresseurs et aux systèmes de refroidissement de batteries, soumis à une forte exposition chimique et à des variations de température importantes. Les fournisseurs qui obtiendront l'homologation de leur matériau et le transformeront de manière répétée bénéficieront d'un avantage concurrentiel.
Opportunités du marché des tuyaux automobiles
Plateformes de refroidissement des batteries
Les prévisions du marché des flexibles automobiles révèlent un fort potentiel pour les systèmes de refroidissement des batteries de véhicules électriques, les constructeurs automobiles visant une recharge plus rapide, une autonomie accrue et une durée de vie des batteries prolongée. Ces flexibles devront assurer un débit constant de liquide de refroidissement, une étanchéité optimale et une compatibilité avec les fluides thermiques pour une utilisation durable. Les fournisseurs pourraient tirer profit de la modularité des conduites de refroidissement, facilitant l'assemblage et s'adaptant aux batteries de différentes tailles. Il est essentiel d'investir dans des tests d'étanchéité, des connecteurs performants et des matériaux résistants à la chaleur.
Distribution localisée de pièces de rechange
Le développement du marché de la rechange offre une opportunité concrète aux fournisseurs de flexibles disposant de catalogues complets, de données de compatibilité et de stocks régionaux. Les acheteurs de pièces de rechange exigent des flexibles parfaitement adaptés à des applications telles que les systèmes de refroidissement, d'alimentation en carburant, de freinage, de direction et de turbocompresseurs, et disposent souvent de délais d'intervention très courts. Les entreprises peuvent améliorer leurs marges en proposant des kits spécifiques aux ateliers indépendants, aux gestionnaires de flottes et aux sites de commerce électronique. Ceci est particulièrement vrai dans les régions où le parc automobile est ancien et les conditions climatiques difficiles.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -