
Mercato dei sistemi idraulici automobilistici: dimensioni, quota e previsioni 2034
Dimensioni e previsioni del mercato dei sistemi idraulici per autoveicoli (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per applicazione (frizione idraulica, sospensioni idrauliche, freni idraulici, punterie idrauliche); tipo di veicolo (autovetture, veicoli commerciali leggeri, veicoli commerciali pesanti) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00007278
- Categoria : Automotive e trasporti
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : August 04, 2026


Dimensioni del mercato nel 2025
52,73 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
65,93 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
2,51 %
Tasso di crescita
Mercato di riferimento
538,30 miliardi di dollari USA
(2026-2034)
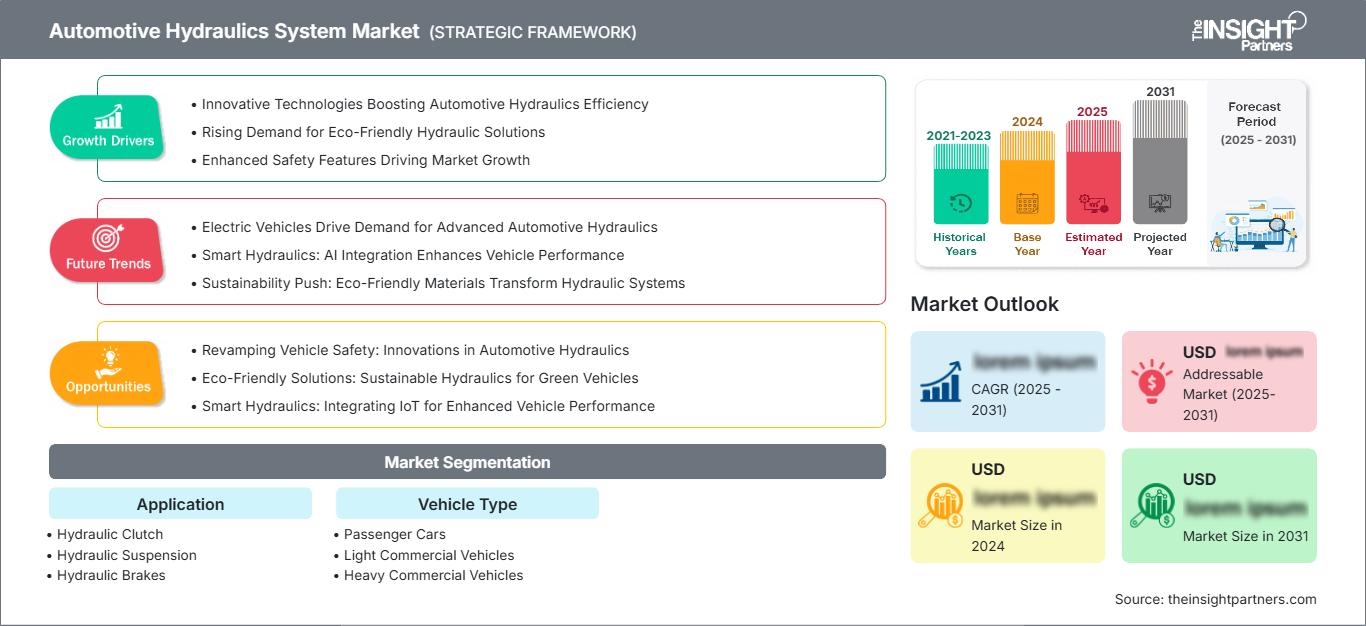
Si prevede che il mercato dei sistemi idraulici per autoveicoli crescerà da 52,73 miliardi di dollari nel 2025 a 65,93 miliardi di dollari entro il 2034, registrando un tasso di crescita annuo composto (CAGR) del 2,51% nel periodo 2026-2034. La domanda è sostenuta dai requisiti di sicurezza della frenata, dalle esigenze di durabilità dei veicoli commerciali, dalle aspettative in termini di comfort delle sospensioni e dal continuo utilizzo di attuatori idraulici in autovetture, veicoli commerciali leggeri e veicoli commerciali pesanti.
Il Nord America rimane una regione matura ma orientata alle specifiche, dove le dimensioni del mercato dei sistemi idraulici per autoveicoli sono sostenute dalla sostituzione delle flotte, dalle piattaforme per pickup, dai sistemi frenanti avanzati e dalle priorità di operatività dei veicoli commerciali. Si stima che la regione deterrà una quota di mercato del 21-24% nel 2025 e crescerà a un CAGR del 2,1-2,5% nel periodo 2026-2034, grazie alla domanda di servizi di manutenzione dei freni idraulici e agli aggiornamenti dei sistemi di controllo elettroidraulici.
Analisi e approfondimenti sul mercato dei sistemi idraulici per autoveicoli.
- Nord America: nel 2025 deteneva una quota di mercato stimata tra il 21% e il 24% e si prevede che crescerà a un tasso annuo composto (CAGR) del 2,1-2,5% nel periodo 2026-2034, grazie alla manutenzione delle flotte, alla domanda di pickup e al rispetto delle normative sulla sicurezza dei freni.
- USA: Nel 2025 ha rappresentato il 78-82% della domanda nordamericana e si prevede una crescita annua composta (CAGR) del 2,2-2,6%, trainata dalle flotte commerciali e dalla sostituzione dei freni idraulici nel mercato dei ricambi.
- Europa: nel 2025 rappresentava una quota di mercato del 24-27% e si prevede una crescita a un tasso annuo composto (CAGR) del 2,0-2,4%, con Germania, Regno Unito, Francia, Italia e Spagna in testa per adozione.
- Asia-Pacifico: ha rappresentato una quota di mercato del 41-45% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 2,8-3,3%, trainata da Cina, Giappone, Corea del Sud, India e Australia.
- Segmento più ampio: i freni idraulici detenevano una quota di mercato del 43-47% nel 2025 e si prevede che cresceranno a un CAGR del 2,4-2,8% poiché la frenatura rimane l'applicazione idraulica principale.
- Segmento ad alta crescita: le sospensioni idrauliche detenevano una quota di mercato del 16-19% nel 2025 e si prevede che cresceranno a un CAGR del 3,0-3,5% grazie all'espansione dei sistemi di comfort premium e di stabilità per veicoli commerciali.
- Aziende chiave analizzate nel dettaglio : AISIN Corporation; BorgWarner Inc.; Bosch Rexroth AG; Continental AG; FTE automotive GmbH; GKN Automotive Limited; JTEKT Corporation; Schaeffler AG; ZF Friedrichshafen AG; WABCO Holdings Inc.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
I sistemi idraulici si sono evoluti da circuiti fluidici puramente meccanici ad assemblaggi controllati che combinano sensori, valvole, pompe, accumulatori e modulazione elettronica. La crescita del mercato dei sistemi idraulici per autoveicoli è sempre più influenzata dalle transizioni verso i sistemi brake-by-wire, le sospensioni adattive e i requisiti di durata dei veicoli commerciali. I produttori di apparecchiature originali (OEM) continuano a fare affidamento sull'idraulica laddove un'elevata densità di forza, una risposta prevedibile e la familiarità con la manutenzione rimangono fattori critici.
Guardando al futuro, la domanda sarà più stabile rispetto ai mercati dell'elettrificazione in più rapida crescita, ma gli investimenti continueranno nei controlli elettroidraulici, nei fluidi a bassa viscosità e nei moduli compatti. L'Asia-Pacifico rimarrà la principale base produttiva, mentre Europa e Nord America si concentreranno sulla validazione della sicurezza, sugli standard di frenatura e sull'affidabilità post-vendita. I fornitori con capacità di integrazione a livello di sistema sono ben posizionati per difendere il valore.
Ambito del rapporto sul mercato dei sistemi idraulici automobilistici
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 52,73 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 65,93 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 2,51% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato dei sistemi idraulici per autoveicoli
La normativa in materia di sicurezza, il peso dei veicoli e l'utilizzo delle flotte sono fattori centrali per la crescita del mercato dei sistemi idraulici per autoveicoli . I freni idraulici rimangono essenziali perché garantiscono una trasmissione e una modulazione della forza affidabili su auto di piccole dimensioni, SUV, furgoni, autobus e camion. L'ecosistema comprende produttori di fluidi idraulici, fornitori di guarnizioni, produttori di cilindri, produttori di tubi flessibili, specialisti di valvole, fornitori di controlli elettronici, integratori di primo livello, team di ingegneri OEM e distributori aftermarket.
Le dinamiche dell'offerta dipendono dalla capacità di lavorazione, dalla disponibilità di elastomeri, dalla compatibilità dei fluidi e dai cicli di qualificazione. L' analisi del mercato dei sistemi idraulici per autoveicoli mostra che i test di affidabilità rappresentano un filtro di acquisto fondamentale, poiché perdite, contaminazioni o guasti alle guarnizioni possono influire sulla frenata, sull'azionamento della frizione, sul controllo della dinamica di guida e sulla validità della garanzia. Anche la domanda del mercato dei ricambi supporta volumi di sostituzione stabili per i veicoli più datati.
La concorrenza è guidata da fornitori globali di sistemi che combinano componenti meccanici con competenze di controllo elettronico. Continental AG, ZF Friedrichshafen AG, Bosch Rexroth AG, AISIN Corporation, JTEKT Corporation, Schaeffler AG, BorgWarner Inc., GKN Automotive Limited, FTE automotive GmbH e WABCO Holdings Inc. competono attraverso rapporti con i produttori di apparecchiature originali (OEM), un'ampia gamma di componenti e la validazione delle piattaforme.
Gli investimenti si stanno orientando verso freni elettroidraulici, smorzamento attivo, alloggiamenti leggeri e sistemi fluidici compatibili con piattaforme ibride ed elettriche. Il posizionamento strategico privilegia i fornitori in grado di supportare la validazione di applicazioni critiche per la sicurezza, la produzione regionale e le reti di assistenza. La pressione sui costi rimane elevata, ma le prestazioni di frenata e sospensione garantiscono ai fornitori qualificati una rilevanza duratura nel mercato.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei sistemi idraulici per autoveicoli: approfondimenti strategici
Approfondimenti regionali
Mercato nordamericano dei sistemi idraulici per autoveicoli
Nel 2025, il Nord America rappresentava una quota di mercato stimata tra il 21% e il 24% nel settore dei sistemi idraulici per autoveicoli , con una crescita prevista a un tasso annuo composto (CAGR) del 2,1-2,5% nel periodo 2026-2034. La domanda è concentrata negli Stati Uniti e in Messico, dove pickup, SUV, furgoni e flotte commerciali necessitano di freni idraulici, circuiti della frizione, componenti delle sospensioni e pezzi di ricambio.
La regione beneficia di un elevato parco veicoli, di un'intensa attività di riparazione di veicoli incidentati e di priorità in termini di operatività della flotta. Il Messico supporta l'assemblaggio e l'esportazione di componenti, mentre il Canada contribuisce alla domanda di servizi per autocarri leggeri e veicoli commerciali. L'adozione dei veicoli elettrici riduce in parte la necessità di frizioni idrauliche, ma aumenta l'interesse per la ridondanza dei sistemi di frenatura elettroidraulica e per i sistemi di sospensione controllata.
Mercato statunitense dei sistemi idraulici per autoveicoli
Nel 2025 gli Stati Uniti rappresentavano il 78-82% della domanda nordamericana e si prevede che cresceranno a un tasso annuo composto (CAGR) del 2,2-2,6% fino al 2034. L'ampio parco veicoli, che comprende pickup, SUV, rimorchi e veicoli per le consegne, sostiene la domanda di ricambi per pompe freno, pinze, tubi flessibili, valvole e servizi di manutenzione del liquido freni.
Continental AG, ZF Friedrichshafen AG, Bosch Rexroth AG, BorgWarner Inc., JTEKT Corporation e WABCO Holdings Inc. supportano il Paese attraverso programmi OEM, sistemi per veicoli commerciali e canali di assistenza post-vendita. Le tendenze applicative privilegiano i sistemi di frenatura idraulica avanzati, le funzioni di stabilizzazione dei rimorchi e i sistemi di guida che migliorano la sicurezza della flotta.
Mercato europeo dei sistemi idraulici per autoveicoli
Nel 2025, l'Europa deteneva una quota di mercato stimata tra il 24% e il 27%, con una crescita prevista a un tasso annuo composto (CAGR) del 2,0-2,4% nel periodo 2026-2034. La Germania è leader nella domanda regionale, poiché le piattaforme premium, i veicoli commerciali e i sistemi frenanti avanzati richiedono un controllo idraulico ed elettroidraulico preciso. Il Regno Unito sostiene la domanda di sospensioni aftermarket e ad alte prestazioni.
Francia, Italia e Spagna contribuiscono attraverso l'assemblaggio di autovetture, la produzione di veicoli commerciali leggeri e la fabbricazione di componenti. L'approvvigionamento europeo pone l'accento sulla sicurezza della frenata, sull'efficienza in termini di emissioni, sulla gestione dei fluidi e sulla riciclabilità dei componenti. Continental AG, Bosch Rexroth AG, ZF Friedrichshafen AG, Schaeffler AG e FTE automotive GmbH supportano la validazione regionale e l'integrazione dei sistemi.
Mercato dei sistemi idraulici per autoveicoli nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico (APAC) rappresentava una quota di mercato del 41-45% e si prevede che crescerà a un tasso annuo composto (CAGR) del 2,8-3,3% fino al 2034. La Cina è leader grazie alla scala di produzione automobilistica, alla produzione di veicoli commerciali e alla fornitura locale di componenti per freni. Giappone e Corea del Sud contribuiscono con sistemi di precisione, mentre l'India espande la domanda di volume.
In Australia, la domanda di servizi post-vendita e per veicoli commerciali è in crescita. La crescita regionale è sostenuta dalle normative in materia di sicurezza, dall'espansione della logistica e dalla produzione di autovetture. I freni idraulici rimangono predominanti, mentre le sospensioni idrauliche si diffondono nei veicoli di fascia alta, negli autobus e nelle piattaforme per carichi pesanti che richiedono stabilità e comfort.
Mercato dei sistemi idraulici per autoveicoli in Medio Oriente e Africa
Si prevede che il mercato dei sistemi idraulici per autoveicoli in Medio Oriente e Africa crescerà a un tasso annuo composto (CAGR) compreso tra l'1,8% e il 2,3% nel periodo 2026-2034. Arabia Saudita ed Emirati Arabi Uniti sono i principali motori della domanda, grazie alle importazioni di SUV, alle flotte commerciali e alle esigenze di assistenza in climi rigidi. Il Sudafrica supporta l'assemblaggio regionale e la sostituzione di componenti idraulici nel mercato dei ricambi.
Temperature elevate, polvere e cicli di lavoro prolungati aumentano lo stress su guarnizioni, tubi flessibili, fluidi dei freni e cilindri idraulici. Il resto della domanda in Medio Oriente e Africa è legato a veicoli usati, flotte minerarie, logistica e attività infrastrutturali. La crescita migliora laddove i distributori forniscono componenti di ricambio durevoli e assistenza per i fluidi.
Analisi di segmentazione
Applicazione
Si prevede che il settore dei sistemi idraulici per autoveicoli crescerà a un tasso annuo composto (CAGR) del 2,3-2,8% nel periodo 2026-2034. La segmentazione del mercato per applicazioni riflette le diverse esigenze in termini di sicurezza, comfort e trasmissione di potenza. I freni idraulici dominano il mercato perché la frenata rimane un elemento critico per la sicurezza, mentre i sistemi di sospensione, frizione e punterie si concentrano sulla qualità di guida, sul controllo della trasmissione e sulle prestazioni del motore.
- I sistemi di frizione idraulica favoriscono un trasferimento di coppia fluido, una risposta costante del pedale e una flessibilità di installazione nelle trasmissioni manuali e in alcuni veicoli commerciali, sebbene l'elettrificazione e le trasmissioni automatiche limitino gradualmente la loro espansione a lungo termine.
- I sistemi di sospensione idraulica migliorano il comfort di marcia, il livellamento del carico e la stabilità del veicolo, risultando strategicamente importanti per auto di lusso, autobus, veicoli pesanti e piattaforme che operano in condizioni di carico variabile.
- I freni idraulici rimangono l'applicazione più diffusa perché offrono una comprovata moltiplicazione della forza, compatibilità di modulazione e familiarità di manutenzione su autovetture, veicoli commerciali leggeri e veicoli commerciali pesanti.
- Le punterie idrauliche contribuiscono a un funzionamento più silenzioso delle valvole, alla regolazione automatica del gioco valvole e alla durata del motore nei propulsori a combustione interna, soprattutto laddove la fluidità di funzionamento e la riduzione della manutenzione rimangono priorità per il cliente.
Tipo di veicolo
Si prevede che il segmento dei veicoli crescerà a un tasso annuo composto (CAGR) del 2,4-2,9% nel periodo 2026-2034. Le autovetture rappresentano la quota maggiore in termini di volume unitario, mentre i veicoli commerciali leggeri e pesanti presentano un contenuto idraulico per veicolo più elevato a causa dei carichi di frenata, dei requisiti di durata e dell'intensità di utilizzo.
- Le autovetture generano il volume maggiore perché freni idraulici, punterie, frizioni e sistemi di sospensione rimangono ampiamente utilizzati in veicoli con motore a combustione interna, ibridi e in alcune architetture di veicoli elettrici.
- I veicoli commerciali leggeri necessitano di freni, sistemi di frizione e sospensioni resistenti per le consegne urbane, la logistica regionale e le flotte di servizio che operano con frequenti fermate e carichi variabili.
- I veicoli commerciali pesanti dipendono da sistemi idraulici ed elettroidraulici robusti per la frenata, la stabilità, il controllo delle sospensioni e per i lunghi cicli di lavoro, dove il rischio di guasto incide direttamente sui tempi di operatività e sulla sicurezza.
Panoramica dell'opportunità
|
Applicazione |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|
Pompa idraulica |
Mezzo |
Controllo della trasmissione |
Maturo |
|
Sospensione idraulica |
Mezzo |
Pedalata attiva |
Scalatura |
|
Freni idraulici |
Alto |
Modulazione di sicurezza |
Maturo |
|
Punterie idrauliche |
Mezzo |
Perfezionamento del motore |
Maturo |
Fattori di crescita e analisi dell'impatto sul mercato dei sistemi idraulici per autoveicoli.
Le normative sulla sicurezza dei freni mantengono la domanda idraulica
I freni idraulici continuano a essere fondamentali nell'ambito delle normative di sicurezza, poiché garantiscono un trasferimento di pressione costante, la compatibilità con il sistema antibloccaggio (ABS) e la uniformità della risposta del pedale del freno. La diffusione dei sistemi di frenata automatica d'emergenza, dei sistemi di controllo elettronico della stabilità e il miglioramento delle prestazioni di frenata rendono necessario l'utilizzo dell'idraulica, nonostante il crescente impiego dell'elettronica. Ciò è particolarmente vero per le autovetture e i veicoli commerciali, dove entrano in gioco i requisiti di validazione e ridondanza.
L'aumento dell'utilizzo dei veicoli commerciali fa crescere la necessità di sostituirli.
Le flotte logistiche, gli autobus, i veicoli da costruzione e le piattaforme di consegna regionali operano sotto carichi elevati, frenate frequenti e lunghe ore di servizio. Tutti questi fattori accelerano l'usura di cilindri dei freni, tubi flessibili, guarnizioni, sistemi idraulici e di sospensione. La necessità di una manutenzione affidabile è fondamentale per la flotta, poiché i tempi di fermo influiscono sulle prestazioni del percorso. Questo dimostra perché questo componente sia importante per i produttori OEM e aftermarket. In Nord America, India, Medio Oriente e Africa, vi è una buona probabilità di domanda derivante dai cicli di manutenzione.
Aspettative di comfort di guida Supporto per le sospensioni idrauliche
I consumatori e gli acquirenti di flotte si aspettano sempre più una qualità di guida stabile, un livellamento del carico e una riduzione delle vibrazioni su auto, autobus, furgoni e veicoli pesanti di alta gamma. Le sospensioni idrauliche offrono un'ammortizzazione controllata e un supporto del carico adeguato, laddove i sistemi a molle puramente meccanici non sono in grado di garantire prestazioni affidabili. Questa esigenza è ulteriormente rafforzata dalla maggiore lunghezza dell'abitacolo, dal peso aggiuntivo dovuto alle batterie e dalla variabilità dei carichi utili commerciali. Ciò non si limita ai veicoli di lusso, ma si estende anche ai camion e agli autobus per le consegne, che richiedono stabilità e comfort per i passeggeri.
Tendenze future del mercato dei sistemi idraulici per autoveicoli
Integrazione dei freni elettroidraulici
Le tendenze del mercato dei sistemi idraulici per autoveicoli indicano una propensione verso architetture di frenatura elettroidrauliche che combinano circuiti di pressione tradizionali con attuazione elettronica, diagnostica e ridondanza. Tali tecnologie consentono funzionalità avanzate di assistenza alla guida, frenata rigenerativa e guida automatizzata, mantenendo al contempo la sicurezza idraulica. La prossima generazione di veicoli richiederà componenti di piccole dimensioni, un rapido accumulo di pressione e l'integrazione con il controllo elettronico della stabilità. La loro implementazione dovrebbe essere più diffusa nei veicoli di fascia alta, elettrici e nelle flotte aziendali, a causa dell'elevato livello di validazione richiesto per motivi di sicurezza.
Fluidi a basso impatto e componenti leggeri
I futuri sistemi idraulici utilizzeranno sempre più fluidi a bassa viscosità, guarnizioni migliorate, alloggiamenti leggeri e materiali riciclabili per ridurre la perdita di energia e l'impatto ambientale. La revisione dei sottosistemi da parte degli OEM in termini di efficienza e sostenibilità coinvolge anche i circuiti idraulici, a cui in passato non era stata dedicata sufficiente attenzione. Sarà necessario per i produttori di componenti trovare un compromesso tra la massa dei componenti e la resistenza alla pressione, la resistenza al calore e la capacità di tenuta.
Opportunità di mercato per i sistemi idraulici automobilistici
Moduli elettroidraulici per piattaforme di veicoli elettrici
Le previsioni di mercato per i sistemi idraulici automobilistici mostrano opportunità nei moduli di frenata e sospensione per veicoli elettrici che combinano la forza idraulica con il controllo elettronico. Le auto elettriche necessitano di un sistema frenante sicuro in termini di ridondanza, capacità di recupero dell'energia e stabilità, nonostante il peso aggiuntivo delle batterie. Il valore aggiunto può derivare dalla fornitura di moduli di piccole dimensioni che includono pompe, valvole e interfacce software. Poiché i veicoli elettrici condivideranno le architetture, sarà vantaggioso fornire moduli validati.
Kit di manutenzione post-vendita per flotte obsolete
I kit di ricambi aftermarket rappresentano un'opportunità concreta, dato che i veicoli più datati necessitano di manutenzione per freni, frizione, sospensioni e punterie. Cilindri, guarnizioni, tubi flessibili, fluidi e kit di montaggio possono essere confezionati insieme per ridurre al minimo i tempi di riparazione in officina. L'importanza di una fornitura costante di ricambi risiede nel fatto che un guasto a un componente idraulico provoca l'arresto immediato delle attività. Per i fornitori che dispongono di dati di compatibilità e di team di vendita qualificati, si apre la possibilità di migliorare la redditività e ampliare la copertura sia nei paesi sviluppati che in quelli in via di sviluppo.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -