
Mercato degli ingranaggi di pinon automobilistici: dimensioni, crescita e previsioni 2034
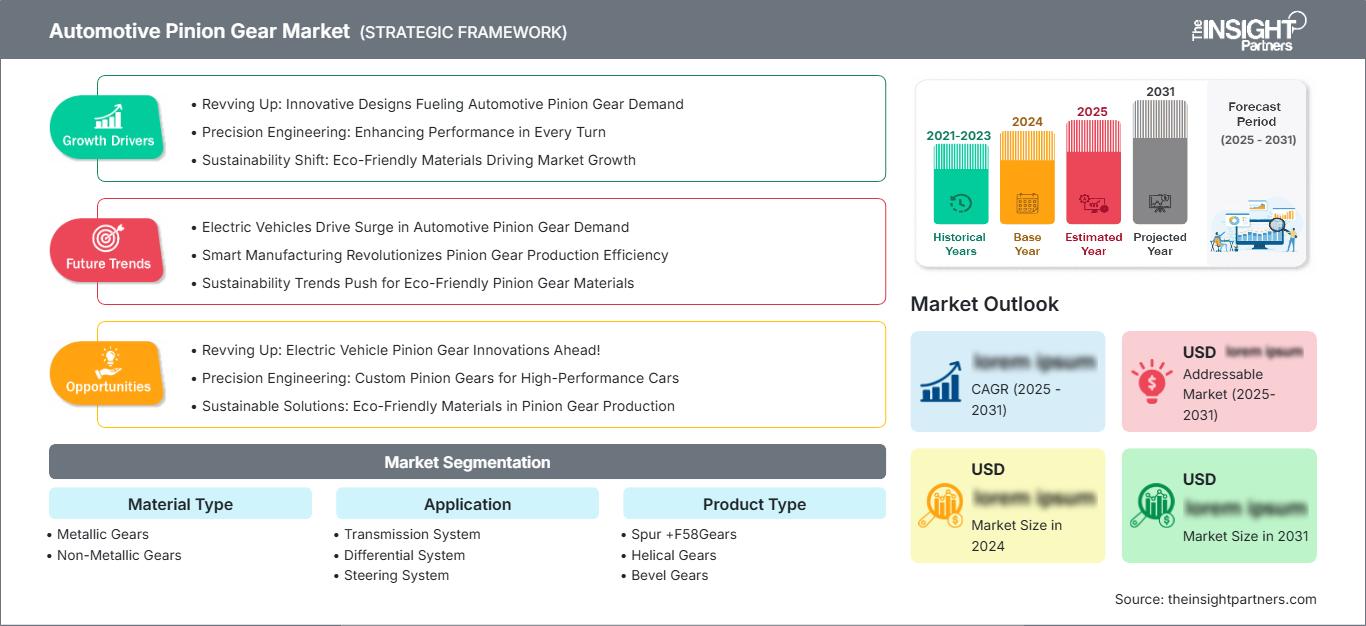
Dimensioni e previsioni del mercato degli ingranaggi a pignone per autoveicoli (2021-2034), quota globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipo di materiale (ingranaggi metallici, ingranaggi non metallici); applicazione (sistema di trasmissione, sistema differenziale, sistema di sterzo); tipo di prodotto (ingranaggi cilindrici, ingranaggi elicoidali, ingranaggi conici, cremagliere e pignoni, ingranaggi a vite senza fine, ingranaggi planetari, ingranaggi ipoidi) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00004017
- Categoria : Automotive e trasporti
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : August 17, 2026


Dimensioni del mercato nel 2025
7,11 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
8,99 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
2,64 %
Tasso di crescita
Mercato di riferimento
73,06 miliardi di dollari USA
(2026-2034)
Il mercato degli ingranaggi a pignone per autoveicoli aveva un valore di 7,11 miliardi di dollari nel 2025 e si prevede che raggiungerà gli 8,99 miliardi di dollari entro il 2034 , con un tasso di crescita annuo composto (CAGR) del 2,64% nel periodo 2026-2034 . La domanda continua ad essere direttamente collegata alla produzione, ai cicli di sostituzione delle trasmissioni e all'efficienza dei veicoli passeggeri e commerciali. Il continuo utilizzo di tecnologie di trasmissione sofisticate, il crescente numero di veicoli in circolazione e la robustezza degli ingranaggi nelle trasmissioni convenzionali ed elettrificate contribuiscono alla stabilità del mercato.
In tutto il Nord America, i crescenti investimenti nella produzione di veicoli, nella modernizzazione delle trasmissioni e nelle reti di ricambi aftermarket stanno rafforzando i fondamentali del settore. Le dimensioni del mercato dei pignoni per autoveicoli nella regione beneficiano di consolidate catene di fornitura OEM e di elevati tassi di proprietà di veicoli. Si prevede una crescita regionale compresa tra il 2,2% e il 3,0% di CAGR fino al 2034, sostenuta dalla domanda di pickup, dalla produzione di veicoli commerciali leggeri e dai continui aggiornamenti dei sistemi di differenziali.
Analisi e approfondimenti sul mercato degli ingranaggi pignone per autoveicoli.
- Nord America: Quota di mercato nel 2025: 30-34% ; CAGR tra il 2026 e il 2034: 2,2%-3,0% . Il forte rinnovo del parco veicoli, i fornitori di sistemi di trasmissione consolidati e la domanda sostenuta del mercato dei ricambi supportano una crescita costante.
- USA: Quota di mercato nel 2025: 74-78% del Nord America ; CAGR tra il 2026 e il 2034: 2,3%-3,1% . La capacità produttiva avanzata e l'ampia produzione di autocarri leggeri sono alla base dei consumi.
- Europa: quota nel 2025: 25-29% ; CAGR tra il 2026 e il 2034: 2,0%-2,8% . Germania, Francia, Italia e Regno Unito rimangono centri di produzione chiave, con particolare attenzione agli ingranaggi di precisione.
- Asia-Pacifico: quota nel 2025: 34-38% ; CAGR tra il 2026 e il 2034: 3,0%-3,8% . Cina, Giappone, Corea del Sud e India guidano la produzione regionale grazie a grandi ecosistemi di produzione automobilistica.
- Segmento più ampio: applicazioni per sistemi di trasmissione con una quota di mercato del 44-48% nel 2025 ; CAGR del 2,4%-3,0% . Gli elevati tassi di installazione in tutte le categorie di veicoli consolidano la leadership.
- Segmento ad alta crescita: cremagliere e pignoni con una quota di mercato del 14-18% nel 2025 ; CAGR 3,4%-4,2% . La precisione dello sterzo e l'adozione dello sterzo elettrico favoriscono uno sviluppo più rapido.
- Aziende chiave analizzate nel dettaglio: B&R Machine and Gear Corporation, Bharat Gears Limited, Circle Gear and Machine Company, Inc., Eaton Corporation plc, Gear Motions, Inc., Melrose Industries PLC, Precipart Group, Renold Chain India Private Limited, SAMGONG GEAR Co., Ltd., SHOWA Corporation.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Il processo di produzione degli ingranaggi si è evoluto dalla lavorazione meccanica tradizionale al taglio, alla rettifica di precisione e alle operazioni metallurgiche controllate da computer. Le case automobilistiche ora pongono l'accento su livelli di rumorosità inferiori, maggiore trasmissione della coppia e migliori prestazioni in termini di resistenza all'usura. Il settore continua a raccogliere i frutti del mercato dei ricambi, nonché del miglioramento dei sistemi di trasmissione nella gamma di veicoli passeggeri, che offre un ambiente di approvvigionamento stabile per i produttori di ingranaggi.
Nei prossimi anni, gli investimenti confluiranno maggiormente verso i centri produttivi asiatici e verso le applicazioni di elettrificazione. L'attenzione all'efficienza delle automobili, imposta dalle normative, favorisce l'utilizzo di componenti leggeri, mentre le tolleranze ingegneristiche si fanno più stringenti. La crescita del numero di veicoli posseduti nei mercati emergenti e gli sforzi di localizzazione da parte dei produttori internazionali sono destinati a incrementare la domanda di ingranaggi utilizzati nei sistemi di trasmissione e sterzo nel periodo previsto.
Ambito del rapporto sul mercato degli ingranaggi pignone per autoveicoli
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 7,11 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 8,99 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 2,64% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi del mercato dei pignoni per autoveicoli
La crescita del mercato dei pignoni per autoveicoli è sostenuta dalla produzione costante di veicoli, dalla crescente domanda di ricambi aftermarket e dalle aspettative sempre maggiori in termini di efficienza della trasmissione. I pignoni continuano a svolgere un ruolo cruciale nella trasmissione della coppia, nella risposta dello sterzo e nel funzionamento del differenziale. Nell'ottica di una maggiore durata e di una riduzione della rumorosità, i produttori si stanno concentrando sull'utilizzo di materiali di qualità superiore, su tecniche di lavorazione e di trattamento termico più avanzate. Ciò consente loro di aumentare la durata dei componenti, pur mantenendo i requisiti prestazionali.
La catena di fornitura in questo mercato comprende produttori di acciaio, produttori di forgiati, lavorazioni meccaniche, trattamenti termici, OEM e il mercato dei ricambi. Le fluttuazioni dei prezzi dell'acciaio legato e dell'energia incidono sull'economia della produzione; tuttavia, le consolidate relazioni con i fornitori fungono da cuscinetto. Lo sviluppo della capacità produttiva in India, Cina e Sud-est asiatico sta migliorando la resilienza e le prestazioni in termini di tempi di consegna per i clienti globali del settore automobilistico.
L' analisi del mercato degli ingranaggi a pignone per autoveicoli indica un contesto competitivo moderatamente consolidato, caratterizzato da competenza ingegneristica, economie di scala e capacità di integrazione con i clienti. Il vantaggio competitivo si ottiene attraverso l'innovazione nei materiali, l'elevata precisione, l'efficienza produttiva e gli accordi di fornitura a lungo termine. Eaton Corporation plc, Bharat Gears Limited e Melrose Industries PLC godono di un forte vantaggio competitivo grazie alla loro presenza nei sistemi di trasmissione e mobilità, mentre altre aziende si concentrano su applicazioni specializzate per gli ingranaggi.
Gli investimenti si stanno spostando verso l'automazione, la fresatura computerizzata degli ingranaggi e i sistemi di ispezione. B&R Machine and Gear Corporation, Gear Motions, Inc., Precipart Group, Circle Gear and Machine Company, Inc., Renold Chain India Private Limited, SAMGONG GEAR Co., Ltd. e SHOWA Corporation continuano a concentrarsi sul miglioramento dei propri prodotti e processi produttivi. La strategia di posizionamento prevede una produzione flessibile nella regione di riferimento e il supporto sia per le architetture veicolari convenzionali che per quelle elettrificate.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato degli ingranaggi pignone per autoveicoli: approfondimenti strategici
Approfondimenti regionali
Mercato nordamericano dei pignoni per autoveicoli
Nel 2025 il Nord America deteneva una quota di mercato del 30-34% e si prevede che crescerà a un tasso annuo composto (CAGR) del 2,2%-3,0% fino al 2034. Il mercato ha una presenza significativa nel settore degli ingranaggi a pignone utilizzati nelle automobili, grazie all'elevato numero di veicoli posseduti, alle esigenze del mercato dei ricambi e agli impianti di produzione OEM. Pick-up, SUV e veicoli commerciali generano una domanda stabile di ingranaggi per le loro trasmissioni e differenziali.
Gli Stati Uniti, il Messico e il Canada, insieme, traggono vantaggio da catene di fornitura automobilistiche integrate. Gli investimenti in impianti di produzione di sistemi di trasmissione, automazione e approvvigionamento locale contribuiscono alla resilienza. La necessità di sostituzione sarà particolarmente importante a causa della costante necessità di manutenzione dei sistemi di sterzo e di trasmissione nelle flotte di veicoli.
Mercato statunitense dei pignoni per autoveicoli
Nel 2025 gli Stati Uniti rappresentavano il 74-78% della domanda nordamericana e si prevede che cresceranno a un tasso annuo composto (CAGR) del 2,3%-3,1% fino al 2034. Una forte produzione locale di autocarri leggeri, SUV e auto sportive alimenta la richiesta di ingranaggi per trasmissioni e differenziali resistenti. La disponibilità di impianti moderni consente la costante implementazione di ingranaggi di precisione.
Tutte le principali aziende del settore possiedono stabilimenti di produzione, distribuzione o ingegneria dislocati in tutto il paese. La domanda si concentra maggiormente sui sistemi di trasmissione e sui meccanismi di sterzo. Le attività di sostituzione sono intense grazie all'elevato numero di veicoli presenti nel paese, garantendo una fornitura costante di ingranaggi metallici.
Mercato europeo dei pignoni per autoveicoli
Nel 2025 l'Europa deteneva una quota di mercato compresa tra il 25% e il 29% e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 2,0%-2,8% fino al 2034. La Germania continua a dominare in termini di domanda, grazie alle sue competenze nella produzione e nell'ingegneria automobilistica, nonché alla produzione di veicoli di alta gamma. La domanda nella regione è trainata da componenti di trasmissione precisi e trasmissioni ad alte prestazioni.
Il Regno Unito continua a capitalizzare sulle proprie competenze ingegneristiche nel settore automobilistico, nonché sulla produzione di veicoli di alta gamma. La Germania domina la domanda regionale, grazie alle sue esportazioni e alla produzione di cambi all'avanguardia. Francia, Italia e Spagna, insieme, contribuiscono con la produzione di autovetture, le operazioni della catena di fornitura e l'efficienza dei sistemi di trasmissione.
Mercato dei pignoni per autoveicoli nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico ha rappresentato una quota di mercato compresa tra il 34% e il 38% e si prevede che crescerà a un tasso annuo composto (CAGR) del 3,0%-3,8% , il più elevato tra le principali regioni. La Cina è leader nella domanda regionale grazie alla sua vasta capacità produttiva di veicoli e a un ampio ecosistema di fornitori.
Giappone, Corea del Sud, India e Australia contribuiscono alla crescita regionale grazie a tecnologie avanzate, una produzione orientata all'esportazione e una crescente diffusione dei veicoli. Il sostegno governativo alla produzione automobilistica, i programmi di modernizzazione industriale e le iniziative di localizzazione rafforzano la domanda a lungo termine di componenti per la trasmissione e i sistemi di sterzo.
Mercato degli ingranaggi pignone per autoveicoli in Medio Oriente e Africa
Si prevede che il mercato del Medio Oriente e dell'Africa crescerà a un tasso annuo composto (CAGR) compreso tra il 2,1% e il 2,9% fino al 2034. L'Arabia Saudita e gli Emirati Arabi Uniti stanno investendo in capacità produttive nel settore automobilistico e in iniziative di diversificazione industriale a supporto della domanda di componenti.
Il Sudafrica rimane il principale polo di produzione automobilistica nella regione, mentre il più ampio mercato del Medio Oriente e dell'Africa beneficia dello sviluppo delle infrastrutture e dell'utilizzo di veicoli commerciali. Le esigenze di manutenzione dei veicoli e il consumo di pezzi di ricambio costituiscono la base principale per l'espansione del mercato.
Analisi di segmentazione
Tipo di materiale
Si prevede che il segmento dei materiali crescerà a un tasso di crescita annuo composto (CAGR) del 2,5%-3,2% tra il 2026 e il 2034. Il mercato degli ingranaggi a pignone per autoveicoli, all'interno di questo segmento, è definito dai requisiti di durata, dalle capacità di gestione della coppia e dagli obiettivi di riduzione del peso. L'innovazione dei materiali rimane importante, poiché i produttori cercano di bilanciare resistenza, resistenza all'usura ed efficienza dei costi di produzione.
- Ingranaggi metallici : categoria dominante grazie alla superiore capacità di carico, alla durata e all'idoneità per applicazioni di trasmissione, sterzo e differenziale in veicoli passeggeri e commerciali.
- Ingranaggi non metallici : sempre più presi in considerazione per applicazioni leggere selezionate, dove la riduzione del rumore, la resistenza alla corrosione e la massa ridotta contribuiscono al raggiungimento degli obiettivi prestazionali del veicolo.
Applicazione
Si prevede che l'applicazione registrerà un CAGR del 2,6%-3,3% fino al 2034. I modelli di domanda riflettono il ruolo cruciale degli ingranaggi a pignone nel trasferimento del movimento del veicolo, nella funzionalità dello sterzo e nell'efficienza della trasmissione. I produttori di apparecchiature originali (OEM) continuano a dare priorità a sistemi di ingranaggi affidabili che migliorano le prestazioni operative e riducono le esigenze di manutenzione.
- Sistema di trasmissione : il settore di applicazione più ampio, poiché il trasferimento della coppia dipende fortemente dalla precisione dell'innesto degli ingranaggi e dall'affidabilità meccanica a lungo termine.
- Sistema differenziale : essenziale per distribuire la potenza tra le ruote motrici e mantenere la stabilità del veicolo in diverse condizioni stradali.
- Sistema di sterzo : crescita sostenuta dalla continua diffusione dei sistemi di sterzo a cremagliera nei veicoli passeggeri leggeri.
Tipo di prodotto
Si prevede che la tipologia di prodotto crescerà a un tasso annuo composto (CAGR) compreso tra il 2,8% e il 3,6% durante il periodo di previsione. La scelta del prodotto dipende dai requisiti di coppia specifici dell'applicazione, dai vincoli di allineamento, dalle esigenze di efficienza e dalle considerazioni di progettazione. I produttori si concentrano sempre più sulla silenziosità di funzionamento e sulla maggiore durata.
- Ingranaggi cilindrici a denti dritti : Ampiamente utilizzati in semplici applicazioni di trasmissione di potenza che richiedono una geometria semplice e una produzione economicamente vantaggiosa.
- Ingranaggi elicoidali : da preferire quando un innesto più fluido e una minore rumorosità di funzionamento sono requisiti di progettazione importanti.
- Ingranaggi conici : fondamentali nelle applicazioni di trasmissione di potenza angolare e negli assiemi differenziali.
- Cremagliera e pignone : fondamentali per la precisione dello sterzo e le prestazioni di manovrabilità dei veicoli moderni.
- Ingranaggi a vite senza fine : utilizzati in sistemi specializzati che richiedono elevati rapporti di riduzione e dimensioni compatte.
- Ingranaggi epicicloidali : Utili in architetture di trasmissione sofisticate che richiedono un'efficiente distribuzione della coppia.
- Ingranaggi ipoidi : comunemente impiegati nei sistemi differenziali grazie alla loro capacità di gestire carichi pesanti e garantire un funzionamento fluido.
Panoramica dell'opportunità
|
Applicazione |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|
Sistema di trasmissione |
Alto |
Multivelocità |
Maturo |
|
Sistema differenziale |
Mezzo |
Ripartizione della coppia |
Maturo |
|
Sistema di sterzo |
Alto |
Migrazione EPS |
Scalatura |
Fattori di crescita e analisi dell'impatto sul mercato degli ingranaggi pignoni per autoveicoli.
Espansione del parco veicoli globale e domanda di sostituzione
L'ampio utilizzo di flotte di veicoli in tutto il mondo genera una costante necessità di componenti per la trasmissione e lo sterzo. I pignoni sono soggetti a continue sollecitazioni meccaniche e, di conseguenza, tendono a richiedere frequenti sostituzioni nelle automobili più datate. Con l'aumento del numero di automobili in possesso di privati nei paesi in via di sviluppo, la domanda aumenterà ulteriormente in futuro. La combinazione tra la produzione di nuove automobili e il mercato dei ricambi garantisce un equilibrio ottimale per i produttori. Anche i veicoli commerciali rivestono un ruolo importante nel processo di sostituzione, a causa dell'elevato chilometraggio percorso.
Progressi nelle tecnologie di produzione di precisione
I produttori ricorrono sempre più spesso a processi automatizzati per la fresatura, la rettifica, la metrologia e il trattamento termico al fine di aumentare la precisione e ridurre al minimo i difetti. L'aumento della precisione contribuisce a ridurre vibrazioni, rumore e usura, oltre a soddisfare i requisiti prestazionali dei veicoli attuali. Una maggiore efficienza produttiva contribuisce ad accrescere la competitività e la scalabilità. Con la crescente complessità della progettazione dei veicoli, gli ingranaggi realizzati con precisione assumono un'importanza sempre maggiore. La produzione basata sui dati contribuisce a garantire il controllo qualità per soddisfare i requisiti degli OEM.
Crescita dei requisiti di efficienza della trasmissione
I produttori sono costantemente alla ricerca di soluzioni per migliorare l'efficienza dei propri prodotti e, al contempo, risparmiare energia. La precisione degli ingranaggi gioca un ruolo fondamentale nella trasmissione della coppia e nell'efficienza meccanica. Le esigenze spaziano dai motori a combustione tradizionali ai veicoli ibridi. Gli ingegneri stanno adottando materiali avanzati e design dei denti più performanti per garantire la durata e ridurre al minimo l'attrito. Si prevede che queste considerazioni sull'efficienza rimarranno rilevanti per tutto il periodo di previsione.
Mercato degli ingranaggi pignone per autoveicoli: tendenze future
Integrazione crescente di soluzioni ingegneristiche leggere
Le tendenze del mercato degli ingranaggi a pignone per autoveicoli riflettono sempre più la domanda di componenti più leggeri ma al contempo più resistenti. I fornitori stanno sviluppando leghe avanzate, geometrie ottimizzate e trattamenti superficiali migliorati per ridurre il peso senza compromettere la durata. Queste innovazioni supportano obiettivi industriali più ampi, legati all'efficienza e alle prestazioni dei veicoli. Si prevede che lo sviluppo futuro dei prodotti si concentrerà sull'ottimizzazione dei materiali, sulla simulazione di progettazione digitale e su tecniche di produzione avanzate in grado di offrire rapporti resistenza/peso superiori. È probabile che questa tendenza influenzi sia le piattaforme per autovetture che quelle per veicoli commerciali per tutto il periodo di previsione.
Digitalizzazione delle operazioni di produzione degli ingranaggi
L'utilizzo di tecnologie di manutenzione predittiva, ispezione automatizzata e monitoraggio della produzione in tempo reale è sempre più diffuso negli impianti di produzione. Ciò comporta il vantaggio di migliorare l'uniformità del prodotto e ridurre i tempi di fermo delle apparecchiature di produzione. Nel prossimo decennio, le operazioni di produzione digitali saranno in grado di offrire maggiore personalizzazione, tempi di produzione ridotti e tolleranze di qualità più elevate.
Opportunità di mercato per gli ingranaggi pignone nel settore automobilistico
Espansione della produzione manifatturiera localizzata nelle economie emergenti
Le previsioni per il mercato degli ingranaggi pignone per autoveicoli indicano un interessante potenziale di investimento nei centri di produzione automobilistica emergenti in Asia e in alcune economie del Medio Oriente. Le strategie di localizzazione riducono i costi di trasporto, migliorano la sicurezza dell'approvvigionamento e supportano la crescita della produzione automobilistica regionale. Le aziende in grado di stabilire capacità produttive in prossimità dei cluster OEM in espansione possono rafforzare i rapporti con i clienti e migliorare l'efficienza operativa. Le partnership con distributori regionali e produttori di veicoli possono ulteriormente ampliare l'accesso al mercato e le opportunità di generazione di ricavi a lungo termine.
Soluzioni ingegneristiche per propulsori elettrificati
I veicoli elettrificati introducono requisiti prestazionali specifici in termini di erogazione della coppia, controllo del rumore e compattezza. I fornitori che sviluppano progetti di ingranaggi specifici per determinate applicazioni possono cogliere nuove opportunità di business. Investire in materiali avanzati, produzione di precisione e programmi di ingegneria collaborativa diventerà sempre più importante. Le aziende in grado di affrontare le esigenze in continua evoluzione dei sistemi di trasmissione potranno beneficiare di contratti a lungo termine associati alle piattaforme veicolari di nuova generazione.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -