
Mercato dei dispositivi di screening di hemocultivi: dimensioni, quota e previsioni 2034
Dimensioni e previsioni del mercato dei dispositivi per lo screening delle emocolture (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipologia (sistemi automatizzati per emocolture, apparecchiature di supporto); applicazione (ospedali, banche del sangue) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00022291
- Categoria : Scienze della vita
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : August 17, 2026


Dimensioni del mercato nel 2025
12,21 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
19,98 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
6,35 %
Tasso di crescita
Mercato di riferimento
151,40 miliardi di dollari USA
(2026-2034)
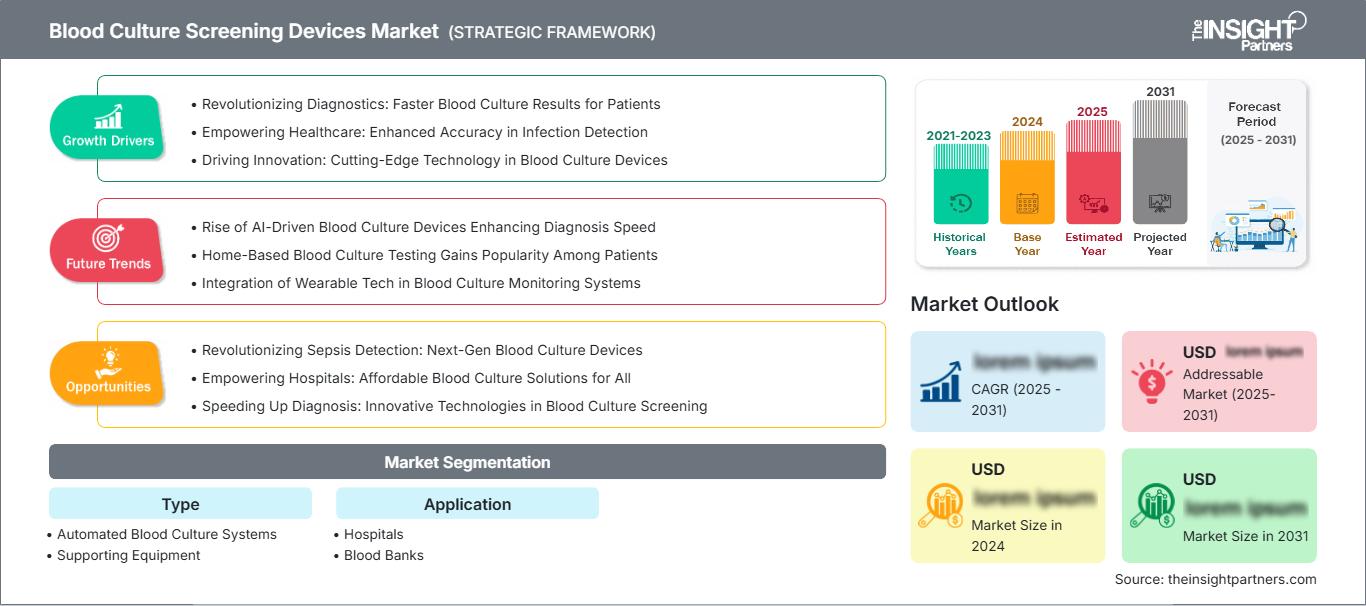
Si prevede che il mercato dei dispositivi per lo screening delle emocolture registrerà una crescita costante, trainata dalla crescente adozione di sistemi automatizzati per l'analisi microbiologica finalizzata alla diagnosi di infezioni nel flusso sanguigno. Le dimensioni del mercato sono stimate a 12,21 miliardi di dollari nel 2025 e si prevede che raggiungeranno i 19,98 miliardi di dollari entro il 2034, con un tasso di crescita annuo composto (CAGR) del 6,35% nel periodo 2026-2034. I fattori che guidano la domanda includono la gestione della sepsi, il monitoraggio della resistenza agli antibiotici, l'automazione di laboratorio e la più rapida individuazione di agenti patogeni clinicamente rilevanti nel flusso sanguigno.
Le dimensioni del mercato dei dispositivi per lo screening delle emocolture in Nord America sono influenzate dalla presenza di laboratori di microbiologia ospedalieri ben consolidati, da test diagnostici intensivi e dagli investimenti nell'automazione di laboratorio. Si prevede che la regione registrerà un CAGR del 6,0-6,5% nel periodo di previsione 2026-2034, con fattori a supporto della domanda tra cui programmi di gestione antimicrobica, carenza di personale e attenzione alla raccolta e all'identificazione delle emocolture.
Analisi e approfondimenti sul mercato dei dispositivi per lo screening delle emocolture.
- Nord America: Si prevede che il Nord America deterrà una quota di mercato del 36-40% nel settore dei dispositivi per lo screening delle emocolture nel 2025 e crescerà a un tasso annuo composto (CAGR) del 6,0-6,5% tra il 2026 e il 2034, grazie a laboratori ospedalieri consolidati, percorsi di gestione della sepsi, investimenti nell'automazione e una solida base installata.
- USA: Si stima che gli Stati Uniti rappresenteranno l'82-86% della quota nordamericana nel 2025 e cresceranno a un tasso annuo composto (CAGR) del 6,1-6,6% nel periodo 2026-2034, trainati dai volumi di test ospedalieri e dalle iniziative di gestione responsabile.
- Europa: si prevede che l'Europa deterrà una quota del 25-29% nel 2025 e crescerà a un tasso annuo composto (CAGR) del 5,6-6,1% nel periodo 2026-2034, con Germania, Regno Unito, Francia, Italia e Spagna supportate da reti microbiologiche organizzate e programmi di controllo delle infezioni.
- Asia-Pacifico: si stima che la regione Asia-Pacifico deterrà una quota del 22-26% nel 2025 e registrerà un tasso di crescita annuo composto (CAGR) del 7,0-7,6% nel periodo 2026-2034, con Cina, Giappone, Corea del Sud, India e Australia che beneficeranno dell'espansione della capacità di laboratorio e della diagnostica delle malattie infettive.
- Segmento più ampio: i sistemi automatizzati per emocoltura detengono una quota di mercato stimata tra l'88% e il 92% nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 6,1-6,6% fino al 2034, a testimonianza della crescente adozione dell'automazione nei laboratori.
- Segmento ad alta crescita: le apparecchiature di supporto rappresentano una quota stimata tra l'8% e il 12% nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 7,0-7,6%, grazie all'integrazione dei flussi di lavoro e alla modernizzazione dei laboratori.
- Aziende chiave analizzate nel dettaglio: Thermo Fisher Scientific, Inc.; Becton, Dickinson and Company; Haemonetics Corporation; Fresenius SE & Co. KGaA; Terumo Corporation; bioMérieux SA; Luminex Corporation; Roche Diagnostics International Ltd.; Bruker Corporation; Nikon Corporation.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Lo sviluppo tecnologico nel settore si sta spostando dalla semplice incubazione a sistemi più complessi, con l'integrazione di processi quali rilevamento, gestione dei campioni, comunicazione e identificazione. Il rilevamento tramite fluorescenza, la tracciabilità mediante codici a barre, la progettazione modulare degli strumenti e la connettività con i sistemi di laboratorio stanno diventando caratteristiche comuni. I modelli di produzione si concentreranno sulla fornitura costante dei terreni di coltura, sulla scalabilità della strumentazione e sull'integrazione nei processi di lavoro di laboratorio esistenti.
In futuro, gli investimenti saranno orientati verso quei sistemi che collegano lo screening colturale con l'identificazione molecolare e i test di sensibilità antimicrobica. Altri mercati sanitari emergenti nelle economie in via di sviluppo contribuiranno a promuovere questi sistemi, man mano che gli ospedali di terzo livello aggiorneranno i propri laboratori di microbiologia. La resistenza antimicrobica, la standardizzazione dei laboratori e la gestione razionale della diagnostica contribuiranno ad aumentare la necessità di questi sistemi per produrre risultati coerenti con un intervento umano minimo.
Ambito del rapporto di mercato sui dispositivi di screening per emocoltura
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 12,21 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 19,98 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 6,35% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato dei dispositivi per lo screening delle emocolture
Il rapporto di mercato sui dispositivi per lo screening delle emocolture indica che la crescita è direttamente correlata alla crescente necessità di diagnosticare infezioni del flusso sanguigno, sepsi e microrganismi difficili da identificare. La domanda parte da ospedali e banche del sangue, prosegue attraverso i fornitori di servizi di raccolta del sangue e di terreni di coltura, e raggiunge i processi automatizzati di incubazione, rilevamento, identificazione e test di sensibilità. Le campagne dell'OMS incentrate sul miglioramento delle capacità diagnostiche in ambito batteriologico e micologico sottolineano la necessità di strutture di laboratorio stabili.
La fornitura comprende strumentazione, flaconi per colture, metodi di rilevamento, software, manutenzione e servizi di laboratorio. I dispositivi automatizzati creano una domanda continua di materiali di consumo compatibili, dando vita a un approccio aziendale in cui le apparecchiature installate possono influenzare le future decisioni di acquisto. Una catena di approvvigionamento resiliente è strategicamente importante a causa delle potenziali carenze di materiali per colture che potrebbero interferire con la diagnosi di infezioni, come dimostrato dalla carenza di terreni di coltura per emocoltura BD negli Stati Uniti nel 2024.
Il posizionamento competitivo richiede sempre più integrazione tanto quanto la strumentazione. Le previsioni del mercato dei dispositivi per lo screening delle emocolture rivelano che gli operatori tradizionali si stanno concentrando su flussi di lavoro integrati che comprendono la qualità del campione, l'incubazione automatizzata, il rilevamento, l'informatica e la successiva identificazione. Thermo Fisher Scientific, Inc., Becton, Dickinson and Company, bioMérieux SA, Roche Diagnostics International Ltd. e Bruker Corporation detengono posizioni di rilievo nel mercato, operando in fasi complementari del processo diagnostico.
Le tendenze del mercato dei dispositivi per lo screening delle emocolture indicano che le aree chiave di investimento si stanno spostando verso l'automazione, la connettività, il monitoraggio della qualità dei campioni e il miglioramento dei tempi di ottenimento dei risultati utilizzabili. Haemonetics Corporation e Terumo Corporation offrono funzionalità aggiuntive per la gestione del sangue, mentre Fresenius SE & Co. KGaA è presente negli ecosistemi ospedalieri e di laboratorio. Partecipanti come Luminex Corporation, Nikon Corporation e altri con un focus tecnologico apportano competenze nella diagnostica molecolare, nell'imaging e nelle tecnologie di laboratorio.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei dispositivi per lo screening delle emocolture: approfondimenti strategici
Approfondimenti regionali
Mercato nordamericano dei dispositivi per lo screening delle emocolture
Si prevede che il mercato nordamericano contribuirà per il 36%-40% al mercato totale nel 2025 e che crescerà a un tasso annuo composto (CAGR) del 6,0%-6,5% fino al 2034. Questa regione beneficerà del suo consolidato sistema di laboratori di microbiologia ospedaliera, dell'automazione dei sistemi di coltura, dell'elevato tasso di adozione e della consapevolezza in materia di gestione antimicrobica. Sebbene gli Stati Uniti contribuiscano alla maggior parte dei ricavi, il Canada offre un'ulteriore domanda grazie ai laboratori ospedalieri centralizzati e ai sistemi sanitari pubblici.
La crescita del mercato dei dispositivi per lo screening delle emocolture, dal punto di vista strutturale, è garantita dalle linee guida per la gestione della sepsi, dalla carenza di personale nei laboratori e dalla crescente domanda di procedure standardizzate per la gestione dei campioni. La regione vanta un'ampia base installata che alimenta le vendite ricorrenti di terreni di coltura, flaconi, servizi di manutenzione e software. Il miglioramento delle capacità batteriologiche e diagnostiche da parte dell'Organizzazione Mondiale della Sanità è la principale motivazione politica alla base di questa crescita.
Mercato statunitense dei dispositivi per lo screening delle emocolture
Gli Stati Uniti rappresentano circa l'82-86% del mercato nordamericano nel 2025 e si prevede che registreranno una crescita a un tasso annuo composto (CAGR) del 6,1-6,6% fino al 2034. Grandi gruppi ospedalieri, centri medici universitari e laboratori di riferimento eseguono elevati volumi di test. Le tecnologie automatizzate sono preferite quando i laboratori necessitano di una gestione standardizzata dei campioni, di un monitoraggio costante e dell'integrazione con i sistemi informatici.
Tra le tendenze applicative in crescente diffusione si annoverano la gestione diagnostica, la riduzione dei tassi di contaminazione e un rapido passaggio dal rilevamento delle colture positive all'identificazione dei microrganismi. Becton, Dickinson and Company, Thermo Fisher Scientific, Inc., bioMérieux SA, Roche Diagnostics International Ltd. e Bruker Corporation vantano una presenza tecnologica rilevante in tutto il processo diagnostico. La ricerca sull'utilizzo delle emocolture e sull'inserimento degli ordini basato sull'apprendimento automatico riflette un crescente interesse per i test appropriati piuttosto che per l'aumento del volume.
Mercato europeo dei dispositivi per lo screening delle emocolture
Si stima che la regione europea raggiungerà una quota di mercato del 25%-29% entro il 2025, con una crescita annua composta (CAGR) prevista tra il 5,6% e il 6,1% fino al 2034. Il principale mercato europeo è rappresentato dalla Germania. Tra i vantaggi della regione si annoverano la presenza di laboratori di microbiologia consolidati, pratiche di controllo delle infezioni consolidate e una crescente attenzione alla gestione della resistenza antimicrobica.
Il Regno Unito e la Germania possono essere considerati paesi leader nell'adozione di queste tecnologie, grazie alle reti di laboratori ospedalieri consolidate e agli algoritmi diagnostici avanzati. Francia, Italia e Spagna contribuiscono in modo significativo grazie ai loro ospedali pubblici e all'automazione avanzata in microbiologia. Tracciabilità, flussi di lavoro semplificati e capacità di integrazione con soluzioni di identificazione sono alcuni dei fattori chiave che favoriranno l'adozione di piattaforme microbiologiche nei laboratori europei.
Mercato dei dispositivi per lo screening delle emocolture nella regione Asia-Pacifico
Si prevede che la quota di mercato dell'area Asia-Pacifico (APAC) nel 2025 si attesterà intorno al 22-26%, con una crescita annua composta (CAGR) del 7,0-7,6% fino al 2034. I paesi leader in questa regione saranno Cina, Giappone, Corea del Sud, India e Australia. La crescita degli ospedali di terzo livello e della microbiologia guiderà la domanda.
La modernizzazione delle industrie, la sorveglianza delle malattie infettive e la spesa pubblica per le strutture diagnostiche sono fattori chiave che guidano l'adozione di queste tecnologie. Le prospettive di espansione del mercato in Cina e in India sono immense, mentre in Giappone e Corea del Sud sono dovute alla presenza di laboratori tecnologicamente avanzati.
Mercato dei dispositivi per lo screening delle emocolture in Medio Oriente e Africa
Si prevede che il Medio Oriente e l'Africa cresceranno a un tasso annuo composto (CAGR) del 5,4-6,0% fino al 2034. L'Arabia Saudita dovrebbe guidare l'adozione regionale, seguita da Emirati Arabi Uniti e Sudafrica, mentre il resto del Medio Oriente e dell'Africa continua a risentire della disomogeneità delle infrastrutture di laboratorio e degli investimenti nel settore sanitario.
La modernizzazione degli ospedali, la preparazione alle malattie infettive e lo sviluppo delle infrastrutture sono fattori centrali per la domanda. I Paesi del Golfo possono sostenere l'automazione avanzata attraverso maggiori investimenti nel settore sanitario e progetti ospedalieri centralizzati, mentre i mercati africani richiedono sistemi scalabili adatti ai vincoli di risorse. Gli investimenti pubblici legati all'energia nei Paesi del Golfo possono indirettamente supportare l'espansione della capacità dei laboratori.
Analisi di segmentazione
Tipo
La tipologia rappresenta lo strato tecnologico principale, con i sistemi automatizzati che costituiscono la stragrande maggioranza della domanda attuale. L'ambito dei dispositivi per lo screening delle emocolture all'interno di questo segmento è definito dalla produttività del laboratorio, dalla standardizzazione del flusso di lavoro, dalla disponibilità di personale e dalla compatibilità con i terreni di coltura. Si prevede che il segmento crescerà a un CAGR del 6,1-6,6% nel periodo 2026-2034, poiché gli ospedali danno priorità al monitoraggio continuo e alla diagnostica integrata.
- Sistemi automatizzati per emocoltura: questi sistemi dominano le decisioni di acquisto perché offrono incubazione continua e rilevamento automatico, riducendo la necessità di osservazione manuale e supportando al contempo la standardizzazione dei processi nei laboratori ospedalieri ad alto volume.
- Apparecchiature di supporto: Le apparecchiature di supporto includono hardware e accessori di laboratorio che facilitano il flusso di lavoro, migliorando la gestione, l'integrazione, il monitoraggio e la continuità operativa, risultando strategicamente importanti per la modernizzazione dei laboratori che modernizzano gli ambienti diagnostici completi.
Applicazione
L'applicazione suddivide la domanda tra ambienti ospedalieri e centri trasfusionali, con gli ospedali che rappresentano il principale contesto di utilizzo. L'analisi dei dispositivi per lo screening delle emocolture indica un tasso di crescita annuo composto (CAGR) del 6,0-6,6% per questo segmento nel periodo 2026-2034, a testimonianza del ruolo centrale dei test per le infezioni del flusso sanguigno in ambito di cure acute, terapia intensiva e medicina d'urgenza.
- Ospedali: Gli ospedali generano una domanda ricorrente di screening perché la sospetta sepsi e le infezioni del flusso sanguigno richiedono una valutazione microbiologica tempestiva, in particolare nei pronto soccorso, nelle unità di terapia intensiva, nei servizi di oncologia e nelle popolazioni di pazienti ricoverati con patologie complesse.
- Banche del sangue: Le banche del sangue utilizzano tecnologie di screening microbiologico per proteggere la sicurezza delle trasfusioni e mantenerne la qualità, creando una domanda di sistemi affidabili che supportino test standardizzati e flussi di lavoro di laboratorio tracciabili.
Panoramica dell'opportunità
|
Nome del segmento |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|---|---|---|---|
|
Ospedali |
Alto |
Screening per la sepsi |
Maturo |
|
Banche del sangue |
Mezzo |
Sicurezza del donatore |
Scalatura |
Analisi dei fattori di crescita e dell'impatto sul mercato dei dispositivi per lo screening delle emocolture.
Aumento della resistenza antimicrobica e gestione diagnostica
L'aumento della resistenza antimicrobica incrementerà il valore commerciale dei test microbiologici di precisione, a causa della ridotta affidabilità della terapia empirica in presenza di modelli di resistenza agli antibiotici sconosciuti. Secondo i dati dell'OMS, nel 2023 una su sei infezioni batteriche confermate in laboratorio a livello mondiale era resistente agli antibiotici. Ciò rende la diagnosi accurata ancora più importante. Per i laboratori, questo si traduce in un maggiore valore commerciale per le soluzioni che garantiscono un rilevamento costante delle colture positive e il loro collegamento a ulteriori test di identificazione e sensibilità. Oltre all'acquisto di strumenti, l'impatto sul mercato sarà più ampio, poiché gli ospedali avranno bisogno di materiali di consumo, software, servizi di manutenzione e integrazione con il flusso di lavoro. Con la crescita dei programmi di gestione dell'uso degli antibiotici, la scelta ricadrà su soluzioni che forniscano risultati concreti e utilizzabili.
Automazione dei laboratori ospedalieri e vincoli di personale
I laboratori clinici sono sotto pressione per gestire carichi di lavoro crescenti, dovendo al contempo far fronte a carenze di personale e a requisiti di analisi sempre più complessi. Le piattaforme automatizzate per le emocolture possono ridurre le operazioni manuali ripetitive, fornire un monitoraggio continuo e migliorare la visibilità del flusso di lavoro. L'impatto è particolarmente rilevante per i grandi ospedali con reparti di microbiologia centralizzati, dove i processi standardizzati possono ridurre le variazioni tra turni e sedi. L'automazione offre inoltre ai laboratori l'opportunità di integrare lo stato degli strumenti, il tracciamento dei campioni e la comunicazione dei risultati in sistemi informativi più ampi. Poiché i budget di investimento valutano sempre più la tecnologia in base alla produttività del lavoro e alla resilienza operativa, le piattaforme automatizzate possono diventare preferibili rispetto alle alternative che richiedono un'intensa attività manuale. L'effetto commerciale è quindi più significativo laddove gli ospedali possono quantificare i miglioramenti in termini di continuità del flusso di lavoro, utilizzo della capacità, monitoraggio della qualità e allocazione del personale.
Maggiore enfasi sulla qualità dei campioni e sulla standardizzazione dei flussi di lavoro
Le prestazioni delle emocolture dipendono in larga misura dalla qualità del campione, dalle procedure di prelievo e dal volume di sangue appropriato. Di conseguenza, la domanda di mercato è sempre più influenzata da tecnologie in grado di monitorare le variabili preanalitiche e ridurre gli errori evitabili nel flusso di lavoro. Protocolli di prelievo standardizzati, identificazione tramite codice a barre, caricamento automatizzato e dashboard di qualità possono aiutare i laboratori a identificare le criticità operative prima che queste influiscano sulla refertazione clinica. Ciò crea maggiori opportunità di mercato per i fornitori che integrano strumenti con materiali di consumo, informatica, formazione e servizi di gestione della qualità. L'impatto è particolarmente significativo per le reti ospedaliere che cercano prestazioni uniformi in diverse strutture. Le piattaforme che forniscono dati operativi utilizzabili possono rafforzare la fidelizzazione dei clienti, poiché i laboratori possono valutare l'intero flusso di lavoro anziché sostituire singolarmente le apparecchiature.
Mercato dei dispositivi per lo screening delle emocolture: tendenze future
Integrazione dello screening colturale con l'identificazione rapida
Le tendenze relative ai dispositivi per lo screening delle emocolture si stanno orientando verso una maggiore integrazione tra il rilevamento di colture positive e l'identificazione rapida dei microrganismi. Nel periodo di previsione, è probabile che i laboratori colleghino gli strumenti di coltura automatizzati con pannelli molecolari, spettrometria di massa e flussi di lavoro per la sensibilità antimicrobica, in modo che un segnale positivo attivi un percorso diagnostico più efficiente. Bruker Corporation sta portando avanti la validazione clinica dei flussi di lavoro per le emocolture positive e i test rapidi di sensibilità, a dimostrazione della direzione intrapresa verso la microbiologia connessa. Tale integrazione può ridurre il divario tra il rilevamento e le informazioni cliniche utilizzabili. Le future decisioni di acquisto potrebbero quindi valutare la compatibilità dell'intero percorso diagnostico, piuttosto che considerare lo strumento di screening come un singolo bene strumentale.
Gestione della qualità delle emocolture basata sui dati
Si prevede che le piattaforme future faranno un maggiore uso di analisi operative che coprano contaminazione, positività, volume dei campioni, tempi di risposta ed eccezioni del flusso di lavoro. Questo cambiamento potrebbe trasformare gli strumenti da sistemi di rilevamento passivi in piattaforme attive di gestione della qualità. Dashboard automatizzate potrebbero consentire ai responsabili di laboratorio di confrontare le prestazioni tra aree di prelievo, turni e strutture, contribuendo a identificare le esigenze di formazione o i punti deboli dei processi. La connettività con i sistemi informativi di laboratorio e le piattaforme di analisi ospedaliere diventerà sempre più importante man mano che i sistemi sanitari consolidano le operazioni diagnostiche. I fornitori in grado di combinare un rilevamento affidabile con dati operativi interpretabili possono creare una maggiore differenziazione senza dipendere esclusivamente dalle specifiche hardware. Il conseguente contesto competitivo premierà probabilmente l'interoperabilità, la sicurezza informatica, l'usabilità e la dimostrazione di miglioramenti misurabili del flusso di lavoro.
Opportunità di mercato per i dispositivi di screening delle emocolture
Espansione tramite sistemi modulari negli ospedali emergenti
Le previsioni sui dispositivi per lo screening delle emocolture indicano opportunità nei sistemi sanitari emergenti, dove gli ospedali stanno ampliando le proprie capacità microbiologiche ma potrebbero dover affrontare limitazioni in termini di spese in conto capitale, personale e spazio di laboratorio. I sistemi modulari possono offrire una soluzione pratica, consentendo alle strutture di iniziare con una capacità automatizzata essenziale e di espandersi man mano che aumentano i volumi di test. I fornitori possono rivolgersi a reti ospedaliere regionali, gruppi diagnostici privati e strutture terziarie di recente apertura con configurazioni scalabili, contratti di assistenza e modelli di fornitura di materiali di consumo. Nell'area Asia-Pacifico, in Medio Oriente e in alcuni mercati africani, la localizzazione della formazione e della manutenzione potrebbe essere importante quanto il prezzo degli strumenti. Le strategie di investimento dovrebbero quindi concentrarsi sull'economia del ciclo di vita, sul supporto tecnico locale, sulla disponibilità affidabile di materiali di consumo e sull'interoperabilità con l'infrastruttura informatica di laboratorio esistente.
Ecosistemi diagnostici integrati per grandi reti ospedaliere
Una seconda opportunità risiede nella fornitura di ecosistemi diagnostici integrati a grandi reti ospedaliere che stanno consolidando le operazioni di microbiologia. I sistemi di emocoltura possono fungere da tecnologie di riferimento attorno alle quali organizzare il tracciamento dei campioni, l'identificazione rapida, i test di sensibilità antimicrobica e le analisi. I fornitori possono rafforzare la propria posizione attraverso accordi di interoperabilità, software per la gestione dei flussi di lavoro e modelli di servizio che supportino più laboratori secondo standard di qualità comuni. L'opportunità è particolarmente rilevante per i sistemi sanitari che cercano un approvvigionamento centralizzato e procedure operative uniformi in tutte le strutture. Le strategie di successo dovrebbero dimostrare effetti misurabili sui tempi di risposta, sull'utilizzo della manodopera, sul monitoraggio della contaminazione e sulla comunicazione dei risultati. Le aziende con un ampio portafoglio di soluzioni diagnostiche possono potenzialmente ottenere un valore aggiunto collegando lo screening colturale con le tecnologie a valle, anziché competere solo sul posizionamento degli strumenti.
Sviluppi recenti
- Giugno 2026: Becton, Dickinson and Company ha presentato il suo sistema di coltura di nuova generazione BD BACTEC FXI, una piattaforma progettata per una rilevazione più rapida, flussi di lavoro automatizzati, misurazione individuale del volume ematico, capacità scalabile e connettività tramite il sistema informatico BD Synapsys. Il sistema è pensato per far fronte al crescente carico di lavoro di laboratorio, alle esigenze di gestione della sepsi, alla resistenza antimicrobica e alle sfide relative alla qualità dei campioni.
- Aprile 2026: Bruker Corporation ha annunciato l'ampliamento dei flussi di lavoro MALDI Biotyper e IR Biotyper, comprese le attività di validazione clinica per la preparazione automatizzata dei campioni e l'elaborazione delle emocolture positive tramite MBT SepsiMatic. L'azienda ha inoltre comunicato di essere al lavoro su uno sviluppo volto a testare rapidamente la sensibilità antimicrobica fenotipica a partire da emocolture positive, a supporto di un flusso di lavoro microbiologico più integrato.
- Settembre 2025: bioMérieux SA ha evidenziato i continui investimenti nelle attività e nella capacità produttiva del sistema di emocoltura BACT/ALERT durante la presentazione dei risultati del primo semestre 2025. L'azienda ha comunicato il rifornimento delle materie prime per BACT/ALERT e gli investimenti nella capacità produttiva e nell'automazione negli Stati Uniti, a seguito delle precedenti difficoltà di approvvigionamento che avevano interessato le fiale per emocoltura.
Domande frequenti

- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -