
Previsioni e quote di mercato per il settore della preparazione del sangue fino al 2034
Dimensioni e previsioni del mercato dei preparati per il sangue (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipo di prodotto (sangue intero, componenti del sangue e derivati del sangue); applicazione (trombocitosi, embolia polmonare, insufficienza renale, complicanze vascolari dell'angina e altre); utilizzo finale (ospedali, cliniche, centri diagnostici, laboratori di ricerca, banche del sangue, aziende farmaceutiche e altre) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00023674
- Categoria : Scienze della vita
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : July 30, 2026


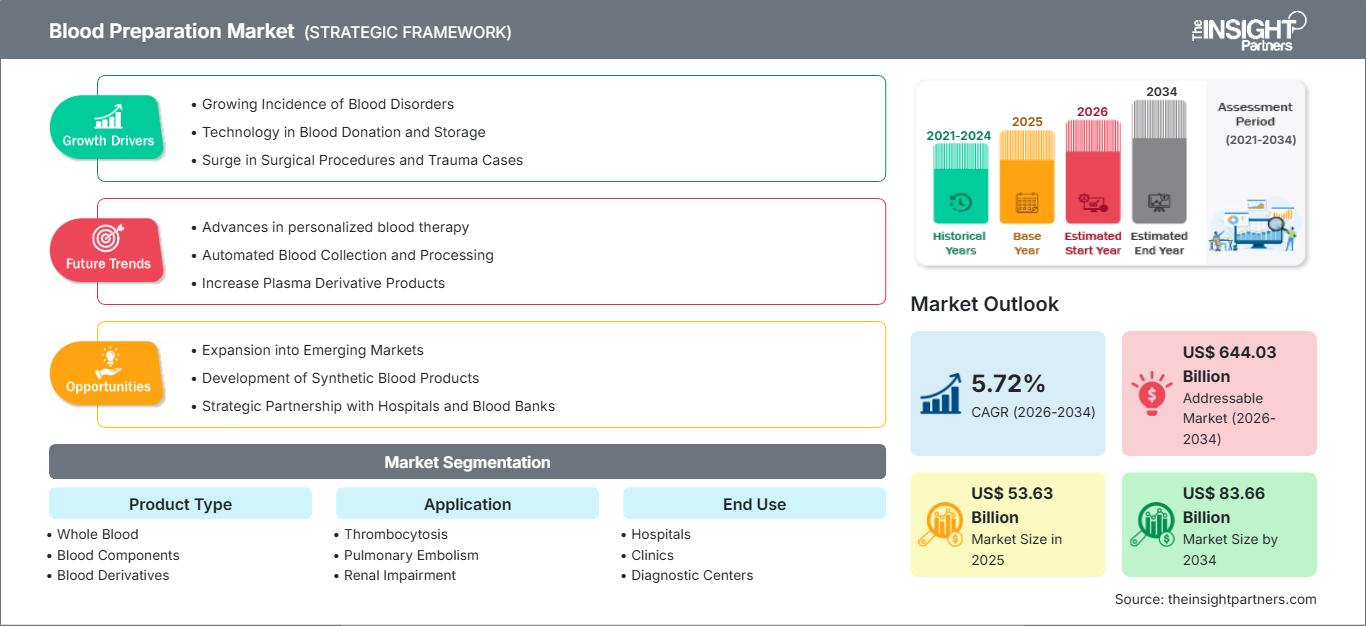
Dimensioni del mercato nel 2025
53,63 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
83,66 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
5,06 %
Tasso di crescita
Mercato di riferimento
622,81 miliardi di dollari USA
(2026-2034)
Il mercato dei preparati per il sangue aveva un valore di 53,63 miliardi di dollari nel 2025 e si prevede che raggiungerà gli 83,66 miliardi di dollari entro il 2034, con un tasso di crescita annuo composto (CAGR) stimato del 5,06% nel periodo 2026-2034.
Analisi e approfondimenti sul mercato dei preparati ematici
- Nel 2025, il Nord America deteneva una quota di mercato del 38-41% nel settore della preparazione del sangue e si prevede che crescerà a un tasso annuo composto (CAGR) compreso tra il 5,0% e il 5,4% nel periodo 2026-2034, grazie alla digitalizzazione delle banche del sangue, alle terapie specialistiche e ai protocolli di anticoagulazione gestiti dagli ospedali.
- Nel 2025 gli Stati Uniti rappresentavano il 78-82% del Nord America e si prevede che cresceranno a un tasso annuo composto (CAGR) compreso tra il 4,9% e il 5,3% nel periodo 2026-2034, trainati dalla cura della trombosi e dagli elevati volumi di procedure.
- Nel 2025 l'Europa rappresentava una quota del 25-28% e si prevede che crescerà a un tasso annuo composto (CAGR) compreso tra il 4,7% e il 5,1% nel periodo 2026-2034, trainata da Germania, Regno Unito, Francia, Italia e Spagna.
- Nel 2025 la regione Asia-Pacifico deteneva una quota di mercato compresa tra il 20% e il 23% e si prevede che crescerà a un tasso annuo composto (CAGR) del 6,8-7,3% nel periodo 2026-2034, grazie al contributo di Cina, Giappone, India, Corea del Sud e Australia.
- Il segmento più ampio, quello dei componenti del sangue, ha rappresentato una quota di mercato del 42-45% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) compreso tra il 5,6% e il 6,0% nel periodo 2026-2034.
- Il segmento dei derivati del sangue ad alta crescita deteneva una quota di mercato compresa tra il 28% e il 31% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) compreso tra il 6,4% e il 6,9% nel periodo 2026-2034.
- Aziende chiave analizzate nel dettaglio : AstraZeneca PLC, Sanofi SA, LEO Pharma A/S, Bristol Myers Squibb Company, Baxter International Inc., Pfizer Inc., Portola Pharmaceuticals, Inc., GlaxoSmithKline plc, Shandong East Chemical Industry Co., Ltd., Celgene Corporation.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
I progressi tecnologici stanno influenzando l'economia della produzione, poiché le banche del sangue stanno passando dalla separazione manuale alla separazione automatizzata dei componenti, alla convalida della catena del freddo e al controllo delle scorte tramite registrazioni digitali. L'OMS ha registrato 120,4 milioni di donazioni di sangue a livello globale, di cui il 36% è stato donato in paesi ad alto reddito, che rappresentano il 15% della popolazione mondiale, evidenziando il ruolo dello sviluppo delle infrastrutture nell'allocazione delle risorse.
In futuro, è probabile che le aree geografiche in via di sviluppo ricevano maggiore attenzione per quanto riguarda la mobilitazione dei donatori, la donazione di plasma e la definizione di standard di qualità. Secondo l'OMS, solo 49 dei 168 paesi che hanno dichiarato di utilizzare medicinali derivati dal plasma li producono a partire da plasma donato localmente; gli altri 119 non utilizzano affatto tali prodotti o li importano.
Ambito del rapporto sul mercato della preparazione del sangue
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 53,63 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 83,66 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 5,06% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato dei preparati ematici
La domanda è aumentata a causa della necessità di emoderivati in procedure quali trasfusioni, trattamenti oncologici, patologie renali, trattamento dell'embolia polmonare e interventi cardiovascolari. La crescita del mercato dei preparati ematici è supportata dall'attenzione degli ospedali alla prevenzione delle reazioni avverse, al miglioramento della disponibilità dei componenti e alla standardizzazione della gestione degli anticoagulanti. Il CDC riporta che negli Stati Uniti fino a 900.000 persone soffrono ogni anno di tromboembolismo venoso, garantendo una domanda costante.
I fattori che influenzano l'approvvigionamento includono la disponibilità dei donatori, le capacità di screening, la capacità di frazionamento, la gestione della temperatura e i requisiti di tracciabilità. Secondo la IATA, il trasporto aereo di prodotti sanitari richiede sistemi di gestione della temperatura altamente sviluppati a causa della sensibilità dei prodotti alle variazioni di temperatura durante il trasporto.
La competitività delle aziende è determinata dalla gamma di terapie, dalla presenza nei canali ospedalieri e dalla coerenza produttiva. L'analisi del mercato dei preparati ematici rivela che AstraZeneca PLC, Sanofi SA, Bristol Myers Squibb Company, Pfizer Inc., Baxter International Inc. e LEO Pharma A/S competono attraverso anticoagulanti, terapia emostatica, tecnologia di infusione e malattie ematiche rare, piuttosto che attraverso la fornitura di prodotti standardizzati.
Il posizionamento strategico è diventato sempre più dipendente dalla disponibilità di programmi di accesso, cure specialistiche basate sull'evidenza e integrazione del flusso di lavoro ospedaliero. La storia del portafoglio è ancora in fase di sviluppo da parte di Portola Pharmaceuticals, Inc. e Celgene Corporation attraverso attività nel campo della trombosi e dell'ematologia, e la più ampia rilevanza farmaceutica e dei materiali nei prodotti farmaceutici è in fase di sviluppo da parte di Kline plc e Shandong East Chemical Industry Co., Ltd.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato della preparazione del sangue: approfondimenti strategici
Approfondimenti regionali
Mercato nordamericano delle preparazioni ematiche
Nel 2025, il Nord America deteneva una quota del 38-41% e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 5,0-5,4% nel periodo 2026-2034. Tra i fattori chiave figurano i servizi avanzati di emotrasfusione, un solido sistema di approvvigionamento ospedaliero e un'elevata incidenza diagnostica del tromboembolismo venoso. Secondo il CDC, il tromboembolismo venoso è la principale causa di mortalità ospedaliera potenzialmente prevenibile. Pertanto, le politiche di anticoagulazione e trasfusione diventano parte integrante del protocollo.
La quota di mercato del Nord America nel settore della preparazione del sangue è ulteriormente rafforzata dalla disponibilità di prodotti a base di plasma, dall'automazione della preparazione dei componenti e dall'integrazione dei servizi di farmacia ospedaliera. Le organizzazioni più grandi continuano a collegare l'emovigilanza e le analisi di laboratorio, insieme alla tenuta dei registri e alla gestione delle scorte. Ciò consente di ridurre gli sprechi, garantire una rapida disponibilità e la conformità ai criteri di manipolazione dei prodotti nei reparti di terapia intensiva, oncologia, cardiologia e pronto soccorso.
Mercato statunitense delle preparazioni ematiche
Nel 2025 gli Stati Uniti rappresentavano il 78-82% del mercato nordamericano e si prevede che registreranno un tasso di crescita annuo composto (CAGR) del 4,9-5,3% nel periodo di previsione 2026-2034. I fattori che guidano la domanda includono la tromboembolia venosa (TEV) associata a malattie cardiovascolari, interventi di chirurgia ortopedica, trattamenti oncologici, malattie renali ed embolie polmonari. Secondo i dati del CDC, negli Stati Uniti si registrano annualmente dai 60.000 ai 100.000 decessi per TEV.
La presenza delle aziende è altamente selettiva. Tra le imprese attive figurano Bristol Myers Squibb Company, Pfizer Inc., Sanofi SA, AstraZeneca PLC, Baxter International Inc. e LEO Pharma A/S. Queste aziende operano nel settore terapeutico, dei sistemi di infusione o dell'ematologia. Le aree di applicazione emergenti comprendono un maggiore utilizzo in caso di embolia polmonare, angina pectoris, complicanze vascolari, insufficienza renale e nelle strutture di terapia intensiva.
Mercato europeo delle preparazioni ematiche
Nel 2025 l'Europa deteneva una quota di mercato compresa tra il 25% e il 28% e si prevede che crescerà a un tasso annuo composto (CAGR) del 4,7-5,1% nel periodo 2026-2034. La Germania è il paese leader, grazie a infrastrutture ospedaliere avanzate, una solida capacità nel settore dei farmaci biologici e una consolidata governance delle trasfusioni.
Tra i vantaggi del Regno Unito si annoverano la centralizzazione dei servizi trasfusionali, l'approvvigionamento a livello nazionale e i percorsi clinici standardizzati. La domanda ospedaliera rimane stabile per interventi chirurgici, trattamenti oncologici, casi di emergenza e controlli ambulatoriali per la terapia anticoagulante.
In Germania, i punti di forza includono le capacità produttive, i sistemi di qualità e le reti di assistenza terziaria. In Francia, Italia e Spagna, i punti di forza includono il recupero post-operatorio, l'espansione dell'assistenza ematologica e l'ammodernamento degli ospedali. L'adozione nelle regioni è costante grazie alle revisioni dei prezzi e dei rimborsi e alle politiche nazionali di approvvigionamento.
Mercato dei preparati ematici nella regione Asia-Pacifico
In 2025, APAC holds a market share of 20–23%, and it is forecasted to witness a CAGR of 6.8–7.3% from 2026–2034. China leads the pack, followed by Japan, India, South Korea, and Australia. Growth can be attributed to increased hospitals, diagnostics, and blood safety policies.
Government-led programs for donors and the production capabilities of pharmaceuticals in these regions are helping to strengthen the supply chain. As per WHO, the donation rate is 8.5 per 1,000 population in LMIC compared to 28.9 in HIC, which shows that there is indeed an accessibility challenge.
Middle East & Africa Blood Preparation Market
Middle East & Africa is projected to grow at a CAGR range of 5.6–6.1% during 2026–2034. Saudi Arabia leads regional demand through tertiary hospital expansion, procurement modernization, and specialty-care investment. UAE, South Africa, and the Rest of MEA show gradual improvement in blood banking capacity.
Energy-backed infrastructure spending across Gulf countries supports advanced hospitals, diagnostic networks, and cold-chain assets. South Africa remains important for clinical services, while import dependence and uneven donor systems affect plasma derivatives. These conditions encourage partnerships, centralized blood services, and quality-system upgrades.
Segmentation Analysis
Product Type
The Product Type segment is projected to grow at a CAGR range of 5.5–5.9% during 2026–2034. Blood Preparation Market scope includes whole blood, processed components, and derivatives that support acute care, chronic hematology, and therapeutic manufacturing. Adoption is influenced by collection reliability, separation efficiency, screening precision, storage quality, and clinical preference for targeted transfusion.
- Whole Blood remains relevant in trauma care, emergency transfusion, and resource-limited facilities where immediate volume replacement and simplified logistics can be clinically important.
- Blood Components dominate use because red cells, plasma, and platelets enable targeted treatment, better inventory management, and improved suitability across surgery, oncology, and critical care.
- Blood Derivatives gain strategic value through immunoglobulins, clotting factors, and plasma-derived medicines used in bleeding disorders, immune deficiencies, and specialty therapeutic protocols.
Application
The Application segment is projected to grow at a CAGR range of 5.4–5.8% during 2026–2034. Demand is shaped by thrombosis risk, vascular complications, renal comorbidities, and hospitalization-linked coagulation management. Hospitals prioritize products that support rapid intervention, compatibility with laboratory workflows, and consistent therapeutic outcomes across complex patient groups.
- La trombocitosi richiede un attento monitoraggio ematologico e interventi ematologici, in cui il comportamento delle piastrine, il rischio di coagulazione e la gestione a lungo termine della malattia influenzano la scelta del prodotto.
- L'embolia polmonare alimenta la domanda di anticoagulanti, strategie di inversione e percorsi terapeutici, poiché una risposta clinica tempestiva e la prevenzione delle recidive rimangono essenziali.
- L'insufficienza renale crea esigenze complesse in termini di dosaggio e sicurezza, soprattutto laddove si intersecano dialisi, trattamento dell'anemia, accesso vascolare e controllo della coagulazione.
- Le complicanze vascolari dell'angina supportano la domanda di percorsi cardiovascolari in cui la prevenzione della trombosi, la stabilità vascolare e il monitoraggio ospedaliero influenzano le scelte terapeutiche.
Uso finale
Si prevede che il segmento degli utilizzi finali crescerà a un tasso annuo composto (CAGR) compreso tra il 5,8% e il 6,2% nel periodo 2026-2034. Gli ospedali rappresentano la base di domanda più matura, mentre le banche del sangue e le aziende farmaceutiche supportano la continuità delle forniture e i processi avanzati. I centri diagnostici e i laboratori di ricerca contribuiscono attraverso test di coagulazione, flussi di lavoro di compatibilità e studi di ematologia traslazionale.
- Gli ospedali rimangono il canale principale perché l'assistenza di emergenza, la chirurgia, l'oncologia, la terapia cardiovascolare e la terapia intensiva richiedono disponibilità affidabile e un utilizzo guidato da protocolli.
- Le cliniche offrono supporto per la gestione ricorrente della terapia anticoagulante, il monitoraggio ambulatoriale, il follow-up delle malattie croniche e modelli assistenziali che spostano determinate terapie fuori dal contesto ospedaliero.
- I centri diagnostici rafforzano la domanda attraverso test di compatibilità, analisi della coagulazione, screening molecolare e supporto di laboratorio per decisioni terapeutiche più rapide.
- I laboratori di ricerca contribuiscono attraverso modelli ematologici, scienze del plasma, validazione di biomarcatori e metodi di test migliorati che supportano la sicurezza del prodotto e l'utilità clinica.
- Le banche del sangue rimangono essenziali per la raccolta, lo screening, la separazione dei componenti, la conservazione e la distribuzione, risultando quindi fondamentali per la preparazione alle emergenze e la resilienza dell'approvvigionamento.
- Le aziende farmaceutiche utilizzano materiali derivati dal plasma, competenze nel campo dei farmaci biologici e capacità produttive regolamentate per sviluppare terapie per disturbi emorragici, immunitari e della coagulazione.
Panoramica dell'opportunità
|
Nome del segmento |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|
Ospedali |
Alto |
Protocollo di cura |
Maturo |
|
Cliniche |
Mezzo |
Anticoagulazione ambulatoriale |
Scalatura |
|
Centri diagnostici |
Mezzo |
Test di coagulazione |
Scalatura |
|
Laboratori di ricerca |
Basso |
Modelli ematologici |
Emergenti |
|
Banche del sangue |
Alto |
Automazione dei componenti |
Maturo |
|
Prodotti farmaceutici |
Alto |
Frazionamento del plasma |
Scalatura |
|
Altri |
Basso |
Accesso al supporto |
Emergenti |
Fattori di crescita e analisi dell'impatto sul mercato della preparazione del sangue.
Aumento del carico di malattie tromboemboliche e cardiovascolari
La malattia tromboembolica è un importante fattore di domanda, poiché la prevenzione, la diagnosi, il trattamento e la gestione delle recidive richiedono anticoagulanti, emocomponenti e prodotti ematici di supporto. Secondo il CDC, oltre un terzo di tutti i casi di TEV diagnosticati ogni anno sono collegati a un recente ricovero ospedaliero, e il 70% dei casi associati all'assistenza sanitaria potrebbe essere prevenuto mediante strategie come l'uso di farmaci anticoagulanti e calze compressive. Tale osservazione è significativa per le pratiche di approvvigionamento negli ospedali, soprattutto per quanto riguarda la chirurgia ortopedica, l'oncologia, l'assistenza alla gravidanza e le unità di terapia intensiva. In termini di mercato, diventa rilevante ovunque il sistema sanitario implementi una valutazione standardizzata del rischio e una pianificazione delle dimissioni per la TEV.
Espansione dei farmaci derivati dal plasma e dell'ematologia specialistica
I farmaci derivati dal plasma stanno acquisendo un'importanza strategica, poiché i sistemi sanitari li utilizzano per trattare immunodeficienze, disturbi della coagulazione e rare patologie ematologiche con terapie mirate. Secondo l'OMS, 119 paesi importano tutti i farmaci derivati dal plasma o non li utilizzano affatto, il che indica una dipendenza strutturale da fonti estere. Ciò incentiva lo sviluppo di sistemi di approvvigionamento del plasma, esternalizzazione del frazionamento, fidelizzazione dei donatori e controllo qualità. L'impatto maggiore si osserva nei settori farmaceutico e delle banche del sangue, dove la tracciabilità e la conformità alle normative sono fondamentali per la sopravvivenza. Con lo sviluppo dell'ematologia specialistica, le aziende in grado di fornire prodotti affidabili, validati e refrigerati godono di una posizione di vantaggio.
Automazione e sistemi di qualità nelle banche del sangue
L'automazione sta migliorando la sicurezza, l'economicità e la uniformità della preparazione del sangue, riducendo la variabilità manuale, supportando la separazione dei componenti e migliorando la visibilità delle scorte. Le banche del sangue stanno adottando sistemi di tracciamento tramite codice a barre, archiviazione connessa, crossmatching digitale e pianificazione della domanda basata sui dati per ridurre le scadenze e migliorare la preparazione alle emergenze. L'OMS sottolinea che la raccolta, l'analisi, la lavorazione, la conservazione e la distribuzione del sangue dovrebbero essere coordinate attraverso sistemi nazionali e supportate da leggi e standard di qualità. L'impatto sul mercato è visibile nella maggiore domanda di sistemi di conservazione validati, materiali di consumo standardizzati e flussi di lavoro integrati con software. Le strutture modernizzate possono estendere la disponibilità dei prodotti, ridurre gli sprechi e conformarsi in modo più efficace ai requisiti di emovigilanza, creando valore che va oltre la semplice capacità di raccolta.
Mercato dei preparati per il sangue: tendenze future
Tracciabilità digitale lungo le filiere di approvvigionamento di sangue e plasma
Blood Preparation Market trends are moving toward end-to-end digital traceability, where donation history, testing status, component handling, storage conditions, transport records, and clinical use are connected through interoperable platforms. This will shift procurement criteria from availability alone to documented chain-of-custody performance and service reliability. Hospitals and blood banks will increasingly use predictive analytics to forecast component demand, identify shortage risk, reduce expiry, and optimize stock rotation. The trend also supports regulatory reporting, recall management, adverse-event investigation, and donor-to-recipient accountability. Over time, digital traceability can improve compatibility confidence and create measurable differentiation among suppliers, logistics partners, and blood service operators.
Shift Toward Localized Fractionation and Regional Self-Sufficiency
Regional self-sufficiency is expected to become a policy priority as import dependence exposes health systems to price volatility, logistics disruption, and supply allocation risk. Countries with rising healthcare expenditure are likely to invest in plasma collection networks, public-private fractionation partnerships, validated laboratories, and harmonized quality systems. The transition will not eliminate global trade, but it will diversify supply sources and support faster access to critical derivatives. Manufacturers can benefit by offering technology transfer, regulatory support, donor-center management, and contract processing models. This trend is especially relevant in APAC and the Middle East, where hospital expansion is moving faster than domestic plasma-derived medicine capacity.
Blood Preparation Market Opportunities
Hospital-Integrated Anticoagulation and Transfusion Programs
Hospitals can create measurable value by integrating anticoagulation stewardship, transfusion governance, diagnostic testing, and post-discharge monitoring into unified clinical programs. Blood Preparation Market Forecasts indicate that institutions adopting standardized pathways can lower complication risk, improve inventory planning, and strengthen payer negotiations. Suppliers should align offerings with hospital quality metrics by combining products with education, adherence tools, and decision-support resources. This opportunity changes procurement discussions from unit-price comparison to outcomes-linked relationships. It is strongest in large systems managing orthopedic surgery, cancer care, pulmonary embolism, renal impairment, and cardiovascular complications. Vendors that support workflow integration can secure durable institutional preference.
Emerging Market Blood Bank Modernization
I mercati emergenti offrono un'opportunità concreta per i fornitori di sistemi di raccolta, tecnologie di elaborazione dei componenti, piattaforme di screening, celle frigorifere e partnership nel settore del plasma. Molti Paesi sono ancora in fase di sviluppo di programmi di donazione, politiche nazionali per la gestione del sangue e sistemi di controllo qualità per i laboratori, creando una domanda di infrastrutture scalabili e conformi alle normative. Le aziende possono entrare in questi mercati attraverso collaborazioni formative, modelli di servizi gestiti e sistemi modulari adatti ai budget regionali. La strategia più redditizia non si limita alla semplice installazione delle apparecchiature, ma include anche la fornitura ricorrente di materiali di consumo, la manutenzione, il supporto alle analisi e i sistemi di gestione dei dati. Gli investitori dovrebbero dare priorità ai Paesi con un'espansione ospedaliera, un aumento del volume degli interventi chirurgici e programmi di controllo qualità supportati dal governo, poiché queste condizioni favoriscono un'adozione duratura e ricavi ricorrenti.
Sviluppi recenti
- Aprile 2026: Bristol Myers Squibb Company e Pfizer Inc. hanno annunciato che Eliquis sarebbe stato reso disponibile tramite Mark Cuban Cost Plus Drug Company a partire dal 27 aprile 2026, offrendo ai pazienti statunitensi che pagano in contanti la possibilità di acquistare direttamente questo anticoagulante orale ampiamente prescritto per la gestione della fibrillazione atriale, della trombosi venosa profonda e dell'embolia polmonare.
- Dicembre 2025: Baxter International Inc. ha presentato dati reali al Midyear Clinical Meeting dell'American Society of Health-System Pharmacists, dimostrando che l'integrazione delle pompe per infusione intelligenti con le cartelle cliniche elettroniche può migliorare la sicurezza dei pazienti e la produttività del personale infermieristico. La ricerca si basa su un'analisi condotta su oltre un milione di infusioni endovenose effettuate con le pompe per infusione ad alto volume Spectrum IQ.
- Marzo 2025: Sanofi SA ha ricevuto l'approvazione della FDA statunitense per Qfitlia, noto anche come fitusiran, come prima terapia ipotrombinica per la profilassi di routine volta a prevenire o ridurre gli episodi emorragici nei pazienti affetti da emofilia A o B di età pari o superiore a 12 anni, con o senza inibitori.
Domande frequenti

- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -