
Mercato dei tubi di prelievo di sangue capilar: dimensioni, quota e previsioni 2034
Dimensioni e previsioni del mercato dei tubi capillari per la raccolta del sangue (2021-2034), quota globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipologia (tubi per la raccolta del sangue in plastica, tubi per la raccolta del sangue in vetro, tubi per la raccolta del sangue in acciaio inossidabile, tubi per la raccolta del sangue in ceramica); utente finale (ospedali, strutture di assistenza ambulatoriale, centri di donazione del sangue, centri di analisi del sangue, altri) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00008629
- Categoria : Scienze della vita
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : August 21, 2026


Dimensioni del mercato nel 2025
2,57 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
4,19 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
5,57 %
Tasso di crescita
Mercato di riferimento
30,63 miliardi di dollari USA
(2026-2034)
Si prevede che il mercato dei tubi per la raccolta di sangue capillare crescerà da 2,57 miliardi di dollari nel 2025 a 4,19 miliardi di dollari entro il 2034, registrando un CAGR del 5,57% nel periodo 2026-2034. La domanda è sostenuta dalla crescente necessità di diagnostica a basso volume, dai requisiti per i test pediatrici e geriatrici, dal monitoraggio delle malattie croniche e dai flussi di lavoro di laboratorio che richiedono un'integrità affidabile dei campioni in contesti di raccolta decentrati e ospedalieri.
In tutto il Nord America, le dimensioni del mercato dei tubi per la raccolta di sangue capillare sono sostenute da un'infrastruttura diagnostica matura, da modelli di test collegati alle farmacie e da una maggiore adozione di sistemi di microraccolta nell'assistenza ambulatoriale. Si prevede che la regione crescerà a un CAGR compreso tra il 5,2% e il 5,6% nel periodo 2026-2034, poiché i fornitori danno priorità al campionamento a basso volume, al comfort del paziente e alla gestione standardizzata dei campioni in conformità con i requisiti di qualità CLIA.
Analisi e approfondimenti sul mercato dei tubi per la raccolta del sangue capillare
- Nel 2025 il Nord America deteneva una quota di mercato del 34-36% e si prevede che crescerà a un tasso annuo composto (CAGR) del 5,2-5,6% nel periodo 2026-2034, grazie all'elevata intensità dei test, alla diagnostica ambulatoriale e ai solidi acquisti da parte delle reti ospedaliere.
- Nel 2025 gli Stati Uniti rappresentavano l'82-86% del Nord America e si prevede che cresceranno a un tasso annuo composto (CAGR) del 5,3-5,7% nel periodo 2026-2034, trainati dall'automazione dei laboratori clinici e dall'espansione dei test diagnostici al dettaglio.
- Nel 2025 l'Europa deteneva una quota di mercato compresa tra il 27% e il 29% e si prevede che crescerà a un tasso annuo composto (CAGR) del 4,9-5,3% nel periodo 2026-2034, con Germania, Francia, Regno Unito, Italia e Spagna a guidare la domanda.
- Nel 2025 la regione Asia-Pacifico deteneva una quota di mercato compresa tra il 22% e il 24% e si prevede che crescerà a un tasso annuo composto (CAGR) del 6,2-6,7% nel periodo 2026-2034, trainata da Cina, Giappone, Corea del Sud, India e Australia.
- Segmento più ampio: i tubi di plastica per la raccolta del sangue detenevano una quota di mercato del 61-64% nel 2025 e si prevede che cresceranno a un CAGR del 5,8-6,2% nel periodo 2026-2034.
- Segmento ad alta crescita: i centri di analisi del sangue detenevano una quota di mercato del 18-21% nel 2025 e si prevede che cresceranno a un CAGR del 6,4-6,9% nel periodo 2026-2034.
- Aziende chiave analizzate nel dettaglio : Allegro Medical Supplies Inc., Becton, Dickinson and Company, Greiner Bio-One International GmbH, Improve Medical Technology (Nanxiong) Co., Ltd., KABE LABORTECHNIK GmbH, Medtronic plc, Radiometer Medical ApS, SARSTEDT AG & Co. KG, Terumo Medical Corporation, Thermo Fisher Scientific Inc.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
L'evoluzione del mercato ha visto un passaggio dalla tradizionale raccolta capillare in vetro a una versione più sicura realizzata in materiali plastici, con pre-eparinizzazione delle provette, provette specifiche per ciascun addendo e chiusure progettate per ridurre al minimo i rischi di fuoriuscita e aerosol. Le considerazioni relative alla produzione saranno sempre più influenzate dalla disponibilità di polipropilene e PET, dallo stampaggio delle chiusure, dalla validazione del rivestimento anticoagulante e dal confezionamento. Inoltre, i produttori adatteranno il design delle provette per l'utilizzo con analizzatori automatici, riducendo le operazioni manuali e aumentando la tracciabilità.
È probabile che la domanda continui a spostarsi verso nuove reti diagnostiche nell'area Asia-Pacifico, in Medio Oriente e in alcuni paesi dell'America Latina, nonché verso l'assistenza primaria e la diagnostica ambulatoriale. Gli ostacoli normativi emergeranno dai programmi di qualità dei laboratori, dallo screening neonatale, dai test decentralizzati per le malattie croniche e dai programmi di gestione del sangue dei pazienti. Gli investimenti si concentreranno probabilmente su design sicuri per la plastica, piccoli volumi di prelievo, compatibilità delle etichette e continuità delle forniture attraverso i canali di distribuzione ospedalieri ed extraospedalieri.
Ambito del rapporto di mercato sui tubi per la raccolta del sangue capillare
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 2,57 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 4,19 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 5,57% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato dei tubi per la raccolta di sangue capillare
La crescita del mercato dei tubi per la raccolta di sangue capillare è principalmente legata al maggiore utilizzo di prelievi di piccolo volume in pediatria, geriatria, follow-up oncologico, monitoraggio del diabete e diagnostica point-of-care. L'OMS riporta che le malattie non trasmissibili sono responsabili del 74% dei decessi a livello globale, rendendo gli esami del sangue periodici un elemento centrale nei percorsi di cura delle malattie croniche. La domanda è inoltre influenzata dalla necessità dei laboratori di un recupero stabile degli analiti, di rapporti di additivi controllati e di tubi compatibili con centrifugazione, trasporto e caricamento nell'analizzatore.
Le catene di approvvigionamento dipendono dall'approvvigionamento di resine, dalla formulazione di additivi, dallo stampaggio di precisione, dai partner per la sterilizzazione, dai distributori e dai gruppi di acquisto dei laboratori clinici. L'analisi del mercato dei tubi capillari per la raccolta del sangue mostra che i fornitori con accuratezza di riempimento validata, tracciabilità dei lotti e un ampio portafoglio di additivi sono in una posizione migliore man mano che i laboratori standardizzano i flussi di lavoro pre-analitici. Le linee guida CMS CLIA continuano a rafforzare l'affidabilità dei test sui campioni e la supervisione della qualità negli Stati Uniti.
Il posizionamento nel panorama competitivo ruota principalmente attorno a questioni quali affidabilità, sicurezza delle provette, precisione nel riempimento di piccole quantità e distribuzione attraverso i laboratori. Becton, Dickinson and Company, Greiner Bio-One International GmbH, SARSTEDT AG & Co. KG e Radiometer Medical ApS si impegnano nella differenziazione dei loro sistemi di raccolta capillare, mentre Thermo Fisher Scientific Inc. amplia il proprio canale di mercato attraverso l'offerta di prodotti Fisher Scientific.
La strategia di investimento si sta ora concentrando sull'automazione delle microtubi, sul prelievo di gas ematici neonatali, sulla disponibilità al dettaglio e sui materiali plastici, meno fragili del vetro. Improve Medical Technology (Nanxiong) Co., Ltd., KABE LABORTECHNIK GmbH, Terumo Medical Corporation, Medtronic plc e Allegro Medical Supplies Inc. favoriscono la concorrenza attraverso linee di prodotti distinte, un'ampia rete distributiva e la fornitura di materiali di consumo clinici complementari.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei tubi per la raccolta di sangue capillare: approfondimenti strategici
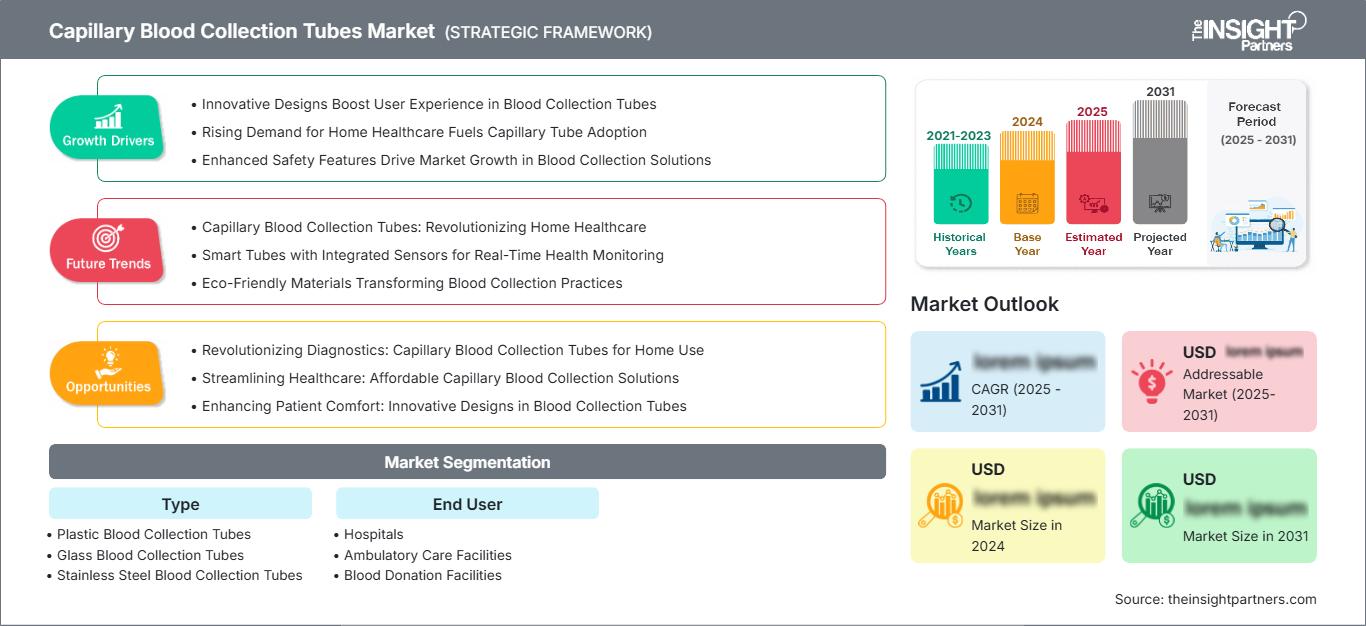
Approfondimenti regionali
Mercato nordamericano dei tubi per la raccolta del sangue capillare
Nel 2025, il Nord America rappresentava il 34-36% della quota di mercato delle provette per la raccolta di sangue capillare e si prevede che crescerà a un CAGR del 5,2-5,6% nel periodo 2026-2034. La domanda deriverà dai test per le malattie croniche, dallo screening neonatale, dalla medicina d'urgenza e dalla raccolta decentrata dei campioni. Le normative CLIA statunitensi forniscono una solida base per l'importanza della qualità dei campioni e rendono quindi le provette di alta qualità un'opzione valida nei laboratori certificati.
L'ampio utilizzo di provette di plastica per la microraccolta, capillari per l'emogasanalisi e sistemi di raccolta adatti ai bambini rappresenta un ulteriore punto di forza della regione. La crescente diffusione dei test diagnostici in ambito ambulatoriale e presso punti vendita al dettaglio stimola la domanda di metodi di raccolta per piccoli volumi, che non debbano necessariamente essere eseguiti in una sala prelievi.
Mercato statunitense dei tubi per la raccolta del sangue capillare
Nel 2025 gli Stati Uniti rappresentavano l'82-86% del Nord America e si prevede una crescita a un tasso annuo composto (CAGR) del 5,3-5,7% nel periodo 2026-2034. I fattori trainanti della crescita includono la densità di laboratori registrati CLIA, il rimborso Medicare per la diagnosi clinica, il passaggio all'assistenza ambulatoriale e l'ampia applicazione del microcampionamento pediatrico e geriatrico. Secondo il CMS, nel 2025 non è stato effettuato alcun taglio al CLFS per i test di laboratorio diagnostici clinici non ADLT, contribuendo così a mantenere la stabilità a breve termine delle attività di laboratorio.
La penetrazione del mercato è relativamente elevata, poiché Becton, Dickinson and Company, Thermo Fisher Scientific Inc., Greiner Bio-One International GmbH e SARSTEDT AG & Co. KG operano sia direttamente che tramite distributori. Le applicazioni includono test di benessere, monitoraggio di malattie croniche, assistenza neonatale e prelievo di campioni di gas ematici. Il Paese rappresenta il mercato più grande per sistemi capillari di alta qualità.
Mercato europeo dei tubi per la raccolta del sangue capillare
Nel 2025 l'Europa deteneva una quota di mercato compresa tra il 27% e il 29% e si prevede che crescerà a un tasso annuo composto (CAGR) del 4,9-5,3% nel periodo 2026-2034. Il mercato leader è la Germania, grazie a una produzione di dispositivi diagnostici ben sviluppata, ai laboratori ospedalieri e all'utilizzo di dispositivi PET e di microprelievo in polipropilene. Il Regno Unito continua a crescere grazie alla diagnostica ambulatoriale nell'ambito del Servizio Sanitario Nazionale (NHS) e ai servizi di prelievo ematico sul territorio.
In Germania operano SARSTEDT AG & Co. KG e KABE LABORTECHNIK GmbH; in Austria è presente Greiner Bio-One International GmbH. La copertura regionale in Francia e Italia deriva dalla domanda costante proveniente da laboratori ospedalieri, reparti di neonatologia e catene di diagnostica private. La Spagna beneficia della modernizzazione del sistema sanitario e dell'aumento dei volumi di test di routine.
Secondo le stime dell'OMS Europa, nella regione si registrano ogni anno 1,8 milioni di decessi prevenibili dovuti a malattie non trasmissibili. I test preventivi e la diagnostica delle malattie croniche rimangono fattori di crescita a lungo termine. Il mercato regionale tiene conto anche dei requisiti UE per i dispositivi medici, delle soluzioni di raccolta sicure e delle esigenze di sostenibilità dei laboratori, a vantaggio delle opzioni in plastica.
Mercato dei tubi per la raccolta del sangue capillare nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico deteneva una quota di mercato del 22-24% e si prevede che crescerà a un tasso annuo composto (CAGR) del 6,2-6,7% nel periodo 2026-2034. La Cina è il paese leader, grazie all'espansione degli ospedali, alla produzione nazionale di dispositivi medici e a reti diagnostiche più ampie. Giappone e Corea del Sud puntano su materiali di consumo di alta qualità per laboratori, mentre l'India si espande attraverso catene di laboratori di patologia privati.
L'Australia contribuisce attraverso la standardizzazione degli appalti ospedalieri e l'accesso alla diagnostica nelle aree rurali. L'enfasi politica sulla copertura sanitaria universale, la salute materno-infantile e lo screening delle malattie croniche favorisce l'adozione di tali tecnologie nei mercati emergenti dell'area Asia-Pacifico. La produzione locale da parte di Improve Medical Technology (Nanxiong) Co., Ltd. migliora inoltre la competitività dei costi a livello regionale e la resilienza dell'offerta.
Mercato dei tubi per la raccolta del sangue capillare in Medio Oriente e Africa
Si prevede che il Medio Oriente e l'Africa cresceranno a un tasso di crescita annuo composto (CAGR) del 5,5-6,0% nel periodo 2026-2034, con l'Arabia Saudita a guidare la domanda regionale. L'Arabia Saudita e gli Emirati Arabi Uniti stanno investendo in infrastrutture sanitarie, reti di laboratori e capacità di assistenza preventiva, mentre il Sudafrica rimane il più grande polo diagnostico dell'Africa subsahariana.
Il resto della domanda in Medio Oriente e Africa è legato all'ammodernamento degli ospedali pubblici, allo screening dei donatori, ai test per il diabete e all'accesso alle cure pediatriche. Gli investimenti nel settore sanitario finanziati dal settore energetico nei Paesi del Golfo supportano materiali di consumo di qualità superiore, mentre i mercati africani privilegiano tubi di plastica a prezzi accessibili e una fornitura affidabile tramite distributori che riforniscono i laboratori centralizzati.
Analisi di segmentazione
Tipo
Si prevede che il segmento Tipo crescerà a un CAGR del 5,4-5,9% nel periodo 2026-2034. L'ambito del mercato dei tubi capillari per la raccolta del sangue, in termini di materiali, si sta spostando verso la plastica grazie alla sua resistenza alla rottura, alla facilità di trasporto e alla compatibilità con i processi automatizzati. Il vetro rimane rilevante per applicazioni specifiche relative all'ematocrito e alla tenuta ai gas, mentre l'acciaio inossidabile e la ceramica sono utilizzati in casi d'uso più ristretti e specializzati.
- Le provette di plastica per la raccolta del sangue sono le più richieste perché riducono il rischio di rottura, sono dotate di chiusure di sicurezza stampate e si adattano ai flussi di lavoro di laboratorio ad alta produttività, dove la standardizzazione nella manipolazione e la resistenza al trasporto sono essenziali.
- Le provette in vetro per la raccolta del sangue mantengono la loro domanda in specifiche applicazioni di microematocrito, emogasanalisi e laboratorio, dove la trasparenza del materiale, l'azione capillare e la familiarità con i protocolli consolidati rimangono fattori importanti.
- Le provette per la raccolta del sangue in acciaio inossidabile sono adatte ad ambienti specializzati che richiedono durata, strumenti di campionamento controllati o flussi di lavoro compatibili con il riutilizzo, sebbene la loro adozione sia limitata dal costo e da una più ristretta idoneità clinica.
- Le provette in ceramica per la raccolta del sangue rispondono a esigenze analitiche di nicchia in cui la resistenza chimica, la stabilità del campione o l'uso nella ricerca specialistica risultano vantaggiosi, ma i volumi commerciali rimangono inferiori rispetto a quelli delle provette in plastica e vetro.
Utente finale
Si prevede che il segmento degli utenti finali crescerà a un tasso annuo composto (CAGR) del 5,7-6,2% nel periodo 2026-2034. Gli ospedali rimangono i principali acquirenti, in quanto gestiscono i flussi di lavoro di analisi neonatali, di emergenza, per pazienti ricoverati e specialistiche. Le strutture ambulatoriali e i centri di analisi si stanno espandendo più rapidamente, poiché l'assistenza sanitaria si sta spostando più vicino ai pazienti e richiede prodotti di microprelievo standardizzati con caratteristiche affidabili di etichettatura, trasporto e elaborazione.
- Gli ospedali rimangono i principali contributori di entrate perché le terapie intensive, la pediatria, l'oncologia e i pronto soccorso richiedono spesso prelievi di piccolo volume per pazienti vulnerabili e decisioni cliniche rapide.
- Le strutture di assistenza ambulatoriale stanno adottando sempre più soluzioni di prelievo campioni, in quanto i centri di diagnostica ambulatoriale, gli studi medici e i punti vendita di prodotti sanitari cercano prodotti pratici per lo screening di routine e il monitoraggio delle malattie croniche.
- Le strutture per la donazione di sangue utilizzano materiali di consumo specifici per la raccolta e l'analisi del sangue, necessari per verificare l'idoneità dei donatori, controllare i livelli di emoglobina e sottoporsi a screening di sicurezza; pertanto, l'affidabilità e la coerenza delle procedure sono criteri di approvvigionamento fondamentali.
- I centri per le analisi del sangue si stanno espandendo rapidamente, grazie all'ampliamento dei laboratori indipendenti e delle catene di diagnostica, che offrono test senza appuntamento, pannelli di screening preventivo e modelli di elaborazione dei campioni collegati al prelievo a domicilio.
Panoramica dell'opportunità
|
Nome del segmento |
Contributo di entrate |
Giornata di tendenza |
Fase di adozione |
|
Ospedali |
Alto |
Test neonatali |
Maturo |
|
Strutture di assistenza ambulatoriale |
Mezzo |
Diagnostica al dettaglio |
Scalatura |
|
Centri per la donazione di sangue |
Mezzo |
Screening dei donatori |
Maturo |
|
Centri per le analisi del sangue |
Alto |
Reti di laboratorio |
Scalatura |
Analisi dei fattori di crescita e dell'impatto sul mercato dei tubi per la raccolta del sangue capillare.
Espansione dei test a basso volume nei gruppi di pazienti vulnerabili
I prelievi di sangue a basso volume stanno acquisendo sempre maggiore importanza in ambito neonatale, pediatrico, geriatrico, oncologico e di terapia intensiva, dove le venipunture ripetute possono causare dolore, sanguinamento o persino fallire nella raccolta del campione. Radiometer afferma che i campioni capillari sono preferibili nei neonati, poiché i prelievi ripetuti di sangue da pazienti con bassi volumi ematici possono aumentare il rischio di sviluppare anemia. Questa esigenza medica è una chiara indicazione della crescente domanda di provette capillari in plastica pre-eparinizzate, a basso volume, adatte per analisi di emogasanalisi e metaboliti. Poiché le strutture sanitarie si concentrano sulla conservazione del sangue e sul prelievo ematico minimamente invasivo, si prevede che le unità di approvvigionamento preferiranno provette con caratteristiche di prelievo a basso volume, riempimento rapido, sigillabili e compatibili con l'analizzatore.
Passaggio a una diagnostica decentralizzata e ambulatoriale
L'accesso alla diagnostica si sta diffondendo in ambulatori, punti vendita al dettaglio, centri di pronto soccorso e centri di assistenza ai pazienti all'interno dei sistemi sanitari. Questa tendenza ha generato la necessità di un sistema capillare di facile utilizzo, gestibile dagli operatori sanitari senza compromettere la qualità pre-analitica. BD e Babson Diagnostics hanno riportato che alcune misurazioni di analiti di chimica clinica generale su campioni prelevati dalla punta delle dita con BD MiniDraw sono clinicamente equivalenti ai metodi tradizionali. L'importanza di questo sviluppo è evidente nell'aumento dei punti di prelievo, nel consumo di materiali di consumo e nella crescente domanda di provette con caratteristiche di stabilità, trasportabilità, etichettatura e chiusura pratiche.
Standard di qualità di laboratorio e compatibilità con l'automazione
The clinical laboratories are increasingly facing the need to minimize rejection due to clots, sample underfilling, hemolysis, and incorrect sample labeling. Capillary tubes, which ensure the correct additive ratio, fill lines, barcode labels, and automation, are useful in the reduction of pre-analytical variation. BD Microtainers have the fill lines, lot numbers, expiry dates, and closures, which are useful in the process of collecting and mixing samples, while Greiner Bio-One offers its VACUETTE and MiniCollect products, which focus on the use of PET plastic and small-volume tubes.
Capillary Blood Collection Tubes Market Future Trends
Integrated Microcollection Systems for Automated Processing
Capillary Blood Collection Tubes Market trends are moving toward integrated systems that reduce manual transfers and improve analyzer compatibility. Future products will include microcollection tubes, safety lancets, closures, labeling, and transportation-ready packaging, integrated into an integrated kit for use in decentralized locations. The need to reduce manual effort and pre-analytical error will increase the relevance of automated processing tubes like microtubes meant for direct loading. This will enhance product differentiation among suppliers as the value of the product will not only be in the tube material but in the integration process, stability data, traceability, and automation capabilities.
Sustainable Plastic Designs and Safer Materials
Sustainability considerations will play an ever-larger role as healthcare institutions consider issues such as the use of plastics, packaging weight, and efficient transport. This change will not merely involve reducing the use of plastic; rather, sustainable considerations will include materials that are safer, lighter, easily recyclable, and resistant to breaking. The wider Greiner Bio-One communication regarding sustainability through its ACT Ecolabel certification on other laboratory products indicates an increasing importance placed by buyers on environmental attributes. In the area of capillary blood sampling, future innovations may involve material reduction, better secondary packaging, and glass alternatives.
Capillary Blood Collection Tubes Market Opportunities
Expansion of Testing Networks in Emerging Economies
Emerging economies offer actionable opportunities for manufacturers that can balance affordability, quality, and distribution reach. The Capillary Blood Collection Tubes Market Forecasts indicate that APAC will outpace mature regions, making local partnerships, in-country registration, and distributor education critical. Manufacturers can target diagnostic chains, maternal-child health programs, and diabetes screening initiatives with plastic microcollection tubes that reduce breakage and simplify logistics. A tiered portfolio strategy can help suppliers serve public hospitals with cost-effective tubes while offering premium safety closures and analyzer-ready formats to private laboratories.
Provette specializzate per l'analisi dei gas ematici e il monitoraggio cronico
L'analisi dei gas ematici, il monitoraggio degli elettroliti, la sorveglianza glicemica e i pannelli per la gestione delle malattie croniche offrono opportunità per provette specializzate con eparina secca, volumi di riempimento controllati e prestazioni specifiche per l'analizzatore. Il portfolio safeCLINITUBES di Radiometer dimostra come i flussi di lavoro neonatali e per l'analisi dei gas ematici richiedano provette a basso volume con caratteristiche di miscelazione e design per la riduzione della coagulazione. I fornitori possono investire nella validazione clinica, nei dati di compatibilità e nei materiali di formazione che aiutano i laboratori a ridurre il numero di campioni da scartare. Questa opportunità è particolarmente rilevante laddove le unità di terapia intensiva, i reparti neonatali e i programmi decentralizzati per le malattie croniche necessitano di un campionamento capillare affidabile senza compromettere la qualità analitica.
Sviluppi recenti
- Marzo 2025: Becton, Dickinson and Company ha annunciato, in collaborazione con Babson Diagnostics, che alcuni studi hanno dimostrato che determinati esami del sangue comuni, eseguiti con il sistema di prelievo capillare BD MiniDraw e la provetta per prelievo capillare BD MiniDraw SST, sono clinicamente equivalenti ai metodi convenzionali di prelievo venoso e capillare, supportando il prelievo dal polpastrello anche in contesti di assistenza non tradizionali.
- Luglio 2025: Greiner Bio-One International GmbH ha presentato le provette per la raccolta del sangue VACUETTE alla fiera ADLM 2025, sottolineando la costruzione in plastica PET, la disponibilità di provette per piccoli volumi, i formati specifici per additivi e i tappi di sicurezza progettati per supportare la raccolta, il trasporto e la lavorazione del sangue nei laboratori clinici.
- Aprile 2026: Greiner Bio-One International GmbH ha annunciato che altri 101 prodotti da laboratorio hanno ottenuto la certificazione ACT Ecolabel, ampliando così il suo programma di trasparenza in materia di sostenibilità. Sebbene non si limiti ai soli tubi capillari, questo sviluppo riflette l'impegno dei fornitori nella divulgazione di informazioni ambientali, un aspetto che influenza sempre più l'approvvigionamento di materiali di consumo da laboratorio.
Domande frequenti

- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -