
Dimensioni e quote di mercato della gestione delle aritmie cardiache entro il 2034
Dimensioni e previsioni del mercato della gestione delle malattie del ritmo cardiaco (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per prodotto (defibrillatori, pacemaker, dispositivi per la terapia di resincronizzazione cardiaca); utente finale (ospedali, centri cardiologici specializzati, altri); e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00006865
- Categoria : Scienze della vita
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 07, 2026


Dimensioni del mercato nel 2025
25,9 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
44,38 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
6,17 %
Tasso di crescita
Mercato di riferimento
318,22 miliardi di dollari USA
(2026-2034)
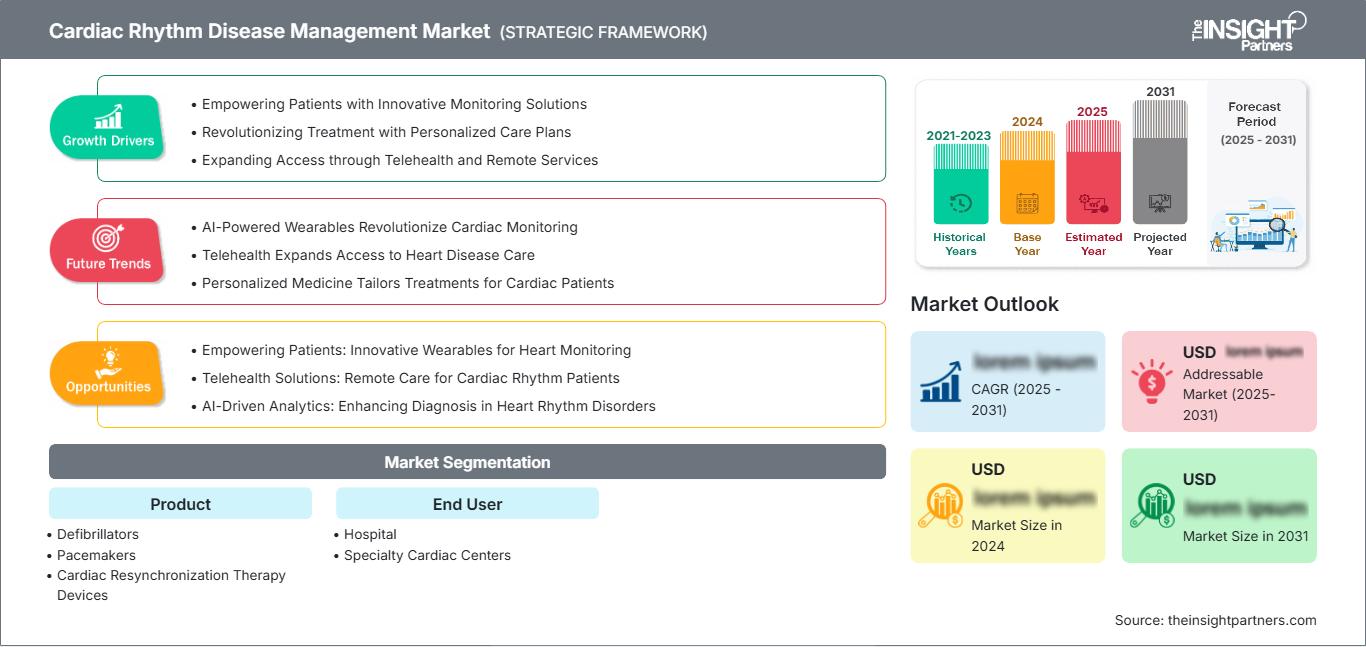
Il mercato globale della gestione delle aritmie cardiache valeva 25,9 miliardi di dollari nel 2025 e si prevede che raggiungerà i 44,38 miliardi di dollari entro il 2034, con un tasso di crescita annuo composto (CAGR) stimato del 6,17% nel periodo 2026-2034.
Analisi e approfondimenti sul mercato della gestione delle aritmie cardiache
- Nord America: ha rappresentato una quota stimata del 42-44% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 6,2-6,8% nel periodo 2026-2034, grazie alla copertura dei rimborsi, ai volumi di impianti e agli aggiornamenti tecnologici.
- USA: Nel 2025 ha rappresentato circa l'82-85% del fatturato nordamericano e si prevede che crescerà a un tasso annuo composto (CAGR) del 6,1-6,7% fino al 2034.
- Europa: nel 2025 deteneva una quota di mercato stimata tra il 27% e il 29% e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 5,8-6,4% nel periodo 2026-2034, trainata da Germania, Regno Unito, Francia, Italia e Spagna.
- Asia-Pacifico: ha conquistato una quota di mercato pari a circa il 21-23% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 7,8-8,6% fino al 2034, con Cina, Giappone, India e Corea del Sud in testa all'adozione.
- Segmento più ampio: gli ospedali rappresentavano una quota di mercato stimata tra il 63% e il 67% nel 2025 e si prevede che registreranno un CAGR (tasso di crescita annuale composto) del 6,2-6,8% nel periodo 2026-2034.
- Segmento ad alta crescita: i centri cardiologici specializzati rappresentavano circa il 33-37% della quota di mercato nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 7,4-8,2% nel periodo 2026-2034.
- Aziende chiave analizzate nel dettaglio: Medtronic plc, Boston Scientific Corporation, Abbott Laboratories, BIOTRONIK SE & Co. KG, ABIOMED, Inc., MicroPort Scientific Corporation, Terumo Corporation, ZOLL Medical Corporation, LivaNova PLC e Edwards Lifesciences Corporation.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
I sistemi di gestione del ritmo cardiaco si sono evoluti dai tradizionali sistemi transvenosi a sistemi impiantabili più piccoli, stimolazione fisiologica, defibrillazione sottocutanea e monitoraggio computerizzato. Il settore sta ora integrando sempre più generatori di impulsi affidabili con algoritmi di classificazione e trasmissione degli eventi del ritmo. Di conseguenza, la produzione si sta orientando sempre più verso semiconduttori specializzati, batterie medicali, involucri ermeticamente sigillati e elettrocateteri di precisione. Standard di qualità rigorosi, cicli di qualificazione dei fornitori e processi di sterilizzazione rimangono essenziali, poiché i dispositivi impiantabili devono durare e funzionare in modo costante in condizioni fisiologiche difficili.
Between now and 2034, investments are expected to focus on leadless designs, conduction system pacing, remote programming, and device platforms capable of working within future health care systems. Regulations that acknowledge clinically distinct implant devices can be accelerated through strong safety data support. Growth in the Asia Pacific, the Middle East, and select Latin American markets would hinge on physician training, tertiary cardiac care facilities, and reimbursement development. Thus, partnerships between medical device manufacturers, hospitals, distributors, and digital monitors are likely to shape the pace at which advanced therapies penetrate new markets.
Cardiac Rhythm Disease Management Market Report Scope
| Report Attribute | Details |
|---|---|
| Market size in 2025 | US$ 25.9 Billion |
| Market Size by 2034 | US$ 44.38 Billion |
| Global CAGR (2026 - 2034) | 6.17% |
| Historical Data | 2021-2024 |
| Forecast period | 2026-2034 |
Cardiac Rhythm Disease Management Market Analysis
Factors contributing to the development of the Cardiac Rhythm Disease Management Market include population aging, higher number of heart failure cases, and more detections of atrial and ventricular rhythm diseases. According to the World Health Organization, in 2022, 19.8 million people died of cardiovascular disease, accounting for approximately 32% of all global deaths. In addition, hospitals are the core of the ecosystem, coordinating the diagnosis, implantation, follow-up, and complication management of the patients, while specialist centers focus on electrophysiology knowledge and complicated case loads.
Suppliers of upstream inputs supply batteries, electrodes, leads, microelectronics, polymers, and telemetry components under very tight manufacturing regulations. Device manufacturers assemble these inputs in implantable or external systems, programming equipment, and monitoring software. Availability and validation of semiconductors can limit rapid modifications, so dual sourcing and long-term supplier contracts are critical.
According to the Cardiac Rhythm Disease Management Market analysis, the market has a highly concentrated competitive structure where clinical evidence, implanting physician familiarity, reliability record, and installed monitoring networks generate significant entry barriers. Medtronic plc, Boston Scientific Corporation, and Abbott Laboratories compete on the basis of their large rhythm portfolios, while BIOTRONIK SE & Co. KG and MicroPort Scientific Corporation focus on their distinct pacing, defibrillation, and connectivity.
L'allocazione dei capitali si sta spostando verso dispositivi più piccoli, prestazioni migliori degli elettrocateteri, stimolazione fisiologica e servizi di dati remoti. ZOLL Medical Corporation è un concorrente di spicco nel settore della defibrillazione esterna; Terumo Corporation, ABIOMED, Inc., LivaNova PLC ed Edwards Lifesciences Corporation dispongono di tecnologie cardiovascolari e canali di distribuzione utili per il trattamento integrato delle aritmie cardiache. Il posizionamento strategico si baserà sull'ottenimento di indicazioni che amplino la popolazione target senza aumentare il carico di lavoro.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato della gestione delle aritmie cardiache: approfondimenti strategici
Approfondimenti regionali
Mercato nordamericano della gestione delle malattie del ritmo cardiaco
Nel 2025, il Nord America deteneva una quota di mercato globale stimata tra il 42% e il 44%, con una previsione di crescita a un tasso annuo composto (CAGR) del 6,2-6,8% nel periodo 2026-2034. Il mercato della gestione delle aritmie cardiache (Cardiac Rithm Disease Management, ADR) comprende laboratori di elettrofisiologia già esistenti, tassi di impianto relativamente elevati, sistemi di rimborso strutturati e monitoraggio post-procedura regolare. L'aumento del numero di pazienti anziani e la maggiore sopravvivenza dopo un infarto miocardico comportano un incremento del numero di persone che necessitano di pacemaker, defibrillazione o resincronizzazione cardiaca.
Gli ospedali si stanno orientando verso dispositivi interconnessi che ridurrebbero la necessità di visite di routine e darebbero maggiore risalto alle notifiche clinicamente rilevanti. Il Canada sta implementando un sistema sanitario universale basato su acquisti centralizzati, mentre il Messico sta sviluppando infrastrutture cardiologiche di terzo livello nelle grandi città. I processi di acquisto a livello regionale ora tengono conto anche della durata di vita delle batterie e dei cavi, delle problematiche di sicurezza informatica e del costo totale del follow-up, anziché limitarsi al solo prezzo di acquisto.
Mercato statunitense della gestione delle malattie del ritmo cardiaco
Nel 2025, gli Stati Uniti rappresentavano circa l'82-85% del fatturato nordamericano e si prevede che cresceranno a un tasso di crescita annuo composto (CAGR) del 6,1-6,7% fino al 2034. La leadership del mercato è supportata da grandi sistemi ospedalieri, programmi specializzati di elettrofisiologia, rimborsi Medicare e un'ampia attività di ricerca clinica. Sono previsti percorsi di approvazione da parte della FDA per indicazioni ampliate, nuovi potenziali d'azione, aggiornamenti software e nuove modalità di stimolazione cardiaca.
Medtronic plc, Boston Scientific Corporation, Abbott Laboratories, BIOTRONIK SE & Co. KG e ZOLL Medical Corporation hanno attività significative per la vendita e l'assistenza clinica dei loro prodotti. Le applicazioni dei pacemaker si stanno evolvendo, passando dai pacemaker senza fili, alla stimolazione del sistema di conduzione, alla defibrillazione sottocutanea o extravascolare e al monitoraggio a distanza.
I sistemi di erogazione dei servizi sanitari si standardizzeranno sempre più in termini di risultati, prestazioni a lungo termine, reattività e integrazione con le cartelle cliniche elettroniche. La diagnosi precoce tramite monitoraggio ambulatoriale può inoltre aiutare i pazienti che soddisfano i criteri a intraprendere percorsi specialistici prima che si verifichi un'emergenza.
Mercato europeo della gestione delle malattie del ritmo cardiaco
Nel 2025, l'Europa rappresentava una quota stimata tra il 27% e il 29% del mercato, con una previsione di crescita annua composta (CAGR) del 5,8-6,4% nel periodo 2026-2034. In Germania, la leadership emerge grazie all'elevata capacità procedurale, al sistema di rimborso e alla disponibilità di specialisti in cardiologia. Nell'ambito degli acquisti, l'attenzione si sta spostando verso le evidenze cliniche, la longevità e i costi del ciclo di vita.
Percorsi di cura centralizzati e iniziative di telemonitoraggio rappresentano un vantaggio per il Regno Unito, sebbene i vincoli finanziari possano rallentarne l'adozione. La Francia si distingue per il sistema di rimborso nazionale e una rete di assistenza cardiologica terziaria ben sviluppata. Italia e Spagna offrono volumi significativi di procedure attraverso reti ospedaliere regionali, ma l'accesso è variabile.
In generale, in Europa, l'invecchiamento della popolazione, i programmi di trattamento dell'insufficienza cardiaca e l'adozione della stimolazione cardiaca fisiologica sono i principali fattori trainanti della domanda. I requisiti normativi europei richiedono maggiori evidenze e una sorveglianza più capillare, favorendo quindi le aziende con sistemi consolidati in termini di qualità, aspetti clinici e assistenza post-vendita. Il follow-up tramite connettività è strategicamente essenziale in caso di risorse umane limitate.
Mercato della gestione delle malattie del ritmo cardiaco nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico rappresentava circa il 21-23% del mercato e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 7,8-8,6% nel periodo 2026-2034. La Cina è leader in termini di fatturato regionale grazie all'espansione degli ospedali, alla produzione locale e al crescente accesso alle cure. Il Giappone sostiene la domanda grazie all'invecchiamento della popolazione e alle infrastrutture specialistiche all'avanguardia.
L'India offre un notevole potenziale a lungo termine grazie all'espansione della copertura assicurativa e dei centri cardiologici. La Corea del Sud favorisce una rapida adozione delle nuove tecnologie, mentre l'Australia supporta sistemi di rimborso consolidati e la telemedicina. Gli investimenti politici negli ospedali di terzo livello e nella formazione in elettrofisiologia saranno determinanti per stabilire se l'aumento delle diagnosi si tradurrà in impianti di dispositivi.
Mercato della gestione delle malattie del ritmo cardiaco in Medio Oriente e Africa
Si prevede che la regione crescerà a un tasso annuo composto (CAGR) del 6,7-7,3% nel periodo 2026-2034. L'Arabia Saudita è leader grazie agli investimenti ospedalieri, al reclutamento di specialisti e alla modernizzazione del sistema sanitario nazionale. Gli Emirati Arabi Uniti supportano servizi cardiologici di alta qualità e il turismo medico, mentre il Sudafrica rappresenta il punto di riferimento per la capacità specialistica nell'Africa subsahariana.
Infrastructure availability remains uneven across the Rest of MEA. Oil-supported public investment in Gulf countries funds advanced cardiac facilities, whereas electricity reliability, trained personnel, referral access, and device affordability constrain adoption elsewhere. Distributor networks and manufacturer-led clinical education are essential to market development.
Segmentation Analysis
Product
The Product segment is expected to register a CAGR of 6.4–7.0% during 2026–2034. The Cardiac Rhythm Disease Management Market scope covers devices that detect or correct abnormal cardiac electrical activity, prevent sudden cardiac death, or improve ventricular coordination. Growth depends on clinical indication expansion, longer battery life, reduced lead complications, and systems that simplify implantation and subsequent patient management.
- Defibrillators: Implantable and external defibrillators address life-threatening ventricular arrhythmias and emergency resuscitation, making the category strategically important across tertiary hospitals, emergency services, public-access programs, and high-risk outpatient populations.
- Pacemakers: Pacemakers serve patients with bradycardia and conduction disorders, with demand increasingly influenced by leadless designs, physiologic pacing techniques, smaller generators, extended longevity, and remote device surveillance.
- Cardiac Resynchronization Therapy Devices: These devices coordinate ventricular contraction in selected heart failure patients, supporting demand where guideline-based evaluation, echocardiographic assessment, skilled implantation, and structured follow-up are consistently available.
End User
The End User segment is projected to expand at a CAGR of 6.5–7.1% during 2026–2034. Adoption is determined by electrophysiology expertise, procedural infrastructure, reimbursement, referral intensity, and access to device follow-up. Hospitals retain the broadest emergency and surgical capabilities, while specialty cardiac centers gain importance by concentrating trained clinicians and standardized rhythm-management workflows.
- Hospital: Hospitals manage emergency arrhythmias, complex implantation, imaging, anesthesia, and postoperative complications, supporting their dominant position and making them primary purchasers of implantable systems, programmers, and defibrillation equipment.
- Specialty Cardiac Centers: Specialty centers concentrate electrophysiology expertise and scheduled procedures, enabling efficient patient selection, advanced pacing techniques, focused follow-up, and faster adoption of clinically differentiated rhythm-management technologies.
Opportunity Snapshot
|
End User |
Revenue Contribution (High/Medium/Low) |
Trend Tag |
Adoption Stage |
|
Hospital |
High |
Connected Implants |
Mature |
|
Specialty Cardiac Centers |
Medium |
Physiologic Pacing |
Scaling |
Analisi dei fattori di crescita e dell'impatto sul mercato della gestione delle aritmie cardiache.
Aumento del carico clinico delle patologie cardiovascolari e del ritmo cardiaco.
Le malattie cardiovascolari rimangono la principale causa di morte a livello globale, creando un'ampia popolazione clinica che necessita di valutazione e intervento sulle aritmie cardiache. Secondo le stime dell'OMS, nel 2022 si sono registrati circa 19,8 milioni di decessi attribuibili a malattie cardiovascolari, di cui tre quarti nei paesi in via di sviluppo. L'invecchiamento, l'ipertensione, il diabete, la cardiopatia ischemica e l'insufficienza cardiaca aumentano la vulnerabilità alle bradiaritmie e alle aritmie ventricolari. Il miglioramento dell'assistenza di emergenza incrementa il numero di pazienti che necessitano di protezione prolungata. Gli effetti si ripercuotono sul mercato della gestione delle aritmie cardiache attraverso la domanda di dispositivi, sostituzioni e investimenti in infrastrutture. L'impatto commerciale si manifesta quando tutti gli aspetti dell'assistenza agiscono in sinergia.
Adozione delle tecnologie di stimolazione cardiaca senza fili e fisiologica
I pacemaker senza fili e la stimolazione del sistema di conduzione affrontano i limiti noti della stimolazione convenzionale, tra cui le complicanze legate alla tasca, il malfunzionamento degli elettrocateteri e una minore attivazione ventricolare fisiologica. La crescente esperienza dei medici e i dati clinici ne stanno promuovendo l'utilizzo in pazienti attentamente selezionati con bradicardia, disturbi della conduzione o indicazioni per la resincronizzazione cardiaca. I dispositivi di rilascio miniaturizzati possono ridurre la complessità della procedura, sebbene la loro adozione richieda formazione, capacità di imaging e uno screening selettivo dei pazienti. I produttori traggono vantaggio dal prestigio del proprio marchio e dall'estensione delle piattaforme. I medici considerano i benefici derivanti dalla riduzione del tasso di complicanze e del carico di follow-up. L'influenza sul mercato va oltre gli impianti stessi, poiché i progressi nella tecnologia di stimolazione cardiaca guidano anche le innovazioni nei generatori, negli elettrocateteri, nei cateteri e nei programmatori.
Espansione del monitoraggio remoto dei dispositivi e dell'assistenza connessa.
Il monitoraggio degli eventi del ritmo cardiaco, gli aggiornamenti sullo stato della batteria, la misurazione degli elettrodi e il monitoraggio della terapia dei dispositivi impiantati possono essere trasmessi tramite soluzioni di monitoraggio remoto. Questa funzionalità riduce la necessità di visite regolari in presenza e consente di dare priorità ai pazienti che necessitano di interventi clinici. Inoltre, tale aspetto diventa ancora più rilevante quando il numero di pazienti con dispositivi impiantati cresce più rapidamente del numero di specialisti. Le cliniche possono utilizzare protocolli di allerta per gestire le risorse cliniche, mentre le aziende possono costruire relazioni di servizio con i pazienti utilizzando soluzioni di monitoraggio sicure. L'adozione del monitoraggio remoto richiede soluzioni interoperabili, politiche di sicurezza informatica, connettività dei pazienti e responsabilità per la gestione degli avvisi. Le implicazioni commerciali dell'adozione del monitoraggio remoto sono fondamentali, poiché le decisioni di acquisto si basano sempre più su servizi, flussi di lavoro e costi del ciclo di vita.
Mercato della gestione delle malattie del ritmo cardiaco: tendenze future
Progressione verso sistemi cardiaci modulari e senza fili
Le tendenze del mercato della gestione delle aritmie cardiache (CAD) orienteranno sempre più verso sistemi modulari in cui componenti impiantati separatamente comunicano tra loro per fornire funzioni di stimolazione, rilevamento e defibrillazione. L'implementazione di tali sistemi ridurrà la dipendenza dagli elettrocateteri transvenosi e contribuirà allo sviluppo di terapie basate sulle mutevoli esigenze del paziente. L'attenzione principale durante lo sviluppo sarà rivolta alla sicurezza della comunicazione tra i dispositivi, alla capacità di recupero, all'efficienza energetica e alla standardizzazione delle procedure di impianto. Tuttavia, affinché questi sistemi ottengano l'accettazione clinica, sarà necessario dimostrarne le prestazioni superiori rispetto ai sistemi impiantabili tradizionali. Questi dispositivi possono rivoluzionare gli approcci alla sostituzione degli elettrocateteri e risolvere le problematiche poste da questi ultimi.
Intelligenza artificiale per la prioritizzazione degli avvisi e la pianificazione della terapia
Le previsioni del mercato per la gestione delle aritmie cardiache indicano che l'intelligenza artificiale verrà impiegata su grandi quantità di informazioni provenienti dai dispositivi per classificare gli episodi di aritmia, rilevare profili fisiologici in deterioramento e filtrare gli avvisi clinicamente rilevanti. I sistemi futuri integreranno i dati degli impianti con le cartelle cliniche elettroniche, le immagini, i farmaci e i sintomi del paziente. Il vantaggio principale risiederà nel miglioramento dell'efficienza, piuttosto che nell'assunzione autonoma di decisioni terapeutiche. Sarà fondamentale che gli algoritmi siano generalizzabili, interpretabili e stabili su diverse popolazioni e dispositivi. La governance e la sicurezza informatica saranno elementi essenziali per la regolamentazione dell'IA. I fornitori che riusciranno a integrare con successo le analisi validate nella pratica clinica aumenteranno la loro fidelizzazione, poiché gli ospedali valuteranno la capacità delle piattaforme di alleggerire il carico di lavoro.
Opportunità di mercato nella gestione delle malattie del ritmo cardiaco
Costruire percorsi di assistenza sanitaria accessibili nelle economie emergenti
I produttori possono far fronte alla considerevole domanda insoddisfatta sviluppando portafogli differenziati, modelli di finanziamento e reti di assistenza per le economie emergenti. L'opportunità va oltre la semplice riduzione dei prezzi dei dispositivi. Le aziende devono supportare la formazione dei medici, gli strumenti di impianto, le apparecchiature di programmazione, i protocolli di riferimento e un affidabile follow-up post-impianto. L'assemblaggio regionale o l'approvvigionamento locale qualificato possono migliorare la competitività delle gare d'appalto e la continuità della fornitura laddove i volumi giustifichino l'investimento. Le partnership con ospedali pubblici, assicuratori e fondazioni cardiologiche possono identificare i pazienti idonei e ridurre la frammentazione dell'accesso. Il Rapporto sul mercato della gestione delle aritmie cardiache fornisce un quadro di riferimento per dare priorità ai paesi in cui l'incidenza della malattia, lo sviluppo ospedaliero, la riforma dei rimborsi e la disponibilità di specialisti stanno progredendo di pari passo e possono supportare un'adozione sostenibile.
Creazione di piattaforme integrate per i servizi dei centri specializzati.
I centri cardiologici specializzati offrono un'opportunità di investimento per servizi standardizzati di impianto, monitoraggio e follow-up. I fornitori di dispositivi possono instaurare partnership a lungo termine che coprano formazione clinica, pianificazione delle scorte, sistemi di programmazione, supporto per la sicurezza informatica e progettazione di flussi di lavoro per il monitoraggio remoto. I centri beneficiano di percorsi procedurali prevedibili e di competenze concentrate, mentre i produttori ottengono un feedback più rapido sulle prestazioni dei dispositivi e sugli ostacoli all'adozione. Le opportunità sono particolarmente interessanti nelle aree urbane, dove la crescente copertura assicurativa supporta gli interventi cardiaci programmati, ma gli ospedali pubblici si trovano ad affrontare limitazioni di capacità. Qualsiasi partnership deve preservare l'indipendenza decisionale clinica e la trasparenza degli acquisti. Piattaforme di servizi scalabili possono differenziare i fornitori senza basarsi esclusivamente sul prezzo dell'hardware o su funzionalità incrementali del prodotto.
Sviluppi recenti
- Agosto 2026: Medtronic plc ha annunciato l'estensione dell'indicazione del marchio CE per il suo sistema di mappatura e ablazione Affera e per il catetere Sphere-9 per il trattamento delle aritmie ventricolari. L'indicazione posiziona il catetere a doppia energia per l'ablazione ventricolare utilizzando la mappatura integrata e l'energia focale a campo pulsato o a radiofrequenza, ampliando le capacità dell'azienda nella gestione del ritmo cardiaco oltre le applicazioni atriali.
- Aprile 2026: Boston Scientific Corporation ha pubblicato i dati di Heart Rhythm 2026 dello studio AVANT GUARD, in cui la sua piattaforma FARAPULSE ha raggiunto un tasso di efficacia primaria del 56,0% a 12 mesi rispetto al 30,1% della terapia farmacologica antiaritmica in pazienti con fibrillazione atriale persistente non precedentemente trattati.
- Aprile 2026: Abbott Laboratories ha presentato dati di ultima ora relativi al suo portfolio di ablazione a campo pulsato e stimolazione del sistema di conduzione. I programmi presentati includevano il catetere TactiFlex Duo, il sistema Volt, l'elettrocatetere sperimentale per defibrillatore UltiSynq e la piattaforma di stimolazione del sistema di conduzione AVEIR, a dimostrazione del continuo investimento nel trattamento complesso della fibrillazione atriale e nella stimolazione fisiologica.
Domande frequenti

- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -