
Mercato dei diodi discretos: dimensioni, quota e previsioni 2034
Dimensioni e previsioni del mercato dei diodi discreti (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipo di prodotto (diodi di potenza, diodi per piccoli segnali, diodi RF); applicazione (commerciale, industriale) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00010963
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : August 11, 2026


Dimensioni del mercato nel 2025
3,88 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
5,07 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
3,40 %
Tasso di crescita
Mercato di riferimento
41,43 miliardi di dollari USA
(2026-2034)
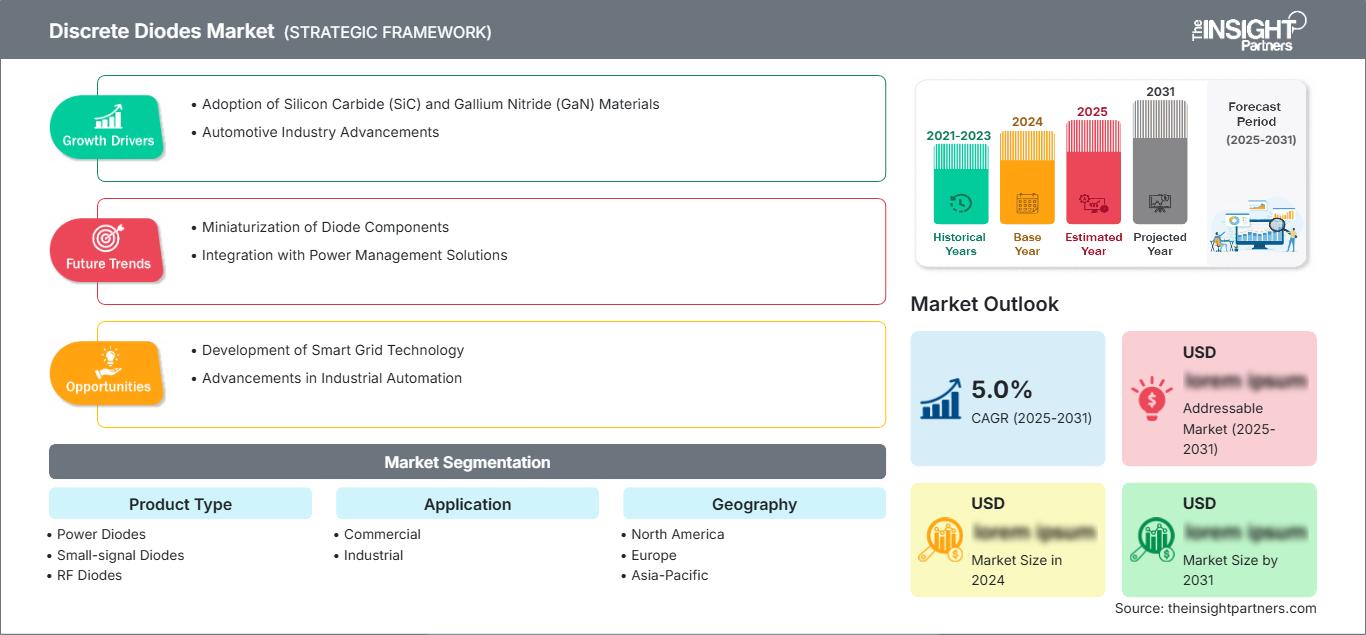
Il mercato dei diodi discreti valeva 3,88 miliardi di dollari nel 2025 e si stima che raggiungerà i 5,07 miliardi di dollari nel 2034, con un tasso di crescita annuo composto (CAGR) del 3,40% tra il 2026 e il 2034. Le applicazioni includono diodi di potenza, diodi per piccoli segnali e diodi RF per applicazioni elettroniche commerciali e industriali, dove la rettificazione, la commutazione del segnale, la protezione dalle sovratensioni e il controllo ad alta frequenza continuano a essere operazioni cruciali nei circuiti.
Si prevede che il mercato dei diodi discreti in Nord America crescerà a un tasso annuo composto (CAGR) del 2,9-3,5%. I fattori trainanti includono l'automazione industriale, l'elettronica per data center, l'elettronica di rete e l'elettronica automobilistica, che offrono opportunità per la continua sostituzione e per nuove applicazioni di progettazione. Il Nord America vanta solide reti di distribuzione, programmi di elettronica per la difesa e incentivi locali favorevoli alla produzione di componenti per uso commerciale e industriale.
Analisi e approfondimenti sul mercato dei diodi discreti
- Nord America: la regione rappresenta una quota del 25-29% nel 2025 e cresce a un tasso annuo composto (CAGR) compreso tra il 2,9% e il 3,5% nel periodo 2026-2034, grazie al supporto dei sistemi di controllo industriale, dell'elettronica aerospaziale e dell'ammodernamento delle infrastrutture energetiche.
- USA: Il Paese rappresenta l'82-86% del Nord America nel 2025 e cresce a un tasso annuo composto (CAGR) compreso tra il 3,0% e il 3,6% nel periodo 2026-2034, trainato dall'elettronica commerciale e dall'automazione industriale.
- Europa: L'Europa detiene una quota di mercato compresa tra il 21% e il 25% nel 2025 e cresce a un tasso annuo composto (CAGR) compreso tra il 2,6% e il 3,2% nel periodo 2026-2034, con Germania, Francia, Regno Unito, Italia e Spagna in testa all'adozione.
- Asia-Pacifico: la regione Asia-Pacifico detiene una quota di mercato compresa tra il 39% e il 43% nel 2025 e cresce a un tasso annuo composto (CAGR) del 3,8-4,6% nel periodo 2026-2034, trainata da Cina, Giappone, Corea del Sud, India e Taiwan.
- Segmento più ampio: i diodi di potenza detengono una quota di mercato del 48-52% nel 2025 e crescono a un tasso annuo composto (CAGR) compreso tra il 3,2% e il 3,8% nel periodo 2026-2034, in concomitanza con l'espansione della domanda di conversione di potenza.
- Segmento ad alta crescita: i diodi RF detengono una quota di mercato del 13-17% nel 2025 e crescono a un tasso annuo composto (CAGR) compreso tra il 4,4% e il 5,2% nel periodo 2026-2034, grazie alle esigenze di commutazione a radiofrequenza.
- Aziende chiave analizzate nel dettaglio: Central Semiconductor Corporation; DACO Semiconductor Co., Ltd.; Diodes Incorporated; EIC Semiconductor Co., Ltd.; Littelfuse, Inc.; MACOM Technology Solutions Holdings, Inc.; Microchip Technology Inc.; SEMIKRON Elektronik GmbH & Co. KG; Semtech Corporation; Vishay Intertechnology, Inc.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
I diodi basati su tecnologia discreta sono passati da raddrizzatori generici a package specializzati che tengono conto di perdite, tempi di recupero, capacità, dissipazione del calore e spazio disponibile sulla scheda. I produttori di semiconduttori stanno migliorando le soluzioni in silicio, carburo di silicio e Schottky per ottenere prestazioni migliori in alimentatori, tecnologie rinnovabili, dispositivi di telecomunicazione e sistemi di automazione industriale. Inoltre, l'ambiente produttivo sta passando dalla produzione generica a linee di produzione qualificate per il settore automobilistico e industriale, con una più ampia selezione di prodotti a magazzino dai distributori, riducendo al minimo i rischi legati ai tempi di consegna per i progettisti.
In futuro, i diodi saranno necessari nei distretti manifatturieri dell'Asia-Pacifico, nell'elettronica industriale nordamericana e nei progetti di efficienza energetica in Europa. Gli investimenti governativi nelle infrastrutture di rete, nei semiconduttori locali e nell'elettrificazione garantiscono un consumo stabile di diodi anche nei periodi di debolezza del mercato dell'elettronica di consumo. I clienti valuteranno i fornitori di diodi non solo in base al livello di qualificazione, ai package disponibili, alla resistenza alle sovratensioni e all'affidabilità della fornitura, ma anche in base alla loro capacità di fornire componenti per applicazioni commerciali e industriali.
Ambito del rapporto sul mercato dei diodi discreti
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 3,88 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 5,07 miliardi di dollari USA |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 3,40% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato dei diodi discreti
Il mercato dei diodi discreti sarà trainato dal continuo aumento del contenuto di componenti elettronici nei sistemi di alimentazione industriali, nei dispositivi commerciali, nelle infrastrutture di telecomunicazione e nelle automobili. I diodi sono semiconduttori economici ma essenziali, poiché contribuiscono a fornire funzionalità di controllo della corrente, rettifica, protezione dalle scariche elettrostatiche, limitazione della tensione e rilevamento del segnale. In un contesto in cui i produttori di apparecchiature cercano di ridurre lo spazio occupato sulle schede e aumentare le frequenze di commutazione, è necessario disporre di dispositivi di dimensioni ridotte, con bassa tensione diretta, bassa capacità e protezione contro le sovratensioni certificata.
La catena del valore comprende fornitori di wafer, servizi di assemblaggio e collaudo, servizi di packaging, fornitori di cataloghi, distributori, aziende EMS e team di progettazione OEM. I fattori di fornitura sono stati più stabili rispetto a quelli relativi alla logica avanzata, ma rimangono comunque vulnerabili ai livelli di utilizzo degli impianti, alla disponibilità di lead frame, alla qualificazione dei package e alla correzione delle scorte nei mercati finali. Secondo le statistiche del commercio mondiale dei semiconduttori, le previsioni per la ripresa del settore sono ottimistiche.
Secondo il rapporto sul mercato dei diodi discreti, la competitività non dipende dalla differenziazione dei prodotti, bensì dalla varietà del catalogo, dalle certificazioni di qualità e dall'ingegneria specifica per le applicazioni. Aziende come Diodes Incorporated e Vishay Intertechnology, Inc. sfruttano l'opportunità offerta da portafogli completi di diodi discreti, mentre Littelfuse, Inc. e Semtech Corporation puntano sulla protezione e sull'integrità del segnale. Central Semiconductor Corporation, DACO Semiconductor Co., Ltd., EIC Semiconductor Co., Ltd., MACOM Technology Solutions Holdings, Inc., Microchip Technology Inc. e SEMIKRON Elektronik GmbH & Co. KG migliorano la specializzazione.
Le tendenze di sviluppo includono diodi Schottky al carburo di silicio ad alta tensione, TVS qualificati per il settore automobilistico, diodi di commutazione RF e package miniaturizzati adatti a PCB ad alta densità. I fattori strategici chiave sono la distribuzione, i servizi di progettazione, la documentazione normativa e le fonti alternative. Le aziende con un ciclo di vita del prodotto stabile sono in grado di offrire i propri diodi alle piattaforme industriali, poiché gli ingegneri preferiscono evitare di riprogettare elementi a basso costo, che sono critici per la protezione, l'efficienza dei convertitori e l'affidabilità sul campo.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei diodi discreti: approfondimenti strategici
Approfondimenti regionali
Mercato dei diodi discreti in Nord America
Nel 2025 il Nord America detiene una quota di mercato compresa tra il 25% e il 29% e si prevede che crescerà a un tasso annuo composto (CAGR) del 2,9-3,5% nel periodo 2026-2034. La quota di mercato dei diodi discreti è sostenuta dagli aggiornamenti dell'automazione industriale, dall'elettronica aerospaziale e della difesa, dalla distribuzione di energia nei data center, dai sistemi di controllo degli edifici commerciali e dalla domanda di sostituzione tramite distributori che si rivolgono a ingegneri e addetti alla manutenzione.
Gli incentivi previsti dal CHIPS Act per la produzione, la forte domanda di servizi di produzione elettronica (EMS) e una solida base installata di componenti per alimentatori, apparecchiature per telecomunicazioni e azionamenti industriali rappresentano vantaggi per la regione. I clienti americani e canadesi si concentrano sulla disponibilità a lungo termine dei prodotti, sulle certificazioni RoHS e AEC-Q e su termini di consegna regolari. I diodi di potenza sono preferibili per i convertitori, mentre i diodi di protezione sono ideali per le applicazioni con circuiti elettronici ad alta densità.
Mercato statunitense dei diodi discreti
Nel 2025 gli Stati Uniti rappresenteranno l'82%-86% del mercato nordamericano, con un tasso di crescita annuo composto (CAGR) del 3,0%-3,6% tra il 2026 e il 2034. Le applicazioni del mercato includono controlli industriali, hardware IT commerciale, elettronica aerospaziale, apparecchiature mediche, caricabatterie per veicoli elettrici e alimentatori per data center, che richiedono raddrizzatori, morsetti, interruttori e condizionatori di segnale.
Tra le aziende presenti sul mercato figurano Diodes Incorporated, Littelfuse, Inc., Vishay Intertechnology, Inc., Semtech Corporation, MACOM Technology Solutions Holdings, Inc., Microchip Technology Inc. e Central Semiconductor Corporation, attraverso i loro centri di progettazione, distributori e divisioni di ingegneria applicativa. In termini di applicazioni, si registra una crescente domanda di diodi TVS, Schottky, PIN e a recupero rapido su schede di dimensioni ridotte, in virtù delle loro esigenze di protezione ed efficienza.
Mercato europeo dei diodi discreti
Nel 2025 l'Europa deterrà una quota di mercato compresa tra il 21% e il 25%, con un tasso di crescita annuo composto (CAGR) tra il 2,6% e il 3,2% per il periodo 2026-2034. La Germania è leader di mercato grazie ai settori dell'elettronica automobilistica, dell'automazione industriale, della conversione di potenza e delle energie rinnovabili, che generano una domanda costante di diodi di potenza e di protezione specializzati. Il Regno Unito contribuisce alla domanda grazie agli acquisti di elettronica per i settori aerospaziale, della strumentazione, delle telecomunicazioni e della difesa.
Francia, Italia e Spagna contribuiscono alla domanda aggiuntiva grazie all'elettronica ferroviaria, alle macchine per la produzione industriale, all'automazione degli edifici e alle apparecchiature energetiche. L'Europa pone l'accento sui documenti di certificazione, sui lunghi periodi di qualificazione e sulla coerenza dei fornitori. Vishay Intertechnology, Inc., SEMIKRON Elektronik GmbH & Co. KG, Diodes Incorporated, Littelfuse, Inc. e Microchip Technology Inc. sfrutteranno i distributori che si rivolgono a progettisti industriali e commerciali.
Mercato dei diodi discreti nella regione Asia-Pacifico
La regione Asia-Pacifico deterrà una quota di mercato compresa tra il 39% e il 43% nel 2025 e registrerà un tasso di crescita annuo composto (CAGR) tra il 3,8% e il 4,6% dal 2026 al 2034. I paesi leader sono la Cina, grazie all'assemblaggio di componenti elettronici, alle apparecchiature industriali, alle infrastrutture di telecomunicazione e alla catena di fornitura della mobilità elettrica. Inoltre, Giappone e Corea del Sud contribuiscono attraverso i loro ecosistemi automobilistici, robotici e di componenti ad alta affidabilità.
Altri paesi coinvolti includono India, Taiwan e Australia, dove il coinvolgimento si concretizza in incentivi per la produzione di componenti elettronici, infrastrutture dati, infrastrutture per le energie rinnovabili e produzione di apparecchiature commerciali. Le politiche regionali per il packaging dei semiconduttori e l'automazione industriale favoriscono l'acquisizione di nuovi progetti. I consumatori attenti al costo optano per componenti standard a recupero di energia e a basso segnale, mentre i consumatori orientati all'esportazione prediligono la qualità e la disponibilità dei componenti.
Mercato dei diodi discreti in Medio Oriente e Africa
Si prevede che il Medio Oriente e l'Africa registreranno una crescita a un tasso annuo composto (CAGR) del 2,7%-3,3% nel periodo 2026-2034. L'Arabia Saudita e gli Emirati Arabi Uniti trainano la crescita grazie alla domanda derivante dalle infrastrutture energetiche, dall'espansione delle telecomunicazioni, dalle ferrovie, dalla costruzione di edifici commerciali e dall'automazione industriale, mentre il Sudafrica è trainato da riparazioni, conversioni di impianti di alimentazione, attività minerarie e reti di distribuzione di prodotti elettronici.
Il resto della domanda in Medio Oriente e Africa è trainato da iniziative per l'affidabilità della rete elettrica, impianti solari, connettività e importazione di apparecchiature commerciali. Le condizioni ambientali estreme stimolano la domanda di diodi di protezione robusti e imballaggi per alte temperature. La crescita è favorita dalla disponibilità di documentazione tecnica, scorte presso i distributori e disponibilità di ricambi per garantire la longevità delle iniziative infrastrutturali.
Analisi di segmentazione
Tipo di prodotto
Si prevede che il segmento di mercato dei diodi discreti crescerà a un tasso annuo composto (CAGR) compreso tra il 3,1% e il 3,7% nel periodo 2026-2034. L'ambito del mercato dei diodi discreti per tipologia di prodotto riflette un equilibrio tra la domanda matura di rettificatori e i requisiti specializzati per i segnali. I diodi di potenza rappresentano la principale fonte di ricavi attraverso convertitori e circuiti di protezione, i diodi per piccoli segnali supportano interfacce di commutazione e logiche, mentre i diodi RF acquisiscono importanza nelle apparecchiature di comunicazione, test e rilevamento.
- Diodi di potenza: i diodi di potenza sono utilizzati in raddrizzatori, convertitori, alimentatori, caricabatterie, inverter e azionamenti industriali, dove efficienza, tolleranza alle sovratensioni, tensione nominale e prestazioni termiche sono fattori determinanti nella scelta del prodotto.
- Diodi per piccoli segnali: i diodi per piccoli segnali trovano impiego nelle funzioni di commutazione, limitazione, rilevamento e protezione a livello logico in schede commerciali compatte, dove bassa capacità, tempi di risposta rapidi e disponibilità di package sono fattori decisivi.
- Diodi RF: i diodi RF supportano funzioni di commutazione, attenuazione, rilevamento e sintonizzazione in infrastrutture wireless, apparecchiature di test, moduli radar e sistemi di comunicazione che necessitano di un comportamento prevedibile ad alta frequenza.
Applicazione
Si prevede che il mercato delle applicazioni crescerà a un tasso annuo composto (CAGR) compreso tra il 3,0% e il 3,6% nel periodo 2026-2034. Le applicazioni commerciali generano un'elevata domanda di unità attraverso hardware IT, apparecchiature per telecomunicazioni, illuminazione, elettrodomestici e dispositivi connessi. Le applicazioni industriali offrono un valore più stabile poiché l'automazione di fabbrica, gli azionamenti, gli alimentatori, i sistemi energetici e la strumentazione richiedono componenti qualificati con cicli di vita più lunghi e una documentazione di affidabilità più solida.
- Settore commerciale: la domanda commerciale è trainata dai volumi e comprende dispositivi di consumo, elettronica per ufficio, apparecchiature di comunicazione, caricabatterie, sistemi di controllo dell'illuminazione e hardware IT, dove costo, ingombro e disponibilità influenzano l'approvvigionamento.
- Settore industriale: gli utenti industriali danno priorità ai margini di protezione, alla tolleranza alla temperatura, alla continuità di fornitura a lungo termine e alla qualificazione documentata per sistemi di automazione, azionamenti per motori, conversione di potenza, risorse energetiche e strumentazione.
Panoramica dell'opportunità
|
Applicazione |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|
Commerciale |
Alto |
Schede compatte |
Maturo |
|
Industriale |
Mezzo |
Affidabilità dell'alimentazione |
Scalatura |
Fattori di crescita e analisi del loro impatto sul mercato dei diodi discreti
I requisiti di efficienza nella conversione di potenza rafforzano la domanda di progettazione.
I produttori di apparecchiature industriali e commerciali stanno innalzando gli obiettivi di efficienza a fronte dell'aumento della densità di potenza in caricabatterie, adattatori, raddrizzatori per telecomunicazioni, alimentatori per server e sistemi di automazione industriale. I diodi influenzano le perdite di conduzione, il recupero di commutazione, la generazione di calore e i margini di protezione, risultando importanti anche quando i loro prezzi unitari sono modesti. I diodi Schottky al carburo di silicio e i diodi a recupero rapido aiutano i progettisti a ridurre le perdite nei circuiti ad alta frequenza. L'impatto sul mercato si traduce in una costante attività di integrazione dei diodi di potenza nei progetti, soprattutto laddove le normative energetiche, i limiti termici e le dimensioni ridotte degli involucri obbligano gli ingegneri a sostituire i raddrizzatori tradizionali con alternative a prestazioni superiori.
Aumenta la necessità di protezione dei circuiti negli assemblaggi elettronici ad alta densità.
L'elettronica miniaturizzata, le velocità di interfaccia più elevate e le apparecchiature connesse all'esterno aumentano l'esposizione a scariche elettrostatiche, sovratensioni da fulmine, cali di carico e transitori di commutazione. Le famiglie di diodi TVS e di diodi di protezione riducono il rischio di guasti nelle apparecchiature PoE, nei moduli di comunicazione, nei controllori industriali e nei dispositivi commerciali. L'impatto si traduce in una maggiore inclusione nella distinta base, poiché la protezione viene spesso aggiunta a più porte anziché solo agli ingressi di alimentazione. I fornitori che offrono varianti a bassa capacità, ad alta resistenza alle sovratensioni e qualificate per il settore automobilistico possono includere un maggior numero di connettori per scheda, aiutando al contempo gli OEM a soddisfare i requisiti di affidabilità IEC e dei clienti.
L'automazione industriale e l'elettrificazione ampliano le piattaforme a lunga durata.
Fabbriche, aziende di servizi pubblici, reti logistiche e impianti edili stanno integrando sensori, azionamenti per motori, controllori ed elettronica di potenza per migliorare i tempi di attività e l'efficienza energetica. Queste piattaforme rimangono spesso in produzione per molti anni, il che favorisce i fornitori di diodi in grado di garantire la continuità operativa e fornire una documentazione completa sulle qualifiche. L'impatto sul mercato è meno speculativo rispetto all'elettronica di consumo, poiché gli acquirenti industriali privilegiano l'affidabilità sul campo rispetto alla rapidità di ricambio dei prodotti. La domanda cresce grazie ai moduli di ricambio, alle nuove linee di automazione, all'hardware di ricarica per veicoli elettrici, agli inverter per energie rinnovabili e ai quadri elettrici che richiedono una robusta rettificazione e protezione dalle sovratensioni.
Tendenze future del mercato dei diodi discreti
I diodi a banda proibita ampia trovano applicazione in progetti di potenza più diversificati.
Le tendenze del mercato dei diodi discreti rifletteranno sempre più l'adozione di design Schottky avanzati e del carburo di silicio anche al di fuori dei sistemi di alimentazione di fascia alta. Con l'aumento delle frequenze di commutazione negli alimentatori industriali, negli inverter solari, nei caricabatterie e negli stadi di potenza dei data center, gli ingegneri cercheranno perdite di recupero inverso inferiori e un funzionamento a temperature più elevate. Una maggiore disponibilità in package standard dovrebbe ridurre le difficoltà di adozione. La competizione futura si concentrerà sull'affidabilità comprovata, sulle prestazioni termiche e sulla compatibilità dei package, piuttosto che sulla sola tensione nominale, consentendo ai fornitori con un solido supporto applicativo di convertire i requisiti di efficienza in successi di progettazione ripetibili.
Funzioni RF e di protezione convergono nelle apparecchiature connesse
I sistemi commerciali e industriali interconnessi richiederanno sempre più integrità e protezione del segnale in layout compatti. Diodi RF, diodi ESD a bassa capacità e interruttori a diodi PIN supporteranno moduli wireless, strumentazione, radar e sistemi di test con l'espansione del 5G, delle reti private e delle applicazioni di rilevamento. La domanda futura premierà i fornitori in grado di caratterizzare in modo chiaro parametri parassiti, capacità, perdita di inserzione e comportamento alle sovratensioni. Questa tendenza accresce l'importanza dei modelli di simulazione e delle schede di valutazione, poiché gli ingegneri devono proteggere le interfacce senza degradare le prestazioni ad alta frequenza.
Opportunità di mercato per i diodi discreti
Aggiornamenti dei componenti per l'alimentazione industriale e la ricarica dei veicoli elettrici
Le previsioni di mercato per i diodi discreti supportano investimenti mirati in raddrizzatori ad alta efficienza, diodi Schottky al carburo di silicio e prodotti TVS robusti per alimentatori industriali e hardware di ricarica per veicoli elettrici. I fornitori dovrebbero dare priorità a package qualificati, linee guida per la progettazione termica e scorte di distribuzione per piattaforme infrastrutturali riparabili. L'opportunità è interessante perché i clienti industriali riprogettano lentamente, ma acquistano con regolarità una volta che i prodotti sono qualificati. I produttori possono anche creare valore attraverso progetti di riferimento che combinano diodi, MOSFET, dispositivi di protezione e documentazione per architetture comuni di convertitori e sistemi di ricarica.
Distribuzione localizzata e garanzia di provenienza da fonti secondarie.
A seguito delle recenti carenze di semiconduttori, la continuità della fornitura è diventata un criterio di acquisto anche per i componenti discreti a basso costo. Distributori e produttori possono cogliere l'opportunità mantenendo scorte regionali, pubblicando impegni relativi al ciclo di vita del prodotto e offrendo alternative compatibili a livello di pin per i package standard. Questo approccio è particolarmente rilevante per i produttori di apparecchiature commerciali che devono bilanciare costi e rischi di consegna. I fornitori che supportano riferimenti incrociati, selezione parametrica e rapida disponibilità di campioni possono ottenere lo status di fornitore preferenziale, mentre gli OEM riducono il rischio di riprogettazione qualificando più sorgenti di diodi prima dell'inizio della produzione di massa.
Sviluppi recenti
- Luglio 2026: Diodes Incorporated ha annunciato di aver stipulato un accordo definitivo per l'acquisizione di ElevATE Semiconductor, Inc. in una transazione interamente in contanti del valore di 250 milioni di dollari USA. L'acquisizione amplia il portafoglio di semiconduttori analogici e a segnale misto di Diodes, rafforza la sua presenza nel mercato delle apparecchiature di test automatizzate (ATE) e si prevede che avrà un impatto positivo immediato sul fatturato, sul margine lordo e sugli utili per azione dell'azienda a seguito del completamento della transazione.
- Settembre 2025: Diodes Incorporated, tramite la Diodes Foundation, ha stretto una partnership con la Texas A&M University, contribuendo con 100.000 dollari a sostegno della ricerca degli studenti laureati e dello sviluppo professionale nel settore dei semiconduttori. L'iniziativa si concentra sulla progettazione di chip, sull'apprendimento automatico e sulla formazione pratica nel settore dei semiconduttori, al fine di rafforzare le competenze necessarie per il mondo del lavoro e creare un ponte tra il mondo accademico e quello industriale.
- Ottobre 2024: Infineon Technologies ha presentato il diodo Schottky CoolSiC™ 2000 V G5, il primo diodo al carburo di silicio discreto del settore con una tensione di rottura di 2000 V, progettato per sistemi di collegamento in corrente continua fino a 1500 VDC. La nuova famiglia di diodi offre correnti nominali da 10 A a 80 A in un package TO-247PLUS-4-HCC, consentendo una maggiore densità di potenza, una migliore efficienza e una progettazione semplificata dei sistemi per inverter solari, sistemi di accumulo di energia e applicazioni di ricarica per veicoli elettrici.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -