
Mercato del lavavajillas: dimensioni, crescita e previsioni 2034
Dimensioni e previsioni del mercato delle lavastoviglie (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipologia (a libera installazione, da incasso); canale di distribuzione (offline, online); utente finale (residenziale, commerciale) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00010271
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : August 07, 2026


Dimensioni del mercato nel 2025
10,82 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
19,30 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
6,64 %
Tasso di crescita
Mercato di riferimento
136,16 miliardi di dollari USA
(2026-2034)
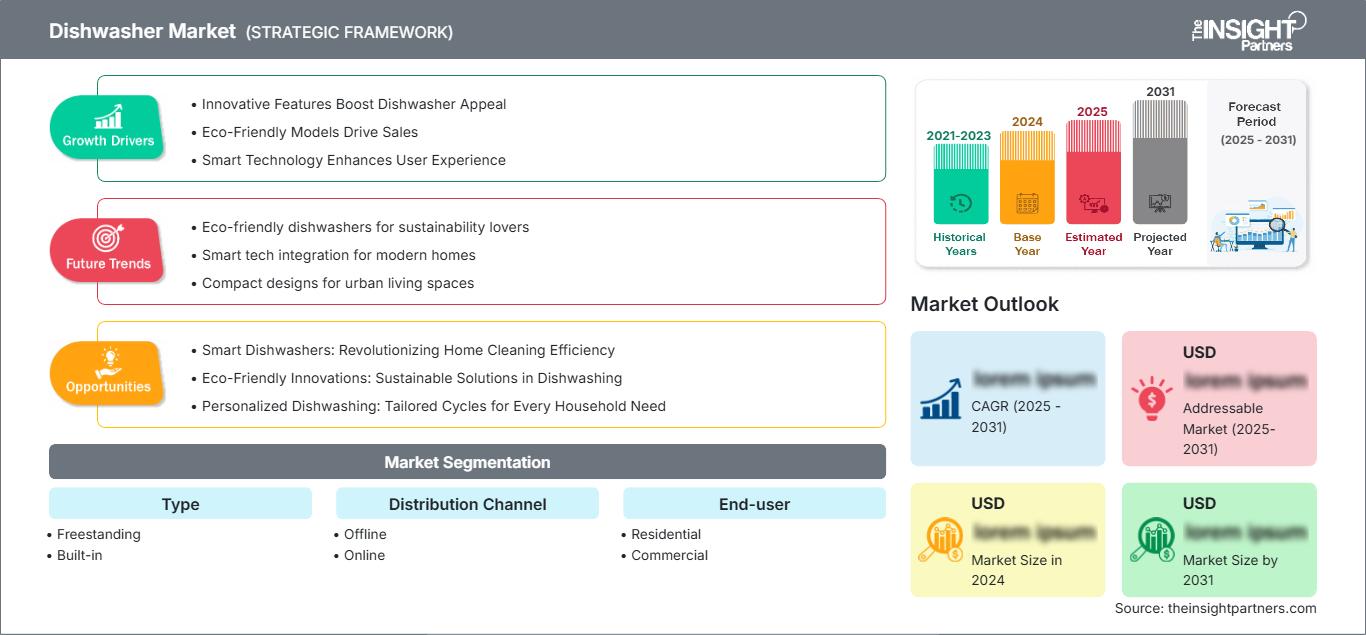
Il mercato delle lavastoviglie aveva un valore di 10,82 miliardi di dollari nel 2025 e si prevede che crescerà fino a 19,30 miliardi di dollari entro il 2034, registrando un CAGR del 6,64% nel periodo 2026-2034. La crescita del mercato è trainata dalla crescente domanda di praticità, pulizia, efficienza idrica e prestazioni degli elettrodomestici.
Si prevede che il Nord America registrerà una crescita a un tasso annuo composto (CAGR) del 5,8-6,6%, trainata da una maggiore diffusione degli elettrodomestici, dalle ristrutturazioni e sostituzioni delle cucine e dal crescente utilizzo di case intelligenti. La crescita strutturale sarà trainata dalla presenza di due nuclei familiari con reddito, dalla maggiore consapevolezza delle certificazioni di efficienza energetica ENERGY STAR e dalla preferenza per sistemi di pulizia più silenziosi e dotati di sensori.
Analisi e approfondimenti sul mercato delle lavastoviglie
- Nel 2025 il Nord America deteneva una quota di mercato compresa tra il 31% e il 35% e sta crescendo a un tasso annuo composto (CAGR) del 5,8-6,6% nel periodo 2026-2034, grazie ai cicli di sostituzione, alle cucine intelligenti e agli standard per gli elettrodomestici a basso consumo idrico.
- Nel 2025 gli Stati Uniti rappresentavano il 78-82% del mercato nordamericano e registravano una crescita a un tasso annuo composto (CAGR) compreso tra il 5,9% e il 6,7%, trainata dalla domanda di sostituzione di veicoli esistenti e dai modelli connessi di fascia alta.
- Nel 2025 l'Europa ha rappresentato una quota di mercato compresa tra il 25% e il 29%, con una crescita annua composta (CAGR) tra il 5,4% e il 6,2%, e Germania, Regno Unito, Francia, Italia e Spagna in testa per l'adozione di elettrodomestici.
- Nel 2025, la regione Asia-Pacifico ha raggiunto una quota di mercato compresa tra il 28% e il 32%, espandendosi a un tasso annuo composto (CAGR) del 7,4-8,5%, trainata da Cina, Giappone, Corea del Sud, India e Australia.
- Il segmento più ampio, quello delle lavastoviglie a libera installazione, deteneva una quota di mercato del 52-56% nel 2025 e sta crescendo a un tasso annuo composto (CAGR) compreso tra il 6,0% e il 6,8%, grazie alla flessibilità di installazione e alla convenienza dei modelli sostitutivi.
- Segmento ad alta crescita La distribuzione online deteneva una quota di mercato del 26-30% nel 2025 e sta crescendo a un tasso annuo composto (CAGR) compreso tra l'8,0% e il 9,2%, trainata dal commercio al dettaglio omnicanale e dagli acquisti basati sul confronto tra prodotti.
- Aziende chiave analizzate nel dettaglio : AGA Rangemaster Group Limited, Asko Appliances AB, BSH Hausgeräte GmbH, Electrolux AB, Fagor Industrial, S. Coop., Haier Smart Home Co., Ltd., LG Electronics Inc., Miele & Cie. KG, Samsung Electronics Co., Ltd. e Whirlpool Corporation.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Lo sviluppo dei prodotti nel mercato delle lavastoviglie è caratterizzato da un aumento della sofisticazione, passando da processi di lavaggio puramente meccanici a cicli di lavaggio con sensori, tecnologia a motore inverter, dosaggio automatico, comandi Wi-Fi, asciugatura a caldo e tecnologie di riduzione del rumore. Le dinamiche produttive includono la disponibilità di vasche in acciaio inossidabile, la catena di fornitura dell'elettronica, l'efficienza delle pompe, la tecnologia dei bracci irroratori e le economie di scala legate al luogo di assemblaggio.
La domanda futura aumenterà nelle aree urbane dell'Asia, nel mercato europeo di fascia alta per le sostituzioni e nel canale di ristrutturazione nordamericano. Gli investimenti si concentreranno sulle partnership per cucine modulari, sulle piattaforme di vendita online e sui sistemi di igiene commerciale per hotel e servizi di ristorazione. Un contesto normativo favorevole in termini di risparmio idrico ed etichette di efficienza energetica premierà i fornitori in grado di dimostrare un minore consumo di acqua per ciclo, la durata e la riparabilità delle proprie piattaforme.
Ambito del rapporto sul mercato delle lavastoviglie
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 10,82 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 19,30 miliardi di dollari USA |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 6,64% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi del mercato delle lavastoviglie
La crescita del mercato delle lavastoviglie è trainata dalle abitudini domestiche volte a risparmiare tempo, dall'aumento della popolazione negli appartamenti urbani e dalla consapevolezza che le lavastoviglie moderne richiedono molta meno acqua rispetto al lavaggio a mano. La certificazione ENERGY STAR indica che le lavastoviglie certificate consumano il 12% di energia in meno rispetto ai modelli tradizionali, mentre fonti del settore affermano che le lavastoviglie efficienti consumano dai 3 ai 5 galloni d'acqua per ciclo, mentre il lavaggio a mano ne richiede molta di più. La catena del valore comprende acciaio e plastica, motori, pannelli di controllo, detersivi, distributori, installatori e fornitori di servizi post-vendita.
Il prezzo è ancora influenzato dall'elettronica, dai costi logistici e dalla capacità produttiva regionale degli elettrodomestici. Gli acquirenti commerciali si preoccupano dell'uniformità del lavaggio, della produttività e del risparmio di manodopera, mentre gli acquirenti residenziali si concentrano sulla capacità della vasca, sulla flessibilità dei cestelli, sull'efficienza di asciugatura e sul livello di rumorosità. In questo modo, nello studio di mercato sulle lavastoviglie, la tecnologia degli elettrodomestici è legata all'educazione del consumatore, poiché quest'ultimo deve vedere la prova che la lavastoviglie consente di risparmiare acqua, si prende cura delle stoviglie ed è adatta alle cucine di piccole dimensioni.
La competizione si concentra principalmente sui principali gruppi globali di elettrodomestici, ognuno con un posizionamento ben definito. BSH Hausgeräte GmbH e Miele & Cie. KG si focalizzano sull'ingegneria di alta gamma per gli elettrodomestici da incasso, Asko Appliances AB e AGA Rangemaster Group Limited puntano sulla cucina di design, mentre Electrolux AB, Haier Smart Home Co., Ltd., LG Electronics Inc., Samsung Electronics Co., Ltd. e Whirlpool Corporation competono nei canali di fascia medio-alta. Fagor Industrial, S. Coop. si distingue per i suoi sistemi professionali di lavastoviglie.
Le attuali tendenze di investimento si concentrano sulla connettività diagnostica, sulla progettazione localizzata, sull'efficienza energetica dei sistemi di asciugatura e sull'efficace possibilità di acquisto online. Il posizionamento sul mercato dipenderà dalla garanzia offerta, dalla presenza presso i rivenditori, dai servizi di installazione e dalle soluzioni di pulizia specializzate per le stoviglie specifiche di determinate regioni. I marchi in grado di combinare durata e controlli intelligenti nei propri prodotti potranno mantenere i prezzi competitivi anche aumentando la gamma di elettrodomestici a libera installazione di fascia base.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato delle lavastoviglie: approfondimenti strategici
Approfondimenti regionali
Mercato delle lavastoviglie in Nord America
Nel 2025, la quota di mercato delle lavastoviglie in Nord America si attestava intorno al 31-35% e si prevede che aumenterà a un tasso annuo composto (CAGR) del 5,8-6,6% fino al 2034. I fattori trainanti della crescita del mercato delle lavastoviglie includono la diffusione degli elettrodomestici, la ristrutturazione delle cucine, la domanda di sostituzione e la crescente automazione domestica. I consumatori valutano i livelli di rumorosità, la capacità del terzo cestello, le prestazioni di asciugatura e le classi di efficienza energetica durante la sostituzione dei vecchi modelli da incasso.
La regione beneficia di solide opzioni di finanziamento, rapporti con i costruttori e una rete di assistenza. Lo sviluppo di condomini e le iniziative per l'efficienza energetica degli elettrodomestici in Canada, oltre alla produzione e distribuzione di elettrodomestici di fascia media in Messico, contribuiscono alla domanda regionale. La crescita è costante rispetto all'area Asia-Pacifico, poiché i tassi di penetrazione sono già elevati, sebbene le offerte premium, la connettività e il risparmio idrico continuino a guidare i cicli di sostituzione.
Mercato statunitense delle lavastoviglie
Nel 2025 gli Stati Uniti rappresentavano dal 78% all'82% del mercato nordamericano e si prevede che registreranno un tasso di crescita annuo composto (CAGR) compreso tra il 5,9% e il 6,7%. Whirlpool Corporation, BSH Hausgeräte GmbH, Electrolux AB, LG Electronics Inc., Samsung Electronics Co., Ltd., Haier Smart Home Co., Ltd. e Miele & Cie. KG mantengono un'elevata visibilità attraverso centri per la casa, rivenditori, costruttori e canali di e-commerce.
Le tendenze applicative ruotano attorno a sostituzioni integrate, design di cucine a vista, cicli a bassa rumorosità al di sotto dei livelli di conversazione e notifiche intelligenti per la manutenzione. I consumatori stanno passando a interni in acciaio inossidabile, griglie regolabili e funzionalità di rilevamento dello sporco. La domanda di questi prodotti è inoltre in aumento a causa delle attività di ristrutturazione. Nel frattempo, le cucine commerciali impiegano elettrodomestici professionali per affrontare le problematiche relative all'igiene e alla gestione del personale, nonché per aumentare la rotazione dei tavoli.
Mercato europeo delle lavastoviglie
La regione rappresenterà una quota di mercato compresa tra il 25% e il 29% nel 2025, con una proiezione di crescita annua composta (CAGR) tra il 5,4% e il 6,2%. La Germania si distingue per l'elevata penetrazione del mercato, il portafoglio di marchi focalizzati sull'ingegneria e la necessità di sostituzione. Il Regno Unito beneficia del miglioramento delle cucine componibili e delle dimensioni ridotte delle famiglie. Francia, Italia e Spagna generano nuova domanda grazie agli appartamenti urbani, al settore della ristorazione e all'acquisto di elettrodomestici guidato dalle etichette energetiche.
Per i consumatori europei, i fattori più importanti sono il basso consumo idrico, la bassa rumorosità, la facilità di manutenzione e un design che si integri bene con gli arredi. L'etichettatura energetica e i requisiti dell'economia circolare incentivano i produttori a utilizzare motori a basso consumo energetico e componenti più durevoli. La crescita è solida ma costante, trainata dalla sostituzione degli impianti esistenti, dagli standard del settore della ristorazione commerciale e dalla fedeltà ai marchi premium.
Mercato delle lavastoviglie APAC
Nel 2025, la regione Asia-Pacifico (APAC) ha rappresentato una quota di mercato compresa tra il 28% e il 32%, con una crescita annua composta (CAGR) stimata tra il 7,4% e l'8,5%. Tra i paesi leader figurano la Cina, grazie all'utilizzo di elettrodomestici da parte della classe media, alle soluzioni per la casa intelligente e alla produzione su larga scala; il Giappone e la Corea del Sud, con particolare attenzione alle dimensioni ridotte, alla bassa rumorosità e all'efficienza energetica; e l'India e l'Australia, la cui crescita è trainata dalle cucine modulari e dalla vendita al dettaglio online.
Incentivi politici, aumento del numero di donne nella forza lavoro e riduzione delle dimensioni dei nuclei familiari favoriscono l'adozione del prodotto. Il mercato delle lavastoviglie nella regione Asia-Pacifico beneficia di programmi di lavaggio progettati per gestire stoviglie pesanti e residui di cibo regionali. I problemi di accessibilità economica sono attenuati dalla disponibilità di lavastoviglie a libera installazione e da tavolo.
Mercato delle lavastoviglie in Medio Oriente e Africa
Si prevede che il Medio Oriente e l'Africa cresceranno a un tasso annuo composto (CAGR) compreso tra il 6,2% e il 7,2%, grazie agli investimenti di Arabia Saudita, Emirati Arabi Uniti, Sudafrica e resto della regione in alloggi, hotel, ristoranti e negozi di lusso. Gli Emirati Arabi Uniti sono in testa grazie al settore alberghiero e alla domanda di residenze di fascia alta, mentre l'Arabia Saudita contribuisce con lo sviluppo di città intelligenti e complessi residenziali.
L'adozione a livello regionale è legata al risparmio idrico, alla disponibilità di manodopera locale e all'igiene delle cucine professionali. Le catene di approvvigionamento dipendenti dalle importazioni richiedono un solido supporto da parte dei distributori e un'ampia copertura di assistenza. La crescita rimane disomogenea, ma i progetti residenziali di lusso e l'espansione del settore della ristorazione sostengono la domanda di lavastoviglie da incasso e professionali.
Analisi di segmentazione
Tipo
Si prevede che il mercato delle lavastoviglie crescerà a un tasso di crescita annuo composto (CAGR) compreso tra il 6,1% e il 6,9% nel periodo 2026-2034, con un'offerta che spazia dalle soluzioni a libera installazione alle installazioni integrate a incasso. Gli acquirenti scelgono in base alla disposizione della cucina, alla proprietà, al costo di installazione, all'estetica, alla capacità e ai tempi di sostituzione. I modelli a incasso dominano le cucine componibili, mentre le unità a libera installazione ampliano l'accesso al mercato in contesti di affitto e ristrutturazione.
- I modelli a libera installazione rimangono la base di vendita più diffusa perché sono più facili da installare, spostare e sostituire, risultando quindi attraenti per chi vive in affitto, per chi acquista casa per la prima volta e per chi cerca elettrodomestici di fascia media.
- I modelli componibili rivestono una forte importanza strategica nelle cucine di alta gamma, nei pacchetti offerti dai costruttori e nelle ristrutturazioni, dove l'integrazione dei mobili, l'isolamento acustico e la maggiore capacità degli interni influenzano le decisioni di acquisto.
Canale di distribuzione
Si prevede che il canale di distribuzione crescerà a un tasso annuo composto (CAGR) compreso tra il 6,5% e il 7,4% nel periodo 2026-2034, grazie alla combinazione tra la consulenza in negozio e il confronto digitale negli acquisti di elettrodomestici. La vendita al dettaglio offline rimane importante per la guida all'installazione e la dimostrazione del marchio, mentre i canali online accelerano la ricerca delle specifiche, le recensioni dei consumatori, la scoperta dei prezzi e la pianificazione di consegne combinate.
- I canali di vendita offline mantengono un'elevata rilevanza perché i consumatori desiderano esaminare le finiture, la disposizione dei ripiani, le dichiarazioni relative alla rumorosità e i requisiti di installazione prima di acquistare elettrodomestici importanti per la cucina.
- I canali online stanno guadagnando quote di mercato poiché gli acquirenti confrontano le classi di efficienza energetica, le dimensioni, le recensioni e le promozioni, per poi coordinare la consegna, l'installazione e le garanzie estese tramite piattaforme di marketplace o di marca.
utente finale
Si prevede che il numero di utenti finali crescerà a un tasso annuo composto (CAGR) compreso tra il 6,3% e il 7,1% nel periodo 2026-2034, in quanto le esigenze di comodità per le abitazioni private e di igiene per le attività commerciali si espandono congiuntamente. Le famiglie danno priorità al risparmio di tempo, all'efficienza idrica e a cucine più silenziose, mentre hotel, ristoranti, bar, ospedali e istituzioni richiedono una produttività di pulizia costante, il rispetto delle norme igieniche e una minore dipendenza dal lavoro manuale.
- La domanda residenziale è più forte nelle famiglie urbane e suburbane, dove la presenza di due redditi, le cucine componibili, l'adozione della domotica e la consapevolezza della sostenibilità rendono il lavaggio automatico delle stoviglie più pratico.
- La domanda commerciale è strategicamente importante nel settore della ristorazione e dell'ospitalità perché il lavaggio di grandi volumi di stoviglie migliora la uniformità dell'igiene, la produttività del lavoro e la rapidità del servizio durante i periodi di picco.
Panoramica dell'opportunità
|
utente finale |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|
Residenziale |
Alto |
Cucine intelligenti |
Scalatura |
|
Commerciale |
Mezzo |
Flusso di lavoro igienico |
Maturo |
Fattori trainanti della crescita del mercato delle lavastoviglie e analisi del loro impatto
Rimodellare l'efficienza idrica ed energetica: sostituzione degli elettrodomestici
Oggigiorno, il concetto di efficienza è un fattore determinante per l'acquisto, e non più una semplice promessa di sostenibilità a fini di marketing. Le nuove lavastoviglie vengono pubblicizzate per il risparmio idrico, i meccanismi di spruzzo intelligenti, i sistemi di rilevamento dello sporco e i programmi di asciugatura efficienti, spingendo le persone ad acquistarle anche se le loro vecchie lavastoviglie sono ancora funzionanti. Questa tendenza è particolarmente evidente in Nord America e in Europa, grazie all'impatto dell'etichettatura e alla crescente consapevolezza dei consumatori sui costi energetici. Nei paesi in via di sviluppo, la stessa idea incentiva l'acquisto di una lavastoviglie, considerata un metodo più pulito e meno dispendioso rispetto al tradizionale lavaggio a mano.
Gli stili di vita urbani aumentano la domanda di cucine che consentono di risparmiare tempo.
Fattori come l'urbanizzazione, le famiglie di piccole dimensioni, i doppi stipendi e lo stile di vita legato alle consegne a domicilio hanno modificato le abitudini in cucina. I consumatori desiderano elettrodomestici che semplifichino le attività ripetitive e non richiedano procedure di utilizzo complicate, rendendo la lavastoviglie più attraente in appartamenti, villette a schiera e cucine modulari di piccole dimensioni. Di conseguenza, aumenta la domanda di modelli silenziosi, compatti, a libera installazione e da incasso, che si adattino allo spazio disponibile e garantiscano risultati di lavaggio efficienti. I rivenditori stanno reagendo offrendo pacchetti di elettrodomestici e servizi di installazione, mentre i marchi stanno personalizzando i cestelli e i cicli di lavaggio in base alle esigenze regionali.
Igiene commerciale e vincoli di manodopera sostengono la domanda di professionisti
Catene di ristoranti, catene alberghiere, catene di caffetterie, ospedali, istituti scolastici e aziende di catering necessitano di una sanificazione regolare e di processi più rapidi a causa della difficoltà nel reperire manodopera. Le lavastoviglie professionali contribuiscono a ridurre il lavoro manuale, a mantenere temperature di risciacquo costanti e a rispettare le norme igieniche nelle cucine più frequentate. L'effetto sul mercato è una domanda più stabile per il segmento non residenziale, proveniente dai paesi a forte vocazione turistica e dalle zone ad alta densità di ristorazione nelle città. Aziende come Fagor Industrial, S. Coop. e altre specializzate nella produzione di lavastoviglie professionali traggono ulteriori vantaggi offrendo soluzioni di ammodernamento rispetto al lavaggio manuale e alle vecchie attrezzature, riducendo rotture e costi di manodopera.
Tendenze future del mercato delle lavastoviglie
L'ottimizzazione del lavaggio basata sull'intelligenza artificiale entra a far parte dei modelli di auto più diffusi.
Le tendenze del mercato delle lavastoviglie saranno caratterizzate da cicli intelligenti, rilevamento del carico, dosaggio del detersivo e funzioni diagnostiche che richiederanno un intervento minimo da parte dell'utente. Attualmente, i produttori di fascia alta utilizzano sensori per la regolazione della temperatura dell'acqua, della velocità e della durata del ciclo di lavaggio, ma la riduzione dei costi di produzione renderà tali funzionalità disponibili anche nelle macchine di fascia media. I sistemi intelligenti saranno inoltre in grado di identificare le tendenze di utilizzo, diagnosticare i problemi in anticipo e aiutare i tecnici dell'assistenza a risolverli prima del loro arrivo. Tali cambiamenti faranno sì che la competizione futura si concentri sull'affidabilità basata sul software piuttosto che sulle semplici prestazioni dei componenti hardware, soprattutto quando le cucine connesse diventeranno la norma.
Le soluzioni compatte e modulari favoriscono la diffusione delle prime applicazioni.
La domanda futura sarà plasmata dalle famiglie che desiderano un sistema di lavaggio automatico delle stoviglie ma non dispongono di spazio sufficiente per i tradizionali modelli da incasso di dimensioni standard. I design compatti, a libera installazione, sottili e modulari si adatteranno agli appartamenti, alle case in affitto e alle cucine più piccole in Asia Pacifico, Medio Oriente e nelle città europee densamente popolate. I produttori perfezioneranno inoltre la geometria dei cestelli per adattarsi a pentole e padelle di vario tipo, utensili regionali e cicli di lavaggio più rapidi. I rivenditori potranno posizionare questi prodotti come punto di ingresso nel mondo del lavaggio automatico delle stoviglie, piuttosto che come soluzioni di ripiego di dimensioni ridotte. Man mano che i consumatori acquisiranno familiarità con questa categoria di prodotti, i modelli compatti potranno offrire percorsi di aggiornamento verso unità da incasso più grandi o unità connesse di fascia alta.
Opportunità di mercato per le lavastoviglie
Programmi di sostituzione premium nei mercati maturi degli elettrodomestici
Le previsioni di mercato per le lavastoviglie indicano una chiara opportunità di premiumizzazione guidata dalla sostituzione negli Stati Uniti, in Canada, Germania, Regno Unito, Francia e nei mercati nordici. Le basi installate sono ampie, ma i consumatori sono disposti a sostituire i modelli più vecchi quando i marchi dimostrano cicli più silenziosi, una migliore asciugatura, cestelli flessibili e un minore consumo di risorse. Rivenditori e produttori possono sfruttare questa opportunità attraverso il marketing del ciclo di vita, offerte di permuta, pacchetti di installazione e strumenti di confronto che mostrano i risparmi operativi. L'investimento è più vantaggioso per le aziende con reti di assistenza affidabili, poiché gli acquirenti di lavastoviglie di ricambio apprezzano la riduzione dei disagi. I programmi premium proteggono inoltre i margini nei mercati in cui la penetrazione nelle famiglie è già consolidata.
Progettazione di prodotti localizzata per le famiglie urbane emergenti.
I mercati urbani emergenti offrono opportunità di crescita orientate all'azione quando i fornitori adattano i prodotti alle abitudini culinarie locali, alla pressione dell'acqua, alla stabilità della tensione e alle dimensioni delle cucine. India, Sud-est asiatico, Paesi del Golfo e alcune zone dell'Africa necessitano di modelli in grado di gestire residui di cibo più consistenti, utensili più grandi e vincoli di installazione flessibili. Le aziende possono investire nell'educazione dei consumatori, in cucine dimostrative, nel finanziamento e nell'assistenza post-vendita per superare la percezione che le lavastoviglie siano prodotti di lusso. La progettazione localizzata riduce anche il rischio di resi, poiché le prestazioni di lavaggio devono essere in linea con le aspettative regionali. I marchi che combinano formati a libera installazione accessibili con messaggi credibili sull'igiene e sul risparmio idrico possono fidelizzare i clienti fin da subito, prima che la penetrazione del mercato aumenti.
Sviluppi recenti
- Gennaio 2026: LG Electronics Inc. ha introdotto funzionalità aggiornate per gli elettrodomestici smart compatibili con ThinQ, tra cui una diagnostica connessa migliorata e funzioni di gestione energetica specifiche per gli elettrodomestici da cucina. Questo sviluppo favorisce la differenziazione delle lavastoviglie grazie al monitoraggio remoto, agli avvisi di manutenzione e a una più ampia integrazione con la domotica, consentendo ai consumatori di confrontare i diversi ecosistemi di elettrodomestici prima dell'acquisto.
- Gennaio 2025: BSH Hausgeräte GmbH ha ampliato la sua gamma di elettrodomestici connessi con lavastoviglie a basso consumo energetico e l'integrazione con Home Connect su modelli selezionati Bosch e Siemens. L'aggiornamento ha rafforzato il posizionamento dell'azienda nel segmento delle cucine componibili di alta gamma, dove i consumatori valutano congiuntamente silenziosità, controlli tramite app, prestazioni di asciugatura e caratteristiche di sostenibilità.
- Gennaio 2025: Samsung Electronics Co., Ltd. ha presentato le esperienze AI Home e di elettrodomestici connessi per la sua linea Bespoke, supportando una più ampia integrazione degli elettrodomestici da cucina con SmartThings. L'annuncio ha evidenziato come i produttori di elettrodomestici stiano utilizzando interfacce basate sull'intelligenza artificiale, analisi energetiche e controllo remoto per rafforzare il posizionamento premium nel settore delle cucine intelligenti.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -