
Mercato della sicurezza embebida: dimensioni, quota e previsioni 2034
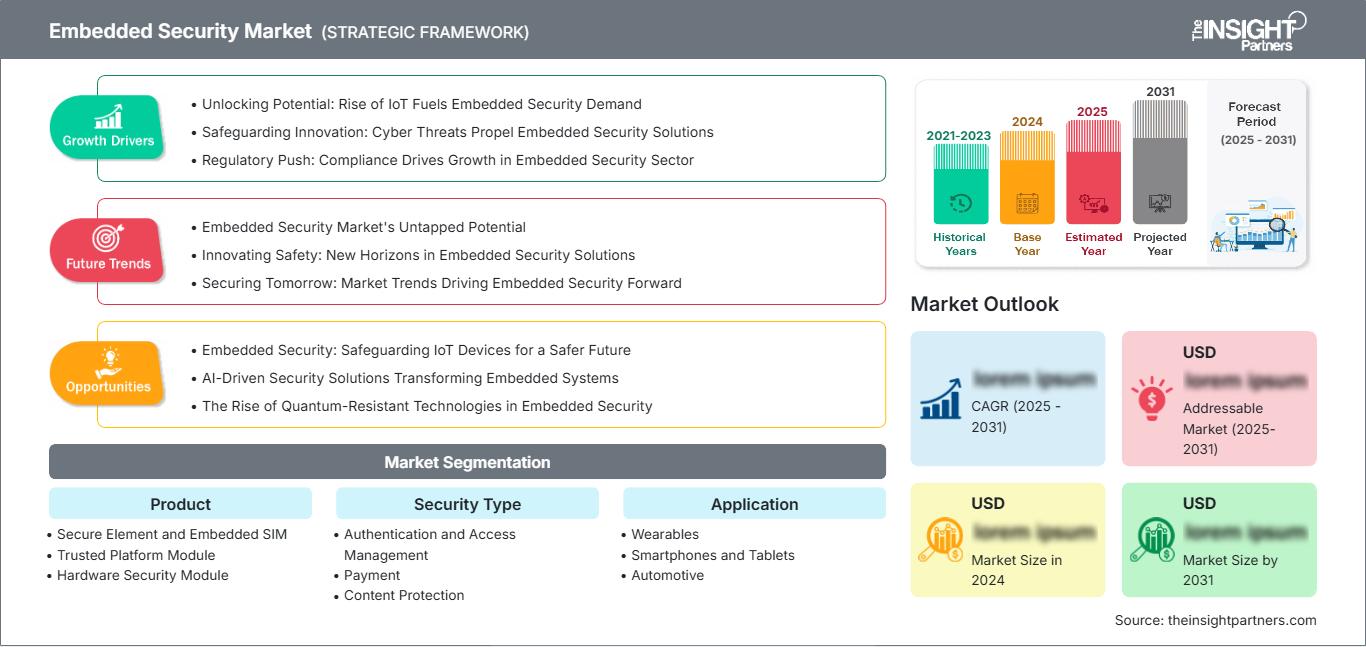
Dimensioni e previsioni del mercato della sicurezza integrata (2021-2034), quota globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per prodotto (elemento di sicurezza e SIM integrata, modulo di piattaforma affidabile, modulo di sicurezza hardware, token hardware); tipo di sicurezza (autenticazione e gestione degli accessi, pagamenti, protezione dei contenuti); applicazione (dispositivi indossabili, smartphone e tablet, settore automobilistico, carte d'identità intelligenti, settore industriale, elaborazione e carte di pagamento, computer) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00021747
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : August 06, 2026


Dimensioni del mercato nel 2025
9,13 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
19,26 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
9,78 %
Tasso di crescita
Mercato di riferimento
134,85 miliardi di dollari USA
(2026-2034)
Si stima che il mercato della sicurezza integrata crescerà da 9,13 miliardi di dollari nel 2025 a 19,26 miliardi di dollari entro il 2034, con un tasso di crescita annuo composto (CAGR) del 9,78% nel periodo 2026-2034. Questo mercato è trainato da soluzioni hardware per la gestione della fiducia, l'archiviazione sicura delle chiavi, l'avvio sicuro, l'autenticazione dei dispositivi, le credenziali di pagamento e la sicurezza dell'identità attraverso prodotti connessi, veicoli, macchinari industriali, smartphone, tablet, dispositivi indossabili, smart card e piattaforme informatiche.
Si prevede che il mercato nordamericano della sicurezza embedded crescerà a un tasso annuo composto (CAGR) dell'8,8-9,6% dal 2026 al 2034, trainato da fattori quali le normative sulla sicurezza informatica, l'architettura delle auto connesse, la sicurezza dei dispositivi aziendali e un solido ecosistema di progettazione di semiconduttori. La diffusione negli Stati Uniti sarà alimentata dalle linee guida governative in materia di sicurezza, dal maggiore utilizzo di endpoint connessi al cloud e da un impiego più diffuso di elementi di sicurezza, TPM (Total Productive Module) e moduli di sicurezza hardware in soluzioni regolamentate per pagamenti, automazione industriale e gestione delle identità.
Analisi e approfondimenti sul mercato della sicurezza integrata.
- Nel 2025, il Nord America rappresentava il 31-34% della quota di mercato della sicurezza integrata e si prevede una crescita a un tasso annuo composto (CAGR) dell'8,8-9,6% nel periodo 2026-2034, trainata da soluzioni di identità basate su hardware, sicurezza dei pagamenti, connettività automobilistica e protezione degli endpoint aziendali.
- Nel 2025, gli Stati Uniti rappresentavano il 78-82% del fatturato nordamericano e si prevede una crescita a un tasso annuo composto (CAGR) del 9,0-9,8% nel periodo 2026-2034, grazie alla diffusione dei dispositivi cloud e ai requisiti di sicurezza federali.
- Nel 2025 l'Europa deteneva una quota di mercato compresa tra il 24% e il 27% e prevede una crescita a un tasso annuo composto (CAGR) dell'8,5-9,3% nel periodo 2026-2034, con Germania, Francia, Regno Unito, Italia e Spagna in testa ai programmi di mobilità connessa e identità digitale.
- Nel 2025, la regione Asia-Pacifico rappresentava una quota di mercato compresa tra il 32% e il 36% e sta crescendo a un tasso annuo composto (CAGR) del 10,4-11,2% nel periodo 2026-2034, trainata da Cina, Giappone, Corea del Sud, India e Taiwan.
- Il segmento più ampio, costituito da Secure Element e SIM integrate, deteneva una quota di mercato del 39-43% nel 2025 e crescerà a un CAGR del 9,2-10,0% nel periodo 2026-2034 grazie ai servizi di pagamento, identità mobile e IoT.
- Il segmento Automotive, in forte crescita , rappresentava una quota di mercato del 15-18% nel 2025 e prevede una crescita a un tasso annuo composto (CAGR) dell'11,4-12,2% nel periodo 2026-2034, grazie all'accesso alle auto connesse, alle centraline elettroniche sicure e ai veicoli definiti via software.
- Aziende chiave analizzate nel dettaglio : Infineon Technologies AG; STMicroelectronics NV; NXP Semiconductors NV; Thales DIS; Texas Instruments Incorporated; Renesas Electronics Corporation; Qualcomm Incorporated; Microchip Technology Incorporated; Samsung Electronics Co., Ltd.; IDEMIA Group.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
In termini di architettura di sicurezza, la tendenza si è spostata dai meccanismi basati su software alla protezione basata su silicio, che fornisce una base di fiducia prima dell'avvio del sistema operativo. Il mercato della sicurezza embedded sta assistendo a un cambiamento di focus dalla protezione alla sicurezza intrinseca, a fronte della proliferazione dei dispositivi connessi, della complessità del software nelle applicazioni automobilistiche, delle minacce alla sicurezza informatica negli ambienti industriali e dei requisiti di conformità sempre più stringenti.
La domanda lungimirante di soluzioni di sicurezza integrate crescerà man mano che i produttori di nuove aree geografiche includeranno funzionalità come il provisioning sicuro, la gestione delle identità e la protezione a vita per i loro dispositivi connessi. Gli investimenti stanno affluendo in silicio certificato, capacità di resistenza quantistica, processi di produzione sicuri e sistemi di gestione delle chiavi basati sul cloud. Inoltre, il supporto normativo offerto dal Cyber Resilience Act dell'UE, dalle linee guida NIST sull'IoT, dalla norma IEC 62443, dalla ISO/SAE 21434 e dagli standard di pagamento alimenterà l'adozione della sicurezza integrata a causa della necessità di sicurezza tramite audit.
Ambito del rapporto sul mercato della sicurezza integrata
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 9,13 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 19,26 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 9,78% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato della sicurezza embedded
La crescita del mercato della sicurezza integrata è attribuita alla crescente connettività degli endpoint, all'esposizione al rischio informatico e alla necessità di garantire le credenziali di sicurezza all'interno dell'hardware anziché delle applicazioni. Dispositivi IoT, sistemi di pagamento, dispositivi mobili, automobili, contatori intelligenti, sistemi di controllo industriale e smart card richiedono la segregazione crittografica, poiché la modifica malevola del firmware può causare perdite operative, economiche e di privacy a livello di ecosistema.
La catena del valore comprende produttori di semiconduttori, aziende di sistemi operativi sicuri, laboratori di certificazione, produttori di apparecchiature originali, fornitori del settore automobilistico, sistemi di pagamento, operatori di telecomunicazioni, servizi di identità cloud e produttori di dispositivi. Le dinamiche dell'offerta di mercato sono influenzate dalla disponibilità di capacità produttiva di wafer, dalla certificazione delle librerie di progettazione, dai motori crittografici, dalle funzionalità di personalizzazione sicura e dal ciclo di vita esteso dei dispositivi di sicurezza.
L'analisi del mercato della sicurezza embedded evidenzia un ambiente competitivo dominato da aziende diversificate operanti nel settore dei semiconduttori e della sicurezza dell'identità. Tra le aziende che competono in questo segmento figurano Infineon Technologies AG, STMicroelectronics NV, NXP Semiconductors NV, Texas Instruments Incorporated, Renesas Electronics Corporation, Microchip Technology Incorporated, Qualcomm Incorporated, Samsung Electronics Co., Ltd., Thales DIS e IDEMIA Group.
I capitali vengono investiti in aree quali la protezione del firmware contro gli attacchi quantistici, l'integrazione dell'elemento di sicurezza nelle chiavi digitali per auto, l'introduzione di eSIM e SIM integrate e i servizi cloud protetti da HSM. È possibile consolidare posizioni strategiche basate sulle certificazioni Common Criteria e FIPS, sulla qualificazione AEC-Q per il settore automobilistico, sui servizi per sviluppatori e sulla capacità di combinare hardware, firmware, strumenti di provisioning e gestione del ciclo di vita per i clienti regolamentati.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato della sicurezza integrata: approfondimenti strategici
Approfondimenti regionali
Mercato nordamericano della sicurezza integrata
Nel 2025, il Nord America rappresentava una quota del 31-34% del mercato della sicurezza embedded e si prevede che registrerà un tasso di crescita annuo composto (CAGR) dell'8,8-9,6% nel periodo 2026-2034. La domanda è trainata dalle soluzioni di sicurezza degli endpoint aziendali, dai sistemi di pagamento, dai dispositivi medici connessi e dalle iniziative di cybersecurity nel settore automobilistico. Le linee guida del NIST per l'IoT e le politiche di approvvigionamento privilegiano i processi di autenticazione e aggiornamento basati su hardware.
La sicurezza è garantita dai fornitori di chip, dai fornitori di servizi cloud e dagli OEM di apparecchiature, grazie all'utilizzo di elementi di sicurezza, TPM e HSM per ridurre al minimo il furto di credenziali e la manipolazione del firmware. Gli sforzi di progettazione negli Stati Uniti sono supportati dall'automazione industriale e dai sistemi di pagamento in Canada. La regione continua a essere matura, tuttavia i requisiti di sicurezza by design assicurano che il ciclo di sostituzione prosegua.
Mercato statunitense della sicurezza integrata
Gli Stati Uniti rappresentano il 78-82% del fatturato nordamericano per l'anno 2025 e registreranno un CAGR del 9,0-9,8% tra il 2026 e il 2034. L'implementazione delle soluzioni avviene nell'ambito dell'elaborazione dei pagamenti, dei dispositivi connessi al cloud, dell'elettronica automobilistica, delle carte di verifica dell'identità e delle soluzioni industriali, dove l'integrità del firmware e la sicurezza delle chiavi sono requisiti imprescindibili nella progettazione a livello di scheda.
Tra le aziende chiave in questo segmento figurano Qualcomm Incorporated, Texas Instruments Incorporated, Microchip Technology Incorporated, nonché importanti attività di NXP Semiconductors NV, Infineon Technologies AG e STMicroelectronics NV. Le applicazioni si stanno spostando verso i TPM nel settore informatico, i SE per portafogli digitali e automobili, gli HSM per la custodia delle chiavi aziendali e i token per la gestione degli accessi privilegiati (PAM).
Mercato europeo della sicurezza integrata
Nel 2025 l'Europa deteneva una quota di mercato compresa tra il 24% e il 27% e si prevede che registrerà un tasso di crescita annuo composto (CAGR) dell'8,5-9,3% tra il 2026 e il 2034. La Germania domina il settore grazie alle applicazioni di elettronica automobilistica, automazione industriale e semiconduttori nel segmento della sicurezza certificata. Il Regno Unito contribuisce grazie al fintech e alle applicazioni di identità, mentre la Francia trae vantaggio dalle smart card, dalla sicurezza delle telecomunicazioni e dai sistemi di identità digitale.
Italia e Spagna beneficiano dei terminali di pagamento, dei sistemi di identità pubblica e della modernizzazione delle infrastrutture connesse. La domanda europea è influenzata dal Cyber Resilience Act, NIS2, eIDAS, IEC 62443 e dai requisiti di sicurezza informatica del settore automobilistico. Infineon Technologies AG, STMicroelectronics NV, NXP Semiconductors NV, Thales DIS e IDEMIA Group rappresentano figure chiave nella regione.
Mercato della sicurezza integrata nella regione Asia-Pacifico
Nel 2025, il segmento Asia-Pacifico deteneva una quota di mercato del 32-36% e si prevede che crescerà a un tasso annuo composto (CAGR) del 10,4-11,2% nel periodo compreso tra il 2026 e il 2034. La Cina domina in termini di volumi di domanda grazie a smartphone, dispositivi connessi, sistemi di pagamento e apparecchiature industriali. I produttori giapponesi e sudcoreani contribuiscono al settore dell'elettronica automobilistica e dei dispositivi di consumo sicuri, mentre India e Australia incrementano la domanda nei settori dell'identità, dei pagamenti e della sicurezza aziendale.
L'importanza della regione è legata alla sua politica industriale, alla produzione di elettronica e alla mobilità intelligente. I chip sicuri sono resi possibili da Samsung Electronics Co., Ltd., Renesas Electronics Corporation e Qualcomm Incorporated, insieme ai partner produttivi della regione. Una forte crescita si registra nelle regioni che richiedono dispositivi connessi con certificazione internazionale.
Mercato della sicurezza integrata in Medio Oriente e Africa
Si prevede che la regione del Medio Oriente e dell'Africa crescerà a un tasso annuo composto (CAGR) dell'8,1-8,9% nel periodo 2026-2034. L'Arabia Saudita è leader grazie ai programmi di identità digitale, città intelligenti, energia e infrastrutture, mentre gli Emirati Arabi Uniti supportano la sicurezza dei pagamenti e i servizi connessi. Il Sudafrica e il resto della regione MEA contribuiscono con la domanda nei settori bancario, delle telecomunicazioni e della sicurezza industriale.
Le infrastrutture energetiche, le reti intelligenti e la digitalizzazione del settore pubblico richiedono un'autenticazione rafforzata per i dispositivi che operano in ambienti distribuiti. Gli acquirenti danno priorità alla custodia delle chiavi supportata da HSM, alle credenziali a prova di manomissione e alla gestione sicura del ciclo di vita. I partner locali per l'implementazione rimangono importanti perché i sistemi transfrontalieri di identità, pagamento e telecomunicazioni richiedono la conformità con le aspettative nazionali in materia di sicurezza informatica e residenza dei dati.
Analisi di segmentazione
Prodotto
Si prevede che il prodotto crescerà a un CAGR del 9,4-10,2% nel periodo 2026-2034 . Il mercato della sicurezza embedded comprende le radici di fiducia hardware che proteggono chiavi, identità, credenziali di pagamento, firmware e integrità del dispositivo. La scelta del prodotto dipende dal livello di sicurezza richiesto, dalla resistenza agli attacchi fisici, dalla memoria, dall'interfaccia, dalla certificazione, dal supporto del ciclo di vita e dall'integrazione con sistemi di provisioning cloud o di produzione.
- Le tecnologie Secure Element e Embedded SIM sono leader nell'adozione di smartphone, dispositivi indossabili, veicoli e dispositivi IoT perché proteggono le credenziali, consentono il provisioning remoto e supportano servizi di pagamento, identità e connettività.
- La domanda di Trusted Platform Module (TPM) è più elevata nei PC, nei server, nei gateway industriali e nei robot, dove sono richiesti avvio sicuro, avvio misurato, attestazione e archiviazione di chiavi crittografiche.
- I sistemi Hardware Security Module proteggono le chiavi aziendali, bancarie, di telecomunicazione e cloud, fornendo un'elaborazione crittografica centralizzata per l'autorizzazione dei pagamenti, la gestione dei certificati e la protezione dei dati regolamentati.
- I token hardware rimangono strategicamente importanti per l'accesso privilegiato, l'autenticazione della forza lavoro e l'identità ad alta sicurezza, laddove il possesso fisico offre una maggiore protezione contro il phishing e il furto di credenziali.
Tipo di sicurezza
Si prevede che il settore della sicurezza crescerà a un tasso annuo composto (CAGR) del 9,1-9,9% nel periodo 2026-2034 . La domanda si sta spostando da una protezione a scopo singolo verso una sicurezza a più livelli che combina autenticazione, misure di sicurezza per i pagamenti e protezione dei contenuti. I produttori danno priorità ai diversi tipi di sicurezza in base al modello di minaccia, all'esposizione normativa, al valore della transazione e alle conseguenze della fuga di credenziali o dell'accesso non autorizzato.
- L'autenticazione e la gestione degli accessi rivestono un'ampia rilevanza in dispositivi aziendali, controllori industriali, veicoli connessi, smart card e dispositivi elettronici di consumo, poiché ogni endpoint necessita di una verifica affidabile degli accessi.
- La crescente domanda di sicurezza dei pagamenti è trainata da carte contactless, portafogli digitali, terminali di pagamento, dispositivi indossabili e dispositivi di transazione integrati, che richiedono l'archiviazione certificata delle credenziali e l'elaborazione crittografica delle transazioni.
- Content Protection supporta smartphone, tablet, computer, dispositivi multimediali e piattaforme connesse, dove contenuti digitali di alta qualità, licenze software e proprietà intellettuale richiedono controlli basati su hardware.
Applicazione
Si prevede che il mercato delle applicazioni crescerà a un tasso annuo composto (CAGR) del 10,0-10,8% nel periodo 2026-2034 . La domanda di applicazioni riflette l'intersezione tra connettività dei dispositivi, identità, sicurezza e valore delle transazioni. Il settore automobilistico è quello a più alta crescita, mentre smartphone, carte di pagamento e smart card offrono ampie basi di installazione. Le applicazioni industriali e informatiche aggiungono aggiornamenti di sicurezza ricorrenti.
- I dispositivi indossabili utilizzano chip di sicurezza per le credenziali di pagamento, i dati sanitari, le funzioni di identificazione e la fornitura di servizi cellulari, rendendo la progettazione a basso consumo energetico e la gestione remota delle credenziali di fondamentale importanza strategica.
- Smartphone e tablet generano un'elevata domanda di servizi come portafogli digitali, eSIM, identificazione del dispositivo, protezione dei contenuti, autenticazione biometrica e integrazione di enclave sicure su dispositivi di fascia alta e media.
- L'adozione di queste tecnologie nel settore automobilistico è in aumento, poiché chiavi digitali, centraline elettroniche sicure, aggiornamenti over-the-air, sistemi di infotainment connessi e architetture veicolari definite via software richiedono ancoraggi hardware di fiducia certificati.
- Le smart identity card si basano su chip antimanomissione per carte d'identità nazionali, badge aziendali, tessere sanitarie e credenziali di viaggio, ambiti in cui la privacy, l'interoperabilità e la durata del rilascio sono fondamentali.
- I sistemi industriali utilizzano protezioni integrate per l'autenticazione del controller, il firmware sicuro, l'accesso alle macchine e la segmentazione della tecnologia operativa, laddove i tempi di inattività e i rischi per la sicurezza aumentano i requisiti di sicurezza.
- L'elaborazione dei pagamenti e le carte richiedono un'esecuzione crittografica certificata per le transazioni contactless, la personalizzazione da parte dell'emittente, l'autenticazione del terminale e la gestione sicura delle chiavi tra banche ed esercenti.
- I computer dipendono dai TPM e dai controlli firmware sicuri per l'integrità dell'avvio, la crittografia del disco, l'attestazione del dispositivo e la conformità degli endpoint aziendali negli ambienti di lavoro ibridi.
Panoramica dell'opportunità
|
Applicazione |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|
dispositivi indossabili |
Mezzo |
Portafogli sanitari |
Scalatura |
|
Smartphone e tablet |
Alto |
Portafogli eSIM |
Maturo |
|
Automobilistico |
Alto |
Chiavi digitali |
Scalatura |
|
Carte d'identità intelligenti |
Mezzo |
Identità digitale |
Maturo |
|
Industriale |
Mezzo |
OT sicuro |
Scalatura |
|
Elaborazione dei pagamenti e carte |
Alto |
Pagamento contactless |
Maturo |
|
Computer |
Mezzo |
Attestazione TPM |
Maturo |
Fattori trainanti della crescita del mercato della sicurezza integrata e analisi del loro impatto
La normativa rende l'affidabilità dell'hardware un requisito di progettazione
Le linee guida sulla sicurezza informatica hanno reso la sicurezza integrata un obbligo, anziché un componente opzionale. Il Cyber Resilience Act dell'Unione Europea, la Direttiva NIS2, la norma IEC 62443, la ISO/SAE 21434, gli standard di sicurezza dei pagamenti e le linee guida del governo statunitense sull'IoT impongono una migliore autenticazione, sicurezza degli aggiornamenti, gestione delle vulnerabilità e prove di integrità. Le implicazioni per il mercato si traducono in una maggiore domanda di elementi di sicurezza, TPM e HSM in grado di dimostrare l'isolamento crittografico. I produttori che in precedenza utilizzavano approcci basati su software devono ora adottare una fiducia basata sull'hardware per ridurre i rischi, superare gli audit e rimanere nei mercati regolamentati.
I veicoli connessi ampliano l'implementazione degli elementi di sicurezza.
L'elettronica automobilistica si sta evolvendo verso design definibili via software, basati su connettività e credenziali. Chiavi digitali, aggiornamenti OTA, comunicazione V2C, autenticazione della ricarica, transazioni di infotainment e architetture zonali creano molteplici situazioni in cui la privacy e l'integrità del firmware necessitano di protezione tramite l'uso di chiavi private. L'effetto sul mercato è una maggiore diffusione di elementi di sicurezza qualificati per il settore automobilistico e di funzionalità in stile TPM che forniscono capacità di attestazione e di elaborazione crittografica. Le aziende con qualifiche AEC-Q, certificazioni Common Criteria e ecosistemi di accesso all'auto possono sfruttare opportunità che potrebbero rimanere invariate nella progettazione per molti anni a venire.
I sistemi di pagamento e di identità richiedono resistenza alle manomissioni
Le transazioni contactless, i portafogli digitali, i documenti d'identità nazionali, le credenziali dei dipendenti e le carte di pagamento dipendono da chip a prova di manomissione, poiché le frodi possono diffondersi rapidamente quando le credenziali vengono compromesse. Banche, governi, operatori di telecomunicazioni e produttori di dispositivi richiedono pertanto una personalizzazione sicura, un'archiviazione protetta delle chiavi e un'elaborazione certificata delle transazioni. L'impatto sul mercato si traduce in una domanda costante di elementi di sicurezza, SIM integrate, HSM e token hardware. I fornitori in grado di supportare l'emissione, la gestione del ciclo di vita, il provisioning remoto e i test di conformità ottengono un vantaggio competitivo, poiché i clienti desiderano architetture di sicurezza che rimangano affidabili anche dopo l'implementazione.
Tendenze future del mercato della sicurezza integrata
La predisposizione all'era post-quantistica entra a far parte delle roadmap per i sistemi embedded.
Le tendenze del mercato della sicurezza embedded indicano che i prodotti con un ciclo di vita più lungo adotteranno la protezione del firmware post-quantistica prima che gli attacchi quantistici diventino praticabili. Veicoli, controllori industriali, dispositivi medici e sistemi infrastrutturali potrebbero rimanere in funzione per dieci anni o più, pertanto i fornitori stanno aggiungendo percorsi di aggiornamento, maggiore memoria e agilità crittografica. Infineon Technologies AG ha evidenziato gli approcci TPM per gli aggiornamenti del firmware resilienti ai computer quantistici, dimostrando come il silicio sicuro possa preservare la fiducia durante le future transizioni algoritmiche. Questa tendenza favorirà i fornitori che combinano hardware certificato, resilienza agli aggiornamenti e documentazione dell'ecosistema.
Accelerazione della convergenza tra SIM integrata ed elemento sicuro
In futuro, i dispositivi integreranno sempre più la gestione della connettività cellulare, le credenziali di identità, le funzioni di pagamento e l'attestazione del dispositivo all'interno di hardware compatto e sicuro. La convergenza tra SIM e elementi di sicurezza integrati riduce lo spazio occupato sulla scheda, semplifica la produzione e consente agli OEM di effettuare il provisioning dei dispositivi da remoto attraverso reti globali. Questa tendenza è particolarmente importante per dispositivi indossabili, IoT industriale, smartphone, veicoli e contatori intelligenti. Premierà i fornitori in grado di supportare più applet, profili di telecomunicazione, certificazioni di sicurezza e gestione del ciclo di vita, mantenendo al contempo un basso consumo energetico e aggiornamenti affidabili delle credenziali via etere.
Opportunità di mercato per la sicurezza integrata
Servizi di provisioning sicuri per i produttori di dispositivi connessi
Le previsioni di mercato sulla sicurezza integrata supportano gli investimenti in servizi di provisioning gestiti che aiutano gli OEM a integrare chiavi, certificati, profili eSIM e identità dei dispositivi durante la produzione o la prima attivazione. Molti produttori di dispositivi non dispongono di reparti di sicurezza interni, eppure i clienti richiedono sempre più spesso un'identità tracciabile e la possibilità di aggiornamenti sicuri. I fornitori di semiconduttori, i provider di HSM e gli specialisti di identità possono integrare chip, personalizzazione, custodia delle chiavi nel cloud e documentazione di conformità. Le opportunità sono più promettenti per l'IoT industriale, i contatori intelligenti, i dispositivi sanitari e l'elettronica di consumo orientata all'esportazione, dove la gestione autenticata del ciclo di vita riduce il rischio di richiamo e violazione dei dati.
Piattaforme per chiavi digitali e accesso sicuro nel settore automobilistico
Le case automobilistiche necessitano di piattaforme di sicurezza scalabili per l'accesso tramite smartphone, i telecomandi, le autorizzazioni per il servizio di parcheggio, la gestione delle flotte e la mobilità condivisa. Gli elementi di sicurezza possono memorizzare chiavi digitali, autenticare gli utenti e proteggere la comunicazione tra veicolo, dispositivo mobile e sistemi cloud. I fornitori possono investire in progetti di riferimento, supporto per la certificazione e stack software allineati alle specifiche del Car Connectivity Consortium. L'opportunità va oltre la vendita di chip, poiché i produttori di apparecchiature originali (OEM) necessitano anche di strumenti di provisioning, gestione del ciclo di vita delle credenziali, test e supporto post-vendita per mantenere un accesso sicuro anche in caso di cambio di proprietà del veicolo.
Sviluppi recenti
- Marzo 2026: Mercury Security, leader globale nell'hardware per il controllo accessi ad architettura aperta, ha annunciato il lancio commerciale del suo ambiente per applicazioni embedded. Con l'onboarding degli sviluppatori attivo e le applicazioni dei partner in fase di sviluppo, la piattaforma passa dalla fase concettuale a quella operativa, consentendo ai partner tecnologici e agli OEM di creare e implementare applicazioni sicure direttamente sui controller intelligenti Mercury MP dotati del firmware Mercury più recente.
- Aprile 2025: Keysight Technologies, Inc. (NYSE: KEYS) annuncia il lancio di Next-Generation Embedded Security Testbench, una soluzione di test consolidata e scalabile progettata per rispondere alle crescenti e complesse esigenze di test di sicurezza dei moderni chip e dispositivi embedded. Questa nuova soluzione offre maggiore flessibilità, riduce la complessità della configurazione dei test e migliora l'affidabilità e la ripetibilità delle valutazioni di sicurezza critiche.
- Settembre 2024: AAEON, azienda leader nella produzione di soluzioni hardware AI Edge, e The Embedded Kit, marchio Witekio rinomato per i suoi innovativi prodotti software per sistemi embedded, sono lieti di annunciare questa settimana al SIDO di Lione la loro partnership strategica. Questa collaborazione mira a semplificare il processo di sviluppo per le aziende industriali, fornendo un pacchetto hardware e software completamente integrato.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -