
Mercato dei moduli di identità di abonado embebidos: dimensioni, crescita e previsioni 2034
Dimensioni e previsioni del mercato dei moduli di identità dell'abbonato integrati (2021-2034), quota globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipo (scheda e-SIM, chip); applicazione (automotive, elettronica di consumo, produzione, telecomunicazioni, trasporti e logistica, altri) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00020756
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : August 12, 2026


Dimensioni del mercato nel 2025
1,65 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
6,89 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
17,24 %
Tasso di crescita
Mercato di riferimento
35,74 miliardi di dollari USA
(2026-2034)
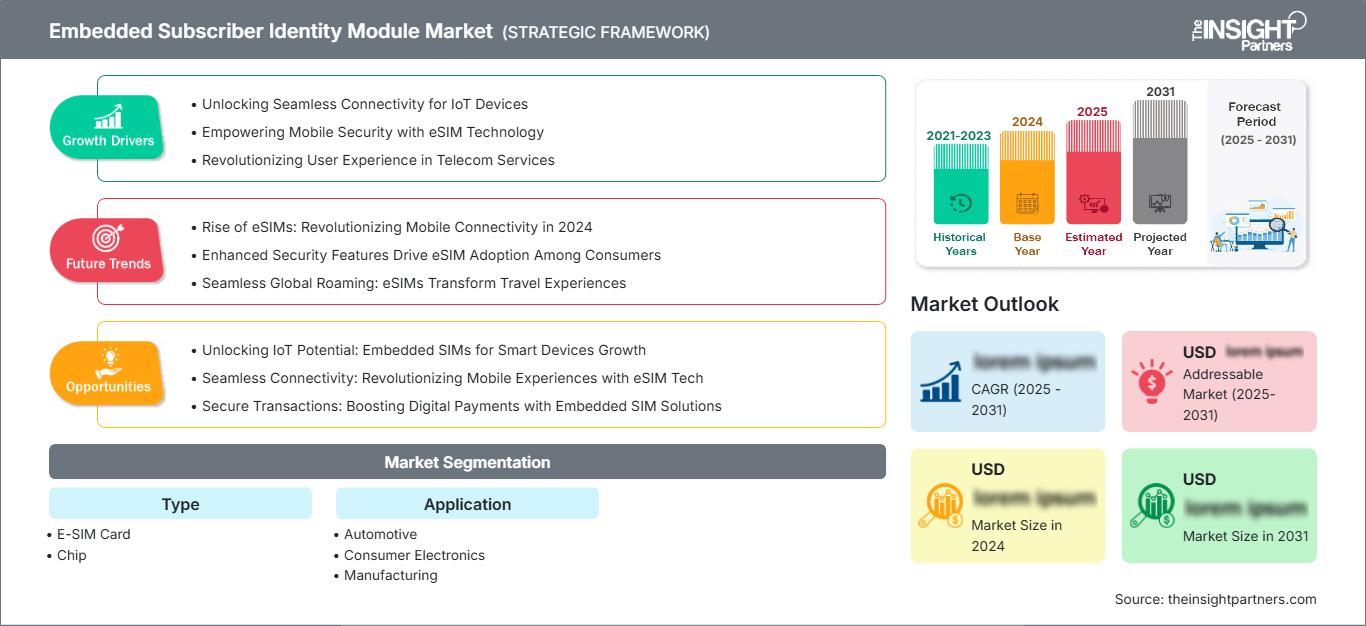
Il mercato dei moduli di identità per abbonati integrati (Embedded Subscriber Identity Module, ISIM) ha raggiunto un valore di 1,65 miliardi di dollari nel 2025, con una crescita prevista fino a 6,89 miliardi di dollari nel 2034, registrando un tasso di crescita annuo composto (CAGR) del 17,24% tra il 2026 e il 2034. Tale crescita è attribuita all'evoluzione dalle schede SIM facilmente rimovibili al provisioning remoto delle SIM integrato nei dispositivi connessi, che semplifica l'attivazione, la gestione e il passaggio tra le reti.
In Nord America, il mercato delle eSIM (Embedded Subscriber Identity Module) è destinato a crescere a un tasso di crescita annuo composto (CAGR) previsto tra il 15,8% e il 17,2% entro il 2034. L'ampia disponibilità di eSIM tra gli operatori, l'elevato numero di auto connesse installate e le esigenze di gestione centralizzata delle flotte aziendali sono i fattori che guidano l'adozione delle eSIM. La standardizzazione del provisioning remoto riduce inoltre le esigenze di assistenza sul campo per le aziende di servizi pubblici, le società di logistica e i produttori che operano in diversi stati.
Analisi e approfondimenti di mercato sui moduli integrati per l'identificazione degli abbonati.
- Nel 2025, il Nord America deteneva una quota di mercato del 31-34% nel settore dei moduli di identità per abbonati integrati (eSIM) e si prevede che crescerà a un tasso annuo composto (CAGR) del 15,8-17,2% tra il 2026 e il 2034, grazie ai dispositivi compatibili con le eSIM, alla telematica automobilistica e a un'infrastruttura di provisioning degli operatori consolidata.
- Nel 2025 gli Stati Uniti rappresentavano il 78-82% del Nord America e si prevede che cresceranno a un tasso annuo composto (CAGR) del 16,0-17,4% tra il 2026 e il 2034, grazie alla diffusione delle soluzioni digitali.
- Nel 2025 l'Europa rappresentava una quota di mercato compresa tra il 27% e il 30% e si prevede che crescerà a un tasso annuo composto (CAGR) del 15,2-16,8% tra il 2026 e il 2034, trainata da Germania, Regno Unito e Francia.
- La regione Asia-Pacifico ha conquistato una quota di mercato compresa tra il 29% e il 32% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 18,8-20,4% tra il 2026 e il 2034, con Cina, Giappone, Corea del Sud e India in testa per quanto riguarda le implementazioni.
- Il segmento più ampio, quello dell'elettronica di consumo, deteneva una quota di mercato del 35-39% nel 2025 e dovrebbe crescere a un tasso annuo composto (CAGR) del 16,2-17,8% tra il 2026 e il 2034, grazie alla crescente integrazione tra telefoni cellulari e dispositivi indossabili.
- Il segmento Automotive, caratterizzato da una forte crescita , rappresentava una quota di mercato del 22-26% nel 2025 e si prevede che si espanderà a un tasso annuo composto (CAGR) del 19,1-21,0% tra il 2026 e il 2034, grazie alle piattaforme per auto connesse.
- Aziende chiave analizzate nel dettaglio : Deutsche Telekom AG, Giesecke+Devrient GmbH, IDEMIA Secure Transactions, Infineon Technologies AG, NXP Semiconductors NV, NTT DOCOMO, INC., Semtech Corporation, STMicroelectronics NV, Thales Group e Vodafone Idea Limited.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Lo sviluppo tecnologico si è allontanato dalla produzione di carte di plastica per concentrarsi sulla tecnologia dei chip sicuri, sull'orchestrazione dei profili, sulla certificazione e sulla gestione degli abbonamenti nel cloud. Le esigenze dei consumatori hanno imposto l'attivazione remota, mentre lo standard SGP.32, specifico per l'IoT, gestisce dispositivi di rete senza interfaccia grafica e con risorse limitate tramite la distribuzione automatizzata dei profili. Le tendenze produttive si stanno orientando verso design di moduli miniaturizzati saldati, package su scala wafer e design di elementi di sicurezza ibridi. Questa tendenza collega il mercato dei moduli di identità per abbonati integrati (Embedded Subscriber Identity Module - ABIM) a cicli di vita dei prodotti più lunghi, unità di stoccaggio ridotte, logistica più economica e una migliore gestione delle credenziali in tutti gli stabilimenti di produzione globali.
La crescita futura sarà trainata dall'Asia Pacifico, dal Medio Oriente e dall'America Latina, grazie alle esigenze locali, alla mobilità connessa e alla digitalizzazione del settore che promuove le connessioni integrate. Gli investimenti si stanno orientando verso gestori IoT eSIM interoperabili, servizi cloud sovrani e certificazioni hardware sicure. L'attenzione normativa su sicurezza informatica, residenza dei dati e roaming favorirà le soluzioni che offrono la localizzazione remota dei prodotti senza la necessità di modificare l'hardware, ampliando così il bacino di domanda oltre l'elettronica di consumo di fascia alta, includendo sistemi di pubblica utilità, infrastrutture di trasporto e macchinari industriali.
Ambito del rapporto di mercato sul modulo di identità dell'abbonato incorporato
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 1,65 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 6,89 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 17,24% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato del modulo integrato di identità dell'abbonato
La crescita del mercato delle SIM integrate (Embedded Subscriber Identity Module - Embedded Subscriber Identity Module) sarà trainata dall'aumento del numero di dispositivi connessi, dalla presenza di multinazionali e dai costi di gestione delle SIM fisiche. I produttori di dispositivi dispongono di una piattaforma hardware standard, mentre gli operatori gestiscono i propri servizi tramite l'utilizzo di schede SIM personalizzate. Ciò consentirà alle aziende di attivare, disattivare e spegnere le proprie SIM da remoto, anche in situazioni in cui i dispositivi non sono fisicamente raggiungibili o si prevede che rimarranno in funzione per dieci anni.
L'ecosistema comprende fornitori di controller sicuri, fornitori di sistemi operativi eUICC, gestione degli abbonamenti, operatori di telefonia mobile, fornitori di moduli, produttori di dispositivi e integratori di sistemi. L'offerta è influenzata dalla qualificazione dei semiconduttori, dalla certificazione GSMA, dalla gestione delle chiavi crittografiche e dall'integrazione degli operatori. La standardizzazione riduce al minimo l'integrazione bidirezionale, sebbene l'implementazione si basi su componenti certificati, accordi di rete a livello locale e avvio di progetti.
Secondo l'analisi di mercato del modulo di identità dell'abbonato integrato (eUICC), la concorrenza si sta spostando verso un'offerta combinata di hardware, software e connettività gestita. Aziende come Thales Group, IDEMIA Secure Transactions, Giesecke+Devrient GmbH e STMicroelectronics NV si concentrano su soluzioni eUICC certificate e di provisioning, mentre Deutsche Telekom AG, NTT DOCOMO, INC. e Vodafone Idea Limited giocano un ruolo importante grazie alla loro rete di operatori e alle soluzioni di connettività per le imprese.
Sempre più spesso, il posizionamento richiede interoperabilità, presenza geografica, sicurezza informatica e facilità di approvvigionamento per gli OEM globali. Infineon Technologies AG e NXP Semiconductors NV offrono silicio per la sicurezza e integrazione, mentre Semtech Corporation integra i suoi moduli e le sue capacità di servizi gestiti. Gli investimenti si concentrano sull'orchestrazione SGP.32, sull'hosting della sovranità dei dati, sulla sicurezza post-quantistica, sull'analisi e su pacchetti specifici per applicazioni in ambito automobilistico, per contatori, dispositivi di localizzazione e piccoli dispositivi di consumo.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei moduli integrati per l'identità degli abbonati: approfondimenti strategici
Approfondimenti regionali
Mercato nordamericano dei moduli di identità dell'abbonato integrati
Nel 2025, la regione nordamericana ha registrato una quota di mercato stimata tra il 31% e il 34% per i moduli di identità di abbonato integrati (eSIM) e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 15,8-17,2% entro il 2034. Gli smartphone hanno già adottato la funzionalità eSIM; tuttavia, altri casi d'uso includono la gestione remota della connettività da parte di case automobilistiche, flotte logistiche, settore delle utility e utenti industriali. La commercializzazione della tecnologia sarà facilitata dalla disponibilità delle reti 4G/5G, dai servizi basati su cloud e dall'ampio supporto degli operatori.
Si assisterà a una transizione dalle credenziali individuali a piattaforme di servizi gestiti che includeranno profili, controllo delle policy, analisi e copertura multi-rete. Le risorse esistenti, come le auto connesse e i dispositivi cellulari M2M, alimentano ulteriormente le esigenze di sostituzione e crescita. Vi sono requisiti di sicurezza, lunghi cicli di vita delle apparecchiature e requisiti di implementazione degli abbonamenti locali, che portano alla certificazione delle soluzioni eUICC. Il Canada contribuisce ai settori dei trasporti e delle risorse naturali, mentre il Messico trae la sua crescita dall'industria automobilistica.
Mercato statunitense dei moduli di identità dell'abbonato integrati
Nel 2025, gli Stati Uniti rappresentavano il 78-82% del fatturato del Nord America e si prevedeva che avrebbero registrato un tasso di crescita annuo composto (CAGR) del 16,0-17,4% entro il 2034. L'adozione è trainata dalla disponibilità di smartphone dotati di eSIM, dalle diffuse partnership con gli operatori, dalla produzione di auto connesse e dalle installazioni IoT aziendali. L'onboarding digitale sta diventando sempre più importante per le applicazioni consumer, mentre i casi d'uso nel settore automobilistico, della misurazione e del tracciamento beneficiano della gestione dei profili da remoto, della riduzione dei costi di manutenzione sul campo e della riduzione delle scorte.
Thales Group, IDEMIA Secure Transactions, Giesecke+Devrient GmbH, Infineon Technologies AG, NXP Semiconductors NV, STMicroelectronics NV e Semtech Corporation vantano una presenza tecnologica o commerciale significativa. Smartphone e dispositivi indossabili, unità di controllo telematico, gateway industriali, dispositivi di rete privata e risorse logistiche di valore rappresentano le principali applicazioni per le soluzioni eSIM. La certificazione, la sicurezza del processo produttivo, la continuità del servizio, la compatibilità con gli operatori e la capacità di gestire gli abbonamenti per l'intero ciclo di vita costituiscono fattori competitivi.
Mercato europeo dei moduli di identità dell'abbonato integrati
Si prevede che l'Europa deterrà una quota di mercato del 27-30% nel 2025 e crescerà a un tasso annuo composto (CAGR) del 15,2-16,8% fino al 2034. La Germania è all'avanguardia grazie alla sua esperienza nell'ingegneria automobilistica e nell'automazione industriale, nonché a un ricco ecosistema di fornitori. Il Regno Unito offre una combinazione di eccellenti canali digitali per gli operatori e casi d'uso nei settori dei viaggi, del fintech e della connettività aziendale, il che rende l'attivazione dei consumatori e i servizi multi-rete gestiti particolarmente interessanti.
La Francia trae vantaggio dalle sue capacità di connettività e dalla sua esperienza nella gestione sicura delle identità, mentre Italia e Spagna beneficiano ulteriormente della mobilità connessa, della misurazione intelligente e delle applicazioni logistiche. In Europa, le considerazioni relative alla sicurezza informatica e alla resilienza dei prodotti rendono necessario l'utilizzo di hardware certificato e di servizi di provisioning e gestione del ciclo di vita verificabili. Il commercio transfrontaliero accresce l'importanza dei profili locali, soprattutto per quanto riguarda veicoli e dispositivi industriali.
Mercato dei moduli di identità dell'abbonato integrati nella regione APAC
Si prevede che la regione Asia-Pacifico raggiungerà una quota di mercato del 29-32% nel 2025 e che registrerà un tasso di crescita annuo composto (CAGR) del 18,8-20,4% fino al 2034. La Cina è leader grazie alla sua forte presenza nei settori dei dispositivi, delle auto connesse e delle partnership con gli operatori. Giappone e Corea del Sud forniscono elettronica di consumo e piattaforme automobilistiche, mentre l'India apporta una presenza su larga scala nei settori degli smartphone, della logistica e della digitalizzazione industriale.
L'Australia introduce nel quadro i settori minerario, dei trasporti e delle risorse remote. La politica governativa a favore del 5G, della produzione intelligente e delle infrastrutture digitali porta a una connettività integrata, nonostante le normative locali e le sfide per gli operatori. La necessità di fornire servizi specifici per il mercato diventa più comune tra i fornitori regionali.
Mercato dei moduli di identità dell'abbonato integrati in Medio Oriente e Africa
Si prevede che la regione Medio Oriente e Africa (MEA) crescerà a un tasso annuo composto (CAGR) del 16,6-18,4% dal 2023 al 2034, trainata da progetti in Arabia Saudita relativi a iniziative per le città intelligenti, la mobilità e le applicazioni industriali. Gli Emirati Arabi Uniti beneficeranno dei veicoli connessi, della logistica del trasporto aereo e delle soluzioni di gestione degli asset aziendali implementate a livello globale, mentre il Sudafrica si concentrerà sulle applicazioni per le telecomunicazioni e le flotte.
In altre aree del Medio Oriente e dell'Africa, l'adozione sarà associata alle infrastrutture energetiche, alla misurazione, all'industria mineraria e alle applicazioni di monitoraggio remoto. Le restrizioni relative al roaming permanente aumenteranno la popolarità della localizzazione via etere, sebbene la frammentazione della legislazione e della copertura di rete ne ostacolerà la diffusione. Gli operatori di rete in grado di offrire sia partnership locali che un'orchestrazione globale sicura avranno maggiori probabilità di successo nei programmi transfrontalieri.
Analisi di segmentazione
Tipo
Si prevede che il segmento Type crescerà a un CAGR del 16,7-18,2% nel periodo 2026-2034. Il mercato dei moduli di identità per abbonati integrati (Embedded Subscriber Identity Module) comprende schede programmabili rimovibili e chip di sicurezza saldati, consentendo ai fornitori di affrontare le problematiche di compatibilità con i sistemi legacy e di realizzare dispositivi con integrazione profonda. La scelta dipende dallo spazio disponibile sulla scheda, dalla resistenza agli agenti atmosferici, dalla certificazione, dal volume di produzione, dalla facilità di manutenzione e dalla necessità, da parte degli OEM, di una migrazione flessibile prima di adottare architetture completamente integrate.
- La scheda E-SIM supporta la connettività programmabile in un formato rimovibile, risultando interessante per i produttori di dispositivi e gli utenti che desiderano una migrazione più semplice, flessibilità multi-profilo e compatibilità con apparecchiature progettate per slot SIM tradizionali.
- Il chip occupa una posizione strategica più solida a lungo termine perché l'integrazione tramite saldatura migliora la durata, consente di risparmiare spazio sul dispositivo, riduce il rischio di manomissione e supporta il provisioning automatizzato per la produzione di grandi volumi nei settori dei beni di consumo, dei veicoli e dell'industria.
Applicazione
Si prevede che il segmento Applicazioni registrerà un CAGR (tasso di crescita annuale composto) del 17,1-18,6% nel periodo 2026-2034. L'adozione riflette diverse priorità del ciclo di vita: i prodotti di consumo privilegiano la semplicità di attivazione e il design compatto, i veicoli richiedono continuità transfrontaliera, le fabbriche danno priorità al funzionamento resiliente e non presidiato, i fornitori di telecomunicazioni monetizzano l'onboarding digitale e gli operatori logistici necessitano di una visibilità costante degli asset. Questa ampiezza riduce la dipendenza da una singola categoria di dispositivi e supporta i ricavi ricorrenti della piattaforma.
- Il settore automobilistico è quello con la maggiore crescita, poiché veicoli definiti via software, telematica, servizi di emergenza, infotainment e aggiornamenti over-the-air richiedono una connettività sicura che possa essere localizzata durante l'intero ciclo di vita del veicolo.
- L'elettronica di consumo rimane il settore di applicazione più ampio, supportato da smartphone, dispositivi indossabili, tablet e laptop che utilizzano l'attivazione digitale, profili multipli e dimensioni interne ridotte per migliorare la comodità dell'utente.
- La domanda nel settore manifatturiero si concentra su gateway, robot, sensori e risorse di produzione che richiedono un provisioning remoto affidabile, flessibilità di spedizione globale e costi di manutenzione ridotti in ambienti industriali controllati o di difficile accesso.
- Le applicazioni di telecomunicazione includono l'onboarding digitale, la connettività in viaggio, i piani tariffari secondari e l'orchestrazione aziendale, consentendo agli operatori di ridurre la distribuzione fisica migliorando al contempo la velocità di lancio dei servizi e la flessibilità per gli abbonati.
- Il settore Trasporti e Logistica utilizza credenziali integrate per la telematica della flotta, i container, il monitoraggio della catena del freddo e il tracciamento delle risorse, dove la copertura multi-paese e le modifiche remote degli operatori garantiscono la continuità e la visibilità delle spedizioni.
Panoramica dell'opportunità
|
Applicazione |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|
Automobilistico |
Alto |
Veicoli connessi |
Scalatura |
|
Elettronica di consumo |
Alto |
Attivazione digitale |
Maturo |
|
Produzione |
Mezzo |
IoT industriale |
Scalatura |
|
Telecomunicazione |
Alto |
Orchestrazione del profilo |
Maturo |
|
Trasporti e logistica |
Mezzo |
Tracciamento delle risorse |
Scalatura |
Analisi dei fattori di crescita e dell'impatto del mercato dei moduli integrati di identità degli abbonati.
Il provisioning remoto riduce le difficoltà nella gestione globale dei dispositivi.
Il provisioning remoto consente agli OEM di progettare una configurazione standard per il dispositivo e di assegnare i profili di rete locali dopo la spedizione. Di conseguenza, si riducono le scorte specifiche per paese, la gestione fisica delle schede, gli interventi di assistenza e i richiami dovuti a modifiche dei contratti di connettività. L'effetto maggiore si ottiene per automobili, contatori, localizzatori e macchinari industriali installati in luoghi difficilmente accessibili o che devono funzionare per più di dieci anni. Per le aziende, il provisioning remoto contribuirà a coordinare i processi di attivazione, sospensione, commutazione e disattivazione. Il modello di business sposterà i ricavi verso la gestione dei profili, l'orchestrazione, l'analisi e la connettività gestita, aggiungendo un ulteriore livello di servizio.
I veicoli connessi creano una domanda di connettività a lungo termine
Le auto moderne si affidano alle connessioni cellulari per effettuare chiamate di emergenza, eseguire test diagnostici, fornire funzioni di infotainment e navigazione, offrire soluzioni di gestione della flotta e fornire aggiornamenti software. Le credenziali precaricate consentiranno ai produttori di automobili di attivare la connettività nel punto di destinazione finale, rispettare le normative nazionali sul roaming e cambiare operatore senza sostituire le apparecchiature. Una singola piattaforma di un'auto può essere prodotta in un unico luogo e venduta in molte regioni diverse, ciascuna regolata da normative e accordi con gli operatori locali, il che rende la localizzazione degli abbonamenti una caratteristica importante da considerare. Dato che le auto hanno un ciclo di vita molto più lungo rispetto ai dispositivi di consumo, i fornitori dovrebbero offrire la gestione dei profili, il rinnovo dei certificati e la migrazione di rete nel tempo.
La standardizzazione SGP.32 sblocca la possibilità di implementazioni IoT scalabili.
SGP.32 affronta i limiti delle precedenti architetture machine-to-machine e consumer supportando profili gestiti da remoto per dispositivi con reti limitate o privi di interfaccia utente. Il suo approccio eSIM IoT Manager riduce la dipendenza da integrazioni personalizzate con gli operatori e consente il provisioning automatizzato a livello di flotta. Questo è importante per contatori intelligenti, dispositivi sanitari, sensori industriali, telecamere e tracker che non possono fare affidamento sull'attivazione manuale tramite codice QR. La certificazione aumenta la fiducia nell'interoperabilità tra chip, profili e piattaforme di gestione di diversi fornitori. Con la maturazione delle implementazioni commerciali, le aziende possono separare le decisioni di connettività dalla produzione hardware iniziale e negoziare con i fornitori in base all'area geografica o alle prestazioni. La flessibilità che ne deriva dovrebbe accelerare gli acquisti, spostando al contempo il vantaggio competitivo verso piattaforme di orchestrazione certificate, portatili e basate su policy.
Mercato dei moduli integrati per l'identità degli abbonati: tendenze future
Le architetture SIM integrate spostano la connettività nel chip di sistema.
Le tendenze del mercato dei moduli di identità per abbonati integrati (eUICC) indicano sempre più una propensione verso architetture SIM integrate che collocano le funzioni di autenticazione all'interno di un ambiente system-on-chip affidabile. Il consolidamento dei componenti può ridurre lo spazio occupato sulla scheda, la complessità della distinta base, il consumo energetico e le fasi di produzione, il che risulta prezioso per dispositivi indossabili compatti, tracker, contatori e prodotti connessi di massa. L'adozione dipenderà dalla certificazione, dalla fiducia dell'ecosistema e da una chiara separazione dei ruoli tra fornitori di semiconduttori, operatori e fornitori di servizi. Nel tempo, le implementazioni integrate dovrebbero affiancare, piuttosto che sostituire immediatamente, i chip eUICC discreti, con la categoria del dispositivo, il profilo di rischio, la manutenibilità e l'economia di produzione che determineranno l'architettura preferita per ciascun programma.
L'agilità crittografica diventa un requisito del ciclo di vita
Le risorse connesse a lungo termine richiederanno credenziali in grado di adattarsi all'evoluzione degli standard di sicurezza e dei modelli di minaccia. I fornitori stanno quindi sviluppando librerie crittografiche aggiornabili da remoto, applet sicure e flussi di lavoro pronti per l'era post-quantistica all'interno di ambienti eUICC. Il significato commerciale va oltre la sicurezza informatica di base: aziende di servizi pubblici, case automobilistiche, operatori sanitari e operatori industriali devono evitare di sostituire l'hardware installato quando cambiano gli algoritmi. Gli acquirenti valuteranno sempre più la governance degli aggiornamenti, la custodia delle chiavi, la tracciabilità, la risposta alle vulnerabilità e la conformità normativa, oltre alla fornitura di profili di base. I fornitori che combinano silicio certificato con aggiornamenti remoti controllati possono convertire gli obblighi di conformità in entrate ricorrenti dalla gestione del ciclo di vita e rafforzare la fiducia nelle implementazioni non presidiate.
Opportunità di mercato per i moduli di identità degli abbonati integrati
Realizza piattaforme SGP.32 gestite per le medie imprese.
Le previsioni di mercato per i moduli di identità per abbonati integrati (eUICC) supportano gli investimenti in servizi SGP.32 chiavi in mano per le aziende prive di team specializzati in telecomunicazioni. Un pacchetto gestito può combinare hardware eUICC certificato, connettività di bootstrap, hosting dei profili, selezione dell'operatore, automazione delle policy, diagnostica e reportistica di conformità. Le medie imprese manifatturiere e i fornitori di servizi logistici spesso necessitano di copertura globale, ma non possono giustificare integrazioni separate in ogni paese. I fornitori dovrebbero dare priorità a prezzi trasparenti, interfacce aperte, funzioni portatili di eSIM IoT Manager e moduli preintegrati per contatori, gateway, tracker e controllori industriali. Le partnership di canale con distributori di moduli e integratori di sistemi possono ridurre i cicli di implementazione. L'opportunità consiste nel rendere l'orchestrazione multi-rete fruibile come servizio operativo anziché come un complesso progetto di ingegneria delle telecomunicazioni.
Localizzare le risorse connesse nei mercati in crescita regolamentati
I programmi per i settori automobilistico, energetico e logistico nel Golfo Persico, in India, nel Sud-est asiatico, in Africa e in America Latina creano domanda di migrazione remota da un profilo globale bootstrap a un abbonamento locale conforme. Gli investitori possono puntare su piattaforme che offrono pacchetti che includono accordi con gli operatori, informazioni normative, opzioni di residenza dei dati e localizzazione automatizzata per destinazione. Il successo richiede più di una copertura nominale: i fornitori necessitano di un comportamento di roaming collaudato, un fallback resiliente, supporto locale e chiarezza contrattuale in merito alla proprietà del profilo. Le partnership con operatori nazionali e fornitori di cloud regionali possono garantire un accesso al mercato difendibile. Questo approccio trasforma la frammentazione normativa da ostacolo all'implementazione in un'opportunità di servizi gestiti per gli OEM multinazionali.
Sviluppi recenti
- Febbraio 2026: IDEMIA Secure Transactions ha stretto una partnership con Hyundai Motor Group per implementare la sua eSIM e Connectivity Manager sui veicoli Hyundai, Kia e Genesis in mercati strategici. L'implementazione è iniziata in Medio Oriente, consentendo la connettività specifica per destinazione, il cambio di operatore e una configurazione globale semplificata del veicolo, supportando al contempo la telematica, l'infotainment e i servizi veicolari definiti dal software.
- Luglio 2025: Thales Group ha annunciato la certificazione GSMA eSIM Security Assurance per la sua soluzione eSIM per l'IoT. La certificazione copre hardware, firmware, sistema operativo e librerie crittografiche, rafforzando l'idoneità per le implementazioni SGP.32 in applicazioni di misurazione intelligente, sanità, automotive e tracciamento, dove l'attivazione remota di massa, la protezione delle credenziali e la conformità normativa sono fondamentali.
- Maggio 2025: STMicroelectronics NV ha completato la certificazione GSMA SGP.32 per la eSIM ST4SIM-300. Il prodotto supporta il provisioning di profili in blocco, il cambio di provider, le reti con risorse limitate e diversi fattori di forma per contatori intelligenti, localizzatori di beni e dispositivi sanitari, ampliando l'interoperabilità certificata e le opzioni di implementazione IoT sicura per gli sviluppatori di apparecchiature.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -