
Mercato del film gofradas: dimensioni, quota e previsioni 2031
Dimensioni e previsioni del mercato delle pellicole goffrate (2021-2031), quota globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per materiale (polietilene [PE], polipropilene [PP], polietilene tereftalato [PET], cloruro di polivinile [PVC], altri); spessore (inferiore a 20 m, 21-100 m, 101-200 m, superiore a 200 m); uso finale (alimenti e bevande, automobili, cura della casa, cura della persona e igiene, edilizia e costruzioni, stampa e cancelleria, altri) e geografia (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00021459
- Categoria : Prodotti chimici e materiali
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : August 17, 2026


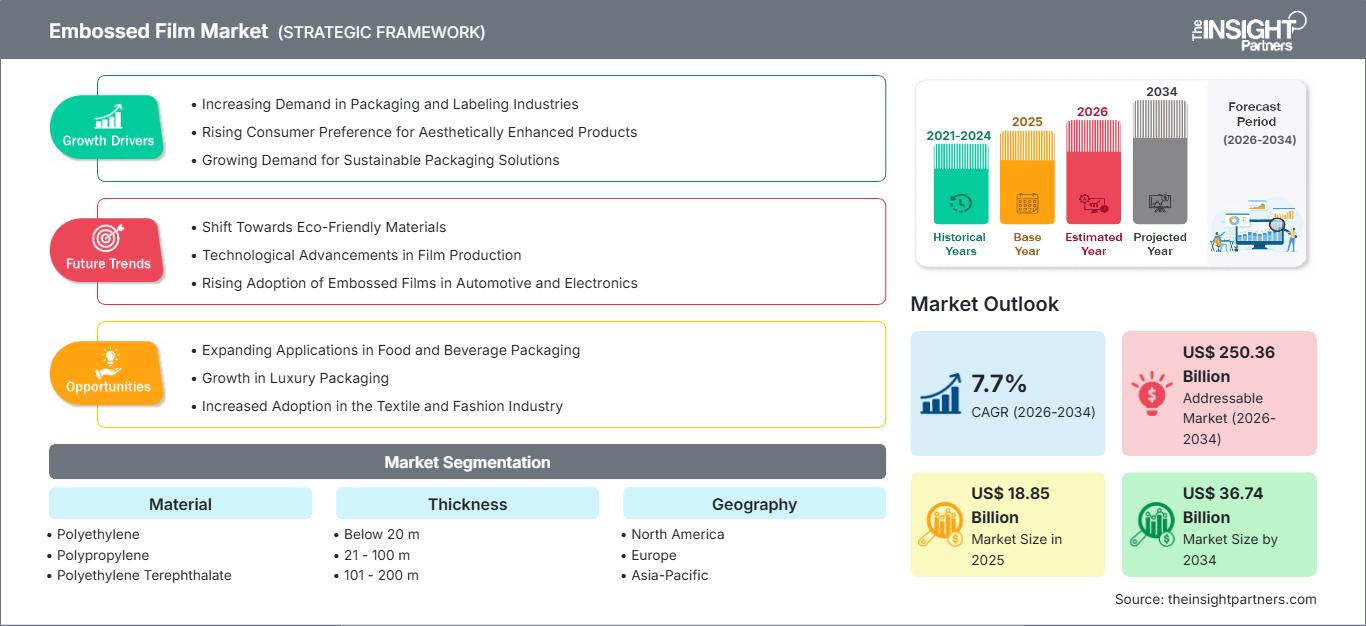
Dimensioni del mercato nel 2025
18,85 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
36,74 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
7,7 %
Tasso di crescita
Mercato di riferimento
250,36 miliardi di dollari USA
(2026-2034)
Il mercato delle pellicole goffrate valeva 18,85 miliardi di dollari nel 2025 e si prevede che raggiungerà i 36,74 miliardi di dollari entro il 2034, con un tasso di crescita annuo composto (CAGR) del 7,7% nel periodo 2026-2034. Il mercato è sostenuto dalla crescente domanda di pellicole polimeriche funzionali che combinano estetica migliorata, maggiore aderenza, attrito controllato e prestazioni di barriera in applicazioni quali imballaggio, edilizia, beni di consumo e industria. I continui sviluppi nelle tecnologie di lavorazione dei polimeri e la crescente preferenza per materiali di imballaggio leggeri, riciclabili e ad alte prestazioni stanno ulteriormente rafforzando la domanda di pellicole goffrate sia nelle economie sviluppate che in quelle emergenti.
In tutto il Nord America, i produttori continuano a investire in tecnologie di estrusione avanzate, produzione di film multistrato e soluzioni di imballaggio sostenibili, creando condizioni favorevoli per l'espansione a lungo termine del settore. Si prevede che il mercato dei film goffrati nella regione registrerà un CAGR del 6,8-7,4% durante il periodo di previsione, supportato dalla crescente adozione di imballaggi flessibili di alta qualità, materiali per imballaggi sanitari e film industriali speciali. I crescenti investimenti in film di polietilene e polipropilene riciclabili, combinati con rigorose iniziative di sostenibilità degli imballaggi, dovrebbero rafforzare la domanda regionale.
Analisi e approfondimenti sul mercato delle pellicole a rilievo
- Nord America: Nel 2025 rappresentava il 30-34% della quota di mercato dei film goffrati e si prevede che crescerà a un CAGR del 6,8-7,4% nel periodo 2026-2034 , grazie alle capacità avanzate di lavorazione dei polimeri, alle normative sugli imballaggi sostenibili e alla crescente domanda proveniente dai settori sanitario, alimentare e degli imballaggi industriali.
- USA: Nel 2025 rappresentavano circa il 76-80% del mercato nordamericano e si prevede che registreranno un tasso di crescita annuo composto (CAGR) del 6,9-7,5% fino al 2034, grazie alla forte produzione interna di imballaggi e all'innovazione tecnologica nel settore delle pellicole speciali.
- Europa: deteneva una quota di mercato del 24-28% nel 2025 e si prevede che crescerà a un CAGR del 6,6-7,2% , con Germania, Italia, Francia e Regno Unito in testa alla domanda grazie alle industrie di trasformazione avanzate, alle normative sulla sostenibilità e alle applicazioni di imballaggio di alta gamma.
- Asia-Pacifico: ha conquistato una quota di mercato del 34-38% nel 2025 e si prevede che crescerà a un CAGR dell'8,3-8,9% , trainata da Cina, India, Giappone e Corea del Sud grazie all'espansione della capacità produttiva di imballaggi, all'industrializzazione e all'aumento della produzione di beni di consumo.
- Segmento più ampio: Materiali – Il polietilene ha rappresentato il 36-40% della quota di mercato nel 2025 e si prevede che crescerà a un CAGR del 7,2-7,8% , grazie alla sua versatilità, ai bassi costi di produzione, alla flessibilità e all'ampio utilizzo negli imballaggi flessibili.
- Segmento ad alta crescita: Spessore – 21–100 μm ha rappresentato il 31–35% della quota di mercato nel 2025 e si prevede che registrerà un CAGR dell'8,2–8,8% , trainato dalla crescente domanda di film goffrati di medio spessore per imballaggi alimentari, etichette e applicazioni industriali.
- Aziende chiave analizzate nel dettaglio: RKW SE, Charter Next Generation, Inc., Cosmo First Limited, FSPG Hi-Tech Co., Ltd., ISOSPORT Verbundbauteile GmbH, Napco National Company, Oerlemans Plastics BV, Ohishi Sangyo Co., Ltd., Sigma Plastics Group, UFlex Limited.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Un'ulteriore crescita del mercato dei film goffrati sarà determinata dai progressi nella coestrusione multistrato, nella goffratura e nella lavorazione dei polimeri. I produttori di film continueranno a creare pellicole con buone qualità tattili, proprietà antiscivolo, migliori caratteristiche di stampa e migliori proprietà barriera. Nel frattempo, l'automazione nelle operazioni di trasformazione dei film e l'utilizzo di resine riciclabili aumenteranno l'efficienza dei processi produttivi, garantendo al contempo la conformità alle normative e contribuendo al raggiungimento degli obiettivi di sostenibilità.
Tra le potenziali aree di crescita si annoverano il rapido sviluppo del settore nella regione Asia-Pacifico, la modernizzazione delle attrezzature per l'imballaggio nei paesi in via di sviluppo e i crescenti investimenti nella lavorazione di polimeri speciali. Una maggiore regolamentazione dei materiali riciclabili, la crescente domanda di imballaggi di alta qualità per i consumatori e i progressi nel campo delle pellicole goffrate leggere sono tra le tendenze che apriranno nuove opportunità per i produttori.
Ambito del rapporto sul mercato delle pellicole goffrate
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 18,85 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 36,74 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 7,7% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi del mercato delle pellicole goffrate
La tendenza dei consumatori verso prodotti confezionati di qualità superiore, la crescita della produzione di imballaggi flessibili e la crescente richiesta industriale di superfici polimeriche testurizzate sono alcuni dei principali fattori che guidano la crescita del mercato dei film goffrati a livello globale. Oltre a questi fattori, si prevede che le crescenti esigenze in materia di sicurezza alimentare, imballaggi farmaceutici e il maggiore utilizzo di superfici goffrate per i loro vantaggi funzionali, come proprietà antiscivolo, effetto ammortizzante, traspirabilità e aspetto esteticamente gradevole, stimoleranno ulteriormente la domanda.
La catena del valore del settore comprende produttori di resine, estrusori di film, fornitori di macchine per la goffratura, trasformatori, aziende di imballaggio, distributori e utenti finali. Grazie ai progressi tecnologici nell'estrusione di film multistrato, nell'ingegneria dei rulli e nei sistemi digitali di controllo qualità, per i produttori sta diventando più facile realizzare film goffrati con qualità superficiali uniformi.
La competitività è in continua crescita, con le aziende che cercano di differenziarsi innovando con materiali sostenibili ed espandendosi geograficamente. Il rapporto sul mercato dei film goffrati mostra che RKW SE, Charter Next Generation, Inc., Cosmo First Limited, UFlex Limited, Sigma Plastics Group e Oerlemans Plastics BV si stanno posizionando investendo in tecnologie di riciclo dei film, aumentando le capacità produttive e creando film goffrati su misura per applicazioni industriali.
Secondo le previsioni del mercato dei film goffrati, si registrano crescenti investimenti strategici in progetti di economia circolare, tecnologie di riduzione dello spessore, macchine per goffratura sofisticate e polimeri ad alte prestazioni. Le aziende stanno ampliando la loro presenza regionale e collaborando con i trasformatori di imballaggi e i produttori di beni di consumo per creare soluzioni personalizzate di film goffrati.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato delle pellicole goffrate: spunti strategici
Approfondimenti regionali
Mercato nordamericano delle pellicole goffrate
Nel 2025, il Nord America deteneva una quota di mercato del 30-34% nel mercato dei film goffrati e si prevede che crescerà a un tasso annuo composto (CAGR) del 6,8-7,4% nel periodo 2026-2034. Il Nord America beneficia di un'industria del packaging sviluppata, di moderni impianti di lavorazione delle tecnologie polimeriche e di una crescente domanda di imballaggi flessibili riciclabili. I film per uso alimentare, gli imballaggi per il settore sanitario e i materiali di protezione industriale continuano a guidare l'innovazione nelle tecnologie di goffratura e a promuovere l'utilizzo di film polimerici leggeri e ad alte prestazioni.
Gli Stati Uniti e il Canada sono i paesi leader nella regione grazie a una base manifatturiera ben sviluppata e a continui investimenti in soluzioni di imballaggio sostenibili. La crescente attenzione alla riduzione dei rifiuti di plastica da parte degli enti regolatori incoraggia i trasformatori di film a produrre film di polietilene e polipropilene goffrati riciclabili con proprietà meccaniche migliorate. La crescente domanda di film goffrati per imballaggi per l'e-commerce, beni di consumo, materiali da costruzione e applicazioni igieniche alimenterà la crescita regionale per tutto il periodo di previsione.
Mercato statunitense delle pellicole a rilievo
Nel 2025, gli Stati Uniti rappresentavano il 76-80% della quota di mercato nordamericana delle pellicole goffrate, e si prevedeva che il tasso di crescita del mercato nel Paese raggiungesse un CAGR del 6,9-7,5% entro il 2034. Gli Stati Uniti mantengono la loro posizione di leadership grazie a una notevole capacità produttiva di polimeri, a tecnologie di trasformazione all'avanguardia e all'ampio utilizzo di pellicole speciali negli imballaggi alimentari, nei prodotti farmaceutici, nei prodotti per la cura della persona e nella produzione industriale.
I principali produttori sono costantemente impegnati nello sviluppo di pellicole goffrate personalizzate con una migliore sensazione tattile, una maggiore stampabilità e resistenza per imballaggi di alta gamma. L'adozione di materiali ecocompatibili e riciclabili, pellicole multistrato e imballaggi leggeri contribuisce a sostenere la crescita del mercato nel lungo periodo. La crescita è inoltre favorita dall'elevata domanda proveniente da fornitori di servizi logistici, aziende di imballaggi farmaceutici, aziende produttrici di pellicole industriali e aziende di beni di consumo.
Mercato europeo delle pellicole a rilievo
Nel 2025, la regione europea rappresentava una quota di mercato del 24-28% e si prevede che crescerà con un CAGR del 6,6-7,2%. La Germania rimarrà la regione leader grazie alla presenza di un'industria avanzata di lavorazione e confezionamento delle materie plastiche e alla crescita del settore automobilistico, che utilizza pellicole polimeriche goffrate speciali. Gli investimenti in materiali di imballaggio riciclabili e nell'economia circolare continueranno a trainare l'innovazione tecnologica nella regione.
Il Regno Unito guiderà la crescita della domanda grazie alla produzione di imballaggi alimentari e prodotti sanitari di alta qualità, nonché alle applicazioni di imballaggio per beni di consumo, grazie alla differenziazione del prodotto ottenuta con l'utilizzo di pellicole testurizzate. Francia, Italia e Spagna, insieme, guideranno la crescita regionale grazie alla presenza di un'industria moderna degli imballaggi flessibili, al crescente utilizzo di polimeri sostenibili e alle applicazioni industriali che impiegano pellicole goffrate a scopo protettivo e decorativo.
Mercato delle pellicole goffrate nella regione Asia-Pacifico
Nel 2025, il mercato dell'Asia-Pacifico deteneva una quota del 34-38% e si prevede che registrerà la crescita più rapida, con un CAGR (tasso di crescita annuale composto) dell'8,3-8,9%. Il predominio della Cina nella produzione regionale è evidente grazie alle sue ampie capacità produttive di polimeri, mentre Giappone e Corea del Sud sono impegnati nello sviluppo di pellicole speciali avanzate.
La crescita della regione è alimentata dagli sforzi dei governi per incentivare la produzione interna, unitamente a maggiori investimenti nel settore degli imballaggi e alla crescente preferenza dei consumatori per confezioni di qualità. Anche l'Australia contribuisce in modo significativo, grazie alla crescente domanda di materiali di imballaggio ecocompatibili nell'industria alimentare e farmaceutica.
Mercato delle pellicole goffrate in Medio Oriente e Africa
Si prevede che il mercato del Medio Oriente e dell'Africa crescerà a un tasso annuo composto (CAGR) del 6,5-7,1% fino al 2034. L'Arabia Saudita e gli Emirati Arabi Uniti continuano a investire nella produzione a valle di polimeri e nelle moderne industrie di imballaggio, supportate dall'integrazione petrolchimica. La crescente domanda di imballaggi flessibili, pellicole industriali e materiali da costruzione contribuisce al costante sviluppo del mercato regionale.
Il Sudafrica rimane un importante consumatore di pellicole goffrate per imballaggi alimentari e applicazioni industriali, mentre il resto della regione beneficia dell'espansione delle attività manifatturiere e degli investimenti infrastrutturali. Si prevede che la crescente attenzione alla qualità degli imballaggi, alla protezione dei prodotti e alla diversificazione industriale regionale sosterrà la domanda nel periodo di previsione.
Analisi di segmentazione
Materiale
Si prevede che il segmento dei materiali crescerà a un CAGR del 7,3-7,9% nel periodo 2026-2034. Il mercato dei film goffrati continua ad espandersi grazie a innovazioni nei materiali che migliorano la resistenza meccanica, le prestazioni di barriera, la flessibilità e la sostenibilità. La scelta del materiale dipende dai requisiti di lavorazione, dalle applicazioni finali, dagli obiettivi di riciclabilità e dalle caratteristiche superficiali desiderate, con i produttori che sviluppano sempre più formulazioni personalizzate per soddisfare i requisiti in continua evoluzione in materia di imballaggi e prestazioni industriali.
- Il polietilene è il materiale più utilizzato grazie alla sua flessibilità, all'eccellente resistenza all'umidità, al rapporto costo-efficacia e alla compatibilità con imballaggi alimentari, imballaggi industriali, prodotti per l'igiene e pellicole protettive che richiedono superfici con texture in rilievo.
- Polipropilene – Sempre più utilizzato per imballaggi di alta gamma grazie alla sua elevata rigidità, resistenza al calore, eccellente trasparenza e compatibilità con applicazioni di stampa di alta qualità, dove le finiture in rilievo migliorano l'impatto visivo e la differenziazione del prodotto.
- Il polietilene tereftalato è il materiale preferito nelle applicazioni che richiedono eccellente stabilità dimensionale, trasparenza, resistenza meccanica e proprietà barriera, risultando quindi adatto per imballaggi di alta qualità per il consumo, etichette e pellicole protettive industriali.
- Cloruro di polivinile – Utilizzato in applicazioni industriali, edili e decorative specializzate, dove la durabilità, la resistenza agli agenti atmosferici e le texture goffrate personalizzate contribuiscono a migliorare le prestazioni funzionali ed estetiche.
Spessore
Si prevede che il segmento Spessore crescerà a un CAGR del 7,8-8,4% durante il periodo di previsione. Lo spessore del film influenza in modo significativo la flessibilità, la durata, le prestazioni di barriera e l'idoneità all'uso finale. I produttori ottimizzano sempre più le specifiche di spessore per bilanciare il consumo di materiale, i costi di produzione, la protezione del prodotto e gli obiettivi di sostenibilità in diverse applicazioni industriali e di imballaggio.
- Sotto i 20 m – Utilizzato principalmente per applicazioni di imballaggio leggero, dove l'elevata flessibilità, il ridotto consumo di materiale e l'efficiente processo favoriscono una produzione economicamente vantaggiosa e iniziative di imballaggio sostenibili.
- 21–100 µm – Ampiamente preferito negli imballaggi alimentari, nei beni di consumo, nelle etichette e nelle applicazioni sanitarie perché offre un efficace equilibrio tra resistenza, flessibilità, qualità di goffratura ed efficienza di lavorazione.
- 101–200 m – Adatto per imballaggi industriali, pellicole protettive, materiali da costruzione e applicazioni speciali che richiedono maggiore durata, resistenza alla perforazione e migliori prestazioni meccaniche in condizioni operative impegnative.
- Oltre i 200 m – Utilizzato in applicazioni industriali, edili e di protezione specializzate per impieghi gravosi, dove la massima resistenza strutturale, le prestazioni di ammortizzazione e la durata nel tempo sono essenziali in ambienti di servizio rigorosi.
Panoramica dell'opportunità
|
Nome del segmento |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|
polietilene |
Alto |
Pellicole riciclabili |
Maturo |
|
Polipropilene |
Alto |
Confezione premium |
Scalatura |
|
polietilene tereftalato |
Mezzo |
Pellicole barriera |
Scalatura |
|
Cloruro di polivinile |
Mezzo |
Protezione industriale |
Maturo |
Fattori trainanti della crescita del mercato delle pellicole goffrate e analisi del loro impatto
Accelerare la produzione di veicoli elettrici e la fabbricazione di batterie
La rapida crescita della produzione di auto elettriche è il principale motore della domanda di adesivi per applicazioni strutturali, termiche e di assemblaggio delle batterie. Le case automobilistiche di tutto il mondo investono continuamente nella capacità produttiva dei loro impianti per veicoli elettrici, così come nelle gigafactory dei produttori di batterie, per far fronte alla crescente domanda. L'utilizzo di adesivi in sostituzione di saldature e fissaggi meccanici è vantaggioso in quanto contribuisce a ridurre il peso del veicolo, a garantire stabilità strutturale, a minimizzare le vibrazioni e a migliorare la resistenza agli urti. Gli adesivi sono ormai indispensabili per l'assemblaggio dei pacchi batteria, poiché facilitano l'incollaggio delle celle, dei materiali di interfaccia termica e degli isolanti elettrici. Con il rafforzamento delle politiche governative a favore dell'adozione delle auto elettriche, i produttori utilizzano sistemi di incollaggio di alta gamma per aumentare l'efficienza e il risparmio energetico.
Adozione crescente di materiali leggeri nella produzione di veicoli
Le tendenze del mercato delle pellicole goffrate indicano che le case automobilistiche moderne si stanno rivolgendo sempre più ad alluminio, plastica, compositi in fibra di carbonio e sistemi di materiali per aumentare l'autonomia dei loro veicoli riducendone il peso. I metodi tradizionali di assemblaggio dei veicoli a volte non riescono a unire correttamente questi diversi materiali, compromettendone la durata e aumentando la complessità della produzione. Gli adesivi per veicoli si sono dimostrati efficaci nel garantire una distribuzione uniforme delle sollecitazioni, resistenza alla corrosione e un'adesione di alta qualità tra materiali diversi senza l'uso di un numero eccessivo di bulloni. Queste proprietà consentono di adottare design flessibili e una costruzione modulare dei veicoli. Le innovazioni nel campo dei veicoli leggeri e le normative sull'efficienza dei consumi e sulle emissioni stanno incoraggiando l'uso di adesivi strutturali nella produzione automobilistica.
Progressi nelle tecnologie adesive ad alte prestazioni
La continua ricerca sulle formulazioni di resine epossidiche, poliuretaniche, siliconiche e acriliche sta consentendo agli adesivi di resistere a temperature di esercizio più elevate, carichi meccanici maggiori e condizioni ambientali più severe, tipiche dei veicoli elettrici. I produttori stanno introducendo prodotti a polimerizzazione rapida, a basso contenuto di VOC (composti organici volatili), ignifughi e termoconduttivi, progettati specificamente per i sistemi di batterie e i componenti elettronici. La migliore compatibilità con l'automazione contribuisce inoltre a una maggiore efficienza produttiva sulle moderne linee di assemblaggio dei veicoli. Gli investimenti nella chimica sostenibile e nelle soluzioni adesive riciclabili sono ulteriormente in linea con le iniziative di economia circolare del settore automobilistico. Con il progressivo perfezionamento delle piattaforme per veicoli elettrici, i fornitori di materiali continuano a sviluppare tecnologie adesive specializzate che migliorano la sicurezza delle batterie, la gestione termica, l'affidabilità strutturale e la durata nel tempo, riducendo al contempo i costi complessivi di produzione.
Tendenze future del mercato delle pellicole goffrate
Adesivi di nuova generazione per la sicurezza e la gestione termica delle batterie.
I produttori di veicoli elettrici stanno adottando sempre più adesivi multifunzionali che combinano incollaggio strutturale, conduttività termica, resistenza alla fiamma e isolamento elettrico in un'unica formulazione. Questa tendenza riduce la complessità dell'assemblaggio, migliorando al contempo la sicurezza e le prestazioni delle batterie in condizioni operative impegnative. I fornitori stanno investendo in formulazioni chimiche avanzate in grado di supportare sistemi di ricarica ultraveloci, batterie ad alta densità energetica e design compatti dei pacchi batteria. Con l'evoluzione continua delle architetture delle batterie verso configurazioni cella-pacco e cella-telaio, si prevede un'accelerazione della domanda di soluzioni adesive specializzate. Queste tendenze del mercato degli adesivi per veicoli elettrici incoraggeranno la continua innovazione nei materiali progettati per una migliore gestione termica, affidabilità ed efficienza produttiva nelle future piattaforme di mobilità elettrica.
Espansione della produzione automatizzata e sostenibile di adesivi
Le case automobilistiche stanno integrando sistemi di dosaggio automatizzati, tecnologie di applicazione robotizzate e monitoraggio digitale della qualità per migliorare la coerenza della produzione e ridurre i costi di fabbricazione. I produttori di adesivi stanno rispondendo sviluppando prodotti con cicli di polimerizzazione più brevi, migliore compatibilità di processo e minori emissioni di composti organici volatili. Gli obiettivi di sostenibilità stanno inoltre incoraggiando la ricerca su materie prime di origine biologica, formulazioni adesive riciclabili e processi produttivi ecocompatibili. Si prevede che la crescente collaborazione tra i produttori di automobili, i produttori di batterie e i fornitori di materiali accelererà la commercializzazione di tecnologie di incollaggio innovative. Questi sviluppi supporteranno una produzione efficiente e ad alto volume di veicoli elettrici, allineando al contempo le pratiche produttive alle normative ambientali in continua evoluzione e agli impegni aziendali in materia di sostenibilità.
Opportunità di mercato per le pellicole a rilievo
Crescente domanda di adesivi per veicoli elettrici commerciali
Autobus elettrici commerciali, furgoni per le consegne, autocarri pesanti e macchinari elettrici fuoristrada rappresentano un'interessante opportunità di crescita per i produttori di adesivi. Queste categorie di veicoli richiedono soluzioni di incollaggio durevoli, in grado di resistere a carichi meccanici elevati, vibrazioni, fluttuazioni di temperatura e cicli di vita operativi prolungati. Le crescenti iniziative di elettrificazione delle flotte nei settori della logistica, del trasporto pubblico e dell'industria stanno creando una domanda costante di adesivi strutturali avanzati, sigillanti e materiali per la gestione termica. Le previsioni di mercato per gli adesivi per veicoli elettrici indicano che i fornitori che investono nello sviluppo di prodotti specifici per applicazione, nell'ingegneria collaborativa e nelle capacità produttive localizzate possono rafforzare le relazioni a lungo termine con i clienti, ampliando al contempo la propria partecipazione negli ecosistemi emergenti della mobilità commerciale.
Localizzazione della produzione di adesivi nei centri emergenti di produzione di veicoli elettrici
La rapida espansione della produzione di veicoli elettrici in paesi come India, Messico, Thailandia, Vietnam e nelle economie dell'Europa orientale sta creando opportunità per reti regionali di produzione di adesivi e servizi tecnici. I produttori automobilistici prediligono sempre più fornitori in grado di offrire produzione localizzata, cicli di consegna più brevi, formulazioni personalizzate e supporto ingegneristico durante lo sviluppo del veicolo. La creazione di impianti di produzione e centri di ricerca collaborativi in prossimità dei distretti in espansione dedicati ai veicoli elettrici consente alle aziende produttrici di adesivi di ridurre i costi logistici e al contempo migliorare la reattività alle esigenze dei clienti. Le partnership strategiche con produttori di batterie, fornitori di componenti automobilistici e assemblatori di veicoli rafforzeranno ulteriormente la posizione competitiva, man mano che la produzione regionale di veicoli elettrici continua a diversificarsi a livello globale.
Sviluppi recenti
- Gennaio 2026: Toray Industries, Inc. ha sviluppato una nuova pellicola di polipropilene biorientato (OPP) TORAYFAN®, la prima al mondo con una resistenza al calore paragonabile a quella delle materie plastiche tecniche. La pellicola mantiene un'eccellente stabilità dimensionale termica e proprietà di distacco a temperature fino a 160 °C, risultando ideale per applicazioni ad alta resistenza termica come substrati per circuiti integrati e plastiche rinforzate con fibra di carbonio. La pellicola OPP è ampiamente utilizzata nel settore degli imballaggi e dei materiali industriali grazie alla sua resistenza all'umidità e alle caratteristiche di distacco pulito. Con l'evoluzione dei dispositivi elettronici, aumenta la richiesta di pellicole OPP con una maggiore resistenza alle alte temperature.
- Febbraio 2026: Techlan Ltd presenta l'ultima novità della sua gamma Re-Liner™: un liner di rilascio in silicone ecologico realizzato al 100% in pellicola di PE goffrata riciclata. Questo materiale resistente migliora la robustezza e l'affidabilità, supportando al contempo pratiche sostenibili. I principali vantaggi includono una migliore fuoriuscita dell'aria, una rimozione più semplice senza danneggiare l'adesivo, una riduzione dell'accumulo di adesivo e una migliore gestione per i processi automatizzati, il tutto mantenendo l'integrità estetica anche dopo la riapplicazione.
Domande frequenti

- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -