
エンボスフィルム市場:規模・シェア・予測 2031
エンボスフィルム市場の規模と予測(2021年 - 2031年)、世界および地域別シェア、トレンド、成長機会分析レポートの対象範囲:材質別(ポリエチレン[PE]、ポリプロピレン[PP]、ポリエチレンテレフタレート[PET]、ポリ塩化ビニル[PVC]、その他)、厚さ別(20μm未満、21 - 100μm、101 - 200μm、200μm以上)、最終用途別(食品・飲料、自動車、ホームケア、パーソナルケア・衛生、建築・建設、印刷・文具、その他)、地域別(北米、ヨーロッパ、アジア太平洋、中南米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00021459
- カテゴリー : 化学薬品および材料
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : August 17, 2026


2025年の市場規模
188億5000 万米ドル
基準年値
2034年の予測
367億4000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
7.7 %
成長率
対象市場
2503億6000 万米ドル
(2026年~2034年)
エンボスフィルム市場は、2025年に188億5,000万米ドルと評価され、2034年には367億4,000万米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)7.7%で拡大すると見込まれています。この市場は、包装、建設、消費財、産業用途において、美観の向上、グリップ力の向上、摩擦制御、バリア性能を兼ね備えた機能性ポリマーフィルムに対する需要の高まりによって支えられています。ポリマー加工技術の継続的な発展と、軽量でリサイクル可能かつ高性能な包装材料への嗜好の高まりは、先進国と新興国の両方でエンボスフィルムの需要をさらに押し上げています。
北米全域において、メーカー各社は高度な押出成形、多層フィルム製造、持続可能な包装ソリューションへの投資を継続しており、長期的な業界拡大に向けた好ましい環境が整っています。同地域のエンボスフィルム市場規模は、プレミアムフレキシブル包装、ヘルスケア包装材料、特殊工業用フィルムの採用拡大に支えられ、予測期間中に年平均成長率(CAGR)6.8~7.4%を記録すると予想されています。リサイクル可能なポリエチレンおよびポリプロピレンフィルムへの投資の増加と、厳格な包装の持続可能性に関する取り組みが相まって、地域需要をさらに押し上げると見込まれます。
エンボスフィルム市場の評価と洞察
- 北米:2025年にはエンボスフィルム市場の30~34%のシェアを占め、高度なポリマー加工技術、持続可能な包装規制、医療、食品、産業用包装業界からの需要増加を背景に、 2026~2034年には年平均成長率(CAGR)6.8~7.4%で成長すると予測されている。
- 米国:2025年には北米市場の約76~80%を占め、強力な国内包装生産と特殊フィルムにおける技術革新に支えられ、2034年まで年平均成長率(CAGR)6.9~7.5%を記録すると予測されている。
- 欧州:2025年には24~28%のシェアを占め、年平均成長率(CAGR)6.6~7.2%で拡大すると予想されている。ドイツ、イタリア、フランス、英国は、高度な加工産業、持続可能性に関する規制、および高級包装用途を背景に、需要を牽引するだろう。
- アジア太平洋地域:2025年には34~38%のシェアを獲得し、中国、インド、日本、韓国が包装製造能力の拡大、工業化、消費財生産の増加を通じて牽引し、年平均成長率(CAGR)8.3~8.9%で成長すると予測されている。
- 最大のセグメント: 素材 – ポリエチレンは2025年に市場シェアの36~40%を占め、その汎用性、低コストの生産、柔軟性、およびフレキシブルパッケージングにおける幅広い使用に支えられ、年平均成長率(CAGR)7.2~7.8%で成長すると予測されています。
- 高成長セグメント: 厚さ21~100mのセグメントは、 2025年には市場シェアの31~35%を占め、食品包装、ラベル、産業用途における中厚エンボスフィルムの需要増加に牽引され、年平均成長率(CAGR)8.2~8.8%を記録すると予測されています。
- 詳細に分析された主要企業: RKW SE、Charter Next Generation, Inc.、Cosmo First Limited、FSPG Hi-Tech Co., Ltd.、ISOSPORT Verbundbauteile GmbH、Napco National Company、Oerlemans Plastics BV、Ohishi Sangyo Co., Ltd.、Sigma Plastics Group、UFlex Limited。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
エンボスフィルム市場のさらなる成長は、多層共押出成形、エンボス加工、ポリマー加工の技術進歩によってもたらされるでしょう。フィルムメーカーは、優れた触感、滑り止め性能、印刷特性、バリア特性を備えたフィルムの開発を継続していきます。同時に、フィルム加工工程の自動化とリサイクル可能な樹脂の使用により、生産プロセスの効率性が向上し、規制遵守と持続可能性目標の達成が促進されます。
成長が見込まれる分野としては、アジア太平洋地域における業界の急速な発展、発展途上国における包装設備の近代化、特殊ポリマー加工への投資増加などが挙げられる。リサイクル可能な材料に関する規制強化、高品質な消費者向け包装への需要の高まり、軽量エンボスフィルムの技術進歩などは、メーカーにとって新たなビジネスチャンスを切り開くトレンドとなるだろう。
エンボスフィルム市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 188億5000万米ドル |
| 2034年までの市場規模 | 367億4000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 7.7% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
エンボス加工フィルム市場分析
消費者の高級包装品への嗜好の高まり、フレキシブル包装生産の増加、そしてテクスチャード加工ポリマー表面に対する産業界の需要の高まりは、世界中でエンボスフィルム市場の成長を牽引する主な要因です。これらの要因に加え、食品安全、医薬品包装に対する要求の高まり、そして滑り止め効果、クッション性、通気性、美しい外観といった機能的な利点を持つエンボス加工表面の使用増加も、需要を押し上げると予想されます。
この業界のバリューチェーンには、樹脂メーカー、フィルム押出成形業者、エンボス加工機メーカー、加工業者、包装会社、販売業者、そしてエンドユーザーが含まれます。多層フィルム押出成形、ローラー技術、デジタル品質管理システムの技術進歩により、メーカーは均一な表面品質を持つエンボス加工フィルムをより容易に製造できるようになっています。
企業が持続可能な素材の開発や地理的な拡大によって差別化を図ろうとする中で、競争は依然として激化している。エンボスフィルム市場レポートによると、RKW SE、Charter Next Generation, Inc.、Cosmo First Limited、UFlex Limited、Sigma Plastics Group、およびOerlemans Plastics BVは、フィルムのリサイクル技術への投資、生産能力の強化、産業用途向けの特注エンボスフィルムの製造によって、自社の地位を確立しようとしている。
エンボスフィルム市場の予測によると、循環型経済プロジェクト、薄肉化技術、高度なエンボス加工機、高性能ポリマーへの戦略的投資が拡大している。企業は地域におけるプレゼンスを高め、包装加工業者や消費財メーカーと協力して、顧客ニーズに合わせたエンボスフィルムソリューションを開発している。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
エンボス加工フィルム市場:戦略的洞察
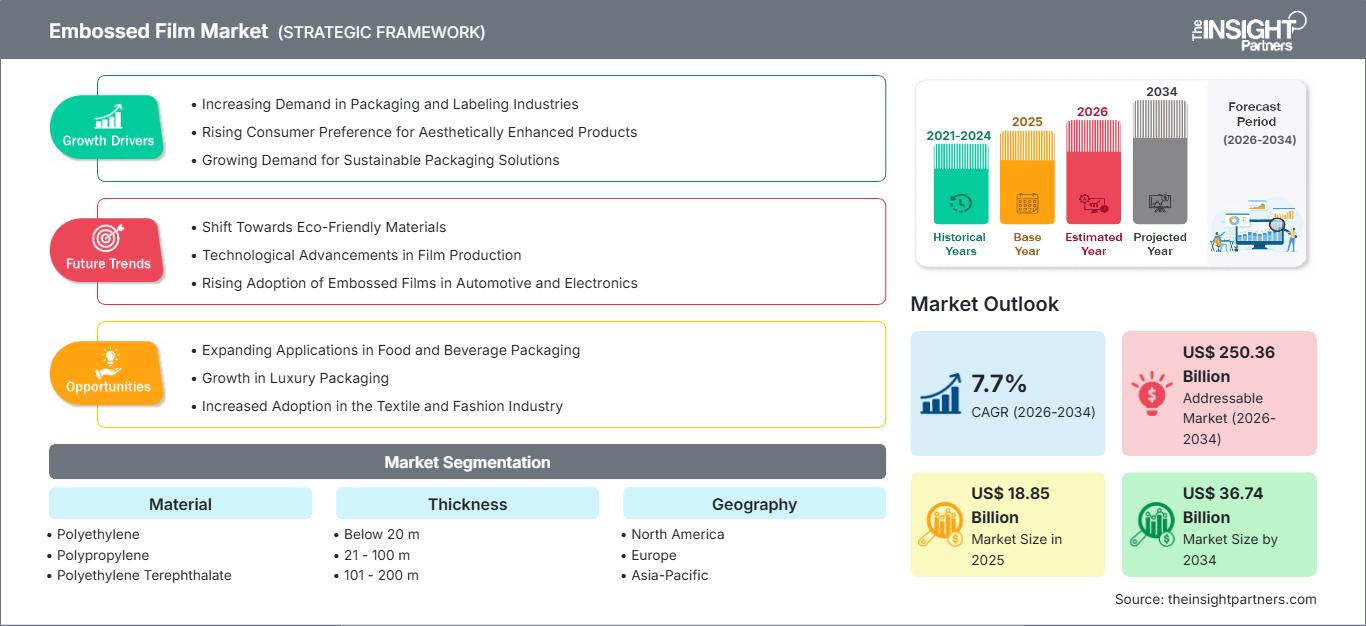
地域別分析
北米エンボスフィルム市場
北米は2025年のエンボスフィルム市場において30~34%の市場シェアを占め、2026~2034年には年平均成長率(CAGR)6.8~7.4%で成長すると予測されています。北米は、発達した包装産業、最新のポリマー技術加工施設、そしてリサイクル可能な軟包装材への需要の高まりといった強みを持っています。食品グレードフィルム、ヘルスケア包装、産業用保護材といった分野は、エンボス加工技術の革新を牽引し、軽量かつ高性能なポリマーフィルムの利用を促進し続けています。
米国とカナダは、高度に発達した製造基盤と持続可能な包装ソリューションへの継続的な投資により、この地域をリードする国となっています。規制当局によるプラスチック廃棄物削減への関心の高まりは、フィルム加工業者に対し、機械的特性が向上したリサイクル可能なエンボス加工ポリエチレンおよびポリプロピレンフィルムの製造を促しています。電子商取引包装、消費財、建築資材、衛生用品などの用途におけるエンボス加工フィルムの需要増加は、予測期間を通じてこの地域の成長を牽引するでしょう。
米国エンボスフィルム市場
2025年時点で、北米エンボスフィルム市場の76~80%を米国が占めており、同国の市場成長率は2034年まで年平均成長率(CAGR)6.9~7.5%に達すると予測されている。米国は、ポリマー生産能力の高さ、最先端の加工技術、そして食品包装、医薬品、パーソナルケア製品、工業製造における特殊フィルムの幅広い用途により、主導的な地位を維持している。
主要メーカーは、高級パッケージ向けに、触感、印刷適性、強度を向上させた特注エンボスフィルムの開発に絶えず取り組んでいます。環境に優しくリサイクル可能な素材、多層フィルム、軽量パッケージの採用は、長期的な市場成長を支える要因となっています。物流業者、医薬品包装、工業用フィルム、消費財企業からの高い需要も、市場成長を促進しています。
ヨーロッパのエンボス加工フィルム市場
欧州地域は2025年に市場シェアの24~28%を占め、年平均成長率(CAGR)は6.6~7.2%で成長すると予測されている。ドイツは、高度なプラスチック加工・包装産業の存在と、特殊なエンボス加工ポリマーフィルムを使用する自動車製造業の成長により、引き続きトップの地位を維持するだろう。リサイクル可能な包装材料と循環型経済への投資は、この地域における技術革新を牽引し続けるだろう。
英国は、高級食品包装材やヘルスケア製品の生産、そしてテクスチャードフィルムを用いた製品差別化による消費者向け包装用途を通じて、需要の拡大を牽引するだろう。フランス、イタリア、スペインは、近代的な軟包装産業の存在、持続可能なポリマーの使用拡大、そして保護や装飾目的でエンボス加工フィルムを使用する産業用途を通じて、地域全体の成長を牽引するだろう。
アジア太平洋地域におけるエンボス加工フィルム市場
アジア太平洋市場は2025年に34~38%のシェアを占め、年平均成長率(CAGR)8.3~8.9%で最も速い成長を示すと予測されている。地域別生産量では、ポリマーの生産能力の高さから中国が優位を占めており、一方、日本と韓国は高度な特殊フィルムの開発に取り組んでいる。
この地域の成長は、各国政府による国内生産促進の取り組みに加え、包装への投資増加、そして高品質な包装に対する消費者の嗜好の高まりによって支えられている。オーストラリアもまた、食品・医薬品業界における環境に優しい包装材への需要の高まりにより、主要な貢献国の一つとなっている。
中東・アフリカのエンボスフィルム市場
中東・アフリカ市場は、2034年まで年平均成長率(CAGR)6.5~7.1%で拡大すると予測されています。サウジアラビアとアラブ首長国連邦は、石油化学統合に支えられ、ポリマー製造および現代的な包装産業への投資を継続しています。軟包装材、工業用フィルム、建築資材に対する需要の増加が、地域市場の着実な発展に貢献しています。
南アフリカは食品包装や産業用途においてエンボス加工フィルムの重要な消費国であり続けており、一方、地域全体では製造活動の拡大とインフラ投資の恩恵を受けている。包装品質、製品保護、そして地域産業の多様化への関心の高まりが、予測期間を通じて需要を支えると予想される。
セグメンテーション分析
材料
材料セグメントは、2026年から2034年にかけて年平均成長率(CAGR)7.3~7.9%で拡大すると予測されています。エンボスフィルム市場は、機械的強度、バリア性能、柔軟性、持続可能性を向上させる材料革新によって拡大を続けています。材料の選択は、加工要件、最終用途、リサイクル目標、および望ましい表面特性によって決まり、メーカーは進化する包装および産業性能要件を満たすために、カスタマイズされた配合の開発をますます進めています。
- ポリエチレン– その柔軟性、優れた耐湿性、コスト効率、そして食品包装、工業用包装、衛生用品、エンボス加工された表面テクスチャを必要とする保護フィルムとの適合性から、最も広く利用されている素材です。
- ポリプロピレンは、優れた剛性、耐熱性、高い透明性、そしてエンボス加工によって視覚的な魅力と製品の差別化を高める高品質印刷用途との適合性から、高級パッケージにますます採用されるようになっている。
- ポリエチレンテレフタレート– 優れた寸法安定性、透明性、機械的強度、およびバリア特性が求められる用途に最適であり、高級消費者向け包装材、ラベル、および工業用保護フィルムに適しています。
- ポリ塩化ビニル– 耐久性、耐候性、およびカスタマイズされたエンボス加工の質感が機能性と美観の向上に貢献する、特殊な工業、建設、および装飾用途で使用されます。
厚さ
厚みセグメントは、予測期間を通じて年平均成長率(CAGR)7.8~8.4%で成長すると予測されています。フィルムの厚みは、柔軟性、耐久性、バリア性能、および最終用途への適合性に大きく影響します。メーカーは、多様な産業用途および包装用途において、材料消費量、生産コスト、製品保護、および持続可能性の目標のバランスを取るために、厚み仕様の最適化をますます進めています。
- 20m未満– 主に軽量包装用途に使用され、高い柔軟性、材料消費量の削減、効率的な処理により、費用対効果の高い生産と持続可能な包装イニシアチブを支援します。
- 21~100m – 強度、柔軟性、エンボス加工品質、加工効率のバランスが優れているため、食品包装、消費財、ラベル、ヘルスケア用途など幅広い分野で好まれています。
- 101~200m – 工業用包装材、保護フィルム、建築材料、および過酷な使用条件下でより高い耐久性、耐穿刺性、および優れた機械的性能が求められる特殊用途に適しています。
- 200m以上– 過酷な使用環境下で最大限の構造強度、緩衝性能、および長期耐久性が不可欠な、重工業、建設、および特殊な保護用途で使用されます。
機会の概要
|
セグメント名 |
収益貢献 |
トレンドデー |
導入段階 |
|
ポリエチレン |
高い |
リサイクル可能なフィルム |
成熟した |
|
ポリプロピレン |
高い |
プレミアムパッケージ |
スケーリング |
|
ポリエチレンテレフタレート |
中くらい |
バリアフィルム |
スケーリング |
|
ポリ塩化ビニル |
中くらい |
産業保護 |
成熟した |
エンボスフィルム市場の成長要因と影響分析
電気自動車の生産とバッテリー製造の加速
電気自動車の生産が急速に拡大していることが、構造、熱、バッテリー組立用途における接着剤需要の主な原動力となっています。世界の自動車メーカーは、高まる需要に対応するため、EV製造工場とバッテリーメーカーのギガファクトリーの生産能力に継続的に投資しています。溶接や機械的な締結具の代わりに接着剤を使用することで、車両重量の軽減、構造安定性の向上、振動の低減、衝突安全性の向上といったメリットが得られます。接着剤は、セル、熱界面材料、電気絶縁材の接合に役立つため、バッテリーパックの組立に不可欠となっています。電気自動車の普及に関する政府の政策強化に伴い、メーカーは効率と省エネルギーを高めるために、ハイエンドの接着システムを採用するようになっています。
自動車製造における軽量素材の採用拡大
エンボスフィルム市場の動向を見ると、現代の自動車メーカーは、車両の軽量化によって航続距離を伸ばす方法として、アルミニウム、プラスチック、炭素繊維複合材、および材料システムにますます注目しています。従来の車両組み立て方法では、これらの異なる材料を適切に接合できない場合があり、耐久性が損なわれたり、製造が複雑になったりする可能性があります。車両用接着剤は、過剰なボルトを使用せずに、均一な応力分布、耐腐食性、および異なる材料の高品質な接着を実現するのに効果的であることが証明されています。これらの特性により、車両の柔軟な設計とモジュール構造を採用することが可能になります。軽量車両の革新と燃費および排出ガスに関する規制は、自動車製造における構造用接着剤の使用を促進しています。
高性能接着技術の進歩
エポキシ、ポリウレタン、シリコーン、アクリル配合に関する継続的な研究により、接着剤は電気自動車特有の高温動作、強い機械的負荷、過酷な環境条件に耐えられるようになっています。メーカー各社は、バッテリーシステムや電子部品向けに特別に設計された、速硬化性、低VOC、難燃性、熱伝導性に優れた製品を導入しています。自動化との互換性の向上も、最新の自動車組立ラインにおける生産効率の向上に貢献しています。持続可能な化学とリサイクル可能な接着剤ソリューションへの投資は、自動車の循環型経済イニシアチブとさらに合致しています。電気自動車プラットフォームがますます高度化するにつれ、材料サプライヤーは、バッテリーの安全性、熱管理、構造的信頼性、長期耐久性を向上させつつ、製造コスト全体を削減する特殊な接着技術の開発を続けています。
エンボス加工フィルム市場の将来動向
バッテリーの安全性と熱管理のための次世代接着剤
電気自動車メーカーは、構造接着、熱伝導性、難燃性、電気絶縁性を単一の配合で兼ね備えた多機能接着剤の採用をますます進めています。この傾向により、組み立ての複雑さが軽減されるとともに、過酷な動作条件下でのバッテリーの安全性と性能が向上します。サプライヤーは、超高速充電システム、高エネルギー密度バッテリー、コンパクトなバッテリーパック設計に対応できる高度な化学技術に投資しています。バッテリーアーキテクチャがセル・トゥ・パック、セル・トゥ・シャーシ構成へと進化を続けるにつれ、特殊な接着剤ソリューションへの需要は加速すると予想されます。こうした電気自動車用接着剤市場の動向は、将来の電動モビリティプラットフォーム全体にわたって、熱管理、信頼性、製造効率の向上を目的とした材料の継続的なイノベーションを促進するでしょう。
自動化された持続可能な接着剤製造の拡大
自動車メーカーは、生産の一貫性を向上させ、製造コストを削減するために、自動塗布システム、ロボットによる塗布技術、デジタル品質監視システムを統合しています。接着剤メーカーは、硬化サイクルの短縮、プロセス適合性の向上、揮発性有機化合物排出量の低減を実現した製品の開発でこれに応えています。持続可能性目標は、バイオベースの原材料、リサイクル可能な接着剤配合、環境に配慮した生産プロセスに関する研究も促進しています。自動車OEM、バッテリーメーカー、材料サプライヤー間の連携強化により、革新的な接着技術の商業化が加速すると予想されます。これらの開発は、効率的な大量生産の電気自動車製造を支えるとともに、生産慣行を進化する環境規制や企業の持続可能性への取り組みに合致させるでしょう。
エンボス加工フィルムの市場機会
商用電気自動車における接着剤需要の拡大
商用電気バス、配送バン、大型トラック、オフハイウェイ電気機器は、接着剤メーカーにとって魅力的な成長機会となっています。これらの車両カテゴリーには、高い機械的負荷、振動、温度変動、および長い運用ライフサイクルに耐えられる耐久性のある接着ソリューションが必要です。物流、公共交通機関、および産業分野における車両の電動化イニシアチブの増加は、高度な構造用接着剤、シーラント、および熱管理材料に対する持続的な需要を生み出しています。電気自動車用接着剤市場の予測によると、用途に特化した製品開発、共同エンジニアリング、および現地生産能力に投資するサプライヤーは、新たな商用モビリティエコシステムへの参加を拡大しながら、長期的な顧客関係を強化できます。
新興EV製造拠点における接着剤生産の現地化
インド、メキシコ、タイ、ベトナム、東欧諸国などにおける電気自動車(EV)生産の急速な拡大は、地域における接着剤製造および技術サービスネットワークにとって新たな機会を生み出しています。自動車メーカーは、現地生産、短い納期、カスタマイズされた配合、そして車両開発段階における技術サポートを提供できるサプライヤーをますます重視するようになっています。EV生産拠点の拡大に伴い、接着剤メーカーは物流コストを削減しつつ、顧客ニーズへの対応力を向上させることができます。バッテリーメーカー、自動車部品サプライヤー、車両組立業者との戦略的パートナーシップは、地域におけるEV生産が世界的に多様化していく中で、競争力をさらに強化するでしょう。
最近の動向
- 2026年1月:東レ株式会社は、エンジニアリングプラスチックに匹敵する耐熱性を持つ世界初の二軸延伸ポリプロピレン(OPP)フィルム「TORAYFAN®」を開発しました。このフィルムは、160℃までの温度で優れた熱寸法安定性と剥離性を維持し、IC基板や炭素繊維強化プラスチックなどの高耐熱用途への応用が期待されます。OPPフィルムは、耐湿性と剥離性に優れていることから、包装材や工業材料として広く利用されています。電子機器の進化に伴い、OPPフィルムの耐熱性に対する需要は高まっています。
- 2026年2月: Techlan Ltdは、Re-Liner™シリーズの最新製品として、100%リサイクルされたエンボス加工PEフィルムを使用した環境に優しいシリコーン剥離ライナーを発表しました。この耐久性のある素材は、強度と信頼性を向上させると同時に、持続可能な取り組みを支援します。主な利点としては、空気の放出性の向上、接着剤を傷つけることなく簡単に剥がせること、接着剤の蓄積量の減少、自動化プロセスでの取り扱いやすさの向上などが挙げられ、再塗布後も美観を維持します。
よくある質問

- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -