
Mercato dei sensori di scarico: dimensioni, crescita e previsioni 2034
Dimensioni e previsioni del mercato dei sensori di scarico (2021-2034), quota globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipo di carburante (benzina, gasolio); tipo di sensore (sensore di pressione dei gas di scarico, sensore di temperatura dei gas di scarico, sensore di particolato, sensore di ossigeno/lambda, altri) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00016458
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : August 17, 2026


Dimensioni del mercato nel 2025
38,44 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
44,13 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
1,54 %
Tasso di crescita
Mercato di riferimento
373,72 miliardi di dollari USA
(2026-2034)
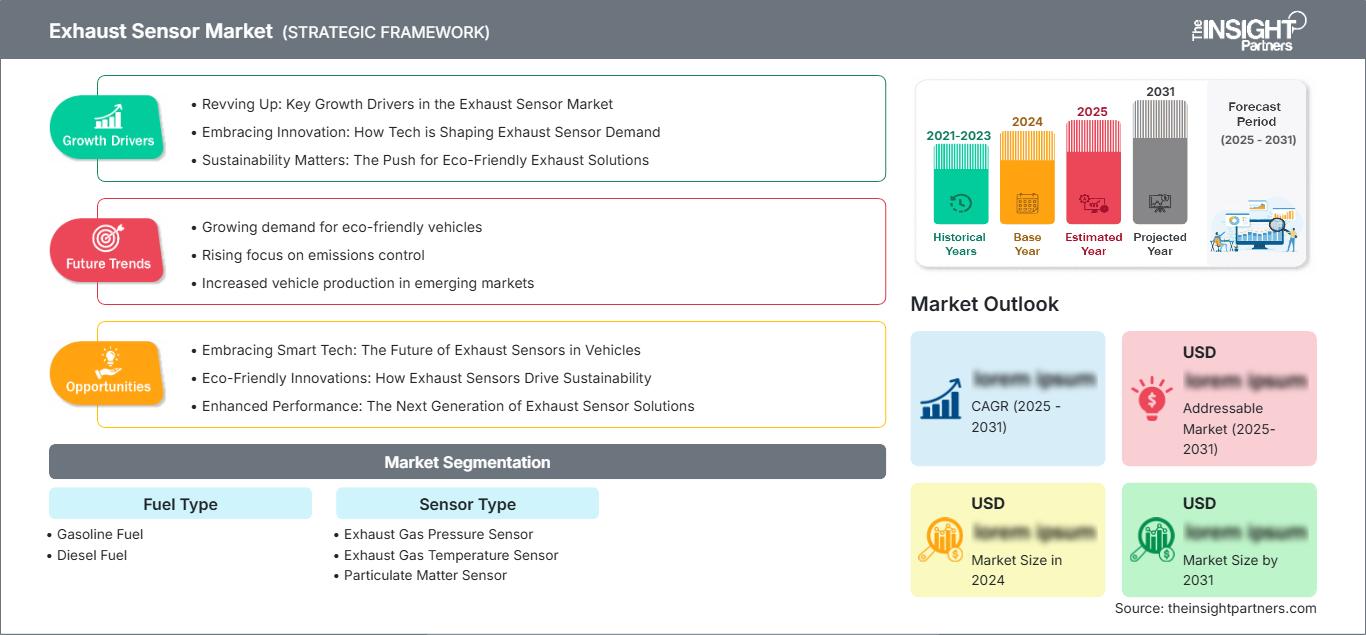
Il mercato dei sensori di scarico valeva 38,44 miliardi di dollari nel 2025 e si prevede che raggiungerà i 44,13 miliardi di dollari entro il 2034, con un tasso di crescita annuo composto (CAGR) dell'1,54% nel periodo 2026-2034. Il mercato comprende sensori che monitorano la pressione, la temperatura, il particolato e la concentrazione di ossigeno nei gas di scarico, a supporto del controllo della combustione, della conformità alle normative sulle emissioni, della diagnostica, dell'efficienza del carburante e del funzionamento affidabile dei motori a benzina e diesel.
Il Nord America rimane un importante mercato per la sostituzione e lo sviluppo tecnologico, con un mercato dei sensori di scarico che dovrebbe espandersi a un tasso di crescita annuo composto (CAGR) stimato tra l'1,2% e l'1,8%. I fattori strutturali trainanti includono i severi requisiti di controllo delle emissioni e una consistente base installata di veicoli passeggeri e commerciali. La domanda è inoltre supportata dai propulsori ibridi, dalla diagnostica aftermarket, dalle applicazioni per veicoli pesanti e dai continui investimenti nel software per veicoli e nel monitoraggio dei propulsori.
Analisi e approfondimenti sul mercato dei sensori di scarico
- Nord America: si stima che il Nord America deterrà una quota di mercato dei sensori di scarico pari al 24-28% nel 2025 e crescerà a un tasso annuo composto (CAGR) dell'1,2-1,8% tra il 2026 e il 2034, grazie al rispetto delle normative sulle emissioni, alla sostituzione dei veicoli, alle flotte commerciali e alla diagnostica post-vendita.
- USA: Si prevede che gli Stati Uniti rappresenteranno il 78-83% della domanda nordamericana nel 2025, con una crescita annua composta (CAGR) dell'1,3-1,9%, trainata da veicoli leggeri, autocarri pesanti e sistemi di diagnostica di bordo rigorosi.
- Europa: si stima che l'Europa rappresenterà il 27-31% della domanda globale nel 2025, con una crescita annua composta (CAGR) dell'1,0-1,6%, trainata da Germania, Francia, Regno Unito, Italia e Spagna.
- Asia-Pacifico: si prevede che la regione Asia-Pacifico rappresenterà il 36-40% della domanda del 2025, registrando un tasso di crescita annuo composto (CAGR) compreso tra l'1,8% e il 2,4%, con Cina, Giappone, India, Corea del Sud e Thailandia a guidare la produzione regionale.
- Il segmento più ampio, quello dei sensori di ossigeno/lambda, dovrebbe detenere una quota di mercato del 44-48% nel 2025 e crescere a un tasso annuo composto (CAGR) dell'1,2-1,8% tra il 2026 e il 2034.
- Segmento ad alta crescita: si stima che i sensori di particolato rappresenteranno una quota di mercato del 9-13% nel 2025 e si espanderanno a un CAGR del 4,5-5,5% fino al 2034.
- Aziende chiave analizzate nel dettaglio: Continental AG, Delphi Technologies PLC, DENSO Corporation, HELLA GmbH & Co. KGaA, Hitachi, Ltd., Infineon Technologies AG, Niterra Co., Ltd., Robert Bosch GmbH, Sensata Technologies Holding plc e Stoneridge, Inc.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Lo sviluppo del mercato dei sensori di scarico è stato trainato dal legame tra efficienza di combustione, normative sulle emissioni e controllo elettronico del motore. I tradizionali sensori di ossigeno e temperatura sono rimasti importanti, sebbene i sensori di pressione, i sensori di particolato e la tecnologia lambda a banda larga consentano tecniche di controllo più efficienti. La produzione si sta orientando verso dimensioni più ridotte, tempi di reazione più rapidi, maggiore resistenza al calore e migliori capacità di autodiagnosi. I produttori stanno inoltre adattando i loro sensori ai filtri antiparticolato per motori a benzina, ai sistemi di post-trattamento per motori diesel, al ricircolo dei gas di scarico e al funzionamento intermittente del motore nei veicoli ibridi.
Secondo il mercato dei sensori di scarico, le prospettive future saranno determinate da test più rigorosi sulle emissioni in condizioni di guida reali, dalle ispezioni dei veicoli e dal continuo utilizzo di motori a combustione interna e ibridi. Cina, India, Sud-est asiatico, Europa orientale e America Latina presentano un potenziale di mercato sia per la sostituzione che per la produzione. Gli investimenti si concentreranno probabilmente sulla misurazione del particolato, sulla durata dei sensori, sul software di calibrazione e su un servizio post-vendita economicamente vantaggioso. Le agenzie ambientali e gli enti regolatori continueranno a definire la composizione dei prodotti per i sensori, poiché una misurazione accurata è essenziale per rispettare le normative.
Ambito del rapporto sul mercato dei sensori di scarico
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 38,44 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 44,13 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 1,54% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi del mercato dei sensori di scarico
I fattori trainanti della crescita nel mercato dei sensori di scarico derivano dalla necessità di monitorare il contenuto di ossigeno, la temperatura dei gas di scarico, le differenze di pressione e il carico di particolato a seconda delle diverse condizioni operative del motore. Mentre i motori a benzina necessitano del feedback lambda per controllare il rapporto aria-carburante, i sistemi diesel si basano sul monitoraggio di pressione, temperatura e particolato per controllare i filtri, il sistema di ricircolo dei gas di scarico e il sistema di riduzione catalitica selettiva. Le auto ibride presentano ulteriori sfide in termini di frequenti avviamenti e arresti del motore.
Secondo le previsioni del mercato dei sensori di scarico, la catena del valore comprende materiali ceramici, elementi sensibili, confezionamento elettronico, condizionamento del segnale, software, centralina di controllo del veicolo, produttore di sistemi di scarico, produttore di apparecchiature originali (OEM), distribuzione e assistenza. Le caratteristiche prestazionali includono tempo di risposta, capacità di resistere agli shock termici, resistenza alla contaminazione, stabilità della calibrazione e compatibilità con il software di controllo del motore. Le dinamiche di offerta sono influenzate da metalli preziosi, ceramiche tecniche, semiconduttori e tempistiche di qualificazione. La domanda per il mercato dei ricambi è guidata dall'età dei veicoli parcheggiati, dai codici di errore diagnostici, dalle normative sui test e dai costi di riparazione.
Il rapporto sul mercato dei sensori di scarico indica che la concorrenza è molto forte, poiché i principali concorrenti utilizzano una combinazione delle loro tecnologie di rilevamento con le offerte relative a propulsori, elettronica, trattamento dei gas di scarico e sistemi per veicoli. Robert Bosch GmbH, Continental AG, DENSO Corporation, Niterra Co., Ltd., HELLA GmbH & Co. KGaA, Sensata Technologies Holding plc e Stoneridge, Inc. competono puntando su un approccio di portafoglio, rapporti con i produttori di apparecchiature originali e capacità produttive globali. Delphi Technologies PLC, Hitachi, Ltd. e Infineon Technologies AG offrono competenze nell'integrazione di elettronica per motori, sensori, semiconduttori e sistemi di controllo.
Le tendenze del mercato dei sensori di scarico indicano che gli investimenti si stanno concentrando sullo sviluppo di materiali ad alta temperatura, sensori per il rilevamento del particolato, sistemi di rilevamento lambda a banda larga e sensori intelligenti. Il posizionamento strategico dipenderà maggiormente dalla capacità di offrire sensori calibrati che generino output conformi al software e dalla capacità di fornire tali componenti anche dopo la fase iniziale del programma. I concorrenti con strutture di validazione globali e competenze nei programmi per veicoli possono aggiudicarsi contratti di progettazione, mentre le aziende specializzate potrebbero trarre vantaggio da soluzioni di retrofit e nuove architetture per il monitoraggio del particolato.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei sensori di scarico: approfondimenti strategici
Approfondimenti regionali
Mercato dei sensori di scarico in Nord America
Si stima che il Nord America deterrà una quota del 24-28% nel 2025 e crescerà a un tasso annuo composto (CAGR) dell'1,2-1,8% fino al 2034. Gli Stati Uniti sono leader nei consumi della regione grazie alla loro vasta flotta di autovetture e autocarri commerciali, ai sistemi di controllo delle emissioni e al sistema di assistenza post-vendita. Il Canada contribuisce con i trasporti commerciali, la produzione automobilistica, le macchine per l'industria mineraria e i ricambi.
In termini di comportamento d'acquisto, la regione predilige sensori con elevata resistenza al calore, compatibili con i sistemi diagnostici e con prestazioni comprovate in condizioni di utilizzo gravose. I sensori lambda per motori a benzina sono ampiamente utilizzati, mentre i sensori di pressione, temperatura e particolato per motori diesel sono impiegati su camion, autobus, macchine edili e motori industriali. Continental AG, Delphi Technologies PLC, DENSO Corporation, Robert Bosch GmbH, Sensata Technologies Holding plc e Stoneridge, Inc. sono i principali attori del settore. Le auto ibride aumentano le esigenze di calibrazione senza tuttavia ridurre la domanda di sensori per i gas di scarico.
Mercato statunitense dei sensori di scarico
Si prevede che gli Stati Uniti rappresenteranno il 78-83% della domanda nordamericana nel 2025 e che cresceranno a un tasso annuo composto (CAGR) dell'1,3-1,9% nel periodo 2026-2034. La domanda è trainata da iniziative governative relative alle emissioni, alle pratiche di collaudo dei veicoli, alla manutenzione delle flotte commerciali e all'ampia gamma di motori a benzina e diesel già esistenti. I cicli di sostituzione rimarranno significativi poiché i sensori sono soggetti a contaminanti, alte temperature, vibrazioni e invecchiamento.
Le applicazioni del settore comprendono il rilevamento dell'ossigeno, la misurazione della temperatura dei gas di scarico, il monitoraggio dei filtri antiparticolato diesel, il rilevamento della pressione e la diagnostica di bordo. I produttori e le concessionarie necessitano di componenti con calibrazione precisa, connessioni affidabili e compatibilità con diversi modelli. Tra i fornitori di apparecchiature originali figurano Robert Bosch GmbH, Continental AG, Delphi Technologies PLC, DENSO Corporation, Sensata Technologies Holding plc e Stoneridge, Inc. Le flotte di veicoli pesanti rappresentano una fonte di domanda particolarmente stabile, data la diretta dipendenza economica dai tempi di attività e dalla conformità alle normative.
Mercato europeo dei sensori di scarico
Si stima che l'Europa rappresenterà il 27-31% della domanda globale nel 2025, con una crescita a un tasso annuo composto (CAGR) dell'1,0-1,6%. Il paese dominante è la Germania, trainata dalla produzione automobilistica, dallo sviluppo di sistemi di propulsione, dai veicoli commerciali e da una vasta base di fornitori di componenti. Il quadro normativo della regione garantisce una rendicontazione accurata, componenti durevoli e sofisticati controlli sui sistemi di post-trattamento.
Il Regno Unito contribuisce attraverso i servizi di assistenza automobilistica, le flotte di veicoli commerciali, l'ingegneria e i test sulle emissioni. La Germania traina la domanda di autovetture, sistemi diesel, post-trattamento dei gas di scarico e ricerca automobilistica. I contributi in termini di volume provengono da Francia, Italia e Spagna attraverso la produzione di veicoli, i trasporti, l'agricoltura e le sostituzioni. L'adozione europea è sempre più dettata dalle emissioni reali di guida, dal rilevamento del particolato, dalla messa a punto dei sistemi di propulsione ibridi e dal mantenimento della conformità dei veicoli più vecchi. Tra i principali attori figurano Continental AG, HELLA GmbH & Co. KGaA, Robert Bosch GmbH, Niterra Co., Ltd. e Sensata Technologies Holding plc.
Mercato dei sensori di scarico nella regione Asia-Pacifico
Si prevede che la regione Asia-Pacifico (APAC) deterrà una quota di mercato del 36-40% nel 2025, con una crescita annua composta (CAGR) dell'1,8-2,4%, affermandosi come regione leader. La Cina è in testa grazie alla produzione di veicoli, alla regolamentazione delle emissioni, al trasporto commerciale e allo sviluppo dei fornitori locali. Giappone, India, Corea del Sud e Thailandia contribuiscono con veicoli passeggeri, apparecchiature diesel, esportazioni automobilistiche e attività di assistenza post-vendita.
Le politiche industriali, la crescente diffusione delle automobili, le rigide normative sulle emissioni e l'approvvigionamento locale di componenti automobilistici sono alcuni dei fattori che favoriscono la domanda. Il Giappone si concentra su sensori ad alta precisione e lunga durata, mentre Cina e India contribuiscono in termini di volume e mercato dei ricambi. La Corea del Sud è importante per la produzione di veicoli ed elettronica, mentre l'Australia, pur non essendo un mercato di primaria importanza, riveste comunque un ruolo rilevante nei veicoli commerciali, nelle attrezzature minerarie e nella manutenzione di auto importate.
Mercato dei sensori di scarico in Medio Oriente e Africa
Si prevede che la domanda in Medio Oriente e Africa crescerà a un tasso annuo composto (CAGR) dell'1,5-2,2% fino al 2034. Arabia Saudita ed Emirati Arabi Uniti sono leader nelle opportunità regionali grazie a flotte commerciali, logistica, costruzioni, servizi energetici e reti di importazione di veicoli. Il Sudafrica contribuisce attraverso l'industria mineraria, i veicoli passeggeri, il trasporto commerciale e l'assemblaggio automobilistico consolidato.
Il restante mercato del Medio Oriente e dell'Africa funziona ancora principalmente come mercato di sostituzione, con un livello di domanda dipendente dalle importazioni di veicoli, dal trasporto su strada, dai test e dalla capacità delle officine. Il clima caldo, l'ambiente polveroso, i diversi tipi di carburante e i lunghi cicli di manutenzione determinano la crescente necessità di sensori durevoli. La domanda di sensori di ossigeno e temperatura domina il mercato complessivo delle sostituzioni, mentre i sensori di particolato e di pressione diventano più rilevanti per le nuove flotte diesel.
Analisi di segmentazione
Tipo di carburante
Il segmento dei carburanti comprende benzina e gasolio. Si prevede che crescerà a un tasso annuo composto (CAGR) dell'1,3-1,9% nel periodo 2026-2034. La benzina rimane la principale fonte di domanda a causa del volume di veicoli passeggeri, mentre il gasolio conserva la sua importanza nei veicoli commerciali, negli autobus, nell'agricoltura, nell'edilizia, nelle attrezzature navali e nel trasporto a lunga distanza. L'ibridazione sta modificando le modalità operative, ma continua a richiedere sensori nei sistemi a motore a combustione.
- Carburante a benzina: le applicazioni a benzina mantengono la posizione di leadership perché il feedback lambda è fondamentale per il controllo del rapporto aria-carburante, l'efficienza del convertitore catalitico, il risparmio di carburante e la diagnostica delle emissioni a bordo dei veicoli passeggeri.
- Carburante diesel: le applicazioni diesel richiedono un monitoraggio coordinato di pressione, temperatura, particolato e ossigeno per il ricircolo dei gas di scarico, i filtri, la riduzione catalitica selettiva e la conformità affidabile alle normative sulle emissioni per veicoli pesanti.
Tipo di sensore
La tipologia di sensori comprende sensori di pressione dei gas di scarico, sensori di temperatura dei gas di scarico, sensori di particolato e sensori di ossigeno/lambda. Si prevede che il segmento crescerà a un CAGR dell'1,5-2,1%. I sensori di ossigeno/lambda rimangono la categoria più ampia, mentre i sensori di particolato registrano la crescita strutturale più forte, in quanto i requisiti di monitoraggio diventano più dettagliati. I sensori di pressione e temperatura rimangono essenziali per il controllo e la diagnostica del post-trattamento.
- Sensore di pressione dei gas di scarico: i sensori di pressione dei gas di scarico misurano le differenze di pressione attraverso i filtri e i componenti di trattamento, supportando il controllo della rigenerazione, il rilevamento di ostruzioni, la diagnostica e il funzionamento ottimizzato del sistema diesel.
- Sensore di temperatura dei gas di scarico: i sensori di temperatura dei gas di scarico proteggono catalizzatori e filtri, guidano le strategie di rigenerazione e forniscono un feedback termico per i propulsori a benzina, diesel, ibridi e per veicoli commerciali.
- Sensore di particolato: i sensori di particolato stanno acquisendo un'importanza strategica in quanto enti regolatori e produttori cercano una conferma diretta delle prestazioni dei filtri, del controllo delle particelle e del comportamento delle emissioni in condizioni reali.
- Sensore di ossigeno/lambda: i sensori di ossigeno/lambda rimangono fondamentali per il controllo della combustione a circuito chiuso, la gestione del convertitore catalitico, l'efficienza del carburante e la diagnostica delle emissioni nelle applicazioni a benzina e diesel.
Panoramica dell'opportunità
|
Tipo di sensore |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|---|---|---|---|
|
Sensore di pressione dei gas di scarico |
Mezzo |
Monitoraggio dei filtri |
Maturo |
|
Sensore di temperatura dei gas di scarico |
Alto |
Controllo termico |
Maturo |
|
Sensore di particolato |
Mezzo |
Conformità PM |
Scalatura |
|
Sensore di ossigeno/lambda |
Alto |
Controllo aria-carburante |
Maturo |
Fattori di crescita e analisi del loro impatto sul mercato dei sensori di scarico
Monitoraggio più rigoroso delle emissioni e conformità alle normative di guida reali
Si osserva una crescente tendenza verso i test sulle emissioni al di fuori del laboratorio, una maggiore durata utile dei componenti e sistemi di diagnostica di bordo più rigorosi. Ciò accresce l'importanza di sensori in grado di fornire letture affidabili nonostante le variazioni di temperatura, i carichi transitori sul motore e i periodi di funzionamento prolungati. Per i produttori di veicoli diventa quindi necessario dimostrare che i loro catalizzatori, filtri, sistemi EGR e di gestione della combustione offrano prestazioni affidabili in condizioni di guida reali. Questo significa che cresce la necessità di sensori lambda, di temperatura, di pressione e di particolato a banda larga di alta qualità, dotati di funzionalità diagnostiche avanzate. Per i fornitori, un maggior numero di punti di misurazione o tolleranze più ristrette, richieste dalle normative, rappresentano un vantaggio, sebbene comportino costi di sviluppo e tempi di validazione più elevati.
Crescita dei propulsori ibridi e a combustione avanzata
Il veicolo ibrido è dotato di un motore convenzionale, ma è soggetto a un maggior numero di avviamenti/arresti, carichi dinamici e cicli di funzionamento del motore a diverse temperature. Ciò rende necessario un sistema di rilevamento adeguato per mantenere l'efficienza della combustione, l'attivazione del catalizzatore e il controllo delle emissioni di scarico durante il passaggio dalla modalità elettrica a quella con motore a combustione interna. L'utilizzo di motori a benzina avanzati, turbocompressori, riciclo dei gas di scarico e motori diesel efficienti aumenta la necessità di un feedback preciso. Pertanto, l'ibridazione non implica l'eliminazione immediata del sensore di scarico, ma può rendere il processo ancora più complesso in termini di calibrazione, tempi di risposta e requisiti di resistenza termica.
Espansione delle flotte di veicoli commerciali e pesanti
I veicoli commerciali, gli autobus, le macchine edili, le macchine agricole e gli autocarri per il trasporto a lunga distanza generalmente lavorano per un numero maggiore di ore e con una capacità di carico superiore rispetto alle autovetture. I sistemi di scarico di questi veicoli sono soggetti a temperature elevate, vibrazioni, contaminazione e pressioni fluttuanti in modo continuo. La sostituzione di parti e componenti è frequente. Inoltre, si verificano perdite economiche e persino sanzioni quando il veicolo non supera un test sulle emissioni o subisce fermi macchina imprevisti. In questo contesto, gli investimenti in sensori di pressione, temperatura, ossigeno e particolato di lunga durata, unitamente a sistemi diagnostici che riducono gli intervalli di manutenzione, risultano giustificati. Il mercato dei veicoli pesanti offre una certa resilienza grazie al ritmo più lento dell'elettrificazione in diverse applicazioni.
Tendenze future del mercato dei sensori di scarico
Sensori intelligenti con diagnostica integrata
I futuri sensori di gas di scarico integreranno funzionalità avanzate di automonitoraggio, misurazione della deriva, segnalazione dello stato di calibrazione e capacità di comunicazione. Il sensore, anziché limitarsi a segnalare il proprio output, indicherà la presenza di problemi quali contaminazione, invecchiamento, connessioni difettose, stress termico o condizioni operative anomale per il sistema di controllo del veicolo. Questo approccio aiuterà i produttori a rispettare i requisiti di diagnosi ed eviterà allarmi inutili. I sensori intelligenti saranno particolarmente utili per i sensori di particolato, pressione e ossigeno a banda larga, il cui output viene utilizzato contemporaneamente da diversi sistemi di controllo. Lo sviluppo futuro dei prodotti si concentrerà su basso consumo energetico, elaborazione rapida, comunicazione affidabile e funzionamento stabile per l'intero ciclo di vita del veicolo.
Monitoraggio del particolato su piattaforme a benzina e diesel
Si prevede che la tecnologia di rilevamento del particolato troverà sempre più applicazioni, oltre all'utilizzo nei filtri diesel, man mano che l'iniezione diretta di benzina e gli standard relativi al numero di particelle acquisiranno maggiore riconoscimento. I sensori dovranno essere in grado di rilevare basse concentrazioni di particelle e resistere agli effetti di temperatura, vibrazioni, condensa e contaminazione dei gas di scarico. In futuro, si prospetta la possibilità di integrare questi sensori con le misurazioni di temperatura, pressione e ossigeno per una valutazione più completa del processo di filtrazione e dell'efficienza del processo di combustione. La velocità con cui questi sensori diventeranno standard dipenderà da fattori quali la standardizzazione, la calibrazione e i costi.
Opportunità di mercato per i sensori di scarico
Copertura post-vendita per il parco veicoli obsoleto
Un parco auto globale ampio e datato offre opportunità ai produttori in grado di realizzare sensori di ricambio compatibili con diversi modelli di auto, motori e regioni in termini di normative sulle emissioni. È fondamentale disporre di cataloghi di applicazioni esaustivi, di un sistema di riferimento incrociato preciso, di un imballaggio adeguato e di una distribuzione capillare tramite officine, rivenditori di ricambi e persino negozi online. La compatibilità con le apparecchiature diagnostiche è importante, poiché oggi i tecnici si affidano sempre più ai codici di errore e alle informazioni in tempo reale provenienti dai sensori per individuare i guasti. È opportuno investire innanzitutto nella produzione dei sensori di ossigeno e temperatura più diffusi, per poi passare ai sensori di pressione e di particolato per le nuove piattaforme diesel e benzina.
Servizi locali di produzione e calibrazione di sensori
L'espansione dell'industria automobilistica in India, nel Sud-est asiatico, in Messico, nell'Europa orientale e in alcune aree selezionate del Medio Oriente offre l'opportunità di creare impianti di produzione di sensori, testarli e calibrarli, nonché fornire supporto ingegneristico in loco. La produzione locale di sensori può ridurre i rischi legati alla logistica, agevolare processi di qualificazione dei clienti più rapidi e aumentare la reattività alle piattaforme regionali. È inoltre importante considerare l'opzione dei servizi di calibrazione, poiché i sensori di scarico devono funzionare correttamente in condizioni specifiche definite dalla strategia di controllo del motore e dalle normative. Gli investitori dovrebbero valutare collaborazioni con fornitori di primo livello, produttori di veicoli, reti di assistenza e laboratori di elettronica.
Sviluppi recenti
- Ottobre 2025: Niterra Co., Ltd. ha ampliato la sua gamma di sensori di ossigeno con 16 nuove referenze, tra cui sei novità assolute, contribuendo a una maggiore copertura di veicoli e a una stima di oltre nove milioni di veicoli presenti nel parco auto entro il 2025. L'aggiornamento rafforza la posizione dell'azienda nel mercato aftermarket e dimostra la continua domanda di sensori lambda specifici per diverse applicazioni, anche per le flotte di veicoli più datate.
- Settembre 2025: DENSO Corporation ha annunciato un accordo per il trasferimento della sua divisione relativa a candele e sensori di gas di scarico, inclusi i sensori di ossigeno e di rapporto aria-carburante, a Niterra Co., Ltd. La transazione proposta riguarda specifiche attività relative a prodotti ceramici ed è soggetta all'approvazione delle autorità di regolamentazione. Questo sviluppo indica un riallineamento strategico del portafoglio all'interno della catena di fornitura globale di sensori di scarico e componenti di accensione.
- Giugno 2026: Robert Bosch GmbH ha celebrato il cinquantesimo anniversario del suo sensore lambda, sottolineando il ruolo fondamentale di questa tecnologia nel controllo delle emissioni inquinanti e del consumo di carburante. Bosch ha dichiarato che sono stati prodotti circa 1,7 miliardi di sensori lambda in tutto il mondo. Questo traguardo riflette la lunga durata operativa della tecnologia dei sensori di ossigeno, evidenziandone al contempo la continua rilevanza nei propulsori a benzina, diesel e ibridi.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -