
Mercato delle apparecchiature di extrusione: dimensioni, crescita e previsioni 2034
Dimensioni e previsioni del mercato delle apparecchiature per estrusione (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipo di prodotto (estrusori monovite, estrusori bivite, apparecchiature a valle e altri); tipo di carico (variabile e idrostatico); utenti finali (prodotti in plastica, alimenti trasformati, prodotti farmaceutici, materiali da costruzione e altri) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00002809
- Categoria : Produzione e costruzione
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 28, 2026


Dimensioni del mercato nel 2025
10,31 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
17,48 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
6,04 %
Tasso di crescita
Mercato di riferimento
125,84 miliardi di dollari USA
(2026-2034)
Si prevede che il mercato delle apparecchiature per estrusione crescerà da 10,31 miliardi di dollari nel 2025 a 17,48 miliardi di dollari entro il 2034, registrando un tasso di crescita annuo composto (CAGR) del 6,04% nel periodo 2026-2034. La domanda è sostenuta dalla modernizzazione delle linee di processo per polimeri, alimenti, prodotti farmaceutici e materiali da costruzione, e i consumatori sono sempre più attenti alla costanza della produttività, all'efficienza energetica, all'automazione e alla capacità di lavorare con materie prime riciclate o sensibili alla formulazione nei processi di produzione continua in tutto il mondo.
Il mercato nordamericano delle apparecchiature per estrusione è trainato da un tasso di crescita annuo composto (CAGR) previsto tra il 5,4% e il 6,0% fino al 2034. La sostituzione delle linee di produzione, il rientro in patria della produzione di materie plastiche tecniche e gli investimenti in imballaggi con contenuto riciclato sono le principali fonti di ordini nella regione.
Analisi e approfondimenti sul mercato delle apparecchiature per estrusione
- Nord America: ha rappresentato una quota di mercato del 22-25% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 5,4-6,0% nel periodo 2026-2034, grazie all'ammodernamento delle linee di produzione, agli investimenti nel riciclo, a una solida capacità di assistenza post-vendita e a sistemi di controllo avanzati.
- USA: Nel 2025 ha rappresentato il 78-82% del fatturato nordamericano e si prevede che crescerà a un tasso annuo composto (CAGR) del 5,5-6,1% fino al 2034 grazie alla spesa per la modernizzazione.
- Europa: deteneva una quota di mercato del 23-26% nel 2025 e dovrebbe registrare un tasso di crescita annuo composto (CAGR) del 5,2-5,8% nel periodo 2026-2034. La Germania è leader, mentre Regno Unito, Francia, Italia e Spagna mantengono una domanda sostenuta di macchinari specializzati.
- Asia-Pacifico: ha conquistato una quota di mercato del 40-44% nel 2025 e si prevede che crescerà a un tasso annuo composto del 6,5-7,1% fino al 2034, trainata da Cina, Giappone, India e Corea del Sud.
- Segmento più ampio: gli estrusori monovite detenevano una quota di mercato del 47-51% nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 5,4-6,0% nel periodo 2026-2034.
- Segmento ad alta crescita: gli estrusori bivite rappresentavano una quota di mercato del 31-35% nel 2025 e si prevede che registreranno un CAGR del 6,7-7,3% nel periodo 2026-2034.
- Aziende chiave analizzate nel dettaglio: Coperion GmbH, Milacron LLC, The Japan Steel Works, Ltd., KraussMaffei Extrusion GmbH, Clextral SAS, Shibaura Machine Co., Ltd., The Conair Group, Inc., Leistritz Extrusionstechnik GmbH, Bausano & Figli SpA e battenfeld-cincinnati Germany GmbH.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Lo sviluppo delle apparecchiature si è evoluto dall'ingegneria meccanica delle linee di assemblaggio ad alta intensità di manodopera al controllo digitale dell'alimentazione per gravità, dei circuiti termici, delle regolazioni automatiche degli stampi e del monitoraggio delle condizioni. I fornitori richiedevano cilindri e viti modulari in grado di lavorare materiali riciclati, composti caricati, ingredienti alimentari e farmaceutici senza dover cambiare sistema. La densità di coppia e l'efficienza garantiscono la massima produzione senza surriscaldamento. L'integrazione delle apparecchiature è ora una questione di acquisizione, poiché il raffreddamento, la calibrazione, il taglio e il trasporto combinati consentono di risparmiare materiale e manodopera in caso di cambi di produzione.
I futuri investimenti si concentreranno su centri di lavorazione dei polimeri in Asia, impianti di recupero in Nord America e produzione di tubi e profilati in Medio Oriente. La responsabilità estesa del produttore, la legislazione sul riciclaggio e le infrastrutture richiedono attrezzature in grado di gestire materiali in ingresso variabili, garantendo al contempo la tracciabilità della qualità del prodotto finale. I produttori che dispongono di laboratori di prova, tecnici dell'assistenza e capacità di aggiornamento trarranno sicuramente vantaggio dalla sostituzione, e la scalabilità consentirà ai piccoli produttori di scaglionare gli investimenti.
Ambito del rapporto sul mercato delle apparecchiature di estrusione
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 10,31 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 17,48 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 6,04% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi del mercato delle apparecchiature di estrusione
La crescita del settore mondiale delle macchine per estrusione è dovuta alla crescente domanda di tubi, lastre, profilati, pellicole, compound, pellet, alimenti e formulazioni. I produttori di resine, i compoundatori, i trasformatori, gli integratori, gli specialisti di attrezzature e i fornitori di servizi formano una catena del valore interdipendente in cui la progettazione della vite, l'alimentazione, la matrice e la sincronizzazione a valle influenzano le rese.
Il processo di fornitura è tecnicamente complesso poiché riduttori, cilindri resistenti alla corrosione, sistemi di azionamento, controlli e stampi di precisione richiedono fornitori qualificati. I lunghi tempi di consegna favoriscono la standardizzazione modulare; tuttavia, le prove su materie prime riciclate o formule termosensibili sono cruciali. L'assemblaggio locale e lo stoccaggio dei componenti soggetti a usura stanno diventando una strategia di approvvigionamento importante, grazie alla riduzione dei rischi.
L'analisi del settore delle macchine per estrusione rivela che la concorrenza si sposterà dalle specifiche alla produttività nel corso del ciclo di vita. Ad esempio, Coperion GmbH e Leistritz Extrusionstechnik GmbH dispongono di macchine con elevata coppia di estrusione, mentre KraussMaffei Extrusion GmbH e battenfeld-cincinnati Germany GmbH si occupano di macchine per la produzione di tubi, profilati, materiali riciclati e polimeri. Le aziende con la base installata e l'ingegneria applicativa sono Milacron LLC, Shibaura Machine Co., Ltd. e The Japan Steel Works, Ltd.
L'azienda nota per la lavorazione di alimenti e mangimi è Clextral SAS, mentre The Conair Group, Inc. è specializzata nella movimentazione dei materiali. In termini di personalizzazione e monitoraggio delle attrezzature, Bausano & Figli SpA è l'azienda di riferimento. Le aree di investimento future dell'azienda riguardano i centri pilota, la presenza locale, gli interventi di efficientamento energetico e il software che trasforma i dati operativi in manutenzione predittiva e ricette.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato delle apparecchiature per estrusione: approfondimenti strategici
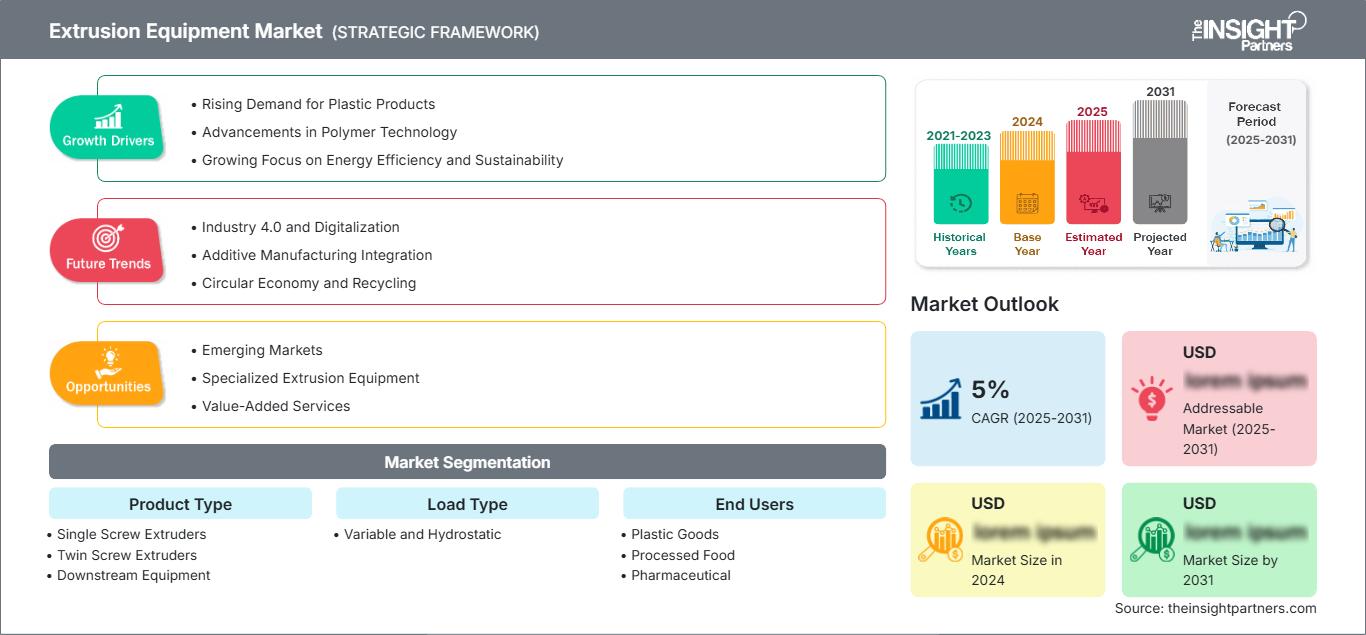
Approfondimenti regionali
Mercato delle apparecchiature di estrusione in Nord America
Nel 2025, il Nord America ha rappresentato il 22-25% del fatturato totale mondiale e si prevede una crescita a un tasso annuo composto (CAGR) del 5,4-6,0% nel periodo 2026-2034. La quota di mercato delle apparecchiature per estrusione comprende una base installata avanzata nei settori delle materie plastiche, dei composti medicali, della lavorazione alimentare e dei prodotti per l'edilizia. Gli investimenti nella sostituzione si concentrano su azionamenti a basso consumo energetico, automazione e flessibilità delle viti.
Gli Stati Uniti e il Canada stanno migliorando la loro capacità di estrudere plastica da materiali riciclabili senza compromettere la qualità del prodotto, anche variando le materie prime. La disponibilità di servizi a livello regionale, la fattibilità economica degli interventi di ammodernamento e la rapida consegna dei pezzi di ricambio favoriscono gli acquisti. Il Messico contribuisce attraverso i settori automobilistico, degli elettrodomestici, degli imballaggi e dei materiali da costruzione, creando una domanda di attrezzature affidabili in grado di gestire diverse tipologie di materiale con tempi di inattività minimi.
Mercato statunitense delle apparecchiature di estrusione
Nel 2025 gli Stati Uniti rappresentavano il 78-82% del fatturato nordamericano e si prevede una crescita a un tasso annuo composto (CAGR) del 5,5-6,1% fino al 2034. Un ampio bacino di trasformatori traina le vendite di tubi, profilati, lamiere, attrezzature per la compounding e macchinari ausiliari. Milacron LLC, The Conair Group, Inc. e altri fornitori internazionali dispongono di attività di vendita, assistenza, collaudo o di una base installata per mitigare le resistenze.
Le applicazioni si basano sempre più su poliolefine riciclate post-consumo, miscele personalizzate, film multistrato, tubi medicali e grandi estrusi per l'industria alimentare. Gli acquirenti sono interessati al costo per chilogrammo rispetto al prezzo di acquisto, concentrandosi su tempi di attività, scarti, consumo energetico e ripetibilità delle formule. La spesa pubblica per lo sviluppo delle infrastrutture e la produzione industriale sosterrà i mercati dei materiali da costruzione e delle materie plastiche industriali, ma la disponibilità di fondi limiterà alcuni progetti ex novo.
Mercato europeo delle apparecchiature di estrusione
In Europa, la quota di fatturato si attestava tra il 23% e il 26% nel 2025, mentre si prevede che la regione raggiungerà un CAGR del 5,2-5,8% fino al 2034, con la Germania in testa. Il cluster di macchinari, i compoundatori e l'ecosistema del riciclo consentono la produzione di macchinari a doppia vite e a valle altamente specializzati nella regione. Nel Regno Unito, l'attenzione è rivolta alla circolarità degli imballaggi e alle applicazioni mediche, mentre la Francia coniuga l'esperienza nella trasformazione alimentare con la conversione dei polimeri.
L'Italia rimane un attore attivo nel settore dei macchinari per tubi e profilati su misura grazie alla sua ingegneria specializzata, mentre la Spagna trae vantaggio dai settori dell'imballaggio, dell'edilizia e della trasformazione automobilistica. In tutta la regione, l'aumento dei costi energetici e le politiche di economia circolare portano alla sostituzione dei macchinari meno efficienti. I clienti richiedono dati di processo più tracciabili, compounding a bassa temperatura, pulizia rapida e possibilità di riciclo.
Mercato delle apparecchiature di estrusione nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico ha rappresentato il 40-44% del fatturato e si prevede che genererà un tasso di crescita annuo composto (CAGR) del 6,5-7,1% fino al 2034, trainata dalla Cina. La domanda di macchinari è sostenuta da un numero significativo di impianti per la lavorazione delle materie plastiche, infrastrutture urbane, produzione di imballaggi ed elettronica e attività di trasformazione.
Giappone e Corea del Sud si concentrano su materiali di alta precisione e composti avanzati, l'India si focalizza su tubature, imballaggi e attrezzature per la lavorazione degli alimenti, mentre l'Australia investe in modo selettivo in progetti di riciclaggio. Una politica industriale favorevole, la produzione di macchinari a livello nazionale e una rete in espansione di trasformatori migliorano la redditività dei progetti, mentre la produzione orientata all'esportazione promuove l'automazione e il monitoraggio.
Mercato delle apparecchiature di estrusione in Medio Oriente e Africa
Si prevede che il mercato del Medio Oriente e dell'Africa crescerà a un tasso annuo composto (CAGR) compreso tra il 5,8% e il 6,4% dal 2026 al 2034. L'Arabia Saudita è leader grazie alle sinergie nel settore petrolchimico, alle politiche di localizzazione e alle esigenze di sviluppo infrastrutturale, mentre gli Emirati Arabi Uniti offrono un impulso significativo per le applicazioni nel settore degli imballaggi e delle costruzioni.
Il Sudafrica funge da fulcro per le diverse operazioni di trasformazione regionali, che spaziano dagli alimenti ai tubi e ai beni di consumo. La domanda nel resto del Medio Oriente e dell'Africa è trainata dai sistemi idrici, dagli sviluppi residenziali e dalle infrastrutture di pubblica utilità. La disponibilità di energia potrebbe favorire la lavorazione delle resine, ma la disponibilità di servizi, la situazione finanziaria e la presenza di operatori competenti determinano gli acquisti di macchinari.
Analisi di segmentazione
Tipo di prodotto
Si prevede che la tipologia di prodotto crescerà a un tasso annuo composto (CAGR) del 5,9-6,5% nel periodo 2026-2034. Il mercato delle apparecchiature per estrusione comprende le unità principali di fusione e miscelazione, nonché le unità a valle che determinano la geometria finale e la velocità della linea. Gli acquisti privilegiano sempre più piattaforme modulari, controlli integrati e configurazioni predisposte per l'ammodernamento, che bilanciano produttività, flessibilità di formulazione, consumo energetico e accessibilità per la manutenzione.
- Estrusori monovite: questi sistemi mantengono la posizione di leadership nelle applicazioni di produzione di tubi, profilati, lastre e film ad alto volume grazie alla semplicità di funzionamento, alla produzione affidabile e ai vantaggi economici del ciclo di vita.
- Estrusori bivite: la domanda è più elevata nei settori della compounding, del riciclaggio, dell'industria alimentare e farmaceutica, dove la miscelazione intensiva, la devolatilizzazione, il controllo preciso del tempo di permanenza e la flessibilità di formulazione creano valore strategico.
- Apparecchiature a valle: calibratori, sistemi di raffreddamento, sistemi di trasporto, taglierine, pellettizzatori e nastri trasportatori assumono sempre maggiore importanza man mano che i trasformatori cercano linee sincronizzate, minori scarti, dimensioni uniformi e una riduzione dell'intervento manuale.
Tipo di carico
Si prevede che il tipo di carico registrerà un CAGR del 5,7-6,3% nel periodo 2026-2034. La scelta dipende dalla stabilità della pressione, dalla variabilità della produttività, dalla gestione energetica e dalla facilità di manutenzione. Le soluzioni a carico variabile sono adatte ai processori che gestiscono frequenti cambiamenti di ricetta o di output, mentre le configurazioni idrostatiche sono indicate per applicazioni che richiedono una trasmissione della forza fluida e un controllo ripetibile in condizioni operative impegnative.
- Variabile: I sistemi a carico variabile supportano programmi di produzione flessibili e formulazioni mutevoli, adattando la potenza e le impostazioni di processo ai requisiti di output, contribuendo a ridurre gli sprechi energetici e a stabilizzare la qualità del prodotto.
- Idrostatico: I sistemi idrostatici garantiscono un carico controllato e un funzionamento regolare per processi esigenti, risultando strategicamente rilevanti laddove la costanza della pressione, la durata e la protezione dei materiali sensibili siano prioritarie.
Utenti finali
Si prevede che il numero di utenti finali crescerà a un tasso annuo composto (CAGR) del 6,0-6,6% nel periodo 2026-2034. Le modalità di investimento variano in base ai requisiti di igiene, materiali, produttività e qualificazione. I settori dei beni in plastica e delle costruzioni privilegiano la scalabilità e la compatibilità con il riciclo, l'industria alimentare trasformata valorizza la flessibilità delle ricette, mentre la produzione farmaceutica dà priorità ai controlli validati, alla pulizia, al contenimento e alla ripetibilità tra i lotti.
- Prodotti in plastica: questo settore continua a rappresentare la base di domanda più ampia, spaziando da imballaggi a componenti per l'industria automobilistica, prodotti di consumo, cavi, lastre e profilati, con una modernizzazione incentrata sul contenuto riciclato e sul controllo qualità digitale.
- Alimenti trasformati: le linee a doppia vite supportano snack, cereali, alimenti per animali domestici e proteine alternative, dove rapidi cambiamenti di formulazione, controllo della consistenza, igiene e capacità produttiva scalabile guidano l'acquisto delle attrezzature.
- Settore farmaceutico: l'estrusione a caldo acquisisce rilevanza strategica per la produzione continua e le formulazioni complesse, che richiedono un controllo preciso della temperatura, documentazione, facilità di pulizia, contenimento e un'affidabile scalabilità dalla fase di sviluppo alla produzione.
- Materiali da costruzione: tubi, profili per finestre, pavimentazioni, isolanti e applicazioni composite mantengono la domanda di linee durevoli in grado di garantire elevata produttività, stabilità dimensionale, gestione dei riempitivi e lavorazione di materie prime riciclate.
Panoramica dell'opportunità
|
Utenti finali |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|
Articoli in plastica |
Alto |
Contenuto riciclato |
Maturo |
|
Alimenti trasformati |
Mezzo |
Testurizzazione delle proteine |
Scalatura |
|
Farmaceutico |
Basso |
Produzione continua |
Emergenti |
|
Materiali da costruzione |
Alto |
Tubature infrastrutturali |
Maturo |
Analisi dei fattori di crescita e dell'impatto sul mercato delle apparecchiature di estrusione.
I requisiti di economia circolare rimodellano la spesa in conto capitale.
I materiali post-consumo dovrebbero essere utilizzati in modo più efficiente dalle aziende di imballaggio e costruzione, senza compromettere produttività, estetica o prestazioni. Questa esigenza crea nuove opportunità commerciali non solo per le linee complete, ma anche per i sistemi di retrofit che integrano filtrazione del fuso, pellettizzazione, controllo e analisi. In sostanza, l'attenzione degli acquisti si sposta dalla capacità alla resa. Gli impianti di lavorazione che standardizzano le resine riciclate interagiscono meno con le resine vergini e, di conseguenza, superano un maggior numero di test di qualità. Il risultato sono periodi di qualificazione più brevi e una maggiore percentuale di successo nei programmi tecnicamente più complessi.
L'automazione risolve i problemi di qualità e di forza lavoro.
I produttori devono garantire la continuità della produzione nonostante la scarsità di manodopera specializzata. L'utilizzo di procedure di avvio automatiche, alimentazione gravimetrica, controllo termico a circuito chiuso, formulazioni e diagnostica remota riduce la necessità di manodopera. Le applicazioni più indicate includono situazioni in cui si verificano frequenti cambiamenti di prodotti o specifiche particolarmente complesse, come nel caso di tubi medicali, materiali ingegnerizzati e farmaci. La visibilità dei processi consente l'individuazione precoce di potenziali problemi, come l'usura della vite, la deriva dell'alimentatore e i problemi di raffreddamento. Ciò si traduce in una riduzione degli scarti e dei tempi di inattività, standardizzando così i processi in diverse sedi.
Infrastrutture e urbanizzazione sostengono il profilo e la domanda di tubi
I tubi estrusi trovano ampio impiego nei sistemi idrici, sanitari, edili, di trasmissione di energia e di telecomunicazione, ma anche nella protezione dei cavi, nei telai delle finestre e nei materiali compositi. Questo sviluppo è particolarmente importante per i paesi asiatici e mediorientali, a causa della rapida urbanizzazione e dei piani di produzione interna. Le attrezzature ad alta produttività sono tradizionalmente richieste per la produzione di grandi lotti. Tuttavia, i clienti necessitano di cambi rapidi degli stampi e di tecnologie multistrato per ridurre i costi dei materiali. La vicinanza delle materie prime può migliorare l'efficienza del progetto, mentre i processi finanziari e di costruzione incidono sulla tempistica. I produttori di macchinari che offrono sistemi di estrusione ad alta produttività con attrezzature per la calibrazione, il raffreddamento, il trasporto e il taglio hanno maggiori probabilità di successo.
Tendenze future del mercato delle apparecchiature di estrusione
Le linee auto-ottimizzanti si avviano verso l'implementazione pratica
Le tendenze del mercato delle apparecchiature di estrusione si concentreranno sempre più su modelli che confrontano in tempo reale pressione, coppia, temperatura, vibrazioni e misurazioni del prodotto con finestre operative validate. Anziché limitarsi ad avvisare gli operatori, i sistemi di controllo futuri raccomanderanno o eseguiranno regolazioni mirate di alimentatori, velocità della vite, riscaldamento, raffreddamento e scarico. L'adozione inizierà in applicazioni ripetibili e ad alto volume, dove i set di dati sono sufficientemente ricchi e i costi della qualità sono visibili. I costruttori di macchine avranno bisogno di algoritmi trasparenti, connettività sicura e protocolli di override chiari. Il risultato dovrebbe essere un avvio più rapido, un minor numero di transizioni fuori specifica e prestazioni più costanti tra turni, impianti e livelli di esperienza degli operatori.
La modularità specifica per l'applicazione sostituisce le piattaforme a taglia unica.
Le macchine del futuro integreranno componenti meccanici di base generici insieme a moduli specializzati per l'alimentazione, la ventilazione, gli elementi a vite, le matrici e le apparecchiature ausiliarie, a seconda delle applicazioni. In questo modo, i trasformatori saranno in grado di modificare le linee per lavorare plastiche riciclate, bioplastiche, fonti proteiche alternative, componenti per batterie o sostanze farmaceutiche, senza la necessità di rinnovare l'intera macchina. La tecnologia del digital twin e i test pilota consentiranno ai trasformatori di scegliere i moduli prima dell'installazione, riducendo il rischio di scalabilità. Anche le versioni commerciali potranno orientarsi verso una crescita della capacità in fasi, modelli di abbonamento software e servizi basati sulle prestazioni. I produttori di macchine che mantengono sistemi di controllo e librerie di moduli interoperabili possono soddisfare le esigenze dei trasformatori che si trovano ad affrontare portafogli di prodotti incerti e normative in continua evoluzione.
Opportunità di mercato per le apparecchiature di estrusione
Realizzare piattaforme localizzate per l'ammodernamento e la gestione del ciclo di vita dei prodotti.
Le macchine installate rappresentano una base di riferimento considerevole per azionamenti, controlli, alimentatori, cilindri, viti, sistemi di filtrazione e aggiornamenti a valle. Le previsioni del mercato delle apparecchiature di estrusione supportano gli investimenti in centri di assistenza regionali che combinano audit, misurazione dell'usura, benchmarking energetico e prove applicative. Un portafoglio di retrofit modulare può ridurre i tempi di ammortamento per i trasformatori che non possono giustificare nuove linee di produzione, generando al contempo entrate ricorrenti per i fornitori. I mercati prioritari includono il Nord America e l'Europa, dove gli impianti obsoleti coesistono con rigorose aspettative in termini di qualità ed efficienza energetica. I fornitori di successo dovrebbero rifornirsi di parti critiche, formare i tecnici locali e quantificare i miglioramenti in termini di produzione, scarti, consumo energetico e intervalli di manutenzione prima di proporre programmi di modernizzazione più ampi.
Sistemi specializzati per la lavorazione di alimenti e prodotti farmaceutici.
L'estrusione per l'industria alimentare e farmaceutica premia i fornitori in grado di applicare la scienza dei processi a un sistema di produzione validato. Le potenziali applicazioni includono la testurizzazione di proteine ad alto contenuto di umidità, snack ad alta densità nutrizionale, alimenti per animali domestici, granulazione continua e rilascio di farmaci tramite fusione a caldo. Questi processi richiedono una progettazione igienica, un dosaggio preciso, il controllo del tempo di permanenza, la protezione della formula e una scalabilità robusta. È necessario investire risorse nello sviluppo di impianti pilota, apparecchiature di processo modulari e nella collaborazione con esperti di ingredienti, formulazione e analisi. Poiché i requisiti sono più stringenti rispetto al settore delle materie plastiche di base, i fornitori possono competere non solo sul prezzo, ma anche sulla competenza tecnica. La presenza di stabilimenti in Asia e Nord America accelererebbe lo sviluppo della clientela.
Sviluppi recenti
- Marzo 2026: Coperion GmbH – L'azienda ha presentato l'alimentatore a rulli RF400 per la deposizione a secco uniforme degli elettrodi, ampliando il proprio portafoglio di apparecchiature di processo verso la produzione di batterie. Il lancio collega l'alimentazione di precisione ai requisiti della produzione continua e dimostra come l'ingegneria correlata all'estrusione si stia estendendo ai materiali per l'accumulo di energia.
- Luglio 2025: KraussMaffei Extrusion GmbH – L'azienda ha presentato a K 2025 sistemi di compounding incentrati sul riciclo, tra cui una piattaforma a doppia vite basata su BluePower per PET riciclato per uso alimentare con una capacità produttiva fino a 12 tonnellate all'ora e ha riportato un risparmio energetico fino al 20% rispetto ai sistemi convenzionali.
Domande frequenti

Nivedita è una ricercatrice affermata con oltre 9 anni di esperienza in ricerche di mercato e consulenza aziendale. Attualmente Project Manager nel settore ICT presso The Insight Partners, vanta una profonda esperienza nella gestione e nell'esecuzione di incarichi di ricerca sindacati, personalizzati, in abbonamento e di consulenza in diversi settori tecnologici.
Con una comprovata esperienza nell'analisi basata sui dati e nella fornitura di insight fruibili, Nivedita ha contribuito in modo determinante a diversi progetti critici. Il suo lavoro include l'esecuzione end-to-end dei progetti, dalla comprensione degli obiettivi del cliente all'analisi delle tendenze di mercato, fino alla formulazione di raccomandazioni strategiche. Ha collaborato ampiamente con aziende leader nel settore ICT, aiutandole a identificare opportunità di mercato e a gestire i cambiamenti del settore.
Nivedita ha conseguito un MBA in Management presso IMS, Dehradun. Prima di entrare in The Insight Partners, ha maturato una preziosa esperienza presso MarketsandMarkets e Future Market Insights a Pune, dove ha ricoperto diversi ruoli di ricerca e ha costruito solide basi nell'analisi di settore e nel coinvolgimento dei clienti.
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -