
Mercato dell’elettronica e circuiti flexibili: dimensioni, crescita e previsioni 2034
Dimensioni e previsioni del mercato dell'elettronica e dei circuiti flessibili (2021-2034), quota globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipo di struttura (circuito flessibile a lato singolo, circuito flessibile a doppio lato, circuito flessibile multistrato, circuito flessibile rigido e altri); applicazioni (display, fotovoltaico a film sottile (PV), sensori stampati, batterie, illuminazione OLED e altri); settore (elettronica di consumo, sanità, militare, difesa e aerospaziale, energia e potenza, automobilistico e altri) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPTE100001319
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 09, 2026


Dimensioni del mercato nel 2025
44,20 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
88,10 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
7,97 %
Tasso di crescita
Mercato di riferimento
595,19 miliardi di dollari USA
(2026-2034)
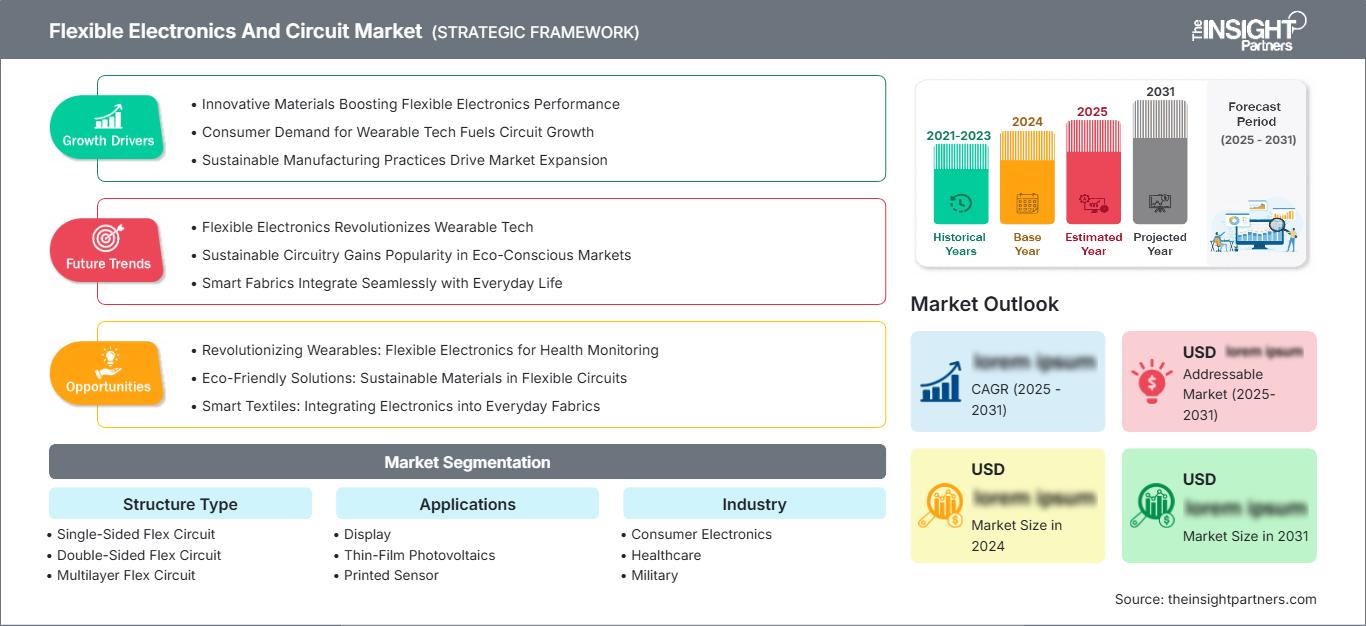
Il mercato dell'elettronica e dei circuiti flessibili è destinato a una crescita sostenuta, grazie al passaggio di substrati pieghevoli, interconnessioni sottili, display flessibili e componenti di potenza conformabili da applicazioni specializzate a una più ampia diffusione commerciale. Il mercato, valutato a 44,20 miliardi di dollari nel 2025, dovrebbe raggiungere gli 88,10 miliardi di dollari entro il 2034, con un tasso di crescita annuo composto (CAGR) del 7,97% nel periodo 2026-2034. La domanda è sempre più influenzata da architetture di prodotto compatte, elettronica leggera e maggiori requisiti di integrazione.
Si prevede che il Nord America rimarrà un importante centro tecnologico e commerciale, supportato da dispositivi indossabili per la sanità, elettronica aerospaziale, interfacce per il settore automobilistico e ecosistemi di semiconduttori avanzati. Si stima che il mercato dell'elettronica e dei circuiti flessibili nella regione crescerà a un tasso annuo composto (CAGR) del 6,8-7,6% fino al 2034, con programmi di ricerca nazionali, iniziative di reshoring e la domanda di assemblaggi elettronici leggeri a fornire un supporto strutturale.
Analisi e approfondimenti sul mercato dell'elettronica e dei circuiti flessibili.
- Nord America: Si prevede che il Nord America deterrà una quota di mercato del 25-29% nel settore dell'elettronica e dei circuiti flessibili nel 2025 e che crescerà a un tasso annuo composto (CAGR) del 6,8-7,6% tra il 2026 e il 2034, grazie al supporto di dispositivi indossabili per il settore sanitario, sistemi aerospaziali, display per autoveicoli e iniziative nazionali di produzione di elettronica.
- USA: Gli Stati Uniti rappresentano il 78-82% del mercato nordamericano nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 7,0-7,8% tra il 2026 e il 2034, trainati dai settori sanitario, della difesa e dell'elettronica avanzata.
- Europa: si stima che l'Europa rappresenterà una quota di mercato del 19-23% nel 2025 e crescerà a un tasso annuo composto (CAGR) del 7,1-7,9% fino al 2034, con Germania, Regno Unito, Francia, Italia e Spagna a supporto delle applicazioni nei settori automobilistico, industriale, sanitario ed energetico.
- Asia-Pacifico: si stima che la regione Asia-Pacifico deterrà una quota di mercato del 31-35% nel 2025 e registrerà un tasso di crescita annuo composto (CAGR) dell'8,5-9,3% fino al 2034, con Cina, Giappone, Corea del Sud e India a trainare la produzione di display, l'elettronica automobilistica, le batterie e le tecnologie di stampa.
- Segmento più ampio: le applicazioni per display rappresentano una quota di mercato stimata tra il 42% e il 46% nel 2025, con un tasso di crescita annuo composto (CAGR) del 7,8-8,4% fino al 2034, grazie ad architetture di display pieghevoli, curvi e leggeri.
- Segmento ad alta crescita: si stima che il settore sanitario detenga una quota di mercato del 9-11% nel 2025 e si prevede che si espanderà a un tasso annuo composto (CAGR) del 9,6-10,6% fino al 2034, grazie alle applicazioni di dispositivi indossabili e di monitoraggio.
- Aziende chiave analizzate nel dettaglio: Samsung Electronics Co., Ltd., Panasonic Holdings Corporation, 3M Company, E Ink Holdings Inc., Blue Spark Technologies, Inc., Enfucell Oy, AUO Corporation, Cymbet Corporation, Imprint Energy, Inc., BrightVolt, Inc.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Il rapporto sul mercato dell'elettronica e dei circuiti flessibili mostra che lo sviluppo si è spostato dai tradizionali circuiti stampati flessibili a sistemi integrati che incorporano substrati, linee conduttive, componenti per display, sensori, batterie e illuminazione. I progressi nei film di poliimmide, negli inchiostri conduttivi, nei transistor a film sottile, negli adesivi e nelle tecnologie di deposizione stanno offrendo maggiori possibilità di progettazione. La struttura dei costi sta cambiando poiché le aziende automatizzano la modellazione, la lavorazione roll-to-roll e l'ispezione per aumentare la uniformità e ridurre i limiti di assemblaggio per la produzione di massa di applicazioni per il settore consumer e automobilistico.
Nel periodo di previsione, si prevede un aumento dell'adozione dell'elettronica flessibile nei nuovi centri di produzione e nelle applicazioni industriali. Le capacità produttive nazionali di semiconduttori ed elettronica dovrebbero favorire lo sviluppo di filiere di fornitura locali di componenti, nonché la crescente domanda da parte di automobili con un maggiore contenuto elettrico e dispositivi medici di dimensioni ridotte. Anche la regolamentazione ambientale in materia di sostenibilità dei prodotti, riparabilità, risparmio energetico e tracciabilità dei materiali potrebbe contribuire alla realizzazione di prodotti più sottili, con un minore utilizzo di materiale ma con funzionalità equivalenti.
Ambito del rapporto sul mercato dell'elettronica e dei circuiti flessibili
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 44,20 miliardi di dollari USA |
| Dimensioni del mercato entro il 2034 | 88,10 miliardi di dollari USA |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 7,97% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi del mercato dell'elettronica e dei circuiti flessibili
La crescita del mercato dell'elettronica e dei circuiti flessibili sarà ulteriormente rafforzata dalla combinazione di tecnologie di visualizzazione, elettronica stampata, fonti di alimentazione miniaturizzate e sensori. La catena del valore comprende fornitori di substrati, fornitori di materiali conduttivi, produttori di circuiti, produttori di display, produttori di batterie, produttori di apparecchiature originali e integratori di sistemi specializzati. La domanda è elevata quando la flessibilità consente di ridurre il peso di un prodotto, offre opportunità di utilizzare design non tradizionali o facilita l'assemblaggio di circuiti elettronici. L'offerta rimane fortemente localizzata nei cluster di elettronica avanzata in Asia, sebbene siano in corso alcune iniziative di localizzazione in Nord America ed Europa.
La qualificazione dei materiali continua a svolgere un ruolo importante in termini di fornitura, poiché l'affidabilità in condizioni di flessione, variazioni di temperatura, umidità e stress meccanico determina il successo commerciale. I circuiti flessibili devono inoltre possedere buone proprietà elettriche anche con raggi di curvatura ridotti. Ciò significa che i fornitori con un buon controllo di processo e competenze di ingegneria applicativa possono beneficiare di cicli di qualificazione più lunghi, mentre i nuovi operatori devono competere utilizzando materiali specifici, prototipazione rapida e architetture uniche.
I vantaggi competitivi sono sempre più derivanti dalla capacità di combinare la conoscenza dei materiali con l'ingegneria applicativa. Così, Samsung Electronics Co., Ltd. è orientata verso display pieghevoli integrati, mentre Panasonic Holdings Corporation offre competenze nei settori dell'elettronica e delle tecnologie energetiche. 3M Company è forte nel campo delle pellicole ottiche e dei materiali adesivi, e E Ink Holdings Inc. sta sviluppando display flessibili a basso consumo energetico. D'altro canto, AUO Corporation continua a consolidare la propria posizione nei display flessibili e nelle soluzioni per il settore automobilistico, creando concorrenza in aree applicative adiacenti.
Fornitori specializzati come Blue Spark Technologies, Inc., Enfucell Oy, Cymbet Corporation, Imprint Energy, Inc. e BrightVolt, Inc. offrono soluzioni energetiche sottili e flessibili, mentre fornitori di tecnologie più ampie forniscono materiali, sensori e integrazione elettronica. Le priorità di sviluppo si stanno ora spostando verso la resa del processo, l'integrazione di batterie flessibili, i display e i substrati multifunzionali. Secondo l'analisi del mercato dell'elettronica e dei circuiti flessibili, la partnership strategica tra fornitori di materiali e OEM rimarrà un modo importante per abbreviare il ciclo di qualificazione e distribuire i rischi di sviluppo.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dell'elettronica e dei circuiti flessibili: approfondimenti strategici
Approfondimenti regionali
Mercato nordamericano dell'elettronica flessibile e dei circuiti
Si stima che il Nord America deterrà una quota di mercato del 25-29% nel 2025, con un tasso di crescita annuo composto (CAGR) del 6,8-7,6% fino al 2034. Questa regione beneficia delle sue competenze nella progettazione di semiconduttori, dispositivi medici, produzione aerospaziale e ingegneria automobilistica. L'utilizzo di circuiti flessibili aumenta ovunque vi sia la necessità di soluzioni più leggere, più piccole, con instradamenti più complessi e conformità meccanica all'interno dei sistemi. Gli Stati Uniti continuano a essere la principale fonte di domanda, grazie alla loro solida infrastruttura di ricerca e sviluppo e a un ambiente OEM avanzato.
Gli impieghi in ambito medico e militare aumentano ulteriormente la resilienza, poiché i requisiti di qualificazione privilegiano l'affidabilità rispetto alla minimizzazione dei costi iniziali. Inoltre, le case automobilistiche stanno integrando interfacce e display flessibili nelle loro auto, sempre più orientate al software. La politica manifatturiera della regione incoraggia la produzione locale di elettronica, ma i fornitori asiatici continuano a svolgere un ruolo importante nella produzione di massa. Di conseguenza, la quota di mercato dell'elettronica e dei circuiti flessibili continuerà a essere significativa grazie al predominio della progettazione regionale e ai costi di produzione più elevati.
Mercato statunitense dell'elettronica flessibile e dei circuiti
Si stima che gli Stati Uniti rappresentino il 78-82% del mercato nordamericano nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 7,0-7,8% fino al 2034. La domanda di applicazioni è trainata da dispositivi indossabili medicali, sistemi aerospaziali, elettronica per la difesa, interfacce automobilistiche e beni di consumo intelligenti. Le capacità native di ingegneria garantiscono una commercializzazione rapida, soprattutto in situazioni in cui i sistemi flessibili devono essere sottoposti a qualificazione.
Samsung Electronics Co., Ltd., 3M Company, E Ink Holdings Inc., Blue Spark Technologies, Inc., Imprint Energy, Inc. e BrightVolt, Inc. possiedono tecnologie applicabili o hanno una presenza sul mercato. Le tendenze applicative riguardano strumenti diagnostici di piccole dimensioni, elettronica aerospaziale leggera, display flessibili e fonti di energia a film sottile. La domanda di appalti negli Stati Uniti per sistemi elettronici progettati per funzionare in ambienti con vincoli incentiva ulteriormente l'utilizzo di componenti flessibili di valore. Gli Stati Uniti sono il principale innovatore e commercializzatore in Nord America.
Mercato europeo dell'elettronica flessibile e dei circuiti
Si stima che l'Europa deterrà una quota di mercato compresa tra il 19% e il 23% nel 2025 e registrerà un tasso di crescita annuo composto (CAGR) del 7,1-7,9% fino al 2034, con la Germania a rappresentare il mercato nazionale leader. La domanda nella regione si basa su design automobilistico, automazione industriale, elettronica per il settore sanitario, tecnologie per le energie rinnovabili ed elettronica di consumo personalizzata.
Il Regno Unito si concentra sulla tecnologia sanitaria, la ricerca aerospaziale e i materiali avanzati. La Germania sfrutta la sua industria automobilistica e il suo ambiente di elettronica industriale per creare una domanda di interfacce leggere e circuiti flessibili. La Francia ha un potenziale nei settori aerospaziale, della difesa e dell'elettronica sanitaria. Italia e Spagna offrono altri flussi di domanda in componenti automobilistici, apparecchiature industriali, sistemi energetici e dispositivi intelligenti.
Mercato dell'elettronica e dei circuiti flessibili nella regione Asia-Pacifico
Si stima che la regione Asia-Pacifico deterrà una quota di mercato del 31-35% nel 2025 e crescerà a un tasso annuo composto (CAGR) dell'8,5-9,3% fino al 2034. La Cina è il mercato leader, sostenuta dalla produzione di elettronica su larga scala. Giappone e Corea del Sud contribuiscono con materiali e display avanzati, mentre India e Australia ampliano la domanda regionale.
Le politiche industriali, la localizzazione della produzione elettronica, la produzione automobilistica e la produzione di display rafforzano lo slancio regionale. Cina e Corea del Sud rimangono particolarmente importanti per gli ecosistemi OLED flessibili e per i display avanzati, mentre il Giappone supporta i materiali di precisione e le apparecchiature di produzione. L'India sta sviluppando una base produttiva elettronica più ampia, creando ulteriori opportunità per i componenti flessibili.
Mercato dell'elettronica flessibile e dei circuiti in Medio Oriente e Africa
L'adozione di nuove tecnologie in Medio Oriente e Africa rimane limitata, ma si sta diversificando sempre più nei settori dell'energia, della sanità, delle telecomunicazioni, delle infrastrutture e della difesa. L'Arabia Saudita è leader nella domanda regionale, seguita da Emirati Arabi Uniti e Sudafrica, mentre il resto del Medio Oriente e Africa offre opportunità emergenti. Il tasso di crescita annuo composto (CAGR) regionale è stimato tra il 6,2% e il 7,0% fino al 2034.
La modernizzazione delle infrastrutture energetiche e i programmi per le città intelligenti creano opportunità per sensori flessibili, display ed elettronica distribuita. L'Arabia Saudita e gli Emirati Arabi Uniti sono particolarmente rilevanti per le infrastrutture connesse e i progetti industriali avanzati, mentre il Sudafrica contribuisce attraverso l'industria mineraria, l'automazione industriale e la sanità. L'elettronica flessibile può supportare installazioni in spazi ristretti dove i tradizionali assemblaggi rigidi sono meno adatti.
Analisi di segmentazione
Tipo di struttura
Si prevede che la tipologia di struttura crescerà a un tasso annuo composto (CAGR) del 7,5-8,1% dal 2026 al 2034. La scelta dipende dalla complessità del circuito, dai requisiti di flessione, dalla densità degli strati, dall'affidabilità e dai costi di assemblaggio. Le configurazioni rigido-flessibili combinano sempre più spesso la flessibilità di instradamento con componenti meccanicamente stabili, mentre i design multistrato supportano una maggiore funzionalità in spazi ristretti. Ciò amplia la portata del mercato dell'elettronica e dei circuiti flessibili, estendendola ai prodotti di consumo, automobilistici, medicali, aerospaziali e industriali.
- Circuiti flessibili a lato singolo: le strutture a lato singolo rimangono rilevanti per il routing semplice e gli assemblaggi compatti, dove lo spessore ridotto e il controllo dei costi sono prioritari. Sono utilizzate in sensori, display, dispositivi di consumo e semplici applicazioni di interconnessione.
- Circuiti flessibili a doppia faccia: le strutture a doppia faccia offrono una maggiore densità di instradamento senza lo spessore delle costruzioni multistrato. La domanda è soddisfatta dall'elettronica di consumo compatta e dagli assemblaggi automobilistici che richiedono maggiore flessibilità di connessione.
- Circuiti flessibili multistrato: i circuiti multistrato sono ideali per progetti ad alta densità che richiedono percorsi elettrici multipli. La loro importanza strategica aumenta man mano che i prodotti connessi integrano processori, sensori, gestione dell'alimentazione e comunicazioni in spazi sempre più ridotti.
- Circuiti rigido-flessibili: i circuiti rigido-flessibili combinano stabilità meccanica e flessibilità di instradamento, risultando preziosi per applicazioni aerospaziali, medicali, automobilistiche e per l'elettronica di alta gamma, dove affidabilità ed efficienza di ingombro sono fondamentali.
Applicazioni
Si prevede che il settore delle applicazioni registrerà un tasso di crescita annuo composto (CAGR) dell'8,0-8,6% nel periodo 2026-2034. I display rimangono il principale centro di domanda, mentre il fotovoltaico a film sottile, i sensori stampati, le batterie e l'illuminazione OLED estendono le architetture flessibili oltre i circuiti convenzionali. L'integrazione dipende sempre più da materiali compatibili, gestione termica, resistenza meccanica e produzione scalabile, rendendo l'ingegneria specifica per le applicazioni un fattore competitivo chiave.
- Display: I display flessibili sono in testa alla domanda perché consentono interfacce pieghevoli, curve, leggere e salvaspazio. I produttori di display per smartphone, dispositivi indossabili, settore automobilistico e commerciale utilizzano sempre più spesso substrati flessibili per ampliare le possibilità di progettazione.
- Fotovoltaico a film sottile: i pannelli fotovoltaici a film sottile beneficiano della leggerezza e della conformabilità, caratteristiche che li rendono adatti ad applicazioni in cui l'installazione di moduli rigidi convenzionali risulta difficoltosa. Sistemi energetici portatili, architettonici e specializzati rappresentano casi d'uso particolarmente interessanti.
- Sensori stampati: i sensori stampati consentono il rilevamento su ampia area e a basso profilo in diversi settori, tra cui quello sanitario, automobilistico, industriale e dei prodotti di consumo. La loro capacità di adattarsi alle superfici supporta applicazioni che richiedono un'acquisizione dati discreta.
- Batteria: Le batterie flessibili supportano dispositivi indossabili sottili, etichette intelligenti, dispositivi medici e prodotti connessi che richiedono geometrie di alimentazione non convenzionali. Il loro ruolo strategico aumenta con la crescente distribuzione delle funzionalità elettroniche.
- Illuminazione OLED: l'illuminazione OLED flessibile consente di ottenere soluzioni di illuminazione sottili, leggere e adattabili. La sua adozione è particolarmente diffusa negli interni di automobili di alta gamma, nelle applicazioni architettoniche e nei progetti di illuminazione specializzati, dove l'integrazione con le superfici è fondamentale.
Industria
Si prevede che il settore crescerà a un tasso annuo composto (CAGR) compreso tra l'8,2% e l'8,9% fino al 2034. L'elettronica di consumo rimane la principale fonte di domanda, mentre le applicazioni nei settori sanitario, automobilistico, aerospaziale ed energetico stanno ampliando le opportunità di mercato. Gli utenti industriali valutano sempre più le tecnologie flessibili in base al valore complessivo del sistema, che include la riduzione del peso, l'efficienza di installazione, l'ingombro, l'affidabilità e i requisiti di manutenzione.
- Elettronica di consumo: l'elettronica di consumo sta trainando l'adozione di grandi volumi grazie a smartphone, dispositivi indossabili, tablet, prodotti pieghevoli e accessori connessi. I produttori danno priorità a componenti più sottili, maggiore durata e un utilizzo efficiente dello spazio interno.
- Settore sanitario: le applicazioni sanitarie utilizzano sempre più circuiti flessibili per il monitoraggio indossabile, i cerotti diagnostici, i tessuti intelligenti e i dispositivi medici compatti. Il comfort e l'adattabilità per il paziente rendono le architetture flessibili strategicamente preziose.
- Settore militare: i sistemi militari richiedono componenti elettronici leggeri in grado di operare in ambienti difficili. I circuiti flessibili possono ridurre i vincoli di ingombro nelle apparecchiature di comunicazione, rilevamento, indossabili e portatili per la difesa.
- Difesa: Le applicazioni nel settore della difesa privilegiano l'elettronica robusta, le comunicazioni sicure, la sensoristica e l'integrazione di sistemi compatti. Le architetture flessibili offrono libertà di progettazione laddove peso, volume e conformità meccanica influenzano le prestazioni delle apparecchiature.
- Settore aerospaziale: i produttori del settore aerospaziale danno priorità a peso ridotto, affidabilità ed efficienza spaziale. I circuiti flessibili possono semplificare il cablaggio all'interno di aeromobili e veicoli spaziali, supportando al contempo sensori, display, sistemi di controllo e comunicazioni.
- Energia e potenza: le applicazioni energetiche utilizzano l'elettronica flessibile per il monitoraggio, la gestione dell'energia, la generazione di film sottili e le architetture di accumulo emergenti. I fattori di forma flessibili possono supportare installazioni distribuite e in spazi ristretti.
- Settore automobilistico: la domanda nel settore automobilistico è in espansione grazie a abitacoli intelligenti, display flessibili, sensori, illuminazione e cablaggi compatti. Le architetture veicolari definite via software creano ulteriori opportunità per interfacce elettroniche integrate.
Panoramica dell'opportunità
|
Industria |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|---|---|---|---|
|
Elettronica di consumo |
Alto |
Espositori pieghevoli |
Maturo |
|
Assistenza sanitaria |
Mezzo |
Cerotti indossabili |
Scalatura |
|
Militare |
Basso |
Dispositivi indossabili robusti |
Scalatura |
|
Difesa |
Mezzo |
Sistemi conformi |
Scalatura |
|
Aerospaziale |
Mezzo |
Avionica leggera |
Scalatura |
|
Energia e potenza |
Mezzo |
Acqua sottile |
Emergenti |
|
Automobilistico |
Alto |
Cabina di pilotaggio intelligente |
Scalatura |
Fattori di crescita e analisi dell'impatto sul mercato dell'elettronica e dei circuiti flessibili
Architetture di dispositivi pieghevoli e conformabili
La diffusione di smartphone pieghevoli, dispositivi indossabili flessibili, interfacce curve e prodotti elettronici con spazio limitato sta aumentando la domanda di circuiti in grado di sopportare movimenti meccanici ripetuti. Le architetture flessibili consentono ai progettisti di instradare le connessioni elettriche attorno a cerniere, superfici curve e involucri compatti senza dover ricorrere a più schede rigide. Ciò modifica le priorità di approvvigionamento, che ora si concentrano non più solo sul prezzo dei componenti, ma anche sull'affidabilità ai cicli di flessione, sulla stabilità dimensionale, sulle prestazioni termiche e sulla compatibilità di assemblaggio. Samsung Electronics Co., Ltd. ha continuato a sviluppare strutture di display pieghevoli, dimostrando come l'ingegneria dei materiali influenzi direttamente la progettazione del prodotto. Requisiti simili stanno emergendo nei display per autoveicoli e nei dispositivi indossabili. L'impatto sul mercato si estende a substrati, adesivi, materiali conduttivi, connettori e fabbricazione di circuiti, poiché ogni strato deve resistere alla deformazione meccanica senza compromettere le prestazioni elettriche.
Miniaturizzazione e monitoraggio continuo in ambito sanitario.
Il settore sanitario sta creando un percorso di domanda specifico, poiché i dispositivi indossabili e aderenti alla pelle richiedono componenti elettronici che rimangano comodi anche durante un utilizzo prolungato. I circuiti flessibili possono supportare cerotti leggeri, sensori fisiologici, piattaforme diagnostiche e dispositivi terapeutici compatti, riducendo al minimo l'interferenza meccanica con il corpo. I requisiti normativi pongono una forte enfasi su affidabilità, biocompatibilità, sicurezza elettrica e ripetibilità della produzione, incoraggiando i fornitori a sviluppare materiali specifici per l'applicazione piuttosto che prodotti di circuiti generici. L'impatto commerciale è particolarmente importante per le aziende in grado di combinare interconnessioni flessibili con sensori, batterie e comunicazioni wireless. Poiché gli operatori sanitari attribuiscono sempre più valore al monitoraggio continuo anziché episodico, i dispositivi elettronici in grado di funzionare in modo discreto per periodi prolungati diventano strategicamente rilevanti. Ciò crea opportunità per i produttori specializzati con processi validati ed esperienza nella qualificazione di dispositivi medici.
Integrazione dell'elettronica automobilistica e ottimizzazione del peso
L'elettronica automobilistica si sta evolvendo verso architetture definite via software, che integrano un numero maggiore di display, funzioni di rilevamento, connettività e interfacce personalizzate. I circuiti flessibili possono semplificare l'integrazione attorno a cruscotti curvi, sedili, portiere, sistemi di illuminazione e moduli elettronici con spazi limitati. Questa tecnologia supporta inoltre concetti di display trasparenti e adattabili, difficili da realizzare con i tradizionali circuiti stampati rigidi. I produttori di veicoli valutano sempre più l'elettronica in base all'efficienza di integrazione, al comportamento termico, all'affidabilità e all'integrazione produttiva. Poiché i veicoli elettrici pongono maggiore enfasi sulla riduzione di massa e sul design dell'abitacolo, i componenti flessibili possono contribuire a ridurre la complessità di assemblaggio e a migliorare l'utilizzo dello spazio. L'impatto si estende oltre i veicoli di fascia alta, poiché la produzione scalabile e le interfacce standardizzate possono gradualmente ridurre le barriere all'adozione. I requisiti di qualificazione automobilistica manterranno comunque i test di affidabilità e il supporto a lungo termine dei fornitori al centro delle decisioni di acquisto.
Tendenze future del mercato dell'elettronica e dei circuiti flessibili
Sistemi flessibili integrati con intelligenza incorporata
Si prevede che le future tendenze del mercato dell'elettronica e dei circuiti flessibili si concentreranno su strutture multifunzionali in cui circuiti, sensori, display, antenne ed elementi di potenza sono progettati come strati coordinati anziché come componenti separati. Questo approccio può ridurre i connettori, le fasi di assemblaggio e il volume del package, consentendo al contempo nuove geometrie di prodotto. La rilevazione integrata permetterà sempre più a superfici, display e strutture indossabili di rispondere direttamente all'interazione dell'utente o alle condizioni ambientali. I progressi negli inchiostri conduttivi, nei transistor a film sottile, nelle batterie flessibili e nei materiali semiconduttori stampati dovrebbero migliorare la densità di integrazione. I produttori probabilmente investiranno nell'ispezione automatizzata e nel controllo digitale dei processi per mantenere la resa man mano che le architetture multistrato diventano più complesse. Nel tempo, i software di progettazione e gli strumenti di simulazione potrebbero acquisire maggiore importanza, poiché la deformazione meccanica e le prestazioni elettriche devono essere valutate simultaneamente durante lo sviluppo del prodotto.
Produzione localizzata e strategie di economia circolare dei materiali.
Una seconda tendenza è la graduale localizzazione della produzione di elettronica flessibile, accompagnata da una maggiore attenzione all'efficienza e alla recuperabilità dei materiali. I produttori di elettronica stanno rivalutando l'esposizione della catena di fornitura per pellicole speciali, materiali conduttivi, componenti per display e batterie. I programmi di produzione regionali in Nord America, Europa e Asia Pacifico stanno incoraggiando una maggiore ridondanza, sebbene la produzione ad alto volume rimarrà concentrata dove esistono già ecosistemi maturi. I requisiti di sostenibilità influenzeranno anche la selezione dei substrati, la chimica degli adesivi, l'energia di processo e la gestione a fine vita. E Ink Holdings Inc. illustra come le tecnologie di visualizzazione a basso consumo energetico possano allineare la funzionalità del prodotto con gli obiettivi di efficienza energetica. È quindi probabile che le future specifiche di prodotto incorporino criteri ambientali oltre alle prestazioni elettriche e meccaniche. I fornitori in grado di documentare la provenienza dei materiali, l'efficienza produttiva e l'affidabilità costante dovrebbero ottenere una posizione più forte negli ambienti di approvvigionamento regolamentati.
Opportunità di mercato per l'elettronica flessibile e i circuiti
Piattaforme sanitarie flessibili per il monitoraggio remoto dei pazienti
Il settore sanitario rappresenta un'interessante opportunità di investimento, poiché l'elettronica flessibile può combinare rilevamento, elaborazione, comunicazione e alimentazione in formati discreti. Gli sviluppatori possono concentrarsi sul monitoraggio di patologie croniche, la riabilitazione, l'osservazione post-operatoria, la medicina sportiva e la diagnostica domiciliare, ambiti in cui il comfort del paziente influenza l'aderenza alla terapia. Gli investimenti dovrebbero privilegiare materiali validati, elettronica a basso consumo energetico, comunicazione wireless sicura e processi produttivi compatibili con i requisiti dei dispositivi medici. Le partnership tra produttori di circuiti, sviluppatori di sensori, specialisti di batterie e aziende di dispositivi medici possono ridurre i tempi di qualificazione e distribuire i costi di sviluppo. Le maggiori opportunità si presenteranno probabilmente laddove l'architettura flessibile offra un beneficio clinico o operativo misurabile, piuttosto che semplicemente un ingombro ridotto. Le previsioni di mercato per l'elettronica e i circuiti flessibili privilegiano pertanto strategie di investimento orientate alle applicazioni, focalizzate sul monitoraggio ricorrente, sulla diagnostica specializzata e sui dispositivi progettati per un utilizzo prolungato.
Piattaforme di interfaccia flessibili per il settore automobilistico e industriale
Il settore automobilistico e quello delle apparecchiature industriali offrono un'ulteriore opportunità nel mercato dell'elettronica e dei circuiti flessibili, grazie alla crescente distribuzione e integrazione fisica delle interfacce elettroniche. Gli investitori possono puntare su display flessibili, array di sensori, sistemi di illuminazione, superfici intelligenti e moduli di controllo compatti che semplificano l'installazione all'interno di strutture curve o con spazio limitato. La collaborazione con fornitori di primo livello e aziende di automazione industriale può garantire l'accesso a canali di qualificazione consolidati, riducendo al contempo l'onere dello sviluppo diretto da parte degli OEM. Le strategie di prodotto dovrebbero privilegiare la stabilità termica, la resistenza alle vibrazioni, la lunga durata e la compatibilità con l'assemblaggio automatizzato. Opportunità si stanno aprendo anche negli edifici intelligenti e nelle infrastrutture energetiche, dove i sensori sottili possono essere installati su diverse superfici senza la necessità di ricablare in modo complesso. Il successo commerciale dipenderà dalla dimostrazione di una minore complessità di installazione, di una migliore funzionalità o di risparmi misurabili nel ciclo di vita rispetto alle alternative rigide.
Sviluppi recenti
- Agosto 2026: Uni Chem ha raggiunto il suo limite massimo giornaliero di prezzo dopo aver annunciato l'acquisizione della società statunitense di elettronica flessibile Lumia Technologies, una mossa volta a rafforzare la posizione della Corea nel crescente settore dell'elettronica flessibile. L'accordo mira a integrare le tecnologie e la proprietà intellettuale di Lumia nel portafoglio di Uni Chem, supportando l'espansione in applicazioni di nuova generazione che richiedono componenti elettronici leggeri, pieghevoli e adattabili.
- Giugno 2026: Covestro ha stretto una partnership con Insulectro per ampliare l'accesso a materiali filmogeni avanzati e al supporto tecnico per i produttori di elettronica flessibile in tutto il continente americano, combinando il portfolio di film speciali di Covestro con le capacità di distribuzione e ingegneria di Insulectro. La collaborazione offre accesso ai film in poliuretano termoplastico (TPU) Platilon e Dureflex di Covestro, progettati per applicazioni che richiedono flessibilità, elasticità, durata e affidabilità di processo, insieme all'esperienza di Insulectro in substrati avanzati e inchiostri conduttivi.
- Luglio 2026: All Flex Solutions ha stretto una partnership con Flex Interconnect Technologies (FIT), azienda della Silicon Valley specializzata nella prototipazione e realizzazione rapida di circuiti flessibili, per ampliare le proprie capacità in questo settore. La partnership mira a combinare le più ampie competenze produttive di All Flex nel campo dei circuiti flessibili con l'esperienza di FIT nella prototipazione rapida, consentendo ai clienti di passare più efficientemente dalle fasi iniziali di progettazione e prototipazione alla produzione.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -