
Mercato dei sigillanti flexibili resistenti al fuego: dimensioni, crescita e previsioni 2034
Dimensioni e previsioni del mercato dei sigillanti flessibili resistenti al fuoco (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipologia di prodotto (tipo elastomerico, tipo intumescente); applicazione (edifici residenziali, edifici commerciali, edifici industriali, altri) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00013911
- Categoria : Prodotti chimici e materiali
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 17, 2026


Dimensioni del mercato nel 2025
4,10 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
5,80 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
3,93 %
Tasso di crescita
Mercato di riferimento
44,97 miliardi di dollari USA
(2026-2034)
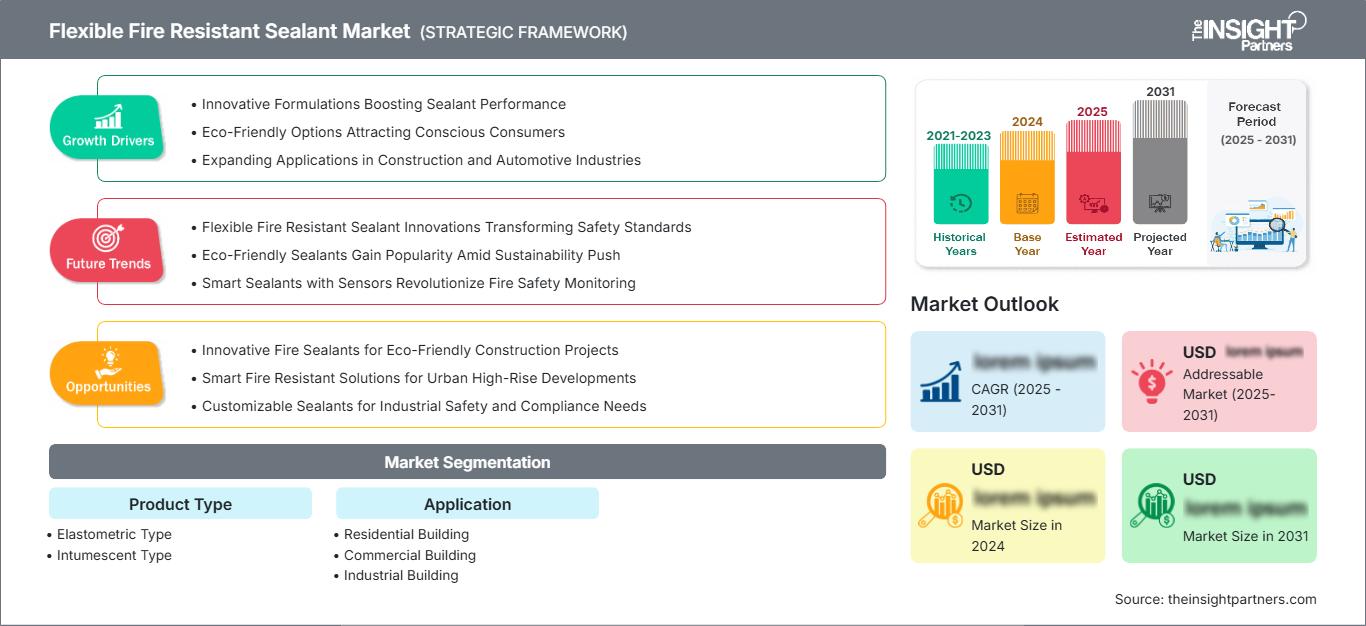
Il mercato dei sigillanti flessibili resistenti al fuoco aveva un valore di 4,10 miliardi di dollari nel 2025 e si prevede che raggiungerà i 5,80 miliardi di dollari entro il 2034, con un tasso di crescita annuo composto (CAGR) del 3,93% nel periodo 2026-2034. Il mercato è costituito da prodotti di sigillatura flessibili che creano barriere contro fuoco, fumo e gas attraverso giunti di dilatazione, penetrazioni e fessure nelle costruzioni, consentendo al contempo il movimento dei substrati.
Si prevede un aumento della domanda in Nord America con un CAGR compreso tra il 3,60 e il 4,10% tra il 2026 e il 2034. Questa crescita è attribuibile alle rigorose normative antincendio, alla ristrutturazione di vecchi edifici commerciali e alla definizione di specifiche per i test di assemblaggio. Il mercato nordamericano dei sigillanti flessibili resistenti al fuoco gode di un vantaggio in termini di rete di protezione antincendio passiva e di test di giunzioni e penetrazioni.
Analisi e approfondimenti sul mercato dei sigillanti flessibili resistenti al fuoco.
- Nord America: La regione rappresentava una quota del 29-33% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 3,60-4,10% tra il 2026 e il 2034, grazie a rigide normative antincendio, attività di ristrutturazione e specifiche consolidate per la protezione passiva antincendio.
- USA: Nel 2025 gli Stati Uniti hanno rappresentato il 77-82% della domanda nordamericana e si prevede che registreranno un tasso di crescita annuo composto (CAGR) del 3,70-4,20% nel periodo 2026-2034, trainato dall'edilizia commerciale e dalla conformità alle normative antincendio.
- Europa: Nel 2025 l'Europa deteneva una quota di mercato compresa tra il 25% e il 29% e si prevede che crescerà a un tasso annuo composto (CAGR) del 3,40-3,90%, con Germania, Regno Unito, Francia, Italia e Spagna supportate da standard di sicurezza antincendio, programmi di ristrutturazione e interventi di efficientamento energetico degli edifici.
- Asia-Pacifico: la regione Asia-Pacifico ha conquistato una quota di mercato del 27-31% nel 2025 e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 4,40-5,00% fino al 2034, con Cina, Giappone, India e Corea del Sud che beneficeranno dell'espansione del settore edile e del miglioramento delle pratiche di protezione passiva contro gli incendi.
- Il segmento più ampio, quello degli snodi elastomerici, deteneva una quota di mercato del 54-59% nel 2025 e si prevede che crescerà a un CAGR del 3,70-4,20% nel periodo 2026-2034, a testimonianza delle ampie applicazioni per le giunzioni mobili.
- Segmento ad alta crescita: gli edifici industriali rappresentavano una quota del 24-28% nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 4,20-4,70%, sostenuti da impianti manifatturieri, energetici, logistici e infrastrutturali.
- Aziende chiave analizzate nel dettaglio: 3M Company, Bostik SA, Sika AG, JMH Group, HB Fuller Company, Hilti Aktiengesellschaft, Pecora Corporation, ROCKWOOL A/S, Specified Technologies Inc., Tremco Incorporated.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Il mercato dei sigillanti flessibili resistenti al fuoco si allontanerà dalle tradizionali soluzioni di sigillatura per giunti a favore di sistemi collaudati che offrono mobilità, gestione del fumo, isolamento acustico, protezione dall'umidità e resistenza al fuoco. I materiali elastomerici continueranno ad essere utilizzati su giunti soggetti a movimenti dovuti alla temperatura e all'espansione del substrato, mentre le formulazioni intumescenti saranno sempre più impiegate su materiali combustibili e impianti. La produzione si concentrerà su stabilità, assenza di ritiro, adesione, facilità di applicazione e compatibilità con calcestruzzo, gesso, metalli, muratura e altri componenti edili.
Gli sviluppi futuri saranno sempre più orientati verso normative specifiche, come i codici edilizi regionali, gli strumenti digitali per la definizione delle specifiche e la riduzione delle emissioni dei materiali da costruzione. L'area Asia-Pacifico rappresenterà un mercato in crescita grazie ai progetti commerciali, industriali e infrastrutturali in corso, mentre l'Europa sarà caratterizzata da lavori di ristrutturazione. Il Nord America privilegerà sistemi collaudati, una maggiore produttività degli appaltatori e la documentazione dei sistemi. Le aziende che offrono portafogli completi di prodotti per la protezione passiva antincendio potranno sfruttare al meglio le opportunità offerte dalle specifiche di progetto.
Ambito del rapporto sul mercato dei sigillanti flessibili ignifughi
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 4,10 miliardi di dollari USA |
| Dimensioni del mercato entro il 2034 | 5,80 miliardi di dollari USA |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 3,93% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato dei sigillanti flessibili ignifughi
La domanda è direttamente correlata alle installazioni e alle ristrutturazioni di pareti, pavimenti, giunzioni di facciate continue, giunti di costruzione, attraversamenti di cavi e aperture per impianti meccanici resistenti al fuoco. Pertanto, il tasso di crescita del mercato dei sigillanti flessibili resistenti al fuoco dipende non solo dal livello di costruzione, ma anche dalla quantità di test di resistenza al fuoco richiesti. La scelta del prodotto dipende dalle classificazioni di resistenza al fuoco, dai movimenti, dai substrati, dalle condizioni di installazione e dai requisiti di manutenzione.
La catena del valore inizia dai fornitori di polimeri, resine, riempitivi, pigmenti, agenti indurenti e ritardanti di fiamma, e comprende ulteriormente la formulazione, i test, l'imballaggio, la distribuzione e l'installazione in cantiere. I fattori di approvvigionamento sono influenzati dai livelli di fornitura di siliconi, acrilici, poliuretani e additivi. I produttori si concentrano maggiormente sulle formulazioni monocomponenti per via della maggiore facilità di installazione e della minore probabilità di errori. Tuttavia, i prodotti dovrebbero essere valutati nel contesto degli assemblaggi di protezione antincendio, piuttosto che basandosi unicamente sul materiale in sé.
La domanda è strettamente correlata all'installazione e all'adeguamento di pareti, pavimenti, giunti di facciate continue, giunti di costruzione, aperture per cavi e aperture per impianti meccanici resistenti al fuoco. Pertanto, la crescita del mercato dei sigillanti flessibili resistenti al fuoco dipende non solo dalle attività di costruzione, ma anche dal numero di aperture che richiedono una protezione antincendio. Le decisioni relative alla scelta del prodotto vengono prese da architetti, ingegneri antincendio, appaltatori, distributori e proprietari di immobili in base alla classificazione di resistenza al fuoco, alla capacità di movimento, alla compatibilità con il substrato, alla facilità di applicazione e ai requisiti di manutenzione.
La catena del valore inizia dai fornitori di polimeri, resine, cariche, pigmenti, agenti indurenti e ritardanti di fiamma, prima delle fasi di formulazione, collaudo, confezionamento, distribuzione e installazione in loco. La disponibilità di materiali è influenzata dalla disponibilità di silicone, acrilico, poliuretano e additivi. I produttori prestano sempre maggiore attenzione ai prodotti monocomponenti, grazie alla maggiore facilità di installazione che può prevenire errori di miscelazione e aumentare l'efficienza. Tuttavia, i prodotti devono essere valutati non come semplici materiali, ma come assemblaggi.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei sigillanti flessibili resistenti al fuoco: approfondimenti strategici
Approfondimenti regionali
Mercato nordamericano dei sigillanti flessibili ignifughi
Nel 2025, il Nord America deteneva una quota di mercato compresa tra il 29% e il 33% per i sigillanti flessibili resistenti al fuoco e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 3,60-4,10% tra il 2025 e il 2034. Gli Stati Uniti sono il paese con il maggior consumo nella regione, a causa dei requisiti obbligatori in materia di protezione antincendio, degli edifici commerciali, delle costruzioni in ambito sanitario, dei data center e delle ristrutturazioni di edifici preesistenti. Il contributo del Canada proverrà da progetti commerciali, istituzionali e infrastrutturali che richiedono assemblaggi testati per la resistenza al fuoco.
La crescita della domanda sarà trainata dalle esigenze relative a penetrazioni, giunti di costruzione e barriere tagliafuoco perimetrali. I prodotti vengono ora selezionati in base alla loro capacità di resistere ai movimenti, alla tenuta al fumo, all'assorbimento acustico e all'infiltrazione d'acqua, oltre che alla resistenza al fuoco. La disponibilità di produttori e distributori affidabili stimolerà il mercato e, al contempo, i requisiti di ispezione e documentazione spingeranno gli appaltatori a utilizzare sistemi collaudati.
Mercato statunitense dei sigillanti flessibili ignifughi
Nel 2025 gli Stati Uniti rappresentavano il 77%-82% del consumo nordamericano e registreranno una crescita annua composta (CAGR) del 3,70%-4,20% nel periodo 2026-2034. Gli edifici commerciali, le strutture sanitarie, gli istituti scolastici, i grattacieli e i data center continuano a rappresentare i principali segmenti di utenti finali. Le caratteristiche tipiche includono la resistenza al fuoco, la capacità di movimento, la gestione del fumo e la predisposizione per le penetrazioni.
3M Company, Hilti Aktiengesellschaft, Specified Technologies Inc., Tremco Incorporated e Pecora Corporation godono di un'elevata presenza sul mercato nel settore delle applicazioni edili. La crescente ristrutturazione di vecchi edifici e la compartimentazione sono altri fattori che contribuiscono a questa crescita. Si osserva inoltre una crescente preferenza da parte degli appaltatori per materiali pronti all'uso, adatti all'applicazione con pistola, che garantiscono un processo di installazione semplificato, senza compromettere le prestazioni all'interno di assemblaggi approvati.
Mercato europeo dei sigillanti flessibili ignifughi
Il mercato europeo ha rappresentato il 25-29% e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 3,40-3,90% nel periodo 2026-2034. La Germania continua a essere un importante contributore grazie alla sua esperienza nell'edilizia industriale e nell'ingegneria della sicurezza antincendio. Il mercato del Regno Unito è trainato dalle normative sulla compartimentazione e dalle ristrutturazioni, mentre i mercati francese, italiano e spagnolo contribuiscono grazie all'edilizia commerciale, residenziale e industriale.
La Germania è caratterizzata da un'elevata presenza di costruzioni industriali, unita a rigorosi requisiti in materia di materiali edili; di conseguenza, la domanda di prodotti antincendio, comprese le soluzioni di sigillatura per giunti e penetrazioni, è in aumento. Il mercato britannico si concentra sulla compartimentazione, la ristrutturazione e la conformità normativa negli edifici ad alta densità. I mercati francese, italiano e spagnolo presentano un potenziale di crescita in termini di ristrutturazioni commerciali, progetti residenziali, infrastrutture di trasporto e costruzioni industriali.
Mercato dei sigillanti flessibili ignifughi nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico (APAC) ha rappresentato il 27-31% della domanda globale e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 4,40-5,00%. La Cina è il mercato leader, mentre Giappone e Corea del Sud vantano applicazioni industriali consolidate. India e Australia offrono ulteriori opportunità attraverso progetti di edilizia commerciale, infrastrutture, produzione e istituzioni.
L'espansione industriale e lo sviluppo urbano rimangono fattori di domanda importanti. La Cina beneficia di un'intensa attività edilizia, l'India dello sviluppo infrastrutturale e commerciale e l'Australia di rigorosi requisiti di prestazione degli edifici. La maggiore adozione di sistemi di protezione passiva antincendio sta incoraggiando l'uso di sigillanti testati intorno agli attraversamenti degli impianti e ai giunti di costruzione.
Mercato dei sigillanti flessibili ignifughi in Medio Oriente e Africa
Si prevede che la domanda in Medio Oriente e Africa crescerà a un tasso annuo composto (CAGR) del 3,20-3,80% fino al 2034. I mercati chiave sono rappresentati da Arabia Saudita ed Emirati Arabi Uniti, trainati da importanti progetti di costruzione. Il Sudafrica offre una base edilizia e manifatturiera relativamente consolidata, mentre il resto della regione Medio Oriente e Africa (MEA) alimenta la domanda attraverso progetti localizzati.
I sigillanti per giunti e per penetrazioni resistenti al fuoco trovano applicazione nelle infrastrutture energetiche, aeroportuali, di trasporto, ospedali e nei grandi progetti di costruzione. I progettisti tengono sempre più in considerazione l'aspetto della protezione passiva antincendio nella fase di progettazione.
Analisi di segmentazione
Tipo di prodotto
Si prevede che il segmento "Tipo di prodotto" crescerà a un CAGR del 3,70-4,20% nel periodo 2026-2034. La scelta del prodotto dipende dalla capacità di movimento richiesta, dal meccanismo di incendio, dalle condizioni del substrato, dalla configurazione delle penetrazioni e dall'ambiente di installazione. I sistemi elastomerici rimangono ampiamente applicabili, mentre le tecnologie intumescenti offrono una protezione basata sull'espansione attorno a penetrazioni e giunti vulnerabili.
- Tipo elastomerico: i sigillanti elastomerici offrono flessibilità e capacità di adattamento al movimento nelle giunzioni dinamiche. La loro capacità di rimanere malleabili dopo l'indurimento li rende importanti per le interfacce di costruzione esposte a cicli termici, vibrazioni e movimenti strutturali.
- Tipo intumescente: Le formulazioni intumescenti si espandono se esposte ad alte temperature, contribuendo a mantenere la protezione attorno a penetratori e aperture. Sono strategicamente importanti laddove la variazione della geometria delle penetrazioni richiede l'espansione per preservare la barriera antincendio.
Applicazione
Si prevede che il segmento delle applicazioni registrerà un CAGR (tasso di crescita annuale composto) del 3,60-4,10% fino al 2034. L'adozione varia in base all'occupazione dell'edificio, ai requisiti dei compartimenti antincendio, alla densità costruttiva e alla complessità delle penetrazioni. I progetti commerciali e industriali richiedono in genere un ampio coordinamento degli impianti antincendio, mentre le applicazioni residenziali integrano sempre più spesso misure di protezione passiva contro il fuoco.
- Edifici residenziali: la domanda di edifici residenziali è influenzata dalla compartimentazione, dagli attraversamenti elettrici, dagli impianti idraulici e dalle strutture murarie resistenti al fuoco. Gli edifici plurifamiliari e gli sviluppi ad alta densità offrono maggiori opportunità laddove numerosi impianti attraversano costruzioni resistenti al fuoco.
- Edifici commerciali: Gli edifici commerciali richiedono un'accurata sigillatura attorno a cavi, tubi, condotti, interfacce di facciata e giunti di costruzione. Ospedali, uffici, hotel e negozi rappresentano utenti importanti, poiché una compartimentazione ininterrotta è fondamentale per la sicurezza degli occupanti.
- Edifici industriali: Gli impianti industriali richiedono una sigillatura specializzata per gli attraversamenti meccanici, elettrici, di processo e di servizio. Gli impianti di produzione, i magazzini, gli impianti energetici e i centri logistici presentano una domanda costante poiché la protezione antincendio deve adattarsi a configurazioni impiantistiche complesse.
Panoramica dell'opportunità
|
Applicazione |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|---|---|---|---|
|
Edificio residenziale |
Mezzo |
Sigillatura dei compartimenti |
Scalatura |
|
Edificio commerciale |
Alto |
Sistemi antincendio |
Maturo |
|
Edificio industriale |
Alto |
Sigillatura delle penetrazioni |
Scalatura |
Fattori di crescita e analisi dell'impatto sul mercato dei sigillanti flessibili ignifughi
Compartimentazione più rigorosa e applicazione delle norme di sicurezza antincendio.
Tra i responsabili delle costruzioni e i proprietari di edifici sta crescendo la consapevolezza della necessità di compartimentazione, a causa del potenziale pericolo derivante dalla propagazione incontrollata di fiamme e fumo attraverso le aperture di servizio nei componenti resistenti al fuoco di una struttura. Ciò sta aumentando l'importanza dei sistemi di giunzione e attraversamento testati, rispetto al semplice affidamento sui materiali da costruzione tradizionali. I sigillanti sono particolarmente importanti nei punti in cui tubi, cavi, condotti e elementi strutturali attraversano pareti o pavimenti. Il risultato è un aumento degli acquisti guidati da specifiche, dei requisiti di documentazione e della necessità di prodotti compatibili con assemblaggi certificati. Le aziende con linee di certificazione complete possono accedere a un maggior numero di progetti, poiché ingegneri e costruttori prediligono prodotti con risultati comprovati.
Espansione di strutture commerciali e industriali ad alta densità
Gli edifici commerciali e industriali moderni presentano numerosi sistemi complessi, come impianti elettrici, di comunicazione, di climatizzazione, idraulici e di processo. Pertanto, data center, ospedali, centri logistici, impianti di produzione e altri grandi edifici necessitano di sigillature per le penetrazioni. Ciò rende necessario l'utilizzo di sigillanti flessibili in grado di adattarsi ai movimenti e di fornire barriere contro fuoco e fumo. I materiali di sigillatura possono essere esposti a vibrazioni, variazioni di temperatura, umidità e sollecitazioni meccaniche in ambiente industriale, creando quindi la necessità di materiali di sigillatura più performanti. I produttori hanno l'opportunità di differenziarsi in aree quali adesione, flessibilità, impermeabilità, acustica e facilità di installazione.
Ristrutturazione di edifici e infrastrutture obsolete.
Un'ampia base installata di edifici datati crea opportunità ricorrenti per la bonifica, la sostituzione e l'ammodernamento degli elementi resistenti al fuoco. I progetti di ristrutturazione spesso comportano il riposizionamento dei cavi, l'ammodernamento degli impianti meccanici o modifiche alla configurazione di pareti e pavimenti che creano ulteriori aperture. Le strutture esistenti possono inoltre contenere materiali di sigillatura obsoleti che non sono più conformi alle specifiche attuali. I prodotti flessibili per la sigillatura antincendio possono risolvere questi problemi, poiché molti sono disponibili in formulazioni riparabili o riattivabili. L'impatto commerciale è particolarmente rilevante nei mercati maturi, dove la crescita delle nuove costruzioni è moderata, ma la spesa per le ristrutturazioni rimane consistente. I fornitori che offrono sopralluoghi tecnici, sistemi di sostituzione compatibili e documentazione per progetti di retrofit possono rafforzare la fidelizzazione dei clienti, aumentando al contempo la domanda ricorrente da parte dei proprietari di edifici e delle società di gestione degli impianti.
Tendenze future del mercato dei sigillanti flessibili ignifughi.
Integrazione delle specifiche digitali e della documentazione antincendio
In futuro, gli acquisti saranno sempre più collegati alla selezione dei sigillanti con le specifiche digitali degli edifici, le librerie di prodotti e la documentazione di progetto. Progettisti e appaltatori utilizzeranno probabilmente strumenti digitali per identificare i sistemi di sigillatura antincendio compatibili in base al tipo di parete, al materiale penetrante, alla configurazione dei giunti e alla resistenza richiesta. Ciò può ridurre gli errori di specifica e migliorare la tracciabilità durante l'ispezione. I produttori potrebbero quindi investire in database ricercabili, valutazioni ingegneristiche digitali, guide all'installazione e informazioni sui prodotti basate su modelli. Il mercato dei sigillanti flessibili resistenti al fuoco trarrà vantaggio dal fatto che la documentazione diventerà un fattore di differenziazione competitivo anziché un semplice servizio di supporto. I fornitori con dati tecnici strutturati possono migliorare la visibilità delle specifiche, aiutando al contempo gli appaltatori a verificare se i prodotti installati corrispondono alle configurazioni di sistema approvate e ai requisiti di progetto.
Formulazioni antincendio multifunzionali
Si prevede che le formulazioni future combineranno la resistenza al fuoco con ulteriori caratteristiche prestazionali, tra cui isolamento acustico, resistenza all'umidità, basse emissioni, capacità di adattamento ai movimenti e un comportamento di applicazione migliorato. La multifunzionalità può ridurre il numero di prodotti necessari nelle interfacce edilizie complesse e semplificare gli appalti per gli appaltatori. Le formulazioni a base di silicone, acrilico, poliuretano e ibride possono essere ottimizzate per diverse combinazioni di flessibilità, adesione, comportamento di indurimento e resistenza al fuoco. È probabile che i produttori esplorino anche formulazioni che supportino un minore impatto ambientale senza compromettere i requisiti di certificazione. Questa tendenza potrebbe spostare la competizione verso pacchetti prestazionali piuttosto che semplici confronti di resistenza al fuoco, in particolare in ospedali, uffici, infrastrutture di trasporto e altri progetti in cui le considerazioni acustiche e ambientali interne influenzano la scelta dei materiali.
Opportunità di mercato per i sigillanti flessibili resistenti al fuoco
Espansione attraverso le economie emergenti del settore edile.
I produttori possono perseguire la crescita rafforzando la distribuzione tecnica e il supporto alle specifiche in India, nel Sud-est asiatico, in Medio Oriente e in alcuni mercati latinoamericani. Queste regioni combinano l'espansione dell'edilizia commerciale con la crescente adozione di pratiche costruttive internazionali. I team tecnici locali possono aiutare gli appaltatori a comprendere la selezione dei sistemi di protezione antincendio, la preparazione delle penetrazioni, il movimento dei giunti e i requisiti di installazione. Partnership strategiche con distributori e fornitori di materiali edili possono migliorare l'accesso ai progetti senza richiedere ingenti investimenti iniziali nella produzione. Le previsioni di mercato per i sigillanti flessibili resistenti al fuoco sono particolarmente interessanti nelle aree in cui sono in aumento edifici multipiano, ospedali, aeroporti, data center e impianti industriali. I fornitori possono dare priorità ai prodotti certificati e alla formazione sull'applicazione per rafforzare la credibilità delle specifiche, adattando al contempo i modelli di confezionamento e distribuzione alle pratiche locali degli appaltatori.
Portafogli integrati di protezione passiva antincendio
Una seconda opportunità risiede nella combinazione di sigillanti flessibili con prodotti complementari per la protezione passiva antincendio, tra cui collari, fasce, pannelli, malte, rivestimenti e dispositivi di penetrazione. I grandi progetti spesso richiedono molteplici metodi di protezione, poiché le configurazioni di servizio variano all'interno di un edificio. I fornitori in grado di offrire un portafoglio coordinato possono semplificare l'approvvigionamento, l'approvazione tecnica e la formazione all'installazione per gli appaltatori. Questa strategia crea anche opportunità per la definizione di specifiche a livello di sistema con architetti, ingegneri antincendio e installatori di impianti meccanici. Gli investimenti dovrebbero concentrarsi su test di compatibilità, linee guida applicative e assistenza tecnica, piuttosto che sul semplice aumento delle varianti di prodotto. Un portafoglio ampio può migliorare la penetrazione nel mercato e ridurre la dipendenza da singole categorie di sigillanti, in particolare in progetti complessi in ambito commerciale, sanitario, industriale e infrastrutturale che richiedono molteplici configurazioni di resistenza al fuoco.
Sviluppi recenti
- Gennaio 2026: Nullifire ha lanciato FS704, un sigillante ibrido ignifugo di nuova generazione progettato per giunti lineari in calcestruzzo, acciaio, cartongesso e legno. La formulazione senza solventi e verniciabile offre fino a 2 ore di resistenza al fuoco, una capacità di movimento fino al 25% e resistenza all'invecchiamento e agli agenti atmosferici. Il prodotto è inoltre privo di ftalati, isocianati e silicone.
- Marzo 2025: PENOSIL ha introdotto nuove soluzioni di sigillatura ignifughe, tra cui FireStop Intumescent Acrylic 681, FireStop Intumescent Graphite Acrylic 682 e FireStop Hybrid 720. I prodotti sono destinati a giunti e attraversamenti di impianti, con sistemi selezionati che raggiungono valori di resistenza al fuoco fino a EI240. Lo sviluppo pone l'accento su formulazioni a basso contenuto di VOC, capacità di movimento, test di terze parti e idoneità per l'edilizia residenziale e commerciale.
Domande frequenti

- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -