
Mercato della cifratura completo di disco basato su hardware: dimensioni, quota e previsioni 2034
Dimensioni e previsioni del mercato della crittografia completa del disco basata su hardware (2021-2034), quota globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipo di prodotto (HDD esterni, HDD interni, unità a stato solido); applicazione (elettronica di consumo, IT e telecomunicazioni, sanità, aerospaziale e difesa, trasporti, altri) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00021274
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : August 25, 2026


Dimensioni del mercato nel 2025
55,42 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
389,06 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
24,18 %
Tasso di crescita
Mercato di riferimento
1.713,99 miliardi di dollari USA
(2026-2034)
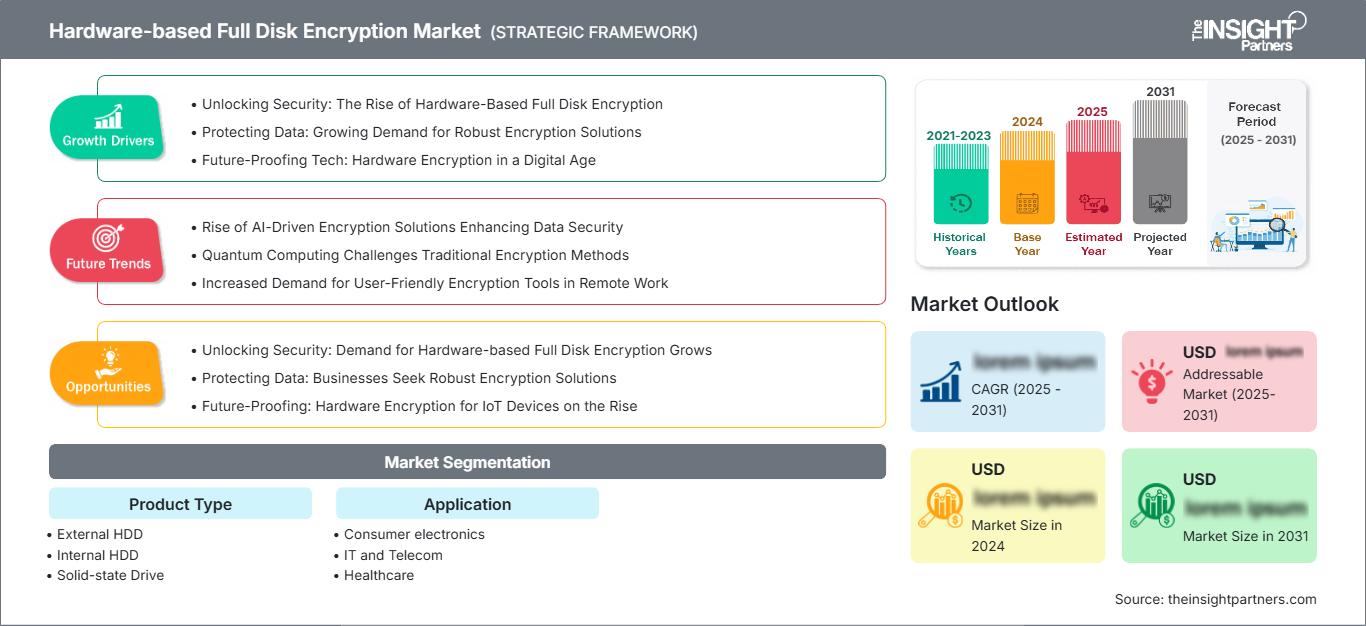
Si stima che il mercato della crittografia completa del disco basata su hardware raggiungerà un valore di 55,42 miliardi di dollari nel 2025 e che crescerà ulteriormente a un CAGR del 24,18%, arrivando a 389,06 miliardi di dollari entro il 2034. La tecnologia di crittografia basata su hardware offre la crittografia automatica dell'intero supporto di memorizzazione tramite controller e chiavi separati dal processore host, garantendo la protezione dei dati a riposo in HDD esterni, HDD interni, unità a stato solido, prodotti di consumo, aziende, settore sanitario, difesa e trasporti.
Nella regione del Nord America, si prevede che il mercato della crittografia completa del disco basata su hardware (Hardware-Based Full Disk Encryption) registrerà un tasso di crescita compreso tra il 22,8% e il 24,0% entro il 2034. I programmi di sicurezza zero-trust aziendali, le normative relative alla conservazione dei dati e i cicli di aggiornamento dei dispositivi endpoint favoriranno l'adozione di questa tecnologia. Le unità a crittografia automatica contribuiscono inoltre a ridurre il carico sul processore host e a velocizzare la cancellazione crittografica in caso di riutilizzo della risorsa.
Analisi e approfondimenti sul mercato della crittografia completa del disco basata su hardware.
- Nel 2025 il Nord America deteneva una quota di mercato compresa tra il 28% e il 31% e si prevede che crescerà a un tasso annuo composto (CAGR) del 22,8-24,0% nel periodo 2026-2034, grazie ai carichi di lavoro regolamentati, all'aggiornamento degli endpoint aziendali e agli investimenti nello storage hyperscale.
- Nel 2025 gli Stati Uniti rappresentavano l'82-86% del fatturato nordamericano e si prevede che cresceranno a un tasso annuo composto (CAGR) del 23,0-24,2% fino al 2034.
- Nel 2025 l'Europa rappresentava una quota di mercato compresa tra il 21% e il 24% e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 22,0-23,4%, trainata da Germania, Regno Unito e Francia.
- La regione Asia-Pacifico ha conquistato una quota di mercato compresa tra il 35% e il 39% nel 2025 e dovrebbe crescere a un tasso annuo composto (CAGR) del 25,5-27,0%, trainata da Cina, Corea del Sud, Giappone e India.
- Il segmento più ampio, quello delle unità a stato solido (SSD), deteneva una quota di mercato del 46-50% nel 2025 e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 25,5-27,0% nel periodo 2026-2034.
- Il segmento IT e telecomunicazioni, in forte crescita, rappresentava una quota di mercato del 30-34% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 25,8-27,4% nel periodo 2026-2034.
- Aziende chiave analizzate nel dettaglio : Western Digital Corporation; Samsung Electronics Co., Ltd.; Micron Technology, Inc.; NetApp, Inc.; Kingston Technology Company, Inc.; Seagate Technology Holdings plc; Kioxia Corporation; Kanguru Solutions; Intel Corporation; e Analog Devices, Inc.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
La sicurezza dello storage si sta evolvendo dalla crittografia gestita via software ad architetture in cui la crittografia viene eseguita a livello del controller e che crittografano costantemente ogni settore dell'unità, con autenticazione e gestione delle chiavi separate dal sistema operativo. Le dinamiche della produzione continueranno a favorire le unità a stato solido (SSD), composte da memoria NAND, controller, firmware e gestione basata su standard. I dischi rigidi interni rimarranno rilevanti negli array in cui la densità di capacità è importante, mentre le unità esterne crittografate saranno utilizzate nei processi portatili.
Entro il 2034, gli investimenti dovranno essere mirati ai cluster elettronici asiatici, al cloud nordamericano, ai settori regolamentati in Europa e ai mercati emergenti dei servizi digitali. La protezione dei dati e lo smaltimento sicuro diventeranno elementi normativi chiave, aumentando di conseguenza la domanda. Saranno privilegiati i fornitori in grado di dimostrare la sicurezza del firmware e la gestione del ciclo di vita delle chiavi e dell'amministrazione basata su standard.
Ambito del rapporto di mercato sulla crittografia completa del disco basata su hardware
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 55,42 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 389,06 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 24,18% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato della crittografia completa del disco basata su hardware
Il mercato della crittografia completa del disco basata su hardware è trainato dalla crescente esposizione al rischio per i dati a riposo in laptop, server, sistemi di archiviazione, dispositivi medici, apparecchiature avioniche e automobili. La catena di fornitura comprende fornitori di supporti NAND e dischi, fornitori di controller, fornitori di firmware, produttori di unità, assemblatori di sistemi, responsabili della sicurezza e utenti regolamentati. La creazione di valore crescente include chiavi affidabili, crittografia trasparente, sicurezza all'avvio, applicazione delle policy e sanificazione dei supporti.
La catena di fornitura presenta differenze a seconda del tipo di prodotto. Le unità a stato solido (SSD) sono soggette a cicli di fornitura di memorie NAND e a considerazioni relative alla qualificazione del controller. Gli hard disk (HDD) per uso aziendale richiedono un'ampia validazione della piattaforma e una roadmap di capacità prevedibile. Le unità esterne crittografate necessitano di un involucro, oltre a considerazioni relative all'autenticazione e alla protezione contro le manomissioni. I clienti preferiscono sempre più le unità a crittografia automatica basate su standard, ma una corretta gestione delle credenziali e la compatibilità con il sistema host sono fondamentali.
L'analisi del mercato della crittografia completa del disco basata su hardware rivela una concorrenza a livello di componenti, dispositivi e sistemi. Le aziende che competono a livello di storage includono Western Digital Corporation, Seagate Technology Holdings plc, Samsung Electronics Co., Ltd., Micron Technology, Inc., Kioxia Corporation e Kingston Technology Company, Inc. A livello di array, NetApp, Inc. fornisce la soluzione, mentre Kanguru Solutions si concentra sullo storage portatile.
La strategia competitiva include la certificazione di crittografia, firmware, capacità, prestazioni dell'interfaccia e centralizzazione della gestione. Intel Corporation supporta la tecnologia di sicurezza della piattaforma e l'azienda Analog Devices, Inc., che ha acquisito Maxim Integrated Products, Inc., fornisce tecnologie in termini di hardware affidabile. Si stanno effettuando investimenti in preparazione al calcolo quantistico, all'attestazione della catena di fornitura e al controllo del ciclo di vita al fine di trasformare la crittografia da tecnologia di base a servizio aziendale.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato della crittografia completa del disco basata su hardware: approfondimenti strategici
Approfondimenti regionali
Mercato nordamericano della crittografia completa del disco basata su hardware
Nel 2025, la regione nordamericana rappresenterà il 28-31% della quota di mercato della crittografia completa del disco basata su hardware e si prevede che registrerà un CAGR (tasso di crescita annuale composto) del 22,8-24,0% nel periodo 2025-2034. La crescita del mercato è trainata da fattori quali la sostituzione degli endpoint aziendali, i data center cloud e le rigide normative per le informazioni del settore sanitario, della difesa, finanziario e pubblico. La crittografia del disco basata su hardware riduce i costi prestazionali e garantisce una rapida cancellazione dei dati crittografati quando i dischi rigidi vengono riutilizzati o dismessi.
Gli acquisti in Nord America si concentrano su soluzioni certificate FIPS, firmware affidabile, gestione centralizzata delle chiavi e interoperabilità con i controller di storage esistenti. Gli Stati Uniti dominano in termini di consumo, mentre Canada e Messico offrono rispettivamente soluzioni per le esigenze aziendali e di ricerca regolamentata, nonché soluzioni per la produzione di elettronica e automotive. I fornitori che dispongono di capacità di qualificazione locale e di soluzioni logistiche e di reso si distinguono per capitalizzare sulla domanda di aggiornamento, poiché i consumatori considerano la protezione durante l'installazione, l'utilizzo e la dismissione.
Mercato statunitense della crittografia completa del disco basata su hardware
Nel 2025 gli Stati Uniti rappresentavano l'82-86% del fatturato nordamericano e si prevede una crescita annua composta (CAGR) del 23,0-24,2% nel periodo 2026-2034. I grandi operatori di cloud computing, le agenzie federali, gli appaltatori della difesa, le reti sanitarie e gli operatori di telecomunicazioni generano un'ampia domanda. Western Digital Corporation, Seagate Technology Holdings plc, Micron Technology, Inc., NetApp, Inc., Kingston Technology Company, Inc., Intel Corporation e Analog Devices, Inc. mantengono una presenza commerciale significativa.
Le applicazioni si stanno orientando verso SSD NVMe crittografati per endpoint e server ad alte prestazioni, affiancati da HDD SED ad alta capacità nei livelli di storage. Gli acquirenti del settore sanitario danno priorità alla riservatezza dei dati dei pazienti, i programmi di difesa richiedono controlli certificati e gli operatori dei trasporti proteggono i dati diagnostici e operativi in loco. L'approvvigionamento collega sempre più la selezione delle unità a sistemi di identità, procedure di ripristino, telemetria e sanificazione a fine vita.
Mercato europeo della crittografia completa del disco basata su hardware
Nel 2025, la regione ha rappresentato il 21-24% dei ricavi globali e si prevede che crescerà a un tasso annuo composto (CAGR) del 22,0-23,4% fino al 2034. È leader in Europa grazie alla sua attenzione alla digitalizzazione industriale, all'elettronica automobilistica, alle infrastrutture cloud e alla solida governance delle imprese. Il Regno Unito contribuisce con la domanda nei settori finanziario, della difesa e dei data center, mentre la Francia supporta i settori aerospaziale, sanitario, delle telecomunicazioni e le esigenze di cloud pubblico, che richiedono crittografia e gestione delle chiavi.
Italia e Spagna stanno contribuendo fornendo servizi di pubblica amministrazione, trasporti, modernizzazione del sistema sanitario ed espansione delle infrastrutture digitali. Gli acquirenti europei considerano la crittografia non solo come un mezzo di controllo, ma come parte di una governance più ampia, in linea con il GDPR, in cui la separazione degli accessi, la gestione degli incidenti e il corretto smaltimento dei dati sono fattori chiave. I fornitori in grado di offrire firmware certificato, funzionalità multilingue, assistenza regionale e compatibilità con gli standard avranno successo quando le organizzazioni aggiorneranno la loro variegata infrastruttura legacy a un sistema di archiviazione crittografato e gestito centralmente.
Mercato della crittografia completa del disco basata su hardware nella regione APAC
Nel 2025, la regione Asia-Pacifico deteneva una quota di mercato compresa tra il 35% e il 39% e si prevede che crescerà a un tasso annuo composto (CAGR) del 25,5-27,0%, il ritmo regionale più rapido. La Cina è leader nella produzione di elettronica e nella capacità di cloud computing, mentre Corea del Sud e Giappone contribuiscono con la produzione di memorie NAND avanzate, SSD e sistemi.
L'espansione dei servizi digitali e la produzione locale in India ampliano la domanda, mentre l'Australia supporta l'adozione da parte di imprese e settori della difesa regolamentati. Le politiche di localizzazione dei dati, il lavoro mobile, le infrastrutture di intelligenza artificiale e le catene di approvvigionamento regionali aumentano la diffusione delle unità crittografate. Gli acquirenti valutano attentamente i costi, la certificazione, la gestibilità e l'affidabilità del supporto firmware.
Mercato della crittografia completa del disco basata su hardware in Medio Oriente e Africa
Il Medio Oriente e l'Africa dovrebbero registrare un tasso di crescita annuo composto (CAGR) compreso tra il 21,0% e il 22,6% fino al 2034. L'Arabia Saudita è all'avanguardia grazie alla digitalizzazione del governo, agli investimenti nel cloud, alla modernizzazione della difesa e alla diversificazione industriale, mentre gli Emirati Arabi Uniti sviluppano capacità regionali nei settori dei data center, dell'aviazione, della finanza e delle infrastrutture intelligenti.
Il Sudafrica contribuisce con la domanda proveniente dai settori bancario, delle telecomunicazioni, sanitario e pubblico; il resto del Medio Oriente e dell'Africa rimane guidato dai progetti. Gli operatori del settore energetico e delle infrastrutture necessitano di storage edge sicuro su risorse distribuite, ma la limitata capacità di integrazione può ostacolare l'adozione. Servizi gestiti, formazione del personale e unità esterne durevoli possono ridurre il rischio di implementazione.
Analisi di segmentazione
Tipo di prodotto
Si prevede che il segmento Tipo di prodotto crescerà a un CAGR del 24,2-25,6% nel periodo 2026-2034. Il mercato della crittografia completa del disco basata su hardware comprende HDD esterni, HDD interni e unità a stato solido (SSD), ognuno dei quali bilancia capacità, mobilità, prestazioni dell'interfaccia, certificazione di sicurezza e costo del ciclo di vita. L'adozione degli SSD accelera con la modernizzazione di endpoint e server, mentre gli HDD crittografati mantengono un ruolo strategico nel backup portatile e nello storage aziendale orientato alla capacità.
- La domanda di HDD esterni proviene da esigenze di backup portatile, operazioni sul campo, piccole imprese e utenti soggetti a normative specifiche che necessitano di mobilità fisica, accesso protetto da password e isolamento hardware senza software dipendente dall'host.
- Gli HDD interni rimangono importanti per server ad alta capacità, NAS, livelli di archiviazione e infrastrutture di videosorveglianza, dove la crittografia automatica supporta il riutilizzo sicuro, la restituzione in garanzia e la dismissione a un costo per terabyte vantaggioso.
- Le unità a stato solido (SSD) si stanno diffondendo sempre di più in laptop, workstation, sistemi edge e data center, grazie alla combinazione di bassa latenza, dimensioni compatte e sicurezza trasparente delle piattaforme NVMe e SATA crittografate.
Applicazione
Il segmento delle applicazioni dovrebbe espandersi a un tasso di crescita annuo composto (CAGR) del 24,5-25,9% fino al 2034. L'adozione varia in base alla sensibilità dei dati, alla mobilità dei dispositivi, alla continuità operativa, ai requisiti di certificazione e alla maturità amministrativa. I settori IT e delle telecomunicazioni implementano su larga scala l'archiviazione crittografata, mentre i settori sanitario, aerospaziale e della difesa e dei trasporti danno priorità alla riservatezza in caso di perdita fisica dei dati. L'elettronica di consumo trae vantaggio dal fatto che la sicurezza diventa integrata e sempre più trasparente.
- L'adozione di questa tecnologia nei dispositivi elettronici di consumo si concentra su laptop, dispositivi di archiviazione personali, console per videogiochi e unità portatili di fascia alta, dove la crittografia automatica deve rimanere semplice, efficiente dal punto di vista energetico e compatibile con i flussi di lavoro di ripristino più comuni.
- Il settore IT e delle telecomunicazioni rappresenta la maggiore opportunità grazie a server, dispositivi dei dipendenti, nodi periferici e sistemi di storage, con politiche centralizzate, cancellazione crittografica e gestibilità su larga scala che influenzano le decisioni di acquisto.
- La domanda nel settore sanitario si riflette nella protezione delle informazioni sanitarie presenti su postazioni di lavoro mobili, apparecchiature diagnostiche e server dipartimentali, rendendo la crittografia trasparente, la tracciabilità e il recupero affidabile delle credenziali di fondamentale importanza strategica.
- Il settore aerospaziale e della difesa richiede sistemi di archiviazione robusti, certificati e a prova di manomissione per sistemi di missione, dati di ingegneria, dispositivi da campo e registri di manutenzione, dove la cattura o la perdita fisica rappresentano un rischio concreto.
- Nel settore dei trasporti , veicoli connessi, aviazione, ferrovie, logistica e infrastrutture stradali utilizzano unità crittografate per proteggere dati operativi, relativi ai passeggeri, cartografici e diagnostici su risorse distribuite.
Panoramica dell'opportunità
|
Applicazione |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|
elettronica di consumo |
Mezzo |
Sicurezza integrata |
Scalatura |
|
IT e telecomunicazioni |
Alto |
Crittografia della flotta |
Maturo |
|
Assistenza sanitaria |
Mezzo |
Punti finali clinici |
Scalatura |
|
Aerospazio e Difesa |
Alto |
Dati della missione |
Maturo |
|
Trasporti |
Mezzo |
Mobilità di confine |
Emergenti |
Analisi dei fattori di crescita e dell'impatto sul mercato della crittografia completa del disco basata su hardware.
La normativa rende la protezione dei dati a riposo un controllo predefinito
In termini di privacy, sanità, normative governative, militari e relative alle infrastrutture critiche, oltre ai dati in transito, è necessario proteggere anche i dati a riposo. Eseguendo le funzioni crittografiche direttamente all'interno dell'unità disco, la crittografia hardware offre controlli più rigorosi, riducendo la dipendenza dall'integrità del sistema operativo. Gli effetti sul mercato vanno ben oltre l'acquisto di hardware aggiuntivo, poiché i responsabili della conformità esamineranno il backup, la registrazione, lo smaltimento dei supporti e persino il ripristino. I fornitori che offrono la convalida del modulo crittografico, la gestione basata su standard, la firma del firmware e la documentazione di audit appropriata possono aiutare gli acquirenti a completare più rapidamente i processi di qualificazione. Gli acquirenti traggono vantaggio soprattutto in situazioni in cui i dispositivi mobili o le memorie rimovibili possono essere smarriti e l'uso della cancellazione crittografica consente il riutilizzo del dispositivo.
Cloud, intelligenza artificiale e infrastrutture edge espandono le flotte di storage sicuro
L'addestramento dei sistemi di intelligenza artificiale, le operazioni di cloud computing, le infrastrutture di telecomunicazione e l'implementazione edge in ambito industriale stanno determinando un aumento dei dispositivi di archiviazione per informazioni critiche. I dispositivi SSD e HDD con crittografia automatica garantiscono la protezione costante dei dati senza richiedere alcuno sforzo aggiuntivo sul sistema host, soprattutto per le applicazioni ad alte prestazioni. Inoltre, la presenza di un elevato numero di unità crea problematiche relative alla restituzione delle unità, alla separazione degli utenti e al rapido riutilizzo. Tutte queste operazioni possono essere eseguite più velocemente utilizzando la cancellazione crittografica, che invalida le chiavi di crittografia anziché cancellare ogni singolo settore. Per i produttori, la prequalificazione della crittografia su server e array di storage è molto utile a fini di marketing.
La mobilità dei dispositivi aumenta il costo della perdita fisica dei dati.
Negli scenari di lavoro da remoto, assistenza sul campo, test diagnostici portatili, manutenzione di aeromobili e trasporti connessi, l'ambiente di archiviazione sicuro non è più confinato all'interno di una struttura controllata. I dati possono essere compromessi anche se le difese di rete rimangono intatte, a causa del furto di un laptop o della disconnessione dell'unità. La tecnologia di crittografia hardware completa del disco è ideale per affrontare questo problema, poiché i dati rimangono crittografati finché il supporto è scollegato dal computer originale. La soluzione è particolarmente vantaggiosa per le applicazioni che coinvolgono unità esterne, computer portatili, computer rinforzati e server dipartimentali, dove il personale addetto alla sicurezza è limitato o assente.
Tendenze future del mercato della crittografia completa del disco basata su hardware
Sicurezza di archiviazione post-quantistica e attestata
Le tendenze del mercato della crittografia completa del disco basata su hardware includeranno sempre più l'autenticazione post-quantistica, il firmware firmato, l'identità del dispositivo e l'attestazione della piattaforma. I motori di crittografia rimarranno ottimizzati per la velocità di trasmissione dei dati, mentre i meccanismi di fiducia circostanti si evolveranno per resistere alle compromissioni della catena di fornitura e alle future minacce crittografiche. Gli acquirenti aziendali cercheranno prove che supportino il codice di avvio approvato, che espongano dati affidabili sullo stato di salute e che si integrino con le architetture di confidential computing. Gli organismi di standardizzazione e i programmi di certificazione influenzeranno il ritmo di adozione, poiché le implementazioni proprietarie premature creano rischi di interoperabilità. Nel tempo, la sicurezza dello storage sarà misurata non solo dalla robustezza della crittografia, ma anche dalla provenienza dimostrabile del dispositivo, dall'integrità degli aggiornamenti e dalla comunicazione controllata con le piattaforme host.
Automazione delle policy per flotte di storage miste
Le implementazioni future tratteranno le unità crittografate come identità gestite all'interno di un'infrastruttura zero-trust, anziché come componenti isolati. Gli strumenti di amministrazione individueranno i dispositivi compatibili, verificheranno il firmware, applicheranno l'autenticazione, gestiranno la rotazione delle credenziali e registreranno gli eventi di cancellazione crittografica su laptop, server, array e sistemi edge. L'automazione ridurrà le lacune di configurazione che attualmente indeboliscono hardware altrimenti robusto. I fornitori renderanno disponibili interfacce interoperabili, proteggendo al contempo le chiavi sensibili entro limiti di sicurezza affidabili. Gli strumenti di analisi potranno identificare i dispositivi che si discostano dalle policy o che si avvicinano alla dismissione. Questa transizione favorisce i fornitori in grado di connettere l'hardware di storage con le piattaforme di identità aziendale, gestione degli asset e sicurezza operativa, senza creare un singolo punto di controllo vulnerabile.
Opportunità di mercato per la crittografia completa del disco basata su hardware
Crittografia gestita per operatori di medie dimensioni e regolamentati
Le previsioni di mercato per la crittografia completa del disco basata su hardware supportano gli investimenti in servizi gestiti che includono unità preconfigurate, deposito delle credenziali, monitoraggio delle policy, logistica di sostituzione e cancellazione crittografica certificata. I fornitori di servizi sanitari di medie dimensioni, gli operatori di telecomunicazioni regionali, le flotte di trasporto e le società di ingegneria spesso necessitano di controlli rigorosi ma non dispongono di team dedicati alla sicurezza dello storage. I partner di canale possono generare entrate ricorrenti integrando l'hardware con i sistemi di identità e i registri delle risorse. La progettazione del servizio dovrebbe preservare la proprietà delle chiavi da parte del cliente, definire il ripristino di emergenza e documentare ogni azione amministrativa. I fornitori che standardizzano l'onboarding su endpoint e server misti possono ridurre le difficoltà di implementazione, estendendo al contempo la protezione di livello enterprise anche alle organizzazioni in grado di gestire autonomamente infrastrutture complesse di gestione delle chiavi.
Archiviazione sicura perimetrale per i settori dei trasporti e della difesa.
Veicoli connessi, aeromobili, sistemi ferroviari, droni e piattaforme di difesa remota generano dati operativi in ambienti fisicamente esposti. I fornitori possono puntare su SSD crittografati e robusti, moduli di missione rimovibili, dispositivi di registrazione sicuri e flussi di lavoro di deposito controllati. Gli investimenti dovrebbero dare priorità alla resistenza agli urti, al basso consumo energetico, alle prestazioni deterministiche, alla prova di manomissione e all'autenticazione che rimanga pratica durante le operazioni sul campo. Le partnership con gli integratori di sistemi possono integrare la crittografia fin dalle prime fasi della progettazione della piattaforma, evitando modifiche successive. I servizi del ciclo di vita sono altrettanto importanti, poiché i supporti guasti o dismessi possono contenere percorsi sensibili, diagnostica, immagini o registri di manutenzione. Le implementazioni di riferimento con procedure di cancellazione e ripristino verificabili possono stabilire credibilità prima di una standardizzazione più ampia della flotta.
Sviluppi recenti
- Luglio 2026: Apricorn ha presentato una nuova versione da 4 TB della sua Aegis Secure Key 3 (ASK3), ampliando la capacità di archiviazione sicura ad alta capacità in un formato compatto di unità USB. L'azienda afferma che il dispositivo offre una capacità notevolmente superiore rispetto alle unità flash USB con crittografia hardware comparabili, pur mantenendo un design tascabile. La nuova unità utilizza un'architettura mini a stato solido e fornisce crittografia basata su hardware con autenticazione senza software. Apricorn dichiara che il dispositivo è stato progettato per soddisfare o superare i requisiti FIPS 140-3 Livello 3 ed è stato sottoposto a convalida tramite il programma di convalida dei moduli crittografici (CVM) del National Institute of Standards and Technology (NIST) degli Stati Uniti.
- Dicembre 2022: Microsoft sta implementando BitLocker con accelerazione hardware per i sistemi Windows 11 e Windows Server 2025 supportati, con l'obiettivo di ridurre l'impatto sulle prestazioni della crittografia completa del disco sui moderni SSD NVMe ad alta velocità. La crittografia BitLocker tradizionale si basa in gran parte sulla CPU per gestire la crittografia e la decrittografia. Con l'aumento della velocità degli SSD, questa elaborazione può diventare un collo di bottiglia. Il nuovo approccio di Microsoft sposta gran parte del carico di lavoro crittografico sulle funzionalità hardware integrate nei processori e nelle piattaforme system-on-chip più recenti, liberando risorse della CPU per altre attività.
- Gennaio 2026: Microsoft introduce il supporto per BitLocker con accelerazione hardware in Windows 11, con i processori Intel Core Ultra Series 3 "Panther Lake" tra le prime piattaforme a supportare la tecnologia. Questa mossa è pensata per migliorare le prestazioni di archiviazione mantenendo al contempo una solida protezione dei dati. La crittografia BitLocker tradizionale può sovraccaricare la CPU, un problema che è diventato più evidente con le velocità di lettura e scrittura sempre più elevate offerte dalle unità SSD NVMe ad alte prestazioni. Il nuovo approccio di Microsoft sposta gran parte dell'elaborazione crittografica su funzionalità di sicurezza dedicate all'interno delle piattaforme system-on-chip supportate.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -