
Mercato dei transistori bipolares di heterounion: dimensioni, crescita e previsioni 2034
Dimensioni e previsioni del mercato dei transistor bipolari a eterogiunzione (2021-2034), quota globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipo (NPN, SiGe, InGaP); applicazione (elettronica, corrispondenza mobile) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00021275
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : August 19, 2026


Dimensioni del mercato nel 2025
1,35 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
2,77 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
8,34 %
Tasso di crescita
Mercato di riferimento
18,53 miliardi di dollari USA
(2026-2034)
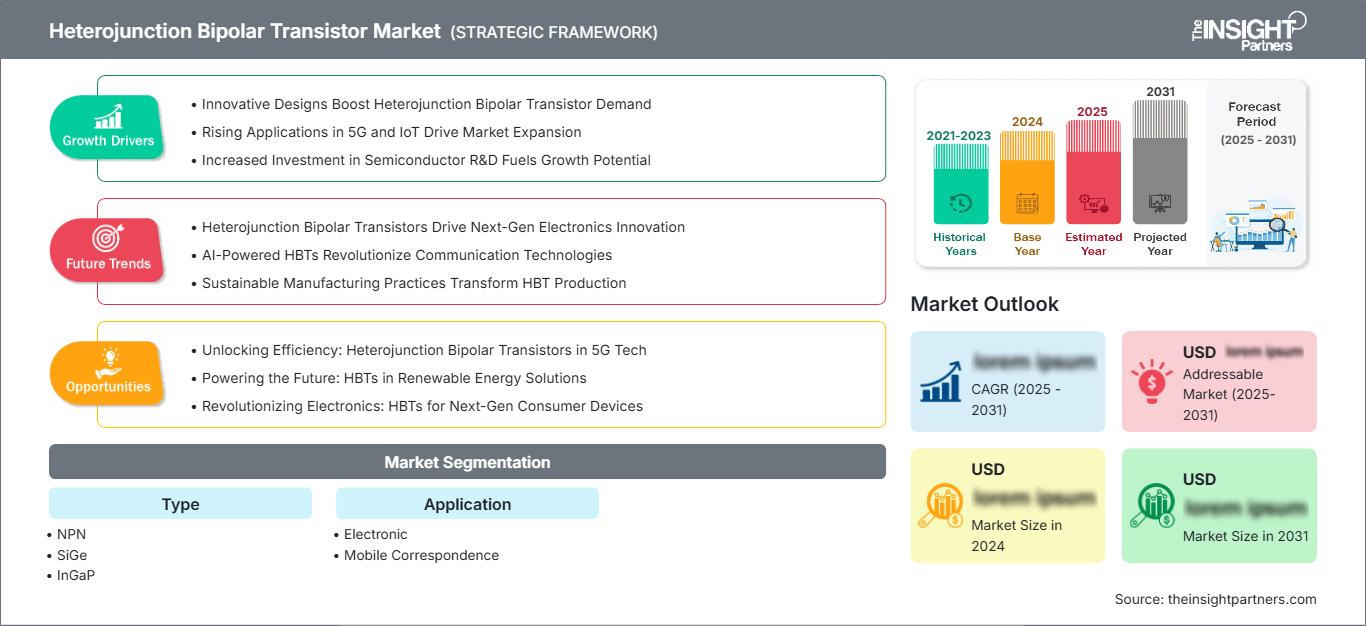
Il mercato dei transistor bipolari a eterogiunzione ha un valore di 1,35 miliardi di dollari nel 2025 e si prevede che raggiungerà i 2,77 miliardi di dollari entro il 2034, con un tasso di crescita annuo composto (CAGR) dell'8,34% dal 2026 al 2034. La domanda è sostenuta dalla continua adozione di architetture a semiconduttore ad alta frequenza nelle infrastrutture wireless, nelle apparecchiature di comunicazione mobile e nei sistemi elettronici specializzati che richiedono elevata linearità, guadagno, efficienza e prestazioni in frequenza.
Si prevede che la domanda nordamericana crescerà a un tasso annuo composto (CAGR) stimato tra l'8,0% e l'8,8% fino al 2034, sostenuta da investimenti in infrastrutture wireless avanzate e da iniziative nazionali nel settore della produzione di semiconduttori. La regione beneficia di consolidate capacità di progettazione RF, programmi di elettronica per la difesa e della domanda di componenti compatti ad alta linearità. Le prospettive relative alle dimensioni del mercato dei transistor bipolari a eterogiunzione riflettono anche la continua spesa in conto capitale nel settore dei semiconduttori e le crescenti esigenze di elaborazione del segnale ad alta frequenza.
Analisi e approfondimenti sul mercato dei transistor bipolari a eterogiunzione
- Nord America: si stima che il Nord America deterrà una quota di mercato del 31-35% nel 2025 e che crescerà a un tasso annuo composto (CAGR) dell'8,0-8,8% tra il 2026 e il 2034, grazie al supporto delle infrastrutture RF, dell'elettronica per la difesa, dell'attività di progettazione di semiconduttori e della domanda di apparecchiature di comunicazione avanzate.
- USA: Si stima che gli Stati Uniti rappresenteranno l'82-86% della domanda nordamericana nel 2025, con un tasso di crescita annuo composto (CAGR) dell'8,1-8,9% tra il 2026 e il 2034, trainato dai settori delle comunicazioni, aerospaziale, della difesa e dell'innovazione nel campo dei semiconduttori.
- Europa: si stima che l'Europa rappresenterà una quota del 19-23% nel 2025 e crescerà a un tasso annuo composto (CAGR) del 6,4-7,2% tra il 2026 e il 2034, trainata da Germania, Regno Unito, Francia, Italia e dalle applicazioni specializzate di elettronica industriale.
- Asia-Pacifico: si stima che la regione Asia-Pacifico deterrà una quota di mercato del 36-40% nel 2025 e crescerà a un tasso annuo composto (CAGR) del 9,0-9,8% tra il 2026 e il 2034, con Cina, Giappone, Corea del Sud, Taiwan e India che beneficeranno della produzione di elettronica e delle infrastrutture di comunicazione.
- Segmento più ampio: si stima che NPN deterrà una quota di mercato del 44-48% nel 2025 e che crescerà a un tasso annuo composto (CAGR) del 7,6-8,4% tra il 2026 e il 2034, a testimonianza dell'ampia adozione delle tecnologie RF ed elettroniche.
- Segmento ad alta crescita: si stima che la corrispondenza mobile deterrà una quota di mercato del 35-39% nel 2025 e crescerà a un tasso annuo composto (CAGR) del 9,0-9,8% tra il 2026 e il 2034, a fronte dell'intensificarsi delle esigenze di connettività wireless.
- Aziende chiave analizzate nel dettaglio: Diotec Semiconductor, GCS Electronics Limited, GraSen Technology LLP, IBM, Infineon Technologies AG, Kopin Corporation, Qorvo, Inc., Renesas Electronics Corporation, STMicroelectronics, WIN Semiconductors.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
La crescita del mercato degli HBT sarà trainata dagli sviluppi nella tecnologia di produzione di semiconduttori composti, dalle capacità di integrazione RF e dalla tecnologia di comunicazione ad alta frequenza. La tecnologia SiGe ha migliorato le prestazioni nei processi basati sul silicio, mentre le tecnologie HBT InGaP e GaAs continuano a soddisfare le rigorose esigenze della tecnologia RF. Il controllo del processo, l'uniformità dei wafer, le considerazioni termiche e il packaging più piccolo hanno permesso ai produttori di sviluppare prodotti ad alta frequenza senza aumentare le dimensioni dei componenti.
L'espansione sarà influenzata dalle nuove installazioni wireless, dalla produzione localizzata di semiconduttori in diverse regioni e dagli investimenti nella produzione di radiofrequenza. La regione che acquisirà maggiore importanza strategica grazie all'aumento della capacità produttiva di apparecchiature di comunicazione e di semiconduttori composti sarà l'Asia-Pacifico, mentre il Nord America manterrà la sua posizione grazie alla progettazione avanzata e ai programmi di difesa.
Ambito del rapporto di mercato sui transistor bipolari a eterogiunzione
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 1,35 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 2,77 miliardi di dollari USA |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 8,34% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato dei transistor bipolari a eterogiunzione
La domanda si basa su sistemi RF in cui il compromesso tra linearità, risposta in frequenza, guadagno e potenza deve essere raggiunto attraverso vincoli di progettazione. Il potenziale futuro del mercato dei transistor bipolari a eterogiunzione (HBT) è quindi determinato non dalle prestazioni delle unità a semiconduttore in generale, ma dalle infrastrutture di comunicazione, dai prodotti wireless e dai contenuti elettronici speciali. I prodotti HBT sono presenti nella catena del valore, dai fornitori di substrati e wafer epitassiali agli integratori di apparecchiature, passando per fonderie, produttori di componenti e produttori di moduli RF.
Lo scenario dell'offerta continuerà inoltre a essere influenzato dalle sfide legate ai semiconduttori composti. Gli HBT in SiGe possono utilizzare i processi di produzione del silicio, ma i tipi in GaAs e InGaP richiederanno apparecchiature di processo produttivo più specializzate. Ciò avrà un impatto sull'economia della capacità produttiva, sui cicli di qualificazione e sui fornitori. Secondo WSTS, i ricavi del settore dei semiconduttori per il 2025 sono stati stimati a 795,6 miliardi di dollari, il che riflette la solidità del mercato dei semiconduttori nonostante la natura specialistica degli HBT.
Il contesto competitivo del mercato dei transistor bipolari a eterogiunzione (HBT) comprende fornitori di semiconduttori integrati, aziende RF, fonderie e società tecnologiche. Qorvo mantiene le sue tecnologie HBT in GaAs e InGaP per le infrastrutture wireless, che includono componenti amplificatori ad alta linearità, mentre WIN Semiconductors offre capacità di fabbricazione di semiconduttori composti rilevanti per le applicazioni RF. Infineon Technologies AG, Renesas Electronics Corporation e STMicroelectronics si distinguono nel settore RF e dei semiconduttori con tecnologie HBT posizionate attraverso diverse applicazioni.
Le strategie di investimento si concentrano sempre più sulla tecnologia di processo, sul miglioramento della resa produttiva, sulle prestazioni RF e sulla sicurezza dell'approvvigionamento, anziché sulla crescita dei volumi. IBM contribuisce con le proprie capacità di ricerca nel campo della tecnologia dei semiconduttori, mentre GCS Electronics Limited e aziende specializzate forniscono servizi di fonderia e produzione di semiconduttori composti. Pertanto, il contesto competitivo favorisce i fornitori in grado di integrare le proprie competenze in termini di prestazioni, produzione, qualifiche, ingegneria e fornitura di wafer.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei transistor bipolari a eterogiunzione: approfondimenti strategici
Approfondimenti regionali
Mercato nordamericano dei transistor bipolari a eterogiunzione
Il Nord America è rappresentato da una quota prevista tra il 31% e il 35% nel 2025 e da un tasso di crescita annuo composto (CAGR) tra l'8,0% e l'8,8% fino al 2034. Gli Stati Uniti sono leader nella regione, grazie alle infrastrutture wireless, al settore aerospaziale, all'elettronica per la difesa e allo sviluppo della tecnologia RF. La conoscenza dei semiconduttori composti e un ecosistema di progettazione consolidato contribuiscono a superare gli ostacoli di qualificazione per i prodotti basati su HBT in ambienti difficili. Inoltre, le politiche governative incentrate sull'indipendenza dell'industria nazionale dei semiconduttori favoriscono gli investimenti nella fabbricazione e nel packaging.
La base di fornitura del Nord America comprende produttori integrati di semiconduttori, produttori specializzati in radiofrequenza, organizzazioni di ricerca e sviluppo e fonderie di semiconduttori composti. Vi è una crescente necessità di componenti ad alta linearità, basso rumore e alta frequenza per applicazioni nel settore delle comunicazioni e della difesa. Il Canada rappresenta i propri interessi attraverso le attività di telecomunicazioni e di ricerca e sviluppo, mentre il Messico offre l'esperienza nella produzione di componenti elettronici. La posizione di leadership del Nord America è garantita dalla profonda conoscenza dell'ingegneria applicativa e dalla stretta collaborazione tra produttori di dispositivi e progettisti di sistemi.
Mercato statunitense dei transistor bipolari a eterogiunzione
Si stima che entro il 2025 gli Stati Uniti rappresenteranno l'82%-86% della domanda in Nord America, con una crescita annua composta (CAGR) prevista tra l'8,1% e l'8,9% fino al 2034. La domanda comprende infrastrutture mobili, settore aerospaziale, difesa, apparecchiature di collaudo ed elettronica specializzata. Qorvo e IBM contribuiscono con la loro presenza tecnologica chiave, mentre i fornitori internazionali offrono supporto commerciale, di progettazione e applicativo in tutta la regione.
Le tendenze applicative continuano a concentrarsi su front-end RF, amplificatori di pilotaggio, strumentazione ad alta frequenza e sistemi di comunicazione che richiedono un funzionamento lineare in condizioni di segnale difficili. Inoltre, le politiche nazionali in materia di semiconduttori promuovono la diversificazione della capacità produttiva e gli investimenti in tecnologia. Il mercato ha beneficiato della presenza di solide comunità universitarie e di ricerca, di una base di ingegneri RF esperti e di ingenti investimenti nel settore dell'elettronica per la difesa.
Mercato europeo dei transistor bipolari a eterogiunzione
L'Europa è rappresentata da una quota di mercato compresa tra il 19% e il 23% nel 2025, con un tasso di crescita annuo composto (CAGR) del 6,4-7,2% dal 2025 al 2034. Il principale motore della domanda nella regione è la Germania, trainata dall'elettronica automobilistica, dai sistemi industriali, dall'ingegneria dei dispositivi a semiconduttore e dalle apparecchiature di telecomunicazione. Il Regno Unito offre domanda nei settori dell'elettronica aerospaziale, della difesa, della ricerca e delle tecnologie RF, mentre la Francia riveste una significativa importanza strategica nei settori aerospaziale e delle telecomunicazioni. Italia e Spagna offrono domanda specifica per determinate applicazioni, attraverso l'elettronica industriale e le comunicazioni.
La Germania gode di vantaggi grazie a un'infrastruttura tecnologica industriale e dei semiconduttori altamente sviluppata e ospita un attore regionale del settore come Infineon Technologies AG. Il Regno Unito e la Francia si concentrano sull'elettronica ad alta affidabilità e sui sistemi specifici per la difesa, mentre Italia e Spagna offrono opportunità in termini di applicazioni. La crescita moderata del mercato europeo dell'elettronica è spiegata dalla presenza di mercati dell'elettronica ben sviluppati, ma investimenti strategici nei semiconduttori, nella diversificazione della catena di fornitura e nello sviluppo della tecnologia RF dovrebbero garantire un CAGR del 6,4-7,2% e la leadership della Germania.
Mercato dei transistor bipolari a eterogiunzione nella regione Asia-Pacifico
Si prevede che la regione Asia-Pacifico (APAC) raggiungerà una quota di mercato del 36-40% nel 2025 e un tasso di crescita annuo composto (CAGR) del 9,0-9,8% fino al 2034. Cina e Taiwan trainano l'ecosistema regionale, grazie alla produzione di componenti elettronici e alle fonderie di semiconduttori composti. Giappone e Corea del Sud contribuiscono con l'elettronica avanzata, mentre India e Australia offrono opportunità nei settori delle comunicazioni e delle tecnologie.
I fattori trainanti della crescita nella regione comprendono la produzione di elettronica, la spesa per le infrastrutture wireless e i programmi di localizzazione dei semiconduttori. A livello regionale, Taiwan è importante per l'industria delle fonderie di semiconduttori composti, mentre la Cina beneficia della produzione di apparecchiature per le telecomunicazioni. Giappone e Corea del Sud privilegiano le iniziative legate all'elettronica. L'India ottiene un'ulteriore crescita dal settore delle telecomunicazioni. Pertanto, la regione APAC rimarrà il mercato dominante con un CAGR del 9,0%-9,8%.
Mercato dei transistor bipolari a eterogiunzione in Medio Oriente e Africa
La domanda in Medio Oriente e Africa rimane relativamente inferiore, ma si prevede che crescerà a un tasso annuo composto (CAGR) del 5,0-6,0% fino al 2034. Arabia Saudita ed Emirati Arabi Uniti offrono le migliori opportunità a livello regionale grazie alla modernizzazione delle telecomunicazioni, alle infrastrutture digitali e agli investimenti nelle comunicazioni avanzate. Il Sudafrica rappresenta la base africana più solida grazie alle applicazioni industriali e di comunicazione.
Lo sviluppo delle infrastrutture tecnologiche e le esigenze di comunicazione ad alta velocità rappresentano punti di forza per gli Emirati Arabi Uniti, mentre le iniziative di trasformazione digitale in Arabia Saudita contribuiscono alla diffusione delle apparecchiature. Il Sudafrica rimane fondamentale per le connessioni regionali e per l'elettronica. Le opportunità in altre aree del Medio Oriente e dell'Africa sono limitate, ma includono lo sviluppo delle telecomunicazioni e delle comunicazioni satellitari. La diversificazione energetica e lo sviluppo delle infrastrutture digitali amplieranno progressivamente la gamma di applicazioni possibili.
Analisi di segmentazione
Tipo
Si prevede che il segmento Type crescerà a un CAGR del 7,7-8,6% dal 2026 al 2034. La scelta del dispositivo dipende da frequenza, guadagno, linearità, compatibilità di processo, requisiti di potenza ed economicità dell'applicazione. La tecnologia NPN rimane ampiamente diffusa, mentre le tecnologie SiGe e InGaP acquisiscono importanza strategica laddove le prestazioni ad alta frequenza e i requisiti di integrazione giustificano architetture di processo specializzate.
- NPN: I dispositivi NPN mantengono un'ampia rilevanza nei circuiti RF ed elettronici grazie a consolidate pratiche di progettazione, un comportamento di commutazione prevedibile e la compatibilità con numerose architetture di amplificatori e di elaborazione del segnale.
- SiGe: I transistor HBT SiGe supportano progetti integrati ad alta frequenza combinando prestazioni RF con compatibilità di produzione del silicio, rendendoli strategicamente rilevanti per le comunicazioni, l'elettronica automobilistica e i sistemi a segnale misto.
- InGaP: I transistor HBT in InGaP rimangono importanti per l'amplificazione RF ad alta linearità, in particolare laddove stabilità termica, guadagno, efficienza e prestazioni in frequenza sono prioritarie nella progettazione di infrastrutture wireless.
Applicazione
Si prevede che il segmento delle applicazioni crescerà a un tasso annuo composto (CAGR) compreso tra l'8,8% e il 9,6% dal 2026 al 2034. Le comunicazioni rimangono centrali poiché le architetture HBT offrono utili caratteristiche di linearità e guadagno per le catene di segnale RF. Le applicazioni elettroniche offrono una base più ampia, mentre i sistemi di comunicazione mobile dovrebbero beneficiare della continua modernizzazione delle reti e di un maggiore contenuto RF.
- Elettronica: Le applicazioni elettroniche offrono una domanda diversificata nei circuiti RF, nella strumentazione, nelle apparecchiature industriali e nei sistemi a semiconduttore specializzati, dove sono richieste caratteristiche ad alta frequenza controllate.
- Corrispondenza mobile: la corrispondenza mobile beneficia dell'espansione dell'infrastruttura wireless, della complessità del front-end RF e dei requisiti prestazionali più elevati per stazioni base, ripetitori e apparecchiature di comunicazione compatte.
Panoramica dell'opportunità
|
Applicazione |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|
Elettronico |
Alto |
Integrazione RF |
Maturo |
|
Corrispondenza mobile |
Alto |
5G RF |
Scalatura |
Analisi dei fattori trainanti e dell'impatto della crescita del mercato dei transistor bipolari a eterogiunzione.
Espansione dell'infrastruttura wireless ad alta frequenza
Le reti wireless richiedono componenti RF in grado di mantenere elevata linearità, guadagno ed efficienza in ambienti di segnale sempre più esigenti. Gli amplificatori basati su HBT rimangono rilevanti laddove queste caratteristiche devono essere raggiunte all'interno di catene RF compatte. L'impatto commerciale si estende oltre le stazioni base, poiché anche ripetitori, sistemi di antenne distribuite, reti private e radio punto-punto richiedono amplificazione ad alte prestazioni. Il portfolio di Qorvo illustra questo posizionamento, con prodotti HBT in GaAs che supportano applicazioni 5G massive MIMO e infrastrutture wireless. Anche il ciclo dei semiconduttori in generale fornisce condizioni favorevoli, con WSTS che segnala una forte crescita nel 2025 per l'elettronica legata alle comunicazioni e prevede una continua espansione del settore.
Richiesta di elaborazione del segnale RF ad alta linearità
Velocità di trasmissione dati più elevate e un utilizzo più denso dello spettro aumentano l'importanza dell'integrità del segnale all'interno delle catene RF. Le architetture HBT possono fornire caratteristiche di guadagno e linearità elevate che supportano gli stadi di amplificazione in cui il controllo della distorsione è importante. Ciò crea opportunità in infrastrutture, comunicazioni satellitari, strumentazione ed elettronica specializzata per la difesa. La qualificazione del prodotto rimane fondamentale perché i progettisti di sistemi valutano congiuntamente la stabilità del guadagno, il comportamento termico, l'affidabilità, le caratteristiche parassite del package e la risposta in frequenza. I fornitori in grado di fornire progetti di riferimento caratterizzati e supporto applicativo possono quindi esercitare una maggiore influenza sulla progettazione rispetto ai fornitori che competono solo sul prezzo dei dispositivi.
Localizzazione della catena di fornitura dei semiconduttori
Le iniziative governative e industriali incentrate sulla resilienza del settore dei semiconduttori stanno incoraggiando lo sviluppo di capacità regionali, la diversificazione dei fornitori e una maggiore visibilità nelle fasi critiche della produzione. Per le tecnologie HBT, la localizzazione può essere particolarmente rilevante, poiché i processi dei semiconduttori composti si basano su materiali specializzati, epitassia, fabbricazione di wafer e capacità di packaging. Nuovi investimenti possono ridurre la dipendenza da fonti di approvvigionamento concentrate, creando al contempo ulteriori opportunità per fonderie e produttori di dispositivi qualificati. L'effetto dovrebbe essere più marcato in Nord America e nella regione Asia-Pacifico, dove gli investimenti nel settore dei semiconduttori e la produzione di elettronica sono già consistenti. Le aziende che si assicurano fonti alternative qualificate e rapporti di fornitura di wafer a lungo termine possono migliorare la continuità dell'approvvigionamento, riducendo al contempo l'esposizione a interruzioni geopolitiche o logistiche.
Tendenze future del mercato dei transistor bipolari a eterogiunzione
Maggiore integrazione delle funzioni RF
È probabile che i progetti futuri combinino l'amplificazione HBT con ulteriori funzioni RF, riducendo il numero di componenti e accorciando i percorsi del segnale. L'integrazione può migliorare l'efficienza in termini di ingombro, semplificando al contempo l'assemblaggio e potenzialmente riducendo le perdite parassite. Il mercato dei transistor bipolari a eterogiunzione (HBT) vedrà privilegiare i fornitori con competenze che spaziano dalla tecnologia dei dispositivi al packaging, dalle reti di adattamento alla progettazione RF specifica per le applicazioni. Le piattaforme HBT in SiGe sono particolarmente adatte all'integrazione grazie alla loro compatibilità con il silicio, che supporta architetture a segnale misto. Le tecnologie InGaP e GaAs manterranno la loro importanza laddove le caratteristiche specializzate di frequenza e potenza superino i vantaggi dell'integrazione. Nel tempo, la differenziazione dei dispositivi dovrebbe dipendere sempre più dalle prestazioni complete del sottosistema RF piuttosto che dalle sole specifiche dei transistor. Questa transizione potrebbe anche incrementare la collaborazione tra fonderie e aziende di semiconduttori a livello di sistema.
Ottimizzazione per le architetture wireless di nuova generazione
Lo sviluppo futuro degli HBT si concentrerà sempre più su architetture wireless che richiedono una maggiore larghezza di banda, una migliore efficienza energetica e una maggiore linearità. I progettisti di apparecchiature di rete dovranno ottimizzare le catene RF attorno a schemi di modulazione avanzati e configurazioni di antenne sempre più dense. Di conseguenza, i fornitori di dispositivi daranno maggiore importanza al controllo termico, alla stabilità della polarizzazione, al packaging e alla copertura di frequenza, oltre alle metriche di guadagno convenzionali. Il risultato dovrebbe essere un portfolio di HBT più specifico per le applicazioni, piuttosto che ampie famiglie di dispositivi generici. I fornitori con solide capacità di caratterizzazione possono utilizzare la modellazione a livello di sistema per abbreviare i cicli di progettazione e migliorare la qualificazione al primo tentativo. Tali capacità diventeranno particolarmente preziose man mano che le apparecchiature di comunicazione si evolveranno verso configurazioni multibanda e ad alta capacità più complesse.
Opportunità di mercato per i transistor bipolari a eterogiunzione
Produzione localizzata di semiconduttori composti
Esistono opportunità di investimento nella produzione regionale di semiconduttori composti, soprattutto laddove governi e grandi produttori di elettronica ricercano una maggiore resilienza della catena di approvvigionamento. La produzione di HBT richiede competenze specializzate in epitassia, lavorazione dei wafer e collaudo, creando opportunità per le fonderie in grado di offrire capacità qualificata a diverse aziende produttrici di dispositivi. Taiwan, Nord America, Giappone e alcune località europee sono strategicamente posizionate grazie agli ecosistemi dei semiconduttori già esistenti. Gli investitori dovrebbero dare priorità agli impianti con piattaforme di processo flessibili, solide capacità di gestione della resa e accesso a team di ingegneri RF esperti. Le partnership tra fonderie e aziende RF fabless possono ulteriormente ridurre il rischio di commercializzazione allineando lo sviluppo dei processi ai requisiti applicativi. Tali modelli possono anche migliorare l'utilizzo della capacità produttiva nei mercati ciclici delle comunicazioni.
Piattaforme di dispositivi RF specifiche per applicazioni
Una seconda opportunità risiede nelle piattaforme HBT specifiche per applicazioni, progettate per requisiti mirati nei settori wireless, aerospaziale, della difesa e della strumentazione. Invece di competere esclusivamente attraverso specifiche standardizzate dei transistor, i fornitori possono sviluppare dispositivi qualificati per particolari bande di frequenza, livelli di potenza, condizioni termiche e vincoli di incapsulamento. Le previsioni di mercato per i transistor bipolari a eterogiunzione (HBT) favoriscono quindi modelli di business che combinano la tecnologia dei semiconduttori con progetti di riferimento, hardware di valutazione, supporto alla simulazione e ingegneria applicativa a lungo termine. I fornitori che operano in nicchie più piccole ma tecnicamente esigenti possono ottenere una maggiore fidelizzazione dei clienti, poiché i costi di qualificazione creano barriere al passaggio a un altro fornitore. Gli investimenti dovrebbero concentrarsi su piattaforme in cui i requisiti prestazionali sono difficili da soddisfare con le alternative convenzionali al silicio.
Sviluppi recenti
- Settembre 2024: i ricercatori dell'Ohio State University hanno dimostrato un transistor bipolare a eterogiunzione (HBT) in nitruro di gallio (GaN) con giunzione a tunnel, progettato per superare le limitazioni prestazionali associate ai contatti di base di tipo p convenzionali. La struttura proposta utilizza giunzioni a tunnel p+/n+, consentendo all'emettitore, al collettore e alla base di utilizzare contatti adatti al GaN di tipo n, eliminando al contempo la necessità di ricrescita dell'emettitore/base. Il dispositivo ha raggiunto densità di corrente di collettore fino a 28 kA/cm² e mira a far progredire gli HBT a nitruro di III-V per le applicazioni RF e a onde millimetriche di prossima generazione, con ulteriori miglioramenti nel guadagno di corrente, nella conduttività di base, nella qualità del materiale e nella miniaturizzazione del dispositivo identificati come priorità.
- Giugno 2026: IBM ha presentato una tecnologia di chip a 0,7 nm con dimensioni inferiori a 1 nanometro, caratterizzata da una nuova architettura "nanostack" 3D che impila e sfalsa verticalmente i transistor a nanosheet per migliorare la densità, le prestazioni e l'efficienza energetica dei transistor. La tecnologia è stata validata sperimentalmente attraverso l'integrazione CMOS e dimostrazioni di inverter e rappresenta un importante progresso nelle architetture a semiconduttore di prossima generazione. Sebbene lo sviluppo sia principalmente focalizzato sul CMOS, i progressi nell'integrazione avanzata dei transistor e nelle tecnologie a semiconduttore compatibili con BiCMOS potrebbero supportare future applicazioni ad alte prestazioni che coinvolgono dispositivi bipolari e CMOS integrati.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -