
Mercato dello scatole di ingranaggi industriali: dimensioni, tendenze e previsioni 2034
Dimensioni e previsioni del mercato dei riduttori industriali (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipologia (riduttori standard e riduttori di precisione); per applicazione (generazione di energia, agricoltura, macchine edili e minerarie, macchinari generici e altri) e per area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPTE100001355
- Categoria : Produzione e costruzione
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : August 28, 2026


Dimensioni del mercato nel 2025
32,54 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
46,73 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
4,10 %
Tasso di crescita
Mercato di riferimento
359,96 miliardi di dollari USA
(2026-2034)
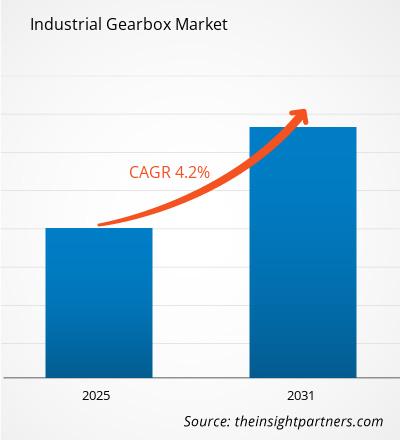
Il mercato dei riduttori industriali valeva 32,54 miliardi di dollari nel 2025 e si prevede che raggiungerà i 46,73 miliardi di dollari entro il 2034, registrando un tasso di crescita annuo composto (CAGR) del 4,10% nel periodo 2026-2034. La domanda riflette il ruolo essenziale dei sistemi di ingranaggi chiusi nella conversione di velocità e coppia in diversi settori, tra cui la generazione di energia, l'agricoltura, l'edilizia, le attrezzature minerarie e i macchinari in generale, mentre i cicli di sostituzione supportano un mercato post-vendita affidabile, unitamente agli investimenti in nuove capacità produttive.
In tutto il Nord America, si prevede che il mercato dei riduttori industriali crescerà a un tasso annuo composto (CAGR) del 3,6-4,2% fino al 2034. I principali fattori che contribuiscono a questa crescita sono il rientro delle fabbriche in patria, l'espansione della manutenzione basata sui dati e la sostituzione di nastri trasportatori e impianti di processo obsoleti. La regione beneficia inoltre del supporto ingegneristico locale per i settori minerario, della movimentazione di materiali sfusi, dell'industria alimentare e degli impianti energetici, dove l'affidabilità del ciclo di vita e la rapidità di intervento hanno un peso maggiore rispetto al costo iniziale delle apparecchiature.
Analisi e approfondimenti sul mercato dei riduttori industriali
- Nord America: Nel 2025 ha rappresentato una quota del 24-27% e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 3,6-4,2% tra il 2026 e il 2034, grazie alla sostituzione delle attrezzature, agli investimenti nella produzione nazionale e ai settori di processo ad alta intensità di servizi.
- USA: Nel 2025 hanno rappresentato il 76-80% del fatturato nordamericano, con un tasso di crescita annuo composto (CAGR) del 3,7-4,3% tra il 2026 e il 2034, trainato dall'automazione e dal rinnovamento delle infrastrutture energetiche.
- Europa: nel 2025 deteneva una quota di mercato del 26-29% e si prevede che crescerà a un tasso annuo composto (CAGR) del 3,4-4,0% tra il 2026 e il 2034, con Germania, Regno Unito, Italia e Francia in testa alla domanda di sistemi di azionamento ingegnerizzati.
- Asia-Pacifico: ha conquistato una quota di mercato del 38-42% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 4,7-5,3% tra il 2026 e il 2034, trainata da Cina, Giappone, India e Corea del Sud.
- Segmento più ampio: i cambi standard detenevano una quota di mercato del 70-74% nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 3,7-4,3% nel periodo 2026-2034.
- Segmento ad alta crescita: i riduttori di precisione rappresentavano una quota di mercato del 26-30% nel 2025 e si prevede che registreranno un CAGR del 5,0-5,6% nel periodo 2026-2034.
- Aziende chiave analizzate nel dettaglio: Bonfiglioli SpA, Essential Power Transmission Pvt. Ltd., Sumitomo Heavy Industries, Ltd., Nanjing High Speed Gear Manufacturing Co., Ltd., Griffin Gear, Inc., Cleveland Gear Company, Inc., Flender International GmbH, SEW-EURODRIVE GmbH & Co KG, Getriebebau NORD GmbH & Co. KG e ZOLLERN GmbH & Co. KG.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Questa classificazione di prodotti si è evoluta da riduttori meccanicamente efficienti e perlopiù isolati a pacchetti di azionamento flessibili interfacciati con sensori, controlli e servizi per l'intero ciclo di vita. I progressi nella progettazione dei denti, nei trattamenti termici, nella selezione dei cuscinetti, nella tenuta e nella lubrificazione hanno contribuito ad aumentare la densità di coppia, mentre l'ingegneria digitale ha ridotto i tempi di configurazione. La produzione è diventata più modulare, poiché i fornitori integrano alloggiamenti e stadi di ingranaggi standard con alberi, sistemi di raffreddamento, trattamenti superficiali e sensori progettati su misura per soddisfare le esigenze di riduzione dei tempi di consegna e i requisiti tecnici di mulini, nastri trasportatori, frantoi, turbine, miscelatori e automazione della produzione.
Entro il 2034, l'espansione si estenderà oltre i tradizionali centri industriali grazie allo sviluppo di impianti di trasformazione, infrastrutture logistiche, produzione di energia e costruzioni in India, nel Sud-est asiatico, nei Paesi del Golfo e in alcuni Paesi africani. Il miglioramento degli standard di efficienza nei motori e nell'intero sistema di trasmissione promuoverà il dimensionamento corretto e l'efficienza degli ingranaggi. I progetti per la produzione di energia rinnovabile, gli impianti di approvvigionamento e trattamento delle acque e la lavorazione dei minerali dovrebbero garantire una domanda sufficiente di prodotti ingegnerizzati; l'assemblaggio e l'assistenza locali diventeranno cruciali nelle regioni con lunghe catene logistiche e con una forte enfasi sull'affidabilità.
Ambito del rapporto sul mercato dei riduttori industriali
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 32,54 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 46,73 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 4,10% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi del mercato dei riduttori industriali
L'espansione del mercato dei riduttori industriali si basa su investimenti in conto capitale legati all'automazione, ai sistemi di movimentazione di materiali sfusi, alla produzione di energia rinnovabile e alla sostituzione degli azionamenti. La considerazione del costo totale di proprietà (TCO) diventa ora più rilevante, poiché un riduttore inadeguato inciderà sulla capacità produttiva e comporterà maggiori costi per l'energia elettrica, la lubrificazione e la manutenzione. Gli ordini provengono dagli utenti finali, passando per OEM, ingegneri, distributori e tecnici dell'assistenza, il che si traduce in molteplici opportunità di specifica fino all'acquisto.
I requisiti a monte includono acciai legati, carter di fusione, cuscinetti, guarnizioni, oli, motori, sensori e lavorazioni meccaniche. I lunghi tempi di consegna sono associati a grandi forgiature e componenti interni personalizzati. La produzione modulare, le scorte regionali e la rigenerazione riducono al minimo questo rischio, mentre i centri di assistenza beneficiano di servizi continuativi che includono ispezioni, allineamento, analisi dei lubrificanti, revisione e sostituzioni di emergenza.
Secondo le previsioni di mercato per i riduttori industriali, si tratta di un settore altamente frammentato, in cui i fornitori di piattaforme collaborano con società di ingegneria regionali. I principali concorrenti sul mercato sono Flender International GmbH, SEW-EURODRIVE GmbH & Co KG, Bonfiglioli SpA, Sumitomo Heavy Industries, Ltd. e Getriebebau NORD GmbH & Co. KG.
Nanjing High Speed Gear Manufacturing Co., Ltd. vanta una solida esperienza nelle applicazioni ad alta coppia e nel settore eolico, mentre Griffin Gear, Inc., Cleveland Gear Company, Inc., Essential Power Transmission Pvt. Ltd. e ZOLLERN GmbH & Co. KG si distinguono per la progettazione personalizzata, la capacità di riparazione e la specializzazione in nicchie di mercato esigenti. Le priorità di investimento includono il monitoraggio connesso delle condizioni, l'assemblaggio localizzato, la lavorazione automatizzata e piattaforme standardizzate che preservano la personalizzazione senza allungare i tempi di consegna.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei riduttori industriali: approfondimenti strategici

Approfondimenti regionali
Mercato dei riduttori industriali in Nord America
Nel 2025, la regione deteneva una quota di mercato globale dei riduttori industriali pari al 24-27% e si prevede che crescerà a un tasso annuo composto (CAGR) del 3,6-4,2% fino al 2034. Tale quota riflette un'ampia base installata nei settori della trasformazione alimentare, minerario, degli aggregati, della cellulosa e della carta, chimico, delle infrastrutture idriche e della produzione di energia. I progetti di rilocalizzazione della produzione e l'automazione dei magazzini creano una domanda di nuove unità, mentre gli impianti obsoleti sostengono le attività di sostituzione e ricostruzione.
Il processo di approvvigionamento è maggiormente orientato all'affidabilità, alla compatibilità con l'assistenza sul campo e alle prestazioni energetiche. L'attività mineraria e di lavorazione in Canada, la produzione manifatturiera in Messico e l'automazione negli Stati Uniti diversificheranno il mercato. Le scorte di moduli dislocate a livello regionale possono contribuire a ridurre i periodi di fermo produzione, mentre i moduli dotati di sensori consentiranno la manutenzione predittiva anche in assenza di personale. Si tratta inoltre di un mercato vulnerabile in termini di cicli delle materie prime.
Mercato statunitense dei riduttori industriali
Nel 2025 gli Stati Uniti hanno generato il 76-80% del fatturato nordamericano e si prevede una crescita annua composta (CAGR) del 3,7-4,3% fino al 2034. I consumi interni includono sistemi di trasporto, pompe, frantoi, miscelatori, macchine per l'imballaggio, macchine utensili e generatori di energia. Gli investimenti di capitale in semiconduttori, batterie, metalli e infrastrutture logistiche sono necessari per produrre unità precise e standardizzate, mentre l'industria mineraria e degli aggregati richiede unità ad alta coppia e resistenti agli urti.
Tra le aziende che possono essere prese in considerazione per la fornitura di prodotti o servizi pertinenti si annoverano Flender International GmbH, Sumitomo Heavy Industries, Ltd., SEW-EURODRIVE GmbH & Co KG, Getriebebau NORD GmbH & Co. KG, Griffin Gear, Inc. e Cleveland Gear Company, Inc. Si osserva una crescente tendenza a specificare il monitoraggio delle condizioni, moduli facilmente sostituibili e una combinazione più efficiente di motori e azionamenti a velocità variabile.
Mercato europeo dei riduttori industriali
Nel 2025, l'Europa deteneva una quota di mercato dei riduttori industriali compresa tra il 26% e il 29% e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 3,4-4,0% fino al 2034, con la Germania in testa. La Germania ha accesso a macchinari, automazione, prodotti chimici e tecnologie di azionamento altamente sviluppati. La base installata del settore manifatturiero tedesco favorisce riduttori efficienti e flessibili e interventi di ammodernamento orientati alla manutenzione. Il Regno Unito, invece, si affida a investimenti nei settori idrico, alimentare, energetico offshore e della movimentazione dei materiali, dove affidabilità e conformità sono fattori determinanti nella scelta.
La Francia beneficia della sinergia tra macchinari per il settore aerospaziale, alimenti, acqua ed energia. L'Italia contribuisce con imballaggi, macchine utensili, ceramiche e sistemi di processo, mentre la Spagna fornisce energie rinnovabili, logistica, cemento e impianti idrici. Le considerazioni europee in materia di ecodesign privilegiano l'efficienza complessiva e l'ottimizzazione delle dimensioni, piuttosto che l'acquisto di singoli componenti. La crescita è moderata a causa della predominanza della base installata, tuttavia la modernizzazione, l'elettrificazione e la manutenzione digitale generano una domanda costante nei primi cinque paesi.
Mercato dei riduttori industriali nella regione Asia-Pacifico
Nel 2025 la regione Asia-Pacifico deteneva una quota di mercato compresa tra il 38% e il 42% e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 4,7-5,3% fino al 2034, con la Cina che rimarrà il paese leader. Le economie di scala nei settori dei macchinari, dell'acciaio, del cemento, della logistica, delle apparecchiature eoliche e dell'automazione industriale supportano un'ampia domanda, mentre le catene di approvvigionamento interne migliorano la disponibilità e la competitività dei prezzi.
Giappone e Corea del Sud puntano su precisione, robotica e macchinari avanzati. L'India si sta espandendo grazie alla produzione manifatturiera, all'estrazione mineraria, alle infrastrutture e agli investimenti nelle energie rinnovabili, mentre l'Australia contribuisce con l'estrazione mineraria e la movimentazione di materiali sfusi. Le politiche industriali, gli incentivi alla localizzazione e l'aumento della capacità produttiva favoriscono sia gli azionamenti standard che quelli ad alta precisione.
Mercato dei riduttori industriali in Medio Oriente e Africa
Si prevede che il Medio Oriente e l'Africa cresceranno a un tasso annuo composto (CAGR) del 3,8-4,4% fino al 2034. L'Arabia Saudita è leader grazie ai settori minerario, idrico, metallurgico, dei materiali da costruzione e alla diversificazione industriale, mentre gli Emirati Arabi Uniti supportano i porti, la logistica, il trattamento delle acque e la trasformazione a valle.
Il Sudafrica è un polo di riferimento per l'industria mineraria, la lavorazione dei minerali, la produzione di energia e l'industria pesante. Il resto del Medio Oriente e dell'Africa offre opportunità mirate nei settori del cemento, dell'agricoltura, dei servizi pubblici e delle infrastrutture di trasporto. Le difficili condizioni operative aumentano la domanda di sistemi di tenuta, raffreddamento, rivestimenti robusti e di assistenza locale per la manutenzione.
Analisi di segmentazione
Tipo
Si prevede che il segmento Type crescerà a un CAGR del 4,0-4,6% nel periodo 2026-2034. Il mercato dei riduttori industriali comprende sia riduttori standardizzati per applicazioni industriali ripetitive, sia unità di precisione per movimenti strettamente controllati. Gli acquirenti valutano attentamente coppia, gioco, ciclo di lavoro, ingombro, efficienza, rumorosità, protezione ambientale e facilità di manutenzione, rendendo la modularità un fattore importante in entrambe le categorie. La domanda di riduttori di precisione cresce più rapidamente, sebbene i riduttori standard mantengano la base installata più ampia.
- Riduttori standard: queste unità dominano nastri trasportatori, pompe, ventilatori, miscelatori e macchinari in generale grazie ad architetture collaudate, un'ampia disponibilità di rapporti di trasmissione, opzioni di montaggio intercambiabili e canali di assistenza consolidati che riducono i rischi di specifica e di proprietà.
- Riduttori di precisione: le unità a basso gioco e ad alta rigidità sono strategicamente importanti per la robotica, le macchine utensili, le apparecchiature per semiconduttori e il posizionamento automatizzato, dove la ripetibilità, la densità di coppia compatta e la compatibilità con i servomotori giustificano un maggiore contenuto ingegneristico.
Applicazione
Si prevede che il segmento Applicazioni crescerà a un tasso annuo composto (CAGR) del 3,9-4,5% nel periodo 2026-2034. La domanda varia notevolmente in base al profilo di carico e all'ambiente operativo. La produzione di energia premia l'affidabilità e la densità di coppia; l'agricoltura privilegia la robustezza e l'economicità; l'edilizia e l'industria mineraria richiedono tolleranza agli urti; i macchinari generici apprezzano la velocità di configurazione e la disponibilità. I fornitori in grado di riutilizzare nuclei modulari, personalizzando lubrificazione, raffreddamento, alberi, guarnizioni e controlli, possono rivolgersi a questi settori in modo economicamente vantaggioso.
- Generazione di energia: i sistemi di impianti eolici, termici, idroelettrici e ausiliari richiedono azionamenti durevoli con elevata disponibilità, monitoraggio delle condizioni e lubrificazione ingegnerizzata, rendendo l'assistenza durante l'intero ciclo di vita e l'affidabilità comprovata elementi centrali nella scelta del fornitore.
- Agricoltura: nei settori dell'alimentazione animale, dell'irrigazione, della movimentazione e della lavorazione, si prediligono riduttori compatti ed economici, in grado di resistere a polvere, carichi variabili, utilizzo stagionale e accesso limitato per la manutenzione in siti operativi distribuiti.
- Attrezzature per l'edilizia e l'industria mineraria: frantoi, nastri trasportatori, sistemi di scavo e macchinari mobili richiedono coppia elevata, resistenza agli urti, protezione dalla contaminazione e riparabilità sul campo, creando un forte potenziale per il mercato post-vendita e la rigenerazione.
- Macchinari generici: Imballaggio, movimentazione materiali, pompe, miscelatori e attrezzature di produzione supportano volumi elevati grazie a interfacce standardizzate, configurazione rapida, efficienza energetica e compatibilità con motori, inverter e controlli di automazione.
Panoramica dell'opportunità
|
Applicazione |
Contributo al fatturato (Alto/Medio/Basso) |
Giornata di tendenza |
Fase di adozione (Emergente/In fase di espansione/Matura) |
|
Generazione di energia |
Alto |
Tempo di funzionamento dell'energia eolica |
Scalatura |
|
Agricoltura |
Mezzo |
Automazione agricola |
Scalatura |
|
Attrezzature per l'edilizia e l'industria mineraria |
Alto |
Coppia elevata |
Maturo |
|
Macchinari generali |
Alto |
Azionamenti modulari |
Maturo |
Fattori di crescita e analisi del loro impatto sul mercato dei riduttori industriali.
L'automazione aumenta il valore di un controllo del movimento affidabile
L'automazione industriale aumenta sia la quantità che la complessità degli assi con ingranaggi utilizzati in nastri trasportatori, robot, pallettizzatori, macchine utensili, macchine confezionatrici e macchinari di processo. L'aumento dell'utilizzo comporta un elevato numero di cicli per ciascun azionamento e un conseguente aumento dei costi dovuti ai fermi macchina, con conseguenti requisiti di progettazione che richiedono ingranaggi efficienti, gioco ridotto, stabilità termica e informazioni sullo stato di funzionamento. L'effetto non si limita alle nuove installazioni; anche l'ammodernamento delle linee esistenti richiede azionamenti con le stesse dimensioni ma con interfaccia compatibile con le più recenti tecnologie di motori, inverter e sistemi di controllo. Il fornitore trae vantaggio da un'offerta modulare che include numerose opzioni di rapporto di trasmissione e configurazioni di montaggio senza dover modificare eccessivamente il progetto. La posizione commerciale migliore è occupata dai fornitori che offrono componenti meccanici con selezione del software, ingegneria applicativa, moduli e un servizio rapido.
I progetti energetici e infrastrutturali mantengono una domanda di coppia elevata
Gli investimenti nell'energia eolica, nel trattamento delle acque, nell'industria mineraria, nel calcestruzzo, nelle attività portuali e nella movimentazione di materiali sfusi stimoleranno la domanda di sistemi di riduttori di alta qualità, in grado di operare in condizioni di carico e di esercizio estremamente variabili. Questi progetti richiederanno un sistema ingegnerizzato di lubrificazione, raffreddamento, guarnizioni, cuscinetti e monitoraggio delle condizioni dei riduttori, anziché semplici riduttori. Nel caso dei progetti di energia eolica, si presenterà l'opportunità di progettare azionamenti ad alta densità di coppia e di occuparsi della manutenzione di queste unità, mentre gli impianti di trattamento delle acque e delle acque reflue utilizzeranno riduttori in pompe, aeratori, vagli e sistemi di gestione dei fanghi. L'industria mineraria e i progetti infrastrutturali necessiteranno di nastri trasportatori, frantoi, impilatori, recuperatori e paranchi. I cicli di produzione potrebbero essere irregolari; tuttavia, la base installata che ne deriverà creerà una fonte di reddito sostenibile.
L'economia del ciclo di vita accelera la sostituzione delle risorse obsolete.
Numerosi impianti di produzione nel mercato dei riduttori industriali continuano a utilizzare riduttori oltre la loro vita utile inizialmente prevista, con conseguenti costi crescenti dovuti a perdite, problemi ai cuscinetti, disallineamenti, vibrazioni, surriscaldamento e sistemi di ingranaggi inefficienti. Ciò ha portato a una maggiore attenzione alla sostituzione dei riduttori, considerando fattori come il consumo energetico, la probabilità di guasto, la disponibilità di ricambi e i fermi impianto, piuttosto che la necessità stessa. Un nuovo riduttore può offrire, tra gli altri vantaggi, risparmi sulle perdite, maggiore capacità termica, tenuta e funzionalità di rilevamento, ma i clienti devono anche rispettare le specifiche dimensionali per evitare modifiche strutturali. Questa situazione ha favorito l'adozione della sostituzione, la standardizzazione dei pacchetti di retrofit e i servizi di analisi forense. La rigenerazione dei riduttori è stata incentivata dal fatto che l'involucro rimane intatto.
Tendenze future del mercato dei riduttori industriali
L'intelligenza integrata diventa un'opzione standard
Le tendenze del mercato dei riduttori industriali si orienteranno verso l'integrazione di sensori di vibrazione, temperatura, velocità e condizioni dell'olio direttamente nel sistema di azionamento, collegando questi dati a sistemi di analisi edge. Invece di vendere il monitoraggio come soluzione a sé stante, i produttori integreranno hardware, algoritmi, dashboard e servizi nel riduttore stesso. Questa tecnologia sarà inizialmente adottata dalle apparecchiature più preziose, che devono funzionare ininterrottamente, e con la diminuzione dei costi dei sensori e delle connessioni, verrà implementata in tutte le macchine. La qualità dei dati raccolti sarà fondamentale, poiché il contesto è essenziale per prendere decisioni efficaci.
La configurazione digitale rimodella la produzione su misura
I gemelli digitali, gli algoritmi di dimensionamento e la configurazione basata su regole elimineranno probabilmente le differenze tra riduttori standard e riduttori realizzati su misura. Il cliente fornirà dettagli su applicazione, potenza, velocità, carico, montaggio e condizioni ambientali, dopodiché riceverà opzioni validate, disegni e specifiche di prestazione in una fase più precoce del processo. Internamente, tuttavia, la progettazione modulare e la produzione automatizzata consentiranno ai produttori di mantenere la specificità dell'applicazione senza incorrere nei consueti costi di progettazione. Pertanto, la concorrenza non si baserà solo sulla vastità del catalogo, ma sull'accuratezza della configurazione, sullo scambio di dati interoperabile e su consegne affidabili. I produttori utilizzeranno l'esperienza operativa per adattare le proprie regole di progettazione. In definitiva, i prodotti definiti digitalmente ridurranno al minimo i problemi di sostituzione e faciliteranno la messa in servizio virtuale.
Opportunità di mercato per i riduttori industriali
Creare ecosistemi di servizi regionali per le risorse critiche
Investitori e produttori possono generare valore ricorrente espandendo le capacità di riparazione, ispezione, allineamento sul campo, analisi dell'olio, ricambi e unità di scambio in prossimità di cluster minerari, di processo e infrastrutturali. L'opportunità non si limita alla copertura geografica. I centri di assistenza necessitano di ingegneri applicativi, capacità di test, registrazioni digitali e accesso a componenti intercambiabili affinché gli operatori possano ridurre i tempi di fermo. Le partnership con distributori e fornitori di manutenzione indipendenti possono accelerare la copertura laddove la costruzione di nuovi impianti non è economicamente vantaggiosa. Un'offerta strutturata può segmentare i clienti in base alla criticità degli asset e fornire ispezioni, monitoraggio, revisioni programmate e interventi di emergenza nell'ambito di contratti pluriennali. Questo modello migliora la visibilità dei ricavi, generando al contempo dati sui guasti che forniscono informazioni utili per gli aggiornamenti dei prodotti e l'allocazione delle scorte nell'intera base installata.
Progettare azionamenti compatti per macchinari di nuova generazione.
I costruttori di macchinari necessitano sempre più di coppie più elevate in ingombri ridotti per diminuire la massa delle apparecchiature, liberare spazio di progettazione e migliorare la produttività energetica. Le opportunità risiedono nella geometria avanzata dei denti, nei materiali più resistenti, nei cuscinetti ottimizzati, nella lubrificazione efficiente e nelle interfacce integrate per motori o servomotori. I fornitori di riduttori di precisione possono puntare alla robotica, alle apparecchiature per semiconduttori, alle macchine utensili e alla logistica automatizzata, mentre gli specialisti di applicazioni per impieghi gravosi possono applicare i vantaggi in termini di densità di coppia al settore eolico, alle macchine mobili e alla movimentazione di materiali sfusi. I programmi di sviluppo dovrebbero dare priorità alla capacità di carico verificabile, alle prestazioni termiche e alla producibilità, piuttosto che alla sola compattezza. La co-ingegneria con i clienti principali può ridurre il rischio di qualificazione, stabilire applicazioni di riferimento e creare progetti di piattaforme scalabili in settori adiacenti senza sacrificare l'affidabilità attesa dalla trasmissione di potenza industriale.
Sviluppi recenti
- Febbraio 2026: Flender International GmbH ha ampliato la sua piattaforma Flender One per coprire tutte le principali applicazioni di riduttori industriali, inclusi miscelatori, aeratori, separatori e motori di traslazione. La piattaforma combina orientamenti di montaggio flessibili, ingombri standardizzati per l'installazione successiva e una rapida configurazione digitale, dimostrando come l'ingegneria modulare possa conciliare specifiche personalizzate con i vantaggi economici della produzione in serie.
- Febbraio 2026: Sumitomo Heavy Industries, Ltd. ha annunciato la presentazione del suo riduttore ad alta velocità serie N al Turbomachinery & Pump Symposium 2025 di Houston. L'azienda ha sottolineato la compattezza, l'efficienza, le basse vibrazioni e la bassa rumorosità per applicazioni in generatori e turbomacchine, rafforzando la domanda di unità specializzate ad alta velocità dove la stabilità rotazionale e l'affidabilità operativa sono fondamentali.
Domande frequenti

Nivedita è una ricercatrice affermata con oltre 9 anni di esperienza in ricerche di mercato e consulenza aziendale. Attualmente Project Manager nel settore ICT presso The Insight Partners, vanta una profonda esperienza nella gestione e nell'esecuzione di incarichi di ricerca sindacati, personalizzati, in abbonamento e di consulenza in diversi settori tecnologici.
Con una comprovata esperienza nell'analisi basata sui dati e nella fornitura di insight fruibili, Nivedita ha contribuito in modo determinante a diversi progetti critici. Il suo lavoro include l'esecuzione end-to-end dei progetti, dalla comprensione degli obiettivi del cliente all'analisi delle tendenze di mercato, fino alla formulazione di raccomandazioni strategiche. Ha collaborato ampiamente con aziende leader nel settore ICT, aiutandole a identificare opportunità di mercato e a gestire i cambiamenti del settore.
Nivedita ha conseguito un MBA in Management presso IMS, Dehradun. Prima di entrare in The Insight Partners, ha maturato una preziosa esperienza presso MarketsandMarkets e Future Market Insights a Pune, dove ha ricoperto diversi ruoli di ricerca e ha costruito solide basi nell'analisi di settore e nel coinvolgimento dei clienti.
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -