
Mercato dei monitor IPS: dimensioni, tendenze e previsioni 2034
Dimensioni e previsioni del mercato dei monitor IPS (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipologia (sotto i 24 pollici, da 24 a 30 pollici, oltre i 30 pollici); applicazione (uso domestico, uso commerciale) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00019875
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 21, 2026


Dimensioni del mercato nel 2025
13,6 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
24,35 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
6,69 %
Tasso di crescita
Mercato di riferimento
171,57 miliardi di dollari USA
(2026-2034)
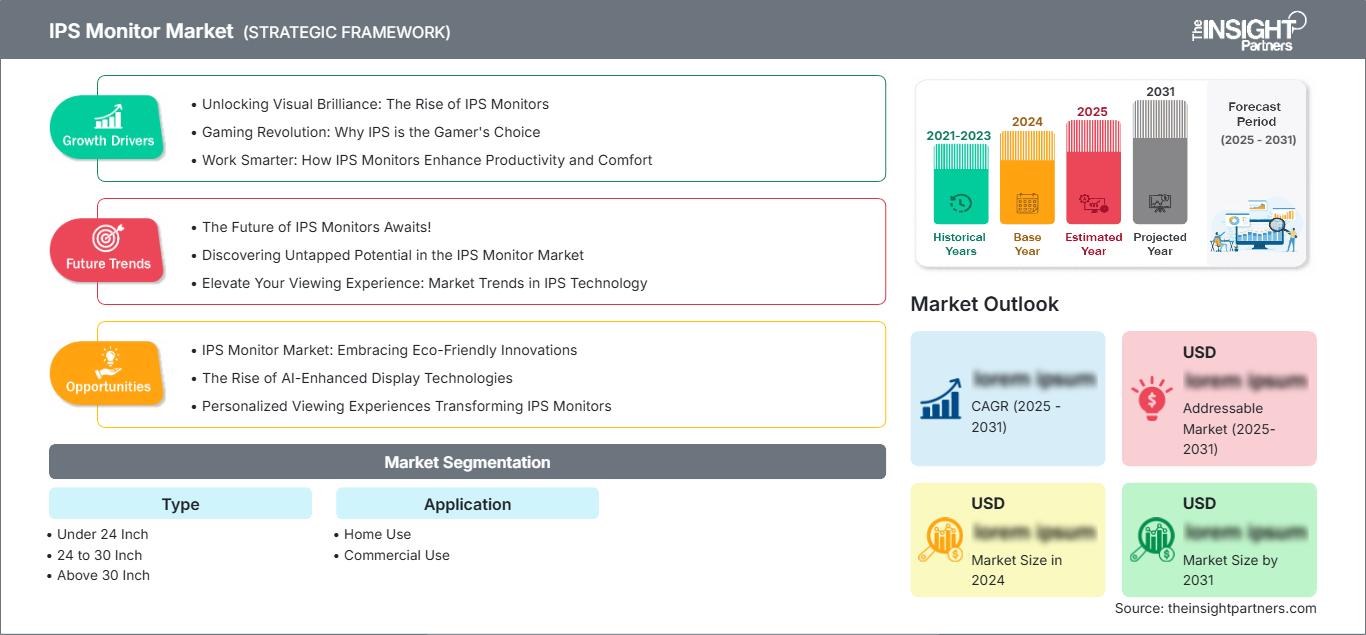
Si prevede che il mercato dei monitor IPS crescerà da 13,6 miliardi di dollari nel 2025 a 24,35 miliardi di dollari entro il 2034 , registrando un tasso di crescita annuo composto (CAGR) del 6,69% nel periodo 2026-2034 . La domanda è sostenuta dai cicli di sostituzione dei monitor, dal gaming, dalla creazione di contenuti, dal lavoro ibrido e dalla visualizzazione professionale. La tecnologia IPS rimane rilevante grazie agli ampi angoli di visualizzazione, alla coerenza dei colori e al miglioramento delle prestazioni di risposta in configurazioni di monitor sia di fascia media che premium.
Il Nord America rimane un mercato regionale significativo, sostenuto dall'aggiornamento dell'hardware aziendale, dalla diffusione del gaming, dalla creazione di contenuti professionali e dalla domanda di display ad alta risoluzione di grandi dimensioni. Le dimensioni del mercato dei monitor IPS beneficiano di ecosistemi PC consolidati e di acquisti commerciali, mentre i requisiti di efficienza energetica influenzano sempre più le specifiche dei prodotti e le decisioni di acquisto da parte di clienti aziendali e istituzionali.
Analisi e approfondimenti sul mercato dei monitor IPS
- Nord America : si stima che il Nord America deterrà una quota di mercato compresa tra il 29% e il 33% nel 2025 e crescerà a un tasso annuo composto (CAGR) del 5,8-6,5% tra il 2026 e il 2034 , grazie ai cicli di aggiornamento aziendali, al settore del gaming, alle workstation professionali e ai display di fascia alta.
- USA : Si stima che gli Stati Uniti rappresenteranno l'80-84% del Nord America nel 2025 , con un'espansione a un tasso annuo composto (CAGR) del 5,8-6,5% tra il 2026 e il 2034 , sostenuta dagli acquisti IT commerciali e dal settore dei videogiochi.
- Europa : si stima che l'Europa deterrà una quota del 25-29% nel 2025 e registrerà un tasso di crescita annuo composto (CAGR) del 5,8-6,4% tra il 2026 e il 2034 , con Germania, Regno Unito, Francia, Italia e Spagna a sostenere la domanda professionale e dei consumatori.
- Asia-Pacifico : si stima che la regione Asia-Pacifico deterrà una quota di mercato del 34-38% nel 2025 e registrerà un tasso di crescita annuo composto (CAGR) del 7,0-8,0% tra il 2026 e il 2034 , trainata da Cina, Giappone, Corea del Sud, India e Australia.
- Segmento più ampio : si stima che i monitor da 24 a 30 pollici deterranno una quota di mercato del 52-58% nel 2025 , con una crescita annua composta (CAGR) del 6,3-7,0% nel periodo 2026-2034 .
- Segmento ad alta crescita : i monitor con diagonale superiore a 30 pollici rappresentano una quota di mercato stimata tra il 18% e il 22% nel 2025 , con un tasso di crescita annuo composto (CAGR) dell'8,5-9,5% nel periodo 2026-2034 .
- Aziende chiave analizzate nel dettaglio : Acer Inc., Sony Corporation, LG Display Co., Ltd., AUO Corporation, Samsung Electronics Co., Ltd., Panasonic Holdings Corporation, Japan Display Inc., BOE Technology Group Co., Ltd., ASUSTeK Computer Inc., Innolux Corporation.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Si sta assistendo a un allontanamento dai monitor da ufficio standard a favore di monitor differenziati, caratterizzati da alta risoluzione, frequenza di aggiornamento elevata, ampia gamma cromatica, ergonomia e funzionalità per il gaming. Le dinamiche della produzione di monitor rimangono in gran parte concentrate sugli ecosistemi di display asiatici, mentre i marchi iniziano a bilanciare l'approvvigionamento dei pannelli, la produzione conto terzi e la differenziazione del prodotto. Secondo le dinamiche di spedizione dei monitor, i monitor da gaming stanno giocando un ruolo importante nella ripresa del mercato dei monitor.
In termini di crescita futura, sarà necessario concentrarsi sulla premiumizzazione, sulla sostituzione dei monitor nel settore aziendale e sull'adozione di display di grandi dimensioni in ambienti professionali. La domanda in India e nel Sud-Est asiatico rappresenta un'opportunità per incrementare il volume delle vendite, mentre la necessità di prodotti a basso consumo energetico in Europa spinge i produttori a ottimizzare prestazioni e materiali. Di conseguenza, gli investimenti si orientano verso tecnologie e prodotti con eccellenza visiva e conformità alle normative.
Ambito del rapporto di mercato sui monitor IPS
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 13,6 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 24,35 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 6,69% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato dei monitor IPS
La crescita del mercato dei monitor IPS è trainata dalla sostituzione dei vecchi display, dal crescente utilizzo combinato di notebook e monitor, dal gaming, dalla creazione di contenuti e dalle applicazioni professionali che richiedono una qualità dell'immagine uniforme. La catena di fornitura spazia dai substrati di vetro, ai materiali a cristalli liquidi, ai backplane, alla produzione di driver e pannelli, fino all'assemblaggio, alla distribuzione e all'assistenza dei monitor. La fornitura di display è concentrata negli stabilimenti produttivi asiatici, il che garantisce scalabilità ma al tempo stesso rende i marchi vulnerabili alle fluttuazioni dei prezzi dei pannelli e alla variabilità della logistica.
I produttori di pannelli e i marchi di monitor stanno coordinando lo sviluppo dei loro prodotti in base a dimensioni, risoluzione, frequenza di aggiornamento ed esigenze applicative. I marchi cinesi e taiwanesi continueranno a influenzare l'economia dell'offerta di LCD, mentre le aziende coreane e giapponesi manterranno le loro posizioni nelle soluzioni di visualizzazione avanzate e nelle applicazioni di nicchia. Le attività di approvvigionamento si stanno orientando sempre più verso fonti multiple a causa di dazi, delocalizzazione e utilizzo degli impianti.
Secondo il rapporto sul mercato dei monitor IPS, il posizionamento competitivo sarà determinato dalle capacità del pannello, dal marchio, dal design industriale, dalle prestazioni cromatiche, dalla frequenza di aggiornamento, dalla connettività, dal prezzo e dalla rete di distribuzione. Acer e ASUSTeK Computer Inc. si concentrano su linee di prodotti orientate al gaming e ai creatori di contenuti, mentre Sony Corporation e Panasonic Holdings Corporation godono di posizioni competitive più solide nelle applicazioni professionali e visive. Le principali capacità dei pannelli sono fornite da LG Display Co., Ltd., AUO Corporation, BOE Technology Group Co., Ltd., Japan Display Inc. e Innolux Corporation.
Si osserva una crescente tendenza agli investimenti nei segmenti di display premium, come quelli per il gaming ad alta frequenza di aggiornamento, Mini-LED, OLED e monitor di grandi dimensioni. La tecnologia IPS mantiene ancora la sua importanza strategica sul mercato, poiché i produttori possono migliorare le prestazioni dei loro display grazie a tempi di risposta più rapidi dei cristalli liquidi, sistemi di retroilluminazione avanzati e frequenze di aggiornamento più elevate, senza dover necessariamente passare completamente alla tecnologia autoilluminante di fascia alta. I dati del settore mostrano una crescita nelle categorie di monitor premium, unitamente a una base di monitor stabile.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei monitor IPS: approfondimenti strategici
Approfondimenti regionali
Mercato dei monitor IPS in Nord America
Si prevede che la quota di mercato nordamericana dei monitor IPS si attesterà tra il 29% e il 33% nel 2025, con un tasso di crescita annuo composto (CAGR) del 5,8-6,5% fino al 2034. La regione è caratterizzata da infrastrutture IT aziendali mature, ecosistemi di gioco consolidati, un settore creativo professionale sviluppato e un ampio utilizzo di display esterni con notebook. La maggior parte della domanda regionale è trainata dagli Stati Uniti, mentre il Canada contribuisce con i settori IT aziendale, istruzione, appalti pubblici e applicazioni creative.
La domanda si orienta sempre più verso display con funzionalità di produttività e prestazioni elevate. I clienti del settore gaming si concentrano su frequenza di aggiornamento e tempo di risposta, mentre il settore commerciale richiede ergonomia, connettività, efficienza energetica e gestione delle flotte. La regione continua a essere leader nelle tecnologie per monitor di alta gamma, nonostante l'incertezza tariffaria che potrebbe spingere i marchi a diversificare le proprie fonti di produzione e di approvvigionamento. Il monitoraggio delle spedizioni nella regione conferma che il Nord America rimane una destinazione importante per le soluzioni di monitoraggio avanzate.
Mercato statunitense dei monitor IPS
Gli Stati Uniti rappresentano l'80-84% del mercato nordamericano nel 2025 e registreranno un tasso di crescita annuo composto (CAGR) del 5,8-6,5% fino al 2034. I cicli di aggiornamento aziendali, il gaming, il lavoro da casa, la creazione di contenuti e la visualizzazione professionale garantiscono acquisti regolari di monitor da parte di diversi segmenti di clientela.
L'offerta competitiva comprende linee dedicate al gaming, alla produttività, alla creazione di contenuti e ai professionisti, mentre gli acquisti commerciali tengono sempre più conto delle prestazioni energetiche e del costo totale di proprietà. Le raccomandazioni per gli acquisti nel settore pubblico promuovono l'acquisto di monitor in base all'efficienza energetica; pertanto, l'efficienza energetica diventa uno dei fattori negli acquisti istituzionali. Un altro fattore determinante è la popolarità costante dei notebook, poiché il monitor esterno offre maggiore spazio per i lavoratori ibridi e i professionisti.
Mercato europeo dei monitor IPS
Si prevede che l'Europa deterrà una quota di mercato compresa tra il 25% e il 29%, con un tasso di crescita annuo composto (CAGR) del 5,8-6,4%. La Germania detiene la quota di mercato più ampia a livello regionale, grazie alle applicazioni informatiche industriali, aziendali e professionali. Il mercato del Regno Unito è trainato dalle applicazioni commerciali, di gioco e di creazione di contenuti multimediali, mentre in Francia è rappresentato sia dagli acquisti aziendali che da quelli dei consumatori. In Italia e Spagna, le maggiori opportunità si presentano per le piccole e medie imprese, il settore del gioco, l'istruzione e le esigenze di sostituzione per uso domestico. In Europa, le decisioni di acquisto sono influenzate maggiormente da fattori quali l'efficienza energetica, la durata del prodotto e altre considerazioni. La direttiva europea sui display elettronici include i monitor per computer attraverso requisiti di ecodesign ed etichettatura energetica.
Mercato dei monitor IPS nella regione Asia-Pacifico
Entro il 2025, la regione Asia-Pacifico (APAC) deterrà una quota di mercato compresa tra il 34% e il 38%, registrando un tasso di crescita del 7-8% e diventando il mercato regionale più grande. L'APAC è sostenuta dalla produzione su larga scala di display in Cina, dalla produzione di elettronica avanzata in Giappone e Corea del Sud e dalle promettenti prospettive per l'India, grazie allo sviluppo di tecnologie informatiche orientate al business, al settore dei videogiochi, all'istruzione e alla diffusione dei PC, nonché alla domanda proveniente da applicazioni aziendali, didattiche, creative e professionali in Australia.
Mercato dei monitor IPS in Medio Oriente e Africa
Si prevede che il Medio Oriente e l'Africa cresceranno a un tasso annuo composto (CAGR) del 6,0-7,0% fino al 2034. L'Arabia Saudita e gli Emirati Arabi Uniti rappresentano importanti centri di domanda grazie alle infrastrutture digitali, alla modernizzazione aziendale, all'istruzione e agli investimenti nel settore dei videogiochi. Il Sudafrica offre opportunità nell'informatica aziendale, nell'istruzione e nelle applicazioni creative, mentre il resto del Medio Oriente e dell'Africa rimane maggiormente orientato alla sostituzione dei vecchi monitor. La domanda si sta gradualmente spostando verso monitor più grandi e con risoluzione più elevata, grazie al miglioramento della digitalizzazione aziendale e del potere d'acquisto dei consumatori.
Analisi di segmentazione
Tipo
Il segmento "Tipo" comprende schermi sotto i 24 pollici, da 24 a 30 pollici e oltre i 30 pollici . Si prevede che questo segmento crescerà a un tasso annuo composto (CAGR) del 6,5-7,0% nel periodo 2026-2034 . Le dimensioni standard rimangono importanti per gli uffici e le abitazioni, mentre i display più grandi stanno guadagnando terreno tra giocatori, creatori di contenuti e utenti professionali alla ricerca di maggiore spazio di lavoro e un'esperienza visiva più coinvolgente.
- Monitor sotto i 24 pollici : i monitor sotto i 24 pollici rimangono una soluzione valida per workstation compatte, didattica, informatica di base e installazioni con spazio limitato, con decisioni di acquisto che privilegiano convenienza, basso consumo energetico e installazione standardizzata.
- Da 24 a 30 pollici : i monitor da 24 a 30 pollici rappresentano la fascia di prezzo più diffusa perché offrono un buon equilibrio tra spazio di lavoro, risoluzione, prezzo e requisiti della scrivania, adatti ad applicazioni aziendali, domestiche, di gioco e di produttività generale.
- Oltre i 30 pollici : i monitor con diagonale superiore a 30 pollici rispondono sempre più alle esigenze di gaming, creazione di contenuti, visualizzazione professionale e multitasking, supportando un posizionamento premium grazie a spazi di lavoro più ampi, formati ultrawide e risoluzioni più elevate.
Applicazione
Il segmento Applicazioni comprende Uso domestico e Uso commerciale e si prevede che registrerà un CAGR del 6,7-7,2% nel periodo 2026-2034 . La domanda commerciale beneficia di programmi di sostituzione strutturati, mentre la domanda domestica è sempre più influenzata da gaming, intrattenimento, istruzione, lavoro ibrido e creazione di contenuti. L'equilibrio tra le due applicazioni varia in base al livello di maturità informatica regionale e al potere d'acquisto dei consumatori.
- Uso domestico : la domanda per l'uso domestico comprende informatica personale, giochi, intrattenimento, istruzione e lavoro ibrido, con acquirenti che valutano sempre più la frequenza di aggiornamento, le dimensioni dello schermo, la connettività, la qualità visiva e la flessibilità ergonomica.
- Uso commerciale : L'uso commerciale rimane strategicamente importante per imprese, enti governativi, istituti scolastici, strutture sanitarie e servizi professionali, dove flotte standardizzate, prestazioni energetiche, affidabilità, supporto in garanzia e costi del ciclo di vita influenzano le decisioni di acquisto.
Panoramica dell'opportunità
|
Applicazione |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|
Uso domestico |
Alto |
Monitor da gioco |
Maturo |
|
Uso commerciale |
Alto |
Rinnovo della flotta |
Maturo |
Analisi dei fattori di crescita e dell'impatto del mercato dei monitor IPS.
Domanda di giochi e calcolo ad alte prestazioni
Il gaming sta rafforzando la domanda di display che combinano frequenze di aggiornamento elevate, tempi di risposta ridotti, riproduzione accurata dei colori e aree di visualizzazione sempre più ampie. Questo avvantaggia i produttori di pannelli IPS, poiché i miglioramenti nella risposta dei cristalli liquidi e nella retroilluminazione consentono ai prodotti IPS di competere sia nel segmento di mercato mainstream che in quello premium del gaming. L'impatto si estende anche ai mercati dei creatori di contenuti, dove gli utenti cercano pannelli ad alta risoluzione con prestazioni cromatiche affidabili per video, fotografia e design. Il gaming competitivo incoraggia inoltre i marchi a differenziarsi attraverso specifiche di frequenza di aggiornamento e fluidità delle immagini in movimento. I dati di spedizione del settore mostrano che i monitor da gaming sono diventati un importante motore della ripresa del mercato dei monitor in generale, creando un canale di domanda significativo per configurazioni IPS avanzate.
Sostituzione del display aziendale e lavoro ibrido
La sostituzione dei display aziendali crea una domanda ricorrente perché le organizzazioni aggiornano periodicamente i monitor insieme a PC, notebook, infrastrutture di docking e apparecchiature per l'ufficio. Il lavoro ibrido ha inoltre ampliato il ruolo dei display esterni, poiché i dipendenti utilizzano i laptop come dispositivi di elaborazione principali, pur necessitando di schermi più grandi per la produttività. Gli acquirenti aziendali valutano sempre più l'ergonomia, la connettività, l'efficienza energetica, la copertura della garanzia e la standardizzazione del parco dispositivi, anziché concentrarsi esclusivamente sul prezzo di acquisto. Ciò favorisce i fornitori con un ampio portafoglio prodotti e reti di distribuzione consolidate. La tecnologia IPS ne trae vantaggio perché angoli di visualizzazione e qualità dell'immagine uniformi si adattano a uffici condivisi, postazioni di lavoro finanziarie, team di progettazione, ambienti didattici e configurazioni multi-monitor. Il ciclo di approvvigionamento che ne deriva supporta una domanda costante anche quando la spesa discrezionale dei consumatori diventa più cauta.
Espansione dei display di grande formato e professionali
La domanda di schermi di grandi dimensioni è in aumento, poiché gli utenti attribuiscono sempre maggiore importanza al multitasking, al gaming immersivo, alla visualizzazione professionale e alla creazione di contenuti. I monitor IPS di grandi dimensioni possono sostituire le configurazioni multi-monitor in alcuni flussi di lavoro, offrendo al contempo uno spazio di lavoro orizzontale più ampio e una risoluzione superiore. Ciò crea opportunità per i produttori di migliorare i prezzi medi di vendita grazie a formati ultrawide, retroilluminazione avanzata, connettività USB-C, docking station integrate e supporti ergonomici. Gli utenti professionali nei settori del design, dell'ingegneria, della finanza e dei media possono giustificare specifiche più elevate, poiché la qualità del display influisce direttamente sull'efficienza del flusso di lavoro. Allo stesso tempo, la diminuzione dei costi dei pannelli può gradualmente rendere i formati di grandi dimensioni accessibili al grande pubblico. La combinazione di un posizionamento premium e di una maggiore accessibilità economica favorisce l'espansione del segmento dei monitor di grandi dimensioni senza eliminare la domanda per i formati mainstream consolidati.
Tendenze future del mercato dei monitor IPS
I prodotti IPS di alta gamma faranno da ponte tra il mercato di massa e quello OLED.
Le tendenze del mercato dei monitor IPS indicano sempre più una crescente propensione verso prodotti IPS di fascia alta, posizionati tra i tradizionali monitor LCD e i display OLED. I produttori stanno migliorando i tempi di risposta, il contrasto, la retroilluminazione, le prestazioni HDR, la risoluzione e la frequenza di aggiornamento degli IPS per soddisfare le esigenze di applicazioni un tempo associate principalmente alle tecnologie di fascia alta. La retroilluminazione mini-LED può ulteriormente migliorare il controllo della luminosità e le prestazioni visive, preservando al contempo l'ecosistema di produzione IPS consolidato. Questo crea una categoria di prodotti di transizione per i clienti che cercano prestazioni elevate senza i prezzi degli OLED o le preoccupazioni legate al burn-in a lungo termine. È probabile che i marchi mantengano più livelli tecnologici piuttosto che passare completamente a un'unica tecnologia di pannello. Man mano che le specifiche di fascia alta diventano più accessibili, i prodotti IPS possono rimanere rilevanti in ambiti come il gaming, la visualizzazione professionale e le applicazioni di produttività di fascia alta.
La sostenibilità del display influenzerà l'architettura del prodotto
Si prevede che le prestazioni ambientali diventeranno un fattore sempre più importante nella progettazione dei prodotti, in quanto gli enti regolatori e gli acquirenti istituzionali pongono l'accento su efficienza energetica, durata, riparabilità e recupero dei materiali. Le normative europee già regolamentano i display elettronici attraverso l'etichettatura energetica e le disposizioni in materia di ecodesign, mentre le revisioni politiche in corso prendono in considerazione ulteriori miglioramenti in termini di efficienza delle risorse e circolarità. È quindi probabile che i produttori ottimizzino il consumo energetico, il packaging, l'accessibilità dei componenti e la longevità del prodotto. Funzionalità software come il controllo automatico della luminosità e la gestione dell'alimentazione possono integrare i miglioramenti dell'efficienza hardware. Questi requisiti potrebbero influenzare la selezione dei pannelli, la progettazione della retroilluminazione, l'elettronica e la costruzione dello chassis. I fornitori in grado di documentare le prestazioni energetiche e dei materiali dovrebbero avere un maggiore accesso ai mercati regolamentati e istituzionali, dove i criteri di acquisto vanno oltre la qualità dell'immagine e il prezzo di acquisto.
Opportunità di mercato per i monitor IPS
Ammodernamento della flotta commerciale
La modernizzazione delle flotte aziendali rappresenta un'opportunità interessante, poiché le imprese spesso gestiscono ampie basi installate di monitor con specifiche, età e standard di connettività differenti. I fornitori possono rivolgersi a questo mercato con portfolio IPS standardizzati che coprono i formati standard per ufficio, modelli professionali ad alta risoluzione e configurazioni multi-monitor specializzate. L'offerta di monitor con connettività USB-C, funzionalità di docking, supporti ergonomici e un sistema di approvvigionamento centralizzato può semplificare l'implementazione. Gli acquirenti apprezzano sempre più la prevedibilità del supporto durante l'intero ciclo di vita, l'assistenza in garanzia, le prestazioni energetiche e la compatibilità con le flotte di notebook. I fornitori possono inoltre sviluppare partnership con integratori di sistemi e rivenditori aziendali per assicurarsi contratti di sostituzione ricorrenti. L'opportunità è particolarmente rilevante laddove le organizzazioni stanno consolidando la tecnologia sul posto di lavoro a seguito di cambiamenti legati al lavoro ibrido e necessitano di esperienze di visualizzazione uniformi in uffici e team distribuiti.
Visualizzazione professionale e flussi di lavoro per i creatori
La visualizzazione professionale offre opportunità per prodotti IPS di maggior valore, destinati a designer, ingegneri, fotografi, professionisti del video, architetti, analisti finanziari e creatori di contenuti. Questi utenti attribuiscono maggiore importanza all'accuratezza del colore, alla risoluzione, all'area dello schermo, alla connettività e al posizionamento ergonomico rispetto agli acquirenti di uffici tradizionali. I produttori possono differenziarsi attraverso la calibrazione in fabbrica, gamme cromatiche più ampie, alta densità di pixel, connettività Thunderbolt o USB-C e funzionalità di flusso di lavoro integrate. I display IPS di grandi dimensioni possono anche supportare il multitasking senza la necessità di più pannelli più piccoli. L'investimento in prodotti orientati ai creatori dovrebbe quindi concentrarsi sulla validazione delle prestazioni e sulla compatibilità software, piuttosto che sul semplice aumento delle dimensioni dello schermo. Un posizionamento professionale più solido può aiutare i marchi a ridurre la dipendenza dalle categorie mainstream altamente sensibili al prezzo, mantenendo al contempo i vantaggi produttivi delle consolidate previsioni di mercato per i monitor IPS.
Sviluppi recenti
- Agosto 2026: Samsung Electronics ha annunciato la sua gamma di monitor da gioco Odyssey 2027 alla Gamescom 2026, il più grande evento videoludico al mondo, che si è tenuto a Colonia, in Germania, dal 26 al 30 agosto. La nuova gamma introduce diversi modelli Odyssey con innovazioni inedite a livello mondiale, offrendo ai giocatori maggiore versatilità in termini di velocità, dimensioni dello schermo, qualità dell'immagine e modalità di visualizzazione flessibili.
- Luglio 2026: MSI, leader globale nell'hardware per il gaming, la creazione di contenuti e il computing, ha annunciato una significativa espansione della sua gamma di monitor prodotti localmente in India. Questa iniziativa storica sottolinea il costante impegno di MSI nei confronti della missione "Make in India" del governo indiano, consentendo una più rapida risposta al mercato, una maggiore accessibilità dei prodotti e un valore superiore per i consumatori indiani in tutto il paese.
- Giugno 2025: LG Electronics (LG) rafforza la sua presenza nel mercato B2B con l'introduzione di LG UltraFine 40WT95UF, un monitor premium progettato per soddisfare le esigenze dei settori ad alta intensità di dati come la finanza e l'IT. Progettato per aumentare la produttività, il nuovo UltraFine è il primo monitor 5K2K (5.120 x 2.160) al mondo a supportare Thunderbolt 5. È dotato di uno schermo da 40 pollici con un'elevata frequenza di aggiornamento, insieme a una varietà di comode opzioni di multitasking e connettività. Disponibile per i clienti aziendali di tutto il mondo, il 40WT95UF sottolinea l'impegno di LG nel fornire soluzioni di visualizzazione premium e scalabili per le esigenze aziendali globali.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -