
Mercato delle fibre non madereras: dimensioni, crescita e previsioni 2034
Dimensioni e previsioni del mercato delle fibre non legnose (2021-2034), quota globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per fonte (paglia, bagassa, bambù, cotone, altre); applicazione (produzione di carta, tessile, altre) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00027399
- Categoria : Prodotti chimici e materiali
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 15, 2026


Dimensioni del mercato nel 2025
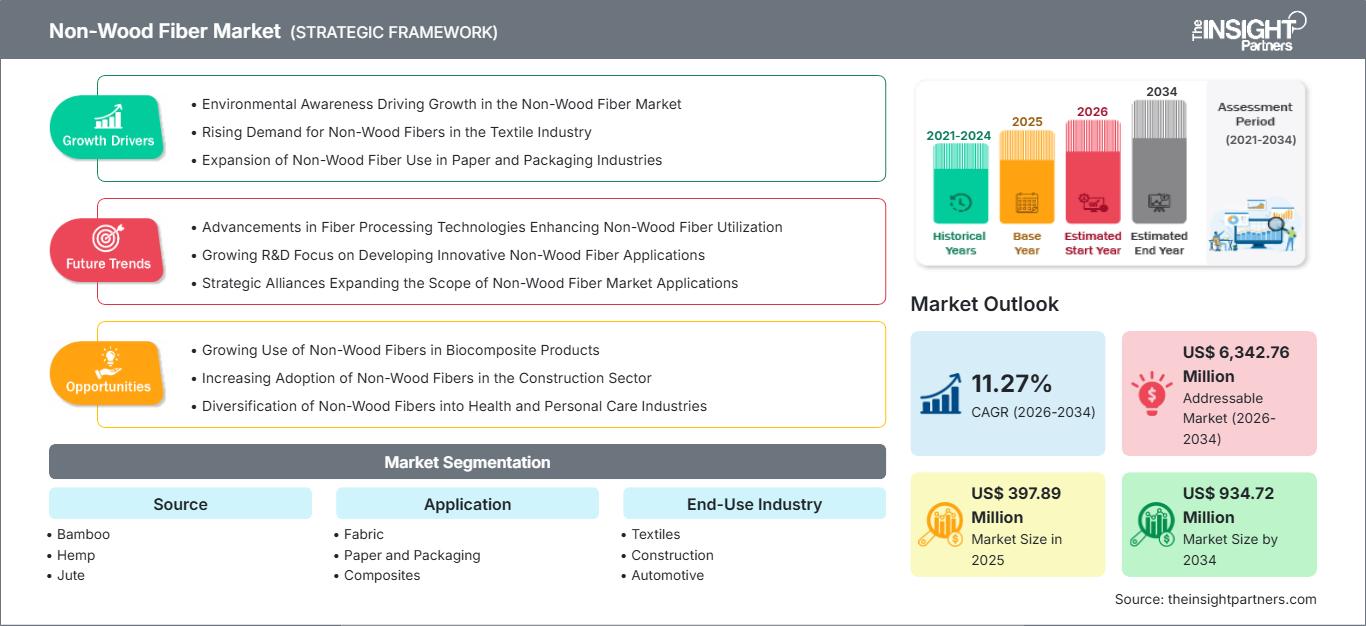
397,89 milioni di dollari USA
Valore dell'anno base
Previsioni per il 2034
934,72 milioni di dollari USA
Previsione entro il 2034
CAGR 2026-2034
11,27 %
Tasso di crescita
Mercato di riferimento
6.342,76 milioni di dollari USA
(2026-2034)
Il mercato delle fibre non legnose ha un valore di 397,89 milioni di dollari nel 2025 e si prevede che raggiungerà i 934,72 milioni di dollari entro il 2034, registrando un tasso di crescita annuo composto (CAGR) dell'11,27% dal 2026 al 2034. La commercializzazione è trainata dalla crescente preferenza per materie prime a basso impatto ambientale e materiali circolari. Il mercato continuerà a crescere poiché i produttori cercano alternative da utilizzare al posto delle tradizionali fibre di cellulosa in tessuti, imballaggi, materiali compositi, isolanti e altri prodotti finali.
Il Nord America è destinato a registrare una crescita costante grazie ai crescenti investimenti in fibre stampate, imballaggi sostenibili e biomateriali. Si prevede che il mercato nordamericano delle fibre non legnose registrerà un tasso di crescita annuo composto (CAGR) del 9,5-10,5% tra il 2026 e il 2034, grazie alla sostituzione dei materiali tradizionali negli imballaggi e all'utilizzo della biomassa locale.
Analisi e approfondimenti sul mercato delle fibre non legnose
- Nord America: si stima che la regione rappresenterà una quota del 24-28% nel 2025 e crescerà a un tasso annuo composto (CAGR) del 9,5-10,5% tra il 2026 e il 2034 , grazie agli imballaggi in fibra stampata, all'utilizzo dei residui agricoli e agli investimenti nella capacità produttiva nazionale di materiali di origine biologica.
- USA: Gli Stati Uniti rappresentano circa il 78-82% della domanda nordamericana nel 2025 , con un mercato in crescita a un tasso annuo composto (CAGR) del 9,7-10,7% tra il 2026 e il 2034 , trainato dalla sostituzione degli imballaggi e dagli investimenti in materiali rinnovabili.
- Europa: L'Europa detiene una quota di mercato pari a circa il 27-31% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 10,2-11,2% tra il 2026 e il 2034. Germania, Francia, Italia, Regno Unito e Spagna sono mercati importanti grazie alle politiche di economia circolare e allo sviluppo sostenibile del settore tessile.
- Asia-Pacifico: la regione Asia-Pacifico rappresenta una quota di mercato pari a circa il 31-35% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 12-13% tra il 2026 e il 2034 , trainata da Cina, India, Giappone, Corea del Sud e Australia, paesi in cui le capacità nei settori tessile, degli imballaggi e della lavorazione della biomassa sono considerevoli.
- Il segmento più ampio, quello della carta e degli imballaggi, dovrebbe detenere una quota di mercato stimata tra il 31% e il 35% nel 2025 , con una crescita annua composta (CAGR) dell'11,8-12,8% dal 2026 al 2034, grazie alla sostituzione di alcuni materiali di imballaggio a base di combustibili fossili e ad alto contenuto di legno con altri prodotti.
- Segmento ad alta crescita: si stima che i materiali compositi raggiungeranno una quota di mercato del 18-22% nel 2025 , con una crescita annua composta (CAGR) del 12,5-13,5% dal 2026 al 2034, grazie all'adozione di rinforzi leggeri a base biologica nei settori automobilistico, edile e dei beni di consumo.
- Aziende chiave analizzate nel dettaglio: Goonvean Fibres, Shanghai Tenbro Bamboo Textile Co., Ltd., AWA Paper & Technological Company, Inc., Genera Inc., Willamette Falls Paper Company, Chempolis Oy, Zume Inc., Bio-Lutions International AG, EcoPlanet Bamboo Group e Bamboo Australia.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Il settore si sta spostando dall'utilizzo di fibre naturali non strutturate a materie prime ingegnerizzate, in grado di garantire una qualità costante delle fibre. Si registra un aumento della raffinazione meccanica, chimica e della polpa di bambù, canapa, iuta, scarti agricoli e biopolimeri al fine di modificarne le fibre. Si stanno inoltre effettuando investimenti in impianti di produzione integrati in grado di ricavare più prodotti da un singolo flusso di biomassa.
Nel periodo di previsione, si prevede che i centri di produzione in crescita in India, nel Sud-est asiatico, in America Latina e in alcune parti d'Europa attrarranno investimenti grazie all'elevata disponibilità di biomassa. La pressione sulla plastica monouso, i programmi di conservazione delle foreste, l'approvvigionamento di materiali rinnovabili e gli obiettivi di sostenibilità delle aziende dovrebbero stimolare la commercializzazione. Tuttavia, la commercializzazione dipenderà dall'approvvigionamento delle materie prime, dalla loro qualità, dalla logistica e dalla convenienza economica.
Ambito del rapporto sul mercato delle fibre non legnose
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 397,89 milioni di dollari USA |
| Dimensioni del mercato entro il 2034 | 934,72 milioni di dollari USA |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 11,27% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi del mercato delle fibre non legnose
Il mercato delle fibre non legnose è influenzato dalla disponibilità di materiali sostitutivi nei settori dell'imballaggio, del tessile, dell'isolamento e del rinforzo. Lo sviluppo dell'industria delle fibre non legnose è particolarmente legato alle aziende che ricercano materie prime alternative alle tradizionali paste di legno o ai prodotti petrolchimici. Esiste una catena del valore integrata che comprende fornitori di materie prime, trasformatori, produttori di fibre, trasformatori, compoundatori e marchi, dove resa, distanza, lavorazione e specifiche giocano un ruolo fondamentale in termini di redditività.
Le diverse materie prime presentano diverse condizioni di approvvigionamento. Il bambù è caratterizzato da un'elevata capacità di rigenerazione della biomassa e da solide reti di coltivazione in Asia, mentre la canapa e la iuta sono sempre più utilizzate nell'industria tessile e delle fibre tecniche. Inoltre, i residui agricoli rappresentano una fonte di materia prima economica, ma necessitano anche di essere raccolti e pre-lavorati. Per questo motivo, i produttori sono sempre più propensi a coordinare verticalmente l'approvvigionamento delle proprie materie prime.
La competizione è composta da aziende specializzate nella lavorazione delle fibre e da società di biomateriali a integrazione verticale. Goonvean Fibres opera nella lavorazione di fibre tecniche, mentre Shanghai Tenbro Bamboo Textile Co., Ltd. si occupa di applicazioni tessili a base di bambù. AWA Paper & Technological Company, Inc. è specializzata in applicazioni cartarie, mentre Genera Inc. si è diversificata nella produzione integrata di fibre non legnose e fibre stampate.
Il posizionamento strategico dipende sempre più dall'accesso alla biomassa, dalle tecnologie di lavorazione specializzate, dalle applicazioni e dalle partnership a valle. Chempolis Oy è specializzata nelle tecnologie di frazionamento della biomassa, mentre Bio-Lutions International AG è specializzata nella lavorazione decentralizzata della biomassa. EcoPlanet Bamboo Group è specializzata nella conoscenza del bambù proveniente da piantagioni, mentre Zume Inc. si è concentrata sugli imballaggi in fibra stampata. Il rapporto sul mercato delle fibre non legnose suggerisce che le dimensioni da sole non sono più sufficienti e che le prestazioni specifiche per l'applicazione diventano sempre più importanti per gli investimenti.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato delle fibre non legnose: spunti strategici
Approfondimenti regionali
mercato nordamericano delle fibre non legnose
Nel 2025, la regione nordamericana rappresentava circa il 24-28% della quota di mercato delle fibre non legnose e si prevede che crescerà a un tasso annuo composto (CAGR) del 9,5-10,5% nel periodo 2026-2034. Gli Stati Uniti domineranno la domanda regionale grazie alla loro infrastruttura di trasformazione degli imballaggi altamente sviluppata, al solido settore manifatturiero dei beni di consumo e alla crescente disponibilità di residui agricoli. Il Canada contribuirà attraverso l'utilizzo di alternative forestali, fibre naturali e materiali da costruzione sostenibili.
Il packaging continuerà a rappresentare la principale via di commercializzazione, soprattutto per quanto riguarda le fibre stampate e le carte speciali. Gli investimenti nella capacità produttiva nazionale di materie prime di origine biologica rendono le materie prime rinnovabili più accessibili e riducono la dipendenza da quelle estere. Anche il mercato regionale beneficerà dell'impegno dei proprietari dei marchi verso imballaggi riciclabili e compostabili, ma la scelta dei materiali sarà comunque guidata da criteri prestazionali quali resistenza all'umidità, ai grassi, alla robustezza e alla durata di conservazione.
Mercato statunitense delle fibre non legnose
Nel 2025, gli Stati Uniti rappresenteranno circa il 78-82% del mercato nordamericano delle fibre non legnose, con una crescita prevista a un tasso annuo composto (CAGR) del 9,7-10,7% tra il 2026 e il 2034. La domanda sarà elevata nei settori degli imballaggi sostenibili, delle fibre tecniche, dell'isolamento e dei materiali compositi. La disponibilità di biomassa all'interno del Paese conferirà un vantaggio competitivo alle aziende che costruiranno catene di approvvigionamento integrate.
Genera Inc. è un esempio di azienda impegnata nella lavorazione integrata di fibre non legnose, mentre Zume Inc. si è dedicata allo sviluppo di imballaggi in fibra stampata. Le applicazioni daranno maggiore importanza alla rinnovabilità, alla riciclabilità, alla biodegradabilità e al basso impatto ambientale. I trasformatori di imballaggi continueranno a essere clienti chiave, mentre le applicazioni nei settori dell'edilizia e dell'automotive potranno essere migliorate grazie a processi di lavorazione delle fibre più efficienti.
Mercato europeo delle fibre non legnose
Il mercato europeo rappresenta una quota del 27-31% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 10,2-11,2% dal 2026 al 2034. Il mercato europeo è dominato da Germania, Francia, Italia, Regno Unito e Spagna, le cui politiche in materia di materiali circolari, imballaggi sostenibili e tessuti contribuiscono al loro predominio. La Germania vanta un solido ecosistema industriale per i materiali di origine biologica, mentre la Francia promuove la crescita delle fibre di canapa e delle fibre agricole.
Mercato delle fibre non legnose nella regione Asia-Pacifico
La regione APAC detiene una quota di mercato del 31-35% nel 2025 e si prevede che registrerà un CAGR del 12-13% dal 2026 al 2034, diventando la regione con la crescita più elevata. La Cina domina grazie ai tessuti di bambù, agli imballaggi e alla sua base manifatturiera. Giappone e Corea del Sud si concentrano sulla scienza dei materiali, mentre l'India guadagna terreno grazie al bambù, alla iuta, agli scarti di cotone e ai residui agricoli.
Mercato delle fibre non legnose in Medio Oriente e Africa
Il Medio Oriente e l'Africa costituiscono un mercato emergente grazie all'utilizzo di imballaggi diversificati, residui agricoli e programmi di sostenibilità per il settore. Sia l'Arabia Saudita che gli Emirati Arabi Uniti stanno sviluppando competenze nell'economia circolare e nella produzione, mentre il Sudafrica offre materiali agricoli e fibre naturali. Altre aree del Medio Oriente e dell'Africa hanno un potenziale di biomassa ma infrastrutture limitate. Si prevede che la regione crescerà a un tasso annuo composto (CAGR) dell'8,5-9,5% tra il 2026 e il 2034, con l'Arabia Saudita come mercato chiave del Golfo.
Analisi di segmentazione
Fonte
Si prevede che il segmento delle materie prime crescerà a un tasso annuo composto (CAGR) dell'11,0-12,0% dal 2026 al 2034. La selezione delle materie prime dipende sempre più dalla consistenza delle fibre, dall'intensità di coltivazione, dai requisiti di lavorazione, dalla disponibilità regionale e dalle specifiche di utilizzo finale. Il bambù e la iuta hanno catene di approvvigionamento consolidate, mentre la canapa sta guadagnando applicazioni tecniche. I biopolimeri offrono una soluzione ingegnerizzata laddove le fibre naturali convenzionali non soddisfano i requisiti prestazionali. Il mercato delle fibre non legnose comprende quindi sempre più sia fibre naturali che materie prime rinnovabili ingegnerizzate.
- Bambù: Il bambù riveste un'importanza strategica grazie alla rapida rigenerazione della biomassa, alle consolidate catene di approvvigionamento asiatiche e all'idoneità per applicazioni tessili, di cellulosa, imballaggio e materiali compositi. La sua versatilità favorisce modelli di lavorazione integrati.
- Canapa: La fibra di canapa sta guadagnando terreno nei settori tessile, dell'isolamento, dei materiali compositi e dei materiali speciali. La sua combinazione di resistenza, bassa densità e caratteristiche di coltivazione rinnovabile ne favorisce applicazioni di alta gamma e lo sviluppo di prodotti tecnici.
- Iuta: La iuta rimane una fibra naturale consolidata per imballaggi, tessuti, stuoie e rinforzi. La sua infrastruttura di coltivazione e lavorazione esistente offre vantaggi in termini di costi in applicazioni in cui non sono necessarie prestazioni ingegnerizzate di fascia alta.
- Cotone: i flussi di fibre derivate dal cotone includono sempre più materiale recuperato e riciclato dagli scarti tessili. La loro importanza è legata alla produzione tessile circolare e alle opportunità di ridurre il consumo di materie prime vergini.
- Biopolimeri: le fibre a base di biopolimeri consentono di controllare le proprietà dei materiali e di ottenere la compatibilità con applicazioni ingegneristiche. Sono particolarmente rilevanti laddove i produttori richiedono un contenuto rinnovabile unitamente a caratteristiche di lavorazione prevedibili.
Applicazione
Si prevede che la domanda di applicazioni crescerà a un tasso annuo composto (CAGR) dell'11,5-12,5% dal 2026 al 2034 , riflettendo una più ampia sostituzione tra imballaggi, tessuti, materiali da costruzione e prodotti ingegnerizzati leggeri. I requisiti prestazionali variano sostanzialmente a seconda dell'applicazione, rendendo la tecnologia di processo e la formulazione a valle di fondamentale importanza. Gli imballaggi offrono opportunità immediate in termini di volumi, mentre i materiali compositi e isolanti offrono percorsi tecnici a maggior valore aggiunto.
- Tessuti: Le applicazioni dei tessuti includono abbigliamento, tessuti per la casa, tessuti tecnici e materiali misti. La domanda è sostenuta dai marchi che ricercano fibre rinnovabili, sebbene morbidezza, tingibilità, durata e prezzo rimangano importanti criteri di acquisto.
- Carta e imballaggi: la carta e gli imballaggi rappresentano la categoria di applicazione più ampia, poiché le fibre stampate e le paste speciali possono sostituire alcuni materiali convenzionali. Lo sviluppo dei prodotti si concentra sempre più sulle prestazioni di barriera, sull'idoneità al contatto con gli alimenti, sulla riciclabilità e sulla compostabilità.
- Materiali compositi: Le applicazioni dei materiali compositi utilizzano fibre non legnose come rinforzo in matrici polimeriche. Costruzioni leggere, componenti automobilistici, pannelli e prodotti di consumo offrono opportunità in cui il rapporto resistenza-peso e il contenuto di materiali rinnovabili sono valori fondamentali.
- Materiali isolanti: l'isolamento in fibre naturali beneficia di una bassa densità e di proprietà termoacustiche. Il suo impiego è concentrato nei progetti di edilizia sostenibile che richiedono materiali rinnovabili e un minore impatto ambientale.
Settore di utilizzo finale
Si prevede che il segmento industriale degli utilizzatori finali registrerà un CAGR (tasso di crescita annuale composto) dell'11,2-12,2% dal 2026 al 2034. Il settore tessile rimane un importante sbocco, mentre le applicazioni edili e automobilistiche offrono significative opportunità, poiché i produttori valutano sempre più materiali di rinforzo e isolamento rinnovabili. I beni di consumo forniscono ulteriore domanda attraverso imballaggi, prodotti per la casa e materiali per lo stile di vita.
- Tessile: i produttori tessili stanno intensificando la sperimentazione con fibre di bambù, canapa, iuta e cotone riciclato. I tessuti misti contribuiscono a conciliare gli obiettivi di sostenibilità con morbidezza, durata, costi e processi produttivi consolidati.
- Edilizia: Le applicazioni in edilizia includono isolanti, pannelli, rinforzi e compositi a base biologica. La domanda è influenzata dagli obiettivi di bioedilizia, dai requisiti di prestazione termica e dall'interesse per i materiali da costruzione a basse emissioni di carbonio.
- Settore automobilistico: i produttori automobilistici stanno valutando l'impiego di fibre naturali per pannelli interni, componenti di rivestimento, sistemi acustici e strutture composite. La riduzione del peso e il contenuto di materiali rinnovabili sono fattori determinanti per la loro adozione.
- Beni di consumo: Le applicazioni nei beni di consumo includono imballaggi, prodotti per la casa, accessori personali e componenti stampati. Gli impegni di sostenibilità dei marchi e le preferenze dei consumatori incoraggiano la sostituzione laddove sia possibile mantenere i requisiti di prestazione.
Panoramica dell'opportunità
|
Applicazione |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|---|---|---|---|
|
Tessuto |
Alto |
Tessuti sostenibili |
Scalatura |
|
Carta e imballaggi |
Alto |
Imballaggio in fibra |
Maturo |
|
Compositi |
Mezzo |
Rinforzo leggero |
Scalatura |
|
Materiali isolanti |
Mezzo |
Bioisolamento |
Emergenti |
Fattori di crescita e analisi del loro impatto sul mercato delle fibre non legnose
Espansione degli imballaggi sostenibili e sostituzione dei materiali
La sostituzione di alcuni formati di imballaggio in plastica e ad alta intensità di combustibili fossili sta creando un importante percorso commerciale per le fibre rinnovabili. Contenitori per alimenti, vassoi, imballaggi protettivi e prodotti di carta speciali richiedono sempre più alternative riciclabili, compostabili o con contenuto rinnovabile. Questo cambiamento avvantaggia i trasformatori in grado di produrre una morfologia delle fibre uniforme e di soddisfare i requisiti di barriera, resistenza e contatto con gli alimenti. L'impatto si estende oltre i produttori di imballaggi, poiché i fornitori di materie prime e i trasformatori agricoli possono monetizzare la biomassa precedentemente sottoutilizzata. Man mano che i proprietari dei marchi definiscono obiettivi di impronta di carbonio dei materiali, è probabile che i trasformatori valutino le fibre non legnose insieme a carta riciclata, pasta di cellulosa stampata e soluzioni a base di biopolimeri. Il successo commerciale dipenderà dal raggiungimento di un'economia unitaria accettabile, preservando al contempo la lavorabilità, la resistenza all'umidità e l'integrità del prodotto nelle operazioni di trasformazione ad alta velocità.
Utilizzo crescente dei residui di biomassa agricola e rinnovabile
I residui agricoli rappresentano un'importante fonte di materie prime, in quanto consentono di convertire biomasse di scarso valore in fibre, pasta di cellulosa, materiali di rinforzo o intermedi. Paglia, bagassa, residui di bambù, scarti di cotone e altri flussi di biomassa possono ridurre la dipendenza dalle tradizionali materie prime legnose, a condizione che i sistemi di raccolta e pretrattamento siano economicamente sostenibili. Le bioraffinerie integrate possono ulteriormente migliorare la redditività estraendo molteplici prodotti dalla stessa materia prima. Questo approccio riduce la dipendenza da un'unica fonte di reddito e può migliorare l'utilizzo delle risorse. Il modello di business che ne deriva è particolarmente rilevante nelle regioni con una produzione agricola concentrata. Tuttavia, la riuscita dei progetti richiede sistemi affidabili di raccolta, gestione dell'umidità, stoccaggio, infrastrutture di pretrattamento e accordi di fornitura stabili per gestire la variabilità stagionale e geografica.
Aumento della domanda di materiali di rinforzo e isolamento rinnovabili
Le aziende del settore edile e automobilistico stanno valutando sempre più le fibre naturali come materiali di rinforzo o isolanti, in quanto offrono una bassa densità unita a un contenuto di materiali rinnovabili. Nei materiali compositi, il trattamento e la modifica superficiale delle fibre possono migliorare la compatibilità con le matrici polimeriche, consentendo applicazioni in pannelli interni, componenti semistrutturali e prodotti di consumo. Nel settore edile, l'isolamento in fibra naturale può contribuire alle funzionalità termiche e acustiche, supportando al contempo le specifiche relative ai materiali rinnovabili. Queste applicazioni creano opportunità di maggior valore rispetto alla vendita di fibre standard, poiché i clienti valutano le prestazioni tecniche piuttosto che il solo prezzo della fibra. I produttori che sviluppano gradi specifici per l'applicazione, dimensioni uniformi, gestione dell'umidità e caratteristiche di adesione affidabili possono quindi accedere a mercati specializzati. La certificazione, i test di durabilità, le prestazioni antincendio e l'affidabilità della fornitura a lungo termine rimangono requisiti essenziali per la commercializzazione.
Tendenze future del mercato delle fibre non legnose
Le bioraffinerie integrate amplieranno le opportunità economiche legate alle materie prime non legnose.
È probabile che in futuro gli impianti di trasformazione si evolveranno dalla produzione di fibre monoprodotto verso bioraffinerie integrate in grado di separare la biomassa in cellulosa, emicellulosa, lignina, zuccheri, fibre e intermedi chimici. Tali piattaforme possono migliorare la redditività distribuendo i costi di produzione su molteplici flussi di ricavi. Il bambù, i residui agricoli, le erbe e altre materie prime lignocellulosiche sono particolarmente adatte a questo modello, poiché i loro componenti possono essere impiegati in diversi settori industriali. Ci si aspetta che i fornitori di tecnologia si concentrino su una maggiore selettività di frazionamento, un minore consumo di sostanze chimiche, sistemi idrici a ciclo chiuso e l'integrazione energetica. Il risultato dovrebbe essere una maggiore flessibilità nella scelta delle materie prime e dei prodotti finali. Nel tempo, questa tendenza potrebbe ridurre la dipendenza dei produttori di fibre dai prezzi delle materie prime e creare relazioni più strette tra fornitori di biomassa, trasformatori, aziende chimiche, produttori tessili, trasformatori di imballaggi e produttori di materiali da costruzione.
Le fibre naturali ingegnerizzate acquisiranno importanza nelle applicazioni tecniche
La prossima fase di sviluppo coinvolgerà sempre più fibre ingegnerizzate piuttosto che materiali naturali minimamente lavorati. Lunghezza delle fibre, chimica superficiale, comportamento all'umidità, stabilità termica e caratteristiche di dispersione possono essere modificate per soddisfare i requisiti specifici dell'applicazione. I produttori del settore automobilistico e delle costruzioni probabilmente incoraggeranno i fornitori a sviluppare gradi compatibili con le attrezzature di compounding e formatura esistenti. Nel settore tessile, le tecnologie di miscelazione e finitura dovrebbero migliorare la morbidezza, la durata, l'assorbimento del colorante e la stabilità dimensionale. I produttori di imballaggi daranno priorità alle strutture delle fibre che offrono resistenza e prestazioni di barriera senza compromettere la riciclabilità o la compostabilità. Questa tendenza del mercato delle fibre non legnose e la conseguente evoluzione tecnologica possono ampliare le applicazioni potenziali, riducendo al contempo la percezione che le fibre rinnovabili siano adatte solo a prodotti a basse prestazioni. Test e certificazioni standardizzati diventeranno sempre più importanti man mano che l'adozione si estenderà ad applicazioni regolamentate e critiche per le prestazioni.
Opportunità di mercato per le fibre non legnose
Sviluppare cluster regionali di trasformazione delle materie prime in fibre
Nel mercato delle fibre non legnose si stanno delineando opportunità di investimento in cluster regionali di trasformazione che localizzano gli impianti di conversione delle fibre in prossimità delle materie prime agricole e delle piantagioni. Tali cluster possono ridurre i costi di trasporto, migliorare la freschezza della biomassa e creare rapporti di fiducia tra coltivatori e trasformatori. India, Sud-est asiatico, America Latina e alcune regioni europee offrono condizioni interessanti grazie alla disponibilità di bambù, canapa, iuta, residui agricoli e a ecosistemi manifatturieri consolidati. Gli investitori possono migliorare la redditività dei progetti combinando la produzione di fibre con la produzione di pasta di cellulosa, prodotti biochimici, lignina o energia. Le partnership con le cooperative agricole possono inoltre rafforzare la sicurezza dell'approvvigionamento delle materie prime e la generazione di reddito nelle aree rurali. I progetti più promettenti saranno probabilmente quelli che integreranno la pre-lavorazione, lo stoccaggio, la conversione delle fibre, il controllo qualità e lo sviluppo di applicazioni a valle, piuttosto che basarsi esclusivamente sull'approvvigionamento spot di biomassa.
Realizzazione di leghe speciali per applicazioni automobilistiche e edili
Una seconda opportunità risiede nello sviluppo di fibre di alta qualità progettate per applicazioni industriali esigenti. I clienti del settore automobilistico e delle costruzioni richiedono proprietà meccaniche costanti, resistenza all'umidità, stabilità dimensionale, resistenza al fuoco e un comportamento di lavorazione prevedibile. I fornitori possono differenziarsi attraverso il trattamento superficiale, l'apprettatura delle fibre, il rinforzo ibrido, la geometria controllata delle fibre e le formulazioni specifiche per l'applicazione. Questa strategia può generare margini più elevati rispetto alle fibre naturali standard, creando al contempo relazioni a lungo termine con i clienti. Le partnership con i produttori di compound, i fornitori di primo livello del settore automobilistico, i produttori di isolanti e i produttori di materiali edili possono accelerare la qualificazione. Le aziende dovrebbero dare priorità alla validazione tecnica e alla valutazione del ciclo di vita, oltre all'ottimizzazione dei costi, poiché le decisioni di acquisto considerano sempre più sia le prestazioni che gli attributi ambientali. Il successo della commercializzazione dipenderà dalla dimostrazione della ripetibilità su scala industriale, piuttosto che dal solo affidamento sulle prestazioni di laboratorio.
Sviluppi recenti
- 21 maggio 2026: Panda Biotech e Culturewell Trading LLP hanno stretto una partnership con Culturewell per creare la prima filiera integrata di fibra di canapa, dalla fibra al filato, in India. L'accordo consente l'importazione, la lavorazione, la degommazione e la filatura in India di fibra di canapa industriale certificata, coltivata negli Stati Uniti, rafforzando il legame tra la coltivazione della canapa negli Stati Uniti e il settore tessile indiano.
- 27 gennaio 2025: ANDRITZ ed Ekolution hanno inaugurato una linea di lavorazione delle fibre di tiglio presso il nuovo stabilimento di Ekolution a Malmö, in Svezia. L'impianto combina la decorticazione della canapa e la raffinazione delle fibre con la tecnologia airlay per la produzione di feltri non tessuti, supportando applicazioni in diversi settori, tra cui isolamento, edilizia, automotive, tessile, imballaggio, cellulosa, arredamento e acustica.
Domande frequenti

- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -