
Mercato delle apisonatrici: dimensioni, quota e previsioni 2034
Dimensioni e previsioni del mercato dei compattatori a percussione (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipo di propulsione (benzina, diesel, elettrica); applicazione (compattazione del terreno, compattazione della sabbia, altro) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00014744
- Categoria : Produzione e costruzione
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 02, 2026


Dimensioni del mercato nel 2025
651,39 milioni di dollari USA
Valore dell'anno base
Previsioni per il 2034
1.024,4 milioni di dollari USA
Previsione entro il 2034
CAGR 2026-2034
5,16 %
Tasso di crescita
Mercato di riferimento
7.603,17 milioni di dollari USA
(2026-2034)
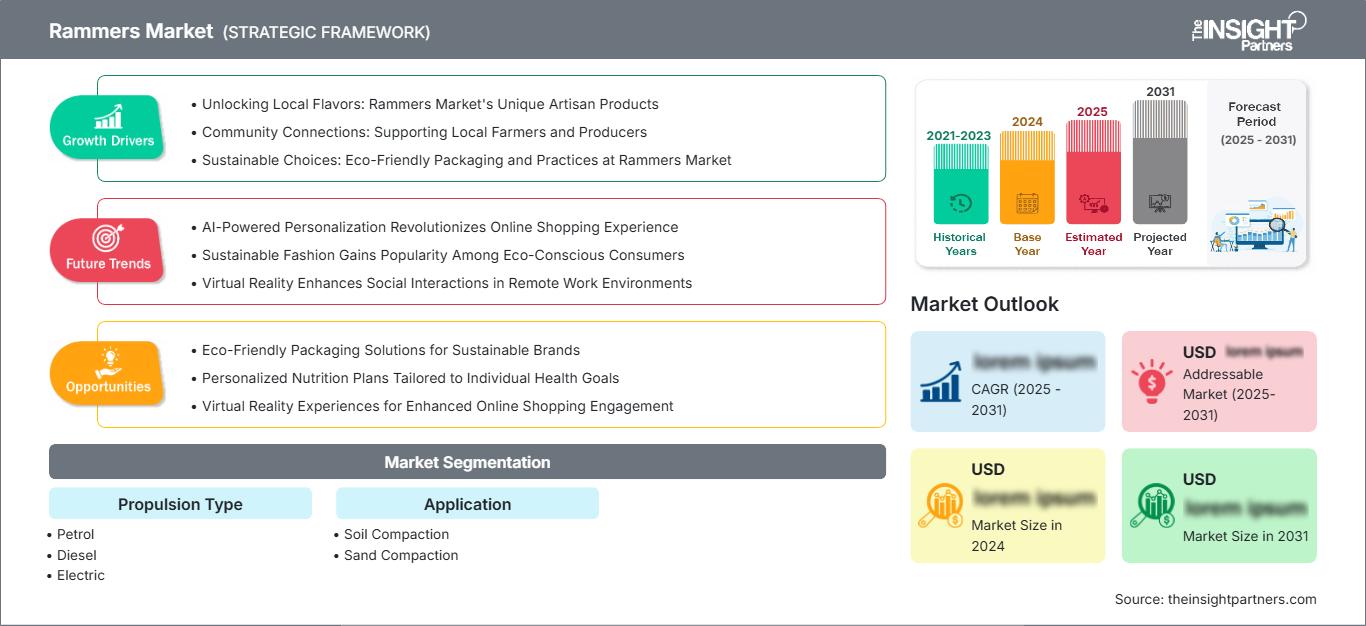
Il mercato dei compattatori a percussione ha un valore di 651,39 milioni di dollari nel 2025 e si prevede che raggiungerà i 1024,4 milioni di dollari entro il 2034, registrando un tasso di crescita annuo composto (CAGR) del 5,16% nel periodo 2026-2034. Il mercato comprende macchine compatte e ad alto impatto utilizzate per la compattazione di terreni e sabbia, dove manovrabilità, penetrazione e vibrazioni controllate sono fattori importanti. Lo sviluppo del prodotto si concentra sempre più sull'equilibrio tra prestazioni di compattazione, ergonomia dell'operatore, conformità alle normative sulle emissioni ed efficienza della trasmissione.
In tutto il Nord America, il mercato dei compattatori a percussione è sostenuto dalle attività di riparazione, servizi pubblici, paesaggistica e infrastrutture su piccola scala, con un tasso di crescita annuo composto (CAGR) stimato tra il 3,8% e il 4,6% dal 2026 al 2034. La domanda è influenzata da normative più stringenti in materia di emissioni, dalla diffusione del noleggio e dalla ricerca, da parte degli appaltatori, di attrezzature compatte per scavi, aree di lavoro ristrette e progetti di manutenzione in cui i rulli di grandi dimensioni risultano impraticabili.
Analisi e approfondimenti sul mercato dei ramatori
- Nord America: si prevede che il Nord America deterrà una quota di mercato del 20-24% nel 2025 e che crescerà a un tasso annuo composto (CAGR) del 3,8-4,6% tra il 2026 e il 2034, grazie alla domanda di sostituzione, alle flotte a noleggio, alla costruzione di infrastrutture e ai requisiti di conformità delle apparecchiature.
- USA: Si stima che gli Stati Uniti rappresenteranno il 70-75% della domanda nordamericana nel 2025 e cresceranno a un tasso annuo composto (CAGR) del 3,7-4,5% tra il 2026 e il 2034, poiché le imprese edili danno priorità alle attrezzature compatte per riparazioni e scavi.
- Europa: si stima che l'Europa deterrà una quota del 24-28% nel 2025 e registrerà un tasso di crescita annuo composto (CAGR) del 4,0-4,8% tra il 2026 e il 2034, trainata da Germania, Regno Unito, Francia, Italia e Spagna, dove le attrezzature edili a basse emissioni e i cicli di sostituzione supportano la domanda.
- Asia-Pacifico: si stima che la regione Asia-Pacifico deterrà una quota di mercato del 34-38% nel 2025 e registrerà un tasso di crescita annuo composto (CAGR) del 5,8-6,6% tra il 2026 e il 2034, trainata da Cina, India, Giappone e Corea del Sud grazie alle infrastrutture urbane, alle reti di servizi pubblici e all'espansione delle flotte di appaltatori.
- Segmento più ampio: si stima che la propulsione a benzina raggiungerà una quota di mercato del 55-60% nel 2025 e un tasso di crescita annuo composto (CAGR) del 4,0-4,8% nel periodo 2026-2034, a testimonianza delle infrastrutture di rifornimento consolidate e delle comprovate prestazioni sul campo.
- Segmento ad alta crescita: si stima che la propulsione elettrica raggiungerà una quota di mercato del 7-11% nel 2025 e un tasso di crescita annuo composto (CAGR) del 9,0-11,0% nel periodo 2026-2034, grazie ai requisiti di zero emissioni e alla maggiore silenziosità di funzionamento.
- Aziende chiave analizzate nel dettaglio: Ammann Group, Bartell Global, BOMAG GmbH, Doosan Portable Power, Hitachi Construction Machinery Co., Ltd., Husqvarna AB, JC Bamford Excavators Ltd., Mikasa Sangyo Co., Ltd., The Toro Company, Wacker Neuson SE.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Il compattatore a percussione si è evoluto da semplici macchine meccaniche a impatto a progetti più avanzati con un migliore isolamento dalle vibrazioni, un consumo di carburante ridotto, dimensioni del telaio più compatte e una maggiore varietà di opzioni di propulsione. In termini di produzione, l'attenzione si concentra su motori standardizzati, design modulare del telaio, basi robuste e facilità di manutenzione. Anche i compattatori a percussione con propulsione elettrica stanno diventando prodotti sempre più validi, anziché rimanere modelli sperimentali, dove rumore, emissioni di scarico e utilizzo in ambienti chiusi influenzano la scelta delle attrezzature.
In futuro, si assisterà a una diffusione sempre maggiore dei sistemi di propulsione a batteria, mentre i motori a benzina e diesel manterranno la loro funzionalità per garantire rifornimenti rapidi e lunghe ore di lavoro. I mercati emergenti beneficeranno dello sviluppo di nuove infrastrutture e servizi, mentre i mercati maturi si concentreranno su sostituzioni, noleggio, sicurezza degli operatori e normative sulle emissioni. In quest'ottica, gli investimenti dovrebbero essere indirizzati alla progettazione di piattaforme modulari in grado di supportare diversi sistemi di propulsione senza complicare eccessivamente la produzione.
Ambito del rapporto di mercato sui rammers
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 651,39 milioni di dollari USA |
| Dimensioni del mercato entro il 2034 | 1.024,4 milioni di dollari USA |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 5,16% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato dei rammers
Il principale motore della crescita del mercato dei compattatori a percussione è rappresentato dai lavori di compattazione ricorrenti in trincee, fondazioni, corridoi per servizi pubblici, paesaggistica, manutenzione stradale e cantieri confinati. La catena del valore coinvolge produttori di motori, produttori di sistemi di vibrazione, assemblatori di macchine, distributori, società di noleggio, appaltatori e fornitori di servizi post-vendita. La domanda è trainata dall'avvio di nuovi progetti, dal ciclo di sostituzione, dall'utilizzo delle macchine, dal costo del carburante e dalle normative locali sulle emissioni.
Le condizioni di fornitura rimangono frammentate poiché le macchine necessitano di uno spazio fisico limitato, pur dovendo resistere a ripetuti carichi d'impatto, terreni abrasivi e forti vibrazioni. La differenziazione tra i produttori si basa su potenza di compattazione, peso operativo, forma delle ganasce, gestione delle vibrazioni, facilità di manutenzione e durata della trasmissione. La distribuzione e la disponibilità di pezzi di ricambio sono ancora fattori cruciali, in quanto possono limitare seriamente la produttività degli appaltatori, soprattutto nel settore del noleggio ad alto utilizzo.
La competizione vede la partecipazione di affermati specialisti nella compattazione e di diversi produttori di macchine edili. Ammann Group, BOMAG GmbH, Husqvarna AB, Mikasa Sangyo Co., Ltd. e Wacker Neuson SE si distinguono per la loro ampia gamma di macchine leggere, mentre JC Bamford Excavators Ltd. e Hitachi Construction Machinery Co., Ltd. sfruttano l'intero ecosistema delle macchine edili per ottenere un vantaggio competitivo. Bartell Global e The Toro Company contribuiscono con le loro attrezzature specializzate e correlate, mentre Doosan Portable Power offre soluzioni di alimentazione portatili uniche.
Oggi gli investimenti si concentrano sull'elettrificazione, sulla modularità delle batterie, sulla riduzione delle vibrazioni mano-braccio e sui servizi di manutenzione digitale. L'esempio del concept BatteryOne di Wacker Neuson dimostra l'importanza di batterie comuni per tutti i tipi di apparecchiature, mentre BOMAG e Ammann mostrano l'integrazione della compattazione elettrica nel portafoglio di macchine leggere. Il posizionamento sul mercato dipende sempre più dal compromesso tra costo di acquisizione e costo totale di esercizio.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei costipatori: approfondimenti strategici
Approfondimenti regionali
mercato dei pistoni in Nord America
Si stima che il Nord America rappresenterà il 20-24% della domanda globale di compattatori nel 2025 e crescerà a un tasso annuo composto (CAGR) del 3,8-4,6% fino al 2034. Gli Stati Uniti rimangono il mercato più grande grazie ai seguenti fattori: scavi per infrastrutture, ricostruzione stradale, edilizia residenziale, paesaggistica e rinnovo delle flotte a noleggio. La domanda proveniente dal Canada deriva dalla necessità di rinnovamento delle infrastrutture e di costruzione municipale, mentre il mercato messicano richiede attrezzature per lo sviluppo dell'industria e delle città.
La scelta delle attrezzature è determinata dall'esposizione degli operatori, dalle emissioni, dalla portabilità e dagli intervalli di manutenzione. In situazioni in cui scavi e piccoli fronti di lavoro non consentono l'utilizzo di rulli, i piccoli compattatori a percussione trovano la loro soluzione ideale. Il canale del noleggio contribuirà ad accelerare il processo di realizzazione, poiché l'impresa edile potrà selezionare attrezzature con il peso e il sistema di trasmissione desiderati, senza dover sostenere i costi di acquisto.
Mercato dei pimmer statunitensi
Si stima che gli Stati Uniti rappresenteranno il 70-75% della domanda del mercato nordamericano dei compattatori a percussione nel 2025 e che cresceranno a un tasso annuo composto (CAGR) del 3,7-4,5% fino al 2034. La domanda è sostenuta dalla manutenzione stradale e delle infrastrutture, dalla preparazione dei siti residenziali, dagli scavi per le telecomunicazioni e dalla sistemazione del paesaggio. Ammann Group, BOMAG GmbH, Husqvarna AB, JC Bamford Excavators Ltd. e Wacker Neuson SE mantengono una presenza rilevante con prodotti o canali di distribuzione.
La domanda di applicazioni privilegia la compattazione del terreno perché i terreni coesivi e granulari richiedono energia d'impatto mirata in aree circoscritte. Le flotte a noleggio incentivano inoltre modelli standardizzati e facilmente trasportabili, mentre gli appaltatori valutano sempre più spesso le attrezzature elettriche per lavori in ambienti chiusi, cantieri urbani e progetti con vincoli locali sulle emissioni. Il mercato rimane sensibile all'attività edilizia e alle condizioni di finanziamento, ma la domanda di sostituzione fornisce una base ricorrente.
Mercato europeo dei pimmer
Si stima che l'Europa deterrà una quota di mercato dei compattatori pari al 24-28% nel 2025 e si prevede una crescita a un tasso annuo composto (CAGR) del 4,0-4,8% fino al 2034, con la Germania come mercato leader. La domanda nel Regno Unito è sostenuta dai settori delle utility, della manutenzione stradale, dell'edilizia residenziale e delle flotte a noleggio. La Germania beneficia di una solida base produttiva di macchinari e di una particolare attenzione all'efficienza e alle basse emissioni. Francia, Italia e Spagna contribuiscono alla domanda attraverso il rinnovamento delle infrastrutture, l'edilizia e i progetti municipali.
Mercato dei pimmer APAC
Si stima che la regione Asia-Pacifico deterrà una quota del 34-38% del mercato delle presse per compattazione nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 5,8-6,6% fino al 2034, con la Cina in testa per volume regionale. Giappone e Corea del Sud puntano su attrezzature compatte e affidabili, mentre India e Australia aggiungono domanda da infrastrutture e servizi di pubblica utilità. L'espansione industriale, lo sviluppo urbano e la localizzazione degli impianti supportano gli acquisti, mentre le politiche sulle emissioni migliorano gradualmente la convenienza delle macchine elettriche.
Mercato dei ramer del Medio Oriente e dell'Africa
La domanda di macchine per la compattazione del Medio Oriente e dell'Africa è sostenuta dai settori delle costruzioni, dei servizi pubblici, dei siti industriali e delle infrastrutture di trasporto. I grandi progetti di sviluppo dell'Arabia Saudita e degli Emirati Arabi Uniti trainano l'attività nella regione del Golfo, mentre il Sudafrica rappresenta un importante acquirente di attrezzature. Nel resto della regione MEA, saranno i progetti a guidare gli acquisti di attrezzature, talvolta legati alla disponibilità degli appaltatori e all'importazione di attrezzature dall'estero.
Si prevede che la crescita nella regione si attesti a un tasso annuo composto (CAGR) del 4,5-5,5% fino al 2034, con l'Arabia Saudita come paese chiave. I progetti nel settore energetico continueranno a privilegiare le apparecchiature convenzionali per la loro durabilità; tuttavia, i progetti nelle aree urbane offriranno opportunità per l'utilizzo di apparecchiature elettriche più silenziose.
Analisi di segmentazione
Tipo di propulsione
Il tipo di propulsione determina i costi operativi, il profilo delle emissioni, le esigenze di rifornimento, gli oneri di manutenzione e l'idoneità per specifici cantieri. Secondo il Rammers Market Report, si prevede che il segmento crescerà a un tasso annuo composto (CAGR) del 5,0-5,8% nel periodo 2026-2034. La configurazione a benzina rimane la principale grazie a catene di approvvigionamento consolidate, mentre i modelli elettrici stanno acquisendo importanza strategica in quanto le imprese edili devono affrontare restrizioni più stringenti in termini di spazio di lavoro e ricercano minori esigenze di manutenzione.
- Benzina: Le perforatrici a benzina rimangono la configurazione principale per le costruzioni in generale perché i motori compatti offrono elevata portabilità, rifornimento rapido e un'assistenza consolidata. Gli appaltatori apprezzano la loro flessibilità per cantieri dispersi e orari di lavoro variabili.
- Diesel: Le macchine diesel sono adatte ad applicazioni in cui la durata, l'efficienza del carburante e i cicli operativi più lunghi sono prioritari. La loro importanza è massima in ambienti professionali esigenti, dove la logistica del rifornimento e l'utilizzo prolungato possono prevalere sulle considerazioni relative alle emissioni.
- Elettrici: I compattatori elettrici sono ideali per applicazioni urbane, in ambienti chiusi, in galleria e in contesti sensibili al rumore, eliminando le emissioni dirette di scarico. La standardizzazione delle batterie e la ricarica più rapida ne migliorano il valore pratico, in particolare per le flotte che operano nel rispetto dei requisiti ambientali in materia di approvvigionamento.
Applicazione
L'applicazione determina le caratteristiche di impatto richieste, la configurazione della macchina e le aspettative di produttività. Si prevede che il segmento delle applicazioni crescerà a un CAGR del 5,2-6,0% nel periodo 2026-2034, riflettendo le principali tendenze del mercato dei compattatori a percussione. La compattazione del terreno rimane il caso d'uso principale perché i compattatori a percussione possono penetrare in aree ristrette e materiali coesivi, mentre la compattazione della sabbia crea domanda laddove è necessario un impatto controllato attorno a fondamenta e strutture confinate.
- Compattazione del terreno: la compattazione del terreno rappresenta l'applicazione principale in trincee, fondazioni, banchine stradali e lavori di sistemazione del paesaggio. La domanda si concentra su macchine che combinano un'elevata forza d'impatto con manovrabilità, vibrazioni controllate e prestazioni affidabili su terreni coesivi e granulari.
- Compattazione della sabbia: la compattazione della sabbia richiede attrezzature in grado di produrre un impatto ripetibile senza eccessiva alterazione della superficie. I compattatori a percussione vengono scelti per fondazioni ristrette, corridoi per servizi e preparazioni localizzate dove attrezzature di compattazione più grandi non possono operare in modo efficiente.
Panoramica dell'opportunità
|
Applicazione |
Contributo al fatturato (Alto/Medio/Basso) |
Etichetta di tendenza |
Fase di adozione |
|
Compattazione del suolo |
Alto |
Lavori di trincea |
Maturo |
|
Compattazione della sabbia |
Mezzo |
Preparazione di base |
Scalatura |
Analisi dei fattori di crescita e dell'impatto sul mercato dei rammer.
L'edilizia urbana e delle infrastrutture amplia la compattazione degli spazi confinati.
Nelle aree urbane, l'utilizzo di macchinari di piccole dimensioni è una costante esigenza, poiché scavi per sottoservizi, sistemi di drenaggio, marciapiedi, fondamenta e punti di accesso ristretti limitano l'impiego di rulli di grandi dimensioni. I compattatori a percussione, invece, sono in grado di fornire energia d'impatto in punti specifici, pur rimanendo facilmente trasportabili da un cantiere all'altro. Questa caratteristica spiega la crescente domanda di compattatori a percussione da parte di imprese edili, gestori di servizi pubblici, paesaggisti e studi di ingegneria civile. L'impatto di questa caratteristica è ancora più evidente in situazioni in cui i tempi di spostamento tra un progetto e l'altro sono limitati e l'accesso ai macchinari è ostacolato da strutture preesistenti. Anche le aziende di noleggio possono trarre vantaggio dalla possibilità di utilizzare macchinari di piccole dimensioni per diversi progetti.
Requisiti per apparecchiature a basse emissioni accelerano la diversificazione dei sistemi di propulsione
Le modifiche alle normative sulle emissioni e sul rumore stanno influenzando la scelta delle attrezzature in ambienti urbani densamente popolati, in ambienti chiusi e in progetti soggetti a politiche di approvvigionamento eco-responsabili. I compattatori elettrici possono essere utilizzati senza emissioni dallo scarico e con un'esposizione al rumore ridotta, risultando quindi adatti per lavori di costruzione in ambienti chiusi, gallerie, ospedali, quartieri residenziali e per lavori notturni. L'impatto sul mercato va oltre le semplici vendite di attrezzature, poiché i sistemi a propulsione elettrica possono ridurre le esigenze di manutenzione del motore e semplificare le flotte utilizzando lo stesso tipo di batterie per diversi utensili. Di conseguenza, secondo le previsioni di mercato di Rammers, è probabile che i produttori mantengano portafogli multi-powertrain migliorando al contempo la densità energetica delle batterie, la velocità di ricarica, la gestione termica e la durata dei componenti.
La sicurezza dell'operatore e l'ergonomia influenzano le decisioni di sostituzione
L'affaticamento degli operatori è diventato una preoccupazione crescente, poiché l'utilizzo dei compattatori a rulli comporta l'esposizione a vibrazioni per lunghi periodi e richiede un contatto fisico costante. Per ovviare a questo problema, i produttori si stanno impegnando nella progettazione di impugnature più ergonomiche, sistemi di smorzamento delle vibrazioni, bilanciamento, manovrabilità e posizionamento dei comandi, al fine di ridurre al minimo l'affaticamento mantenendo al contempo elevati livelli di compattazione. Queste modifiche sono importanti per le decisioni di acquisto, poiché la riduzione dell'affaticamento consentirà agli operatori di utilizzare le macchine per un numero maggiore di ore, aumentando al contempo la soddisfazione sul lavoro. Un'altra caratteristica apprezzata dai gestori di flotte è la facilità di manutenzione e il minor numero di componenti da sostituire durante gli interventi di assistenza. Questo aspetto è particolarmente rilevante per i mercati consolidati, dove gli acquisti di macchinari sono principalmente determinati da fattori diversi dalla crescita della capacità produttiva.
Tendenze future del mercato dei ramatori
Le piattaforme per batterie diventano più interoperabili
L'interoperabilità delle batterie sembra destinata a diventare un fattore competitivo chiave nel contesto degli sforzi delle imprese edili per ridurre il numero di diversi tipi di caricabatterie, batterie aggiuntive e servizi di manutenzione necessari per piccole flotte di macchine. Invece di considerare un compattatore elettrico come un prodotto a sé stante, un produttore può utilizzare sistemi di batterie comuni per vari prodotti come piastre, compattatori, pompe, sistemi di illuminazione e altre macchine edili. L'utilizzo delle risorse sarà ottimizzato poiché le batterie saranno intercambiabili da una macchina all'altra, a seconda del lavoro da svolgere. Sembra che gli sviluppi futuri ruoteranno attorno a capacità delle batterie utilizzabili in diverse macchine, sistemi di sostituzione rapida, protezione termica delle batterie migliorata e sistemi di ricarica specifici per i cantieri temporanei.
La manutenzione connessa supporta un utilizzo prevedibile della flotta.
Le funzionalità di servizio digitali si estenderanno probabilmente dalle grandi macchine edili alle macchine compatte, poiché gli operatori di flotte cercano una maggiore visibilità su utilizzo, manutenzione e ubicazione. Le compattatrici possono integrare registrazioni delle ore di funzionamento, avvisi di servizio, stato della batteria, diagnostica dei guasti e identificazione delle risorse senza richiedere complessi sistemi di bordo. Tali informazioni possono aiutare le società di noleggio a programmare la manutenzione prima dei guasti, identificare le attrezzature sottoutilizzate e migliorare la rotazione della flotta. Per gli appaltatori, i registri digitali possono supportare la manutenzione preventiva e la tracciabilità delle attrezzature in progetti dislocati. È improbabile che questa tendenza elimini la manutenzione meccanica convenzionale, ma può migliorare la pianificazione relativa a materiali di consumo, pezzi di ricambio e capacità dell'officina. I fornitori che integrano una connettività semplice ed economica in macchine durevoli possono ottenere un vantaggio competitivo senza aumentare significativamente la complessità per l'operatore.
Opportunità di mercato per i Rammers
Apparecchiature elettriche per progetti urbani e in ambienti chiusi
La più promettente opportunità di investimento a breve termine risiede nelle compattatrici elettriche progettate per ambienti in cui le emissioni di scarico e il rumore impongono vincoli operativi. I fornitori possono puntare a gallerie, scantinati, ospedali, complessi residenziali, strutture pubbliche e aree urbane densamente popolate, dove le macchine convenzionali potrebbero incontrare delle limitazioni. La differenziazione del prodotto dovrebbe concentrarsi sull'intercambiabilità delle batterie, sulla ricarica rapida, sulla prevedibilità dell'autonomia e su una solida protezione contro polvere e vibrazioni. I distributori possono creare valore aggiunto attraverso il noleggio delle batterie, i servizi di ricarica e i pacchetti per flotte, anziché vendere solo le macchine. Gli appaltatori possono adottare unità elettriche in modo selettivo, anziché sostituire tutte le attrezzature convenzionali, creando così un'opportunità per una flotta mista. I produttori che creano reti di assistenza affidabili e una gestione trasparente del ciclo di vita delle batterie possono ridurre le barriere all'adozione, costruendo al contempo relazioni durature con il mercato post-vendita per i sistemi e i componenti di alimentazione.
Reti regionali di noleggio e di concessionari
L'espansione attraverso società di noleggio e rivenditori specializzati offre una via scalabile per penetrare nei mercati edili frammentati. Le attrezzature compatte vengono spesso acquistate in base alle esigenze del progetto, rendendo la disponibilità a noleggio un fattore determinante per gli appaltatori che si trovano ad affrontare carichi di lavoro variabili o budget di capitale limitati. I produttori possono dare priorità alle aree ad alta densità edilizia, ai corridoi di servizio, ai mercati del paesaggismo e ai distretti di manutenzione comunale, dove il ricambio delle attrezzature è frequente. Le partnership locali possono migliorare l'accesso ai pezzi di ricambio, la formazione degli operatori, il finanziamento e la rivendita delle attrezzature usate, tutti elementi che incidono sulla redditività complessiva del proprietario. L'opportunità è particolarmente rilevante nei mercati in via di sviluppo, dove i clienti potrebbero preferire attrezzature a benzina collaudate, ma testare gradualmente alternative elettriche. Una strategia di canale a doppio binario può quindi preservare i volumi convenzionali, creando al contempo percorsi dimostrativi per le nuove tecnologie di propulsione.
Domande frequenti

Nivedita è una ricercatrice affermata con oltre 9 anni di esperienza in ricerche di mercato e consulenza aziendale. Attualmente Project Manager nel settore ICT presso The Insight Partners, vanta una profonda esperienza nella gestione e nell'esecuzione di incarichi di ricerca sindacati, personalizzati, in abbonamento e di consulenza in diversi settori tecnologici.
Con una comprovata esperienza nell'analisi basata sui dati e nella fornitura di insight fruibili, Nivedita ha contribuito in modo determinante a diversi progetti critici. Il suo lavoro include l'esecuzione end-to-end dei progetti, dalla comprensione degli obiettivi del cliente all'analisi delle tendenze di mercato, fino alla formulazione di raccomandazioni strategiche. Ha collaborato ampiamente con aziende leader nel settore ICT, aiutandole a identificare opportunità di mercato e a gestire i cambiamenti del settore.
Nivedita ha conseguito un MBA in Management presso IMS, Dehradun. Prima di entrare in The Insight Partners, ha maturato una preziosa esperienza presso MarketsandMarkets e Future Market Insights a Pune, dove ha ricoperto diversi ruoli di ricerca e ha costruito solide basi nell'analisi di settore e nel coinvolgimento dei clienti.
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -