
Mercato dei diodi rectificadori: dimensioni, crescita e previsioni 2034
Dimensioni e previsioni del mercato dei diodi raddrizzatori (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipologia e applicazione, e per area geografica (Nord America, Europa, Asia Pacifico e America del Sud e Centro).
- Stato : Dati rilasciati
- Codice del report : TIPTE100000429
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 16, 2026


Dimensioni del mercato nel 2025
4,57 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
7,53 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
5,70 %
Tasso di crescita
Mercato di riferimento
54,82 miliardi di dollari USA
(2026-2034)
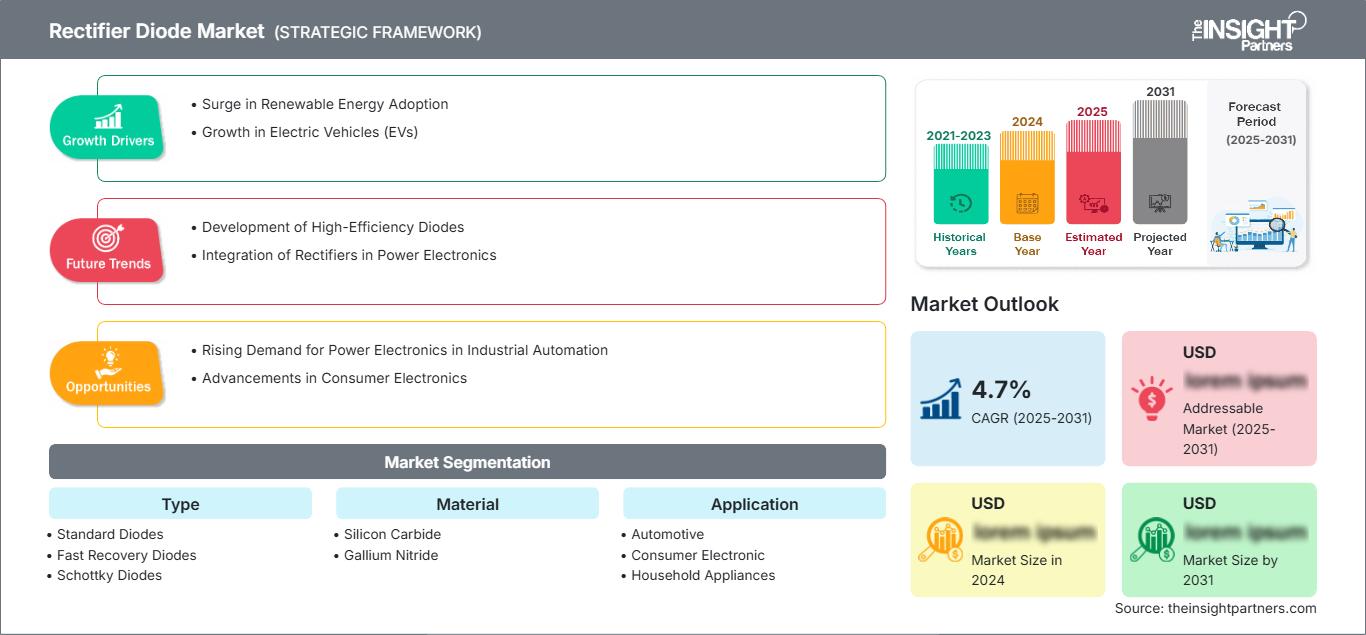
Il mercato dei diodi raddrizzatori aveva un valore di 4,57 miliardi di dollari nel 2025 e si prevede che raggiungerà i 7,53 miliardi di dollari entro il 2034 , registrando un tasso di crescita annuo composto (CAGR) del 5,70% dal 2026 al 2034. Questa espansione riflette la continua domanda di una conversione CA-CC efficiente nei settori dell'elettronica automobilistica, dei dispositivi di consumo, degli elettrodomestici, delle apparecchiature industriali e dei sistemi di gestione dell'energia. La crescente elettrificazione e i requisiti di maggiore efficienza stanno inoltre favorendo l'adozione di tecnologie di rettifica avanzate in diverse classi di tensione e potenza.
Si prevede che il Nord America manterrà una posizione di rilievo nel mercato dei diodi raddrizzatori , grazie agli investimenti nella produzione di semiconduttori, alle infrastrutture di alimentazione dei data center, all'elettrificazione del settore automobilistico e all'automazione industriale. Si stima che la regione crescerà a un tasso annuo composto (CAGR) del 6,0-6,6% tra il 2026 e il 2034, mentre la domanda di conversione di potenza ad alta efficienza privilegia sempre più architetture di diodi avanzate e materiali a banda proibita ampia.
Analisi e approfondimenti sul mercato dei diodi raddrizzatori
- Nord America: si stima che la regione rappresenterà una quota del 34-38% nel 2025 e crescerà a un tasso annuo composto (CAGR) del 6,0-6,6% tra il 2026 e il 2034 , grazie agli investimenti nei semiconduttori, all'elettrificazione del settore automobilistico, alle infrastrutture per i data center e alla conversione dell'energia industriale.
- USA: Gli Stati Uniti rappresentano circa l'80-84% della domanda nordamericana nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 6,1-6,7% tra il 2026 e il 2034 , grazie alla produzione di elettronica avanzata e agli investimenti nell'elettrificazione.
- Europa: si stima che l'Europa deterrà una quota di mercato del 21-25% nel 2025 e che crescerà a un tasso annuo composto (CAGR) del 5,4-6,0% tra il 2026 e il 2034 , trainata da Germania, Regno Unito, Francia, Italia e Spagna, con i settori automobilistico e dell'elettronica di potenza industriale a sostenere la domanda.
- Asia-Pacifico: si stima che la regione Asia-Pacifico rappresenterà una quota di mercato compresa tra il 39% e il 43% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 6,2-7,0% tra il 2026 e il 2034 , trainata da Cina, Giappone, Corea del Sud, India e Australia.
- Segmento più ampio: i diodi standard detengono una quota di mercato stimata tra il 39% e il 43% nel 2025 , con un tasso di crescita annuo composto (CAGR) del 4,8-5,5% tra il 2026 e il 2034 , grazie alle ampie applicazioni elettroniche.
- Segmento ad alta crescita: si prevede che il carburo di silicio registrerà un CAGR del 9,0-10,0% tra il 2026 e il 2034 , trainato da applicazioni ad alta efficienza nel settore automobilistico, nelle energie rinnovabili, nella ricarica e nella conversione di potenza industriale.
- Aziende chiave analizzate nel dettaglio: Fairchild Semiconductor International, Inc.; Infineon Technologies AG; NXP Semiconductors NV; onsemi; PANJIT International Inc.; Renesas Electronics Corporation; ROHM Co., Ltd.; STMicroelectronics NV; Toshiba Corporation; Vishay Intertechnology, Inc.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Il settore si sta spostando dalla rettificazione tradizionale al silicio verso dispositivi di commutazione ad alta velocità, dispositivi Schottky a bassa tensione diretta e raddrizzatori a banda proibita ampia. La produzione è ancora affidata ad aziende che dispongono di competenze nella fabbricazione di wafer, nel confezionamento e nella distribuzione di semiconduttori. Ad esempio, Infineon offre diodi raddrizzatori con tensioni da 400 V a 9.000 V e correnti da 120 A a 8.400 A.
In futuro, gli investimenti si concentreranno sulla produzione di SiC e GaN, sulle certificazioni per il settore automobilistico, sul miniaturizzazione dei componenti e sulla conversione di potenza ad alta frequenza. Cina, India, Sud-est asiatico e molti altri paesi produttori in Asia aumenteranno la propria capacità produttiva con l'espansione delle catene di fornitura di elettronica e veicoli elettrici. La spinta normativa verso l'efficienza energetica e la decarbonizzazione industriale stimolerà ulteriormente la produzione di raddrizzatori.
Ambito del rapporto sul mercato dei diodi raddrizzatori
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 4,57 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 7,53 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 5,70% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi del mercato dei diodi raddrizzatori
La domanda è sostenuta dalla necessità di convertire e regolare l'energia elettrica in modo efficiente in alimentatori, caricabatterie, azionamenti per motori, elettronica di consumo, elettrodomestici e sistemi elettrici per veicoli. L'ecosistema di crescita del mercato dei diodi raddrizzatori comprende produttori di wafer, produttori di diodi, specialisti del packaging, distributori, OEM, fornitori del settore automobilistico, aziende di apparecchiature industriali e integratori di sistemi di alimentazione. I prodotti standard al silicio rimangono essenziali laddove il costo e l'affidabilità comprovata sono i fattori determinanti nella scelta.
In termini tecnologici, l'offerta si sta orientando verso diverse tipologie di apparecchiature in grado di offrire maggiore capacità di tensione, basse perdite di conduzione, commutazione rapida e migliori proprietà termiche. I diodi Schottky al carburo di silicio, in particolare, sono particolarmente adatti alla rettifica ad alta frequenza grazie alle loro caratteristiche di commutazione relativamente stabili alle alte temperature. Secondo ROHM, i suoi diodi Schottky al SiC sono impiegati nei caricabatterie, nei circuiti di ricarica per veicoli elettrici, nelle celle solari e nei sistemi di correzione del fattore di potenza.
Secondo il rapporto sul mercato dei diodi raddrizzatori, l'intensità competitiva è determinata dalla scala di produzione, dalla qualificazione per il settore automobilistico, dall'ampiezza della gamma di prodotti, dalla tecnologia dei wafer, dalla competenza nel packaging e dalla disponibilità di fornitura regionale . Infineon Technologies AG vanta un portafoglio di raddrizzatori ad alta potenza, mentre Vishay Intertechnology, Inc., onsemi, NXP Semiconductors NV, Renesas Electronics Corporation e STMicroelectronics NV si rivolgono ad applicazioni automobilistiche, industriali e di consumo. ROHM Co., Ltd. si differenzia per la tecnologia SiC SBD e per i package compatti ad alta tensione.
Gli investimenti strategici si concentrano sempre più sulla capacità di produzione di semiconduttori a banda larga, sul packaging avanzato e sui prodotti specifici per applicazioni. STMicroelectronics NV sta ampliando la capacità produttiva di SiC, incluso un impianto da 200 mm in Italia, la cui produzione è prevista a partire dal 2026, mentre la sua iniziativa produttiva in Cina supporta la domanda regionale dei settori automobilistico e industriale. Tali investimenti rafforzano il controllo della catena di fornitura e consentono una produzione di volumi maggiori di dispositivi di potenza avanzati.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei diodi raddrizzatori: approfondimenti strategici
Approfondimenti regionali
Mercato dei diodi raddrizzatori in Nord America
Si stima che il Nord America rappresenterà il 34-38% della quota di mercato dei diodi raddrizzatori nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 6,0-6,6% tra il 2026 e il 2034. La crescita della produzione di semiconduttori, dei veicoli elettrici, dei progetti di energia rinnovabile, dei data center e dell'automazione contribuirà a questa regione. Anche gli incentivi per i semiconduttori offerti dagli Stati Uniti, così come gli investimenti nella modernizzazione della rete elettrica, hanno contribuito a stimolare la domanda di componenti per la gestione dell'energia.
L'approvvigionamento regionale comprende sia aziende globali che aziende specializzate in semiconduttori di potenza. La domanda è in costante aumento da parte di utenti finali del settore automobilistico e industriale, alla ricerca di componenti di potenza con velocità di commutazione e efficienza energetica superiori. I data center rappresenteranno un'ulteriore area di applicazione per i componenti a semiconduttore di potenza, poiché le strutture di conversione di potenza dovranno far fronte a crescenti sfide in termini di densità ed efficienza.
Mercato statunitense dei diodi raddrizzatori
Nel 2025, gli Stati Uniti rappresentavano circa l'80-84% della domanda del mercato nordamericano dei diodi raddrizzatori e si prevede che cresceranno a un tasso annuo composto (CAGR) del 6,1-6,7% tra il 2026 e il 2034. I fattori trainanti della domanda sono gli investimenti interni nel settore dei semiconduttori, la produzione di veicoli elettrici, i progetti di energia rinnovabile, l'automazione industriale, le applicazioni aerospaziali e i data center hyperscale.
Tra le aziende internazionali con una presenza significativa sul mercato si annoverano Infineon Technologies AG, Onsemi, Vishay Intertechnology, Inc., NXP Semiconductors NV, ecc. Le esigenze applicative stanno diventando sempre più stringenti e si stanno orientando verso livelli di robustezza paragonabili a quelli del settore automobilistico, soluzioni di alimentazione di piccole dimensioni, infrastrutture di ricarica efficienti e sistemi di conversione dell'energia per i data center.
Mercato europeo dei diodi raddrizzatori
Si stima che l'Europa deterrà una quota del 21-25% del mercato dei diodi raddrizzatori nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 5,4-6,0% tra il 2026 e il 2034. La Germania rimane il mercato nazionale leader, grazie al settore automobilistico, all'automazione industriale, all'integrazione delle energie rinnovabili e all'ingegneria dell'elettronica di potenza.
Il Regno Unito registra una forte domanda da parte di data center, produzione di energia rinnovabile, apparecchiature industriali ed elettronica avanzata. La Germania beneficia della sua base manifatturiera automobilistica e industriale, dove l'efficiente conversione di energia è sempre più importante per i veicoli elettrici, l'automazione di fabbrica e i sistemi di gestione energetica. Francia, Italia e Spagna contribuiscono attraverso l'elettrificazione dei trasporti, la modernizzazione industriale, i progetti di energia rinnovabile e la produzione di elettronica di consumo. Gli appalti europei pongono sempre maggiore enfasi su efficienza, affidabilità, qualificazione automobilistica e resilienza della catena di approvvigionamento.
Mercato dei diodi raddrizzatori APAC
Si stima che la regione Asia-Pacifico (APAC) rappresenti una quota del mercato dei diodi raddrizzatori compresa tra il 39% e il 43% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 6,2-7,0% tra il 2026 e il 2034. La Cina rimane il mercato leader grazie alla sua vasta produzione di elettronica, alla produzione di veicoli elettrici, alla diffusione delle energie rinnovabili e al suo ecosistema di semiconduttori.
Giappone e Corea del Sud contribuiscono attraverso la produzione avanzata di componenti automobilistici ed elettronici, mentre l'India sta espandendo la domanda grazie all'elettrificazione, all'elettronica di consumo, agli elettrodomestici e alla modernizzazione industriale. L'Australia offre opportunità nella conversione delle energie rinnovabili e nell'elettronica di potenza per le reti elettriche. L'ampia base manifatturiera della regione, l'espansione dei consumi interni e i crescenti investimenti nella produzione di semiconduttori avanzati dovrebbero preservarne la posizione di leadership.
Mercato dei diodi raddrizzatori in Medio Oriente e Africa
La domanda di mercato dei diodi raddrizzatori in Medio Oriente e Africa è sostenuta dallo sviluppo delle infrastrutture, dai progetti di energia rinnovabile, dall'industrializzazione e dai crescenti investimenti in sistemi elettrici affidabili. Si prevede che l'Arabia Saudita guiderà la domanda regionale, seguita da Emirati Arabi Uniti e Sudafrica, mentre il resto del Medio Oriente e dell'Africa offre opportunità attraverso progetti di elettrificazione ed energetici.
Si prevede che la regione crescerà a un tasso annuo composto (CAGR) del 5,0-5,8% tra il 2026 e il 2034. L'Arabia Saudita e gli Emirati Arabi Uniti stanno sviluppando progetti energetici e infrastrutturali su larga scala che richiedono apparecchiature per la conversione di energia, mentre il Sudafrica fornisce la domanda proveniente da sistemi industriali e impianti di energia rinnovabile. La distribuzione localizzata e le capacità di supporto tecnico rimangono importanti per i fornitori che entrano in mercati meno maturi.
Analisi di segmentazione
Tipo
La tipologia rimane un fattore determinante nella scelta del dispositivo, poiché le diverse architetture dei diodi raddrizzatori bilanciano tensione diretta, recupero inverso, velocità di commutazione, corrente di dispersione, tensione nominale e costo. I prodotti standard continuano a essere utilizzati in applicazioni ad alto volume, mentre le strutture a recupero rapido e Schottky rispondono alle esigenze di ambienti di commutazione sempre più complessi. Si prevede che il segmento crescerà a un CAGR del 5,0-5,7% tra il 2026 e il 2034, secondo le previsioni del mercato dei diodi raddrizzatori .
- Diodi standard: i diodi standard soddisfano un'ampia gamma di esigenze di rettifica in alimentatori, elettrodomestici, apparecchiature industriali ed elettronica in generale, dove prestazioni comprovate, disponibilità ed efficienza in termini di costi rimangono fattori importanti da considerare al momento dell'acquisto.
- Diodi a recupero rapido: i diodi a recupero rapido supportano i circuiti di commutazione ad alta frequenza riducendo le perdite di recupero inverso, risultando quindi importanti in azionamenti per motori, convertitori, alimentatori e apparecchiature di commutazione industriali.
- Diodi Schottky: I diodi Schottky offrono una bassa tensione diretta e una commutazione rapida, risultando adatti per alimentatori compatti, elettronica automobilistica, caricabatterie e altre applicazioni in cui l'efficienza di conversione e le prestazioni termiche sono fondamentali.
- Diodi Zener: I diodi Zener sono utilizzati principalmente per la regolazione, la limitazione e la protezione della tensione, integrando i circuiti di rettifica nei sistemi di controllo elettronici, automobilistici, industriali e di consumo.
Materiale
La scelta dei materiali è sempre più influenzata dalla tensione di esercizio, dalla frequenza di commutazione, dall'ambiente termico, dagli obiettivi di efficienza e dal costo del sistema. Il silicio rimane fondamentale per le applicazioni ad alto volume, mentre i materiali a banda proibita ampia rispondono sempre più alle esigenze più complesse di conversione di potenza. Si prevede che il segmento dei materiali crescerà a un CAGR del 7,5-8,5% tra il 2026 e il 2034, riflettendo le principali tendenze del mercato dei diodi raddrizzatori .
- Carburo di silicio: Il carburo di silicio è adatto ad applicazioni ad alta tensione e alta temperatura che richiedono basse perdite e commutazione rapida, in particolare caricabatterie per veicoli elettrici, inverter solari, convertitori industriali e sistemi di energia rinnovabile.
- Nitruro di gallio: Il nitruro di gallio riveste un'importanza strategica per la conversione di potenza ad alta frequenza grazie alle sue prestazioni di commutazione, al potenziale di dispositivi compatti e all'idoneità per caricabatterie, adattatori, sistemi di alimentazione per data center e architetture emergenti ad alta densità.
Applicazione
La domanda di applicazioni nel mercato dei diodi raddrizzatori spazia dalle apparecchiature di consumo ad alto volume ai sistemi di conversione di potenza sempre più sofisticati per il settore automobilistico e industriale . L'elettrificazione sta ampliando il numero di stadi di conversione che richiedono una rettifica efficiente, mentre i clienti industriali pongono l'accento sulle prestazioni termiche e sull'affidabilità. Si prevede che il segmento applicativo crescerà a un CAGR del 5,5-6,2% tra il 2026 e il 2034.
- Settore automobilistico: Le applicazioni automobilistiche utilizzano sempre più spesso dispositivi di rettifica nei caricabatterie di bordo, nei convertitori CC-CC, nei sistemi ausiliari, nell'illuminazione e nelle trasmissioni elettrificate, aumentando i requisiti in termini di efficienza, stabilità termica, affidabilità e qualificazione.
- Elettronica di consumo: le apparecchiature di elettronica di consumo richiedono una rettificazione compatta ed efficiente in adattatori, caricabatterie, televisori, prodotti informatici e dispositivi connessi, con una produzione ad alto volume che rafforza l'ottimizzazione dei costi e del packaging.
- Elettrodomestici: Gli elettrodomestici utilizzano dispositivi di rettifica nei controlli dei motori, negli alimentatori, nei sistemi di riscaldamento, ventilazione e condizionamento (HVAC), nei frigoriferi, nelle lavatrici e in altre apparecchiature a controllo elettronico, dove l'efficienza e l'affidabilità del funzionamento sono essenziali.
- Settore industriale: Le applicazioni industriali includono azionamenti per motori, sistemi UPS, alimentatori, convertitori di energia rinnovabile e caricabatterie, creando una domanda di tecnologie di raddrizzamento ad alta tensione, alta corrente e termicamente robuste.
Panoramica dell'opportunità
|
Applicazione |
Contributo al fatturato (Alto/Medio/Basso) |
Etichetta di tendenza |
Fase di adozione |
|
Automobilistico |
Alto |
Ricarica dei veicoli elettrici |
Scalatura |
|
Elettronica di consumo |
Alto |
Alimentazione compatta |
Maturo |
|
Elettrodomestici |
Mezzo |
Controllo motore |
Maturo |
|
Industriale |
Alto |
Conversione di potenza |
Scalatura |
Fattori di crescita e analisi del loro impatto sul mercato dei diodi raddrizzatori
L'elettrificazione dei veicoli espande la conversione di energia ad alta efficienza
L'elettrificazione dei veicoli, sia autovetture che veicoli commerciali, sta portando a un crescente utilizzo di stadi di conversione di potenza. Questi includono caricabatterie di bordo, convertitori DC-DC, sistemi di alimentazione ausiliari, sistemi di gestione delle batterie ed elettronica di trazione, che richiederanno l'impiego di dispositivi a semiconduttore in grado di funzionare in modo efficiente in ambienti termici ed elettrici difficili. Per i progetti che richiedono basse perdite di commutazione e alte densità di potenza, i prodotti in SiC si distinguono come la soluzione migliore. I diodi a barriera Schottky in SiC di ROHM sono stati individuati per l'utilizzo nei caricabatterie e nei circuiti di ricarica di veicoli elettrici o ibridi. STMicroelectronics ha sviluppato semiconduttori in SiC per i sistemi di alimentazione del settore automobilistico. L'impatto sul mercato non si basa solo sulle singole spedizioni, poiché lo sviluppo, la qualificazione e la progettazione a lungo termine dei prodotti nel settore automobilistico sono in costante aumento.
L'efficienza energetica industriale aumenta la domanda di raddrizzatori avanzati.
Il settore industriale sta investendo sempre di più in azionamenti per motori efficienti, soluzioni UPS, sistemi di conversione di energia, moduli di ricarica per batterie e sistemi di alimentazione per ridurre il consumo di elettricità e migliorare l'efficienza delle apparecchiature. I raddrizzatori svolgono un ruolo importante in questi sistemi di conversione di potenza e la domanda di efficienza è in aumento a causa della crescente densità di funzionamento delle apparecchiature industriali. Infineon Technologies AG annovera tra le principali applicazioni della sua gamma di raddrizzatori il controllo dei motori, i sistemi di alimentazione, i caricabatterie, l'elettrolisi, la trazione e la generazione di energia eolica. L'ampia gamma di applicazioni rende i prodotti a base di silicio molto richiesti, insieme a una domanda incrementale di prodotti a base di SiC. Questo perché la domanda di raddrizzatori è influenzata dal funzionamento continuo delle apparecchiature o dalle apparecchiature che operano in ambienti ad alta temperatura.
L'elevata densità di potenza dei data center crea nuove esigenze di conversione.
La rapida ascesa del calcolo basato sull'intelligenza artificiale sta influenzando le esigenze di distribuzione dell'energia nei data center, aprendo la strada a tecnologie a semiconduttore in grado di gestire tensioni più elevate, densità di potenza ed efficienza di conversione. Nel 2025, STMicroelectronics ha presentato uno schema di distribuzione dell'energia a 800 V CC che utilizza una combinazione di tecnologie al silicio, SiC e GaN, incluso un convertitore GaN da 12 kW operante a 1 MHz con un'efficienza superiore al 98%. Sebbene i progetti di nuova generazione contribuiscano a eliminare in parte la necessità di stadi di rettifica convenzionali in determinate topologie, allo stesso tempo aumentano la domanda di semiconduttori di potenza ad alte prestazioni in altre parti del processo di conversione. Il risultato finale è una tendenza del settore verso l'utilizzo di prodotti ad alta frequenza, dimensioni più ridotte e materiali semiconduttori in grado di resistere a condizioni elettriche e termiche estreme. Ciò crea opportunità per i raddrizzatori negli alimentatori per server ad alta densità, nei sistemi di backup a batteria, nei data center alimentati a energia solare e nelle architetture distribuite.
Tendenze future del mercato dei diodi raddrizzatori
I dispositivi a banda larga si avviano verso una più ampia adozione commerciale
Con la crescente capacità produttiva e la maggiore attenzione dei progettisti di sistemi all'efficienza, alla frequenza di commutazione e alla compattezza, si prevede che le tecnologie SiC e GaN si evolveranno uscendo dalle loro nicchie di mercato. Mentre i diodi Schottky in SiC hanno reso possibili applicazioni di ricarica ad alta tensione e di energia rinnovabile, il GaN si sta affermando come materiale di elezione per la conversione di potenza ad alta frequenza. Durante il periodo di previsione, i produttori di semiconduttori si impegneranno a migliorare la resa dei wafer, il packaging, la qualificazione e l'ottimizzazione delle prestazioni per applicazioni specifiche, al fine di colmare il divario di prezzo rispetto alle tecnologie al silicio. Con un numero crescente di clienti nei settori automobilistico, industriale e dei data center che cercano di prendere decisioni basate sul sistema nella scelta dei semiconduttori, tenendo conto delle perdite di conversione e delle esigenze di raffreddamento, e non solo del prezzo, emergerà un mercato differenziato in cui il silicio dominerà le applicazioni a basso costo, mentre i dispositivi a banda proibita ampia (wide bandgap) si rivolgeranno alle opportunità ad alto valore aggiunto.
Il packaging avanzato diventa un fattore di differenziazione in termini di prestazioni.
Si prevede che il packaging diventerà sempre più importante man mano che i dispositivi di rettifica operano a densità di potenza più elevate e con limiti termici più stringenti. I formati a montaggio superficiale, le distanze di dispersione migliorate, la dissipazione del calore ottimizzata e i layout elettrici compatti consentono ai progettisti di ridurre le dimensioni del sistema mantenendo sicurezza e affidabilità. Il portfolio di SBD in SiC di ROHM dimostra questa tendenza, includendo package compatti progettati per applicazioni ad alta tensione e prestazioni di isolamento migliorate. È probabile che i prodotti futuri combinino strutture del die ottimizzate con interfacce termiche avanzate e geometrie di package su misura per ambienti automotive, industriali e di calcolo ad alta densità. L'innovazione nel packaging può anche semplificare l'assemblaggio automatizzato e consentire la sostituzione diretta dei componenti convenzionali, aumentando l'adozione da parte degli OEM. I fornitori che combinano le prestazioni dei semiconduttori con un packaging di facile produzione dovrebbero ottenere posizioni di progettazione più solide man mano che le architetture di sistema diventano più compatte e termicamente vincolate.
Opportunità di mercato per i diodi raddrizzatori
Espansione della catena di fornitura di SiC per applicazioni nel settore automobilistico ed energetico.
Si stanno aprendo nuove opportunità di investimento nelle filiere di fornitura di SiC integrate verticalmente, che comprendono substrati, wafer, fabbricazione di dispositivi, packaging e collaudo. L'elettrificazione del settore automobilistico e la conversione alle energie rinnovabili garantiscono una domanda a lungo termine di dispositivi ad alta tensione, mentre i produttori ricercano sempre più una fornitura sicura e una qualità costante. STMicroelectronics sta sviluppando un campus di produzione di SiC da 200 mm in Italia, con l'obiettivo di avviare la produzione nel 2026 e raggiungere, in futuro, una significativa capacità produttiva settimanale di wafer. Investimenti simili in Asia e in altre regioni possono ampliare la disponibilità e migliorare la redditività della produzione. Fornitori e investitori possono dare priorità alla capacità produttiva destinata ad applicazioni da 650 V a 1.200 V, prodotti qualificati per il settore automobilistico e convertitori industriali. Partnership strategiche con case automobilistiche, produttori di caricabatterie e fornitori di inverter possono ulteriormente migliorare l'utilizzo della capacità produttiva, poiché l'integrazione dei componenti nella progettazione consente cicli di vita più lunghi e riduce la dipendenza dalla domanda spot di semiconduttori.
Produzione localizzata di semiconduttori in Asia
L'Asia offre un'opportunità significativa per i produttori che desiderano essere vicini ai clienti nei settori dell'elettronica, dell'automotive, delle energie rinnovabili e degli elettrodomestici. Cina, Giappone, Corea del Sud e India combinano ampi mercati finali con ecosistemi di componenti consolidati, mentre i governi regionali continuano a incoraggiare la produzione di semiconduttori e la localizzazione della catena di fornitura. STMicroelectronics e Sanan Optoelectronics hanno avviato un'iniziativa di produzione di SiC focalizzata sulla Cina, progettata per supportare i clienti del settore automobilistico e industriale, a dimostrazione dell'importanza strategica della capacità produttiva locale di semiconduttori di potenza. I fornitori possono cogliere le opportunità attraverso la produzione locale di wafer, partnership di packaging, centri di ingegneria applicativa e reti di distribuzione. La localizzazione può ridurre i tempi di consegna, minimizzare l'esposizione alla catena di fornitura e migliorare la reattività ai requisiti di qualificazione degli OEM. L'opportunità è maggiore per le aziende che combinano una produzione economicamente competitiva con un'ingegneria specifica per l'applicazione e un supporto tecnico regionale affidabile.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -