
Mercato degli uffici intelligenti connessi: dimensioni, quota e previsioni 2034
Dimensioni e previsioni del mercato degli uffici intelligenti e connessi (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per componente (hardware, software, servizi), tipologia di ufficio (nuova costruzione, ristrutturazione).
- Stato : Dati rilasciati
- Codice del report : TIPRE00039629
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : August 05, 2026


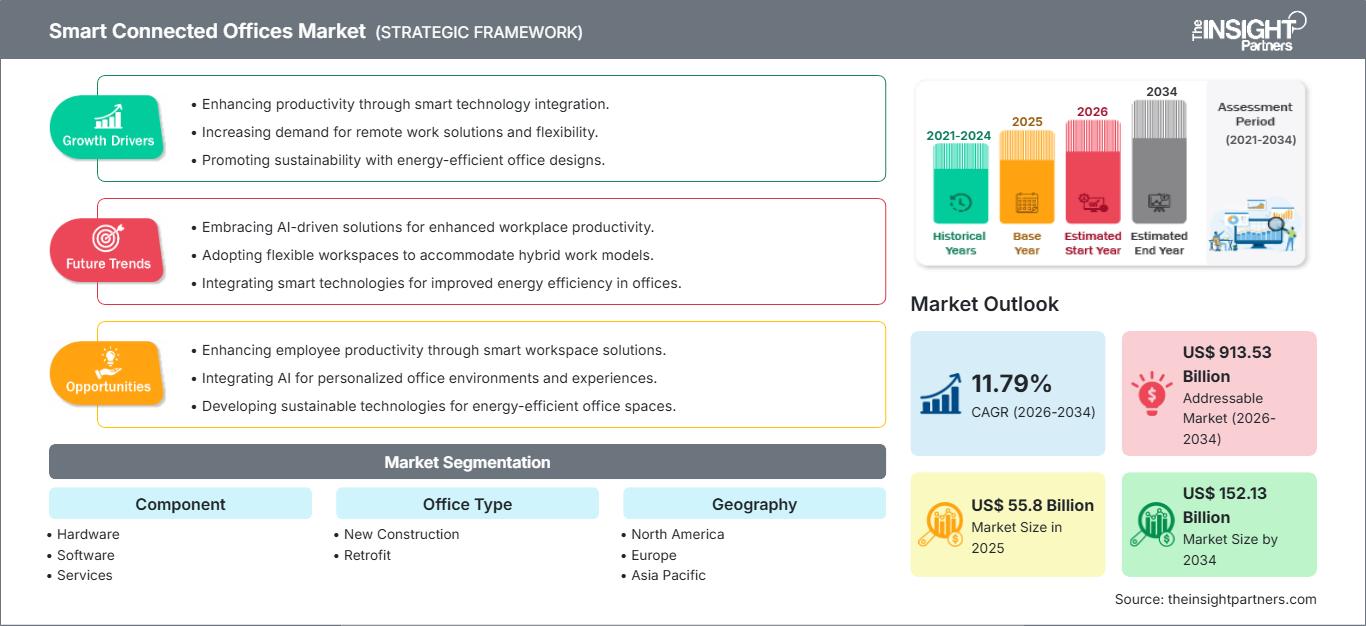
Dimensioni del mercato nel 2025
55,8 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
152,13 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
11,79 %
Tasso di crescita
Mercato di riferimento
913,53 miliardi di dollari USA
(2026-2034)
Il mercato degli uffici intelligenti e connessi (Smart Connected Offices) nel 2025 valeva 55,8 miliardi di dollari e si prevede che raggiungerà i 152,13 miliardi di dollari entro il 2034, registrando un tasso di crescita annuo composto (CAGR) dell'11,79% nel periodo 2026-2034. Il mercato è trainato da sistemi di controllo degli edifici, analisi dell'occupazione, reti di sicurezza sul posto di lavoro e soluzioni di gestione energetica che consentono alle aziende di gestire i propri ambienti di lavoro ibridi in modo efficiente ed efficace.
Il Nord America continuerà a essere una delle aree di riferimento per l'adozione di uffici intelligenti e connessi, in quanto le organizzazioni stanno modernizzando i propri uffici per adottare modelli di lavoro ibridi e connessioni sicure. Si prevede che il mercato degli uffici intelligenti e connessi in Nord America crescerà a un tasso annuo composto (CAGR) del 10,8-11,6%, grazie ai requisiti di ammodernamento degli immobili commerciali di Classe A e alle nuove infrastrutture digitali nei campus aziendali.
Analisi e approfondimenti sul mercato degli uffici intelligenti e connessi.
- Nel 2025 il Nord America rappresentava una quota di mercato del 34-36% e si prevede una crescita a un tasso annuo composto (CAGR) del 10,8-11,6% nel periodo 2026-2034, trainata dalla modernizzazione degli edifici, dall'analisi dei dati relativi agli ambienti di lavoro e dagli obblighi aziendali in materia di efficienza energetica.
- Nel 2025 gli Stati Uniti rappresentavano il 72-75% del Nord America e sono in crescita a un tasso annuo composto (CAGR) del 10,7-11,5% nel periodo 2026-2034, trainati dai campus aziendali e dalle attività di riqualificazione.
- Nel 2025 l'Europa deteneva una quota di mercato del 25-27% e sta crescendo a un tasso annuo composto (CAGR) del 10,4-11,2% nel periodo 2026-2034, con Germania, Regno Unito, Francia, Italia e Spagna in testa all'adozione guidata dagli obblighi di conformità.
- La regione Asia-Pacifico ha conquistato una quota di mercato del 23-25% nel 2025 e sta crescendo a un tasso annuo composto (CAGR) del 13,1-14,0% nel periodo 2026-2034, grazie al supporto di Cina, Giappone, Corea del Sud, India e Australia.
- Il segmento più ampio, quello dell'hardware, deteneva una quota di mercato compresa tra il 49% e il 52% nel 2025 e si prevede una crescita a un tasso annuo composto (CAGR) del 10,2-11,0% nel periodo 2026-2034, poiché sensori, gateway, illuminazione e sistemi di controllo degli accessi rimangono elementi fondamentali.
- Nel 2025, il segmento del software ad alta crescita deteneva una quota di mercato del 27-30% e si prevede che crescerà a un tasso annuo composto (CAGR) del 13,6-14,5% nel periodo 2026-2034, grazie alla diffusione di analisi, intelligenza artificiale, dashboard e livelli di integrazione.
- Aziende chiave analizzate nel dettaglio : ABB Ltd., Cisco Systems, Inc., Crestron Electronics, Inc., Honeywell International Inc., Johnson Controls International plc, Lutron Electronics Co., Inc., Signify Holding, Schneider Electric SE, Siemens AG, SensorSuite Inc.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Le tecnologie per ufficio si sono evolute dall'automazione alla gestione intelligente. Le prime installazioni includevano il controllo dell'illuminazione, la programmazione del riscaldamento, della ventilazione e del condizionamento (HVAC) e il controllo degli accessi, mentre quelle più recenti integrano sensori, applicazioni per ufficio, architettura di rete e software per la gestione energetica in un unico livello operativo. Le tendenze produttive stanno adottando sempre più dispositivi interoperabili, piattaforme basate sul cloud e integrazione orientata ai servizi, poiché i proprietari desiderano effettuare interventi di ammodernamento senza sostituire l'intero impianto dell'edificio e senza disturbare gli inquilini.
Nei prossimi anni, gli investimenti si estenderanno dalle sedi centrali di fascia alta agli uffici regionali, agli spazi di coworking, agli edifici amministrativi sanitari e ai campus universitari. La pressione normativa sulle prestazioni degli edifici, l'aumento del prezzo dell'energia e le variazioni nella presenza ibrida stanno incrementando la necessità di sistemi in grado di modificare dinamicamente comfort, sicurezza e occupazione degli edifici.
Ambito del rapporto di mercato sugli uffici intelligenti e connessi
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 55,8 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 152,13 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 11,79% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato degli uffici intelligenti e connessi
La domanda è in crescita poiché gli utenti cercano di ottenere una maggiore efficienza energetica, ottimizzare l'utilizzo degli spazi e garantire un facile accesso alle postazioni di lavoro. La crescita del mercato degli uffici intelligenti e connessi è supportata dalle abitudini di lavoro ibride che non consentono un lavoro efficace con orari fissi e obbligano i facility manager a utilizzare sensori di presenza, sistemi di controllo dell'illuminazione, monitoraggio della qualità dell'aria e stanze connesse.
Le condizioni di fornitura favoriscono i fornitori che offrono dispositivi stabili con capacità di integrazione software flessibili. La disponibilità di semiconduttori, la certificazione di sicurezza informatica e la capacità degli installatori influiscono sulle tempistiche di implementazione dei progetti. Ciò diventa particolarmente evidente quando si parla di spazi ufficio ristrutturati con protocolli BMS diversi. I clienti desiderano soluzioni che dimostrino la loro efficienza tramite dashboard, rilevamento dei guasti e manutenzione predittiva.
L'intensità della concorrenza è influenzata dall'ampiezza della piattaforma e dalla profondità del canale. L'analisi competitiva del rapporto sul mercato degli uffici intelligenti e connessi rivela che ABB Ltd., Schneider Electric SE, Siemens AG, Honeywell International Inc. e Johnson Controls International plc offrono soluzioni competitive in termini di piattaforme di automazione degli edifici, mentre Cisco Systems, Inc. migliora la collaborazione e la connettività sicure. Crestron Electronics, Inc., Lutron Electronics Co., Inc., Signify Holding e SensorSuite Inc. si concentrano sui segmenti relativi all'esperienza utente, all'illuminazione e all'intelligenza di presenza.
Le attuali tendenze di investimento mostrano un passaggio da investimenti puramente di capitale a investimenti ricorrenti in software, monitoraggio e ottimizzazione. I fornitori di soluzioni con capacità di analisi, reporting di conformità ed ecosistemi di partner possono proteggere i propri margini, data la richiesta dei clienti di risultati tangibili. Un posizionamento strategico efficace nel settore dipende sempre più dall'interoperabilità, dalla governance informatica e dalle capacità di implementazione a più fasi.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato degli uffici intelligenti e connessi: approfondimenti strategici
Approfondimenti regionali
Mercato degli uffici intelligenti e connessi in Nord America
Nel 2025 il Nord America deteneva una quota di mercato del 34-36% e si prevede che crescerà a un tasso annuo composto (CAGR) del 10,8-11,6% tra il 2026 e il 2034. I fattori trainanti dell'adozione includono l'elevata digitalizzazione degli immobili aziendali, la necessità di ammodernamenti per gli uffici obsoleti e la domanda da parte degli inquilini di spazi di lavoro flessibili, sicuri e connessi ai dati. La quota di mercato degli uffici intelligenti e connessi rimane dominante nei principali distretti commerciali delle città.
Le normative sempre più stringenti in materia di efficienza energetica e l'aumento dei prezzi stanno spingendo verso l'integrazione di sistemi HVAC, illuminazione e controllo accessi. I sensori di presenza vengono utilizzati per ottimizzare lo spazio, ridurre i picchi di consumo energetico e migliorare l'efficienza delle sale conferenze. I fornitori beneficiano di una consolidata rete di installazione, di servizi cloud e di grandi campus in cui è possibile realizzare l'unificazione delle piattaforme.
Mercato statunitense degli uffici intelligenti e connessi
Il Nord America, che comprende gli Stati Uniti, rappresenta il 72-75% del mercato nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 10,7-11,5% tra il 2026 e il 2034. La domanda è trainata da settori quali tecnologia, finanza, sanità, istituti scolastici e agenzie governative, che necessitano di sicurezza, controllo degli accessi granulare e ambienti di collaborazione flessibili distribuiti su più sedi.
La rappresentanza aziendale è ampia, con Cisco Systems, Inc., Honeywell International Inc., Johnson Controls International plc, Lutron Electronics Co., Inc. e Crestron Electronics, Inc. che dispongono tutte di canali di distribuzione ben sviluppati. È stato riscontrato che le applicazioni convergono in ambiti quali la pianificazione degli spazi di lavoro, il monitoraggio della qualità dell'aria, il risparmio energetico e i sistemi di rete sicuri. Ciò consente ai facility manager di massimizzare l'efficacia degli spazi come misura operativa.
Mercato europeo degli uffici intelligenti e connessi
Nel 2025 l'Europa deteneva una quota di mercato compresa tra il 25% e il 27% e si prevede che registrerà un tasso di crescita annuo composto (CAGR) tra il 10,4% e l'11,2% tra il 2026 e il 2034. Il mercato europeo leader è rappresentato dalla Germania, grazie all'ingegneria edile avanzata, ai fornitori di automazione e alle normative sull'efficienza energetica, mentre il Regno Unito si concentra sugli interventi di riqualificazione intelligente a Londra e nei distretti commerciali regionali, entrambi caratterizzati da una preferenza per i sistemi interoperabili.
Francia, Italia e Spagna utilizzano questa tecnologia per la ristrutturazione di uffici, iniziative di efficienza energetica pubblica e infrastrutture per le città intelligenti. La domanda è trainata dagli uffici, dove i proprietari degli edifici devono migliorare la classe energetica senza disturbare gli inquilini. Schneider Electric SE, Siemens AG, ABB Ltd. e Signify Holding vantano consolidati canali di ingegneria e approvvigionamento sostenibile in Europa.
Mercato degli uffici intelligenti e connessi nella regione Asia-Pacifico
Nel 2025, la quota di mercato detenuta dalla regione APAC si attestava intorno al 23-25%, e si prevede che l'APAC registrerà il CAGR (tasso di crescita annuale composto) più elevato, compreso tra il 13,1% e il 14,0%, nel periodo 2026-2034.
La Cina è all'avanguardia nella costruzione di edifici commerciali e nell'implementazione di città intelligenti, mentre paesi come il Giappone e la Corea del Sud si concentrano su automazione, sicurezza e alta produttività negli edifici per uffici. India e Australia guadagnano terreno grazie ai parchi tecnologici, alla certificazione degli edifici ecocompatibili e al miglioramento del patrimonio immobiliare aziendale.
Mercato degli uffici intelligenti e connessi in Medio Oriente e Africa
Si prevede che la regione del Medio Oriente e dell'Africa registrerà un tasso di crescita annuo composto (CAGR) compreso tra l'11,8% e il 12,6% dal 2026 al 2034. L'Arabia Saudita rappresenta la quota maggiore dei consumi regionali, poiché progetti come i megaprogetti, i centri di digitalizzazione governativa e le aree commerciali di lusso richiedono sistemi di controllo integrati per gli uffici fin dalla fase di progettazione.
Gli Emirati Arabi Uniti si posizionano al secondo posto, grazie al loro impegno nel settore delle torri ad alte prestazioni e delle piattaforme per l'esperienza degli inquilini. Il resto del Medio Oriente e dell'Africa e il Sudafrica cercheranno soluzioni legate alla sicurezza, al risparmio energetico e alle fasi di ristrutturazione.
Analisi di segmentazione
Componente
Si prevede che la domanda di componenti crescerà a un tasso annuo composto (CAGR) dell'11,6-12,4% nel periodo 2026-2034. L'ambito del mercato degli uffici intelligenti e connessi si sta ampliando, in quanto gli acquirenti integrano dispositivi, piattaforme e servizi in programmi operativi anziché in installazioni una tantum. L'hardware rimane essenziale, il software acquisisce valore crescente e i servizi contribuiscono all'integrazione di sistemi legacy, controlli di sicurezza informatica e flussi di lavoro per l'ottimizzazione energetica.
- L'hardware comprende sensori, illuminazione intelligente, controller, gateway, dispositivi di accesso e sistemi per ambienti che costituiscono la base fisica degli uffici connessi e consentono l'acquisizione di dati in tempo reale.
- Il software comprende strumenti di analisi, dashboard, applicazioni per l'ambiente di lavoro, integrazione con i sistemi di gestione degli edifici (BMS) e strumenti di ottimizzazione basati sull'intelligenza artificiale che trasformano i dati dei dispositivi in decisioni relative a energia, spazio, comfort e sicurezza.
- I servizi offerti includono consulenza, installazione, collaudo, supporto per la sicurezza informatica, manutenzione e ottimizzazione gestita, risultando quindi fondamentali per i progetti di ammodernamento di infrastrutture preesistenti complesse.
Tipo di ufficio
Si prevede che il settore degli uffici crescerà a un tasso annuo composto (CAGR) dell'11,2-12,0% nel periodo 2026-2034. Le nuove costruzioni integrano la connettività nella progettazione, nella pianificazione elettrica e nella messa in servizio, mentre i progetti di ristrutturazione dominano il volume, poiché gli uffici esistenti necessitano di migliori prestazioni energetiche e di una gestione flessibile degli spazi. L'adozione dipende dalla struttura proprietaria, dal turnover degli inquilini, dalla prevedibilità del ritorno sull'investimento e dalla complessità dell'integrazione.
- Le nuove costruzioni beneficiano dell'integrazione fin dalla fase di progettazione, consentendo l'unificazione del cablaggio, dei sensori, dei sistemi di controllo, dell'architettura di sicurezza informatica e della reportistica sulla sostenibilità fin dal primo ciclo di occupazione.
- La domanda di interventi di riqualificazione è trainata dall'invecchiamento del patrimonio edilizio commerciale, dalla riprogettazione degli spazi di lavoro ibridi, dagli adeguamenti normativi e dalla necessità di conseguire risparmi misurabili senza dover sostituire completamente gli edifici.
Panoramica dell'opportunità
|
Componente |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|
Hardware |
Alto |
Rete di sensori |
Maturo |
|
Software |
Alto |
Controlli basati sull'IA |
Scalatura |
|
Fibre |
Mezzo |
Abilitazione all'ammodernamento |
Scalatura |
Fattori di crescita e analisi dell'impatto del mercato degli uffici intelligenti e connessi
Il lavoro ibrido rende l'intelligenza di occupazione essenziale dal punto di vista operativo.
Il lavoro ibrido ha ridotto l'affidabilità degli orari fissi degli uffici, rendendo l'analisi dell'occupazione degli spazi un elemento centrale nella pianificazione degli ambienti di lavoro. Le aziende necessitano di dati in tempo reale su scrivanie, sale riunioni, qualità dell'aria, zone di illuminazione e flusso di persone per adeguare i servizi e ridurre gli sprechi di capacità. L'impatto è concreto: i team addetti alla gestione delle strutture possono consolidare i piani sottoutilizzati, automatizzare le impostazioni di comfort e giustificare le decisioni immobiliari con dati concreti. Questo fattore favorisce anche la fidelizzazione degli inquilini, poiché i dipendenti si aspettano sempre più uffici reattivi, sicuri e facili da usare.
Le normative energetiche e la pressione sui costi accelerano gli interventi di riqualificazione intelligente.
Le normative sull'efficienza energetica degli edifici e l'aumento dei prezzi dell'elettricità rendono l'automazione una priorità sia dal punto di vista finanziario che della conformità normativa. I sistemi di controllo connessi per HVAC, illuminazione e prese elettriche consentono agli uffici di ridurre i picchi di domanda, rilevare guasti alle apparecchiature e documentare i miglioramenti delle prestazioni. L'adozione di soluzioni di retrofit è particolarmente importante perché la maggior parte degli edifici adibiti a uffici previsti per il 2034 esiste già oggi. I proprietari che non possono ricostruire gli immobili possono comunque migliorarne l'efficienza attraverso sensori, controller, software e collaudo continuo, tutelando la competitività dei contratti di locazione e riducendo al contempo i costi operativi.
Le reti sicure dal punto di vista informatico consentono la scalabilità degli ambienti di lavoro connessi.
Con la crescente integrazione della tecnologia operativa negli uffici con l'IT aziendale, la sicurezza informatica diventa un requisito imprescindibile in fase di acquisto, anziché un aspetto secondario. Illuminazione intelligente, controllo accessi, sistemi per ambienti e sensori ambientali generano flussi di dati che devono essere autenticati, monitorati e segmentati. Un'architettura di rete sicura consente alle organizzazioni di scalare le implementazioni su più sedi senza esporre i sistemi critici. Ciò rafforza la domanda di fornitori in grado di combinare l'automazione degli ambienti di lavoro con la gestione delle identità, le comunicazioni crittografate, la governance dei dispositivi e il supporto per l'intero ciclo di vita.
Tendenze future del mercato degli uffici intelligenti e connessi
Operazioni di costruzione native dell'IA
Le tendenze del mercato degli uffici intelligenti e connessi si stanno orientando verso operazioni native dell'IA, in cui i sistemi raccomandano azioni, danno priorità ai guasti e automatizzano le regolazioni in base all'occupazione, alle condizioni meteorologiche, alle tariffe e allo stato di salute delle apparecchiature. Invece di dashboard che si limitano a segnalare le condizioni, le piattaforme del futuro guideranno le squadre di manutenzione, ottimizzeranno le sequenze HVAC e prevederanno la domanda di spazi. Questo cambiamento aumenterà la differenziazione del software e renderà la qualità dei dati, la governance dei modelli e la spiegabilità criteri di acquisto importanti per le grandi aziende.
Edifici per uffici interattivi con la griglia
Gli edifici adibiti a uffici parteciperanno sempre più ai programmi di flessibilità della rete elettrica, in quanto l'elettrificazione aumenta i picchi di consumo. I sistemi connessi possono pre-raffreddare gli ambienti, modificare la programmazione delle apparecchiature, coordinare le batterie e ridurre la domanda durante i periodi di prezzi elevati, mantenendo al contempo il comfort degli occupanti. Questa tendenza favorirà gli uffici dotati di gestione energetica integrata, contatori individuali e infrastrutture elettriche predisposte per l'automazione. I proprietari degli immobili potranno utilizzare i ricavi derivanti dalla partecipazione alla rete e i minori costi legati alla potenza di picco per rendere più convenienti gli interventi di ammodernamento intelligente.
Opportunità di mercato per gli uffici intelligenti e connessi
Servizi di ottimizzazione gestiti per aziende multi-sede
Le aziende con sedi multiple necessitano di prestazioni uniformi per gli uffici, ma spesso gestiscono edifici con età, sistemi e fornitori di servizi diversi. I fornitori possono generare valore offrendo servizi di ottimizzazione gestiti che monitorano energia, comfort, accessibilità e utilizzo degli spazi in tutto il portafoglio. L'opportunità risiede nei ricavi ricorrenti, nella reportistica comparativa e nei contratti di miglioramento continuo. I fornitori che combinano competenze di integrazione con l'analisi dei dati possono aiutare i clienti a dare priorità agli investimenti e a ottenere un ritorno sull'investimento più rapido, senza la necessità di aggiornamenti simultanei dell'intero sito.
Pacchetti di ristrutturazione per edifici commerciali di fascia media
Gli uffici di fascia media rappresentano un'opportunità ampia ma ancora poco sfruttata, poiché i proprietari necessitano di aggiornamenti pratici con un ritorno sull'investimento chiaro e un impatto limitato. Le offerte di retrofit preconfezionate possono raggruppare sensori wireless, sistemi di controllo dell'illuminazione, integrazione con gateway, dashboard e servizi di collaudo in fasi modulari. Questo approccio riduce il rischio di adozione e consente ai proprietari di migliorare nel tempo il comfort degli inquilini, le prestazioni energetiche e le funzionalità di reporting. I partner di canale che semplificano il finanziamento e l'installazione saranno ben posizionati.
Sviluppi recenti
- Giugno 2025: Honeywell ha annunciato il lancio di Honeywell Connected Solutions, una piattaforma basata sull'intelligenza artificiale che integra software e tecnologie critiche per gli edifici in un'unica interfaccia, contribuendo a rendere le operazioni più efficienti. I primi ad adottare la piattaforma, Verizon Communications Inc. e la Vanderbilt University, hanno già iniziato a utilizzare la soluzione nei loro edifici. Con Connected Solutions, basata su Honeywell Forge, gli operatori degli edifici possono gestire software, sistemi e dispositivi Honeywell tramite un'unica interfaccia integrata. Quando un edificio o un campus è completamente connesso, gli utenti ottengono dati completi e visibilità in tempo reale sul funzionamento dei sistemi critici, oltre a informazioni utili per la risoluzione di eventuali problemi.
- Aprile 2025: Johnson Controls ha pubblicato un nuovo studio commissionato a Forrester Consulting che quantifica l'impatto economico totale e i benefici della sua piattaforma OpenBlue. Nello studio, Forrester ha rilevato che un'organizzazione modello, rappresentativa di un insieme di clienti intervistati provenienti da diversi settori e che implementano OpenBlue, comprese le soluzioni FM:Systems, potrebbe raggiungere un ritorno sull'investimento (ROI) fino al 155% in tre anni.
- Maggio 2025: Nell'iconico Fenway Park di Boston, Johnson Controls ha accolto proprietari di edifici, ingegneri e responsabili delle strutture per lo Smart Building Symposium 2025: Tecnologia per gli edifici di domani. Con una vista mozzafiato sul parco e un programma ricco di appuntamenti, l'evento ha offerto ai partecipanti un'approfondita panoramica su come l'innovazione nell'automazione degli edifici stia ridefinendo le modalità di gestione, manutenzione e modernizzazione dell'ambiente costruito. Strumenti avanzati come il rilevamento dei guasti, i dashboard energetici e i servizi di controllo connessi forniscono maggiore visibilità e controllo, aiutando i proprietari a prevenire i problemi di manutenzione. La sessione ha inoltre evidenziato l'importanza della sicurezza informatica nei moderni sistemi di automazione degli edifici (BAS), ponendo l'accento sui modelli zero-trust, sulla privacy dei dati e sulla semplificazione della conformità per i team IT. La sicurezza non è solo una funzionalità, ma un elemento fondamentale per un'automazione degli edifici a prova di futuro.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -