
Mercato dei sensori intelligenti per il sector aerospaziale: dimensioni, crescita e previsioni 2034
Dimensioni e previsioni del mercato dei sensori intelligenti per il settore aerospaziale (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipologia (sensore a fibra ottica, sensore MEMS, nanosensore, sensore a ultrasuoni, sensore acustico, sensore di imaging, sensore di temperatura, altri); tipologia di aeromobile (commerciale, militare) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00024663
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : August 26, 2026


Dimensioni del mercato nel 2025
4,01 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
19,88 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
19,47 %
Tasso di crescita
Mercato di riferimento
97,40 miliardi di dollari USA
(2026-2034)
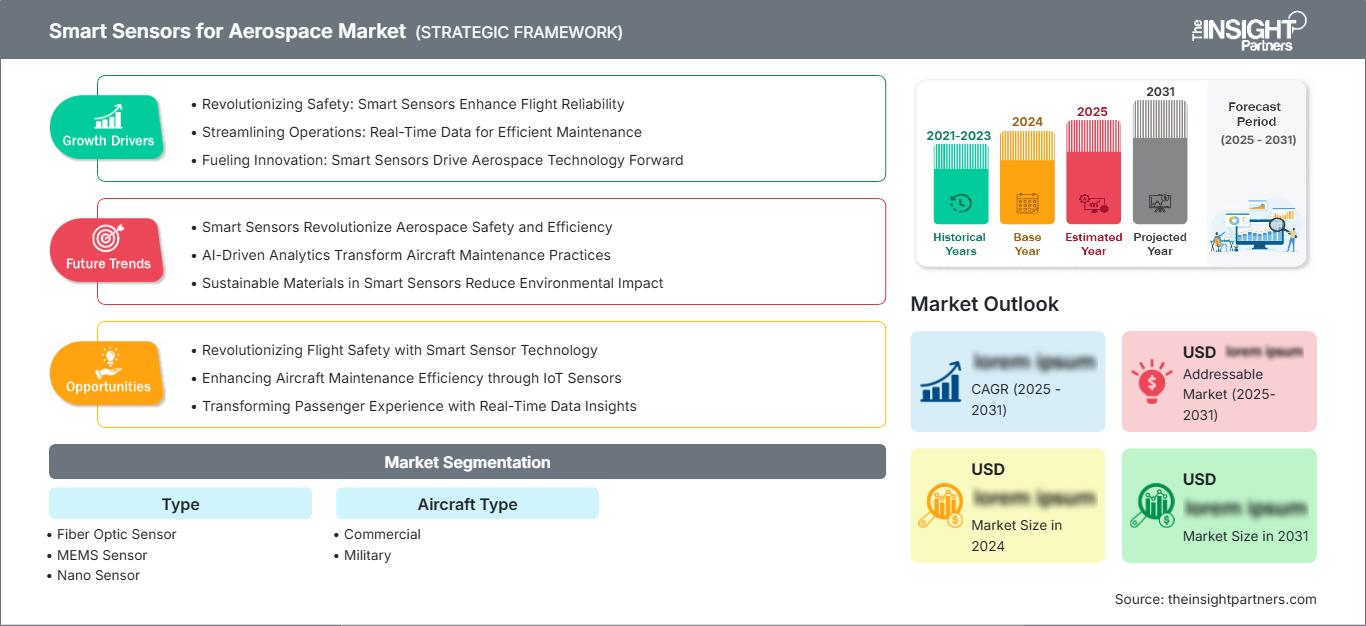
Il mercato globale dei sensori intelligenti per il settore aerospaziale valeva 4,01 miliardi di dollari nel 2025 e si prevede che raggiungerà i 19,88 miliardi di dollari entro il 2034, registrando un tasso di crescita annuo composto (CAGR) del 19,47% dal 2026 al 2034. Questa solida traiettoria di crescita è sostenuta dalla crescente domanda di avionica avanzata, dalla crescente adozione di veicoli aerei senza pilota (UAV) e dalla crescente importanza attribuita alla manutenzione predittiva e al monitoraggio dello stato di salute strutturale nei settori dell'aviazione commerciale e militare.
Nel 2025 , il Nord America ha rappresentato una quota sostanziale del mercato globale dei sensori intelligenti per il settore aerospaziale , stimata tra il 38% e il 42%, e si prevede che crescerà a un tasso annuo composto (CAGR) del 18-20% dal 2026 al 2034. I fattori strutturali che trainano la crescita nella regione includono la presenza di importanti produttori di aeromobili come Boeing e Lockheed Martin, insieme a significativi investimenti governativi in programmi di aviazione militare avanzata come l'F-35 e il B-21 Raider.
Sensori intelligenti per la valutazione e l'analisi del mercato aerospaziale
- Nord America: Il Nord America è il mercato regionale leader, grazie alla sua posizione di principale polo mondiale per la produzione aerospaziale e alla forte spesa per la difesa. Si stima che deterrà una quota di mercato del 38-42% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 18-20% dal 2026 al 2034.
- USA: Gli Stati Uniti dominano il mercato nordamericano, rappresentando l'85-89% della quota regionale nel 2025. La loro crescita è trainata dagli elevati budget per la difesa e dalla presenza di importanti produttori di apparecchiature originali (OEM). Si prevede che il mercato crescerà a un tasso annuo composto (CAGR) del 19-21% dal 2026 al 2034.
- Europa: Si stima che l'Europa deterrà una quota di mercato globale compresa tra il 28% e il 32% nel 2025, con un tasso di crescita annuo composto (CAGR) previsto del 17-19% dal 2026 al 2034. Tra i paesi leader figurano Germania, Regno Unito e Francia, grazie alla presenza di Airbus, a una solida filiera aerospaziale e all'attenzione all'innovazione tecnologica nei sistemi di sensori.
- Asia-Pacifico: si stima che la regione Asia-Pacifico deterrà una quota di mercato del 22-26% nel 2025 e si prevede che crescerà al tasso annuo composto (CAGR) più rapido, pari al 20-22% dal 2026 al 2034. Cina, Giappone, Corea del Sud e India sono mercati chiave, trainati dalla rapida espansione della produzione aeronautica, da programmi nazionali come il COMAC C919 e da crescenti iniziative di modernizzazione della difesa.
- Segmento più grande: Si stima che il segmento dei sensori a fibra ottica sia il segmento più grande, con una quota di mercato del 20-24% nel 2025 e una crescita prevista a un CAGR del 18-20% dal 2026 al 2034.
- Segmento ad alta crescita: il segmento dei sensori MEMS dovrebbe essere quello a più rapida crescita, grazie ai vantaggi offerti dalla miniaturizzazione, dal basso consumo energetico e dall'elevata affidabilità. Detiene una quota di mercato del 16-20% nel 2025 e si prevede che crescerà a un CAGR del 21-23% dal 2026 al 2034.
- Aziende chiave analizzate nel dettaglio: Avnet, Inc., Analog Devices, Inc., Eaton, Emerson Electric Co., Infineon Technologies AG, NXP Semiconductors, Renesas Electronics Corporation, STMicroelectronics, BAE Systems e ABB Ltd.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Il mercato globale dei sensori intelligenti per il settore aerospaziale ha subito una drastica trasformazione, passando da semplici trasduttori a componenti multifunzionali avanzati, necessari per il controllo del volo, la navigazione e il monitoraggio. Questo cambiamento è dovuto ai progressi compiuti nelle tecnologie MEMS, nanotecnologiche e a fibra ottica, che hanno aumentato la capacità dei sensori di elaborare le informazioni in modo più efficace, garantendo al contempo un'elaborazione accurata e affidabile anche nelle difficili condizioni ambientali del settore aerospaziale. Anche le dinamiche produttive del settore si sono modificate, con la realizzazione di sistemi di sensori robusti, leggeri e resistenti alle radiazioni, in grado di soddisfare le esigenze delle compagnie aeree commerciali e militari.
Il rapporto sul mercato dei sensori intelligenti per il settore aerospaziale indica che il mercato è destinato a registrare una crescita straordinaria grazie all'emergere di nuove economie che hanno rapidamente ampliato le proprie flotte aeree e lanciato nuovi programmi su larga scala. Si stanno effettuando ingenti investimenti per sviluppare sensori in grado di autoalimentarsi e di creare reti di sensori wireless per monitorare continuamente le condizioni delle strutture.
Rapporto sul mercato dei sensori intelligenti per il settore aerospaziale - Ambito di applicazione
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 4,01 miliardi di dollari USA |
| Dimensioni del mercato entro il 2034 | 19,88 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 19,47% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato dei sensori intelligenti per il settore aerospaziale
Il mercato globale dei sensori intelligenti per il settore aerospaziale è trainato dalla crescente domanda di sistemi avionici avanzati, monitoraggio in tempo reale dello stato di salute e maggiore sicurezza operativa in tutto il settore aeronautico. L'aumento della produzione di aeromobili commerciali e l'integrazione di sensori intelligenti abilitati all'IoT per la manutenzione predittiva sono fattori determinanti per la domanda.
L'ecosistema comprende fornitori di componenti, produttori di sensori, integratori di sistemi e OEM che collaborano per offrire soluzioni di rilevamento complete. Le dinamiche dal lato dell'offerta sono caratterizzate da partnership strategiche e lanci di prodotti da parte dei principali attori per rafforzare i loro portafogli tecnologici.
Il panorama competitivo comprende colossi affermati dell'elettronica e produttori specializzati di sensori, con aziende come Analog Devices, Inc. e Infineon Technologies AG che si concentrano sull'espansione della loro offerta di sensori di livello aerospaziale.
STMicroelectronics e NXP Semiconductors sono attive anche nello sviluppo di soluzioni di sensori innovative per applicazioni di controllo di volo e monitoraggio dei motori. Le tendenze del mercato dei sensori intelligenti per il settore aerospaziale includono investimenti che indicano un forte spostamento verso lo sviluppo di tecnologie avanzate di sensori MEMS e ottici in grado di operare in condizioni ambientali difficili, con una crescente enfasi sulla fusione dei sensori e sulle capacità di edge computing.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Sensori intelligenti per il mercato aerospaziale: spunti strategici
Approfondimenti regionali
Mercato nordamericano dei sensori intelligenti per il settore aerospaziale
Il Nord America è la forza dominante nel mercato globale dei sensori intelligenti per il settore aerospaziale, detenendo una quota stimata tra il 38% e il 42% nel 2025 e con una crescita prevista a un tasso annuo composto (CAGR) del 18-20% dal 2026 al 2034. La crescita della regione è sostenuta dalla sua posizione di principale polo produttivo aerospaziale al mondo, sede di importanti OEM come Boeing e Lockheed Martin. Gli Stati Uniti sono leader nella regione, con una forte partecipazione sia di appaltatori della difesa che di aziende tecnologiche nello sviluppo di tecnologie di sensori di nuova generazione per piattaforme militari e commerciali.
Sensori intelligenti per il mercato aerospaziale statunitense
Nel 2025, gli Stati Uniti rappresenteranno circa l'85-89% della quota di mercato nordamericana dei sensori intelligenti per il settore aerospaziale. Il mercato è caratterizzato da una solida spesa per la difesa e dalla presenza di una catena di fornitura aerospaziale ben consolidata. Si prevede che il mercato crescerà a un tasso annuo composto (CAGR) del 19-21% dal 2026 al 2034, trainato dall'integrazione dell'intelligenza artificiale e delle tecnologie di sensoristica avanzata per la manutenzione predittiva e le operazioni autonome. Importanti programmi militari come l'F-35 e il B-21 Raider sono i principali fattori trainanti della domanda di soluzioni di rilevamento avanzate.
Mercato europeo dei sensori intelligenti per il settore aerospaziale
Si stima che l'Europa deterrà una quota di mercato globale compresa tra il 28% e il 32% nel 2025, con un tasso di crescita annuo composto (CAGR) previsto del 17-19% dal 2026 al 2034. Germania e Regno Unito sono i paesi leader, trainati dalla presenza di Airbus e da una solida filiera aerospaziale. Anche Francia, Italia e Spagna rappresentano mercati significativi, con una domanda alimentata dagli investimenti nella produzione di aeromobili commerciali e nella modernizzazione della difesa. L'attenzione della regione all'innovazione e alla sostenibilità ambientale sta accelerando l'adozione di tecnologie di sensori a basso consumo energetico.
Mercato dei sensori intelligenti per il settore aerospaziale nella regione Asia-Pacifico
Si stima che la regione Asia-Pacifico (APAC) deterrà una quota del mercato globale compresa tra il 22% e il 26% nel 2025 e si prevede che crescerà al tasso annuo composto (CAGR) più rapido, pari al 20-22% dal 2026 al 2034. Cina, Giappone, Corea del Sud, India e Australia sono mercati chiave, trainati dalla rapida espansione della produzione aeronautica, da programmi aeronautici nazionali come il COMAC C919, l'HAL Tejas e il Mitsubishi SpaceJet, e da crescenti iniziative di modernizzazione della difesa. La Cina detiene la quota maggiore nella regione, grazie alla sua solida base manifatturiera interna e agli ambiziosi piani di modernizzazione delle infrastrutture. Le politiche governative che promuovono l'innovazione aerospaziale e la trasformazione digitale sono importanti fattori di crescita nella regione.
Sensori intelligenti per il mercato aerospaziale in Medio Oriente e Africa
Si stima che la regione MEA deterrà una quota del mercato globale compresa tra il 4% e il 6% nel 2025, con un tasso di crescita annuo composto (CAGR) previsto del 15-17% dal 2026 al 2034. Arabia Saudita, Emirati Arabi Uniti e Sudafrica sono mercati chiave, la cui crescita è trainata da ambiziosi progetti di sviluppo infrastrutturale e da crescenti investimenti nella modernizzazione della difesa. Gli Emirati Arabi Uniti sono leader nella regione, grazie all'implementazione di tecnologie e servizi aerospaziali avanzati. La diversificazione energetica e lo sviluppo del turismo sono importanti fattori contestuali che influenzano la crescita del mercato.
Analisi di segmentazione
Tipo
Il segmento dei sensori intelligenti per il settore aerospaziale è suddiviso in sensori a fibra ottica, sensori MEMS, nanosensori, sensori a ultrasuoni, sensori acustici, sensori di imaging e sensori di temperatura. Si stima che il segmento dei sensori a fibra ottica sia il più ampio, con una quota di mercato del 20-24% nel 2025 e un tasso di crescita annuo composto (CAGR) previsto del 18-20% dal 2026 al 2034. Questi sensori sono fondamentali per il monitoraggio di deformazioni, pressioni e temperature nelle strutture e nei motori degli aeromobili, offrendo un'elevata immunità alle interferenze elettromagnetiche e consentendo capacità di rilevamento distribuito. Il settore dei sensori intelligenti per l'aerospazio copre una vasta gamma di applicazioni, dal monitoraggio strutturale all'ottimizzazione delle prestazioni dei motori.
- Sensore a fibra ottica: i sensori a fibra ottica vengono utilizzati per misurare la deformazione, la temperatura e la pressione nelle strutture e nei motori degli aeromobili. La loro immunità alle interferenze elettromagnetiche e la capacità di fornire un rilevamento distribuito li rendono ideali per le applicazioni di monitoraggio strutturale.
- Sensore MEMS: i sensori MEMS sono dispositivi miniaturizzati che combinano componenti meccanici ed elettrici su un singolo chip. Sono utilizzati in unità di misura inerziali, sensori di pressione e microfoni, offrendo i vantaggi di dimensioni ridotte, basso consumo energetico ed elevata affidabilità.
- Nanosensori: I nanosensori utilizzano la nanotecnologia per migliorare la sensibilità e la selettività nel rilevamento di parametri fisici e chimici. Stanno trovando applicazione in ambiti quali il rilevamento di gas e il monitoraggio avanzato dei materiali in ambienti estremi.
- Sensore a ultrasuoni: i sensori a ultrasuoni utilizzano onde sonore per la misurazione della distanza e per i test non distruttivi. Sono impiegati per il rilevamento di prossimità e l'individuazione di difetti strutturali nei componenti degli aeromobili.
- Sensore acustico: i sensori acustici rilevano suoni e vibrazioni per monitorare lo stato di salute del motore e individuare eventuali danni strutturali. Sono utilizzati per l'individuazione precoce dei guasti e la manutenzione predittiva.
- Sensori di imaging: I sensori di imaging includono telecamere e rilevatori a infrarossi utilizzati per la sorveglianza, la navigazione e l'imaging termico. Sono sempre più integrati negli aeromobili per migliorare la consapevolezza della situazione e la sicurezza.
- Sensore di temperatura: i sensori di temperatura sono essenziali per il monitoraggio delle condizioni del motore e dell'ambiente. Garantiscono un funzionamento sicuro ed efficiente fornendo dati fondamentali per il controllo del motore e i sistemi di gestione termica.
Tipo di golf
Il segmento degli aeromobili è suddiviso in Commerciale e Militare. Si stima che il segmento Commerciale sia il più grande, con una quota di mercato del 60-65% nel 2025 e un tasso di crescita annuo composto (CAGR) previsto del 18-20% dal 2026 al 2034. Questo predominio è dovuto alla crescente produzione di aeromobili commerciali e alla sempre maggiore integrazione di sistemi di rilevamento avanzati per migliorare l'efficienza del carburante e la sicurezza dei passeggeri.
- Settore commerciale: Il segmento commerciale comprende sensori intelligenti utilizzati negli aerei passeggeri e cargo. La crescita è trainata dalla crescente domanda di viaggi aerei, dalla modernizzazione delle flotte e dalla necessità di una manutenzione efficiente, con i sensori che svolgono un ruolo chiave nel monitoraggio dello stato di salute e nell'avionica.
- Settore militare: Il segmento militare comprende sensori intelligenti utilizzati in aerei da combattimento, aerei da trasporto e droni. Questo segmento è trainato dai programmi di modernizzazione della difesa e dalla necessità di capacità avanzate in materia di sorveglianza, navigazione e consapevolezza situazionale.
Panoramica dell'opportunità
|
Tipo di golf |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|---|---|---|---|
|
Commerciale |
Alto |
Salute della flotta |
Scalatura |
|
Militare |
Alto |
Tecnologia di combattimento |
Maturo |
Analisi dei fattori di crescita e dell'impatto dei sensori intelligenti per il mercato aerospaziale.
Aumento della produzione di aerei commerciali
L'aumento dei ritmi di produzione di aeromobili commerciali, trainato dalla crescente domanda globale di viaggi aerei e dall'emergere di compagnie aeree low-cost, sta incrementando significativamente la domanda di sensori intelligenti. L'espansione dei programmi di produzione per aeromobili di nuova generazione come il Boeing 737 MAX e l'Airbus A320neo sta creando notevoli opportunità per i produttori di sensori. Questa crescita è ulteriormente supportata dalla crescente adozione di sistemi avionici avanzati e fly-by-wire che richiedono soluzioni di rilevamento ad alte prestazioni.
Aumento dell'adozione di veicoli aerei senza pilota (UAV)
La crescente diffusione dei droni in applicazioni militari, commerciali e civili è un fattore chiave di crescita per il mercato dei sensori intelligenti per il settore aerospaziale. I droni richiedono una vasta gamma di sensori avanzati per la navigazione, la sorveglianza e il trasporto del carico utile, il che alimenta la domanda di soluzioni compatte, leggere e a basso consumo energetico. L'espansione delle applicazioni dei droni in diversi settori sta creando nuove opportunità per l'innovazione e l'implementazione dei sensori.
Crescente importanza attribuita alla manutenzione predittiva e al monitoraggio dello stato di salute strutturale.
La crescente attenzione alla manutenzione predittiva e al monitoraggio strutturale per migliorare la sicurezza degli aeromobili, ridurre i tempi di inattività non pianificati e ottimizzare i costi di manutenzione è un fattore determinante per il mercato. I sensori intelligenti consentono la raccolta e l'analisi dei dati in tempo reale, facilitando l'individuazione precoce di potenziali guasti e permettendo una manutenzione proattiva. Questo approccio sta prendendo piede sia nell'aviazione commerciale che in quella militare, stimolando gli investimenti in tecnologie di sensoristica avanzate.
Sensori intelligenti per il mercato aerospaziale: tendenze future
Sviluppo di reti di sensori wireless autoalimentate
Una tendenza chiave per il futuro è lo sviluppo di reti di sensori wireless e autoalimentate per il monitoraggio dello stato di salute degli aeromobili. I progressi nelle tecnologie di raccolta di energia, come l'energia solare e quella basata sulle vibrazioni, stanno consentendo l'implementazione di nodi sensore autonomi che eliminano la necessità di un cablaggio esteso. Questa tendenza, che rappresenta una parte significativa delle tendenze relative ai sensori intelligenti per il settore aerospaziale , semplifica l'installazione, riduce il peso e consente il monitoraggio continuo dei componenti critici degli aeromobili.
Integrazione di intelligenza artificiale e edge computing per l'analisi in tempo reale.
L'integrazione dell'intelligenza artificiale (IA) e delle capacità di edge computing nei sistemi di sensori rappresenta una tendenza determinante. L'elaborazione dei dati a livello di sensore consente analisi in tempo reale, riducendo la latenza e la necessità di un'ampia trasmissione di dati. Questo approccio permetterà un processo decisionale più rapido per applicazioni critiche come il rilevamento dei guasti e il controllo del volo, rendendo i sistemi aeronautici più intelligenti e reattivi.
Sensori intelligenti per le opportunità di mercato nel settore aerospaziale
Espansione nelle economie emergenti con programmi aerospaziali su larga scala
Un'importante opportunità risiede nell'espansione dei programmi aerospaziali nelle economie emergenti dell'Asia-Pacifico, dell'America Latina e del Medio Oriente. Lo sviluppo di nuovi programmi aeronautici e l'ampliamento degli impianti di produzione stanno creando una domanda considerevole di tecnologie di sensoristica avanzate. Le aziende in grado di instaurare solide partnership con i produttori di apparecchiature originali (OEM) locali e di offrire soluzioni economicamente vantaggiose e ad alte prestazioni sono ben posizionate per conquistare una quota di mercato significativa in queste regioni in forte crescita, come evidenziato dalle previsioni di mercato sui sensori intelligenti per il settore aerospaziale .
Sviluppo di sensori per piattaforme di mobilità aerea avanzata (AAM) e eVTOL
Lo sviluppo di sensori per le piattaforme emergenti di mobilità aerea avanzata (AAM) e per i velivoli elettrici a decollo e atterraggio verticale (eVTOL) rappresenta un'importante opportunità di mercato. Queste nuove piattaforme richiedono soluzioni di rilevamento specializzate per la navigazione, la prevenzione delle collisioni e le operazioni di volo autonome. Le aziende che sviluppano tecnologie di rilevamento su misura per queste applicazioni sono ben posizionate per beneficiare di questo segmento in crescita.
Sviluppi recenti
- Agosto 2026: MicroVision, Inc., leader nelle soluzioni di percezione avanzata per applicazioni industriali, di sicurezza e difesa e automobilistiche, ha annunciato il lancio della famiglia di prodotti MOVIA Air, specificamente progettata per sistemi aerei autonomi. Il portfolio include MOVIA Air, un sensore lidar leggero ottimizzato per veicoli aerei senza pilota (UAV), e MOVIA Air Plus, che combina il sensore MOVIA Air con l'elaborazione edge e l'acquisizione di immagini video. MOVIA Air, da solo, esegue gli algoritmi integrati di MicroVision per supportare l'atterraggio autonomo, l'evitamento degli ostacoli e il tracciamento degli oggetti. MOVIA Air Plus combina un processore edge e una telecamera opzionale per estendere queste funzionalità alla consapevolezza ambientale 3D in tempo reale, generando mappe del mondo realistiche in tempo reale e consentendo la navigazione SLAM (Simultaneous Localization and Mapping).
- Agosto 2026: Lockheed Martin (NYSE: LMT), in collaborazione con Verizon, NVIDIA, Keysight Technologies, ODC e Astris AI, ha recentemente dimostrato come le tecnologie commerciali standard (COTS) possano rendere il rilevamento e il tracciamento dei sistemi aerei a pilotaggio remoto (UAS) più accessibili, più rapidi da implementare e più facili da scalare per la protezione delle infrastrutture pubbliche e critiche. In una dimostrazione tenutasi a luglio nell'area di Miami, il sistema NetSense Airspace Awareness-as-a-Service ha presentato un sistema basato sull'intelligenza artificiale in grado di identificare, tracciare e monitorare gli UAS utilizzando le reti 5G esistenti.
- Giugno 2025: Il team Chemical Species Gas Sensors del Glenn Research Center della NASA a Cleveland sta sviluppando una tecnologia di microsensori per applicazioni aerospaziali. Il loro approccio consiste nell'implementare sistemi di sensori sensibili e selettivi in grado di fornire misurazioni quantitative dell'ambiente, consentendo una migliore comprensione e un processo decisionale più efficace. I sensori possono essere utilizzati per il rilevamento di perdite ed emissioni, la sicurezza, la salute umana e l'esplorazione planetaria. Il sistema di sensori risultante è progettato per essere piccolo, intelligente e robusto, con funzionalità specifiche per l'applicazione di destinazione.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -