
Mercato dei compositi in legno e plastica: crescita fino al 2034
Dimensioni e previsioni del mercato dei compositi in legno e plastica (2021 - 2034), Copertura del rapporto di analisi della quota globale e regionale, tendenza e opportunità di crescita: per tipo di prodotto (a base di polietilene (PE), polipropilene (PP), cloruro di polivinile (PVC) e altri tipi), processo produttivo (estrusione, stampaggio a iniezione, stampaggio a compressione e altri), applicazioni (pavimentazione, recinzioni, ringhiere, rivestimenti e rivestimenti, finestre e porte, mobili, pavimenti e altre applicazioni), industria finale (edilizia e costruzione, automotive, beni di consumo, industriale, marittimo e altri settori) e geografia (Nord America, Europa, Asia Pacifico, Medio Oriente e Africa, e America del Sud e Centrale)
- Stato : Edito
- Codice del report : TIPRE00002798
- Categoria : Prodotti chimici e materiali
- Numero di pagine : 512
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : October 08, 2026


Dimensioni del mercato nel 2025
8.264,91 milioni di dollari USA
Valore dell'anno base
Previsioni per il 2034
18.184,10 milioni di dollari USA
Previsione entro il 2034
CAGR 2026-2034
9,2 %
Tasso di crescita
Mercato di riferimento
118.508,21 milioni di dollari USA
(2026-2034)
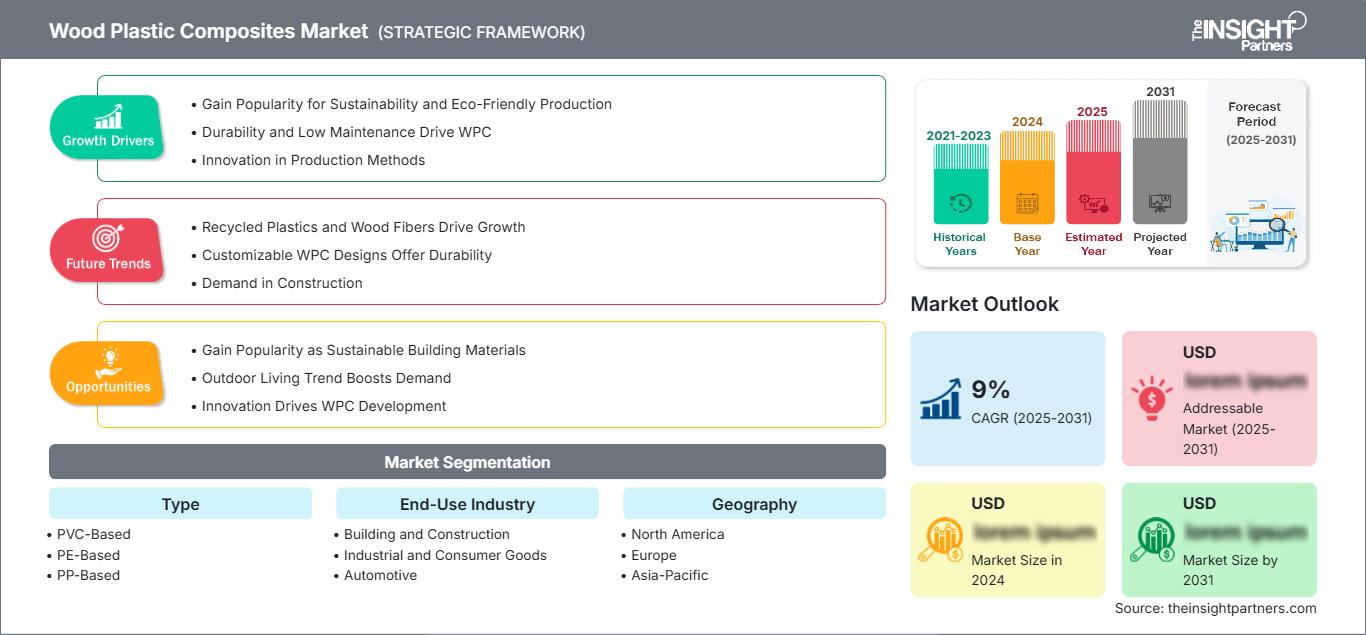
Il mercato dei compositi legno-plastica (Wood Plastic Composites, PLC) aveva un valore di 8.264,91 milioni di dollari nel 2025 e si prevede che raggiungerà i 18.184,10 milioni di dollari entro il 2034, registrando un tasso di crescita annuo composto (CAGR) del 9,2% nel periodo 2026-2034. Il mercato comprende fibre o farina di legno combinate con termoplastici in diverse tipologie di prodotto, processi produttivi, applicazioni e settori di utilizzo finale. La domanda è trainata da prodotti durevoli per esterni, dalla sostituzione dei materiali, dagli obiettivi di contenuto riciclato e dal crescente utilizzo di profili compositi nell'edilizia e in applicazioni correlate.
Il Nord America rimane un centro di domanda strutturalmente importante, supportato da canali consolidati per le pavimentazioni in composito, ristrutturazioni residenziali, spese per spazi esterni e una diffusa familiarità degli appaltatori con i prodotti alternativi al legno. Si prevede che la regione registrerà un tasso di crescita annuo composto (CAGR) di circa l'8% fino al 2034. La sostituzione del legno tradizionale in pavimentazioni e ringhiere, insieme all'innovazione di prodotto per affrontare i requisiti di calore, umidità, esposizione al fuoco e manutenzione, dovrebbe favorire la continua adozione di questi materiali in progetti residenziali e in alcuni progetti commerciali selezionati.
Analisi e approfondimenti sul mercato dei compositi legno-plastica
Prospettive regionali
- Nord America: circa il 31% della quota di mercato globale dei compositi legno-plastica nel 2025 | CAGR di circa l'8% fino al 2034. Posizione di mercato: il Nord America rappresenta un centro di domanda maturo, supportato da una consolidata rete di distribuzione di pavimentazioni composite, ristrutturazioni residenziali, costruzioni di spazi esterni, reti di appaltatori e dalla continua sostituzione del legno con materiali ingegnerizzati a bassa manutenzione.
- USA: ~84% del fatturato del mercato nordamericano nel 2025 | CAGR di circa l'8% fino al 2034. Posizione di mercato: gli Stati Uniti sono il principale motore della domanda nordamericana grazie a un'intensa attività nel settore delle pavimentazioni e ringhiere residenziali, a marchi affermati di prodotti compositi, a un'ampia rete distributiva e alla continua innovazione in termini di prestazioni, estetica, gestione del calore e resistenza al fuoco.
- Europa: ~29% del mercato globale nel 2025 | ~8% di CAGR fino al 2034. Posizione di mercato: l'Europa è un mercato maturo con un forte orientamento alla sostenibilità e una consolidata produzione di WPC. La Germania è il paese leader in Europa, mentre Regno Unito, Francia, Italia e Spagna forniscono una domanda sostanziale attraverso applicazioni di costruzione, paesaggistica e ristrutturazione.
- Asia Pacifico: ~33% del mercato globale nel 2025 | ~11% di CAGR fino al 2034. Posizione di mercato: l'Asia Pacifico è il mercato regionale più grande e la regione in più rapida crescita, sostenuta dall'espansione della produzione, dall'attività edilizia, dall'urbanizzazione, dalla produzione orientata all'esportazione e dalla crescente adozione in Cina, Giappone, Corea del Sud, India e Australia.
Prospettive di segmento
- Pavimentazione esterna: quota di mercato del ~48% nel 2025 | CAGR del ~10% fino al 2034. Posizione di mercato: la pavimentazione esterna è leader perché il WPC combina l'aspetto del legno con la durabilità, la resistenza agli agenti atmosferici e la ridotta manutenzione, risultando particolarmente adatto per spazi esterni residenziali, aree ricettive, terrazze commerciali, spazi pubblici e progetti di ristrutturazione.
- Settore automobilistico: quota di mercato pari a circa l'8% nel 2025 | CAGR del 12% circa fino al 2034. Posizione di mercato: il settore automobilistico rappresenta un ambiente applicativo in forte crescita, poiché i produttori ricercano materiali leggeri, rinnovabili e riciclati per componenti interni, finiture, pannelli e altre applicazioni semistrutturali in cui l'aspetto e l'efficienza in termini di peso sono importanti.
Copertura competitiva
Best Benner Building Corp., Deceuninck NV, Barrette Outdoor Living Inc, Fiberon, FORESTIA GROUP (Fiberdeck), Inocram SRL, James Hardie Industries plc, Kosche Holzwerkstoffe GmbH & Co. KG, NaturinForm GmbH, Pandeck WPC, Shanghai Unifloor New Material Co., Ltd, Shantou Wallong Technology Co., Ltd, Silvadec, TOP DEX LLC, Trex Company, Inc., UFP Industries, Inc, WOODPLAST, Iperwood Srl, Ecoplast, WERZALIT, Newtechwood Corp
Metodologia
Insight Partners segue le fasi di raccolta dati e ricerca secondaria, ricerca primaria, analisi dei dati, triangolazione dei dati e revisione finale per convalidare le stime e le analisi di mercato.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Il mercato dei compositi legno-plastica (WPC) si è evoluto da una categoria specializzata di materiali alternativi a una piattaforma più ampia di materiali ingegnerizzati, al servizio di costruzioni per esterni, prodotti edili, arredamento, trasporti e applicazioni industriali. L'estrusione rimane fondamentale per la realizzazione di profili continui come pavimentazioni, recinzioni, ringhiere e rivestimenti, mentre lo stampaggio a iniezione e a compressione consente di ottenere forme e geometrie dei componenti più complesse. Lo sviluppo dei prodotti si è concentrato sempre più sulla coestrusione, sulla durabilità superficiale, sulla stabilità dimensionale, sul mantenimento del colore, sulla riciclabilità e su una maggiore resistenza all'umidità, all'esposizione ai raggi ultravioletti e al deterioramento biologico. Le specifiche prestazionali ASTM per le doghe per pavimentazioni e i sistemi di ringhiere in WPC rafforzano ulteriormente l'importanza dei requisiti prestazionali meccanici e ambientali specifici per l'applicazione.
Guardando al futuro, le previsioni per il mercato dei compositi legno-plastica sono supportate dagli investimenti in infrastrutture di riciclo, capacità produttiva regionale, tecnologie di superficie avanzate e formulazioni ad alte prestazioni. L'Asia-Pacifico offre un notevole potenziale di espansione grazie alla lavorazione locale dei polimeri, alla disponibilità di fibre di legno, all'attività edilizia e alla produzione per l'esportazione, che possono supportare una produzione scalabile. L'Europa si posiziona in termini di sostenibilità, durabilità, circolarità e prodotti per esterni di alta gamma, mentre il Nord America continua a beneficiare della domanda derivante da ristrutturazioni e spazi abitativi all'aperto. L'attenzione normativa all'efficienza dei materiali, al contenuto riciclato, alla durabilità dei prodotti e all'approvvigionamento responsabile può ulteriormente incoraggiare i produttori a sviluppare formulazioni con prestazioni migliorate in termini di ciclo di vita.
Ambito del rapporto sul mercato dei compositi legno-plastica
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 8.264,91 milioni di dollari USA |
| Dimensioni del mercato entro il 2034 | 18.184,10 milioni di dollari USA |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 9,2% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato dei compositi legno-plastica
L'analisi del mercato dei compositi legno-plastica indica che la domanda si concentra su applicazioni in cui gli acquirenti apprezzano l'aspetto del legno ma richiedono una maggiore resistenza all'umidità, al deterioramento, alle macchie, agli insetti o alla manutenzione ordinaria. Le pavimentazioni per esterni residenziali rappresentano un importante generatore di domanda, mentre recinzioni, ringhiere, rivestimenti, mobili e alcune applicazioni automobilistiche ampliano il mercato potenziale. L'ecosistema comprende fornitori di fibre di legno, produttori di polimeri, fornitori di additivi e compatibilizzanti, produttori di compound, produttori di profili, fabbricanti, distributori, appaltatori, architetti e utenti finali. Le prestazioni del prodotto dipendono dalle caratteristiche delle fibre, dalla selezione del polimero, dalla formulazione, dalla temperatura di lavorazione, dal trattamento superficiale e dalla geometria del progetto.
Le dinamiche dell'offerta riflettono sempre più l'integrazione verticale e la specializzazione regionale. I produttori ricercano forniture affidabili di polimeri riciclati e fibre di legno idonee, cercando al contempo di migliorare la consistenza delle formulazioni e le rese produttive. Le apparecchiature di estrusione rimangono importanti perché consentono di ottenere profili continui con dimensioni e finiture superficiali controllate. La coestrusione sta acquisendo rilevanza strategica per i prodotti di alta gamma, poiché uno strato protettivo esterno può migliorare la resistenza a macchie, agenti atmosferici e usura superficiale. I produttori, pertanto, cercano un equilibrio tra l'economicità delle materie prime, la durabilità del prodotto, i requisiti di contenuto riciclato, la logistica e le prestazioni specifiche per l'applicazione.
Il panorama competitivo comprende grandi fornitori di prodotti per esterni, produttori di materiali edili, produttori specializzati in WPC e produttori regionali di profili. Trex Company, Inc. vanta una presenza capillare nel settore delle pavimentazioni e ringhiere in composito, mentre UFP Industries, Inc. ha ampliato la propria capacità produttiva di Deckorators WPC attraverso l'acquisizione degli asset di MoistureShield. NaturinForm GmbH si concentra su pavimentazioni coestruse, riciclaggio e distribuzione internazionale, mentre Silvadec combina soluzioni per pavimentazioni, recinzioni e rivestimenti. Deceuninck NV, Fiberon, Barrette Outdoor Living Inc. e FORESTIA GROUP (Fiberdeck) offrono un ulteriore vantaggio competitivo nei settori dei materiali edili e delle applicazioni per esterni.
Gli investimenti sono sempre più orientati verso l'espansione della capacità produttiva, la differenziazione dei prodotti, la copertura distributiva e la circolarità dei materiali. Le aziende stanno introducendo superfici termoriflettenti, prodotti resistenti al fuoco, strutture coestruse, texture migliorate e sistemi con materiali riciclati. Il contesto competitivo si estende quindi oltre la formulazione di resine e fibre, includendo la disponibilità dei canali di distribuzione, i sistemi di installazione, le proposte di garanzia, le opzioni di progettazione, il coinvolgimento degli appaltatori e le prestazioni del ciclo di vita. Il posizionamento strategico dipende sempre più dalla capacità di trasformare i vantaggi dei materiali in prodotti specifici per determinate applicazioni, in grado di competere con legno, plastica e altri materiali compositi.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei compositi legno-plastica: approfondimenti strategici
Approfondimenti regionali
Mercato nordamericano dei compositi legno-plastica
Nel 2025, il Nord America rappresentava circa il 31% del mercato globale dei compositi legno-plastica e si prevede che crescerà a un tasso annuo composto (CAGR) di circa l'8% fino al 2034. Il mercato regionale è trainato dagli Stati Uniti, dove i prodotti per pavimentazioni e ringhiere in composito hanno sviluppato ecosistemi consolidati per la vendita al dettaglio, la distribuzione, l'edilizia e l'installazione. Gli spazi esterni residenziali rimangono una fonte di domanda fondamentale, mentre i progetti di ristrutturazione e sostituzione offrono opportunità ricorrenti per la sostituzione dei materiali.
Nella regione è evidente anche la differenziazione del prodotto. Sono in corso ricerche sulla formulazione dei prodotti e sullo sviluppo tecnologico per la resistenza al calore, all'umidità e ai raggi UV, la resistenza al fuoco e il mantenimento dell'aspetto. Ciò garantisce che il mercato del prodotto non si limiti alle sole terrazze, ma si estenda ad altri prodotti per esterni, come recinzioni, ringhiere, rivestimenti e altro ancora. In Canada, la domanda è dovuta all'edilizia residenziale, alle ristrutturazioni e ai progetti di spazi esterni. In Messico, la domanda è trainata sia dai progetti di costruzione che da quelli manifatturieri. La crescita nella regione sarà sostenuta dal riconoscimento del mercato.
Mercato statunitense dei compositi legno-plastica
Nel 2025, gli Stati Uniti rappresentavano circa l'84% del fatturato del mercato nordamericano dei compositi legno-plastica e si prevede che registreranno un tasso di crescita annuo composto (CAGR) di circa l'8% fino al 2034. La posizione del Paese riflette la maturità del settore delle pavimentazioni in composito, la diffusa familiarità con il prodotto da parte degli installatori, l'ampia distribuzione nel settore del miglioramento della casa e la continua domanda di spazi esterni a bassa manutenzione. I prodotti compositi sono particolarmente indicati per terrazze, ringhiere, recinzioni e strutture esterne residenziali.
Il contesto competitivo è caratterizzato da aziende come Trex Company, Inc., Fiberon, UFP Industries, Inc., Barrette Outdoor Living Inc. e Newtechwood Corp., tra le altre. Le innovazioni nella linea di prodotti tengono sempre più conto dell'esposizione climatica e delle normative edilizie. Ne sono una prova i prodotti per terrazze ignifughi, le tecnologie di gestione del calore, la tecnologia dei profili di copertura e l'ampliamento della gamma di recinzioni. In questo senso, gli Stati Uniti rimangono un prezioso banco di prova per tecnologie WPC innovative, canali e prodotti di alta gamma per l'arredamento da esterno.
Mercato europeo dei compositi legno-plastica
Nel 2025, l'Europa rappresentava circa il 29% del mercato globale dei compositi legno-plastica (WPC) e si prevede che crescerà a un tasso annuo composto (CAGR) di circa l'8% fino al 2034. La Germania è il paese leader in Europa, grazie a una solida base manifatturiera, a specialisti affermati nel settore WPC, alla forte domanda nel settore delle costruzioni e al grande interesse per materiali durevoli e provenienti da fonti responsabili. La Germania funge anche da importante centro di sviluppo tecnologico e di prodotto per sistemi di pavimentazione e profilati di alta qualità.
Il Regno Unito soddisfa la domanda ristrutturando case, realizzando giardini, pavimentazioni per esterni, recinzioni e costruzioni per esterni. La Francia vanta un vantaggio competitivo nei materiali compositi per esterni, grazie a una produzione specifica e ad applicazioni edili, mentre l'Italia è trainata da mobili, costruzioni esteticamente pregevoli e spazi esterni. La Spagna contribuisce con l'edilizia residenziale, il settore alberghiero, le terrazze e la progettazione del paesaggio, con il clima che stimola la domanda di materiali impermeabilizzanti.
I produttori europei si concentrano maggiormente sull'utilizzo di materiali riciclati, fonti di legno sostenibili, durabilità dei prodotti e possibilità di riciclo. NaturinForm GmbH aumenta la capacità produttiva dei suoi decking coestrusione ed espande le vendite all'estero, mentre Silvadec implementa i suoi programmi di economia circolare e diversifica la sua gamma di prodotti, includendo decking, recinzioni e rivestimenti. Pertanto, lo sviluppo del mercato in Europa è caratterizzato dalla maturità della domanda, dalla premiumizzazione e dalla sostenibilità.
Mercato dei compositi legno-plastica nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico (APAC) rappresentava circa il 33% del mercato globale dei compositi legno-plastica e si prevede che registrerà un tasso di crescita annuo composto (CAGR) di circa l'11% fino al 2034, risultando la regione a più rapida crescita. La Cina è il paese leader nell'Asia-Pacifico, grazie alla capacità produttiva, all'esperienza nella lavorazione dei polimeri, alla domanda del settore edile e alla produzione orientata all'esportazione. Giappone e Corea del Sud offrono applicazioni tecnologicamente avanzate e consolidate catene di approvvigionamento industriali.
Per l'India e l'Australia si aprono ulteriori opportunità di crescita nei settori dell'edilizia residenziale, delle infrastrutture, del paesaggismo e degli spazi esterni. I produttori regionali possono trarre vantaggio dalla maggiore disponibilità di polimeri riciclati, fibre di legno reperibili localmente e dalla tecnologia di estrusione. L'utilizzo dei compositi legno-plastica (WPC) è ulteriormente incentivato dall'efficienza nell'impiego delle risorse e nella gestione dei rifiuti.
Mercato dei compositi legno-plastica in Medio Oriente e Africa
Si prevede che il mercato dei compositi legno-plastica in Medio Oriente e Africa crescerà a un tasso annuo composto (CAGR) di circa il 10% fino al 2034. L'Arabia Saudita rappresenta un importante centro di domanda regionale, poiché lo sviluppo urbano su larga scala, i progetti nel settore alberghiero, le infrastrutture turistiche e gli investimenti negli spazi pubblici all'aperto creano applicazioni per pavimentazioni, rivestimenti, recinzioni e arredi durevoli. Anche gli Emirati Arabi Uniti beneficiano dell'edilizia commerciale, del settore alberghiero, della progettazione paesaggistica e degli sviluppi di alto livello per spazi esterni.
Il Sudafrica offre un panorama di mercato unico grazie agli spazi esterni residenziali, al paesaggismo e alla produzione di prodotti compositi. I mercati in altre parti del Medio Oriente e dell'Africa stanno crescendo lentamente grazie alle crescenti opportunità di progetto e ai canali di distribuzione, nonché alla maggiore consapevolezza delle prestazioni dei WPC. Temperatura, luce solare, variabilità dell'umidità e manutenzione sono fattori importanti che influenzano la durabilità del materiale.
Analisi di segmentazione
Tipo di prodotto
Si prevede che il mercato dei compositi legno-plastica, per tipologia di prodotto, crescerà a un CAGR di circa il 9% nel periodo 2026-2034. I prodotti a base di PE rimangono ampiamente diffusi nelle applicazioni per esterni grazie alla flessibilità di lavorazione, alla resistenza agli urti e alla compatibilità con i flussi di polimeri riciclati. Le formulazioni a base di PP sono adatte ad applicazioni che richiedono maggiore rigidità e prestazioni termiche, mentre i prodotti a base di PVC sono ideali per applicazioni in cui la stabilità dimensionale e le caratteristiche superficiali sono fondamentali.
- A base di polietilene (PE): il WPC a base di PE è prevalentemente utilizzato per pavimentazioni, recinzioni, ringhiere e altri profili per esterni. La flessibilità di lavorazione e la comprovata utilità dei flussi di polimeri riciclati rappresentano vantaggi chiave per la sua ampia diffusione in diverse applicazioni commerciali.
- A base di polipropilene (PP): l'utilizzo di compositi legno-plastica (WPC) a base di PP è legato alla necessità di una maggiore rigidità e stabilità termica del materiale. Le applicazioni includono il settore automobilistico, industriale, dell'arredamento e alcuni prodotti per l'edilizia.
- Materiali compositi legno-plastica (WPC) a base di cloruro di polivinile (PVC): i WPC a base di PVC offrono opportunità per applicazioni che richiedono materiali dimensionalmente stabili, resistenti agli agenti atmosferici e con aspetto superficiale controllato. Sono adatti per profili, rivestimenti, finestre, porte e alcune applicazioni per esterni.
Processo di produzione
Si prevede che il segmento dei processi produttivi crescerà a un tasso annuo composto (CAGR) di circa il 9% fino al 2034. L'estrusione rimane fondamentale perché i profili continui rappresentano una quota considerevole dei prodotti in WPC, in particolare pavimentazioni, recinzioni, ringhiere e rivestimenti. Lo stampaggio a iniezione è adatto a componenti più complessi, mentre lo stampaggio a compressione è impiegato per forme e formulazioni specifiche in cui il consolidamento a pressione risulta vantaggioso.
- Estrusione: Il processo di estrusione è utilizzato principalmente nei profili WPC che richiedono continuità nella produzione e consente la produzione in serie di prodotti come pavimentazioni, recinzioni, ringhiere e rivestimenti. Il controllo del processo influenza le dimensioni, la texture superficiale, la distribuzione delle fibre e l'efficienza produttiva.
- Stampaggio a iniezione: Il processo di stampaggio a iniezione è adatto per applicazioni che coinvolgono geometrie e componenti discreti. Questo processo assume un'importanza strategica quando i compositi WPC vengono utilizzati in mobili, automobili, beni di consumo e altri prodotti ingegnerizzati.
- Stampaggio a compressione: Il processo di stampaggio a compressione è vantaggioso nelle situazioni in cui è necessario applicare pressione e calore per consolidare il composto WPC in una determinata geometria. Questo processo può essere adatto per pannelli e componenti selezionati.
Applicazione
Si prevede che la domanda di applicazioni aumenterà a un CAGR di circa il 10% fino al 2034. Le pavimentazioni per esterni rimangono la principale applicazione commerciale perché il WPC offre una combinazione di estetica, durata, resistenza agli agenti atmosferici e ridotta manutenzione. Recinzioni, ringhiere, rivestimenti, mobili, pavimenti e aperture ampliano il mercato oltre le sole pavimentazioni per esterni e creano opportunità per formulazioni e profili specializzati.
- Pavimentazioni per esterni: Le pavimentazioni per esterni rappresentano la maggiore opportunità grazie alla loro capacità di soddisfare l'esigenza di superfici durevoli e di facile manutenzione per gli spazi esterni. Ristrutturazioni residenziali, strutture ricettive, paesaggistica, aree pubbliche e progetti di lusso per l'abitare all'aperto rappresentano una vasta gamma di opportunità per espandere la loro diffusione.
- Recinzioni: i compositi legno-plastica offrono un'alternativa in situazioni in cui la resistenza all'acqua e alla decomposizione, così come la facilità di manutenzione, sono requisiti più importanti rispetto al legno. Recinzioni per la privacy e perimetrali, così come progetti di paesaggistica, generano una domanda ricorrente sia in ambito residenziale che commerciale.
- Ringhiere: L'utilizzo di ringhiere in WPC spesso accompagna l'installazione di pavimentazioni in composito, creando così un ambiente esterno uniforme. La scelta delle ringhiere è motivata dalla loro flessibilità di progettazione, dalla resistenza agli agenti atmosferici e dai vantaggi in termini di manutenzione rispetto al legno verniciato o non trattato.
- Rivestimenti e facciate: i rivestimenti e le facciate composite sfruttano la crescente domanda di materiali per esterni durevoli e dall'aspetto simile al legno. Architetti e costruttori possono utilizzare prodotti di rivestimento testurizzati e coestrusi per i loro progetti.
- Finestre e porte: i profili in WPC offrono una combinazione di stabilità dimensionale, estetica e resistenza agli agenti atmosferici. Il loro utilizzo è limitato ad applicazioni in cui le prestazioni e la consistenza dei profili ne consentono l'impiego in sostituzione dei materiali tradizionali.
- Arredamento: L'arredamento in WPC comprende elementi per sedute da esterno, tavoli, panchine e installazioni in spazi pubblici. La resistenza agli agenti atmosferici e la ridotta necessità di finitura consentono una minore manutenzione in ambienti soggetti a precipitazioni, luce solare e utilizzo intenso.
- Pavimentazioni: Le applicazioni dei pavimenti in WPC prevedono un'ulteriore estensione della tecnologia composita agli interni e ai semi-interni. Lo sviluppo del prodotto si concentra su stabilità dimensionale, estetica, resistenza all'umidità e facilità di installazione.
Settore di utilizzo finale
Si prevede che il segmento industriale degli utenti finali si espanderà a un CAGR di circa il 10% fino al 2034. L'edilizia e le costruzioni rimangono il principale settore di domanda, mentre l'industria automobilistica e dei beni di consumo offrono opportunità per applicazioni ingegneristiche di maggior valore. Gli usi industriali e marittimi dipendono maggiormente dalla formulazione, dalle condizioni di esposizione, dai requisiti di carico e dall'economia del ciclo di vita.
- Edilizia e costruzioni: l'edilizia è il principale settore di utilizzo finale, poiché pavimentazioni per esterni, recinzioni, ringhiere, rivestimenti, facciate e profili architettonici rappresentano applicazioni consolidate del WPC. I progetti di ristrutturazione e di spazi esterni offrono un'ulteriore domanda ricorrente.
- Settore automobilistico: le applicazioni nel settore automobilistico offrono un significativo potenziale di crescita per soluzioni basate su materiali leggeri e rinnovabili. I compositi legno-plastica (WPC) possono essere presi in considerazione per specifiche applicazioni interne, di rivestimento, di pannelli e di componenti, dove si intersecano obiettivi quali peso, aspetto, lavorabilità e sostenibilità.
- Beni di consumo: Le applicazioni nel settore dei beni di consumo includono mobili, prodotti per esterni, accessori e componenti stampati. La domanda dipende dall'estetica del prodotto, dalla sua durata, dalle proprietà tattili e dalla capacità di differenziare i prodotti attraverso contenuti riciclati o di origine biologica.
- Settore industriale: Gli impieghi industriali possono includere profili, piattaforme, componenti strutturali e prodotti fabbricati specializzati. L'adozione dipende dalle prestazioni meccaniche, dalle condizioni di esposizione, dai costi di lavorazione e dalla capacità dei compositi legno-plastica (WPC) di soddisfare le specifiche dell'applicazione.
- Settore nautico: Le applicazioni marine beneficiano della resistenza all'umidità e della riduzione delle esigenze di manutenzione. Tuttavia, l'adozione è più specifica per ogni applicazione, poiché l'esposizione all'acqua, la stabilità dimensionale, la resistenza allo scivolamento, le condizioni di carico e la durabilità a lungo termine richiedono un'attenta formulazione e progettazione del prodotto.
Panoramica dell'opportunità
|
Applicazione |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|
Terrazzamento |
Alto |
Vivere all'aria aperta |
Maturo |
|
Scherma |
Mezzo |
Sistemi di privacy |
Scalatura |
|
Ringhiera |
Mezzo |
Sistemi integrati |
Scalatura |
|
Rivestimenti e facciate |
Mezzo |
Progettazione di facciate |
Scalatura |
|
Finestre e porte |
Basso |
Sostituzione del profilo |
Emergenti |
|
Mobilia |
Mezzo |
Mobili da esterno |
Scalatura |
|
Pavimentazione |
Basso |
Resistenza all'umidità |
Emergenti |
Fattori di crescita e analisi dell'impatto sul mercato dei compositi legno-plastica
Espansione delle applicazioni per la vita all'aperto a bassa manutenzione
Gli spazi esterni residenziali e commerciali rappresentano un importante motore di domanda strutturale, poiché gli acquirenti valutano sempre più spesso pavimentazioni, recinzioni, ringhiere e prodotti correlati in base alla manutenzione durante l'intero ciclo di vita, piuttosto che al solo aspetto iniziale del materiale. I prodotti in WPC (composito legno-plastica) possono ridurre le esigenze di verniciatura, impregnazione, sigillatura e sostituzione associate ad alcuni prodotti in legno tradizionali, sebbene le prestazioni varino in base alla formulazione e all'esposizione. Ciò crea una proposta di valore per proprietari di case, appaltatori, operatori del settore alberghiero e gestori di immobili che cercano requisiti di manutenzione prevedibili. L'impatto si estende all'intera catena del valore, poiché una maggiore adozione del WPC incoraggia i distributori ad ampliare le scorte di compositi, gli appaltatori a sviluppare competenze di installazione e i produttori a introdurre sistemi di prodotto coordinati. I fornitori di prodotti possono quindi intercettare ulteriore domanda combinando le pavimentazioni con ringhiere, recinzioni, illuminazione, elementi di fissaggio e altri componenti per la vita all'aperto.
Crescente preferenza per materiali da costruzione ingegnerizzati e durevoli
La durabilità dei materiali sta diventando un fattore di acquisto sempre più importante nei progetti di costruzione e ristrutturazione esposti a umidità, radiazioni ultraviolette, sbalzi di temperatura e deterioramento biologico. Le formulazioni WPC possono essere progettate per soddisfare questi requisiti attraverso la selezione dei polimeri, il trattamento delle fibre, gli additivi, il design della superficie e la coestrusione. Le specifiche ASTM per le tavole per terrazze e i sistemi di ringhiere in WPC dimostrano come i requisiti prestazionali comprendano fattori quali il comportamento flessionale, gli effetti della temperatura e dell'umidità, l'esposizione ai raggi ultravioletti, le condizioni di gelo-disgelo, il biodeterioramento e la resistenza al fuoco. L'impatto sul mercato è un passaggio da profili compositi standard a prodotti progettati per applicazioni specifiche con caratteristiche prestazionali definite. I produttori in grado di dimostrare una qualità costante e l'idoneità all'applicazione possono affrontare progetti commerciali e residenziali più esigenti, riducendo al contempo il rischio che i prodotti WPC vengano valutati esclusivamente in base al prezzo iniziale.
Maggiore integrazione dei materiali riciclati e delle materie prime circolari
I polimeri riciclati e le fibre di legno recuperate possono rafforzare l'efficienza dei materiali dei compositi legno-plastica (WPC), creando al contempo ulteriori canali di approvvigionamento per i produttori. La possibilità di incorporare materie prime riciclate dipende da fattori quali la contaminazione, la consistenza del polimero, la qualità delle fibre, le condizioni di lavorazione e le prestazioni richieste al prodotto finale. Di conseguenza, le aziende stanno investendo in sistemi di raccolta, partnership per il riciclo, controllo della formulazione e processi produttivi in grado di mantenere una qualità costante del prodotto. L'impatto è particolarmente rilevante per le pavimentazioni esterne e altre applicazioni di profilati ad alto volume, dove flussi di materiale stabili possono migliorare l'efficienza delle risorse. L'economia circolare crea inoltre opportunità per i produttori di differenziarsi attraverso sistemi di ritiro, dichiarazioni di contenuto riciclato e strategie di prodotto a ciclo chiuso. Nel tempo, una migliore gestione delle materie prime può ridurre la dipendenza da materie prime vergini selezionate, supportando al contempo lo sviluppo di prodotti volti a una maggiore durata e a una migliore riciclabilità.
Tendenze future del mercato dei compositi legno-plastica
Tecnologie di superficie coestruse e ad alte prestazioni
Si prevede che la coestrusione acquisirà sempre maggiore importanza per i prodotti WPC di alta gamma, poiché consente ai produttori di combinare un nucleo composito strutturale con uno strato esterno protettivo. Questo approccio può migliorare la resistenza a macchie, scolorimento, umidità, usura superficiale e alle esigenze di pulizia, garantendo al contempo un'estetica più uniforme. Poiché consumatori e acquirenti commerciali confrontano i prodotti WPC con legno, PVC, compositi rivestiti e altri materiali ingegnerizzati, le prestazioni superficiali influenzeranno sempre più le decisioni di acquisto. È probabile che i produttori amplieranno la gamma di colori, le texture, le tecnologie di gestione termica e gli strati protettivi specifici per l'applicazione. Questa tendenza favorisce anche la premiumizzazione, poiché le superfici ad alte prestazioni possono giustificare specifiche di prodotto e prezzi differenziati. A lungo termine, la coestrusione potrebbe diventare una via importante per estendere l'utilizzo del WPC in ambienti esigenti, dove i profili monoestrusi convenzionali sono soggetti a maggiore esposizione o richiedono una manutenzione più accurata.
Integrazione della progettazione di prodotti sensibili al clima
Lo sviluppo futuro dei prodotti probabilmente porrà maggiore enfasi sulle prestazioni specifiche per il clima. I produttori di WPC stanno già affrontando le condizioni di esposizione come calore estremo, umidità, radiazioni ultraviolette, ambienti costieri e requisiti edilizi legati agli incendi boschivi. Attraverso modifiche alla formulazione, ingegneria delle superfici, geometria e certificazione, i fornitori possono adattare i prodotti alle condizioni ambientali regionali anziché affidarsi a un unico design universale. Questo approccio può favorire una maggiore adozione in aree in cui i prodotti compositi convenzionali presentano problemi di ritenzione del calore, resistenza all'accensione, movimenti dimensionali o resistenza agli agenti atmosferici. La progettazione sensibile al clima crea anche opportunità per portafogli di prodotti regionali e soluzioni specializzate per i codici edilizi. Poiché architetti e costruttori tengono sempre più in considerazione la resilienza nella scelta dei materiali, i fornitori di WPC con dati di prestazione testati e requisiti di installazione chiaramente definiti possono espandersi oltre le tradizionali pavimentazioni per esterni, verso applicazioni più impegnative.
Opportunità di mercato per i compositi legno-plastica
Espansione della produzione e distribuzione di WPC nella regione Asia-Pacifico
La regione Asia-Pacifico offre ai produttori l'opportunità di combinare le capacità regionali di lavorazione dei polimeri con la crescente domanda nel settore edile e le catene di approvvigionamento orientate all'esportazione. La Cina vanta già un solido ecosistema produttivo, mentre India, Australia, Giappone e Corea del Sud offrono opportunità di domanda differenziate nei settori dell'edilizia, dell'arredamento per esterni, dei prodotti industriali e dei trasporti. Gli investimenti possono essere mirati alla capacità di estrusione, alla compounding, alla lavorazione di polimeri riciclati, alla coestrusione, alla finitura superficiale e alla distribuzione localizzata. I produttori possono anche sviluppare formulazioni specifiche per la regione, in grado di affrontare le alte temperature, l'umidità, l'esposizione ai raggi ultravioletti e le pratiche di installazione. Partnership strategiche con distributori di prodotti per l'edilizia e fornitori di materiali da costruzione possono accelerare l'accesso al mercato senza la necessità di sviluppare immediatamente reti di vendita interamente di proprietà. L'opportunità è maggiore laddove i produttori riescono a garantire una qualità del prodotto costante, controllando al contempo i costi logistici e adattando i profili agli standard edilizi locali e alle esigenze degli acquirenti.
Valorizzazione degli spazi esterni attraverso sistemi integrati per la vita all'aperto.
I produttori possono aumentare il valore commerciale posizionando i prodotti WPC come sistemi integrati per la vita all'aperto, piuttosto che come pannelli singoli. Le pavimentazioni in WPC possono essere combinate con ringhiere, recinzioni, rivestimenti, illuminazione, elementi di fissaggio, travetti, accessori e supporto all'installazione per creare un pacchetto di specifiche coordinato. Questo approccio può aumentare la fidelizzazione dei clienti e migliorare la visibilità dei materiali compositi durante l'intero ciclo di vita del progetto. Strumenti di progettazione digitale, configuratori, programmi per installatori e formazione per i distributori possono ulteriormente ridurre la complessità dell'installazione e migliorare il passaggio dalla richiesta di materiali al progetto completato. I prodotti premium possono enfatizzare la durabilità della superficie, la gestione del calore, la resistenza al fuoco, il contenuto riciclato, l'estetica e la maggiore durata. L'opportunità è particolarmente rilevante nei mercati maturi in cui le pavimentazioni in composito di base sono già consolidate e i fornitori necessitano di categorie di prodotti e servizi aggiuntivi per ampliare il valore per il cliente.
Sviluppi recenti
- Settembre 2026: Palmer-Donavin ha annunciato l'espansione di tre linee di prodotti per esterni nel suo mercato del Midwest, introducendo al contempo il decking marino di qualità Owens Corning Lumber in tutta la sua rete di distribuzione. I rivestimenti e le finiture ACRE di Modern Mill, il decking Fiberon e il decking e i rivestimenti NewTechWood, precedentemente disponibili nel Sud-Est, saranno ora offerti anche nel Midwest. Inoltre, il decking marino di qualità Owens Corning Lumber sarà introdotto sia nel mercato del Midwest che in quello del Sud-Est. Di conseguenza, tutti e quattro i marchi saranno disponibili in 10 punti vendita di materiali edili Palmer-Donavin che servono i clienti in queste regioni.
- Luglio 2026: Gramo BV, la società di investimento associata all'azionista ed ex CEO di Deceuninck, Francis Van Eeckhout, ha formalmente lanciato un'offerta pubblica di acquisto obbligatoria per Deceuninck NV. L'offerta fa seguito all'aumento della partecipazione di Gramo al di sopra della soglia del 30% che fa scattare l'offerta obbligatoria ai sensi della normativa belga in materia di acquisizioni. La quota di Gramo è salita al 30,52% dopo l'esercizio di 1,05 milioni di warrant.
- Luglio 2026: Trex Company [NYSE: TREX], produttore di pavimentazioni e ringhiere in materiale alternativo al legno e marchio leader nel settore dell'arredamento per esterni, ha annunciato il riassetto della propria rete di distribuzione nordamericana. Nell'ambito di questi cambiamenti, Specialty Building Products (SBP) diventerà l'unico distributore nazionale di Trex per i prodotti di pavimentazione e ringhiere in tutto il Nord America. Trex rafforzerà inoltre la propria rete di distribuzione regionale ampliando le partnership con WS Building Materials (precedentemente Snavely, Weekes e Logan), Coastal Forest Products nel New England e BlueLinx nella regione centro-meridionale.
Domande frequenti

- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -